
Marché du trouble déficitaire de l’attention avec hyperactivité : prévisions 2034
Rapport d'analyse du marché du trouble déficitaire de l'attention avec hyperactivité (TDAH) : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par médicament (amphétamine, méthylphénidate, lisdexamfétamine, dexméthylphénidate, atomoxétine, guanfacine, clonidine, bupropion) ; type de médicament (stimulant, non stimulant) ; groupe démographique (adultes [18 ans et plus], enfants) ; canal de distribution (pharmacies de détail, pharmacies hospitalières) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011775
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 15, 2026


Taille du marché en 2025
38,96 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
51,64 milliards de dollars américains
Prévisions pour 2034
Moyenne générale 2026-2034
3,59 %
taux de croissance
Marché adressable
420 milliards de dollars US
(2026-2034)
Le marché du trouble déficitaire de l'attention avec hyperactivité (TDAH) était évalué à 38,96 milliards de dollars américains en 2025 et devrait atteindre 51,64 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 3,59 % entre 2026 et 2034. Ce marché comprend les traitements sur ordonnance pour les symptômes sous-jacents chez les enfants et les adultes, les stimulants restant la principale catégorie pharmacologique, tandis que les alternatives non stimulantes offrent davantage de choix thérapeutiques.
L'Amérique du Nord demeure un marché structurel important grâce à son système de diagnostic développé, à une couverture d'assurance complète, à la présence de spécialistes et à un taux de pénétration élevé. On prévoit que la taille du marché du trouble déficitaire de l'attention avec hyperactivité (TDAH) dans la région connaîtra une croissance annuelle composée (TCAC) d'environ 3,8 % à 4,3 % d'ici 2034, en raison du développement du diagnostic chez l'adulte, de l'observance thérapeutique, des nouvelles formulations et de la gestion des approvisionnements en substances contrôlées.
Analyse et perspectives du marché du trouble déficitaire de l'attention avec hyperactivité
- Amérique du Nord : L’Amérique du Nord représentait environ 41 à 45 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,3 % entre 2026 et 2034, grâce à des diagnostics établis, des soins spécialisés, le remboursement et une large disponibilité de traitements de marque et génériques.
- États-Unis : Les États-Unis représentaient environ 88 à 91 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,3 % entre 2026 et 2034, grâce à une forte pénétration des diagnostics et des traitements.
- Europe : L'Europe détenait environ 27 à 31 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,9 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants, l'accès aux traitements et le diagnostic chez les adultes favorisant leur expansion.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 20 à 24 % du marché en 2025 et devrait enregistrer un TCAC de 4,8 à 5,4 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l'Inde et l'Australie constituent les principaux moteurs de la demande, à mesure que les capacités de diagnostic et de spécialisation s'améliorent.
- Segment le plus important : Les stimulants détenaient environ 72 à 76 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 3,2 à 3,7 % entre 2026 et 2034, conservant leur position dominante grâce à leur utilisation clinique établie.
- Segment à forte croissance : Les non-stimulants représentaient environ 24 à 28 % de parts de marché en 2025 et devraient croître à un TCAC de 4,8 à 5,5 % jusqu’en 2034, grâce à leur bonne tolérance et à la personnalisation des traitements.
- Principales sociétés analysées en détail : Eli Lilly and Company, Johnson & Johnson Services, LLC, Lupin Limited, Mallinckrodt Pharmaceuticals, Aytu BioPharma, Inc., Pfizer Inc., Purdue Pharma LP, Takeda Pharmaceutical Company Limited, Supernus Pharmaceuticals, Inc. et Tris Pharma, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des traitements contre le TDAH a évolué, passant des stimulants à libération immédiate classiques à une différenciation par des formulations améliorées en termes de durée d'action, d'observance, de facilité d'utilisation et de tolérance. Les nouvelles formes à libération prolongée, les formulations liquides, les comprimés à croquer et les modes d'administration alternatifs repositionnent l'offre. La production se concentre davantage sur le respect de la réglementation relative aux substances contrôlées, la fiabilité des formulations, la redondance de la production et la fiabilité de la distribution, car toute interruption impacte la continuité des soins pour les patients et les pharmacies.
Le marché du trouble déficitaire de l'attention avec hyperactivité (TDAH) offre de nombreuses opportunités au cours de la période prévisionnelle, notamment pour les traitements chez l'adulte, les thérapies non stimulantes, les marchés émergents d'Asie et les nouvelles formulations grâce à des technologies d'administration de médicaments améliorées. Les aspects réglementaires comprennent la sécurité des enfants, la gestion appropriée des substances contrôlées et la prescription fondée sur des données probantes. On observe un investissement croissant dans les thérapies capables de prendre en compte la durée du traitement, les problèmes d'observance et la non-réponse aux traitements stimulants classiques.
Portée du rapport sur le marché du trouble déficitaire de l'attention avec hyperactivité
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 38,96 milliards de dollars américains |
| Taille du marché d'ici 2034 | 51,64 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,59% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du trouble déficitaire de l'attention avec hyperactivité
La croissance du marché des traitements pour le trouble du déficit de l'attention avec hyperactivité (TDAH) est notamment due à l'augmentation des diagnostics, à une meilleure sensibilisation à ce trouble et à une capacité accrue à reconnaître les symptômes, qui persistent tout au long de la vie, de l'adolescence à l'âge adulte. Selon les Centres pour le contrôle et la prévention des maladies (CDC), 12 % des jeunes de 3 à 17 ans aux États-Unis ont reçu un diagnostic de TDAH en 2024. Outre la prévalence, le besoin de traitement dépend des capacités de diagnostic, de la confiance des médecins, de l'observance du traitement médicamenteux et de l'accessibilité aux pharmacies et aux spécialistes.
La chaîne d'approvisionnement comprend les producteurs de principes actifs pharmaceutiques, les fabricants de médicaments stimulants, les développeurs de produits, les organismes de réglementation, les grossistes, les pharmacies de détail, les pharmacies hospitalières, les prescripteurs et les consommateurs. La disponibilité est particulièrement sensible aux capacités de production et à la réglementation des stimulants. L'arrivée des génériques rend les traitements plus abordables, mais fait baisser le prix des médicaments de marque. La différenciation par les technologies de libération est une stratégie efficace pour préserver la valeur des médicaments.
Le rapport sur le marché des médicaments contre le trouble déficitaire de l'attention avec hyperactivité (TDAH) décrit un paysage concurrentiel fragmenté, composé des entreprises pharmaceutiques d'origine, des fabricants de génériques, des laboratoires pharmaceutiques spécialisés et des sociétés de formulation. Le positionnement de Johnson & Johnson Services, LLC est évident grâce à ses médicaments Concerta et méthylphénidate. L'expertise d'Eli Lilly and Company réside dans la fabrication de médicaments à base d'atomoxétine. Quant à la gamme de produits de Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals et Purdue Pharma LP, elle est plus diversifiée et s'inscrit dans les approches pharmaceutiques traditionnelles.
Le positionnement concurrentiel dépend désormais, en plus de la disponibilité de la molécule, de la technologie de formulation. Le portefeuille de Takeda Pharmaceutical Company Limited conserve une pertinence stratégique grâce à son lien historique avec les produits Shire contre le TDAH. Supernus Pharmaceuticals, Inc. et Tris Pharma, Inc. se concentrent sur leurs technologies de formulation, tandis qu'Aytu BioPharma, Inc. poursuit ses acquisitions de produits contre le TDAH. Les investissements se portent désormais sur les formulations liquides à longue durée d'action, les mécanismes d'action, les formulations adaptées aux enfants et les technologies de prévention de l'arrêt du traitement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du trouble du déficit de l'attention avec hyperactivité : perspectives stratégiques
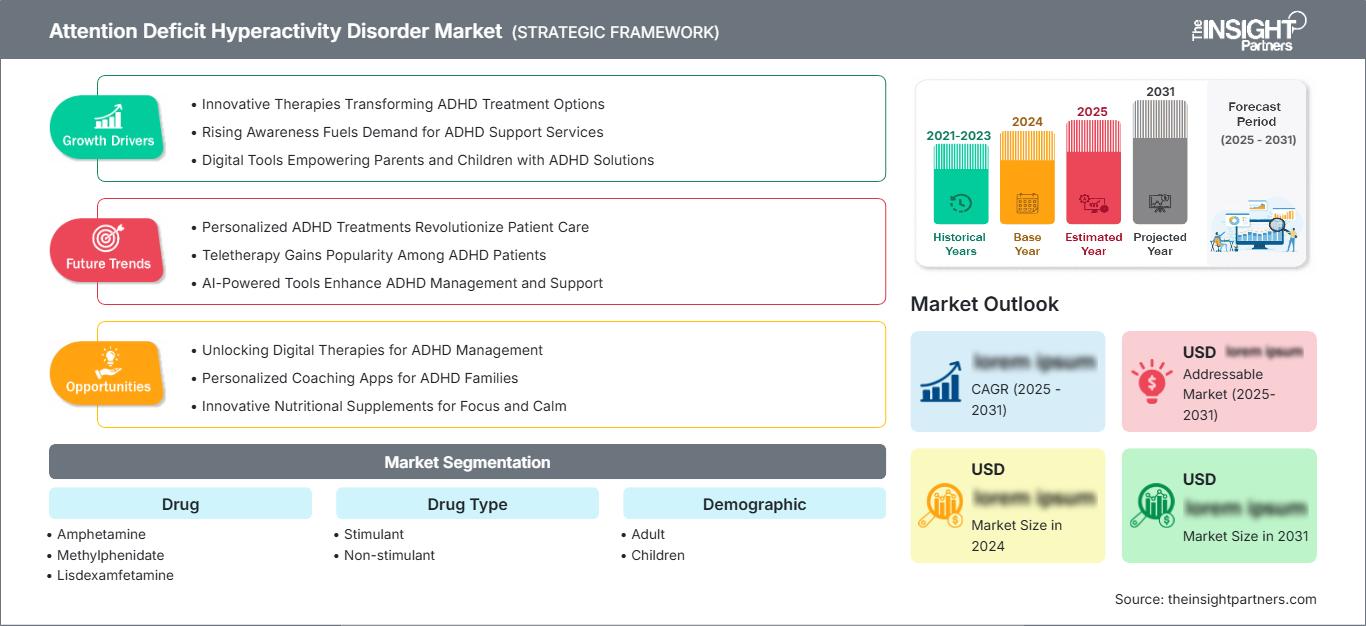
Perspectives régionales
marché nord-américain du trouble déficitaire de l'attention avec hyperactivité
L'Amérique du Nord représente environ 41 à 45 % des parts de marché en 2025 et devrait croître à un TCAC de 3,8 à 4,3 % jusqu'en 2034. L'Amérique du Nord est dominée par les États-Unis en termes de consommation pour les raisons mentionnées précédemment : prévalence des diagnostics, spécialistes établis, médicaments largement disponibles et système de remboursement mature.
La demande structurelle est sous-tendue par le diagnostic chez l'adulte, les besoins de traitement et le développement de formulations à libération prolongée. La pression réglementaire est forte du fait du classement des stimulants comme substances contrôlées ; une politique de conformité stricte doit donc être respectée. L'accès aux génériques est assuré, tandis que les médicaments de marque sont concurrentiels en raison de leur durée d'action, de leur facilité d'utilisation et de la spécificité de leur dosage.
Marché américain du trouble déficitaire de l'attention avec hyperactivité
Les États-Unis représentaient environ 88 à 91 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,3 %. Les données du CDC indiquent que 12 % des enfants âgés de 3 à 17 ans avaient déjà reçu un diagnostic de TDAH en 2024, ce qui confirme l'importance de la population traitée dans le pays.
Johnson & Johnson Services, LLC assure la diffusion de l'information sur Concerta, tandis que Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals, Purdue Pharma LP et Aytu BioPharma, Inc. opèrent dans leurs domaines de produits respectifs. Des tendances d'utilisation ont été observées concernant l'emploi du médicament chez l'adulte, les traitements prolongés et le recours à des non-stimulants en raison d'une intolérance aux stimulants, de problèmes d'abus et d'une absence de réponse.
Marché européen du trouble déficitaire de l'attention avec hyperactivité
L'Europe détenait environ 27 à 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 3,9 % jusqu'en 2034. Le Royaume-Uni et l'Allemagne sont considérés comme les marchés dominants, grâce à des directives bien définies concernant les indications cliniques et les services spécialisés. La France, l'Italie et l'Espagne représentent d'autres sources de demande ; toutefois, l'accès aux traitements et aux prescriptions varie d'un pays à l'autre.
Alors que le Royaume-Uni dispose de recommandations cliniques standardisées pour l'indication, l'Allemagne possède des services spécialisés et un système bien établi de distribution des médicaments. La France et l'Italie ont progressivement amélioré la reconnaissance des cas de TDAH chez l'adulte, ce qui engendre une demande de traitement. En Espagne, on observe davantage de cas chez l'enfant et l'adolescent, parallèlement à une sensibilisation accrue chez l'adulte.
Marché du trouble déficitaire de l'attention avec hyperactivité en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché d'environ 20 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,4 % jusqu'en 2034, ce qui en ferait la région à la croissance la plus rapide. Le Japon et l'Australie disposent de filières de traitement relativement bien établies, tandis que la Chine, la Corée du Sud et l'Inde présentent un fort potentiel de croissance.
La Chine domine le marché régional grâce à ses meilleures capacités de diagnostic et à la compétence accrue de ses spécialistes. Le Japon et la Corée du Sud disposent d'infrastructures de santé avancées, tandis que l'Inde offre des perspectives de croissance fondées sur une sensibilisation accrue et une plus grande disponibilité de spécialistes dans les zones urbaines.
Marché du trouble déficitaire de l'attention avec hyperactivité au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée d'environ 3,2 à 4,0 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis constituent les principaux marchés du Golfe grâce à leurs infrastructures de santé relativement développées, tandis que l'Afrique du Sud représente une importante base de soins en Afrique subsaharienne. Les autres marchés de la région MENA restent confrontés à des problèmes de disponibilité et d'accessibilité financière des spécialistes.
Le développement des infrastructures de santé, la croissance des hôpitaux privés et les technologies de téléconsultation ont contribué à améliorer l'accès aux soins dans certains pays. Les pays du Golfe bénéficient de leur capacité à investir dans la santé et de la modernisation du secteur. Toutefois, la réglementation des substances, l'incohérence des diagnostics, la faible densité de spécialistes et la disparité des remboursements freinent encore le recours aux soins. La croissance dans la région exige une amélioration des diagnostics et de la distribution des médicaments dans les petites villes.
Analyse de segmentation
Médicament
Le segment des médicaments devrait connaître une croissance annuelle composée de 3,4 % à 3,9 % entre 2026 et 2034. La part de marché des traitements du trouble déficitaire de l'attention avec hyperactivité (TDAH) est importante car les cliniciens choisissent parmi de multiples mécanismes d'action et formulations en fonction de l'âge, du profil symptomatique, de la durée de traitement souhaitée, de la tolérance, des comorbidités et de la réponse aux traitements antérieurs. Les stimulants classiques restent des traitements de base, tandis que les options non stimulantes permettent des stratégies thérapeutiques personnalisées.
- Amphétamines : Les traitements à base d’amphétamines conservent une importance stratégique en raison de leur efficacité établie, de leurs multiples formulations et de leur large familiarité avec les cliniciens. Les produits à libération prolongée permettent une administration quotidienne unique et un contrôle durable des symptômes pendant les heures de classe et de travail.
- Méthylphénidate : Le méthylphénidate demeure une option thérapeutique essentielle chez l’enfant et l’adulte. Les formulations à libération immédiate et à libération prolongée offrent une grande flexibilité posologique, permettant aux cliniciens d’équilibrer rapidité d’action et durée d’action quotidienne.
- Lisdexamfétamine : La lisdexamfétamine constitue une prodrogue différenciée, déjà utilisée dans le traitement du TDAH. La concurrence des génériques accroît son accessibilité tout en incitant les fabricants de médicaments de marque à privilégier la formulation, l’observance thérapeutique et l’expérience du patient.
- Dexméthylphénidate : Le dexméthylphénidate s’adresse aux patients nécessitant un traitement à base de méthylphénidate présentant des caractéristiques pharmacologiques spécifiques. La formulation à libération prolongée reste stratégiquement pertinente lorsqu’une couverture quotidienne et régulière des symptômes est primordiale.
- Atomoxétine : L’atomoxétine est une option non stimulante reconnue, particulièrement pertinente lorsque le traitement stimulant est mal toléré ou insuffisant. Son utilisation favorise la diversification des traitements et une prise en charge plus globale des patients présentant des particularités cliniques.
- Guanfacine : La guanfacine offre une alternative non stimulante particulièrement pertinente en pédiatrie. Son rôle clinique soutient les stratégies combinées et s’applique aux patients pour lesquels les traitements à base de stimulants présentent des limites.
- Clonidine : La clonidine offre une alternative non stimulante, les formulations à libération prolongée améliorant le confort d’utilisation. Son intérêt est renforcé par une administration liquide différenciée et son utilisation en association avec un traitement stimulant.
- Bupropion : Le bupropion est utilisé de façon sélective et ne constitue pas un traitement de première intention du TDAH approuvé par la FDA. Son intérêt stratégique réside dans les situations cliniques où des affections concomitantes peuvent influencer le choix du traitement.
Type de médicament
Le segment des médicaments devrait enregistrer un TCAC de 3,3 à 3,8 % jusqu'en 2034. Les stimulants demeurent la catégorie dominante en raison de leur action rapide sur les symptômes et de leur vaste expérience clinique. Les non-stimulants constituent des alternatives importantes lorsque la réponse, la tolérance, le risque d'abus ou les considérations de traitement individualisé limitent la pertinence d'un traitement par stimulants.
- Stimulants : Les stimulants constituent le traitement de référence et bénéficient de nombreuses données cliniques. Leur principal défi stratégique consiste à concilier efficacité et durée d’action avec les exigences relatives aux substances contrôlées, les risques d’abus et la continuité de l’approvisionnement.
- Non-stimulants : Les non-stimulants élargissent l’éventail thérapeutique grâce à des mécanismes d’action alternatifs et à des considérations de sécurité différenciées. Leur importance croît à mesure que les cliniciens recherchent des solutions en cas de réponse insuffisante aux stimulants, d’intolérance ou de situation particulière du patient.
Démographique
Le segment démographique devrait connaître une croissance annuelle composée de 3,5 % à 4,0 % entre 2026 et 2034. Les soins pédiatriques demeurent essentiels, tandis que le diagnostic chez l'adulte est de plus en plus reconnu comme une source importante de demande supplémentaire. Le NICE recommande un traitement stimulant pour les adultes et les enfants concernés, les traitements non stimulants étant envisagés dans des circonstances précises.
- Adultes : Le traitement des adultes revêt une importance stratégique croissante, la persistance des symptômes étant de mieux en mieux prise en compte. Le diagnostic engendre une demande pour des formulations à longue durée d’action, des posologies flexibles et des thérapies compatibles avec les responsabilités professionnelles et les exigences d’observance.
- Enfants : Les enfants constituent une population de traitement essentielle, et les décisions relatives à leur médication sont fortement influencées par la sécurité, la durée de la journée scolaire, la croissance, la tolérance et les préférences du soignant. L’utilisation des formulations pédiatriques demeure un enjeu commercial important.
Canal de distribution
Le segment des canaux de distribution devrait connaître une croissance annuelle composée de 3,2 % à 3,7 % jusqu’en 2034. Les pharmacies de détail demeurent le principal lieu de dispensation, car les traitements du TDAH sont majoritairement prescrits en ambulatoire. Les pharmacies hospitalières conservent leur importance pour l’initiation des soins par un spécialiste, les soins en établissement et certains parcours de soins complexes.
- Pharmacie de détail : Les pharmacies de détail demeurent un canal stratégique central, car la délivrance des ordonnances ambulatoires récurrentes exige un service pratique et fiable. La disponibilité des produits, la possibilité de substitution par des génériques, les procédures relatives aux substances contrôlées et la continuité des stocks influencent fortement la performance de ce canal.
- Pharmacie hospitalière : Les pharmacies hospitalières soutiennent la prescription et l’initiation de traitements par des spécialistes, notamment lors des évaluations diagnostiques et des prises en charge multidisciplinaires. Leur rôle est plus ciblé que celui de la dispensation en officine, mais demeure essentiel pour les patients présentant des pathologies complexes.
Aperçu des opportunités
|
Canal de distribution |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Pharmacie de détail |
Haut |
Accès à la pharmacie |
Mature |
|
Pharmacie de l'hôpital |
Moyen |
Dispensation spécialisée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché du trouble déficitaire de l'attention avec hyperactivité
Augmentation des diagnostics chez les enfants et les adultes
La meilleure reconnaissance des symptômes du TDAH élargit la population pouvant bénéficier d'un traitement, au-delà des services pédiatriques traditionnels. Selon les données du CDC, 12 % des enfants américains âgés de 3 à 17 ans avaient déjà reçu un diagnostic de TDAH en 2024, tandis que l'intérêt clinique croissant porté au TDAH chez l'adulte élargit les parcours de soins. L'impact commercial est maximal lorsque le diagnostic débouche sur une prise en charge pharmacologique continue. Les entreprises pharmaceutiques peuvent ainsi capter la demande supplémentaire grâce à des formulations adaptées aux différents groupes d'âge, aux schémas posologiques et aux profils de tolérance. Cette expansion est également favorisée par une meilleure sensibilisation des spécialistes et une utilisation plus large des outils d'évaluation standardisés. Cependant, l'augmentation des diagnostics ne se traduit pas automatiquement par une hausse des revenus pharmaceutiques, car l'accès aux soins, le remboursement, les préférences de prescription et la persistance du traitement déterminent la proportion de patients diagnostiqués recevant une pharmacothérapie.
Élargissement des options d'administration de médicaments différenciées et non stimulantes
La différenciation des produits revêt une importance croissante face à la concurrence des génériques et à la recherche de traitements plus personnalisés par les prescripteurs. Les comprimés à libération prolongée, les formulations à croquer, les solutions buvables et les mécanismes pharmacologiques alternatifs peuvent améliorer l'observance, les difficultés de déglutition, les interruptions de traitement et la tolérance. L'approbation par la FDA de plusieurs génériques de lisdexamfétamine a démontré la pression concurrentielle engendrée par la perte d'exclusivité, tandis que les nouvelles technologies d'administration offrent aux fabricants la possibilité de valoriser leurs produits en facilitant leur utilisation par le patient. Les non-stimulants élargissent également l'offre thérapeutique en proposant des alternatives lorsque les stimulants ne sont pas adaptés. Ce contexte concurrentiel incite les entreprises à investir dans l'ingénierie des formulations, l'optimisation pharmacocinétique, la gestion du cycle de vie des produits et des programmes d'accompagnement personnalisés, plutôt que de se fier uniquement à la différenciation au niveau moléculaire.
L'accent réglementaire est mis sur la sécurité des substances contrôlées et la gestion des risques pédiatriques.
Les exigences réglementaires influencent considérablement le développement, la fabrication, la distribution et la prescription des produits. Les mesures prises par la FDA concernant l'étiquetage des stimulants sur ordonnance et leur sécurité pédiatrique témoignent d'une importance croissante accordée à la gestion des risques, notamment chez les jeunes enfants. En 2025, la FDA a exigé un étiquetage plus complet des stimulants à libération prolongée concernant la perte de poids et les effets indésirables chez les patients de moins de six ans. Ces mesures peuvent impacter le positionnement des produits, le suivi clinique, la formation des médecins et les exigences en matière de preuves. La réglementation relative aux substances contrôlées accroît également la complexité opérationnelle pour les fabricants, les grossistes et les pharmacies. Les entreprises capables de garantir un approvisionnement fiable tout en respectant des exigences strictes en matière de qualité, de calendrier de distribution, de conditionnement et de pharmacovigilance peuvent renforcer leur résilience commerciale. L'évolution de la réglementation influence donc à la fois la structure des coûts et l'attractivité stratégique des portefeuilles de médicaments contre le TDAH.
Tendances futures du marché du trouble déficitaire de l'attention avec hyperactivité
Durée de précision et profils de libération de nouvelle génération
Les tendances futures du marché des traitements contre le trouble déficitaire de l'attention avec hyperactivité (TDAH) devraient privilégier un contrôle précis de la libération du médicament tout au long de la journée. Les développeurs s'orientent de plus en plus vers un délai d'action prévisible, une réduction de l'apparition des symptômes l'après-midi et une diminution du nombre de prises grâce à des formulations avancées. Les médicaments à prise unique quotidienne pourraient se différencier davantage en proposant des phases de libération distinctes plutôt qu'en se contentant de prolonger l'exposition. Cette approche peut favoriser l'observance thérapeutique chez les enfants d'âge scolaire et les adultes actifs, tout en réduisant la contrainte liée à la prise du médicament en milieu de journée. Les formulations permettant une libération contrôlée sans augmentation significative de l'exposition aux effets indésirables pourraient acquérir une valeur stratégique. Les dossiers réglementaires devront de plus en plus démontrer non seulement l'efficacité du traitement sur les symptômes, mais aussi des bénéfices significatifs en termes de durée d'action, de facilité d'utilisation, de constance pharmacocinétique et d'expérience patient.
Diversité des mécanismes plus large au-delà des stimulants conventionnels
Les tendances futures du marché des traitements du trouble déficitaire de l'attention avec hyperactivité (TDAH) refléteront une plus grande diversité de mécanismes d'action, les développeurs recherchant des alternatives aux voies stimulantes classiques. L'approbation par la FDA, en 2026, de la centanafadine, un inhibiteur de la recapture de la noradrénaline, de la dopamine et de la sérotonine, illustre cette évolution vers une pharmacologie différenciée. De tels produits pourraient élargir les options de prescription pour les patients ne répondant pas suffisamment aux traitements conventionnels ou présentant des problèmes de tolérance. L'effet concurrentiel pourrait être maximal si les nouveaux mécanismes alliaient efficacité, facilité d'administration et profil de sécurité favorable. À terme, le choix du traitement pourrait être davantage axé sur le phénotype, intégrant l'âge, les comorbidités, la réponse aux traitements antérieurs, la durée du traitement souhaitée et les risques encourus. Cette transition créerait des opportunités pour les entreprises spécialisées dotées de stratégies de développement clinique ciblées.
Opportunités de marché liées au trouble du déficit de l'attention avec hyperactivité
Développer des formulations pédiatriques différenciées
Les prévisions concernant le marché du trouble déficitaire de l'attention avec hyperactivité (TDAH) indiquent une opportunité pour les entreprises de développer des formulations pédiatriques adaptées aux difficultés de déglutition, offrant une plus grande flexibilité posologique et facilitant la prise en charge par les aidants. Les formes liquides, à croquer, orodispersibles et les produits simplifiés à prise unique quotidienne peuvent lever les obstacles pratiques que les comprimés classiques ne parviennent pas à surmonter. Les développeurs doivent privilégier les formulations présentant une pharmacocinétique prévisible et des avantages d'utilisation évidents, tout en garantissant un niveau de sécurité pédiatrique élevé. Les partenariats avec des fabricants spécialisés peuvent accélérer le développement des formulations et leur commercialisation à grande échelle, sans nécessiter d'infrastructure de production entièrement intégrée. Ces opportunités sont particulièrement pertinentes sur les marchés où le nombre de diagnostics spécialisés est en hausse, mais où l'observance thérapeutique reste limitée par la complexité des formulations. Les entreprises peuvent également envisager des extensions de cycle de vie pour les principes actifs existants, en utilisant des modes d'administration différenciés afin de préserver la valeur de leurs produits face à la concurrence des génériques.
Mettre en place des plateformes d'accès régionales sur les marchés émergents
Les marchés émergents offrent l'opportunité d'associer la commercialisation de produits pharmaceutiques à l'élargissement de l'accès aux diagnostics et aux spécialistes. Les prévisions du marché du trouble déficitaire de l'attention avec hyperactivité (TDAH) peuvent éclairer la planification stratégique dans les pays où la sensibilisation progresse, mais où l'accès aux traitements reste inégal. Les entreprises peuvent privilégier les distributeurs locaux, la formation des spécialistes, les réseaux d'orientation numérique et les partenariats avec les pharmacies, parallèlement aux démarches réglementaires. L'Inde, la Chine, la Corée du Sud et certains marchés du Moyen-Orient proposent différents modèles d'accès, nécessitant des stratégies de tarification et de distribution adaptées au contexte local. Les fabricants de génériques peuvent miser sur l'accessibilité financière et la fiabilité de l'approvisionnement, tandis que les entreprises spécialisées peuvent positionner leurs formulations différenciées en fonction des besoins de praticité non satisfaits. Les décisions d'investissement doivent prendre en compte les taux de diagnostic, le remboursement, la réglementation des substances contrôlées, les exigences de fabrication locales et la densité de spécialistes, plutôt que de se baser uniquement sur la taille de la population.
Développements récents
- Août 2026 : Cingulate Inc. a fait état de progrès concernant la chimie, la fabrication et les contrôles du CTx-1301 après avoir reçu une lettre de réponse complète de la FDA axée principalement sur les informations relatives à la fabrication. La société a indiqué qu’elle préparait une réponse et une nouvelle demande d’autorisation de mise sur le marché (AMM) tout en poursuivant la planification de la commercialisation de son candidat dexméthylphénidate à libération prolongée de précision.
- Juillet 2026 : La société Otsuka Pharmaceutical Co., Ltd. a obtenu l’autorisation de la FDA pour SIMTRIYO (centanafadine), indiqué dans le traitement du TDAH chez les adultes et les enfants de six ans et plus répondant aux critères de poids spécifiés. Ce médicament agit sur la recapture de la noradrénaline, de la dopamine et de la sérotonine et devrait être commercialisé après son inscription au registre des substances contrôlées.
- Novembre 2024 : Lupin Limited a obtenu l’approbation de la FDA américaine pour ses gélules de sels d’amphétamine mixtes à libération prolongée, permettant la commercialisation d’un équivalent générique d’Adderall XR. Ce produit est disponible en plusieurs dosages et est indiqué pour le TDAH chez les adultes et les enfants de six ans et plus, renforçant ainsi la concurrence des génériques sur le marché des stimulants.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -