
Mercato del trastorno per deficit di assistenza e hiperactivita: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del Disturbo da Deficit di Attenzione e Iperattività (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per farmaco (amfetamina, metilfenidato, lisdexamfetamina, dexmetilfenidato, atomoxetina, guanfacina, clonidina, bupropione); tipo di farmaco (stimolante, non stimolante); dati demografici (adulti (dai 18 anni in su), bambini); canale di distribuzione (farmacia al dettaglio, farmacia ospedaliera) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011775
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
38,96 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
51,64 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,59 %
Tasso di crescita
Mercato di riferimento
420 miliardi di dollari USA
(2026-2034)
Il mercato del disturbo da deficit di attenzione e iperattività (ADHD) ha un valore di 38,96 miliardi di dollari nel 2025 e si prevede che raggiungerà i 51,64 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 3,59% nel periodo 2026-2034. Il mercato comprende trattamenti su prescrizione per i sintomi sottostanti sia nei bambini che negli adulti, con gli stimolanti che rimangono la categoria farmacologica principale, mentre le alternative non stimolanti offrono maggiori opzioni di trattamento.
Il Nord America continua a rappresentare un mercato strutturale importante grazie al sistema diagnostico ben sviluppato, alla copertura assicurativa completa, alla presenza di specialisti e agli elevati livelli di penetrazione. Si prevede che il mercato del disturbo da deficit di attenzione e iperattività (ADHD) nella regione crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% fino al 2034, grazie alla diagnostica per adulti, all'aderenza al trattamento, alle formulazioni e alla gestione controllata delle forniture di sostanze controllate.
Analisi e approfondimenti sul mercato del Disturbo da Deficit di Attenzione e Iperattività
- Nord America: Il Nord America rappresentava una quota di mercato pari a circa il 41-45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% tra il 2026 e il 2034, grazie a diagnosi consolidate, cure specialistiche, rimborsi e ampia disponibilità di terapie di marca e generiche.
- USA: Nel 2025 gli Stati Uniti hanno rappresentato circa l'88-91% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 3,8-4,3% tra il 2026 e il 2034, trainata dall'elevata diffusione di diagnosi e trattamenti.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 27-31% e si prevede una crescita annua composta (CAGR) del 3,4-3,9% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti, con l'accesso alle cure e la diagnosi in età adulta a supporto dell'espansione.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 20-24% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,8-5,4% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud, India e Australia costituiscono la principale base di domanda, grazie al miglioramento delle capacità diagnostiche e specialistiche.
- Segmento più ampio: gli stimolanti detenevano una quota di mercato pari a circa il 72-76% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,2-3,7% tra il 2026 e il 2034, mantenendo la posizione dominante grazie al consolidato utilizzo clinico.
- Segmento ad alta crescita: i farmaci non stimolanti rappresentavano una quota di mercato pari a circa il 24-28% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,8-5,5% fino al 2034, grazie alla tollerabilità e alla personalizzazione del trattamento.
- Aziende chiave analizzate nel dettaglio: Eli Lilly and Company, Johnson & Johnson Services, LLC, Lupin Limited, Mallinckrodt Pharmaceuticals, Aytu BioPharma, Inc., Pfizer Inc., Purdue Pharma LP, Takeda Pharmaceutical Company Limited, Supernus Pharmaceuticals, Inc. e Tris Pharma, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei farmaci per l'ADHD si è evoluto, superando i tradizionali stimolanti a rilascio immediato, a favore di una differenziazione basata su formulazioni migliorate in termini di durata d'azione, aderenza, facilità d'uso e tollerabilità. Le nuove forme di somministrazione a rilascio prolungato, le formulazioni liquide, le compresse masticabili e le modalità di somministrazione alternative stanno riposizionando l'offerta. La produzione si concentra maggiormente sulla conformità alle normative sulle sostanze controllate, sull'affidabilità delle formulazioni, sulla ridondanza produttiva e su una distribuzione affidabile, poiché qualsiasi interruzione compromette la continuità del trattamento sia per i pazienti che per le farmacie.
Le opportunità nel mercato del disturbo da deficit di attenzione e iperattività (ADHD) durante il periodo previsto includono il trattamento degli adulti, le terapie non stimolanti, i mercati emergenti asiatici e le nuove formulazioni grazie a una migliore tecnologia di somministrazione dei farmaci. Le considerazioni normative includono la sicurezza dei bambini, la corretta gestione delle sostanze controllate e la prescrizione basata sull'evidenza. Si sta assistendo a un crescente investimento in terapie in grado di affrontare i problemi di durata, di aderenza e di mancata risposta alla terapia standard con stimolanti.
Ambito del rapporto di mercato sul Disturbo da Deficit di Attenzione e Iperattività
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 38,96 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 51,64 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,59% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del Disturbo da Deficit di Attenzione e Iperattività
I fattori che trainano la crescita del mercato del disturbo da deficit di attenzione e iperattività (ADHD) includono l'aumento delle diagnosi e la crescente consapevolezza del disturbo, nonché la capacità di riconoscere i sintomi che rimangono costanti per tutta la vita dell'individuo, dall'adolescenza all'età adulta. Secondo il CDC, negli Stati Uniti, nel 2024 il 12% degli individui di età compresa tra 3 e 17 anni ha ricevuto una diagnosi di ADHD. La necessità di trattamento, oltre alla prevalenza, dipende dalle capacità diagnostiche, dalla fiducia dei medici, dalla costanza nell'assunzione dei farmaci e dall'accessibilità a farmacie e specialisti.
La catena di approvvigionamento comprende produttori di principi attivi farmaceutici, produttori di farmaci stimolanti, sviluppatori di prodotti, enti regolatori, grossisti, farmacie al dettaglio, farmacie ospedaliere, medici prescrittori e consumatori. La disponibilità è particolarmente sensibile alle capacità produttive e alle normative relative agli stimolanti. L'ingresso dei farmaci generici rende il trattamento più accessibile, ma riduce i prezzi dei prodotti di marca. La differenziazione tramite tecnologie di rilascio è una buona strategia per preservare il valore.
Il rapporto sul mercato del disturbo da deficit di attenzione e iperattività (ADHD) descrive un panorama competitivo frammentato, composto da aziende produttrici di farmaci originali, produttori di farmaci generici, aziende farmaceutiche specializzate e aziende di formulazione. Il posizionamento di Johnson & Johnson Services, LLC è evidente grazie ai suoi farmaci Concerta e metilfenidato. L'esperienza di Eli Lilly and Company risiede nella produzione di farmaci a base di atomoxetina. La gamma di prodotti di Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals e Purdue Pharma LP è invece più diversificata, in linea con gli approcci farmaceutici tradizionali.
Il posizionamento competitivo ora dipende non solo dalla disponibilità della molecola, ma anche dalla tecnologia di formulazione. Il portafoglio di Takeda Pharmaceutical Company Limited rimane strategicamente rilevante grazie alla sua storica collaborazione con i prodotti Shire per l'ADHD. Supernus Pharmaceuticals, Inc. e Tris Pharma, Inc. si concentrano sulle loro tecnologie di formulazione, mentre Aytu BioPharma, Inc. continua a occuparsi delle acquisizioni di linee di prodotti per l'ADHD. L'attenzione degli investimenti si è ora spostata verso tecnologie a lunga durata d'azione, formulazioni liquide, meccanismi d'azione, prodotti adatti ai bambini e strategie per prevenire l'interruzione del trattamento.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del Disturbo da Deficit di Attenzione e Iperattività: Approfondimenti Strategici
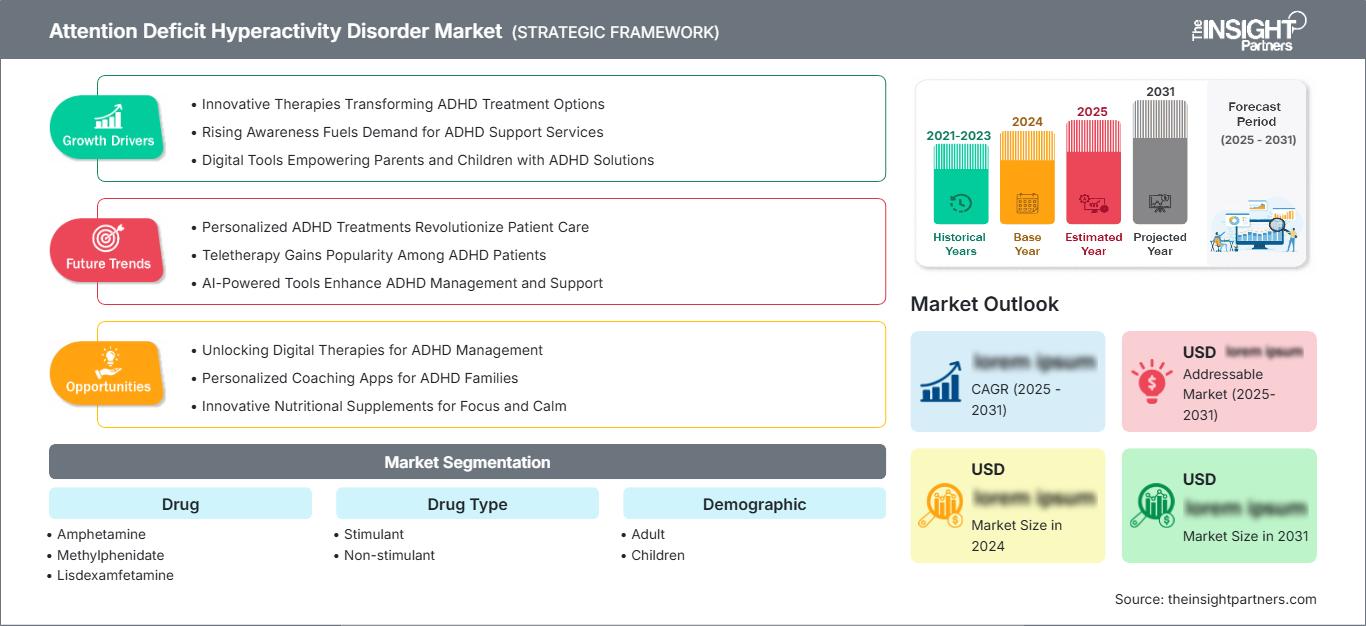
Approfondimenti regionali
Mercato nordamericano del disturbo da deficit di attenzione e iperattività
Nel 2025 il Nord America rappresentava circa il 41-45% della quota di mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% fino al 2034. In termini di consumo, il Nord America è dominato dagli Stati Uniti per i motivi precedentemente menzionati: prevalenza delle diagnosi, presenza di specialisti affermati, ampia diffusione dei farmaci e un sistema di rimborso consolidato.
La domanda strutturale è sostenuta dalla diagnosi e dal trattamento negli adulti, nonché dall'ulteriore sviluppo di formulazioni a rilascio prolungato. La pressione normativa è elevata a causa della classificazione degli stimolanti come sostanze controllate, pertanto è necessario osservare una rigorosa politica di conformità. L'accesso ai farmaci generici è garantito, mentre i farmaci di marca competono in termini di durata d'azione, praticità e specificità di dosaggio.
Mercato statunitense del disturbo da deficit di attenzione e iperattività
Nel 2025, gli Stati Uniti rappresentavano circa l'88-91% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,8-4,3%. I dati del CDC indicano che nel 2024 il 12% dei bambini di età compresa tra 3 e 17 anni aveva ricevuto una diagnosi di ADHD, confermando l'ampia popolazione di pazienti trattati nel Paese.
Johnson & Johnson Services, LLC fornisce informazioni su Concerta, mentre Pfizer Inc., Lupin Limited, Mallinckrodt Pharmaceuticals, Purdue Pharma LP e Aytu BioPharma, Inc. operano nelle rispettive aree di prodotto. Sono state osservate tendenze di utilizzo del farmaco negli adulti, trattamenti di lunga durata e l'impiego di farmaci non stimolanti a causa di intolleranza agli stimolanti, problemi di abuso e mancata risposta al trattamento.
Mercato europeo del disturbo da deficit di attenzione e iperattività
Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 27-31% e si prevede una crescita annua composta (CAGR) del 3,4-3,9% fino al 2034. Il Regno Unito e la Germania sono considerati i mercati dominanti, in quanto dispongono rispettivamente di linee guida ben definite per le indicazioni cliniche e per i servizi specialistici. Francia, Italia e Spagna rappresentano altre fonti di domanda; tuttavia, l'accesso ai trattamenti e alla prescrizione varia da un paese all'altro.
Mentre il Regno Unito dispone di linee guida cliniche standard per l'indicazione, la Germania ha servizi specialistici con un sistema consolidato per la distribuzione dei farmaci. Francia e Italia hanno progressivamente sviluppato il riconoscimento dei casi di ADHD negli adulti, il che crea una domanda di trattamento. In Spagna, si registrano più casi in età pediatrica e adolescenziale, oltre a una maggiore consapevolezza tra gli adulti.
Mercato APAC del disturbo da deficit di attenzione e iperattività
Si stima che la regione APAC detenesse una quota di mercato pari al 20%-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8%-5,4% fino al 2034, risultando la regione con la crescita più rapida in assoluto. Giappone e Australia vantano percorsi terapeutici relativamente consolidati, mentre Cina, Corea del Sud e India sono regioni con un notevole potenziale di crescita.
La Cina domina il mercato nella regione, grazie alle sue migliori capacità diagnostiche e alla maggiore competenza degli specialisti. Giappone e Corea del Sud vantano infrastrutture sanitarie avanzate, mentre l'India offre opportunità di crescita basate sulla maggiore consapevolezza e sulla disponibilità di specialisti nelle aree urbane.
Mercato del disturbo da deficit di attenzione e iperattività in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) di circa il 3,2-4,0% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano i principali mercati del Golfo grazie a infrastrutture sanitarie relativamente sviluppate, mentre il Sudafrica costituisce un'importante base di riferimento per le cure nell'Africa subsahariana. Il resto dei mercati del Medio Oriente e dell'Africa rimane limitato dalla disponibilità di specialisti e dai costi elevati.
Lo sviluppo delle infrastrutture nel settore sanitario, la crescita degli ospedali privati e le tecnologie di teleconsulto hanno contribuito ad aumentare l'accessibilità alle cure in alcuni paesi. Le nazioni del Golfo beneficiano della loro capacità di investire nella sanità e nella modernizzazione del settore. Tuttavia, la regolamentazione dei farmaci, la diagnosi incoerente, l'insufficiente densità di specialisti e le diverse modalità di rimborso continuano a incidere sui tassi di adozione. La crescita nella regione richiede un miglioramento della diagnostica e della distribuzione dei farmaci nelle città più piccole.
Analisi di segmentazione
Farmaco
Si prevede che il segmento dei farmaci crescerà a un tasso annuo composto (CAGR) del 3,4-3,9% nel periodo 2026-2034. La quota di mercato del trattamento del disturbo da deficit di attenzione e iperattività (ADHD) è ampia, poiché i medici scelgono tra molteplici meccanismi d'azione e formulazioni in base all'età, al profilo sintomatologico, alla durata del trattamento, alla tollerabilità, alle comorbidità e alla risposta ai trattamenti precedenti. Gli stimolanti consolidati rimangono fondamentali, mentre le opzioni non stimolanti supportano strategie di trattamento individualizzate.
- Amfetamina: Le terapie a base di amfetamina rimangono strategicamente importanti grazie alla comprovata efficacia, alle molteplici formulazioni disponibili e all'ampia familiarità dei medici con il farmaco. I prodotti a rilascio prolungato consentono un trattamento una volta al giorno e un controllo duraturo dei sintomi durante l'orario scolastico e lavorativo.
- Metilfenidato: Il metilfenidato rimane un'opzione terapeutica fondamentale sia per la popolazione pediatrica che per quella adulta. Le formulazioni a rilascio immediato e a rilascio modificato offrono flessibilità di dosaggio, consentendo ai medici di bilanciare un'azione rapida con una copertura giornaliera più prolungata.
- Lisdexamfetamina: la lisdexamfetamina offre un approccio di profarmaco differenziato con un uso consolidato nel trattamento dell'ADHD. La concorrenza dei farmaci generici sta aumentando l'accessibilità, incoraggiando al contempo i produttori di farmaci di marca a concentrarsi sulla formulazione, sull'aderenza alla terapia e sull'esperienza del paziente.
- Dexmetilfenidato: Il dexmetilfenidato è indicato per i pazienti che necessitano di una terapia a base di metilfenidato con caratteristiche farmacologiche differenziate. La somministrazione a rilascio prolungato rimane strategicamente rilevante laddove la copertura sintomatica giornaliera costante sia una priorità.
- Atomoxetina: L'atomoxetina è un'opzione non stimolante consolidata, particolarmente rilevante quando la terapia con stimolanti è mal tollerata o insufficiente. Il suo posizionamento favorisce la diversificazione del trattamento e una gestione più ampia dei pazienti con specifiche esigenze cliniche.
- Guanfacina: La guanfacina rappresenta un'alternativa non stimolante di particolare rilevanza nel trattamento pediatrico. Il suo ruolo clinico supporta le strategie di combinazione ed è indicato per i pazienti per i quali gli approcci basati sugli stimolanti presentano delle limitazioni.
- Clonidina: La clonidina offre un'ulteriore opzione non stimolante, con formulazioni a rilascio prolungato che ne migliorano la praticità. Il suo ruolo è rafforzato dalla diversa modalità di somministrazione liquida e dall'uso aggiuntivo in concomitanza con la terapia stimolante.
- Bupropione: Il bupropione viene utilizzato in modo selettivo e non è una terapia primaria approvata dalla FDA per l'ADHD. La sua rilevanza strategica deriva da situazioni cliniche in cui le condizioni coesistenti possono influenzare la scelta del trattamento.
Tipo di farmaco
Si prevede che il segmento dei farmaci per tipologia registrerà un CAGR del 3,3-3,8% fino al 2034. Gli stimolanti rimangono la categoria dominante grazie alla rapida risposta sintomatica e all'ampia esperienza clinica. I farmaci non stimolanti offrono importanti alternative laddove la risposta, la tollerabilità, il rischio di abuso o le considerazioni di trattamento individualizzato riducono l'idoneità della terapia con stimolanti.
- Stimolanti: Gli stimolanti costituiscono la base terapeutica consolidata e beneficiano di un'ampia evidenza clinica. La principale sfida strategica consiste nel bilanciare efficacia e durata del trattamento con i requisiti previsti per le sostanze controllate, i problemi di abuso e la continuità dell'approvvigionamento.
- Farmaci non stimolanti: I farmaci non stimolanti ampliano le opzioni terapeutiche grazie a meccanismi d'azione alternativi e a considerazioni di sicurezza differenziate. La loro importanza è in costante crescita, poiché i medici cercano alternative in caso di risposta inadeguata agli stimolanti, intolleranza o in presenza di specifiche condizioni del paziente.
Demografico
Si prevede che questo segmento demografico crescerà a un tasso annuo composto (CAGR) del 3,5-4,0% nel periodo 2026-2034. Il trattamento pediatrico rimane fondamentale, mentre la diagnosi negli adulti è sempre più riconosciuta come un'importante fonte di aumento della domanda. Il NICE raccomanda il trattamento con stimolanti per i pazienti adulti e pediatrici appropriati, mentre i farmaci non stimolanti sono considerati in circostanze specifiche.
- Adulti: Il trattamento degli adulti sta acquisendo un'importanza strategica, poiché i sintomi persistenti vengono sempre più riconosciuti. La diagnosi crea la necessità di formulazioni a lunga durata d'azione, dosaggi flessibili e terapie compatibili con le responsabilità professionali e i requisiti di aderenza.
- Bambini: I bambini rappresentano una popolazione di riferimento fondamentale per il trattamento, e le decisioni terapeutiche sono fortemente influenzate da fattori quali sicurezza, durata della giornata scolastica, crescita, tollerabilità e preferenze dei genitori o di chi si prende cura di loro. L'usabilità delle formulazioni pediatriche rimane un aspetto commercialmente importante.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) del 3,2-3,7% fino al 2034. Le farmacie al dettaglio rimangono il principale ambiente di dispensazione poiché le terapie per l'ADHD sono prevalentemente prescritte in regime ambulatoriale. Le farmacie ospedaliere mantengono la loro rilevanza per l'avvio di terapie specialistiche, l'assistenza istituzionale e specifici percorsi di trattamento complessi.
- Farmacia al dettaglio: Le farmacie al dettaglio rimangono strategicamente centrali perché le prescrizioni ambulatoriali ricorrenti richiedono un'evasione comoda e affidabile. La disponibilità, la sostituzione con farmaci generici, le procedure relative alle sostanze controllate e la continuità delle scorte influenzano fortemente le prestazioni del canale.
- Farmacia ospedaliera: Le farmacie ospedaliere supportano la prescrizione e l'avvio di terapie specialistiche, in particolare nei contesti di valutazione diagnostica e assistenza multidisciplinare. Il loro ruolo è più circoscritto rispetto alla dispensazione al dettaglio, ma rimane fondamentale per i pazienti con patologie complesse.
Panoramica dell'opportunità
|
Canale di distribuzione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Farmacia al dettaglio |
Alto |
Accesso alla farmacia |
Maturo |
|
Farmacia ospedaliera |
Mezzo |
Dispensazione specializzata |
Scalatura |
Fattori di crescita del mercato del Disturbo da Deficit di Attenzione e Iperattività e analisi del loro impatto
Aumento delle diagnosi sia nella popolazione pediatrica che in quella adulta.
Il maggiore riconoscimento dei sintomi dell'ADHD sta ampliando la popolazione di pazienti potenzialmente idonei al trattamento, andando oltre i tradizionali contesti pediatrici. I dati del CDC mostrano che nel 2024 il 12% dei bambini statunitensi di età compresa tra 3 e 17 anni aveva ricevuto una diagnosi, mentre la crescente attenzione clinica all'ADHD negli adulti sta estendendo i percorsi terapeutici. L'impatto commerciale è maggiore laddove la diagnosi si traduce in una gestione farmacologica continuativa. Le aziende farmaceutiche possono quindi intercettare la domanda incrementale attraverso formulazioni personalizzate per diverse fasce d'età, schemi posologici e profili di tollerabilità. L'espansione è inoltre supportata da una maggiore consapevolezza da parte degli specialisti e da un uso più ampio di modelli di valutazione standardizzati. Tuttavia, un aumento delle diagnosi non si traduce automaticamente in maggiori ricavi dai farmaci, poiché l'accesso, il rimborso, le preferenze di prescrizione e la persistenza del trattamento determinano la percentuale di pazienti diagnosticati che ricevono la farmacoterapia.
Ampliamento delle opzioni di somministrazione differenziata dei farmaci e delle terapie non stimolanti.
La differenziazione del prodotto sta diventando sempre più importante, poiché le molecole stimolanti consolidate si trovano a fronteggiare la concorrenza dei generici e i medici prescrittori ricercano trattamenti più personalizzati. Compresse a rilascio prolungato, formulazioni masticabili, somministrazione liquida e meccanismi farmacologici alternativi possono affrontare i problemi di aderenza, difficoltà di deglutizione, interruzioni nella durata del trattamento e tollerabilità. L'approvazione da parte della FDA di diversi farmaci generici a base di lisdexamfetamina ha dimostrato la pressione competitiva creata dalla perdita dell'esclusività, mentre le nuove tecnologie di somministrazione offrono ai produttori l'opportunità di difendere il valore del prodotto attraverso la comodità per il paziente. Anche i farmaci non stimolanti ampliano il ventaglio di opzioni terapeutiche, fornendo alternative quando la terapia con stimolanti non è appropriata. Il contesto competitivo che ne deriva incoraggia le aziende a investire nell'ingegneria delle formulazioni, nell'ottimizzazione farmacocinetica, nella gestione del ciclo di vita del prodotto e in programmi di supporto al paziente differenziati, piuttosto che affidarsi esclusivamente alla differenziazione a livello molecolare.
L'attenzione normativa si concentra sulla sicurezza delle sostanze controllate e sulla gestione del rischio in ambito pediatrico.
I requisiti normativi influenzano in modo sostanziale lo sviluppo, la produzione, la distribuzione e le pratiche di prescrizione dei prodotti. Le azioni della FDA in materia di etichettatura degli stimolanti su prescrizione e di sicurezza pediatrica dimostrano una crescente enfasi sulla gestione del rischio, in particolare per i bambini più piccoli. Nel 2025, la FDA ha richiesto un'etichettatura più ampia per gli stimolanti a rilascio prolungato, relativa alla perdita di peso e alle reazioni avverse nei pazienti di età inferiore ai sei anni. Tali misure possono avere un impatto sul posizionamento del prodotto, sul monitoraggio clinico, sulla formazione dei medici e sui requisiti di evidenza. Le normative sulle sostanze controllate aumentano anche la complessità operativa per produttori, grossisti e farmacie. Le aziende in grado di mantenere una fornitura affidabile, rispettando al contempo rigorosi requisiti di qualità, programmazione, confezionamento e farmacovigilanza, possono rafforzare la propria resilienza commerciale. Gli sviluppi normativi influenzano quindi sia la struttura dei costi che l'attrattiva strategica dei portafogli farmaceutici per l'ADHD.
Tendenze future del mercato del Disturbo da Deficit di Attenzione e Iperattività
Durata di precisione e profili di rilascio di nuova generazione
Si prevede che le future tendenze del mercato dei farmaci per il disturbo da deficit di attenzione e iperattività (ADHD) si concentreranno sul controllo preciso del rilascio del farmaco durante l'intera giornata lavorativa. Gli sviluppatori puntano sempre più a un'insorgenza d'azione prevedibile, a una riduzione del rimbalzo sintomatico pomeridiano e a un minor numero di somministrazioni, grazie a tecnologie di formulazione avanzate. I prodotti a somministrazione unica giornaliera potrebbero differenziarsi maggiormente offrendo fasi di rilascio distinte, anziché limitarsi a prolungare l'esposizione al farmaco. Questo approccio può favorire l'aderenza alla terapia nei bambini in età scolare e negli adulti che lavorano, riducendo al contempo l'onere pratico della somministrazione a metà giornata. Le piattaforme di formulazione che consentono un rilascio controllato senza aumentare significativamente l'esposizione agli eventi avversi potrebbero acquisire un valore strategico. Le richieste di autorizzazione regolatoria dovranno sempre più dimostrare non solo l'efficacia sintomatica, ma anche benefici significativi in termini di durata, usabilità, coerenza farmacocinetica ed esperienza del paziente.
Maggiore diversità di meccanismi d'azione rispetto agli stimolanti convenzionali.
Le future tendenze del mercato dei farmaci per il disturbo da deficit di attenzione e iperattività rifletteranno anche una maggiore diversità di meccanismi d'azione, poiché gli sviluppatori cercheranno alternative alle consolidate vie di segnalazione mediate dagli stimolanti. L'approvazione da parte della FDA nel 2026 della centanafadina, un inibitore della ricaptazione di noradrenalina, dopamina e serotonina, illustra la tendenza verso una farmacologia differenziata. Tali prodotti potrebbero ampliare le opzioni terapeutiche per i pazienti che non rispondono adeguatamente alle terapie convenzionali o che presentano problemi di tollerabilità. L'effetto competitivo potrebbe essere maggiore se i nuovi meccanismi combinassero efficacia, facilità di somministrazione e caratteristiche di sicurezza favorevoli. Nel tempo, la scelta del trattamento potrebbe diventare maggiormente basata sul fenotipo, tenendo conto di età, comorbilità, risposta a precedenti terapie farmacologiche, durata del trattamento e valutazione del rischio. Questa transizione creerebbe opportunità per le aziende specializzate con strategie di sviluppo clinico mirate.
Opportunità di mercato per il Disturbo da Deficit di Attenzione e Iperattività
Ampliare le formulazioni pediatriche differenziate
Le previsioni di mercato per il trattamento del disturbo da deficit di attenzione e iperattività indicano un'opportunità per le aziende di sviluppare formulazioni pediatriche che affrontino le difficoltà di deglutizione, la flessibilità di dosaggio e la praticità per chi si prende cura del paziente. Prodotti liquidi, masticabili, orodispersibili e semplificati a somministrazione unica giornaliera possono superare gli ostacoli pratici che le compresse convenzionali non riescono a risolvere completamente. Gli sviluppatori dovrebbero dare priorità alle formulazioni con farmacocinetica prevedibile e chiari vantaggi in termini di usabilità, mantenendo al contempo solide evidenze di sicurezza pediatrica. Le partnership con produttori specializzati possono accelerare lo sviluppo delle formulazioni e la scalabilità commerciale senza richiedere un'infrastruttura di produzione completamente integrata. Le opportunità sono particolarmente rilevanti nei mercati in cui la diagnosi specialistica è in aumento, ma l'aderenza alla terapia rimane limitata dalla complessità della formulazione. Le aziende possono anche perseguire l'estensione del ciclo di vita dei principi attivi già consolidati, utilizzando la somministrazione differenziata come strategia per preservare il valore dopo l'emergere della concorrenza dei farmaci generici.
Creare piattaforme di accesso regionali nei mercati emergenti
I mercati emergenti offrono l'opportunità di combinare la commercializzazione farmaceutica con l'espansione dell'accesso alla diagnostica e agli specialisti. Le previsioni di mercato per il disturbo da deficit di attenzione e iperattività possono supportare la pianificazione strategica nei paesi in cui la consapevolezza sta migliorando, ma la disponibilità di trattamenti rimane disomogenea. Le aziende possono dare priorità ai distributori locali, alla formazione specialistica, alle reti di riferimento digitali e alle partnership con le farmacie, oltre alle procedure di autorizzazione regolatoria. India, Cina, Corea del Sud e alcuni mercati del Medio Oriente offrono modelli di accesso diversi che richiedono strategie di prezzo e di canale localizzate. I produttori di farmaci generici possono competere offrendo prezzi accessibili e affidabilità di fornitura, mentre le aziende specializzate possono posizionare formulazioni differenziate in base alle esigenze di comodità non ancora soddisfatte. Le decisioni di investimento dovrebbero valutare i tassi di diagnosi, i rimborsi, le normative sulle sostanze controllate, i requisiti di produzione locali e la densità di specialisti, piuttosto che basarsi esclusivamente sulle dimensioni della popolazione.
Sviluppi recenti
- Agosto 2026: Cingulate Inc. ha comunicato progressi nelle attività di chimica, produzione e controllo relative a CTx-1301, dopo aver ricevuto una lettera di risposta completa dalla FDA incentrata principalmente su informazioni relative alla produzione. L'azienda ha dichiarato di star preparando una risposta e una nuova presentazione della domanda di autorizzazione all'immissione in commercio (NDA), continuando al contempo la pianificazione della commercializzazione del suo candidato farmaco a rilascio controllato di precisione a base di dexmetilfenidato.
- Luglio 2026: Otsuka Pharmaceutical Co., Ltd. ha ricevuto l'approvazione della FDA per SIMTRIYO, o centanafadina, per il trattamento dell'ADHD in pazienti adulti e pediatrici di età pari o superiore a sei anni che soddisfano i requisiti di peso specificati. Il prodotto introduce un meccanismo di ricaptazione di noradrenalina, dopamina e serotonina e si prevede che sarà disponibile in commercio dopo l'inserimento nella classificazione come sostanza controllata.
- Novembre 2024: Lupin Limited ha ottenuto l'approvazione della FDA statunitense per le capsule a rilascio prolungato di sali misti di anfetamina, consentendo la commercializzazione di un equivalente generico di Adderall XR. Il prodotto è disponibile in diversi dosaggi ed è indicato per il trattamento dell'ADHD negli adulti e nei pazienti pediatrici a partire dai sei anni di età, rafforzando la concorrenza dei farmaci generici nel settore delle terapie stimolanti consolidate.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -