
Markt für Automobil Manual Übertragung: Größe, Trends & Prognose 2034
Marktgröße und Prognose für den Markt für manuelle Getriebe in der Automobilindustrie (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Abdeckung des Berichts: Nach Komponenten (Trockenkupplung, Getriebe und Steuergerät), Fahrzeugklasse (Pkw, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge) und Region.
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000604
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 11, 2026


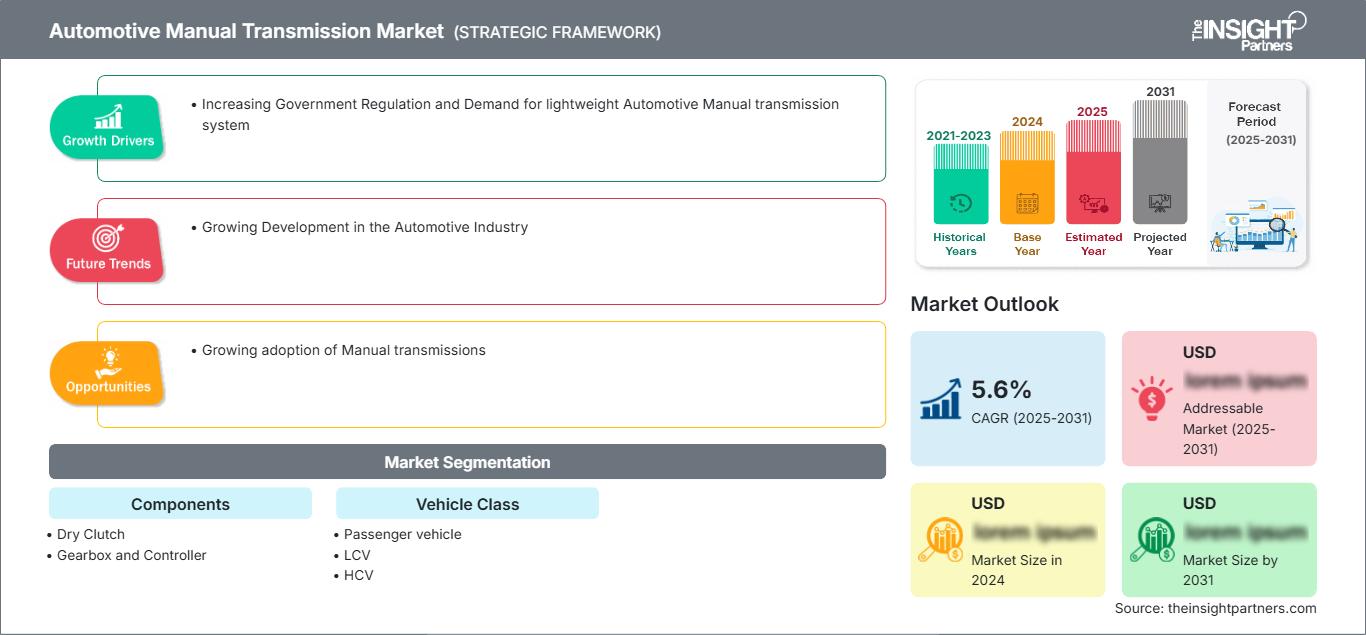
Marktgröße 2025
25,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
35,34 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,84 %
Wachstumsrate
Adressierbarer Markt
274,90 Mrd. US-Dollar
(2026–2034)
Der Markt für manuelle Getriebe in Kraftfahrzeugen wird Prognosen zufolge von 25,18 Milliarden US-Dollar im Jahr 2025 auf 35,34 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,84 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird weiterhin durch kostensensible Fahrzeugplattformen, reparierbare mechanische Architekturen und Anwendungsfälle im Bereich der kommerziellen Mobilität gestützt, bei denen Langlebigkeit, Fahrerkontrolle und niedrigere Anschaffungskosten weiterhin Kaufentscheidungen beeinflussen.
Nordamerika bleibt ein wichtiger Markt für manuelle Pkw-Getriebe, da die Nachfrage nach leistungsstarken Fahrzeugen, leichten Nutzfahrzeugen und Flottenfahrzeugen weiterhin selektiv ist. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 3,1–3,5 % prognostiziert, unterstützt durch Fahrzeugmodelle für Enthusiasten, Offroad-Anwendungen und Getriebe-Upgrades zur Verbesserung der Drehmomentübertragung und Effizienz.
Marktanalyse und Einblicke für manuelle Getriebe im Automobilbereich
- Nordamerika: Der Marktanteil wurde für 2025 auf 22–25 % geschätzt und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,5 % steigen, was auf die Nachfrage nach Pickups, Geländewagen und leistungsorientierten Fahrzeugen zurückzuführen ist.
- USA: Stellten im Jahr 2025 78–82 % des nordamerikanischen Marktes dar und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen, wobei Enthusiastenmodelle und gewerbliche Nutzfahrzeugflotten an der Spitze stehen.
- Europa: Hält im Jahr 2025 schätzungsweise einen Marktanteil von 24–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,6 % wachsen, wobei Deutschland, Frankreich, Italien, Spanien und Großbritannien die produktionsbezogene Nachfrage anführen.
- Asien-Pazifik: 2025 lag der Marktanteil bei 38–42 % und es wird ein jährliches Wachstum von 4,1–4,6 % prognostiziert, angetrieben von der kostensensiblen Fahrzeugproduktion in China, Indien, Japan und Südostasien.
- Größtes Segment: Personenkraftwagen hielten 2025 einen Marktanteil von 58–62 % und wuchsen aufgrund der Nachfrage nach Kompaktwagen in Schwellenländern mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–3,9 %.
- Wachstumsstarkes Segment: LCV hielt im Jahr 2025 einen Marktanteil von 22–26 % und wuchs mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 %, da die Logistik auf der letzten Meile und Nutzfahrzeugflotten reparierbare Antriebsstränge priorisieren.
- Detaillierte Analyse der wichtigsten Unternehmen: ZF Friedrichshafen AG, Continental AG, Magna International Inc., BorgWarner Inc., JTEKT Corporation, American Axle & Manufacturing Holdings, Inc., Eaton Corporation plc, GKN Automotive Limited, Dana Incorporated, AISIN Corporation, JATCO Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Grundplattform für Schaltgetriebe hat sich von einer wirtschaftlich orientierten Getriebekonstruktion zu einem hochentwickelten Antriebssystem mit hochwertigen Synchronringen, leichteren Gehäusen, optimierten Trockenkupplungen und elektronisch gesteuerter Unterstützung gewandelt. Obwohl Hersteller Schaltgetriebe in modernen Pkw-Märkten weiterhin rechtfertigen, spielen sie nach wie vor eine bedeutende Rolle, wenn Kosten, Geländegängigkeit, Kraftstoffverbrauch und Wartungsfreundlichkeit maßgeblich die Gesamtbetriebskosten beeinflussen.
Zukünftige Anforderungen werden gezielte Investitionen anstelle einer breiten Anwendung erfordern. Neue Märkte, Nutzfahrzeuge und leistungsstarke Pkw werden die Relevanz sichern, während Regulierungen und der Einsatz von Automatikgetrieben das Wachstum bei Luxuswagen und im städtischen Verkehr einschränken werden. Anbieter, die mechanische Effizienz mit hybridkompatibler Bauweise kombinieren können, werden im Prognosezeitraum des Marktberichts für manuelle Getriebe im Automobilbereich besser positioniert sein .
Berichtsumfang zum Markt für manuelle Getriebe im Automobilbereich
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 25,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 35,34 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,84 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für manuelle Getriebe im Automobilbereich
Das Wachstum des Marktes für manuelle Getriebe im Automobilbereich wird durch die Erholung der globalen Fahrzeugproduktion, die lokale Beschaffung von Antriebskomponenten und die anhaltende Präferenz für kostengünstige Antriebskonfigurationen geprägt. Manuelle Getriebe sind weiterhin sehr attraktiv, wo immer Anschaffungskosten, Wartungsfreundlichkeit und mechanische Vorhersagbarkeit wichtiger sind als Bedienkomfort. Ihren größten Absatzmarkt finden sie bei Pkw, Nutzfahrzeugen, im ländlichen Raum und bei Flotten, deren Budget durch die Gesamtbetriebskosten begrenzt ist.
Die Lieferkette wird Herstellern zugutekommen, die komplette manuelle Systeme bestehend aus Kupplung, Getriebe, Aktuator und Steuerung anbieten können. Die Kompetenzen in den Bereichen Zahnradbearbeitung, Synchronisierung, Leichtbau und Hitzebeständigkeit werden aufgrund der geringeren Plattformvielfalt bei den OEMs zunehmend zu Wettbewerbsvorteilen.
Die Marktanalyse für manuelle Getriebe im Automobilbereich zeigt ein wettbewerbsintensives Umfeld, in dem Unternehmen die Nachfrage nach konventionellen Getrieben mit Investitionen in elektrifizierte Antriebsstränge in Einklang bringen. ZF Friedrichshafen AG, Magna International Inc., BorgWarner Inc., Eaton Corporation plc, AISIN Corporation, Dana Incorporated und JATCO Ltd. konzentrieren sich weiterhin darauf, ihre Antriebsportfolios an regionale Fahrzeugplattformen, leistungsstarke Anwendungen und Nutzfahrzeugantriebe anzupassen.
Der Investitionsschwerpunkt liegt weiterhin auf modularen Systemen, reibungsarmen Produkten, hoher Drehmomentübertragung und der Kompatibilität mit Mild-Hybrid-Lösungen. Die Anbieter investieren nicht gleichmäßig in die Kapazitäten für manuelle Getriebe, sondern sichern lukrative Marktsegmente und lenken gleichzeitig Mittel in automatisierte manuelle Getriebe, elektrische Antriebe und Getriebesteuergeräte um, wo die Nachfrage zukünftig höher sein wird.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für manuelle Getriebe im Automobilbereich: Strategische Einblicke
Regionale Einblicke
Markt für Schaltgetriebe in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 22–25 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,1–3,5 % im Zeitraum 2026–2034. Die Nachfrage konzentriert sich auf leistungsstarke Fahrzeuge, Pickup-Varianten, Geländewagen und Nutzfahrzeuge, bei denen Fahrkontrolle und Langlebigkeit wichtig sind. Der Marktanteil von Pkw mit Schaltgetriebe wird durch die rege Nachfrage im Aftermarket und spezielle Fahrzeugkonfigurationen gestützt.
Die OEMs in der Region schränken die Auswahl an manuellen Getrieben in gängigen Pkw ein, doch die Nischenmärkte bleiben wirtschaftlich relevant. Gewerbliche Flottenbetreiber, Fahrschulen und Besitzer von Freizeitfahrzeugen bevorzugen weiterhin reparierbare Antriebsstränge. Die größten Chancen für Zulieferer bieten sich bei Kupplungssätzen, Getriebekomponenten und Systemen mit hohem Drehmoment, die für anspruchsvollere Betriebszyklen geeignet sind.
US-Markt für Schaltgetriebe im Automobilbereich
Die USA repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen. Die Nachfrage konzentriert sich auf Pkw für Enthusiasten, Geländewagen und Nutzfahrzeuge. Manuelle Varianten werden zunehmend als Sonderausstattungen und nicht mehr als Standard für den Massenmarkt positioniert.
Die Präsenz des Unternehmens wird durch Getriebehersteller, Ersatzteilhändler und Spezialisten für Nutzfahrzeugantriebe unterstützt. Zu den Anwendungstrends zählen Kupplungs-Upgrades mit hohem Drehmoment, eine steigende Nachfrage nach Getriebeservice und ausgewählte OEM-Schaltgetriebe, um die Markenbindung zu stärken. Der US-Markt ist zwar kleiner als der asiatisch-pazifische, aber wirtschaftlich bedeutsam, da die Margen bei Spezialanwendungen höher sein können.
Europäischer Markt für Schaltgetriebe im Automobilbereich
Europa erreichte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,6 % wachsen. Deutschland ist aufgrund seiner Ingenieurskompetenz, leistungsstarker Premiummodelle und der hohen Lieferantenkonzentration führend in der regionalen Nachfrage. Großbritannien bleibt relevant für Spezialfahrzeuge und Tuning-Anwendungen, während Frankreich und Italien die Nachfrage nach Kompaktwagen und leichten Nutzfahrzeugen decken.
Spanien leistet seinen Beitrag durch Fahrzeugmontage und exportorientierte Fertigung, insbesondere für Kompakt- und Nutzfahrzeuge. Die Elektrifizierungspolitik führt zwar zu einem allmählichen Rückgang des Einsatzes von Schaltgetrieben, dennoch sind manuelle Systeme bei kostensensiblen Verbrennern weiterhin weit verbreitet. Europäische Zulieferer finden daher ein Gleichgewicht zwischen konventionellen Getriebeprogrammen und Investitionen in automatisierte, hybridfähige und elektrifizierte Antriebssysteme.
Markt für manuelle Getriebe im Automobilsektor im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 38–42 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,1–4,6 % wachsen. China bleibt der größte Produktionsstandort, während Indien eine starke Nachfrage nach erschwinglichen Pkw und leichten Nutzfahrzeugflotten bietet. Japan und Südkorea tragen durch die Fertigung von Präzisionskomponenten und Exporte zum Marktwachstum bei.
Die Förderung der heimischen Produktion, der Ausbau der Straßenlogistik und preissensible Verbrauchergruppen sichern die Nachfrage. Die Region profitiert von dichten Lieferantennetzwerken und Skaleneffekten. Die rasche Verbreitung von Automatikgetrieben in städtischen Pkw wird die Nachfrage nach Schaltgetrieben jedoch schrittweise hin zu Fahrzeugen der Einstiegsklasse, ländlichen Gebieten, Nutzfahrzeugen und Exportfahrzeugen verlagern.
Markt für Schaltgetriebe im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,4–3,8 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate decken die Nachfrage durch Nutzfahrzeugflotten, baustellenbezogene Mobilität und importierte Nutzfahrzeuge. Südafrika bleibt das führende Produktions- und Ersatzteilzentrum in der Region.
Schaltgetriebe bleiben attraktiv, wo Reparaturfreundlichkeit, Geländegängigkeit und geringere Wartungskosten die Kaufentscheidung beeinflussen. Infrastrukturinvestitionen und die Logistik im Energiesektor stützen die Nachfrage nach Nutzfahrzeugen. Importabhängigkeit und begrenzte lokale Komponentenfertigung schränken jedoch die Angebotsvielfalt im Vergleich zu Asien-Pazifik und Europa ein.
Segmentierungsanalyse
Komponenten
Für Komponenten wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,6–4,0 % prognostiziert. Der Markt für manuelle Getriebekomponenten im Automobilbereich wird durch Kupplungslebensdauer, Getriebepräzision und Steuerungsintegration bestimmt. Zulieferer optimieren Reibmaterialien, Zahnradprofile, Schmiereffizienz und Steuerungsschnittstellen, um die Anforderungen der Erstausrüster (OEMs) an sanftere Schaltvorgänge und längere Wartungsintervalle zu erfüllen.
- Die Trockenkupplung ist nach wie vor zentral für kostengünstige manuelle Antriebsstränge und bietet mechanische Einfachheit, niedrige Wartungskosten und Eignung für Pkw und leichte Nutzfahrzeuge, die unter moderaten Drehmomentbelastungen betrieben werden.
- Das Getriebe stellt die zentrale Wertkomponente dar, wobei die Nachfrage durch die Optimierung des Übersetzungsverhältnisses, die Materialfestigkeit, die Geräuschreduzierung und die Kompatibilität mit kompakten Motoren und Dieselanwendungen mit höherem Drehmoment bestimmt wird.
- Das Steuergerät unterstützt eine verbesserte Fahrbarkeit durch elektronische Koordination, Diagnosefunktionen und Integration mit Motormanagementsystemen, insbesondere dort, wo manuelle Plattformen auf Effizienz ausgerichtete Kalibrierung und hybridnahe Funktionen setzen.
Fahrzeugklasse
Für die Fahrzeugklassen wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,8–4,2 % erwartet. Pkw führen das Volumen an, während leichte Nutzfahrzeuge (LCVs) aufgrund von Flottenerneuerungen und der Logistik auf der letzten Meile ein schnelleres Wachstum verzeichnen. Schwerlastfahrzeuge (HCVs) werden weiterhin selektiv eingesetzt, wobei Langlebigkeit und Fahrerkontrolle auf anspruchsvollen Strecken und in spezialisierten gewerblichen Anwendungen im Vordergrund stehen.
- Die Nachfrage nach Pkw konzentriert sich auf Einstiegsmodelle, Enthusiastenvarianten und Modelle aus Schwellenländern, bei denen der niedrigere Kaufpreis und die Vertrautheit mit Reparaturen weiterhin wichtiger sind als komfortorientierte Automatikalternativen.
- Die Einführung von leichten Nutzfahrzeugen wird durch Lieferflotten, den ländlichen Vertrieb und die Mobilität kleiner Unternehmen unterstützt, wo Langlebigkeit, Kraftstoffeffizienz und geringere Wartungskosten entscheidende Beschaffungsfaktoren sind.
- Die Nachfrage nach schweren Nutzfahrzeugen ist zwar geringer, aber relevant im Bauwesen, im Bergbau und bei langen Einsatzzyklen, wo erfahrene Fahrer Wert auf direkte Kontrolle, Drehmomentmanagement und robuste mechanische Wartungsfreundlichkeit legen.
Momentaufnahme der Chancen
|
Komponenten |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Trockenkupplung |
Hoch |
Reibungsverbesserung |
Reifen |
|
Getriebe |
Hoch |
Verhältnisoptimierung |
Reifen |
|
Regler |
Medium |
Shift-Logik |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für manuelle Getriebe im Automobilsektor
Kostenvorteil bei Einsteiger- und Nutzfahrzeugen
Hinsichtlich der Herstellungskosten sind manuelle Getriebesysteme nach wie vor günstiger als viele automatische Alternativen und bleiben daher für Pkw und Nutzfahrzeuge der unteren Preisklasse unverzichtbar. Gerade dort, wo Verbraucher besonders auf die Autofinanzierung achten, können die niedrigeren Anschaffungskosten die Wettbewerbsfähigkeit der Produkte direkt beeinflussen. Aus diesem Grund produzieren OEMs weiterhin manuelle Varianten von Kompaktwagen, leichten Nutzfahrzeugen und Fahrzeugen für den ländlichen Raum. Auch die Nachfrage nach Kupplungssätzen und Getriebereparaturen im Zubehörhandel bleibt dadurch bestehen.
Präferenz für reparierbare Antriebsstränge bei Nutzfahrzeugflotten
Flottenbetreiber priorisieren häufig die Verfügbarkeit ihrer Fahrzeuge, planbare Wartungskosten und ein gut ausgebautes Reparaturnetz gegenüber fortschrittlichen Komfortfunktionen. Schaltgetriebe erfüllen diese Anforderungen, da Mechaniker die wichtigsten Komponenten ohne komplexe Kalibriergeräte diagnostizieren und warten können. Fahrer von leichten Nutzfahrzeugen und ausgewählten schweren Nutzfahrzeugen profitieren von der direkten Drehmomentsteuerung, insbesondere im Lieferverkehr, im Baugewerbe, in der Landwirtschaft und in unwegsamem Gelände. Dies führt zu einer stetigen Nachfrage nach langlebigen Kupplungen, verstärkten Getriebesätzen und Ersatzteilen. Mit der Ausdehnung von Logistiknetzwerken über die Großstädte hinaus behält der Markt für manuelle Getriebe im Automobilbereich seinen praktischen Wert für Fahrzeuge, die unter verschiedenen Straßen- und Lastbedingungen zuverlässig funktionieren müssen.
Fahrerkontrolle in Performance- und Offroad-Anwendungen
Fahrer von Performance- und Geländefahrzeugen schätzen Schaltgetriebe nach wie vor aufgrund des direkten Fahrgefühls, der präzisen Gangwechsel und des authentischen Fahrgefühls. Obwohl sie im Vergleich zu Pkw ein kleineres Segment ansprechen, ermöglichen sie dennoch hohe Preise für Spezialteile und drehmomentstarke Schaltgetriebe. Automobilhersteller können so ihr Markenimage durch spezialisierte Modelle mit Schaltgetriebe stärken und profitieren zudem von Upgrades für Kupplung, Schalthebel und Getriebe im Aftermarket. Dadurch wird verhindert, dass Automatikgetriebe den Markt in Nischenmärkten dominieren.
Zukunftstrends im Markt für manuelle Getriebe im Automobilbereich
Hybridkompatible manuelle Architekturen
Ein wichtiger Trend im Markt für manuelle Getriebe ist die schrittweise Entwicklung von Hybridarchitekturen, die mit manuellen Getrieben kompatibel sind und für ausgewählte Fahrzeugkategorien geeignet sind. Die Elektrifizierung macht konventionelle Getriebe überflüssig, obwohl Mildhybride manuelle Systeme nutzen können, wenn diese auf Start-Stopp-Funktion, Drehmomentunterstützung und Kraftstoffersparnis abgestimmt sind. Die Zulieferer konzentrieren sich auf die Kupplungsbetätigung, elektronische Steuerungen und reibungsfreie Zahnradsätze, die es den OEMs ermöglichen, ihre Emissionsziele zu erreichen, ohne auf das kosteneffiziente Getriebesystem verzichten zu müssen. Diese Technologie wird voraussichtlich weiterhin ein Nischenprodukt für neue Märkte und Spezialfahrzeuge bleiben.
Leichtbau und Haltbarkeitsentwicklung von Komponenten
Zukünftige Programme für Schaltgetriebe werden sich stärker auf Leichtbaugehäuse, verbesserte Schmierung, leise Zahnräder und eine höhere Kupplungslebensdauer konzentrieren. Fahrzeughersteller arbeiten an der Gewichtsreduzierung von Fahrzeugen, um die Einhaltung von Emissionsvorschriften und Kraftstoffverbrauchsanforderungen zu gewährleisten. Daher wird die Optimierung von Getriebekomponenten auch bei traditionellen mechanischen Konstruktionen immer wichtiger. Der Einsatz neuer Materialien, engere Fertigungsspezifikationen und verbesserte Wärmeableitung verschaffen Zulieferern einen Wettbewerbsvorteil. Dieser Ansatz ist hilfreich für Hersteller von Getrieben und Trockenkupplungen, die ihre Leistung steigern können, ohne die Kosten zu erhöhen.
Marktchancen für manuelle Getriebe im Automobilsektor
Erweiterung des Kundendienstes und der Ersatzteile
Für den bestehenden Fahrzeugbestand mit Schaltgetriebe ergeben sich Chancen im Bereich Austausch und Überholung von Getrieben, Synchronringen, Lagern, Betriebsflüssigkeiten und Steuergerätediagnose. In wirtschaftlich sensiblen Ländern werden Fahrzeuge über längere Zeiträume genutzt, was dazu führen dürfte, dass Fahrer Reparaturen dem Neukauf vorziehen. Händler und Zulieferer können ihre Gewinnmargen durch die Bereitstellung von Reparatursätzen, korrekten Einbauinformationen und schneller Lieferung für gängige Modelle steigern. Besonders vielversprechend sind diese Chancen in Ländern wie Indien, Südostasien, Lateinamerika, Südafrika und einigen osteuropäischen Ländern.
Lokalisierte Produktion für neue Fahrzeugplattformen
Die Fahrzeugplattformen aufstrebender Märkte bieten Potenzial für die lokale Fertigung von Schaltgetrieben und deren Komponenten. Für OEMs ist die lokale Produktion von Getrieben, Kupplungen und Maschinen kostengünstiger und mit verbesserter Lieferkettensicherheit. Lokale Fertigung ermöglicht eine schnelle Anpassung an Straßenverhältnisse und Motoren sowie die Deckung des Flottenbedarfs. Zulieferer, die globale Fertigungskompetenz mit Kosteneffizienz verbinden, können langfristige Verträge gewinnen. Dies ist besonders attraktiv dort, wo Pkw erschwinglich werden, kleine Unternehmen über eine effiziente Logistik verfügen und staatliche Förderprogramme die Fertigung unterstützen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -