
Marché des transmissions manuelles automobiles : taille et tendances 2034
Rapport d'analyse du marché des transmissions manuelles automobiles : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composants (embrayage à sec, boîte de vitesses et contrôleur), par catégorie de véhicule (véhicule de tourisme, véhicule utilitaire léger, véhicule utilitaire lourd) et par zone géographique.
- Statut : Données publiées
- Code du rapport : TIPTE100000604
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 11, 2026


Taille du marché en 2025
25,18 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
35,34 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,84 %
taux de croissance
Marché adressable
274,90 milliards de dollars américains
(2026-2034)
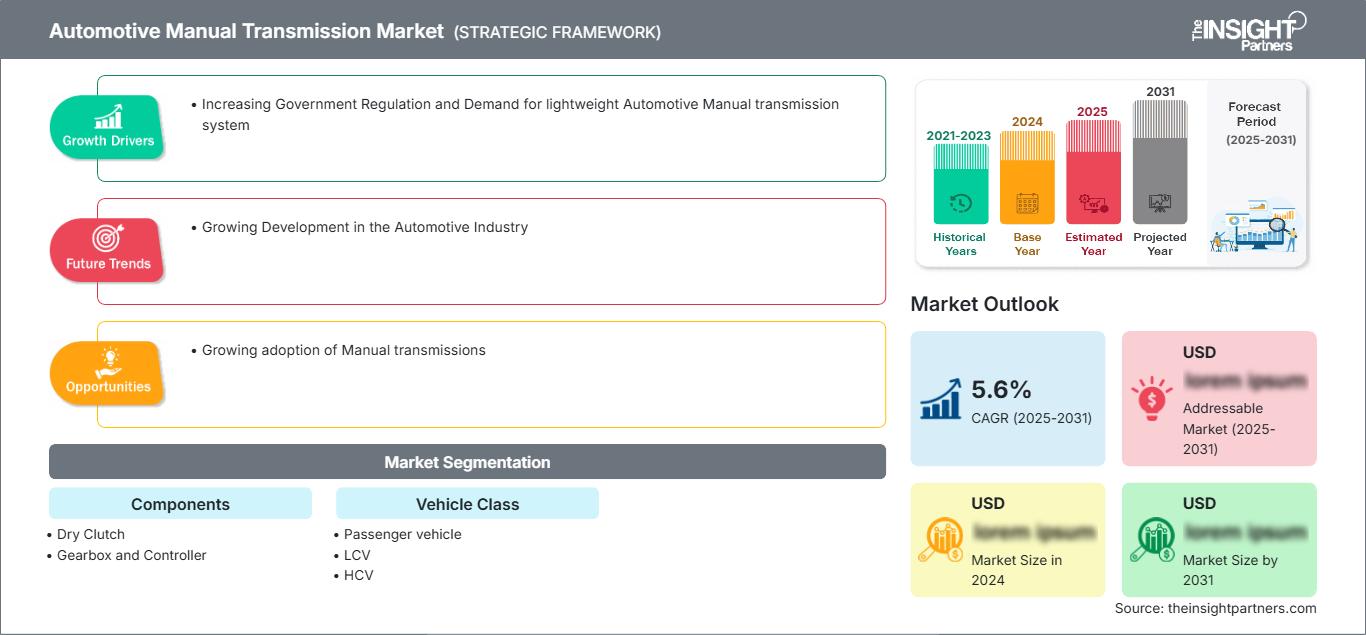
Le marché des transmissions manuelles automobiles devrait passer de 25,18 milliards de dollars US en 2025 à 35,34 milliards de dollars US d'ici 2034, enregistrant un TCAC de 3,84 % entre 2026 et 2034. La demande reste soutenue par des plateformes de véhicules sensibles aux coûts, des architectures mécaniques réparables et des cas d'utilisation de la mobilité commerciale où la durabilité, le contrôle du conducteur et un coût d'acquisition plus faible continuent d'influencer les décisions d'achat.
L'Amérique du Nord conserve une importance constante sur le marché des transmissions manuelles automobiles, portée par une demande ciblée pour les véhicules de performance, les applications utilitaires légères et les flottes de véhicules spécialisés. La région devrait connaître une croissance annuelle composée (TCAC) de 3,1 % à 3,5 % entre 2026 et 2034, soutenue par les gammes de véhicules de loisirs, les applications tout-terrain et les améliorations apportées aux transmissions, optimisant ainsi la gestion du couple et le rendement.
Analyse et perspectives du marché des transmissions manuelles automobiles
- Amérique du Nord : Elle représentait une part estimée à 22-25 % en 2025 et devrait croître à un TCAC de 3,1 à 3,5 % entre 2026 et 2034, soutenue par la demande de camionnettes, de véhicules tout-terrain et de véhicules axés sur la performance.
- États-Unis : Représentaient 78 à 82 % de l’Amérique du Nord en 2025 et devraient croître à un TCAC de 3,0 à 3,4 %, tirés par les modèles destinés aux passionnés et les flottes utilitaires commerciales.
- Europe : Détenait une part estimée entre 24 et 27 % en 2025 et devrait croître à un TCAC de 3,2 à 3,6 %, l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni étant les principaux moteurs de la demande liée à la production.
- Asie-Pacifique : Elle représentait une part de 38 à 42 % en 2025 et devrait croître à un TCAC de 4,1 à 4,6 %, tirée par la production automobile sensible aux coûts en Chine, en Inde, au Japon et en Asie du Sud-Est.
- Segment le plus important : Les véhicules particuliers détenaient 58 à 62 % de parts de marché en 2025, avec un TCAC de 3,5 à 3,9 % en raison de la demande de voitures compactes dans les économies émergentes.
- Segment à forte croissance : les VLC détenaient une part de marché de 22 à 26 % en 2025, avec un TCAC de 4,2 à 4,7 %, car les flottes logistiques du dernier kilomètre et les flottes utilitaires privilégient les groupes motopropulseurs réparables.
- Principales entreprises analysées en détail : ZF Friedrichshafen AG, Continental AG, Magna International Inc., BorgWarner Inc., JTEKT Corporation, American Axle & Manufacturing Holdings, Inc., Eaton Corporation plc, GKN Automotive Limited, Dana Incorporated, AISIN Corporation, JATCO Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La plateforme de base des boîtes de vitesses manuelles a évolué : d’une conception axée sur l’économie, elle est devenue un système de transmission sophistiqué comprenant des synchroniseurs de qualité supérieure, des carters allégés, des systèmes d’embrayage à sec optimisés et une assistance à commande électronique. Si les constructeurs continuent de privilégier les boîtes manuelles sur les marchés des voitures particulières haut de gamme, leur production reste importante lorsque l’accessibilité financière, le type de terrain, la consommation de carburant et la facilité d’entretien influent sur le coût total de possession d’un véhicule.
Les besoins futurs reposeront sur des investissements ciblés plutôt que sur une adoption généralisée. De nouvelles zones géographiques, les camions commerciaux et les voitures de sport garantiront la pertinence de ces technologies, tandis que la réglementation et l'utilisation des transmissions automatiques freineront la croissance des voitures de luxe et des transports urbains. Les fournisseurs capables d'allier efficacité mécanique et compatibilité avec les véhicules hybrides seront mieux positionnés au cours des prochaines années, selon les prévisions du rapport sur le marché des transmissions manuelles automobiles .
Rapport sur le marché des transmissions manuelles automobiles : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 25,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 35,34 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,84% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des transmissions manuelles automobiles
La croissance du marché des boîtes de vitesses manuelles automobiles est portée par la reprise de la production automobile mondiale, l'approvisionnement local en groupes motopropulseurs et la préférence persistante pour des configurations de motorisation économiques. Les boîtes de vitesses manuelles restent très prisées lorsque le coût d'achat, la facilité d'entretien et la fiabilité mécanique priment sur la simplicité d'utilisation. Elles trouvent leur principal débouché auprès des voitures particulières, des véhicules utilitaires, des véhicules destinés au transport rural et des flottes dont le budget est limité par le coût total de possession.
La chaîne d'approvisionnement profitera aux fabricants capables de proposer le système manuel complet comprenant l'embrayage, la boîte de vitesses, l'actionneur et le contrôleur. Les compétences en matière d'usinage d'engrenages, de synchronisation, de carter léger et de résistance à la chaleur deviendront des atouts concurrentiels de plus en plus importants du fait de la réduction de la diversité des plateformes chez les équipementiers.
L'analyse du marché des transmissions manuelles automobiles révèle une base concurrentielle dominée par des entreprises qui concilient la demande de boîtes de vitesses conventionnelles et les investissements dans les transmissions électrifiées. ZF Friedrichshafen AG, Magna International Inc., BorgWarner Inc., Eaton Corporation plc, AISIN Corporation, Dana Incorporated et JATCO Ltd. continuent de se concentrer sur la configuration de leurs gammes de transmissions afin de répondre aux besoins des plateformes de véhicules régionaux, des applications hautes performances et des groupes motopropulseurs commerciaux.
Les investissements restent prudents et axés sur les systèmes modulaires, les produits à faible friction, une capacité de transmission de couple élevée et une bonne compatibilité avec les solutions hybrides légères. Les fournisseurs n'investissent pas uniformément dans les capacités de production de transmissions manuelles ; ils privilégient la préservation des segments de marché les plus rentables tout en réorientant leurs investissements vers les transmissions manuelles automatisées, les motorisations électriques et les unités de commande de transmission, où la demande devrait croître.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des boîtes de vitesses manuelles automobiles : Perspectives stratégiques
Perspectives régionales
marché des transmissions manuelles automobiles en Amérique du Nord
L'Amérique du Nord devrait détenir une part de marché de 22 à 25 % en 2025, avec un taux de croissance annuel composé (TCAC) de 3,1 à 3,5 % entre 2026 et 2034. La demande se concentre sur les véhicules performants, les pick-ups, les modèles tout-terrain et les applications commerciales où la maîtrise du véhicule et sa robustesse sont des critères essentiels. La part de marché des transmissions manuelles est soutenue par l'engouement du marché des pièces détachées et les configurations de véhicules spécifiques.
Les constructeurs automobiles de la région limitent les options de boîte manuelle sur les voitures particulières grand public, mais le maintien de ce type de boîte reste commercialement pertinent. Les flottes commerciales, les auto-écoles et les propriétaires de véhicules de loisirs privilégient toujours les transmissions réparables. Les opportunités pour les fournisseurs sont les plus prometteuses dans les kits d'embrayage, les composants de boîte de vitesses et les systèmes à couple élevé conçus pour des cycles d'utilisation intensifs.
Marché américain des transmissions manuelles automobiles
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 3,0 à 3,4 %. La demande se concentre sur les voitures de tourisme haut de gamme, les utilitaires tout-terrain et les véhicules utilitaires professionnels. Les versions à boîte manuelle sont de plus en plus positionnées comme des finitions spécifiques plutôt que comme des options de base.
La présence de l'entreprise est assurée par des fournisseurs de transmissions, des distributeurs de pièces de rechange et des spécialistes des transmissions pour véhicules utilitaires. Les tendances en matière d'applications incluent la mise à niveau des embrayages à couple élevé, une demande accrue pour l'entretien des boîtes de vitesses et une sélection de manuels d'origine afin de préserver l'image de marque. Le marché américain demeure plus petit que celui de la région Asie-Pacifique, mais il est commercialement significatif car les marges sur les applications spécialisées peuvent être plus importantes.
Marché européen des transmissions manuelles automobiles
L'Europe représentait 24 à 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,2 à 3,6 %. L'Allemagne stimule la demande régionale grâce à son expertise en ingénierie, ses modèles haut de gamme et la concentration de ses fournisseurs. Le Royaume-Uni demeure un acteur important pour les véhicules spéciaux et les pièces de performance après-vente, tandis que la France et l'Italie soutiennent la demande de véhicules compacts et utilitaires légers.
L'Espagne contribue à l'économie mondiale par l'assemblage de véhicules et la production destinée à l'exportation, notamment pour les plateformes compactes et utilitaires. Les politiques d'électrification réduisent progressivement la part des boîtes de vitesses manuelles, mais ces systèmes restent courants sur les modèles thermiques économiques. Les équipementiers européens équilibrent donc leurs programmes de boîtes de vitesses conventionnelles avec des investissements dans les systèmes de transmission automatisés, hybrides et électrifiés.
Marché des transmissions manuelles automobiles de la région Asie-Pacifique
La région Asie-Pacifique détenait entre 38 et 42 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,1 à 4,6 %. La Chine demeure le principal centre de production, tandis que l'Inde génère une forte demande de véhicules particuliers abordables et de flottes de véhicules utilitaires légers. Le Japon et la Corée du Sud contribuent également au marché par la fabrication et l'exportation de composants de précision.
Le soutien politique à la production nationale, au développement du transport routier et aux segments de consommateurs sensibles aux prix soutient la demande. La région bénéficie de réseaux de fournisseurs denses et d'économies d'échelle. Cependant, l'adoption rapide des boîtes de vitesses automatiques pour les voitures particulières urbaines entraînera progressivement un report de la demande vers les véhicules d'entrée de gamme, les véhicules ruraux, les véhicules utilitaires et les véhicules destinés à l'exportation.
Marché des boîtes de vitesses manuelles automobiles au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 3,4 % à 3,8 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande grâce aux flottes commerciales, à la mobilité liée à la construction et aux véhicules utilitaires importés. L'Afrique du Sud demeure le principal centre de production et de services après-vente de la région.
Les transmissions manuelles restent prisées lorsque la facilité de réparation, les performances en terrain accidenté et les faibles coûts d'entretien influencent les décisions d'achat. Les investissements dans les infrastructures et la logistique du secteur énergétique soutiennent la demande de véhicules utilitaires. Cependant, la dépendance aux importations et la production locale limitée de composants restreignent la diversité des fournisseurs par rapport à la région Asie-Pacifique et à l'Europe.
Analyse de segmentation
Composants
Le marché des composants devrait croître à un TCAC de 3,6 % à 4,0 % entre 2026 et 2034. Ce marché est caractérisé par la durabilité de l'embrayage, la précision de la boîte de vitesses et l'intégration du contrôleur. Les fournisseurs améliorent les matériaux de friction, les profils des dents d'engrenage, l'efficacité de la lubrification et les interfaces de commande afin de répondre aux exigences des constructeurs automobiles en matière de passage de vitesses plus fluide et d'intervalles d'entretien plus longs.
- L'embrayage à sec demeure un élément essentiel des transmissions manuelles économiques, offrant une simplicité mécanique, un faible coût d'entretien et une adéquation aux voitures particulières et aux véhicules utilitaires légers fonctionnant sous des charges de couple modérées.
- La boîte de vitesses représente le composant de base en termes de valeur, la demande étant façonnée par l'optimisation du rapport de transmission, la résistance des matériaux, la réduction du bruit et la compatibilité avec les moteurs compacts et les applications diesel à couple élevé.
- Le contrôleur améliore la maniabilité grâce à la coordination électronique, aux diagnostics et à l'intégration avec les systèmes de gestion du moteur, notamment lorsque les plateformes manuelles intègrent un étalonnage axé sur l'efficacité et des fonctionnalités proches de l'hybride.
Classe de véhicule
Le marché des véhicules devrait croître à un TCAC de 3,8 % à 4,2 % entre 2026 et 2034. Les véhicules particuliers dominent le volume, tandis que les VUL affichent une croissance plus rapide grâce au renouvellement des flottes et à la logistique du dernier kilomètre. Les applications des poids lourds restent sélectives, privilégiant la robustesse et le contrôle du conducteur sur les trajets exigeants et pour les opérations commerciales spécialisées.
- La demande de véhicules particuliers repose principalement sur les voitures d'entrée de gamme, les versions pour passionnés et les modèles destinés aux marchés émergents, où le prix d'achat plus bas et la facilité de réparation continuent de primer sur les alternatives automatiques axées sur la commodité.
- L’adoption des VUL est soutenue par les flottes de livraison, la distribution rurale et la mobilité des petites entreprises, où la durabilité, l’efficacité énergétique et les coûts d’entretien réduits sont des facteurs d’achat déterminants.
- La demande en véhicules utilitaires lourds est plus ciblée mais pertinente dans les secteurs de la construction, des mines et des cycles d'utilisation prolongés, où les conducteurs expérimentés apprécient le contrôle direct, la gestion du couple et la robustesse de l'entretien mécanique.
Aperçu des opportunités
|
Composants |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Embrayage à sec |
Haut |
Amélioration de la friction |
Mature |
|
Boîte de vitesse |
Haut |
Optimisation des ratios |
Mature |
|
Contrôleur |
Moyen |
Logique de changement |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des boîtes de vitesses manuelles automobiles
Avantage concurrentiel en matière de coûts pour les véhicules d'entrée de gamme et les véhicules utilitaires
En termes de coûts de fabrication, les systèmes de transmission manuelle restent moins onéreux que de nombreuses alternatives automatiques et demeurent donc essentiels pour les voitures et véhicules utilitaires d'entrée de gamme. Dans un contexte où le financement automobile est un facteur déterminant pour les consommateurs, le coût d'acquisition plus faible peut avoir un impact direct sur la compétitivité des produits. Ce constat justifie la poursuite de la production, par les constructeurs automobiles, de versions manuelles de voitures compactes, de camionnettes et de véhicules utilitaires légers. Il alimente également la demande en kits d'embrayage et en services de réparation de boîtes de vitesses.
Les flottes commerciales privilégient les groupes motopropulseurs réparables
Les gestionnaires de flottes privilégient souvent la disponibilité des véhicules, la prévisibilité des coûts de maintenance et la disponibilité du réseau de réparation aux options de confort avancées. Les boîtes de vitesses manuelles répondent à ces besoins car les mécaniciens peuvent diagnostiquer et entretenir les composants essentiels sans outils de calibration complexes. Les utilisateurs de véhicules utilitaires légers (VUL) et de certains poids lourds (PL) bénéficient d'un contrôle direct du couple, notamment pour la livraison, le BTP, l'agriculture et les terrains accidentés. Ceci génère une demande constante d'embrayages robustes, de trains d'engrenages renforcés et de pièces détachées. À mesure que les réseaux logistiques s'étendent hors des grandes villes, le marché des boîtes de vitesses manuelles conserve toute sa pertinence pour les véhicules qui doivent fonctionner de manière fiable dans des conditions routières et de charge variées.
Contrôle du conducteur dans les applications de performance et hors route
Les consommateurs de véhicules performants et tout-terrain apprécient toujours les boîtes de vitesses manuelles pour leur agrément de conduite, leur précision de passage des rapports et les sensations mécaniques qu'elles procurent. Bien qu'elles s'adressent à un segment plus restreint que celui des véhicules de tourisme, elles permettent de justifier les prix élevés des pièces détachées et des boîtes manuelles à couple élevé. Elles aident les constructeurs automobiles à valoriser leur image de marque grâce à leurs modèles haut de gamme, en proposant des boîtes manuelles, et offrent des avantages aux fournisseurs de pièces détachées grâce à des améliorations telles que l'embrayage, le levier de vitesses et la boîte de vitesses. Ce facteur contribue ainsi à empêcher la domination des boîtes automatiques sur certains marchés de niche.
Tendances futures du marché des boîtes de vitesses manuelles automobiles
Architectures manuelles compatibles hybrides
L'une des tendances majeures du marché des transmissions manuelles automobiles est le développement progressif d'architectures hybrides compatibles avec les boîtes manuelles pour certaines catégories de véhicules. L'électrification élimine le besoin de transmissions conventionnelles, bien que les hybrides légers puissent utiliser des systèmes manuels lorsqu'ils sont optimisés pour la fonction Start/Stop, l'assistance au couple et l'amélioration de la consommation de carburant. Les fournisseurs privilégieront le fonctionnement de l'embrayage, les commandes électroniques et les engrenages sans frottement, permettant ainsi aux constructeurs d'atteindre leurs objectifs d'émissions tout en conservant un système de transmission rentable. Cette technologie devrait rester un produit de niche destiné à de nouveaux marchés et à des véhicules spécifiques.
Ingénierie de l'allègement et de la durabilité des composants
Les futurs programmes relatifs aux transmissions manuelles mettront davantage l'accent sur l'allègement du carter, une meilleure lubrification, des engrenages silencieux et une durabilité accrue de l'embrayage. Les constructeurs automobiles s'efforcent de réduire le poids des véhicules afin de respecter les normes d'émissions et les exigences en matière de consommation de carburant. Par conséquent, l'optimisation des composants de transmission devient de plus en plus cruciale, même pour les conceptions mécaniques traditionnelles. L'utilisation de nouveaux matériaux, des spécifications d'usinage plus rigoureuses et des améliorations de la gestion thermique offriront un avantage concurrentiel aux fournisseurs. Cette approche sera bénéfique aux fabricants de boîtes de vitesses et d'embrayages à sec qui pourront ainsi améliorer leurs performances sans augmenter leurs coûts.
Opportunités du marché des transmissions manuelles automobiles
Extension des services après-vente et des composants de remplacement
Le parc automobile existant à transmission manuelle bénéficiera d'opportunités en matière de remplacement et de remise en état des engrenages, des synchroniseurs, des roulements, des fluides et du diagnostic des calculateurs. Dans les pays économiquement sensibles, l'utilisation prolongée des véhicules incitera les conducteurs à privilégier les réparations plutôt que l'achat de véhicules neufs. Les distributeurs et les fournisseurs pourront ainsi accroître leurs marges en proposant des kits, des informations de montage précises et une livraison rapide pour les modèles les plus demandés. Ce potentiel est particulièrement important dans des pays comme l'Inde, l'Asie du Sud-Est, l'Amérique latine, l'Afrique du Sud et certains pays d'Europe de l'Est.
Production localisée pour les plateformes de véhicules émergentes
Les plateformes automobiles des marchés émergents offrent la possibilité d'une production locale de boîtes de vitesses manuelles et de leurs composants. Pour les constructeurs automobiles, la fabrication locale de boîtes de vitesses, d'embrayages et de mécanismes permet de réduire les coûts et de renforcer la sécurité de la chaîne d'approvisionnement. Cette production locale facilitera l'adaptation rapide aux conditions routières et aux spécificités des moteurs, ainsi que la satisfaction des besoins des flottes. Les fournisseurs alliant expertise en production mondiale et maîtrise des coûts seront en mesure de remporter des contrats à long terme. Cette approche sera particulièrement intéressante là où les voitures particulières deviennent abordables, où les PME bénéficient d'une logistique performante et où le gouvernement encourage la production locale.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -