
Mercado de transmisiones manuales automotrices: tamaño, tendencias y previsiones 2034
Tamaño y pronóstico del mercado de transmisiones manuales para automóviles (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componentes (embrague seco, caja de cambios y controlador); y clase de vehículo (vehículo de pasajeros, LCV, HCV) y geografía.
- Estado : Datos publicados
- Código de informe : TIPTE100000604
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 11, 2026


Tamaño del mercado en 2025
US$ 25,18 millones
Valor del año base
Pronóstico para 2034
US$ 35,34 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
3,84 %
Índice de crecimiento
Mercado potencial
US$ 274,90 millones
(2026-2034)
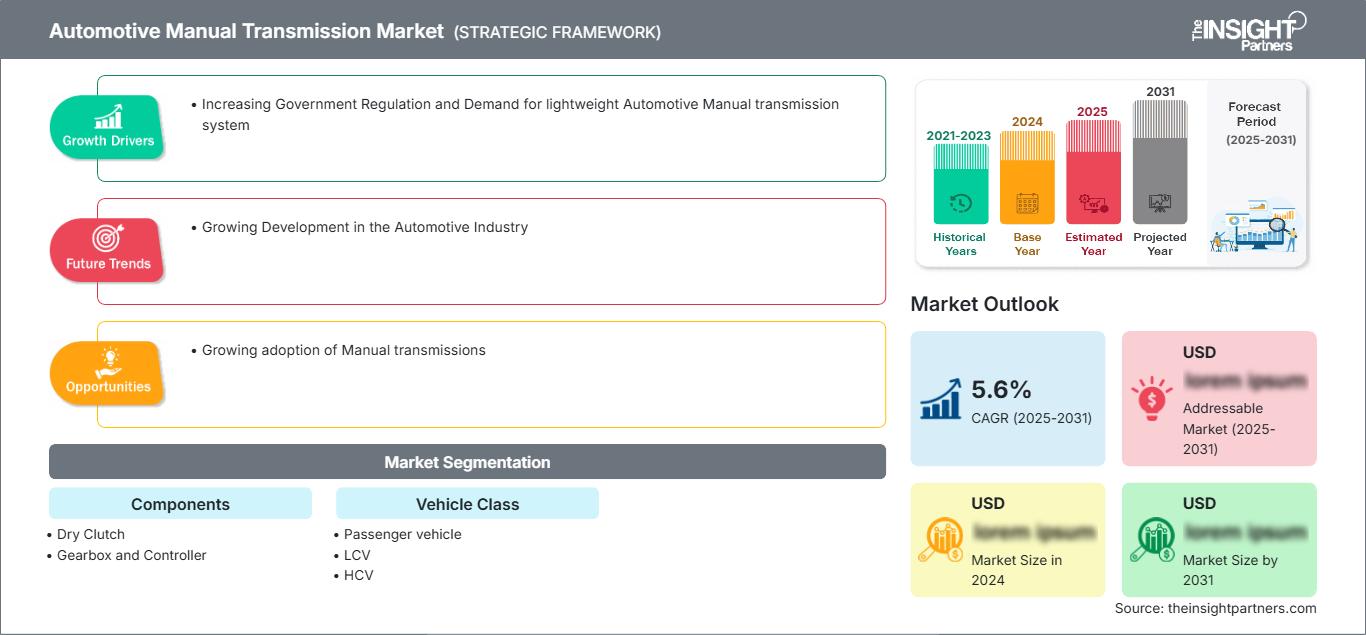
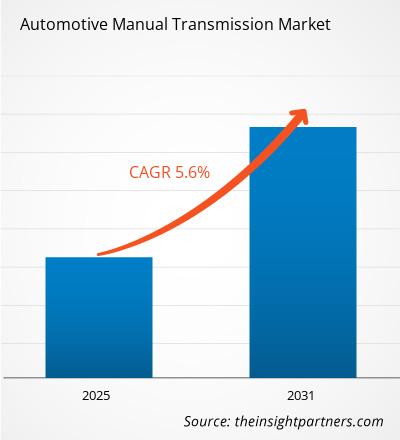
Se prevé que el mercado de transmisiones manuales para automóviles crezca de 25.180 millones de dólares en 2025 a 35.340 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 3,84 % durante el período 2026-2034. La demanda se mantiene respaldada por plataformas de vehículos sensibles al costo, arquitecturas mecánicas reparables y casos de uso de movilidad comercial donde la durabilidad, el control del conductor y un menor costo de adquisición siguen influyendo en las decisiones de compra.
América del Norte mantiene una relevancia constante en el mercado de transmisiones manuales para automóviles, ya que los vehículos de alto rendimiento, las aplicaciones comerciales ligeras y las flotas profesionales mantienen una demanda selectiva. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,1 % al 3,5 % durante el período 2026-2034, impulsada por las líneas de vehículos para entusiastas, las aplicaciones todoterreno y las mejoras en las transmisiones que optimizan el manejo del par motor y la eficiencia.
Análisis y perspectivas del mercado de transmisiones manuales para automóviles
- América del Norte: Representó una participación estimada del 22-25% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,1-3,5% entre 2026 y 2034, impulsada por la demanda de camionetas, vehículos todoterreno y vehículos de alto rendimiento.
- EE. UU.: Representaba entre el 78 % y el 82 % de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,0 % al 3,4 %, impulsada por los modelos para aficionados y las flotas comerciales de vehículos utilitarios.
- Europa: Se estima que representará entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,6 %, con Alemania, Francia, Italia, España y el Reino Unido liderando la demanda vinculada a la producción.
- Asia Pacífico: Representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,6 %, impulsada por la producción de vehículos en China, India, Japón y el sudeste asiático, sectores sensibles a los costes.
- Segmento más grande: Los vehículos de pasajeros representaron entre el 58 % y el 62 % de la cuota de mercado en 2025, con un crecimiento anual compuesto del 3,5 % al 3,9 % debido a la demanda de automóviles compactos en las economías emergentes.
- Segmento de alto crecimiento: Los vehículos comerciales ligeros (LCV) representaron entre el 22 % y el 26 % de la cuota de mercado en 2025, con un crecimiento anual compuesto del 4,2 % al 4,7 %, a medida que la logística de última milla y las flotas de servicios públicos priorizan los sistemas de transmisión reparables.
- Empresas clave analizadas en detalle: ZF Friedrichshafen AG, Continental AG, Magna International Inc., BorgWarner Inc., JTEKT Corporation, American Axle & Manufacturing Holdings, Inc., Eaton Corporation plc, GKN Automotive Limited, Dana Incorporated, AISIN Corporation, JATCO Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La plataforma básica de las transmisiones manuales ha evolucionado desde un diseño de caja de cambios económico hasta un sofisticado sistema de transmisión que incluye sincronizadores superiores, carcasas de menor peso, sistemas de embrague en seco óptimos y asistencia controlada electrónicamente. Si bien los fabricantes siguen justificando las transmisiones manuales en los mercados de automóviles de pasajeros más avanzados, aún se produce una cantidad significativa de ellas cuando la asequibilidad, el terreno, el consumo de combustible y la facilidad de mantenimiento influyen considerablemente en el costo total de propiedad del vehículo.
Las necesidades futuras dependerán de inversiones específicas en lugar de una adopción generalizada. Las nuevas regiones geográficas, los camiones comerciales y los automóviles de alto rendimiento garantizarán su relevancia, mientras que la regulación y el uso de transmisiones automáticas limitarán el crecimiento en los automóviles de lujo y el transporte urbano. Los proveedores capaces de combinar la eficiencia mecánica con un diseño compatible con sistemas híbridos estarán mejor posicionados durante los próximos años, según el informe del mercado de transmisiones manuales para automóviles .
Alcance del informe de mercado de transmisiones manuales para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 25.180 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 35.340 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 3,84% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de transmisiones manuales para automóviles
El crecimiento del mercado de transmisiones manuales para automóviles se ve impulsado por la recuperación de la producción mundial de vehículos, el abastecimiento local de sistemas de transmisión y la continua preferencia por configuraciones de tren motriz de bajo costo. Las cajas de cambios manuales siguen siendo muy atractivas en aquellos casos donde el costo de compra, el mantenimiento y la fiabilidad mecánica priman sobre la facilidad de uso. Su mayor mercado se encuentra en automóviles básicos, vehículos utilitarios, transporte rural y flotas cuyos presupuestos están condicionados por las limitaciones del costo total de propiedad.
La cadena de suministro se beneficiará de los fabricantes que puedan ofrecer el sistema manual completo, que incluye el embrague, la caja de cambios, el actuador y el controlador. Las capacidades de mecanizado de engranajes, sincronización, carcasa ligera y resistencia al calor se convertirán cada vez más en ventajas competitivas debido a la reducción de la variedad de plataformas en los fabricantes de equipos originales (OEM).
El análisis del mercado de transmisiones manuales para automóviles indica una base competitiva liderada por empresas que equilibran la demanda de cajas de cambios convencionales con la inversión en sistemas de propulsión electrificados. ZF Friedrichshafen AG, Magna International Inc., BorgWarner Inc., Eaton Corporation plc, AISIN Corporation, Dana Incorporated y JATCO Ltd. siguen centradas en configurar sus carteras de sistemas de propulsión para adaptarlas a las plataformas de vehículos regionales, las aplicaciones de alto rendimiento y los sistemas de propulsión comerciales.
La inversión sigue siendo prudente, centrándose en sistemas modulares, productos de baja fricción, alta capacidad de transmisión de par y compatibilidad con soluciones híbridas ligeras. Los proveedores no invierten de forma equitativa en la capacidad de transmisión manual; por el contrario, protegen segmentos de mercado lucrativos mientras destinan fondos a transmisiones manuales automatizadas, accionamientos eléctricos y unidades de control de transmisión, donde se prevé una mayor demanda en el futuro.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de transmisiones manuales para automóviles: Perspectivas estratégicas
Perspectivas regionales
Mercado de transmisiones manuales para automóviles en Norteamérica
Se estima que Norteamérica tendrá una cuota de mercado del 22-25% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 3,1-3,5% entre 2026 y 2034. La demanda se concentra en vehículos de alto rendimiento, camionetas pickup, modelos todoterreno y aplicaciones comerciales donde se valoran el control del conductor y la durabilidad. La cuota de mercado de las transmisiones manuales para automóviles se ve impulsada por el interés del mercado de repuestos y las configuraciones especiales de vehículos.
Los fabricantes de equipos originales (OEM) de la región están limitando las opciones de transmisión manual en los turismos convencionales, pero la retención de clientes en nichos de mercado sigue siendo relevante. Las flotas comerciales, las autoescuelas y los propietarios de vehículos recreativos continúan prefiriendo los sistemas de transmisión reparables. Las oportunidades para los proveedores son más sólidas en los kits de embrague, los componentes de la caja de cambios y los sistemas de alto par que soportan ciclos de funcionamiento más exigentes.
Mercado estadounidense de transmisiones manuales para automóviles
Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,0 % al 3,4 %. La demanda se concentra en turismos para entusiastas, vehículos utilitarios todoterreno y vehículos para uso profesional. Las versiones con transmisión manual se posicionan cada vez más como versiones especiales en lugar de la opción estándar para el mercado masivo.
La presencia de la empresa se ve respaldada por proveedores de transmisiones, distribuidores de repuestos y especialistas en sistemas de transmisión comerciales. Las tendencias de aplicación incluyen mejoras en embragues de alto torque, una mayor demanda de mantenimiento de cajas de cambios y ofertas selectas de transmisiones manuales de fabricantes de equipos originales (OEM) para preservar el compromiso con la marca. El mercado estadounidense sigue siendo más pequeño que el de Asia Pacífico, pero comercialmente significativo, ya que los márgenes en aplicaciones especializadas pueden ser mayores.
Mercado europeo de transmisiones manuales para automóviles
Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,2 % al 3,6 %. Alemania lidera la demanda regional gracias a su capacidad de ingeniería, sus modelos de alto rendimiento y la concentración de proveedores. El Reino Unido sigue siendo relevante para vehículos especializados y aplicaciones de alto rendimiento en el mercado de repuestos, mientras que Francia e Italia respaldan la demanda de vehículos compactos y vehículos comerciales ligeros.
España contribuye mediante el ensamblaje de vehículos y la fabricación orientada a la exportación, especialmente en plataformas compactas y utilitarias. Las políticas de electrificación están reduciendo gradualmente la penetración de las transmisiones manuales, aunque estas siguen siendo comunes en los modelos con motor de combustión interna, donde el coste es un factor determinante. Por ello, los proveedores europeos están buscando un equilibrio entre los programas de cajas de cambios convencionales y la inversión en sistemas de transmisión automatizados, híbridos y electrificados.
Mercado de transmisiones manuales para automóviles en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,1 % al 4,6 %. China sigue siendo la principal base de producción, mientras que India ofrece una fuerte demanda de vehículos de pasajeros asequibles y flotas comerciales ligeras. Japón y Corea del Sur contribuyen mediante la fabricación de componentes de precisión y las exportaciones.
El apoyo político a la manufactura nacional, la expansión de la logística vial y los segmentos de consumidores sensibles al precio mantienen la demanda. La región se beneficia de densas redes de proveedores y ventajas de costos basadas en la economía de escala. Sin embargo, la rápida adopción de la transmisión automática en los automóviles urbanos desplazará gradualmente la demanda de vehículos con transmisión manual hacia las categorías de vehículos de gama básica, rurales, comerciales y orientados a la exportación.
Mercado de transmisiones manuales para automóviles en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 3,8 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda mediante flotas comerciales, movilidad relacionada con la construcción y vehículos utilitarios importados. Sudáfrica sigue siendo el principal centro de fabricación y posventa de la región.
Las transmisiones manuales siguen siendo atractivas cuando la facilidad de reparación, el rendimiento en terrenos difíciles y los menores costos de mantenimiento influyen en la decisión de compra. Las inversiones en infraestructura y la logística del sector energético impulsan la demanda de vehículos comerciales. Sin embargo, la dependencia de las importaciones y la limitada fabricación local de componentes restringen la oferta de proveedores en comparación con Asia Pacífico y Europa.
Análisis de segmentación
Componentes
Se prevé que el mercado de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,0 % durante el periodo 2026-2034. El alcance del mercado de transmisiones manuales para automóviles, en lo que respecta a componentes, se define por la durabilidad del embrague, la precisión de la caja de cambios y la integración del controlador. Los proveedores están mejorando los materiales de fricción, los perfiles de los dientes de los engranajes, la eficiencia de la lubricación y las interfaces de control para cumplir con los requisitos de los fabricantes de equipos originales (OEM) en cuanto a cambios más suaves y mayores intervalos de servicio.
- El embrague en seco sigue siendo fundamental para los sistemas de transmisión manual rentables, ya que ofrece simplicidad mecánica, bajos costes de mantenimiento y es adecuado para turismos y vehículos comerciales ligeros que operan bajo cargas de par moderadas.
- La caja de cambios representa el componente de valor fundamental, cuya demanda está determinada por la optimización de la relación de transmisión, la resistencia del material, la reducción del ruido y la compatibilidad con motores compactos y aplicaciones diésel de mayor par.
- El controlador mejora la facilidad de conducción mediante la coordinación electrónica, el diagnóstico y la integración con los sistemas de gestión del motor, especialmente en plataformas manuales que incorporan calibración centrada en la eficiencia y funciones relacionadas con los sistemas híbridos.
Clase de vehículo
Se prevé que la categoría de vehículos crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,2 % durante el período 2026-2034. Los vehículos de pasajeros lideran el volumen, mientras que los vehículos comerciales ligeros (VCL) experimentan un crecimiento más rápido debido a la renovación de flotas y la logística de última milla. Las aplicaciones de los vehículos comerciales pesados (VCP) siguen siendo selectivas, priorizando la durabilidad y el control del conductor en rutas exigentes y operaciones comerciales especializadas.
- La demanda de vehículos de pasajeros se centra en los coches de gama básica, las variantes para entusiastas y los modelos de mercados emergentes, donde el menor precio de compra y la facilidad de reparación siguen teniendo más peso que las alternativas automáticas orientadas a la comodidad.
- La adopción de vehículos comerciales ligeros (LCV) está respaldada por flotas de reparto, distribución rural y movilidad de pequeñas empresas, donde la durabilidad, la eficiencia en el consumo de combustible y los menores gastos de mantenimiento son factores decisivos en la adquisición.
- La demanda de vehículos comerciales pesados es más reducida, pero relevante en la construcción, la minería y los ciclos de trabajo prolongados, donde los conductores experimentados valoran el control directo, la gestión del par motor y la robustez en el mantenimiento mecánico.
Resumen de la oportunidad
|
Componentes |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Embrague seco |
Alto |
Actualización de fricción |
Maduro |
|
Caja de cambios |
Alto |
Optimización de la relación |
Maduro |
|
Controlador |
Medio |
Lógica de cambio |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de transmisiones manuales para automóviles.
Ventaja de costos en vehículos de gama básica y utilitarios
En términos de costo de fabricación, los sistemas de transmisión manual siguen siendo menos costosos que muchas alternativas automáticas, por lo que continúan siendo cruciales para los automóviles de consumo de gama baja y los vehículos utilitarios. En sectores donde los consumidores son particularmente sensibles a la financiación de automóviles, el menor costo de adquisición puede tener un efecto directo en la competitividad del producto. Este razonamiento es relevante para que los fabricantes de equipos originales (OEM) continúen produciendo versiones manuales de automóviles compactos, camionetas ligeras y modelos de movilidad rural. También impulsa la demanda de kits de embrague y servicios de reparación de cajas de cambios en el mercado de repuestos.
Las flotas comerciales dan preferencia a los sistemas de transmisión reparables.
Los operadores de flotas suelen priorizar el tiempo de actividad, la previsibilidad de los costes de mantenimiento y la disponibilidad de la red de reparación por encima de las funciones de confort avanzadas. Las cajas de cambios manuales satisfacen estas necesidades, ya que los mecánicos pueden diagnosticar y reparar los componentes principales sin necesidad de herramientas de calibración complejas. Los usuarios de vehículos comerciales ligeros (LCV) y algunos vehículos comerciales pesados (HCV) se benefician del control directo del par motor, especialmente en aplicaciones de reparto, construcción, agricultura y terrenos irregulares. Esto genera una demanda constante de embragues duraderos, engranajes reforzados y piezas de repuesto. A medida que las redes logísticas se expanden fuera de las grandes ciudades, el mercado de transmisiones manuales para automóviles conserva su valor práctico en vehículos que deben operar de forma fiable en condiciones mixtas de carretera y carga.
Control del conductor en aplicaciones de alto rendimiento y todoterreno.
Los consumidores de vehículos todoterreno y de alto rendimiento aún encuentran útiles las transmisiones manuales debido a su capacidad de interacción, la precisión en el cambio de marchas y la sensación mecánica que ofrecen. Si bien atraen a un segmento menor que el de los vehículos de pasajeros, contribuyen a que los precios de las piezas especializadas y las transmisiones manuales de alto torque sean más accesibles. Esto ayuda a los fabricantes de automóviles a promover la imagen de marca a través de sus modelos especializados, ofreciendo transmisiones manuales y beneficios a los proveedores de repuestos mediante mejoras en el embrague, las palancas de cambio y las marchas. Este factor es clave para evitar que el mercado de las transmisiones automáticas domine el sector gracias a su influencia en nichos de mercado específicos.
Tendencias futuras del mercado de transmisiones manuales para automóviles
Arquitecturas manuales compatibles con sistemas híbridos
Una de las tendencias más importantes del mercado de transmisiones manuales para automóviles es el desarrollo gradual de arquitecturas híbridas compatibles con transmisiones manuales para determinadas categorías de vehículos. La electrificación elimina la necesidad de transmisiones convencionales, aunque los híbridos ligeros pueden emplear sistemas manuales cuando se ajustan para la función de arranque/parada, la asistencia de par y la mejora del consumo de combustible. Los proveedores se centrarán en el funcionamiento del embrague, los controles electrónicos y los conjuntos de engranajes sin fricción que permitan al fabricante cumplir con sus objetivos de emisiones sin desechar el sistema de transmisión, que resulta rentable. Se prevé que esta tecnología siga siendo un producto de nicho dirigido a nuevos mercados y vehículos especializados.
Ingeniería de aligeramiento y durabilidad de componentes
Los futuros programas de transmisiones manuales se centrarán en carcasas ligeras, mejor lubricación, engranajes silenciosos y mayor durabilidad del embrague. Los fabricantes de vehículos trabajan para reducir el peso de los mismos y así cumplir con las normativas de emisiones y los requisitos de eficiencia de combustible. Por consiguiente, la optimización de los componentes de la transmisión se vuelve cada vez más crucial, incluso para los diseños mecánicos tradicionales. El uso de nuevos materiales, especificaciones de mecanizado más estrictas y mejoras en la gestión térmica proporcionarán una ventaja competitiva a los proveedores. Este enfoque será útil para aquellos fabricantes de cajas de cambios y embragues secos que puedan aumentar su rendimiento sin incrementar los costes.
Oportunidades de mercado para transmisiones manuales en automóviles
Ampliación del servicio posventa y de los componentes de repuesto.
Se presentarán oportunidades para la base instalada actual de automóviles con transmisión manual en lo que respecta a la sustitución, reconstrucción de engranajes, sincronizadores, cojinetes, fluidos y diagnóstico del controlador. El uso prolongado de automóviles en países con economías sensibles implica que los conductores opten por reparaciones en lugar de comprar vehículos nuevos. Los distribuidores y proveedores tienen la oportunidad de aumentar su margen de beneficio mediante el suministro de kits, información precisa sobre la instalación y entregas rápidas para los modelos más populares. Esta oportunidad es particularmente fuerte en países como India, el sudeste asiático, Latinoamérica, Sudáfrica y algunos países de Europa del Este.
Producción localizada para plataformas de vehículos emergentes
Las plataformas de automóviles de mercados emergentes crean el potencial para la fabricación local de transmisiones manuales y sus componentes. Para los fabricantes de equipos originales (OEM), contar con la fabricación local de cajas de cambios, embragues y maquinaria representa una ventaja, ya que reduce los costos y mejora la seguridad de la cadena de suministro. La fabricación local facilitará una rápida adaptación a las condiciones de la carretera y a los motores, además de satisfacer las necesidades de las flotas. Los proveedores que combinen experiencia en fabricación global con eficiencia de costos podrán obtener contratos a largo plazo. Esto resultará especialmente atractivo en mercados donde los automóviles de pasajeros sean más asequibles, donde las pequeñas empresas cuenten con una logística eficiente y donde existan incentivos gubernamentales para la fabricación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -