
自動車マニュアルトランスミッション市場:動向・需要・予測 2034
自動車用マニュアルトランスミッション市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(乾式クラッチ、ギアボックス、コントローラー)、車両クラス別(乗用車、小型商用車、大型商用車)、および地域別
- ステータス : 公開されたデータ
- レポートコード : TIPTE100000604
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 11, 2026


2025年の市場規模
251億8000 万米ドル
基準年値
2034年の予測
353億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.84 %
成長率
対象市場
2,749 億米ドル
(2026年~2034年)
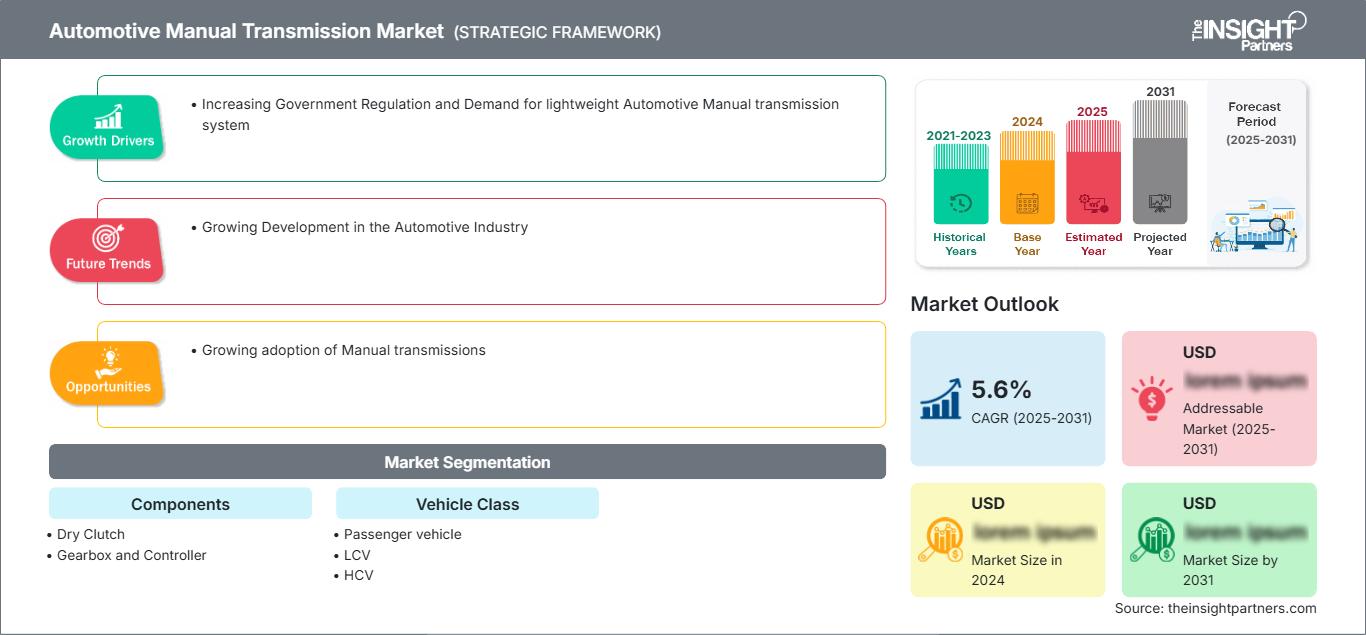
自動車用マニュアルトランスミッション市場は、2025年の251億8000万米ドルから2034年には353億4000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は3.84%となる見込みです。需要は、コスト重視の車両プラットフォーム、修理可能な機械構造、そして耐久性、ドライバーによる制御性、低い取得コストが購入決定に影響を与え続ける商用モビリティの用途によって支えられています。
北米は、高性能車、小型商用車、業務用車両などからの需要が継続的にあるため、自動車用マニュアルトランスミッション市場において安定した存在感を示しています。同地域は、エンスージアスト向け車両、オフロード用途、トルク処理能力と効率性を向上させるトランスミッションのアップグレードなどに支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.5%で成長すると予測されています。
自動車用マニュアルトランスミッション市場の評価と洞察
- 北米:2025年には推定22~25%のシェアを占め、ピックアップトラック、オフロード車、高性能車の需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.1~3.5%で成長すると予測されている。
- 米国:2025年には北米の78~82%を占め、愛好家向けモデルと商用ユーティリティ車両群に牽引され、年平均成長率(CAGR)3.0~3.4%で成長すると予測されている。
- 欧州:2025年には推定24~27%のシェアを占め、年平均成長率(CAGR)3.2~3.6%で成長すると予測されており、ドイツ、フランス、イタリア、スペイン、英国が生産連動型需要を牽引する。
- アジア太平洋地域:2025年には38~42%のシェアを占め、中国、インド、日本、東南アジアにおけるコスト重視の自動車生産に牽引され、年平均成長率(CAGR)4.1~4.6%で成長すると予測されている。
- 最大のセグメント:乗用車は、新興国における小型車の需要により、2025年には市場シェアの58~62%を占め、年平均成長率(CAGR)は3.5~3.9%になると予測されている。
- 高成長セグメント:LCVは2025年に22~26%の市場シェアを占め、ラストマイル物流や公共事業用車両が修理可能な駆動系を優先するにつれて、年平均成長率(CAGR)は4.2~4.7%で成長する。
- 詳細に分析された主要企業:ZF Friedrichshafen AG、Continental AG、Magna International Inc.、BorgWarner Inc.、JTEKT Corporation、American Axle & Manufacturing Holdings, Inc.、Eaton Corporation plc、GKN Automotive Limited、Dana Incorporated、AISIN Corporation、JATCO Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
マニュアルトランスミッションの基本プラットフォームは、経済性を重視したギアボックス設計から、優れたシンクロナイザー、軽量化されたケーシング、最適な乾式クラッチシステム、電子制御アシストなどを備えた洗練されたドライブトレインシステムへと進化を遂げました。先進的な乗用車市場において、メーカー各社はマニュアルトランスミッションの正当性を主張し続けていますが、価格、地形、燃費、メンテナンス性などが車両所有コスト全体において重要な役割を果たす場面では、依然として相当数の生産が行われています。
将来のニーズは、広範な普及ではなく、的を絞った投資に依存することになるでしょう。新たな地域、商用トラック、高性能車は関連性を確保する一方、規制と自動変速機の使用は、高級車と都市交通の成長を抑制するでしょう。機械効率とハイブリッド対応パッケージングを両立できるサプライヤーは、自動車マニュアルトランスミッション市場レポートの予測期間を通じてより有利な立場に立つでしょう。
自動車マニュアルトランスミッション市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 251億8000万米ドル |
| 2034年までの市場規模 | 353億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.84% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用マニュアルトランスミッション市場分析
自動車のマニュアルトランスミッション市場の成長は、世界的な自動車生産の回復、パワートレインの現地調達、そして低コストのパワートレイン構成への継続的な嗜好によって支えられています。マニュアルトランスミッションは、使いやすさよりも購入コスト、メンテナンス性、機械的な予測可能性が優先されるあらゆる場面で、依然として高い魅力を放っています。その最大の市場は、ベーシックカー、実用車、地方の輸送ニーズ、そして総所有コストの制約によって予算が左右されるフリート車両です。
サプライチェーンの最適化により、クラッチ、ギアボックス、アクチュエータ、コントローラを含む完全なマニュアルシステムを提供できるメーカーは恩恵を受けるだろう。OEMにおけるプラットフォームの多様性が減少するにつれ、ギア加工、同期、軽量ハウジング、耐熱性といった能力は、ますます競争上の優位性となるだろう。
自動車用マニュアルトランスミッション市場の分析によると、従来型ギアボックスの需要と電動ドライブトレインへの投資のバランスを取る企業が主導する競争的な市場環境が広がっている。ZFフリードリヒスハーフェンAG、マグナ・インターナショナル、ボルグワーナー、イートン・コーポレーション、アイシン株式会社、ダナ・インコーポレーテッド、およびJATCO Ltd.は、地域向け車両プラットフォーム、高性能アプリケーション、および商用パワートレインに適合するドライブトレイン製品群の構成に引き続き注力している。
投資の重点は、モジュール式システム、低摩擦製品、高トルク伝達能力、マイルドハイブリッドソリューションとの連携性といった、慎重な分野に引き続き置かれている。サプライヤーはマニュアルトランスミッションの生産能力に均等に投資しているわけではなく、むしろ収益性の高い市場セグメントを確保しつつ、将来的に需要が高まると見込まれる自動マニュアルトランスミッション、電動ドライブ、トランスミッション制御ユニットに資金を振り向けている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用マニュアルトランスミッション市場:戦略的洞察
地域別分析
北米自動車マニュアルトランスミッション市場
北米は2025年には22~25%の市場シェアを占めると予測されており、2026~2034年の年平均成長率(CAGR)は3.1~3.5%と見込まれています。需要は、運転操作性と耐久性が重視される高性能車、ピックアップトラック、オフロード車、商用車に集中しています。自動車用マニュアルトランスミッションの市場シェアは、アフターマーケットの熱狂と特殊車両構成によって支えられています。
この地域の自動車メーカーは、主流の乗用車におけるマニュアルトランスミッションの選択肢を制限しているものの、ニッチ市場の維持は依然として商業的に重要である。商用車、自動車教習所、レクリエーション用車両の所有者は、修理可能な駆動系を引き続き好んでいる。サプライヤーにとって最も有望な分野は、クラッチキット、ギアボックス部品、そして高負荷運転サイクルに対応する高トルクシステムである。
米国自動車マニュアルトランスミッション市場
米国は2025年の北米市場の78~82%を占め、年平均成長率(CAGR)は3.0~3.4%と予測されている。需要は、エンスージアスト向け乗用車、オフロードユーティリティ車、および業務用車両に集中している。マニュアルトランスミッション仕様は、量産モデルの標準装備というよりは、特別なグレードとして位置づけられる傾向が強まっている。
当社の事業展開は、トランスミッションサプライヤー、アフターマーケット販売代理店、商用ドライブトレイン専門業者によって支えられています。アプリケーションのトレンドとしては、高トルククラッチのアップグレード、ギアボックス整備の需要増加、ブランドエンゲージメント維持のためのOEM向けマニュアルトランスミッション製品の選定などが挙げられます。米国市場はアジア太平洋地域に比べて規模は小さいものの、特殊用途における利益率が高いことから、商業的に重要な市場となっています。
欧州自動車マニュアルトランスミッション市場
欧州は2025年には24~27%のシェアを占め、年平均成長率(CAGR)は3.2~3.6%で成長すると予測されている。ドイツは、高い技術力、高性能モデル、そしてサプライヤーの集中度によって、地域需要を牽引している。英国は特殊車両やアフターマーケット向け高性能車の需要において依然として重要な位置を占めており、フランスとイタリアは小型車および小型商用車の需要を支えている。
スペインは、特に小型車や商用車向けプラットフォームにおいて、車両組立や輸出関連製造を通じて貢献している。電動化政策によりマニュアルトランスミッションの普及率は徐々に低下しているものの、コスト重視の内燃機関車モデルでは依然としてマニュアルシステムが主流となっている。そのため、欧州のサプライヤーは、従来のギアボックスプログラムと、自動変速機、ハイブリッド対応、電動駆動系システムへの投資とのバランスを取ろうとしている。
アジア太平洋地域の自動車マニュアルトランスミッション市場
アジア太平洋地域は2025年に38~42%のシェアを占め、年平均成長率(CAGR)は4.1~4.6%と予測されている。中国は依然として最大の生産拠点であり、インドは手頃な価格の乗用車と小型商用車に対する強い需要を提供している。日本と韓国は精密部品の製造と輸出を通じて貢献している。
国内製造業への政策支援、道路物流の拡大、そして価格に敏感な消費者層が需要を支えている。この地域は、密集したサプライヤーネットワークと規模の経済によるコスト優位性から恩恵を受けている。しかし、都市部の乗用車におけるオートマチックトランスミッションの急速な普及により、マニュアルトランスミッションの需要は徐々にエントリーレベル、農村部、商用車、輸出向け車両カテゴリーへとシフトしていくと予想される。
中東・アフリカの自動車マニュアルトランスミッション市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.8%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、商用車、建設関連のモビリティ、輸入ユーティリティビークルを通じて需要を支えている。南アフリカは、引き続き同地域における主要な製造・アフターマーケット拠点となっている。
修理の容易さ、悪路走破性、そして低いメンテナンスコストが所有決定に影響を与える場面では、マニュアルトランスミッションは依然として魅力的な選択肢となっている。インフラ投資とエネルギー分野の物流が商用車の需要を支えている。しかしながら、輸入依存と国内部品製造の限界が、アジア太平洋地域やヨーロッパと比較してサプライヤーの層の厚さを制限している。
セグメンテーション分析
コンポーネント
部品市場は、2026年から2034年にかけて年平均成長率(CAGR)3.6~4.0%で成長すると予測されています。自動車用マニュアルトランスミッション市場の部品範囲は、クラッチの耐久性、ギアボックスの精度、およびコントローラーの統合によって決まります。サプライヤーは、よりスムーズなシフトとより長いサービス間隔を実現するというOEMの要求を満たすため、摩擦材、ギア歯形、潤滑効率、および制御インターフェースの改良に取り組んでいます。
- 乾式クラッチは、コスト効率の高いマニュアル駆動系において依然として中心的な役割を果たしており、機械的な構造の簡素さ、低い整備コスト、そして中程度のトルク負荷で走行する乗用車や小型商用車への適合性といった利点を提供している。
- ギアボックスは中核となる価値部品であり、その需要はギア比の最適化、材料強度、騒音低減、小型エンジンや高トルクディーゼルエンジンとの互換性によって形成される。
- コントローラーは、電子的な協調、診断、およびエンジン管理システムとの統合を通じて、運転性の向上をサポートします。特に、マニュアルトランスミッション搭載車に効率重視のキャリブレーションやハイブリッド関連機能が組み込まれている場合に効果的です。
車両クラス
車両クラス別では、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.2%で成長すると予測されています。乗用車が販売台数を牽引する一方、小型商用車(LCV)は車両更新やラストマイル物流により、より速い成長が見込まれます。大型商用車(HCV)の用途は依然として限定的で、過酷なルートや特殊な商業業務における耐久性とドライバー制御が重視されます。
- 乗用車の需要は、エントリーレベルの車、愛好家向けのモデル、新興市場向けモデルに集中しており、これらの分野では、購入価格の安さと修理の容易さが、利便性を重視したオートマチック車よりも依然として優位に立っている。
- 小型商用車(LCV)の導入は、配送車両、地方での流通、中小企業の移動といった分野で支持されており、これらの分野では耐久性、燃費効率、メンテナンス費用の低さが決定的な調達要因となっている。
- 大型商用車の需要は限定的ではあるものの、建設業、鉱業、および長時間の運転サイクルにおいて重要であり、経験豊富なドライバーは直接的な制御、トルク管理、および堅牢な機械的整備性を重視する。
機会の概要
|
コンポーネント |
収益貢献 |
トレンドタグ |
導入段階 |
|
ドライクラッチ |
高い |
摩擦アップグレード |
成熟した |
|
ギアボックス |
高い |
比率最適化 |
成熟した |
|
コントローラ |
中くらい |
シフトロジック |
スケーリング |
自動車用マニュアルトランスミッション市場の成長要因と影響分析
エントリーレベル車両およびユーティリティ車両におけるコスト優位性
製造コストの面では、マニュアルトランスミッションシステムは依然として多くのオートマチックトランスミッションよりも安価であり、そのため低価格帯の乗用車や商用車にとって不可欠な存在であり続けている。消費者が自動車ローンに特に敏感な場合、購入コストの低さは製品の競争力に直接的な影響を与える可能性がある。この理由から、自動車メーカーは小型車、小型トラック、地方向け車両のマニュアル仕様を引き続き生産するに値する。また、アフターマーケットのクラッチキットやギアボックス修理サービスの需要も引き続き高まっている。
商用車両における修理可能な駆動系への嗜好
車両運行事業者は、高度な快適機能よりも、稼働時間、予測可能なメンテナンスコスト、修理ネットワークの可用性を優先することが多い。マニュアルトランスミッションは、複雑な校正ツールを使わずに整備士が主要部品の診断と整備を行えるため、これらのニーズを満たす。小型商用車(LCV)および一部の大型商用車(HCV)のユーザーは、特に配送、建設、農業、不整地走行などの用途において、ダイレクトトルク制御の恩恵を受ける。これにより、耐久性の高いクラッチ、強化ギアセット、およびサービス部品に対する安定した需要が生まれる。物流ネットワークが主要都市圏以外にも拡大するにつれ、自動車用マニュアルトランスミッション市場は、様々な道路状況や積載量条件下で確実に走行する必要のある車両において、実用的な価値を維持し続けるだろう。
パフォーマンスおよびオフロード用途におけるドライバーコントロール
高性能車やオフロード車のユーザーは、マニュアルトランスミッションならではの操作感、ギアチェンジの容易さ、そして機械的なフィーリングを高く評価し続けています。乗用車に比べると顧客層は小さいものの、マニュアルトランスミッションは、特殊部品や高トルクのマニュアルトランスミッションに高価格を設定する上で重要な役割を果たしています。また、自動車メーカーは、マニュアルトランスミッション搭載モデルを提供することでブランドイメージを高め、アフターマーケットサプライヤーにはクラッチ、シフター、ギアのアップグレードといったメリットを提供しています。こうしたマニュアルトランスミッションは、ニッチ市場における影響力によって、オートマチックトランスミッション市場が市場を席巻するのを防ぐ上で効果的な役割を果たしています。
自動車用マニュアルトランスミッション市場の将来動向
ハイブリッド対応マニュアルアーキテクチャ
自動車用マニュアルトランスミッション市場における重要なトレンドの一つは、特定の車種向けにマニュアルトランスミッションに対応したハイブリッドアーキテクチャが徐々に開発されていることです。電動化によって従来のトランスミッションは不要になりますが、マイルドハイブリッド車は、スタート/ストップ機能、トルクアシスト、燃費向上などを目的として調整される場合、マニュアルシステムを採用することがあります。サプライヤーは、クラッチ操作、電子制御、摩擦のないギアセットに重点を置くことで、OEMがコスト効率の高いトランスミッションシステムを廃止することなく排出ガス規制目標を達成できるようにすることを目指します。この技術は、今後も新規市場や特殊車両向けのニッチ製品として展開していくと予想されます。
部品の軽量化と耐久性に関するエンジニアリング
今後のマニュアルトランスミッション開発では、軽量ハウジング、潤滑性の向上、静粛性の高いギア、そしてクラッチの耐久性向上に重点が置かれるようになるでしょう。自動車メーカーは、排出ガス規制や燃費基準への適合を確実にするため、車両重量の軽量化に取り組んでいます。その結果、従来型の機械設計においても、トランスミッション部品の最適化がますます重要になってきています。新素材の使用、より厳密な加工仕様、そして熱管理の強化は、サプライヤーにとって競争上の優位性をもたらすでしょう。このアプローチは、コストを増加させることなく性能を向上させることができるギアボックスや乾式クラッチのメーカーにとって有益となるはずです。
自動車用マニュアルトランスミッション市場の機会
アフターマーケットサービスおよび交換部品の拡充
既存のマニュアルトランスミッション車については、ギア、シンクロナイザー、ベアリング、フルードの交換・修理、コントローラーの診断といった分野でビジネスチャンスが生まれるでしょう。経済状況が不安定な国では、自動車の長期使用が進むため、ドライバーは新車購入よりも修理を選択する傾向があります。販売代理店やサプライヤーは、キットの提供、適切な適合情報の提供、人気車種への迅速な配送などを通じて、より高い利益率を実現できる可能性があります。特にインド、東南アジア、ラテンアメリカ、南アフリカ、そして一部の東欧諸国では、こうしたビジネスチャンスが顕著に現れます。
新興車両プラットフォーム向け現地生産
新興市場の自動車プラットフォームは、マニュアルトランスミッションとその部品の現地生産の可能性を生み出します。OEMにとって、ギアボックス、クラッチ、機械類を現地生産することで、コストを削減し、サプライチェーンの安定性を向上させることができます。現地生産は、道路状況やエンジンへの迅速な適応、そして車両保有台数のニーズへの対応に役立ちます。グローバルな製造ノウハウとコスト効率を兼ね備えたサプライヤーは、長期契約を獲得できるでしょう。これは、乗用車が手頃な価格帯になり、中小企業が効率的な物流システムを持ち、政府による製造業へのインセンティブがある地域で特に魅力的です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -