
Mercato delle transmisioni manuali automobilistici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle trasmissioni manuali per autoveicoli (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per componenti (frizione a secco, cambio e centralina); e classe di veicolo (autovettura, veicoli commerciali leggeri, veicoli commerciali pesanti) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPTE100000604
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 11, 2026


Dimensioni del mercato nel 2025
25,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
35,34 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,84 %
Tasso di crescita
Mercato di riferimento
274,90 miliardi di dollari USA
(2026-2034)
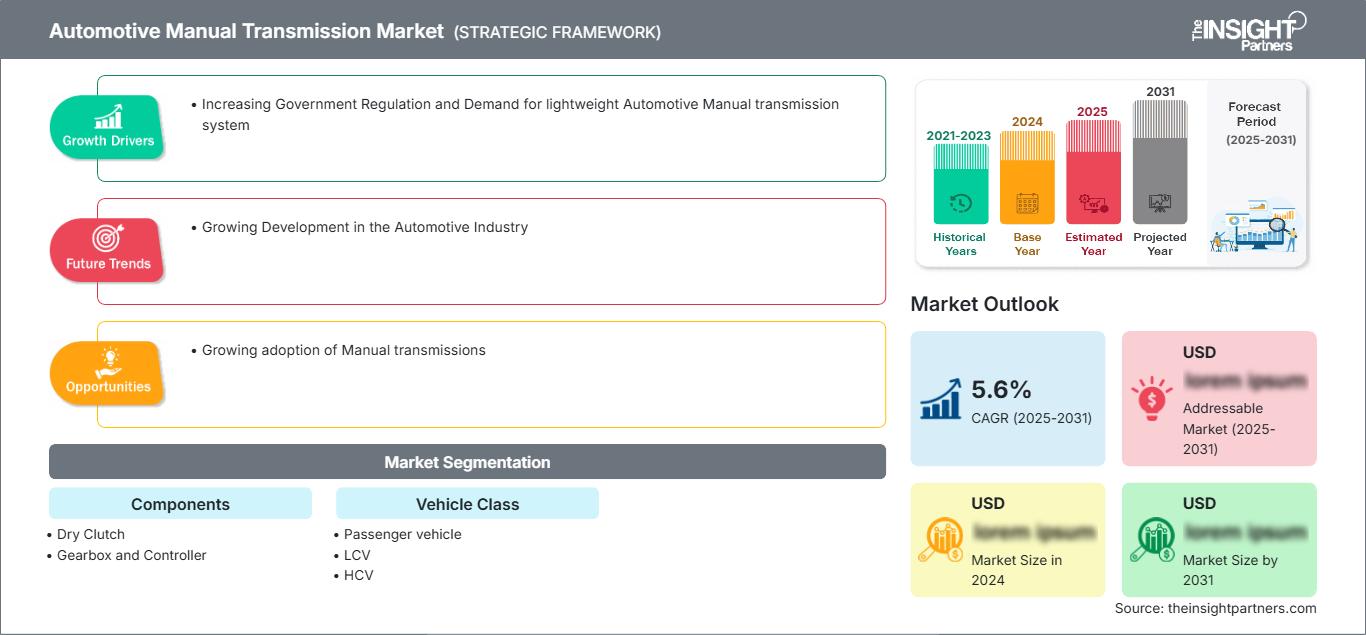
Si prevede che il mercato dei cambi manuali per autoveicoli crescerà da 25,18 miliardi di dollari nel 2025 a 35,34 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,84% nel periodo 2026-2034. La domanda rimane sostenuta da piattaforme veicolari sensibili ai costi, architetture meccaniche riparabili e casi d'uso nella mobilità commerciale, dove durata, controllo da parte del conducente e costi di acquisizione inferiori continuano a influenzare le decisioni di acquisto.
Il Nord America mantiene una rilevanza costante nel mercato dei cambi manuali per autoveicoli, grazie alla domanda selettiva di veicoli ad alte prestazioni, applicazioni commerciali leggere e flotte professionali. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 3,1-3,5% nel periodo 2026-2034, sostenuta da linee di veicoli per appassionati, applicazioni fuoristrada e aggiornamenti delle trasmissioni che migliorano la gestione della coppia e l'efficienza.
Analisi e approfondimenti sul mercato delle trasmissioni manuali per autoveicoli.
- Nord America: ha rappresentato una quota stimata tra il 22% e il 25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,1-3,5% tra il 2026 e il 2034, grazie alla domanda di pickup, veicoli fuoristrada e veicoli ad alte prestazioni.
- USA: Nel 2025 rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 3,0-3,4%, trainata dai modelli per appassionati e dalle flotte di veicoli commerciali.
- Europa: nel 2025 deteneva una quota stimata tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,6%, con Germania, Francia, Italia, Spagna e Regno Unito a guidare la domanda legata alla produzione.
- Asia Pacifico: ha rappresentato una quota del 38-42% nel 2025 e si prevede che crescerà a un CAGR del 4,1-4,6%, trainata dalla produzione di veicoli in Cina, India, Giappone e nel Sud-est asiatico, aree sensibili ai costi.
- Segmento più ampio: nel 2025, i veicoli passeggeri detenevano una quota di mercato del 58-62%, con una crescita annua composta (CAGR) del 3,5-3,9%, grazie alla domanda di auto compatte nelle economie emergenti.
- Segmento ad alta crescita: nel 2025, i veicoli commerciali leggeri (LCV) detenevano una quota di mercato del 22-26%, con una crescita annua composta (CAGR) del 4,2-4,7%, poiché le flotte per la logistica dell'ultimo miglio e i servizi di pubblica utilità privilegiano le trasmissioni riparabili.
- Aziende chiave analizzate nel dettaglio: ZF Friedrichshafen AG, Continental AG, Magna International Inc., BorgWarner Inc., JTEKT Corporation, American Axle & Manufacturing Holdings, Inc., Eaton Corporation plc, GKN Automotive Limited, Dana Incorporated, AISIN Corporation, JATCO Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La piattaforma di base per i cambi manuali si è trasformata da un design di cambio dettato da esigenze economiche a un sofisticato sistema di trasmissione che include sincronizzatori di qualità superiore, carter alleggeriti, sistemi di frizione a secco ottimizzati e assistenza a controllo elettronico. Sebbene i produttori continuino a giustificare i cambi manuali nei mercati delle autovetture più avanzate, la loro produzione rimane significativa anche quando l'accessibilità economica, la convenienza del terreno, il consumo di carburante e la facilità di manutenzione giocano un ruolo importante nel costo totale di proprietà del veicolo.
Le esigenze future si baseranno su investimenti mirati piuttosto che su un'adozione generalizzata. Nuove aree geografiche, autocarri commerciali e auto ad alte prestazioni garantiranno la rilevanza di questa tecnologia, mentre la regolamentazione e l'utilizzo del cambio automatico limiteranno la crescita nel settore delle auto di lusso e dei trasporti urbani. I fornitori in grado di combinare l'efficienza meccanica con un design compatibile con i sistemi ibridi saranno in una posizione migliore per gli anni previsti dal rapporto sul mercato dei cambi manuali per autoveicoli .
Ambito del rapporto sul mercato delle trasmissioni manuali automobilistiche
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 25,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 35,34 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,84% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle trasmissioni manuali per autoveicoli
La crescita del mercato dei cambi manuali per autoveicoli è trainata dalla ripresa della produzione globale di veicoli, dall'approvvigionamento locale di componenti per la trasmissione e dalla continua preferenza per configurazioni di propulsione a basso costo. I cambi manuali continuano ad essere molto apprezzati laddove il costo di acquisto, la facilità di manutenzione e la prevedibilità meccanica prevalgono sulla semplicità d'uso. Trovano il loro mercato principale nelle auto di base, nei veicoli utilitari, nelle esigenze di trasporto rurale e nelle flotte i cui budget sono vincolati dai limiti imposti dal costo totale di proprietà.
La catena di fornitura andrà a vantaggio dei produttori in grado di offrire il sistema manuale completo, comprensivo di frizione, cambio, attuatore e centralina. Le capacità di lavorazione degli ingranaggi, sincronizzazione, alleggerimento degli alloggiamenti e resistenza al calore diventeranno sempre più vantaggi competitivi, grazie alla riduzione della varietà di piattaforme presso i produttori di apparecchiature originali (OEM).
L'analisi del mercato delle trasmissioni manuali per autoveicoli indica un contesto competitivo guidato da aziende che cercano di bilanciare la domanda di cambi tradizionali con gli investimenti nelle trasmissioni elettrificate. ZF Friedrichshafen AG, Magna International Inc., BorgWarner Inc., Eaton Corporation plc, AISIN Corporation, Dana Incorporated e JATCO Ltd. continuano a concentrarsi sulla configurazione di portafogli di trasmissioni adatti a piattaforme veicolari regionali, applicazioni ad alte prestazioni e propulsori commerciali.
L'orientamento degli investimenti rimane prudente, focalizzandosi su sistemi modulari, prodotti a basso attrito, elevata capacità di trasmissione della coppia e compatibilità con soluzioni mild hybrid. I fornitori non investono in modo uniforme nella capacità produttiva di trasmissioni manuali; al contrario, tutelano i segmenti di mercato più redditizi, dirottando i fondi verso trasmissioni manuali automatizzate, azionamenti elettrici e centraline di controllo della trasmissione, settori in cui la domanda sarà maggiore in futuro.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle trasmissioni manuali per autoveicoli: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano delle trasmissioni manuali per autoveicoli
Si stima che il Nord America deterrà una quota di mercato del 22-25% nel 2025, con un tasso di crescita annuo composto (CAGR) del 3,1-3,5% nel periodo 2026-2034. La domanda si concentra su veicoli ad alte prestazioni, varianti di pickup, modelli fuoristrada e applicazioni commerciali, dove il controllo da parte del conducente e la durata sono valori fondamentali. La quota di mercato dei cambi manuali per autoveicoli è sostenuta dall'entusiasmo del mercato aftermarket e dalle configurazioni speciali dei veicoli.
I produttori di apparecchiature originali (OEM) nella regione stanno limitando le opzioni di cambio manuale nelle autovetture di fascia media, ma il mantenimento di nicchie di mercato specifiche rimane commercialmente rilevante. Le flotte commerciali, le autoscuole e i proprietari di veicoli ricreazionali continuano a preferire trasmissioni riparabili. Le maggiori opportunità per i fornitori si riscontrano nei kit frizione, nei componenti del cambio e nei sistemi ad alta coppia che supportano cicli operativi più gravosi.
Mercato statunitense delle trasmissioni manuali per autoveicoli
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) del 3,0-3,4%. La domanda si concentra su auto sportive, veicoli fuoristrada e applicazioni per impieghi specifici. Le varianti con cambio manuale sono sempre più posizionate come allestimenti di nicchia piuttosto che come opzione standard per il mercato di massa.
La presenza dell'azienda è supportata da fornitori di trasmissioni, distributori di ricambi e specialisti di sistemi di trasmissione per veicoli commerciali. Le tendenze applicative includono aggiornamenti delle frizioni ad alta coppia, una maggiore domanda di assistenza per i cambi e offerte selezionate di cambi manuali OEM per preservare la fedeltà al marchio. Il mercato statunitense rimane più piccolo di quello dell'Asia-Pacifico, ma commercialmente significativo perché i margini nelle applicazioni di nicchia possono essere più elevati.
Mercato europeo delle trasmissioni manuali per autoveicoli
Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,6%. La Germania è leader nella domanda regionale grazie alle sue capacità ingegneristiche, ai modelli ad alte prestazioni e alla concentrazione dei fornitori. Il Regno Unito rimane rilevante per i veicoli speciali e le applicazioni aftermarket ad alte prestazioni, mentre Francia e Italia sostengono la domanda di veicoli compatti e commerciali leggeri.
La Spagna contribuisce attraverso l'assemblaggio di veicoli e la produzione legata all'esportazione, soprattutto per le piattaforme compatte e utilitarie. Le politiche di elettrificazione stanno gradualmente riducendo la diffusione dei cambi manuali, tuttavia questi rimangono comuni nei modelli con motore a combustione interna, dove i costi sono un fattore critico. I fornitori europei stanno quindi cercando un equilibrio tra i programmi relativi ai cambi tradizionali e gli investimenti in sistemi di trasmissione automatizzati, ibridi ed elettrificati.
Mercato delle trasmissioni manuali per autoveicoli nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 38% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,1-4,6%. La Cina rimane la principale base produttiva, mentre l'India offre una forte domanda di veicoli passeggeri a prezzi accessibili e flotte di veicoli commerciali leggeri. Giappone e Corea del Sud contribuiscono con la produzione e l'esportazione di componenti di precisione.
Il sostegno politico alla produzione nazionale, all'espansione della logistica stradale e ai segmenti di consumatori sensibili al prezzo sostiene la domanda. La regione beneficia di una fitta rete di fornitori e di vantaggi in termini di costi derivanti dalle economie di scala. Tuttavia, la rapida adozione del cambio automatico nelle autovetture urbane sposterà gradualmente la domanda di cambio manuale verso le categorie di veicoli di fascia bassa, rurali, commerciali e destinati all'esportazione.
Mercato delle trasmissioni manuali per autoveicoli in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 3,4-3,8% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sostengono la domanda attraverso flotte commerciali, mobilità legata al settore edile e veicoli commerciali importati. Il Sudafrica rimane il principale polo manifatturiero e di assistenza post-vendita della regione.
I cambi manuali rimangono attraenti laddove la facilità di riparazione, le prestazioni su terreni accidentati e i minori costi di manutenzione influenzano le decisioni di acquisto. Gli investimenti infrastrutturali e la logistica del settore energetico supportano la domanda di veicoli commerciali. Tuttavia, la dipendenza dalle importazioni e la limitata produzione locale di componenti limitano la disponibilità di fornitori rispetto all'area Asia-Pacifico e all'Europa.
Analisi di segmentazione
Ingegneria
Si prevede che il mercato dei componenti crescerà a un CAGR del 3,6-4,0% nel periodo 2026-2034. Il mercato dei cambi manuali per autoveicoli, in termini di componenti, è definito dalla durata della frizione, dalla precisione del cambio e dall'integrazione del controller. I fornitori stanno migliorando i materiali d'attrito, i profili dei denti degli ingranaggi, l'efficienza della lubrificazione e le interfacce di controllo per soddisfare i requisiti degli OEM, garantendo cambi di marcia più fluidi e intervalli di manutenzione più lunghi.
- La frizione a secco rimane un elemento centrale delle trasmissioni manuali economiche, offrendo semplicità meccanica, bassi costi di manutenzione e idoneità per autovetture e veicoli commerciali leggeri che operano con carichi di coppia moderati.
- Il cambio rappresenta il componente chiave per la creazione di valore, con una domanda determinata dall'ottimizzazione del rapporto di trasmissione, dalla resistenza dei materiali, dalla riduzione del rumore e dalla compatibilità con motori compatti e applicazioni diesel ad alta coppia.
- Il controller contribuisce a migliorare la guidabilità attraverso il coordinamento elettronico, la diagnostica e l'integrazione con i sistemi di gestione del motore, soprattutto laddove le piattaforme manuali incorporano calibrazioni orientate all'efficienza e funzionalità affini ai sistemi ibridi.
Classe di veicoli
Si prevede che il segmento dei veicoli commerciali crescerà a un tasso annuo composto (CAGR) del 3,8-4,2% nel periodo 2026-2034. I veicoli passeggeri sono i più venduti in termini di volume, mentre i veicoli commerciali leggeri (LCV) registrano una crescita più rapida grazie al rinnovo delle flotte e alla logistica dell'ultimo miglio. Le applicazioni per i veicoli commerciali pesanti (HCV) rimangono selettive, privilegiando la robustezza e il controllo da parte del conducente su percorsi impegnativi e in operazioni commerciali specializzate.
- La domanda di autovetture è ancorata alle auto di fascia bassa, alle varianti per appassionati e ai modelli dei mercati emergenti, dove il prezzo d'acquisto inferiore e la familiarità con le riparazioni continuano a prevalere sulle alternative automatiche orientate alla comodità.
- L'adozione dei veicoli commerciali leggeri (LCV) è favorita dalle flotte di consegna, dalla distribuzione nelle aree rurali e dalla mobilità delle piccole imprese, dove la durata, l'efficienza dei consumi e i minori costi di manutenzione sono fattori decisivi per l'acquisto.
- La domanda di veicoli pesanti (HCV) è più specifica ma rilevante nei settori delle costruzioni, dell'industria mineraria e dei cicli di lavoro prolungati, dove i conducenti esperti apprezzano il controllo diretto, la gestione della coppia e la robustezza meccanica.
Panoramica dell'opportunità
|
Ingegneria |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Frizione a secco |
Alto |
Miglioramento dell'attrito |
Maturo |
|
Cambio |
Alto |
Ottimizzazione del rapporto |
Maturo |
|
Controllore |
Mezzo |
Logica a scorrimento |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei cambi manuali per autoveicoli.
Vantaggio in termini di costi nei veicoli base e utilitari
In termini di costi di produzione, i sistemi di trasmissione manuale sono ancora meno costosi di molte alternative automatiche e, pertanto, rimangono cruciali per le auto di fascia bassa e i veicoli commerciali. Laddove i consumatori sono particolarmente sensibili al finanziamento dell'auto, il minor costo di acquisto può avere un impatto diretto sulla competitività del prodotto. Questa logica è rilevante per i produttori di automobili che continuano a produrre varianti con cambio manuale di auto compatte, veicoli commerciali leggeri e modelli per la mobilità rurale. Inoltre, continua a stimolare la domanda di kit frizione e servizi di riparazione del cambio sul mercato dei ricambi.
Preferenza per le flotte commerciali per le trasmissioni riparabili
Spesso, i gestori di flotte privilegiano la disponibilità operativa, i costi di manutenzione prevedibili e la rete di assistenza rispetto a funzionalità di comfort avanzate. I cambi manuali soddisfano queste esigenze perché consentono ai meccanici di diagnosticare e riparare i componenti principali senza bisogno di complessi strumenti di calibrazione. Gli utilizzatori di veicoli commerciali leggeri (LCV) e di alcuni veicoli commerciali pesanti (HCV) beneficiano del controllo diretto della coppia, soprattutto in applicazioni come consegne, edilizia, agricoltura e su terreni accidentati. Ciò crea una domanda costante di frizioni resistenti, ingranaggi rinforzati e ricambi. Con l'espansione delle reti logistiche al di fuori delle grandi città, il mercato dei cambi manuali per autoveicoli mantiene un valore pratico per i veicoli che devono operare in modo affidabile in condizioni stradali e di carico variabili.
Controllo del conducente in applicazioni ad alte prestazioni e fuoristrada
I consumatori di veicoli ad alte prestazioni e fuoristrada continuano a trovare utili i cambi manuali grazie al coinvolgimento che offrono, alla capacità di cambiare marcia e alla sensazione meccanica che forniscono. Sebbene si rivolgano a un segmento di mercato più ristretto rispetto a quello delle autovetture, contribuiscono a giustificare i prezzi elevati dei componenti specializzati e dei cambi manuali ad alta coppia. Aiutano le case automobilistiche a promuovere l'immagine del marchio attraverso i loro modelli specializzati, offrendo cambi manuali, e a fornire vantaggi ai fornitori di ricambi aftermarket tramite aggiornamenti di frizione, leva del cambio e ingranaggi. Questo fattore determinante impedisce al mercato dei cambi automatici di dominare le nicchie di mercato.
Tendenze future del mercato delle trasmissioni manuali per autoveicoli.
Architetture manuali compatibili con sistemi ibridi
Una delle principali tendenze del mercato delle trasmissioni manuali per autoveicoli è il graduale sviluppo di architetture ibride compatibili con il cambio manuale per determinate categorie di veicoli. L'elettrificazione elimina la necessità di trasmissioni convenzionali, sebbene i sistemi mild hybrid possano ancora impiegare trasmissioni manuali, se ottimizzate per la funzionalità start/stop, l'assistenza alla coppia e il miglioramento del consumo di carburante. L'attenzione dei fornitori si concentrerà sul funzionamento della frizione, sui controlli elettronici e sugli ingranaggi a basso attrito che consentano ai costruttori di raggiungere i propri obiettivi in materia di emissioni, evitando al contempo di abbandonare il sistema di trasmissione economicamente vantaggioso. Si prevede che questa tecnologia continuerà a essere un prodotto di nicchia, destinato a nuovi mercati e veicoli speciali.
Ingegneria per la riduzione del peso e la durabilità dei componenti
I futuri programmi di sviluppo delle trasmissioni manuali si concentreranno maggiormente su carter leggeri, migliore lubrificazione, ingranaggi silenziosi e maggiore durata della frizione. I produttori di veicoli stanno lavorando per ridurre il peso delle vetture al fine di rispettare le normative sulle emissioni e i requisiti di efficienza dei consumi. Di conseguenza, l'ottimizzazione dei componenti della trasmissione diventa sempre più cruciale, anche per i progetti meccanici tradizionali. L'utilizzo di nuovi materiali, specifiche di lavorazione più rigorose e miglioramenti nella gestione termica offriranno un vantaggio competitivo ai fornitori. Questo approccio sarà utile ai produttori di cambi e frizioni a secco che riusciranno ad aumentare le prestazioni senza incrementare i costi.
Opportunità di mercato per le trasmissioni manuali nel settore automobilistico
Servizi post-vendita e ampliamento dei componenti di ricambio
Si apriranno opportunità per il parco auto esistente con cambio manuale in relazione alla sostituzione, alla revisione di ingranaggi, sincronizzatori, cuscinetti, fluidi e alla diagnostica delle centraline. L'utilizzo prolungato delle auto nei paesi economicamente sensibili potrebbe indurre gli automobilisti a optare per le riparazioni piuttosto che per l'acquisto di un'auto nuova. Distributori e fornitori avranno la possibilità di incrementare i propri margini di profitto offrendo kit, informazioni di montaggio corrette e consegne rapide per i modelli più diffusi. Questa opportunità è particolarmente rilevante in paesi come India, Sud-est asiatico, America Latina, Sudafrica e alcuni paesi dell'Europa orientale.
Produzione localizzata per piattaforme veicolari emergenti
Le piattaforme automobilistiche dei mercati emergenti creano il potenziale per la produzione locale di trasmissioni manuali e dei relativi componenti. Per i produttori di apparecchiature originali (OEM) è vantaggioso poter produrre localmente cambi, frizioni e componenti meccanici a costi ridotti e con una maggiore sicurezza della catena di approvvigionamento. La produzione locale contribuirà a un rapido adattamento alle condizioni stradali e ai motori, nonché a soddisfare le esigenze delle flotte. I fornitori che combinano l'esperienza produttiva globale con l'efficienza dei costi saranno in grado di aggiudicarsi contratti a lungo termine. Questa soluzione risulterebbe particolarmente interessante laddove le autovetture diventino accessibili, le piccole imprese dispongano di una logistica efficiente e vi siano incentivi governativi per la produzione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -