
Markt für Automobil Aerodynamic: Größe & Prognose 2031
Marktgröße und Prognose für Aerodynamik im Automobilbereich (2021 – 2031), Bericht über globale und regionale Anteile, Trends und Wachstumschancenanalyse: Nach Anwendung (Diffusoren, Seitenschweller, Spoiler, Windabweiser, Kühlergrillklappen, Luftdämme und andere), nach System (aktives System und passives System), nach Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge) und Geografie
- Status : Veröffentlichte Daten
- Berichtscode : TIPAT00002481
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
15,59 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
24,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,1 %
Wachstumsrate
Adressierbarer Markt
181,42 Mrd. US-Dollar
(2026–2034)
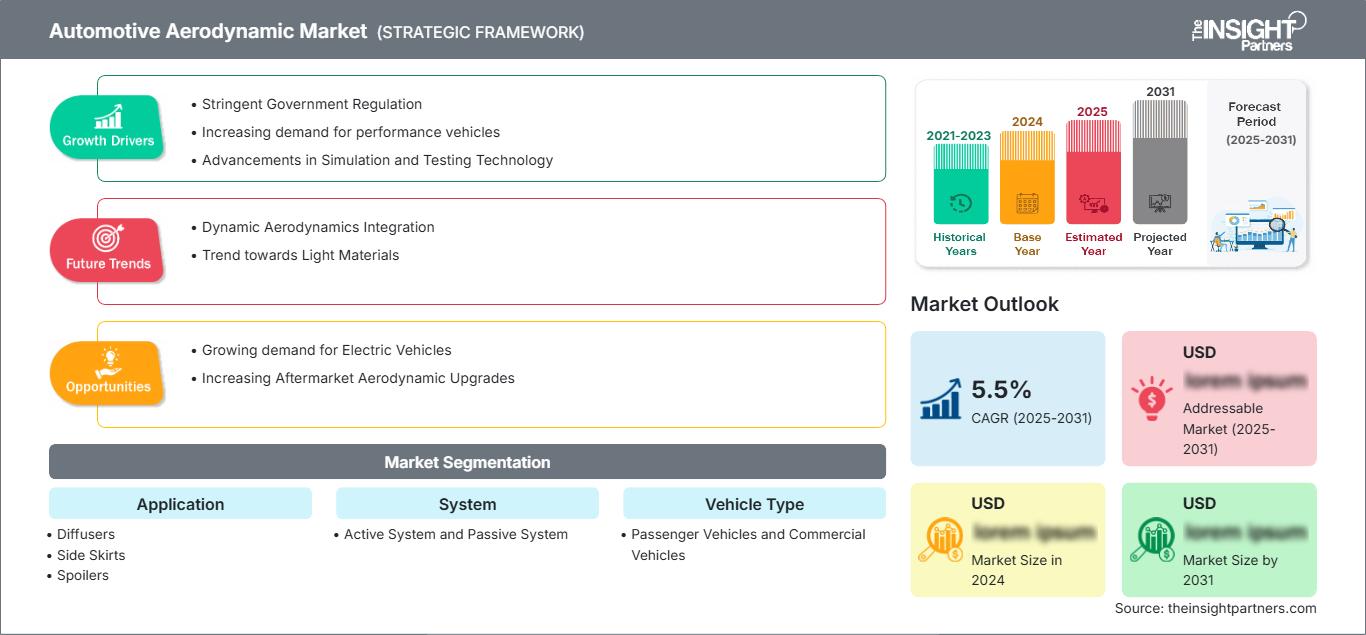
Die Hersteller im Markt für Automobil-Aerodynamik integrieren zunehmend aerodynamische Komponenten, um die Kraftstoffeffizienz zu steigern, Emissionen zu reduzieren, die Fahrzeugstabilität zu verbessern und die Reichweite von Elektrofahrzeugen zu erhöhen. Infolgedessen wurde der Markt für Automobil-Aerodynamik im Jahr 2025 auf 15,59 Milliarden US-Dollar geschätzt und soll bis 2034 auf 24,38 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,1 % im Zeitraum 2026–2034 entspricht. Die zunehmende Elektrifizierung von Fahrzeugen, strengere Kraftstoffverbrauchsvorschriften und kontinuierliche Innovationen bei aktiven Aerodynamiksystemen stärken die langfristige Nachfrage der Branche sowohl im Pkw- als auch im Nutzfahrzeugsegment.
In ganz Nordamerika schaffen der regulatorische Fokus auf Fahrzeugeffizienz und die steigende Produktion von Elektrofahrzeugen nachhaltige Chancen für Aerodynamiktechnologien. OEMs investieren verstärkt in leichte Außensysteme, aktive Kühlergrillklappen und intelligentes Luftstrommanagement, um die Gesamtleistung der Fahrzeuge zu verbessern und gleichzeitig die Emissionsnormen zu erfüllen. Das Wachstum des Marktes für automobile Aerodynamik wird zusätzlich durch die steigende Nachfrage der Verbraucher nach Premiumfahrzeugen mit fortschrittlichen Aerodynamikmerkmalen und wachsende Investitionen in Fertigungstechnologien der nächsten Generation begünstigt.
Marktanalyse und Einblicke zur Automobil-Aerodynamik
- Nordamerika: Im Jahr 2025 machte Nordamerika 28–32 % des Weltmarktes aus, begünstigt durch strenge Kraftstoffverbrauchsvorschriften, eine starke Produktion von Elektrofahrzeugen und kontinuierliche Investitionen in Leichtbautechnologien. Für den regionalen Markt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,3 % prognostiziert.
- USA: Sie deckten 2025 78–82 % der nordamerikanischen Nachfrage ab, angetrieben durch fortschrittliche Automobilfertigung, die rasche Verbreitung von Elektrofahrzeugen und die zunehmende Integration aktiver Aerodynamiktechnologien. Für den Markt wird bis 2034 ein durchschnittliches jährliches Wachstum von 4,9–5,4 % erwartet.
- Europa: Im Jahr 2025 hielt Europa einen Marktanteil von 25–29 % am Weltmarkt. Deutschland, Großbritannien und Frankreich führten die Nachfrage an, was auf eine starke Produktion von Premiumfahrzeugen und Nachhaltigkeitsinitiativen zurückzuführen ist. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,7–5,2 % erwartet.
- Asien-Pazifik: Die Region erreichte 2025 einen Marktanteil von 34–38 %, angeführt von China, Japan, Südkorea und Indien durch den Ausbau der Fahrzeugproduktion und steigende Investitionen in Elektromobilität. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,7–6,3 % prognostiziert.
- Größtes Segment: Personenkraftwagen machten 2025 70–74 % der Marktnachfrage aus und werden voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,9–5,4 % verzeichnen, unterstützt durch die Massenproduktion und die zunehmende aerodynamische Optimierung.
- Wachstumsstarkes Segment: Für das Segment „Aktives System“ wird das stärkste Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % im Zeitraum 2026–2034 prognostiziert, unterstützt durch eine breitere Akzeptanz in Elektro- und Premiumfahrzeugplattformen.
- Detaillierte Analyse der wichtigsten Unternehmen: Magna International Inc., Röchling Automotive SE & Co. KG, OPmobility SE, SMP Deutschland GmbH, Valeo SE, Polytec Holding AG, INOAC Corporation, AP Plasman Inc., REHAU Automotive SE & Co. KG, PU Tech Industry Co., Ltd., Brose Fahrzeugteile SE & Co. KG, HBPO GmbH, Spoiler Factory, Batz Group, AirFlow Deflector Inc., Piedmont Plastics Inc., Hilton Docker Mouldings Ltd., Johnson Electric Holdings Limited, Sonceboz SA.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Kontinuierliche Fortschritte in der numerischen Strömungsmechanik, bei leichten Verbundwerkstoffen und digital entwickelten Fahrzeugplattformen haben den Markt in den letzten Jahren maßgeblich verändert. Die Prognose für den Markt für automobile Aerodynamik ist weiterhin eng mit den laufenden Innovationen in den Bereichen Fahrzeugeffizienz und Luftstromoptimierung verknüpft. Hersteller integrieren zunehmend aktive Luftstrommanagementsysteme in neue Fahrzeugarchitekturen, um die Effizienz zu steigern, ohne Kompromisse bei Ästhetik oder Sicherheit einzugehen. Gleichzeitig hat die steigende Produktion von Elektrofahrzeugen die Bedeutung der Luftwiderstandsreduzierung erhöht und die Hersteller dazu veranlasst, intelligente Aerodynamiklösungen zu entwickeln, die die Energienutzung während der Fahrt maximieren.
Zukünftig wird der Markt voraussichtlich durch das Produktionswachstum im asiatisch-pazifischen Raum, die anhaltenden Investitionen in Elektromobilität und die weltweit strengeren Emissionsnormen beeinflusst. Verstärkte Bemühungen der Regierungen um energieeffizienten Verkehr und Initiativen der Originalausrüster (OEMs) zur Verbesserung der Reichweite ihrer Batterien dürften die Verbreitung aerodynamischer Lösungen vorantreiben.
Berichtsumfang zum Markt für Automobil-Aerodynamik
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,59 Milliarden US-Dollar |
| Marktgröße bis 2034 | 24,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,1 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Automobil-Aerodynamik
Das Wachstum des Marktes für automobile Aerodynamik wird zunehmend durch regulatorische Anforderungen unterstützt, die auf geringere CO₂-Emissionen, höhere Kraftstoffeffizienz und verbesserte Leistung von Elektrofahrzeugen abzielen. Sowohl OEMs als auch Fahrzeughersteller integrieren weiterhin aktive und passive aerodynamische Elemente in ihre Fahrzeuge, um den Luftwiderstand zu minimieren und gleichzeitig die Fahrstabilität zu erhöhen. Dank technologischer Fortschritte in den Bereichen digitales Engineering, numerische Strömungsmechanik und Leichtbaupolymere konnten OEMs im Zuge der Fahrzeugentwicklung eine optimierte Luftströmung erzielen.
Der Markt besteht aus Rohstofflieferanten, Polymerverarbeitern, Komponentenherstellern, Systemintegratoren, Fahrzeugherstellern und Anbietern von Ersatzteilen. Die Zusammenarbeit zwischen Materialentwicklern und Automobilherstellern hat sich intensiviert, da die Hersteller verstärkt nach leichten und gleichzeitig robusten aerodynamischen Lösungen streben. Die Lieferkette ist zunehmend auf den Einsatz von recycelbaren Materialien und Formgebungstechnologien ausgerichtet.
Der Wettbewerb im Markt für automobile Aerodynamik nimmt weiter zu, da etablierte Anbieter ihre Technologieportfolios durch strategische Investitionen, Produktinnovationen und die Modernisierung ihrer Fertigung ausbauen. Unternehmen wie Magna International Inc., Valeo SE, OPmobility SE, Röchling Automotive SE & Co. KG, Polytec Holding AG, Brose Fahrzeugteile SE & Co. KG und Johnson Electric Holdings Limited intensivieren ihre Zusammenarbeit mit globalen Fahrzeugherstellern, um integrierte Aerodynamiksysteme zu entwickeln, die die Fahrzeugeffizienz steigern und gleichzeitig Elektrifizierungsstrategien unterstützen.
Die Investitionstrends in dieser Branche konzentrieren sich auf intelligente Aerodynamik, die Automatisierung von Produktionsprozessen, nachhaltige Materialinnovationen und die digitale Vernetzung von Produktionsstätten. Die Zulieferer haben ihre Simulationstechnologien weiterentwickelt, um die Produktentwicklungszeit zu verkürzen und die Designgenauigkeit zu erhöhen. Gleichzeitig ermöglicht der Ausbau der Produktionsstätten im asiatisch-pazifischen Raum und in Nordamerika den Unternehmen, die Sicherheit ihrer Lieferketten zu verbessern und schneller auf die Nachfrage der Elektroautohersteller zu reagieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Automobil-Aerodynamik: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Automobil-Aerodynamik
Nordamerika machte 2025 28–32 % des Weltmarktes aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,3 % wachsen. Regulatorische Standards in Bezug auf Kraftstoffverbrauch und Treibhausgasemissionen motivieren Automobilhersteller weiterhin dazu, fortschrittliche Aerodynamikkomponenten in neue Fahrzeugplattformen zu integrieren. Die Region profitiert zudem von einem starken Zulieferernetzwerk, einer hohen Nachfrage nach Premiumfahrzeugen und steigenden Investitionen in die Elektromobilität.
Der Marktanteil von Fahrzeugaerodynamik in Nordamerika wird weiterhin durch kontinuierliche Produktinnovationen gestützt, darunter aktive Kühlergrillklappen, adaptive Spoiler, leichte Frontspoiler und intelligente Luftstromsysteme. Automobilhersteller nutzen zunehmend numerische Strömungsmechanik und virtuelle Tests, um die Fahrzeugleistung vor der Serienproduktion zu optimieren. Die wachsende Zusammenarbeit zwischen OEMs und Komponentenlieferanten, kombiniert mit Investitionen in die lokale Fertigung, dürfte die regionale Wettbewerbsfähigkeit stärken und gleichzeitig die Nachfrage nach fortschrittlichen Aerodynamiktechnologien im Pkw- und Nutzfahrzeugsegment ankurbeln.
US-Markt für Automobil-Aerodynamik
Die Vereinigten Staaten repräsentierten 2025 78–82 % des nordamerikanischen Marktes und werden voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,9–5,4 % verzeichnen. Eine solide Automobilproduktion im Inland, die Montage von Elektrofahrzeugen und die Einführung fortschrittlicher Aerodynamiktechnologien sind die Schlüsselfaktoren für dieses Marktwachstum. Angesichts der sich ändernden staatlichen Vorschriften zur Energieeffizienz legen die Automobilhersteller verstärkt Wert auf leichte Außenkomponenten, die zur Reichweite, Effizienz und Stabilität ihrer Fahrzeuge beitragen.
Führende Zulieferer wie Magna International Inc., Valeo SE, Johnson Electric Holdings Limited, Brose Fahrzeugteile SE & Co. KG und OPmobility SE verfügen über umfangreiche Entwicklungs-, Fertigungs- und Kundendienstkapazitäten, die sich an US-amerikanische Automobilhersteller richten. Der zunehmende Einsatz von aktiven Kühlergrillklappen, adaptiven Spoilern, Luftmanagementsystemen und Leichtbauverbundwerkstoffen belegt das gestiegene Interesse der Verbraucher an effizienten und technologisch fortschrittlichen Fahrzeugen.
Europäischer Markt für Automobil-Aerodynamik
Europa erreichte 2025 einen Marktanteil von 25–29 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen. Deutschland bleibt aufgrund seiner hohen Dichte an Premium-Fahrzeugherstellern, seiner fortschrittlichen Ingenieurskompetenz und seiner kontinuierlichen Investitionen in Leichtbautechnologien der führende regionale Markt. Der zunehmende regulatorische Fokus auf die CO₂-Reduzierung beschleunigt die Integration hochentwickelter Aerodynamiksysteme in neue Fahrzeugplattformen zusätzlich.
Großbritannien entwickelt kontinuierlich Elektroautos und Hochleistungsplattformen für Fahrzeuge und schafft Raum für aktive Aerodynamiklösungen, die den Kraftstoffverbrauch senken und das Fahrverhalten verbessern. Deutschland profitiert von fortschrittlichen Forschungskapazitäten, der Zusammenarbeit von Erstausrüstern und Zulieferern sowie der simulationsgestützten Fahrzeugentwicklung, um seine führende Position im regionalen Automobilökosystem weiter auszubauen.
Frankreich, Italien und Spanien decken zusammen einen erheblichen Teil der regionalen Nachfrage ab, bedingt durch bestehende Automobilproduktionsstätten und steigende Investitionen in nachhaltige Mobilität. Frankreich konzentriert sich auf die Bereiche Elektrifizierung und Leichtbau, Italien nutzt seine Erfahrung im Premium- und Sportwagenbereich, wo eine optimale Luftströmung von großer Bedeutung ist, während Spanien mithilfe exportorientierter Fertigung die Automobilproduktion steigert. Die Nachfrage dürfte im Prognosezeitraum weiterhin hoch bleiben.
Markt für Automobil-Aerodynamik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 34–38 % am Weltmarkt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % das schnellste regionale Wachstum verzeichnen. China ist führend in der regionalen Nachfrage dank groß angelegter Fahrzeugproduktion, rascher Verbreitung von Elektrofahrzeugen und starker Investitionen in fortschrittliche Automobiltechnologien.
Japan und Südkorea leisten weiterhin ihren Beitrag durch technologische Innovationen und die Produktion von Premiumfahrzeugen, während Indien von der wachsenden Pkw-Produktion und einer förderlichen Industriepolitik profitiert. Australien unterstützt die regionale Nachfrage durch spezielle Automobilanwendungen und die zunehmende Nutzung effizienter Mobilitätstechnologien und stärkt so die langfristige Wettbewerbsposition im asiatisch-pazifischen Raum.
Automobil-Aerodynamikmarkt im Nahen Osten und Afrika
Der Markt für aerodynamische Fahrzeugkomponenten im Nahen Osten und in Afrika dürfte im Prognosezeitraum ein stetiges Wachstum verzeichnen, unterstützt durch eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2–4,8 %. Saudi-Arabien ist führend in der regionalen Nachfrage, angetrieben durch Initiativen im Bereich der Automobilproduktion und die Diversifizierung der Industrie, während die Vereinigten Arabischen Emirate weiterhin in fortschrittliche Mobilitätsinfrastruktur und die Verbreitung von Premiumfahrzeugen investieren.
Südafrika bleibt ein bedeutendes Zentrum der Automobilproduktion, gestützt auf etablierte, exportorientierte Fertigungskapazitäten. Im übrigen Nahen Osten und Afrika werden fortschrittliche Aerodynamikkomponenten zunehmend eingeführt, parallel zur Weiterentwicklung der Fahrzeugeffizienzstandards und dem Ausbau der Verkehrsinfrastruktur. Steigende Investitionen in die industrielle Entwicklung und Logistik dürften zusätzliche Chancen für Komponentenlieferanten schaffen.
Segmentierungsanalyse
Anwendung
Das Anwendungssegment bleibt zentral für den Markt der automobilen Aerodynamik. Hersteller bringen kontinuierlich innovative Technologien zur Luftstromführung auf den Markt, die Effizienz und Fahrzeugstabilität verbessern. Die zunehmende Verwendung aktiver und passiver Außenkomponenten bei Elektro- und konventionellen Fahrzeugen sichert die anhaltende Nachfrage. Der Markt für automobile Aerodynamik wächst stetig, da OEMs integrierten Aerodynamik-Designs zur Steigerung der Energieeffizienz Priorität einräumen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,3–5,8 % prognostiziert.
- Diffusoren: Sie verbessern die Luftströmung unter dem Fahrzeug, erhöhen die Fahrzeugstabilität bei höheren Geschwindigkeiten und werden zunehmend in Premium-Pkw und Elektromodelle integriert, die eine optimierte Aerodynamik und Energieeffizienz erfordern.
- Seitenschweller: Sie reduzieren die Luftströmungsturbulenzen an den Fahrzeugseiten, verbessern so die Effizienz und Fahrstabilität und unterstützen gleichzeitig Leichtbau-Außendesignstrategien für verschiedene Fahrzeugplattformen.
- Spoiler: Weit verbreitet bei Pkw, um den Anpressdruck zu erhöhen, den Luftwiderstand zu verringern und die Gesamtfahrleistung zu verbessern, insbesondere bei Premium-, Elektro- und leistungsorientierten Fahrzeugkategorien.
- Windabweiser: Sie verbessern die Luftzirkulation um Fenster und Fahrzeugkabinen und reduzieren gleichzeitig Windgeräusche, wodurch sie sowohl bei Erstausrüstereinbauten als auch bei Nachrüstanwendungen immer beliebter werden.
- Kühlergrilljalousie: Aktive Kühlergrilljalousiesysteme optimieren den Luftstrom entsprechend den Kühlanforderungen, verbessern die Kraftstoffeffizienz und verlängern die Reichweite von Elektrofahrzeugen durch intelligente Luftstromsteuerung.
- Luftleitblech: Unterhalb der vorderen Stoßstange positioniert, reduzieren Luftleitbleche die Turbulenzen unter dem Fahrzeug und verbessern die aerodynamische Effizienz, während sie gleichzeitig die Fahrzeugstabilität bei Autobahnfahrten unterstützen.
System
Das Segment der adaptiven Systeme entwickelt sich stetig weiter, da Hersteller zunehmend adaptive Aerodynamiktechnologien in moderne Fahrzeugplattformen integrieren. Während passive Systeme aufgrund ihrer Kosteneffizienz und Zuverlässigkeit weiterhin weit verbreitet sind, gewinnen aktive Systeme in Premium- und Elektrofahrzeugen immer mehr an Bedeutung. Für das Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,0 % erwartet.
- Aktives System: Elektronisch gesteuerte aerodynamische Komponenten passen sich automatisch an die Fahrzeuggeschwindigkeit und die Betriebsbedingungen an und verbessern so die Effizienz, die Kühlleistung und die gesamte Fahrdynamik.
- Passives System: Feste aerodynamische Komponenten werden aufgrund ihrer geringeren Herstellungskosten, ihrer einfachen Konstruktion, ihrer Langlebigkeit und ihrer Kompatibilität in der Serienproduktion von Fahrzeugen weiterhin häufig eingesetzt.
Fahrzeugtyp
Pkw und Nutzfahrzeuge treiben gemeinsam die Nachfrage nach Aerodynamiktechnologien an, da die Hersteller den Fokus auf Effizienzsteigerung, Emissionsreduzierung und Leistungsverbesserung legen. Pkw bleiben aufgrund ihrer höheren Produktionszahlen die dominierende Kategorie, während Nutzfahrzeuge zunehmend aerodynamische Komponenten einsetzen, um die Flotteneffizienz zu steigern. Für das Segment Fahrzeugtypen wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,9–5,4 % prognostiziert.
- Personenkraftwagen: Stellen die größte Nachfragebasis dar, bedingt durch hohe Produktionsvolumina, die rasche Verbreitung von Elektrofahrzeugen, die Expansion im Premiumsegment und die kontinuierliche Integration fortschrittlicher Aerodynamiksysteme.
- Nutzfahrzeuge: Immer häufiger werden aerodynamische Lösungen eingesetzt, um den Kraftstoffverbrauch zu senken, die Effizienz im Langstreckenbetrieb zu verbessern, die Emissionen zu reduzieren und die Produktivität der Logistikflotte zu steigern.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Diffusoren |
Medium |
Unterbodenströmung |
Skalierung |
|
Seitenschweller |
Medium |
Widerstandsreduzierung |
Reifen |
|
Spoilerwarnung |
Hoch |
Active Aero |
Reifen |
|
Windabweiser |
Medium |
Kabinenkomfort |
Reifen |
|
Gitterjalousie |
Hoch |
Thermische Steuerung |
Skalierung |
|
Luftsperre |
Hoch |
Kraftstoffeffizienz |
Reifen |
|
Andere |
Niedrig |
Individuelles Design |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Automobil-Aerodynamik
Strenge Kraftstoffverbrauchs- und Fahrzeugemissionsvorschriften
Die Anforderungen an Kraftstoffeffizienz und Emissionsnormen werden in Nordamerika, Europa und im asiatisch-pazifischen Raum kontinuierlich verschärft, was Automobilhersteller dazu veranlasst, die Fahrzeugaerodynamik zu verbessern. Der Luftwiderstand spielt eine wichtige Rolle bei der Reduzierung des Kraftstoffverbrauchs von Verbrennungsmotoren sowie bei der Erhöhung der Reichweite von Batterien in Elektroautos. Um diese Normen zu erfüllen, integrieren Automobilhersteller Spoiler, aktive Kühlergrillklappen, Luftleitbleche und Diffusoren in ihre Fahrzeuge. Umweltfreundlichere Verkehrspolitiken fördern nicht nur den Einsatz von Leichtbaumaterialien und Strömungsmanagementtechnologien, sondern bieten Zulieferern auch lukrative Geschäftsmöglichkeiten.
Ausbau der globalen Elektrofahrzeugproduktion
Die rasante Expansion des Marktes für Elektrofahrzeuge hat die Aerodynamik stärker in den Fokus gerückt, da die Reduzierung des Luftwiderstands die Effizienz der Batterie direkt beeinflusst. Automobilhersteller optimieren das Karosseriedesign mithilfe ausgefeilter Simulationssoftware und integrieren Systeme zur dynamischen Luftstromsteuerung. Moderne Verbundwerkstoffe und elektronisch betätigte Systeme gehören bei Premium-Elektroautos zur Standardausstattung und werden zukünftig auch in Serienmodellen Einzug halten. Weltweit wird erheblich in Produktionsanlagen speziell für Elektroautos investiert, was den Druck auf die Zulieferer erhöht, neue aerodynamische Lösungen zu entwickeln.
Fortschritte im digitalen Engineering und bei Leichtbaumaterialien
Numerische Strömungsmechanik (CFD), digitale Zwillinge und virtuelle Fahrzeugvalidierung haben die Entwicklung aerodynamischer Produkte revolutioniert. Ingenieure können die Strömungseffizienz bereits in frühen Phasen des Designprozesses bewerten, wodurch Entwicklungskosten gespart und die Markteinführung beschleunigt werden. Gleichzeitig ermöglichen Innovationen bei recycelbaren Polymeren, technischen Kunststoffen, Kohlenstofffaserverbundwerkstoffen und anderen Leichtbaumaterialien den Herstellern, die Aerodynamik ihrer Fahrzeuge zu verbessern, ohne deren Gewicht zu erhöhen. Ein automatisierter Fertigungsprozess steigert die Produktionseffizienz und ermöglicht die Massenproduktion fortschrittlicher aerodynamischer Bauteile.
Zukunftstrends im Markt für Automobil-Aerodynamik
Integration intelligenter aktiver aerodynamischer Systeme
Hersteller entwickeln zunehmend adaptive Aerodynamiktechnologien, die automatisch auf Fahrzeuggeschwindigkeit, Bremsbedingungen, Kühlbedarf und Batterietemperatur reagieren. Diese Entwicklung zählt zu den prägenden Trends im Automobil-Aerodynamikmarkt, insbesondere bei Elektro- und Premiumfahrzeugen, wo Effizienzsteigerungen Reichweite und Leistung direkt beeinflussen. Zukünftige Fahrzeugarchitekturen werden Sensoren, elektronische Aktoren und künstliche Intelligenz integrieren, um den Luftstrom kontinuierlich zu optimieren und gleichzeitig den Energieverbrauch zu minimieren. Die fortschreitende Softwareintegration und vernetzte Fahrzeugtechnologien werden intelligente Aerodynamiksysteme voraussichtlich im Prognosezeitraum in breiteren Fahrzeugkategorien zum Standard machen.
Stärkere Nutzung nachhaltiger Leichtbaumaterialien
Die zukünftige Fahrzeugentwicklung wird zunehmend recycelbare Polymere, biobasierte Verbundwerkstoffe und Leichtbauwerkstoffe in den Vordergrund stellen, die die Umweltbelastung reduzieren und gleichzeitig die strukturelle Leistungsfähigkeit erhalten. Automobilhersteller werden voraussichtlich schwerere konventionelle Materialien durch fortschrittliche Alternativen ersetzen, die die Aerodynamik verbessern, ohne Kompromisse bei Haltbarkeit oder Sicherheit einzugehen. Nachhaltige Produktionspraktiken, Initiativen zur Kreislaufwirtschaft und strengere Umweltauflagen werden Zulieferer dazu anregen, umweltfreundliche Aerodynamikkomponenten mithilfe kohlenstoffärmerer Produktionsprozesse zu entwickeln. Kontinuierliche Innovationen in der Materialwissenschaft dürften die langfristige Wettbewerbsfähigkeit stärken und Herstellern helfen, ambitionierte Nachhaltigkeits- und Fahrzeugeffizienzziele zu erreichen.
Marktchancen für Automobil-Aerodynamik
Ausbau aktiver Aerodynamiktechnologien in Serienfahrzeugen
Mit dem Übergang aktiver Aerodynamiktechnologien von Premiumfahrzeugen auf Serienfahrzeuge eröffnen sich neue Chancen. Sinkende Komponentenkosten, verbesserte Aktuatorzuverlässigkeit und Fortschritte bei elektronischen Steuerungssystemen ermöglichen es Herstellern, adaptive Luftstromlösungen in breiteren Fahrzeugsegmenten einzusetzen. Zulieferer, die kosteneffiziente integrierte Systeme liefern können, können langfristige Partnerschaften mit globalen OEMs aufbauen und gleichzeitig ihre Produktionskapazitäten erweitern. Die Standardisierung modularer Aerodynamikplattformen in Verbindung mit der zunehmenden Elektrifizierung schafft attraktive Investitionsmöglichkeiten für Unternehmen, die nachhaltiges Umsatzwachstum und eine stärkere Wettbewerbsdifferenzierung in den sich wandelnden globalen Automobilproduktionsökosystemen anstreben.
Lokale Fertigung und Entwicklung von Komponenten der nächsten Generation
Steigende Investitionen in regionale Produktionsstätten bieten Zulieferern die Möglichkeit, die Resilienz ihrer Lieferketten zu stärken und die Kundenorientierung zu verbessern. Unternehmen, die Entwicklungszentren in der Nähe wichtiger Automobilproduktionsstandorte errichten, können die Produktentwicklung beschleunigen, Logistikkosten senken und lokale Fahrzeugplattformen effektiver unterstützen. Die Nachfrage nach recycelbaren Materialien, intelligenten Luftstrommanagement-Technologien und digital entwickelten Komponenten dürfte zusätzliche Investitionen, strategische Partnerschaften und Technologielizenzen fördern. Organisationen, die auf Innovation, flexible Fertigung und integrierte Entwicklungskompetenzen setzen, sind gut positioniert, um die steigende Nachfrage zu bedienen, die durch die sich wandelnden globalen Strategien für Fahrzeugproduktion und Elektrifizierung entsteht.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -