
自動車空力市場:規模・予測 2031
自動車空力市場の規模と予測(2021年 - 2031年)、世界および地域のシェア、トレンド、成長機会分析レポートの対象範囲:アプリケーション別(ディフューザー、サイドスカート、スポイラー、ウィンドディフレクター、グリルシャッター、エアダムなど)、システム別(アクティブシステムとパッシブシステム)、車両タイプ別(乗用車と商用車)、および地域
- ステータス : 公開されたデータ
- レポートコード : TIPAT00002481
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
155億9000 万米ドル
基準年値
2034年の予測
243億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.1 %
成長率
対象市場
1,814億2,000 万米ドル
(2026年~2034年)
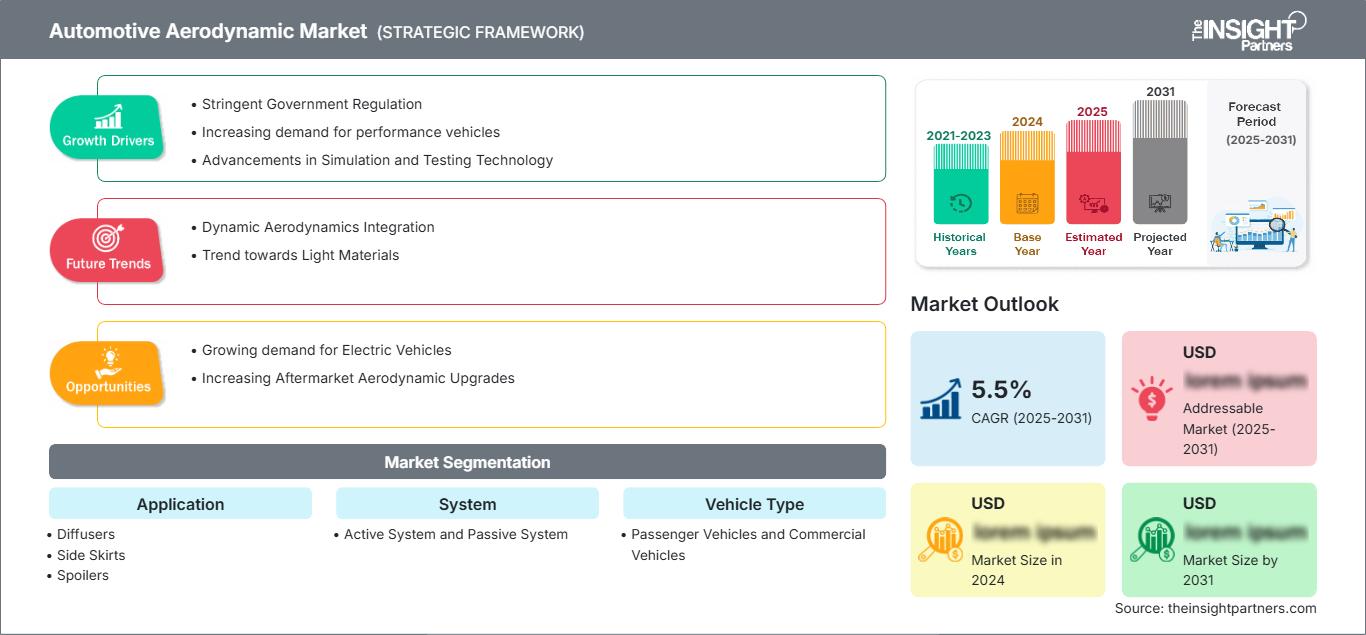
自動車用空力市場のメーカーは、燃費向上、排出ガス削減、車両安定性の向上、電気自動車の航続距離延長のために、空力部品の統合をますます進めています。その結果、自動車用空力市場は2025年に155億9,000万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)5.1%で成長し、2034年には243億8,000万米ドルに達すると予測されています。車両の電動化の進展、燃費規制の厳格化、アクティブ空力システムの継続的なイノベーションにより、乗用車および商用車カテゴリー全体で、業界の長期的な需要が引き続き強化されています。
北米全域において、車両効率に対する規制強化と電気自動車生産の増加により、空力技術にとって持続的なビジネスチャンスが生まれています。自動車メーカー各社は、排出ガス基準を満たしながら車両全体の性能を向上させるため、軽量外装システム、アクティブグリルシャッター、インテリジェントエアフローマネジメントへの投資を拡大しています。先進的な空力機能を備えた高級車に対する消費者の嗜好の高まりと、次世代製造能力への投資の増加も、自動車空力市場の拡大を後押ししています。
自動車用空力市場の評価と洞察
- 北米:2025年には世界市場の28~32%を占めると予測されており、これは厳しい燃費規制、電気自動車(EV)の生産好調、軽量車両技術への継続的な投資に支えられている。同地域市場は2026年から2034年にかけて年平均成長率(CAGR)4.8~5.3%で拡大すると見込まれている。
- 米国:先進的な自動車製造技術、電気自動車(EV)の急速な普及、アクティブエアロダイナミクス技術の統合拡大を背景に、2025年には北米の需要の78~82%を占めると予測されている。市場は2034年まで年平均成長率(CAGR)4.9~5.4%で成長すると見込まれている。
- 欧州:2025年には世界市場の25~29%を占め、ドイツ、英国、フランスが高級車生産の好調と持続可能性への取り組みを背景に需要を牽引すると予測されている。同地域は2026年から2034年にかけて年平均成長率(CAGR)4.7~5.2%で成長すると見込まれている。
- アジア太平洋地域:中国、日本、韓国、インドが自動車生産の拡大と電気自動車への投資増加を通じて牽引し、2025年には世界市場の34~38%を占めると予測されている。同地域市場は2026年から2034年にかけて年平均成長率(CAGR)5.7~6.3%で成長すると予測されている。
- 最大のセグメントである乗用車は、2025年には市場需要の70~74%を占め、大規模生産と空力最適化の進展に支えられ、2034年まで年平均成長率(CAGR)4.9~5.4%を記録すると予想されている。
- 高成長分野:アクティブシステムは、電気自動車や高級車プラットフォームでの採用拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で最も力強い成長を遂げると予測されています。
- 詳細に分析された主要企業: Magna International Inc.、Röchling Automotive SE & Co. KG、OPmobility SE、SMP Deutschland GmbH、Valeo SE、Polytec Holding AG、INOAC Corporation、AP Plasman Inc.、REHAU Automotive SE & Co. KG、PU Tech Industry Co., Ltd.、Brose Fahrzeugteile SE & Co. KG、HBPO GmbH、Spoiler Factory、Batz Group、AirFlow Deflector Inc.、Piedmont Plastics Inc.、Hilton Docker Mouldings Ltd.、Johnson Electric Holdings Limited、Sonceboz SA。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
計算流体力学、軽量複合材料、デジタルエンジニアリングされた車両プラットフォームにおける継続的な進歩は、近年、市場を大きく変革させてきました。自動車の空力市場の予測は、車両効率と気流最適化技術における継続的なイノベーションと密接に結びついています。メーカーは、美観や安全性を損なうことなく効率を向上させるため、新しい車両アーキテクチャにアクティブ気流管理システムをますます統合しています。同時に、電気自動車の生産増加に伴い、空気抵抗の低減が重要視されるようになり、メーカーは走行中のエネルギー利用を最大化するインテリジェントな空力ソリューションの開発に取り組んでいます。
今後、市場はアジア太平洋地域における生産拡大、電気自動車への継続的な投資、そして世界各地での排出ガス規制強化の影響を受けると予想されます。各国政府によるエネルギー効率の高い輸送手段の推進や、自動車メーカー各社によるバッテリー航続距離の向上に向けた取り組みも、空力ソリューションの普及を促進すると考えられます。
自動車用空力市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 155億9000万米ドル |
| 2034年までの市場規模 | 243億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.1% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用空力市場分析
自動車の空力市場の成長は、炭素排出量の削減、燃費の向上、電気自動車の性能向上を目的とした規制要件によってますます後押しされています。自動車メーカーは、走行時の安定性を高めつつ空気抵抗を最小限に抑えるため、アクティブおよびパッシブの空力要素を車両に組み込み続けています。デジタルエンジニアリング、計算流体力学、軽量ポリマーなどの技術開発を通じて、自動車メーカーは車両開発の過程で最適な空気の流れを実現できるようになりました。
市場は、原材料供給業者、ポリマー加工業者、部品メーカー、システムインテグレーター、自動車メーカー、およびアフターマーケット参加者で構成されています。自動車メーカーが軽量かつ耐久性のある空力ソリューションを追求してきたことから、材料開発企業と自動車メーカー間の連携は強化されています。サプライチェーンは、リサイクル可能な材料と成形技術の活用へとシフトしています。
自動車用空力市場分析における競争は、既存サプライヤーが戦略的投資、製品革新、製造近代化を通じて技術ポートフォリオを拡大するにつれ、ますます激化している。マグナ・インターナショナル、ヴァレオ、OPモビリティ、レーヒリング・オートモーティブ、ポリテック・ホールディング、ブローゼ・ファールツォイクタイル、ジョンソン・エレクトリック・ホールディングスなどの企業は、電動化戦略を支援しつつ車両効率を向上させる統合空力システムの開発に向けて、世界の自動車メーカーとの連携を強化している。
この業界への投資動向は、インテリジェントな空力設計、生産プロセスの自動化、持続可能な材料の革新、製造工場のデジタル接続性といった分野に関連しています。サプライヤー各社は、製品開発期間の短縮と設計精度の向上を目指し、シミュレーション技術を開発してきました。一方、アジア太平洋地域と北米における製造工場の拡張は、企業がサプライチェーンの安全性を高め、電気自動車メーカーの需要に迅速に対応することを可能にします。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用空力市場:戦略的洞察
地域別分析
北米自動車空力市場
北米は2025年には世界市場の28~32%を占め、2026~2034年には年平均成長率(CAGR)4.8~5.3%で拡大すると予測されている。燃費と温室効果ガス排出量に関する規制基準は、自動車メーカーが新型車両プラットフォームに先進的な空力部品を組み込むことを引き続き促している。また、同地域は強力なサプライヤーネットワーク、高級車の高い普及率、電気自動車製造への投資増加といった恩恵も受けている。
北米における自動車用空力部品市場のシェアは、アクティブグリルシャッター、アダプティブスポイラー、軽量エアダム、インテリジェントエアフローシステムといった継続的な製品革新によって支えられています。自動車メーカーは、生産前に車両性能を最適化するために、計算流体力学と仮想テストをますます活用しています。OEMと部品サプライヤー間の連携強化と、現地生産への投資が相まって、乗用車および商用車セグメントにおける先進的な空力技術への需要を支えるとともに、地域競争力の強化が期待されます。
米国自動車空力市場
米国は2025年には北米市場の78~82%を占め、2034年まで年平均成長率(CAGR)4.9~5.4%を記録すると予測されている。国内における堅調な自動車製造、電気自動車の組み立て、先進的な空力技術の採用が、市場成長を左右する主要因となっている。自動車メーカーは、効率性に関する政府規制の変化に伴い、車両の航続距離、効率性、安定性に貢献する軽量外装部品にますます注力している。
Magna International Inc.、Valeo SE、Johnson Electric Holdings Limited、Brose Fahrzeugteile SE & Co. KG、OPmobility SEなどの主要サプライヤーは、米国の自動車メーカーをターゲットに、高度なエンジニアリング、製造、顧客サービス能力を有しています。アクティブグリルシャッター、アダプティブスポイラー、エアマネジメントシステム、軽量複合材の使用増加は、消費者の間で効率性と先進技術を備えた車両への関心が高まっていることを示しています。
欧州自動車空力市場
欧州は2025年には世界市場の25~29%を占め、2034年まで年平均成長率(CAGR)4.7~5.2%で拡大すると予測されている。ドイツは、高級車メーカーの集中、高度なエンジニアリング能力、軽量モビリティ技術への継続的な投資により、引き続き地域市場を牽引する存在となる。炭素排出量削減に対する規制強化の高まりは、新型車両プラットフォームへの高度な空力システムの統合をさらに加速させるだろう。
英国は電気自動車と高性能自動車プラットフォームの開発を継続的に進めており、燃費効率を高め、操縦性を向上させるアクティブエアロダイナミクスソリューションの余地を広げている。一方、ドイツは高度な研究能力、自動車メーカーとサプライヤーの協力、シミュレーション主導の車両開発を活用することで、地域における自動車エコシステムの主導的地位を強化している。
フランス、イタリア、スペインは、既存の自動車製造事業と持続可能な輸送への投資拡大により、地域全体の需要を大きく占めている。フランスは電動化と軽量化の分野で事業を展開し、イタリアは最適な空気の流れが重要な高級車やスポーツカーでの経験を活かし、スペインは輸出志向型の製造によって自動車生産を拡大している。需要は予測期間中、堅調に推移すると予想される。
アジア太平洋地域の自動車空力市場
アジア太平洋地域は2025年には世界市場の34~38%を占め、2034年まで年平均成長率(CAGR)5.7~6.3%で最も速い地域成長を記録すると予測されている。中国は、大規模な自動車製造、電気自動車の急速な普及、先進的な自動車技術への積極的な投資を通じて、この地域の需要を牽引している。
日本と韓国は技術革新と高級車生産を通じて引き続き貢献しており、インドは乗用車製造の拡大と支援的な産業政策の恩恵を受けている。オーストラリアは特殊自動車用途と効率的なモビリティ技術の普及拡大を通じて地域需要を支え、アジア太平洋地域の長期的な競争力を強化している。
中東・アフリカ自動車空力市場
中東・アフリカ地域の自動車用空力市場は、予測期間中に年平均成長率(CAGR)4.2~4.8%で着実に拡大すると見込まれています。サウジアラビアは自動車製造への取り組みや産業の多角化を通じて地域需要を牽引しており、アラブ首長国連邦は先進的なモビリティインフラへの投資と高級車の普及を続けています。
南アフリカは、確立された輸出志向型の製造能力に支えられ、重要な自動車生産拠点であり続けている。中東・アフリカのその他の地域では、車両効率基準の進化と輸送インフラの改善に伴い、先進的な空力部品が徐々に採用されつつある。産業開発と物流への投資増加は、部品サプライヤーにとって新たなビジネスチャンスを生み出すと期待される。
セグメンテーション分析
応用
アプリケーション分野は自動車空力市場の中核を担い続けており、メーカー各社は効率と車両安定性を向上させる革新的な気流管理技術を継続的に導入しています。電気自動車と従来型自動車の両方でアクティブおよびパッシブな外装部品の採用が拡大していることが、持続的な需要を支えています。自動車メーカーがエネルギー効率向上のために統合型空力設計を優先するにつれ、自動車空力市場の範囲は拡大し続けています。この分野は2026年から2034年にかけて年平均成長率(CAGR)5.3~5.8%で成長すると予測されています。
- ディフューザー:車体下部の気流を改善し、高速走行時の車両安定性を向上させる。空力性能とエネルギー効率の最適化が求められる高級乗用車や電気自動車への搭載がますます増えている。
- サイドスカート:車両側面周辺の気流の乱れを低減し、効率と走行安定性を向上させるとともに、複数の車両プラットフォームにおける軽量外装設計戦略をサポートします。
- スポイラー:乗用車において、ダウンフォースの向上、空気抵抗の低減、そして全体的な走行性能の向上を目的として広く採用されており、特に高級車、電気自動車、高性能車などのカテゴリーでよく見られる。
- ウィンドディフレクター:窓や車内周辺の空気の流れを改善し、風切り音を低減するため、純正部品の取り付けとアフターマーケットの両方でますます人気が高まっています。
- グリルシャッター:アクティブグリルシャッターシステムは、冷却要件に応じて空気の流れを最適化し、インテリジェントな空気の流れ制御によって燃費を向上させ、電気自動車の航続距離を延長します。
- エアダム:フロントバンパーの下に配置されたエアダムは、車体下部の乱流を低減し、空力効率を向上させるとともに、高速道路走行時の車両の安定性をサポートします。
システム
システムセグメントは、メーカーが適応型空力技術を最新の車両プラットフォームにますます統合するにつれて進化を続けています。受動システムはコスト効率と信頼性の高さから依然として広く採用されていますが、能動システムは高級車や電気自動車において勢いを増し続けています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で拡大すると予測されています。
- アクティブシステム:電子制御式の空力コンポーネントが、車両速度や走行条件に応じて自動的に調整され、効率、冷却性能、および全体的な走行性能を向上させます。
- パッシブシステム:固定式の空力部品は、製造コストが低く、設計がシンプルで、耐久性があり、大量生産される車両との互換性が高いため、依然として広く使用されています。
車両タイプ
乗用車と商用車は、メーカー各社が効率性の向上、排出ガスの削減、車両性能の向上に注力する中で、空力技術への需要を牽引しています。乗用車は生産台数が多いため依然として主要なカテゴリーですが、商用車も車両運行効率の向上を目指して空力部品の採用を拡大しています。車両タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.4%で成長すると予測されています。
- 乗用車:生産量の多さ、電気自動車の急速な普及、高級車の拡大、先進的な空力システムの継続的な統合により、最大の需要基盤を形成している。
- 商用車:燃料消費量の削減、長距離運行効率の向上、排出ガスの低減、物流車両の生産性向上を目的として、空力ソリューションの導入がますます進んでいる。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ディフューザー |
中くらい |
車体下部の流れ |
スケーリング |
|
サイドスカート |
中くらい |
抗力低減 |
成熟した |
|
ネタバレ |
高い |
アクティブエアロ |
成熟した |
|
ウィンドディフレクター |
中くらい |
キャビンの快適性 |
成熟した |
|
グリルシャッター |
高い |
温度制御 |
スケーリング |
|
エアダム |
高い |
燃費効率 |
成熟した |
|
その他 |
低い |
カスタムデザイン |
新興 |
自動車用空力市場の成長要因と影響分析
厳格な燃費および車両排出ガス規制
北米、ヨーロッパ、アジア太平洋地域では燃費と排出ガス規制がますます厳しくなっており、自動車メーカーは車両の空力性能向上に注力している。空気抵抗は、内燃機関の燃料消費量を削減するだけでなく、電気自動車のバッテリー航続距離を伸ばす上でも重要な役割を果たす。自動車メーカーは、こうした規制に対応するため、スポイラー、アクティブグリルシャッター、エアダム、ディフューザーなどを車両に組み込んでいる。クリーンな輸送政策は、軽量素材や流量管理技術の利用促進に役立つだけでなく、サプライヤーにとって魅力的なビジネスチャンスも提供する。
世界的な電気自動車製造の拡大
電気自動車市場の急速な拡大に伴い、空気抵抗の低減がバッテリー効率に直接影響を与えることから、空力性能への注目が高まっています。自動車メーカーは、高度なシミュレーションソフトウェアを活用し、空気の流れを動的に制御できるシステムを組み込むことで、車体設計の最適化に取り組んでいます。先進的な複合材料と電子制御システムは、高級電気自動車に標準装備されており、いずれは量産モデルにも採用されるでしょう。世界各地で電気自動車専用の生産設備への多額の投資が行われており、サプライヤーは新たな空力ソリューションを提供するよう継続的にプレッシャーを受けることになります。
デジタルエンジニアリングと軽量材料の進歩
計算流体力学、デジタルツイン、仮想車両検証は、空力製品開発に革命をもたらしました。エンジニアは設計プロセスの初期段階で気流効率を評価できるため、開発コストを削減し、製品の市場投入を迅速化できます。同時に、リサイクル可能なポリマー、エンジニアリングプラスチック、炭素繊維複合材、その他の軽量材料における革新により、メーカーは車両の重量を増やすことなく空力性能を向上させることが可能になりました。自動化された製造プロセスは、生産効率の向上と高度な空力デバイスの大量生産を容易にします。
自動車用空力市場の将来動向
インテリジェントなアクティブ空力システムの統合
メーカー各社は、車速、ブレーキング状況、冷却要件、バッテリー温度などに自動的に対応できる適応型空力技術の開発をますます進めている。この進化は、特に電気自動車や高級車において、燃費向上が航続距離や走行性能に直接影響を与えるため、自動車空力市場における重要なトレンドの一つとなっている。将来の車両アーキテクチャは、センサー、電子アクチュエータ、人工知能を統合し、エネルギー消費を最小限に抑えながら気流を継続的に最適化するようになるだろう。ソフトウェアの統合とコネクテッドカー技術の継続的な発展により、予測期間中にインテリジェント空力システムがより幅広い車種で標準装備となることが期待される。
持続可能な軽量素材の採用拡大
将来の自動車開発においては、構造性能を維持しながら環境負荷を低減するリサイクル可能なポリマー、バイオベース複合材料、軽量エンジニアリング材料がますます重視されるようになるでしょう。自動車メーカーは、従来の重い材料を、耐久性や安全性を損なうことなく空力効率を向上させる先進的な代替材料に置き換えることが期待されます。持続可能な製造慣行、循環型経済イニシアチブ、そしてより厳格な環境規制は、サプライヤーが低炭素生産プロセスを用いて環境に優しい空力部品を開発することを促すでしょう。材料科学における継続的なイノベーションは、メーカーが野心的な持続可能性と車両効率の目標を達成する上で役立つとともに、長期的な競争力を支えると考えられます。
自動車用空力市場の機会
量産車におけるアクティブエアロダイナミクス技術の拡大
アクティブエアロダイナミクス技術が高級車から量産乗用車プラットフォームへと移行するにつれ、ビジネスチャンスは拡大しています。部品コストの低下、アクチュエータの信頼性向上、電子制御システムの進歩により、メーカーはより幅広い車種セグメントに適応型エアフローソリューションを展開できるようになりました。コスト効率の高い統合システムを提供できるサプライヤーは、生産能力を拡大しながら、グローバルOEMとの長期的なパートナーシップを構築できます。モジュール式エアロダイナミクスプラットフォームの標準化と電動化の進展が相まって、持続的な収益成長と、進化し続けるグローバル自動車製造エコシステムにおける強力な競争優位性を求める企業にとって、魅力的な投資機会が生まれています。
地域密着型製造と次世代部品開発
地域製造施設への投資拡大は、サプライヤーにとってサプライチェーンの回復力強化と顧客対応力向上の機会を生み出しています。主要な自動車生産拠点近くにエンジニアリングセンターを設立する企業は、製品開発を加速させ、物流コストを削減し、地域に特化した車両プラットフォームをより効果的にサポートできます。リサイクル可能な材料、インテリジェントな気流管理技術、デジタルエンジニアリング部品への需要の高まりは、さらなる設備投資、戦略的パートナーシップ、技術ライセンス供与を促進すると予想されます。イノベーション、製造の柔軟性、統合的なエンジニアリング能力に注力する組織は、進化する世界の自動車生産と電動化戦略によって生み出される需要拡大を捉える上で有利な立場にあります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -