
Mercado de aerodinámica automotriz: tamaño y previsiones 2031
Descripción general del mercado de aerodinámica automotriz, crecimiento, tendencias, análisis, informe de investigación (2023-2031)
- Estado : Datos publicados
- Código de informe : TIPAT00002481
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
15.590 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
24.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,1 %
Índice de crecimiento
Mercado potencial
181.420 millones de dólares estadounidenses
(2026-2034)
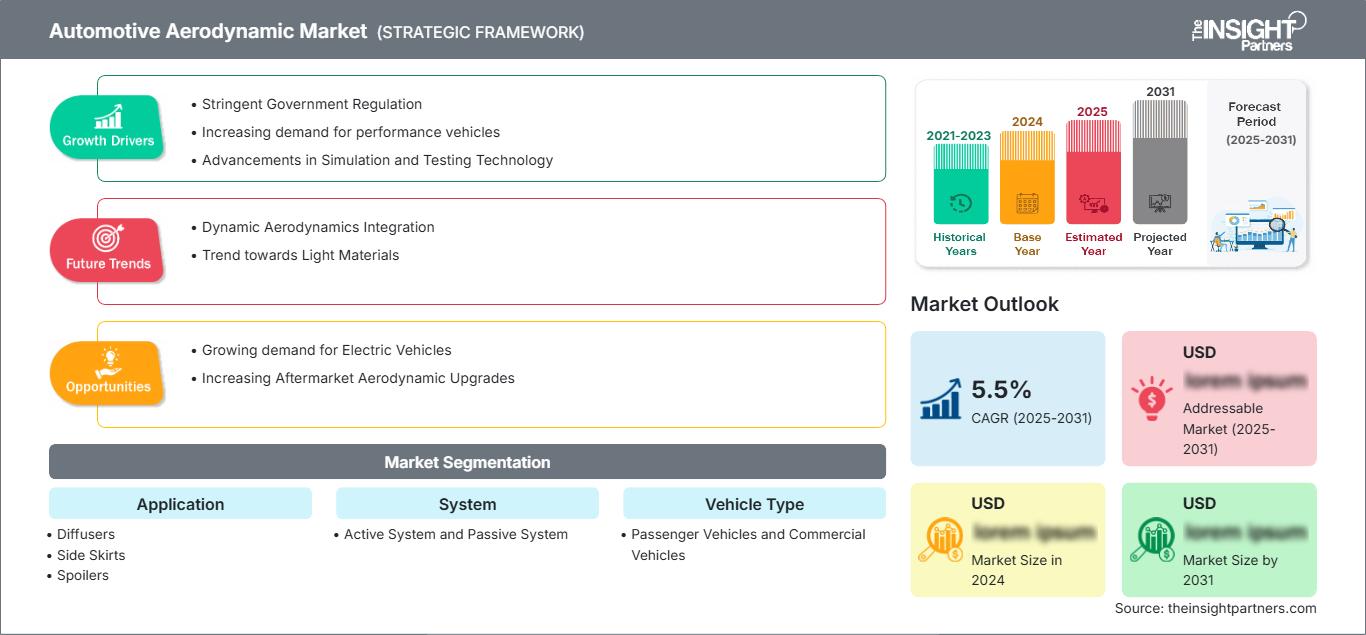
Los fabricantes del mercado de aerodinámica automotriz están integrando cada vez más componentes aerodinámicos para mejorar la eficiencia del combustible, reducir las emisiones, aumentar la estabilidad del vehículo y extender la autonomía de los vehículos eléctricos. En consecuencia, el mercado de aerodinámica automotriz alcanzó un valor de 15.590 millones de dólares en 2025 y se prevé que llegue a los 24.380 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,1% durante el período 2026-2034. La creciente electrificación de los vehículos, las normativas más estrictas sobre el consumo de combustible y la continua innovación en sistemas aerodinámicos activos siguen impulsando la demanda a largo plazo del sector en las categorías de vehículos de pasajeros y comerciales.
En toda Norteamérica, el énfasis normativo en la eficiencia vehicular y el aumento de la producción de vehículos eléctricos están generando oportunidades constantes para las tecnologías aerodinámicas. Los fabricantes de equipos originales (OEM) están incrementando sus inversiones en sistemas exteriores ligeros, rejillas de ventilación activas y gestión inteligente del flujo de aire para mejorar el rendimiento general del vehículo y, al mismo tiempo, cumplir con las normas de emisiones. El creciente mercado de la aerodinámica automotriz se ve impulsado, además, por la creciente preferencia de los consumidores por vehículos premium equipados con características aerodinámicas avanzadas y las crecientes inversiones en capacidades de fabricación de última generación.
Evaluación y perspectivas del mercado de la aerodinámica automotriz
- América del Norte: Representó entre el 28 % y el 32 % del mercado global en 2025, gracias a las estrictas regulaciones sobre el consumo de combustible, la sólida producción de vehículos eléctricos y la continua inversión en tecnologías para vehículos ligeros. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % durante el período 2026-2034.
- EE. UU.: Representó entre el 78 % y el 82 % de la demanda norteamericana en 2025, impulsada por la fabricación automotriz avanzada, la rápida adopción de vehículos eléctricos y la creciente integración de tecnologías aerodinámicas activas. Se prevé que el mercado registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % hasta 2034.
- Europa: En 2025, representaría entre el 25 % y el 29 % del mercado global, con Alemania, el Reino Unido y Francia a la cabeza de la demanda gracias a su sólida producción de vehículos de alta gama y sus iniciativas de sostenibilidad. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,2 % durante el periodo 2026-2034.
- Asia Pacífico: Capturó entre el 34 % y el 38 % del mercado global en 2025, liderado por China, Japón, Corea del Sur e India gracias a la expansión de la producción de vehículos y el aumento de las inversiones en movilidad eléctrica. Se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % durante el período 2026-2034.
- Segmento más importante: Los vehículos de pasajeros representaron entre el 70 % y el 74 % de la demanda del mercado en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,4 % hasta 2034, gracias a la producción a gran escala y a la creciente optimización aerodinámica.
- Segmento de alto crecimiento: Se prevé que el sistema activo experimente la mayor expansión, con una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % durante el período 2026-2034, gracias a una mayor adopción en plataformas de vehículos eléctricos y de alta gama.
- Empresas clave analizadas en detalle: Magna International Inc., Röchling Automotive SE & Co. KG, OPmobility SE, SMP Deutschland GmbH, Valeo SE, Polytec Holding AG, INOAC Corporation, AP Plasman Inc., REHAU Automotive SE & Co. KG, PU Tech Industry Co., Ltd., Brose Fahrzeugteile SE & Co. KG, HBPO GmbH, Spoiler Factory, Batz Group, AirFlow Deflector Inc., Piedmont Plastics Inc., Hilton Docker Mouldings Ltd., Johnson Electric Holdings Limited, Sonceboz SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los continuos avances en dinámica de fluidos computacional, materiales compuestos ligeros y plataformas de vehículos diseñadas digitalmente han transformado significativamente el mercado en los últimos años. El pronóstico del mercado aerodinámico automotriz sigue estrechamente ligado a las innovaciones constantes en eficiencia vehicular y tecnologías de optimización del flujo de aire. Los fabricantes integran cada vez más sistemas activos de gestión del flujo de aire en las nuevas arquitecturas de vehículos para mejorar la eficiencia sin comprometer la estética ni la seguridad. Al mismo tiempo, el aumento en la producción de vehículos eléctricos ha puesto de relieve la importancia de la reducción de la resistencia aerodinámica, impulsando a los fabricantes a desarrollar soluciones aerodinámicas inteligentes que maximicen el uso de energía durante la conducción.
De cara al futuro, se prevé que el mercado se vea afectado por el crecimiento de la producción en Asia-Pacífico, la inversión continua en movilidad eléctrica y las normas de emisiones más estrictas a nivel mundial. Se espera que los crecientes esfuerzos de los gobiernos por un transporte energéticamente eficiente y las iniciativas de los fabricantes de equipos originales para mejorar la autonomía de sus baterías impulsen la adopción de soluciones aerodinámicas.
Alcance del informe de mercado sobre aerodinámica automotriz
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 15.590 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 24.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,1% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la aerodinámica automotriz
El crecimiento del mercado de la aerodinámica automotriz se ve cada vez más impulsado por las normativas que buscan reducir las emisiones de carbono, aumentar la eficiencia del combustible y mejorar el rendimiento de los vehículos eléctricos. Los fabricantes de equipos originales (OEM) incorporan continuamente elementos aerodinámicos, tanto activos como pasivos, en sus vehículos para minimizar la resistencia aerodinámica y aumentar la estabilidad durante la conducción. Gracias a los avances tecnológicos en ingeniería digital, dinámica de fluidos computacional y polímeros ligeros, los OEM han logrado optimizar el flujo de aire durante el desarrollo de los vehículos.
El mercado está compuesto por proveedores de materias primas, procesadores de polímeros, fabricantes de componentes, integradores de sistemas, fabricantes de vehículos y participantes del mercado de repuestos. La sinergia entre los desarrolladores de materiales y los fabricantes de equipos originales (OEM) del sector automotriz se ha fortalecido, ya que estos últimos buscan soluciones aerodinámicas ligeras pero duraderas. La cadena de suministro se ha orientado hacia el uso de materiales reciclables y tecnologías de moldeo.
La competencia en el mercado de la aerodinámica automotriz sigue en aumento, a medida que los proveedores consolidados amplían sus carteras tecnológicas mediante inversiones estratégicas, innovación de productos y modernización de la fabricación. Empresas como Magna International Inc., Valeo SE, OPmobility SE, Röchling Automotive SE & Co. KG, Polytec Holding AG, Brose Fahrzeugteile SE & Co. KG y Johnson Electric Holdings Limited están reforzando su colaboración con fabricantes de vehículos a nivel mundial para desarrollar sistemas aerodinámicos integrados capaces de mejorar la eficiencia de los vehículos y, al mismo tiempo, respaldar las estrategias de electrificación.
Las tendencias observadas en las inversiones de este sector se relacionan con la aerodinámica inteligente, la automatización de los procesos de producción, la innovación en materiales sostenibles y la conectividad digital de las plantas de fabricación. Los proveedores han desarrollado tecnologías de simulación para reducir el tiempo de desarrollo de productos y mejorar la precisión del diseño. Por otro lado, la expansión de las plantas de fabricación en la región de Asia-Pacífico y Norteamérica permite a las empresas aumentar la seguridad de la cadena de suministro y responder con mayor rapidez a las demandas de los fabricantes de automóviles eléctricos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la aerodinámica automotriz: Perspectivas estratégicas
Perspectivas regionales
Mercado aerodinámico automotriz de Norteamérica
América del Norte representó entre el 28 % y el 32 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,3 % entre 2026 y 2034. Las normativas relativas al consumo de combustible y las emisiones de gases de efecto invernadero siguen incentivando a los fabricantes de automóviles a incorporar componentes aerodinámicos avanzados en las nuevas plataformas de vehículos. La región también se beneficia de una sólida red de proveedores, una alta demanda de vehículos de gama alta y una creciente inversión en la fabricación de vehículos eléctricos.
La cuota de mercado de la aerodinámica automotriz en Norteamérica se mantiene gracias a la continua innovación de productos, que incluye rejillas activas, alerones adaptativos, deflectores de aire ligeros y sistemas inteligentes de flujo de aire. Los fabricantes de automóviles utilizan cada vez más la dinámica de fluidos computacional y las pruebas virtuales para optimizar el rendimiento de los vehículos antes de la producción. Se espera que la creciente colaboración entre los fabricantes de equipos originales (OEM) y los proveedores de componentes, junto con las inversiones en la fabricación local, fortalezca la competitividad regional y, al mismo tiempo, impulse la demanda de tecnologías aerodinámicas avanzadas en los segmentos de vehículos de pasajeros y comerciales.
Mercado aerodinámico automotriz de EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % del mercado norteamericano, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % hasta 2034. La sólida industria automotriz del país, el ensamblaje de vehículos eléctricos y la adopción de tecnologías aerodinámicas avanzadas son factores clave que impulsan el crecimiento del mercado. Los fabricantes de automóviles se centran cada vez más en componentes exteriores ligeros que contribuyen a la autonomía, la eficiencia y la estabilidad de sus vehículos, en un contexto de cambios en las normativas gubernamentales sobre eficiencia.
Proveedores importantes como Magna International Inc., Valeo SE, Johnson Electric Holdings Limited, Brose Fahrzeugteile SE & Co. KG y OPmobility SE cuentan con considerables capacidades de ingeniería, fabricación y servicio al cliente dirigidas a los fabricantes de automóviles estadounidenses. El uso cada vez mayor de rejillas activas, alerones adaptativos, sistemas de gestión de aire y materiales compuestos ligeros demuestra el creciente interés de los consumidores por la eficiencia y los vehículos tecnológicamente avanzados.
Mercado aerodinámico automotriz europeo
Europa acaparó entre el 25 % y el 29 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,2 % hasta 2034. Alemania sigue siendo el mercado regional líder gracias a su concentración de fabricantes de vehículos de alta gama, sus avanzadas capacidades de ingeniería y la continua inversión en tecnologías de movilidad ligera. El creciente énfasis normativo en la reducción de emisiones de carbono acelera aún más la integración de sofisticados sistemas aerodinámicos en las nuevas plataformas de vehículos.
El Reino Unido desarrolla continuamente coches eléctricos y plataformas automovilísticas de alto rendimiento, lo que abre la puerta a soluciones aerodinámicas activas que mejoran la eficiencia del combustible y la maniobrabilidad. Alemania se beneficia de sus avanzadas capacidades de investigación, la cooperación de fabricantes de equipos originales y proveedores, y el desarrollo de vehículos mediante simulación para consolidar su posición de liderazgo en el ecosistema automovilístico regional.
Francia, Italia y España representan en conjunto una importante demanda regional gracias a sus operaciones de fabricación de automóviles y a la creciente inversión en transporte sostenible. Francia desarrolla sus actividades en los campos de la electrificación y la reducción de peso, Italia aprovecha su experiencia en vehículos premium y deportivos, donde el flujo de aire óptimo es fundamental, mientras que España incrementa su producción automotriz con la ayuda de la fabricación orientada a la exportación. Se prevé que la demanda se mantenga sólida durante el período de pronóstico.
Mercado aerodinámico automotriz de Asia-Pacífico
La región de Asia-Pacífico representó entre el 34 % y el 38 % del mercado mundial en 2025 y se prevé que registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,3 % hasta 2034. China lidera la demanda regional gracias a la fabricación de vehículos a gran escala, la rápida adopción de vehículos eléctricos y la fuerte inversión en tecnologías automotrices avanzadas.
Japón y Corea del Sur siguen contribuyendo mediante la innovación tecnológica y la producción de vehículos de alta gama, mientras que India se beneficia de la expansión de la fabricación de vehículos de pasajeros y de políticas industriales favorables. Australia apoya la demanda regional a través de aplicaciones automotrices especializadas y la creciente adopción de tecnologías de movilidad eficientes, lo que fortalece la posición competitiva a largo plazo de Asia Pacífico.
Mercado aerodinámico automotriz de Oriente Medio y África
Se prevé que el mercado aerodinámico automotriz de Oriente Medio y África experimente una expansión constante durante el período de pronóstico, respaldada por una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 4,8 %. Arabia Saudita lidera la demanda regional mediante iniciativas de fabricación automotriz y diversificación industrial, mientras que los Emiratos Árabes Unidos continúan invirtiendo en infraestructura de movilidad avanzada y la adopción de vehículos de alta gama.
Sudáfrica sigue siendo un importante centro de producción automotriz, respaldado por una sólida capacidad de fabricación orientada a la exportación. El resto de Oriente Medio y África está adoptando gradualmente componentes aerodinámicos avanzados a medida que evolucionan los estándares de eficiencia vehicular y mejora la infraestructura de transporte. Se prevé que el aumento de la inversión en desarrollo industrial y logística genere oportunidades adicionales para los proveedores de componentes.
Análisis de segmentación
Solicitud
El segmento de aplicaciones sigue siendo fundamental para el mercado de la aerodinámica automotriz, ya que los fabricantes introducen continuamente tecnologías innovadoras de gestión del flujo de aire que mejoran la eficiencia y la estabilidad del vehículo. La creciente adopción de componentes exteriores activos y pasivos en vehículos eléctricos y convencionales respalda una demanda sostenida. El alcance del mercado de la aerodinámica automotriz continúa expandiéndose a medida que los fabricantes de equipos originales (OEM) priorizan los diseños aerodinámicos integrados para mejorar la eficiencia energética. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,3 % al 5,8 % durante el período 2026-2034.
- Los difusores mejoran el flujo de aire bajo la carrocería, aumentan la estabilidad del vehículo a velocidades más altas y se integran cada vez más en vehículos de pasajeros de gama alta y modelos eléctricos que requieren un rendimiento aerodinámico y una eficiencia energética optimizados.
- Faldones laterales: Reducen la turbulencia del flujo de aire alrededor de los laterales del vehículo, mejorando la eficiencia y la estabilidad de la conducción, al tiempo que respaldan las estrategias de diseño exterior ligero en múltiples plataformas de vehículos.
- Spoilers: Ampliamente adoptados en vehículos de pasajeros para mejorar la carga aerodinámica, reducir la resistencia al aire y mejorar el rendimiento general de la conducción, particularmente en las categorías de vehículos premium, eléctricos y orientados al rendimiento.
- Deflectores de viento: Mejoran el flujo de aire alrededor de las ventanas y el habitáculo de los vehículos, a la vez que reducen el ruido del viento, lo que los hace cada vez más populares tanto en instalaciones de fabricantes de equipos originales (OEM) como en aplicaciones de posventa.
- Rejilla de ventilación: Los sistemas de rejilla de ventilación activa optimizan el flujo de aire según las necesidades de refrigeración, mejorando el ahorro de combustible y ampliando la autonomía de los vehículos eléctricos mediante un control inteligente del flujo de aire.
- Deflector de aire: Ubicado debajo del parachoques delantero, el deflector de aire reduce la turbulencia en la parte inferior de la carrocería y mejora la eficiencia aerodinámica, al tiempo que contribuye a la estabilidad del vehículo durante la conducción en carretera.
Sistema
El segmento de sistemas está evolucionando a medida que los fabricantes integran cada vez más tecnologías aerodinámicas adaptativas en las plataformas de vehículos modernos. Si bien los sistemas pasivos siguen siendo ampliamente utilizados debido a su rentabilidad y fiabilidad, los sistemas activos continúan ganando terreno en los vehículos eléctricos y de alta gama. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,0 % durante el período 2026-2034.
- Sistema activo: Los componentes aerodinámicos controlados electrónicamente se ajustan automáticamente según la velocidad del vehículo y las condiciones de funcionamiento, mejorando la eficiencia, el rendimiento de la refrigeración y la dinámica de conducción general.
- Sistema pasivo: Los componentes aerodinámicos fijos siguen utilizándose ampliamente debido a sus menores costes de fabricación, su sencillez de diseño, su durabilidad y su compatibilidad con la producción de vehículos en grandes volúmenes.
Tipo de vehículo
Los vehículos de pasajeros y comerciales impulsan la demanda de tecnologías aerodinámicas, ya que los fabricantes se centran en mejorar la eficiencia, reducir las emisiones y optimizar el rendimiento de los vehículos. Los vehículos de pasajeros siguen siendo la categoría dominante debido a sus mayores volúmenes de producción, mientras que los vehículos comerciales adoptan cada vez más componentes aerodinámicos para mejorar la eficiencia operativa de sus flotas. Se prevé que el segmento de Tipos de Vehículos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,4 % durante el periodo 2026-2034.
- Vehículos de pasajeros: Representan la mayor base de demanda debido a los elevados volúmenes de producción, la rápida adopción de vehículos eléctricos, la expansión de los vehículos de gama alta y la continua integración de sistemas aerodinámicos avanzados.
- Vehículos comerciales: Cada vez incorporan más soluciones aerodinámicas para reducir el consumo de combustible, mejorar la eficiencia operativa en largas distancias, disminuir las emisiones y aumentar la productividad de la flota logística.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Difusores |
Medio |
Flujo bajo el vehículo |
Escalada |
|
Faldones laterales |
Medio |
Reducción de la resistencia |
Maduro |
|
Spoilers |
Alto |
Aerodinámica activa |
Maduro |
|
Deflectores de viento |
Medio |
Comodidad en cabina |
Maduro |
|
Persiana de rejilla |
Alto |
Control térmico |
Escalada |
|
Presa de aire |
Alto |
Eficiencia de combustible |
Maduro |
|
Otros |
Bajo |
Diseño personalizado |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de la aerodinámica automotriz.
Normativas estrictas sobre el consumo de combustible y las emisiones de los vehículos.
Las normas de eficiencia de combustible y emisiones se están volviendo cada vez más estrictas en Norteamérica, Europa y la región Asia-Pacífico, lo que impulsa a los fabricantes de automóviles a mejorar la aerodinámica de sus vehículos. La resistencia aerodinámica juega un papel importante en la reducción del consumo de combustible en los motores de combustión interna, así como en el aumento de la autonomía de las baterías en los vehículos eléctricos. Los fabricantes de automóviles están incorporando alerones, rejillas activas, deflectores de aire y difusores en sus vehículos para cumplir con dichas normas. Las políticas de transporte más limpio no solo contribuyen a mejorar el uso de materiales ligeros y la tecnología de gestión del flujo, sino que también brindan a los proveedores oportunidades de negocio lucrativas.
Expansión de la fabricación mundial de vehículos eléctricos
La rápida expansión del mercado de vehículos eléctricos ha impulsado un mayor interés en la aerodinámica, debido a la influencia directa de la reducción de la resistencia aerodinámica en la eficiencia de la batería. Los fabricantes de automóviles trabajan para optimizar el diseño de la carrocería mediante software de simulación avanzado e incorporando sistemas que controlan el flujo de aire de forma dinámica. Los materiales compuestos avanzados, junto con los sistemas de accionamiento electrónico, se incorporan de serie en los vehículos eléctricos de gama alta y, con el tiempo, se integrarán en los modelos de producción en serie. Se están realizando importantes inversiones en plantas de producción en todo el mundo, diseñadas específicamente para vehículos eléctricos, lo que ejercerá una presión constante sobre los proveedores para que ofrezcan nuevas soluciones aerodinámicas.
Avances en ingeniería digital y materiales ligeros
La dinámica de fluidos computacional, los gemelos digitales y la validación virtual de vehículos han revolucionado el desarrollo de productos aerodinámicos. Los ingenieros pueden evaluar la eficiencia del flujo de aire en las etapas iniciales del proceso de diseño, lo que reduce los costos de desarrollo y acelera la comercialización de los productos. Asimismo, las innovaciones en polímeros reciclables, plásticos de ingeniería, compuestos de fibra de carbono y otros materiales ligeros permiten a los fabricantes mejorar la aerodinámica de sus vehículos sin aumentar su peso. Un proceso de fabricación automatizado posibilita mejorar la eficiencia de la producción y facilita la fabricación en masa de dispositivos aerodinámicos avanzados.
Tendencias futuras del mercado de la aerodinámica automotriz
Integración de sistemas aerodinámicos activos inteligentes
Los fabricantes están desarrollando cada vez más tecnologías aerodinámicas adaptativas capaces de responder automáticamente a la velocidad del vehículo, las condiciones de frenado, los requisitos de refrigeración y la temperatura de la batería. Esta evolución representa una de las tendencias clave del mercado aerodinámico automotriz, especialmente para vehículos eléctricos y de alta gama, donde las mejoras en la eficiencia influyen directamente en la autonomía y el rendimiento. Las futuras arquitecturas de vehículos integrarán sensores, actuadores electrónicos e inteligencia artificial para optimizar continuamente el flujo de aire, minimizando al mismo tiempo el consumo de energía. Se espera que la continua integración de software y las tecnologías de vehículos conectados conviertan los sistemas aerodinámicos inteligentes en un estándar para una mayor variedad de categorías de vehículos durante el período previsto.
Mayor adopción de materiales ligeros sostenibles
El desarrollo de vehículos en el futuro priorizará cada vez más los polímeros reciclables, los compuestos de base biológica y los materiales de ingeniería ligeros que reduzcan el impacto ambiental sin comprometer el rendimiento estructural. Se espera que los fabricantes de automóviles sustituyan los materiales convencionales más pesados por alternativas avanzadas que mejoren la eficiencia aerodinámica sin comprometer la durabilidad ni la seguridad. Las prácticas de fabricación sostenibles, las iniciativas de economía circular y las normativas ambientales más estrictas incentivarán a los proveedores a desarrollar componentes aerodinámicos ecológicos mediante procesos de producción con bajas emisiones de carbono. Es probable que la innovación continua en la ciencia de los materiales impulse la competitividad a largo plazo, al tiempo que ayuda a los fabricantes a alcanzar ambiciosos objetivos de sostenibilidad y eficiencia vehicular.
Oportunidades de mercado en aerodinámica automotriz
Expansión de las tecnologías aerodinámicas activas en vehículos de producción en masa.
Las oportunidades aumentan a medida que las tecnologías aerodinámicas activas se trasladan de los vehículos premium a las plataformas de vehículos de pasajeros de gran volumen. La disminución de los costos de los componentes, la mayor fiabilidad de los actuadores y los avances en los sistemas de control electrónico permiten a los fabricantes implementar soluciones de flujo de aire adaptativo en una gama más amplia de segmentos de vehículos. Los proveedores capaces de ofrecer sistemas integrados rentables pueden establecer alianzas a largo plazo con fabricantes de equipos originales (OEM) globales, al tiempo que amplían su capacidad de producción. La estandarización de las plataformas aerodinámicas modulares, junto con la creciente electrificación, crea atractivas oportunidades de inversión para las empresas que buscan un crecimiento sostenible de los ingresos y una mayor diferenciación competitiva dentro de los ecosistemas de fabricación automotriz globales en constante evolución.
Fabricación localizada y desarrollo de componentes de última generación
Las crecientes inversiones en plantas de fabricación regionales ofrecen a los proveedores la oportunidad de fortalecer la resiliencia de la cadena de suministro y mejorar la capacidad de respuesta al cliente. Las empresas que establecen centros de ingeniería cerca de los principales centros de producción automotriz pueden acelerar el desarrollo de productos, reducir los costos logísticos y brindar un soporte más eficaz a las plataformas de vehículos locales. Se prevé que la demanda de materiales reciclables, tecnologías inteligentes de gestión del flujo de aire y componentes diseñados digitalmente impulse inversiones de capital adicionales, alianzas estratégicas y licencias tecnológicas. Las organizaciones centradas en la innovación, la flexibilidad de fabricación y las capacidades de ingeniería integradas están bien posicionadas para aprovechar la creciente demanda generada por la evolución de las estrategias globales de producción y electrificación de vehículos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -