
Mercato dell’aerodinamica automobilistico: dimensioni e previsioni 2031
Dimensioni e previsioni del mercato aerodinamico automobilistico (2021-2031), quota globale e regionale, trend e opportunità di crescita. Copertura del rapporto di analisi: per applicazione (diffusori, minigonne laterali, spoiler, deflettori del vento, griglia, prese d'aria e altri), per sistema (sistema attivo e sistema passivo), per tipo di veicolo (veicoli passeggeri e veicoli commerciali) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPAT00002481
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
15,59 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
24,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,1 %
Tasso di crescita
Mercato di riferimento
181,42 miliardi di dollari USA
(2026-2034)
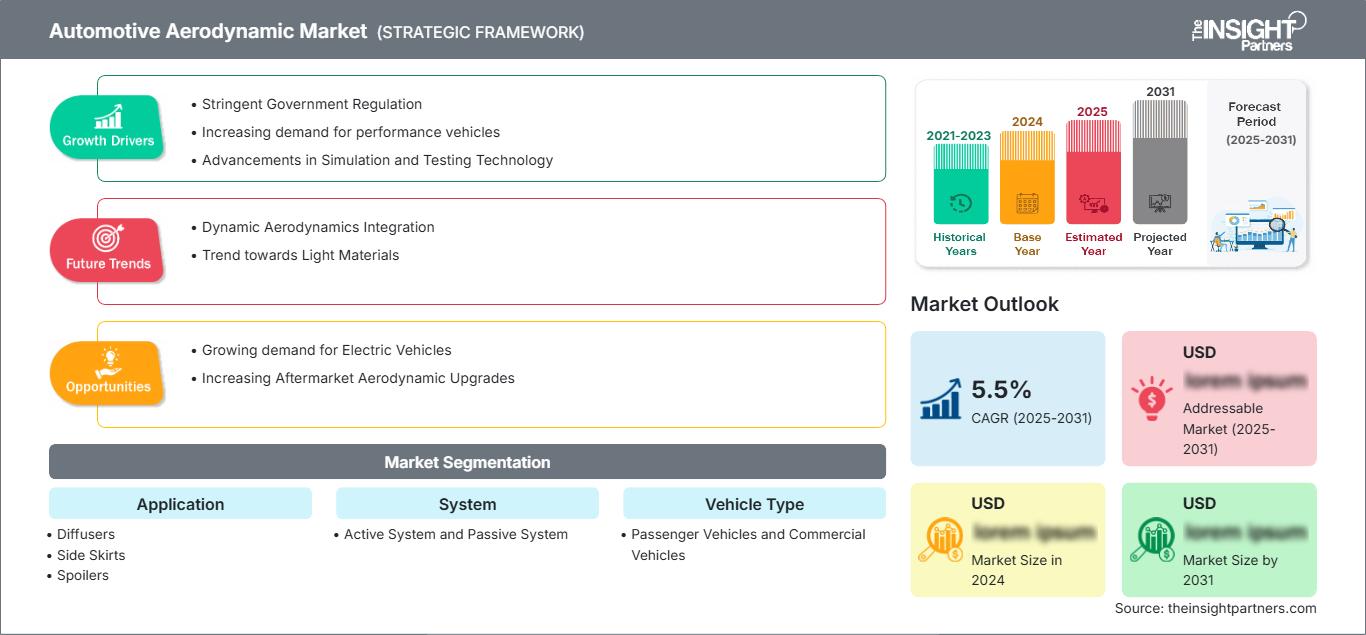
Nel mercato dell'aerodinamica automobilistica, i produttori stanno integrando sempre più componenti aerodinamici per migliorare l'efficienza del carburante, ridurre le emissioni, aumentare la stabilità del veicolo ed estendere l'autonomia dei veicoli elettrici. Di conseguenza, il mercato dell'aerodinamica automobilistica valeva 15,59 miliardi di dollari nel 2025 e si prevede che raggiungerà i 24,38 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,1% nel periodo 2026-2034. La crescente elettrificazione dei veicoli, le normative più severe in materia di risparmio di carburante e la continua innovazione nei sistemi aerodinamici attivi continuano a rafforzare la domanda a lungo termine del settore, sia per i veicoli passeggeri che per quelli commerciali.
In tutto il Nord America, l'enfasi normativa sull'efficienza dei veicoli e la crescente produzione di veicoli elettrici stanno creando opportunità durature per le tecnologie aerodinamiche. I produttori di apparecchiature originali (OEM) stanno ampliando gli investimenti in sistemi esterni leggeri, alette attive per la griglia anteriore e gestione intelligente del flusso d'aria per migliorare le prestazioni complessive dei veicoli, rispettando al contempo gli standard sulle emissioni. La crescita del mercato dell'aerodinamica automobilistica è ulteriormente supportata dalla crescente preferenza dei consumatori per veicoli premium dotati di caratteristiche aerodinamiche avanzate e dai crescenti investimenti in capacità produttive di nuova generazione.
Analisi e approfondimenti sul mercato dell'aerodinamica automobilistica
- Nord America: Nel 2025 ha rappresentato il 28-32% del mercato globale, grazie a rigide normative sul risparmio di carburante, una forte produzione di veicoli elettrici e continui investimenti in tecnologie per veicoli leggeri. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% nel periodo 2026-2034.
- USA: Nel 2025, il mercato ha rappresentato il 78-82% della domanda nordamericana, trainato dalla produzione automobilistica avanzata, dalla rapida adozione dei veicoli elettrici e dalla crescente integrazione di tecnologie aerodinamiche attive. Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 4,9-5,4% fino al 2034.
- Europa: Nel 2025 deteneva il 25-29% del mercato globale, con Germania, Regno Unito e Francia in testa alla domanda grazie alla forte produzione di veicoli premium e alle iniziative di sostenibilità. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) del 4,7-5,2% nel periodo 2026-2034.
- Asia-Pacifico: Nel 2025 ha conquistato il 34-38% del mercato globale, trainata da Cina, Giappone, Corea del Sud e India grazie all'espansione della produzione di veicoli e all'aumento degli investimenti nella mobilità elettrica. Si prevede che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 5,7-6,3% nel periodo 2026-2034.
- Segmento più ampio: i veicoli passeggeri hanno rappresentato il 70-74% della domanda di mercato nel 2025 e si prevede che registreranno un CAGR del 4,9-5,4% fino al 2034, grazie alla produzione su larga scala e alla crescente ottimizzazione aerodinamica.
- Segmento ad alta crescita: si prevede che il segmento Active System registrerà la maggiore espansione, con un CAGR del 6,2-6,8% nel periodo 2026-2034, grazie alla maggiore diffusione nelle piattaforme per veicoli elettrici e premium.
- Aziende chiave analizzate nel dettaglio: Magna International Inc., Röchling Automotive SE & Co. KG, OPmobility SE, SMP Deutschland GmbH, Valeo SE, Polytec Holding AG, INOAC Corporation, AP Plasman Inc., REHAU Automotive SE & Co. KG, PU Tech Industry Co., Ltd., Brose Fahrzeugteile SE & Co. KG, HBPO GmbH, Spoiler Factory, Batz Group, AirFlow Deflector Inc., Piedmont Plastics Inc., Hilton Docker Mouldings Ltd., Johnson Electric Holdings Limited, Sonceboz SA.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I continui progressi nella fluidodinamica computazionale, nei materiali compositi leggeri e nelle piattaforme veicolari progettate digitalmente hanno significativamente trasformato il mercato negli ultimi anni. Le previsioni per il mercato dell'aerodinamica automobilistica rimangono strettamente legate alle continue innovazioni in termini di efficienza dei veicoli e tecnologie di ottimizzazione del flusso d'aria. I produttori integrano sempre più sistemi di gestione attiva del flusso d'aria nelle nuove architetture dei veicoli per migliorarne l'efficienza senza compromettere l'estetica o la sicurezza. Allo stesso tempo, la crescente produzione di veicoli elettrici ha reso fondamentale la riduzione della resistenza aerodinamica, spingendo i produttori a realizzare soluzioni aerodinamiche intelligenti che massimizzino il consumo di energia durante la guida.
In prospettiva, si prevede che il mercato risentirà dell'impatto della crescita della produzione nella regione Asia-Pacifico, dei continui investimenti nella mobilità elettrica e di standard sulle emissioni più rigorosi a livello globale. Si prevede inoltre che i crescenti sforzi dei governi per un trasporto efficiente dal punto di vista energetico e le iniziative dei produttori di apparecchiature originali (OEM) per migliorare l'autonomia delle proprie batterie favoriranno l'adozione di soluzioni aerodinamiche.
Ambito del rapporto sul mercato dell'aerodinamica automobilistica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,59 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 24,38 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,1% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'aerodinamica automobilistica
La crescita del mercato dell'aerodinamica automobilistica è sempre più supportata dai requisiti normativi volti a ridurre le emissioni di carbonio, aumentare l'efficienza dei consumi e migliorare le prestazioni dei veicoli elettrici. Entrambi i produttori continuano a integrare elementi aerodinamici, sia attivi che passivi, nei veicoli al fine di minimizzare la resistenza aerodinamica e aumentare la stabilità di guida. Grazie agli sviluppi tecnologici nell'ingegneria digitale, nella fluidodinamica computazionale e nei polimeri leggeri, i produttori sono riusciti a ottimizzare il flusso d'aria durante lo sviluppo dei veicoli.
Il mercato è composto da fornitori di materie prime, trasformatori di polimeri, produttori di componenti, integratori di sistemi, case automobilistiche e operatori del mercato post-vendita. La sinergia tra sviluppatori di materiali e case automobilistiche si è rafforzata, poiché queste ultime sono alla ricerca di soluzioni aerodinamiche leggere ma resistenti. La catena di fornitura si è orientata verso l'utilizzo di materiali riciclabili e tecnologie di stampaggio innovative.
L'intensità competitiva nel mercato dell'aerodinamica automobilistica continua ad aumentare, con i fornitori affermati che ampliano i propri portafogli tecnologici attraverso investimenti strategici, innovazione di prodotto e modernizzazione della produzione. Aziende come Magna International Inc., Valeo SE, OPmobility SE, Röchling Automotive SE & Co. KG, Polytec Holding AG, Brose Fahrzeugteile SE & Co. KG e Johnson Electric Holdings Limited stanno rafforzando le collaborazioni con i produttori automobilistici globali per sviluppare sistemi aerodinamici integrati in grado di migliorare l'efficienza dei veicoli e al contempo supportare le strategie di elettrificazione.
Le tendenze osservate negli investimenti in questo settore riguardano l'aerodinamica intelligente, l'automazione dei processi produttivi, l'innovazione dei materiali sostenibili e la connettività digitale degli impianti di produzione. I fornitori hanno sviluppato le proprie tecnologie di simulazione per ridurre i tempi di sviluppo del prodotto e migliorare la precisione della progettazione. D'altro canto, l'espansione degli impianti di produzione nella regione Asia-Pacifico e in Nord America consente alle aziende di aumentare la sicurezza della catena di approvvigionamento e di rispondere più rapidamente alle richieste dei produttori di auto elettriche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato aerodinamico automobilistico: approfondimenti strategici
Approfondimenti regionali
Mercato aerodinamico automobilistico del Nord America
Nel 2025, il Nord America rappresentava il 28-32% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% nel periodo 2026-2034. Le normative relative al risparmio di carburante e alle emissioni di gas serra continuano a incentivare le case automobilistiche a integrare componenti aerodinamici avanzati nelle nuove piattaforme veicolari. La regione beneficia inoltre di una solida rete di fornitori, di un'elevata diffusione di veicoli premium e di crescenti investimenti nella produzione di veicoli elettrici.
La quota di mercato nordamericana nel settore aerodinamico automobilistico continua a essere sostenuta dalla costante innovazione di prodotto, che include alette attive per la griglia anteriore, spoiler adattivi, deflettori aerodinamici leggeri e sistemi intelligenti di gestione del flusso d'aria. I produttori automobilistici utilizzano sempre più la fluidodinamica computazionale e i test virtuali per ottimizzare le prestazioni dei veicoli prima della produzione. La crescente collaborazione tra i produttori di apparecchiature originali (OEM) e i fornitori di componenti, unita agli investimenti nella produzione localizzata, dovrebbe rafforzare la competitività regionale e al contempo sostenere la domanda di tecnologie aerodinamiche avanzate nei segmenti dei veicoli passeggeri e commerciali.
Mercato aerodinamico automobilistico statunitense
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,9-5,4% fino al 2034. La solida produzione automobilistica nazionale, l'assemblaggio di veicoli elettrici e l'adozione di tecnologie aerodinamiche avanzate sono i fattori chiave che guidano la crescita del mercato. Le case automobilistiche si concentrano sempre più su componenti esterni leggeri che contribuiscono all'autonomia, all'efficienza e alla stabilità dei loro veicoli, in un contesto di normative governative in continua evoluzione in materia di efficienza.
Fornitori di rilievo come Magna International Inc., Valeo SE, Johnson Electric Holdings Limited, Brose Fahrzeugteile SE & Co. KG e OPmobility SE vantano notevoli capacità di ingegneria, produzione e assistenza clienti, rivolte alle case automobilistiche statunitensi. Il crescente utilizzo di alette attive per la griglia anteriore, spoiler adattivi, sistemi di gestione dell'aria e materiali compositi leggeri dimostra il crescente interesse dei consumatori per l'efficienza e i veicoli tecnologicamente avanzati.
Mercato europeo dell'aerodinamica automobilistica
Nel 2025 l'Europa deteneva una quota di mercato globale compresa tra il 25% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,2% fino al 2034. La Germania rimane il mercato regionale leader grazie alla concentrazione di produttori di veicoli premium, alle capacità ingegneristiche avanzate e ai continui investimenti in tecnologie per la mobilità leggera. La crescente attenzione normativa alla riduzione delle emissioni di carbonio accelera ulteriormente l'integrazione di sofisticati sistemi aerodinamici nelle nuove piattaforme veicolari.
Il Regno Unito è impegnato nello sviluppo continuo di auto elettriche e piattaforme automobilistiche ad alte prestazioni, aprendo la strada a soluzioni aerodinamiche attive che migliorano l'efficienza dei consumi e la maneggevolezza. La Germania, a sua volta, beneficia di capacità di ricerca avanzate, della cooperazione tra produttori di apparecchiature originali e fornitori, e dello sviluppo di veicoli basato sulla simulazione, rafforzando così la sua posizione di leadership nell'ecosistema automobilistico regionale.
Francia, Italia e Spagna insieme rappresentano una quota significativa della domanda regionale grazie alle attività di produzione automobilistica già esistenti e ai crescenti investimenti nei trasporti sostenibili. La Francia sviluppa le proprie attività nei settori dell'elettrificazione e della riduzione del peso, l'Italia sfrutta l'esperienza maturata nel settore delle auto premium e sportive, dove un flusso d'aria ottimale è fondamentale, mentre la Spagna incrementa la produzione automobilistica grazie a una produzione orientata all'esportazione. Si prevede che la domanda rimarrà sostenuta per tutto il periodo di previsione.
Mercato aerodinamico automobilistico dell'area Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato globale compresa tra il 34% e il 38% e si prevede che registrerà la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) del 5,7-6,3% fino al 2034. La Cina è leader nella domanda regionale grazie alla produzione di veicoli su larga scala, alla rapida diffusione dei veicoli elettrici e ai forti investimenti in tecnologie automobilistiche avanzate.
Giappone e Corea del Sud continuano a dare il loro contributo attraverso l'innovazione tecnologica e la produzione di veicoli di alta gamma, mentre l'India beneficia dell'espansione della produzione di autovetture e di politiche industriali di supporto. L'Australia sostiene la domanda regionale attraverso applicazioni automobilistiche specializzate e la crescente adozione di tecnologie di mobilità efficienti, rafforzando la posizione competitiva a lungo termine dell'Asia-Pacifico.
Mercato aerodinamico automobilistico del Medio Oriente e dell'Africa
Si prevede che il mercato aerodinamico automobilistico del Medio Oriente e dell'Africa registrerà una crescita costante durante il periodo di previsione, supportata da un CAGR del 4,2-4,8%. L'Arabia Saudita guida la domanda regionale grazie a iniziative di produzione automobilistica e alla diversificazione industriale, mentre gli Emirati Arabi Uniti continuano a investire in infrastrutture di mobilità avanzate e nell'adozione di veicoli premium.
Il Sudafrica rimane un importante polo di produzione automobilistica, supportato da consolidate capacità produttive orientate all'esportazione. Il resto del Medio Oriente e dell'Africa sta gradualmente adottando componenti aerodinamici avanzati, man mano che gli standard di efficienza dei veicoli si evolvono e le infrastrutture di trasporto migliorano. Si prevede che i crescenti investimenti nello sviluppo industriale e nella logistica creeranno ulteriori opportunità per i fornitori di componenti.
Analisi di segmentazione
Applicazione
Il segmento delle applicazioni rimane centrale nel mercato aerodinamico automobilistico, con i produttori che introducono continuamente tecnologie innovative per la gestione del flusso d'aria, migliorando l'efficienza e la stabilità del veicolo. La crescente adozione di componenti esterni attivi e passivi, sia nei veicoli elettrici che in quelli convenzionali, sostiene una domanda costante. Il mercato aerodinamico automobilistico continua ad espandersi, poiché i produttori di apparecchiature originali (OEM) danno priorità ai progetti aerodinamici integrati per una maggiore efficienza energetica. Si prevede che questo segmento crescerà a un CAGR del 5,3-5,8% nel periodo 2026-2034.
- Diffusori: migliorano il flusso d'aria sotto la scocca, aumentano la stabilità del veicolo alle alte velocità e sono sempre più integrati in auto di lusso e modelli elettrici che richiedono prestazioni aerodinamiche ed efficienza energetica ottimizzate.
- Minigonne laterali: riducono la turbolenza del flusso d'aria attorno ai lati del veicolo, migliorando l'efficienza e la stabilità di guida e supportando al contempo strategie di design esterno leggero su diverse piattaforme veicolari.
- Spoiler: Ampiamente adottati nei veicoli passeggeri per migliorare la deportanza, ridurre la resistenza aerodinamica e ottimizzare le prestazioni di guida complessive, in particolare nei veicoli premium, elettrici e ad alte prestazioni.
- Deflettori antivento: migliorano il flusso d'aria intorno ai finestrini e all'abitacolo del veicolo, riducendo al contempo il rumore del vento, il che li rende sempre più popolari sia nelle installazioni di primo equipaggiamento che nelle applicazioni aftermarket.
- Griglia a lamelle: i sistemi di griglia a lamelle attive ottimizzano il flusso d'aria in base alle esigenze di raffreddamento, migliorando il risparmio di carburante e aumentando l'autonomia dei veicoli elettrici grazie a un controllo intelligente del flusso d'aria.
- Spoiler aerodinamico: Posizionati sotto il paraurti anteriore, gli spoiler aerodinamici riducono la turbolenza sottoscocca e migliorano l'efficienza aerodinamica, contribuendo al contempo alla stabilità del veicolo durante la guida in autostrada.
Sistema
Il segmento dei sistemi aerodinamici si sta evolvendo grazie alla crescente integrazione di tecnologie aerodinamiche adattive nelle moderne piattaforme veicolari da parte dei produttori. Mentre i sistemi passivi rimangono ampiamente diffusi per la loro economicità e affidabilità, i sistemi attivi continuano a guadagnare terreno nei veicoli premium ed elettrici. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 5,5-6,0% nel periodo 2026-2034.
- Sistema attivo: i componenti aerodinamici a controllo elettronico si regolano automaticamente in base alla velocità del veicolo e alle condizioni operative, migliorando l'efficienza, le prestazioni di raffreddamento e la dinamica di guida complessiva.
- Sistema passivo: i componenti aerodinamici fissi continuano ad essere ampiamente utilizzati grazie ai loro costi di produzione inferiori, alla semplicità di progettazione, alla durata e alla compatibilità con la produzione di veicoli in grandi volumi.
Tipo di veicolo
I veicoli passeggeri e commerciali, nel loro complesso, trainano la domanda di tecnologie aerodinamiche, poiché i produttori si concentrano sul miglioramento dell'efficienza, sulla riduzione delle emissioni e sul potenziamento delle prestazioni dei veicoli. I veicoli passeggeri rimangono la categoria dominante grazie ai maggiori volumi di produzione, mentre i veicoli commerciali adottano sempre più componenti aerodinamici per migliorare l'efficienza operativa delle flotte. Si prevede che il segmento dei veicoli crescerà a un CAGR del 4,9-5,4% nel periodo 2026-2034.
- Veicoli passeggeri: rappresentano la base di domanda più ampia grazie agli elevati volumi di produzione, alla rapida diffusione dei veicoli elettrici, all'espansione dei veicoli premium e alla continua integrazione di sistemi aerodinamici avanzati.
- Veicoli commerciali: integrano sempre più soluzioni aerodinamiche per ridurre il consumo di carburante, migliorare l'efficienza operativa sulle lunghe distanze, diminuire le emissioni e aumentare la produttività delle flotte logistiche.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Diffusori |
Mezzo |
Flusso sottocorporeo |
Scalatura |
|
Minigonne laterali |
Mezzo |
Riduzione della resistenza |
Maturo |
|
Spoiler |
Alto |
Aerodinamica attiva |
Maturo |
|
Deflettori del vento |
Mezzo |
Comfort della cabina |
Maturo |
|
Griglia di chiusura |
Alto |
Controllo termico |
Scalatura |
|
Diga d'aria |
Alto |
Efficienza del carburante |
Maturo |
|
Altri |
Basso |
Progettazione personalizzata |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dell'aerodinamica automobilistica
Rigide normative in materia di consumo di carburante e emissioni dei veicoli.
In Nord America, Europa e nella regione Asia-Pacifico, le normative in materia di efficienza dei consumi e emissioni si stanno inasprendo costantemente, spingendo le case automobilistiche a migliorare l'aerodinamica dei veicoli. La resistenza aerodinamica gioca un ruolo fondamentale nella riduzione del consumo di carburante nei motori a combustione interna e nell'aumento dell'autonomia delle batterie nelle auto elettriche. Per conformarsi a tali normative, i produttori di automobili stanno integrando spoiler, alette attive nella griglia anteriore, deflettori aerodinamici e diffusori nei loro veicoli. Politiche di trasporto più pulite non solo favoriscono l'utilizzo di materiali leggeri e tecnologie di gestione del flusso, ma offrono anche ai fornitori interessanti opportunità commerciali.
Espansione della produzione globale di veicoli elettrici
La rapida espansione del mercato dei veicoli elettrici ha portato a una maggiore attenzione all'aerodinamica, data l'influenza diretta della riduzione della resistenza aerodinamica sull'efficienza delle batterie. Le case automobilistiche stanno lavorando per ottimizzare il design della carrozzeria con l'ausilio di sofisticati software di simulazione, nonché integrando sistemi in grado di controllare dinamicamente il flusso d'aria. Materiali compositi avanzati, insieme a sistemi ad azionamento elettronico, sono ormai di serie nelle auto elettriche di alta gamma e si diffonderanno gradualmente anche nei modelli di produzione di massa. Ingenti investimenti sono in corso in impianti di produzione in tutto il mondo, specificamente progettati per le auto elettriche, il che eserciterà una pressione costante sui fornitori affinché offrano nuove soluzioni aerodinamiche.
Progressi nell'ingegneria digitale e nei materiali leggeri
La fluidodinamica computazionale, i gemelli digitali e la validazione virtuale dei veicoli hanno rivoluzionato lo sviluppo di prodotti aerodinamici. Gli ingegneri possono valutare l'efficienza del flusso d'aria nelle fasi iniziali del processo di progettazione, riducendo i costi di sviluppo e accelerando l'immissione dei prodotti sul mercato. Allo stesso tempo, le innovazioni nei polimeri riciclabili, nelle materie plastiche tecniche, nei compositi in fibra di carbonio e in altri materiali leggeri consentono ai produttori di migliorare l'aerodinamica dei loro veicoli senza aumentarne il peso. Un processo di produzione automatizzato permette di migliorare l'efficienza produttiva e di facilitare la produzione in serie di dispositivi aerodinamici avanzati.
Tendenze future del mercato aerodinamico automobilistico
Integrazione di sistemi aerodinamici attivi intelligenti
I produttori stanno sviluppando sempre più tecnologie aerodinamiche adattive in grado di rispondere automaticamente alla velocità del veicolo, alle condizioni di frenata, alle esigenze di raffreddamento e alla temperatura della batteria. Questa evoluzione rappresenta una delle principali tendenze del mercato aerodinamico automobilistico, in particolare per i veicoli elettrici e premium, dove i miglioramenti in termini di efficienza influiscono direttamente sull'autonomia e sulle prestazioni. Le architetture dei veicoli del futuro integreranno sensori, attuatori elettronici e intelligenza artificiale per ottimizzare continuamente il flusso d'aria, riducendo al minimo il consumo energetico. Si prevede che la continua integrazione del software e le tecnologie per veicoli connessi renderanno i sistemi aerodinamici intelligenti uno standard in un numero sempre maggiore di categorie di veicoli durante il periodo di previsione.
Maggiore adozione di materiali leggeri e sostenibili
Lo sviluppo futuro dei veicoli darà sempre maggiore priorità ai polimeri riciclabili, ai compositi di origine biologica e ai materiali ingegneristici leggeri che riducono l'impatto ambientale pur mantenendo le prestazioni strutturali. Ci si aspetta che i produttori automobilistici sostituiscano i materiali convenzionali più pesanti con alternative avanzate che migliorino l'efficienza aerodinamica senza compromettere la durata o la sicurezza. Pratiche di produzione sostenibili, iniziative di economia circolare e normative ambientali più severe incoraggeranno i fornitori a sviluppare componenti aerodinamici ecocompatibili utilizzando processi produttivi a basse emissioni di carbonio. La continua innovazione nella scienza dei materiali contribuirà probabilmente a sostenere la competitività a lungo termine, aiutando al contempo i produttori a raggiungere ambiziosi obiettivi di sostenibilità ed efficienza dei veicoli.
Opportunità di mercato nell'aerodinamica automobilistica
Espansione delle tecnologie aerodinamiche attive nei veicoli di produzione di massa
Le opportunità sono in aumento grazie al passaggio delle tecnologie aerodinamiche attive dai veicoli premium alle piattaforme per autovetture di grande volume. La diminuzione dei costi dei componenti, il miglioramento dell'affidabilità degli attuatori e i progressi nei sistemi di controllo elettronico consentono ai produttori di implementare soluzioni di flusso d'aria adattivo in segmenti di veicoli più ampi. I fornitori in grado di offrire sistemi integrati economicamente vantaggiosi possono instaurare partnership a lungo termine con i principali produttori automobilistici globali, ampliando al contempo la capacità produttiva. La standardizzazione delle piattaforme aerodinamiche modulari, unita alla crescente elettrificazione, crea interessanti opportunità di investimento per le aziende che mirano a una crescita sostenibile dei ricavi e a un maggiore vantaggio competitivo all'interno degli ecosistemi globali di produzione automobilistica in continua evoluzione.
Produzione localizzata e sviluppo di componenti di nuova generazione
I crescenti investimenti in impianti di produzione regionali creano opportunità per i fornitori di rafforzare la resilienza della catena di approvvigionamento e migliorare la capacità di risposta ai clienti. Le aziende che creano centri di ingegneria in prossimità dei principali poli di produzione automobilistica possono accelerare lo sviluppo dei prodotti, ridurre i costi logistici e supportare in modo più efficace le piattaforme veicolari locali. Si prevede che la domanda di materiali riciclabili, tecnologie intelligenti per la gestione del flusso d'aria e componenti progettati digitalmente incoraggerà ulteriori investimenti di capitale, partnership strategiche e licenze tecnologiche. Le organizzazioni che si concentrano su innovazione, flessibilità produttiva e capacità di ingegneria integrate sono ben posizionate per cogliere la crescente domanda generata dall'evoluzione delle strategie globali di produzione e elettrificazione dei veicoli.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -