
Marché de l’aérodynamique automobile : taille et prévisions 2031
Taille et prévisions du marché de l'aérodynamique automobile (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Couverture du rapport d'analyse : par application (diffuseurs, jupes latérales, spoilers, déflecteurs d'air, obturateurs de calandre, barrages d'air et autres), par système (système actif et système passif), par type de véhicule (véhicules de tourisme et véhicules utilitaires) et par zone géographique.
- Statut : Données publiées
- Code du rapport : TIPAT00002481
- Catégorie : Automobile et transport
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
15,59 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
24,38 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,1 %
taux de croissance
Marché adressable
181,42 milliards de dollars américains
(2026-2034)
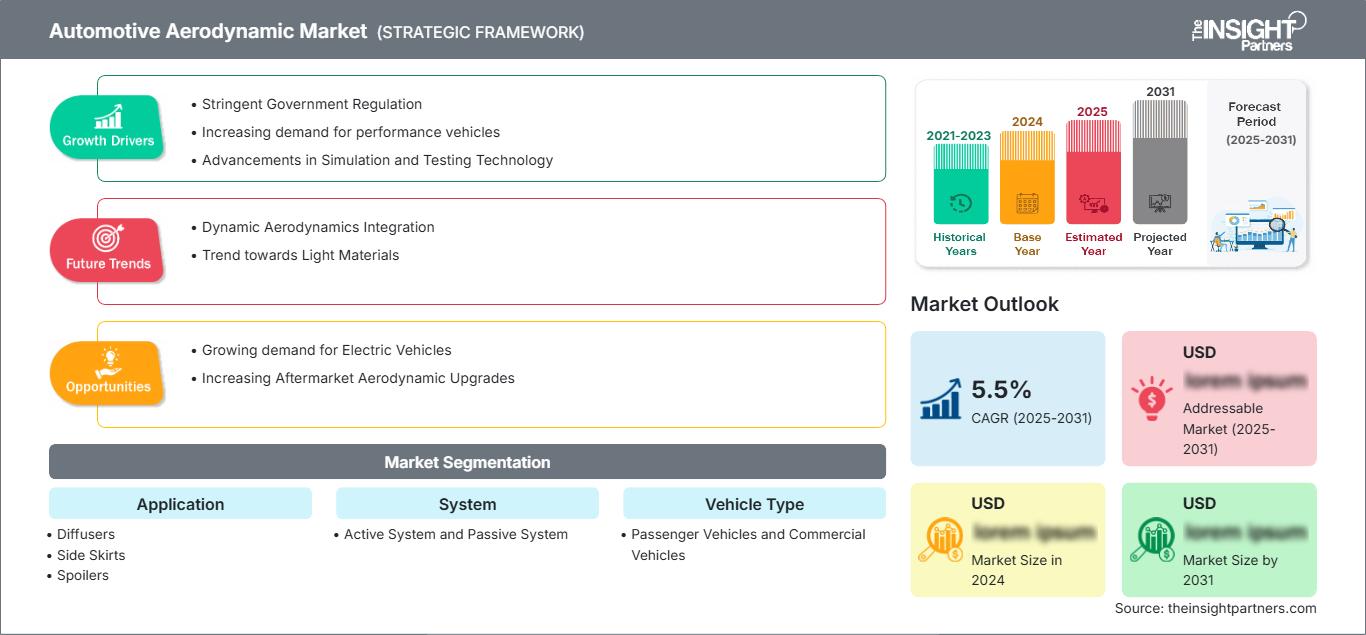
Le marché de l'aérodynamique automobile est de plus en plus marqué par l'intégration croissante de composants aérodynamiques par les constructeurs, afin d'améliorer le rendement énergétique, de réduire les émissions, d'accroître la stabilité des véhicules et d'augmenter l'autonomie des véhicules électriques. Par conséquent, ce marché, évalué à 15,59 milliards de dollars américains en 2025, devrait atteindre 24,38 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 5,1 % sur la période 2026-2034. L'électrification croissante des véhicules, le durcissement des réglementations en matière de consommation de carburant et l'innovation continue dans les systèmes aérodynamiques actifs soutiennent la demande à long terme du secteur, tant pour les véhicules particuliers que pour les véhicules utilitaires.
En Amérique du Nord, l'accent mis par la réglementation sur l'efficacité énergétique des véhicules et la production croissante de véhicules électriques créent des opportunités durables pour les technologies aérodynamiques. Les constructeurs automobiles investissent de plus en plus dans les systèmes extérieurs légers, les volets de calandre actifs et la gestion intelligente des flux d'air afin d'améliorer les performances globales des véhicules tout en respectant les normes d'émissions. La croissance du marché de l'aérodynamique automobile est également soutenue par la préférence croissante des consommateurs pour les véhicules haut de gamme dotés de caractéristiques aérodynamiques avancées et par l'augmentation des investissements dans les capacités de production de nouvelle génération.
Analyse et perspectives du marché de l'aérodynamique automobile
- Amérique du Nord : Elle représentait 28 à 32 % du marché mondial en 2025, grâce à une réglementation stricte en matière d’économie de carburant, une forte production de véhicules électriques et des investissements continus dans les technologies des véhicules légers. Le marché régional devrait connaître une croissance annuelle composée de 4,8 à 5,3 % entre 2026 et 2034.
- États-Unis : Ce marché représentait 78 à 82 % de la demande nord-américaine en 2025, porté par la fabrication automobile de pointe, l’adoption rapide des véhicules électriques et l’intégration croissante des technologies aérodynamiques actives. Il devrait enregistrer un TCAC de 4,9 à 5,4 % jusqu’en 2034.
- L’Europe représentait 25 à 29 % du marché mondial en 2025, l’Allemagne, le Royaume-Uni et la France étant les principaux moteurs de la demande grâce à une forte production de véhicules haut de gamme et à des initiatives en matière de développement durable. La région devrait connaître une croissance annuelle composée de 4,7 % à 5,2 % entre 2026 et 2034.
- Asie-Pacifique : Cette région représentait 34 à 38 % du marché mondial en 2025, grâce notamment à la Chine, au Japon, à la Corée du Sud et à l’Inde, qui ont stimulé leur production automobile et leurs investissements croissants dans la mobilité électrique. Le marché régional devrait connaître une croissance annuelle composée (TCAC) de 5,7 à 6,3 % entre 2026 et 2034.
- Segment le plus important : Les véhicules particuliers représentaient 70 à 74 % de la demande du marché en 2025 et devraient enregistrer un TCAC de 4,9 à 5,4 % jusqu’en 2034, grâce à une production à grande échelle et à une optimisation aérodynamique croissante.
- Segment à forte croissance : Le système actif devrait connaître la plus forte expansion avec un TCAC de 6,2 à 6,8 % entre 2026 et 2034, soutenu par une adoption plus large dans les plateformes de véhicules électriques et haut de gamme.
- Principales entreprises analysées en détail : Magna International Inc., Röchling Automotive SE & Co. KG, OPmobility SE, SMP Deutschland GmbH, Valeo SE, Polytec Holding AG, INOAC Corporation, AP Plasman Inc., REHAU Automotive SE & Co. KG, PU Tech Industry Co., Ltd., Brose Fahrzeugteile SE & Co. KG, HBPO GmbH, Spoiler Factory, Batz Group, AirFlow Deflector Inc., Piedmont Plastics Inc., Hilton Docker Mouldings Ltd., Johnson Electric Holdings Limited, Sonceboz SA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès constants de la dynamique des fluides numérique, des matériaux composites légers et des plateformes de véhicules conçues numériquement ont profondément transformé le marché ces dernières années. Les prévisions du marché de l'aérodynamique automobile restent étroitement liées aux innovations continues en matière d'efficacité des véhicules et de technologies d'optimisation des flux d'air. Les constructeurs intègrent de plus en plus de systèmes de gestion active des flux d'air dans les nouvelles architectures de véhicules afin d'améliorer l'efficacité sans compromettre l'esthétique ni la sécurité. Parallèlement, la production croissante de véhicules électriques a mis en évidence l'importance de la réduction de la traînée, incitant les constructeurs à développer des solutions aérodynamiques intelligentes qui optimisent la consommation d'énergie en conduite.
À l'avenir, le marché devrait être influencé par la croissance de la production en Asie-Pacifique, les investissements continus dans la mobilité électrique et le durcissement des normes d'émissions à travers le monde. Les efforts croissants des gouvernements en faveur de transports économes en énergie et les initiatives des constructeurs automobiles visant à améliorer l'autonomie de leurs batteries devraient favoriser l'adoption de solutions aérodynamiques.
Rapport sur le marché de l'aérodynamique automobile
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,59 milliards de dollars américains |
| Taille du marché d'ici 2034 | 24,38 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,1% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'aérodynamique automobile
La croissance du marché de l'aérodynamique automobile est de plus en plus soutenue par les exigences réglementaires visant à réduire les émissions de carbone, à améliorer le rendement énergétique et à optimiser les performances des véhicules électriques. Les constructeurs automobiles intègrent de plus en plus d'éléments aérodynamiques actifs et passifs dans leurs véhicules afin de minimiser la traînée et d'améliorer la stabilité en conduite. Grâce aux progrès technologiques réalisés dans les domaines de l'ingénierie numérique, de la dynamique des fluides numérique et des polymères légers, les constructeurs automobiles ont pu optimiser le flux d'air lors du développement des véhicules.
Le marché regroupe les fournisseurs de matières premières, les transformateurs de polymères, les fabricants de composants, les intégrateurs de systèmes, les constructeurs automobiles et les acteurs du marché de l'après-vente. La synergie entre les développeurs de matériaux et les constructeurs automobiles s'est renforcée, ces derniers recherchant des solutions aérodynamiques à la fois légères et durables. La chaîne d'approvisionnement s'oriente désormais vers l'utilisation de matériaux recyclables et de technologies de moulage.
L'intensité concurrentielle du marché de l'aérodynamique automobile s'accroît à mesure que les fournisseurs établis développent leurs portefeuilles technologiques grâce à des investissements stratégiques, l'innovation produit et la modernisation de leurs processus de fabrication. Des entreprises telles que Magna International Inc., Valeo SE, OPmobility SE, Röchling Automotive SE & Co. KG, Polytec Holding AG, Brose Fahrzeugteile SE & Co. KG et Johnson Electric Holdings Limited renforcent leur collaboration avec les constructeurs automobiles mondiaux afin de développer des systèmes aérodynamiques intégrés capables d'améliorer l'efficacité des véhicules tout en soutenant les stratégies d'électrification.
Les tendances observées en matière d'investissements dans ce secteur concernent l'aérodynamique intelligente, l'automatisation des processus de production, l'innovation en matière de matériaux durables et la connectivité numérique des usines. Les fournisseurs ont développé leurs technologies de simulation afin de réduire les délais de développement des produits et d'améliorer la précision de leur conception. Par ailleurs, l'expansion des usines de production dans la région Asie-Pacifique et en Amérique du Nord permet aux entreprises de renforcer la sécurité de leur chaîne d'approvisionnement et de répondre plus rapidement aux demandes des constructeurs de véhicules électriques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'aérodynamique automobile : Perspectives stratégiques
Perspectives régionales
Marché aérodynamique automobile d'Amérique du Nord
L’Amérique du Nord représentait 28 à 32 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 5,3 % entre 2026 et 2034. Les normes réglementaires relatives à la consommation de carburant et aux émissions de gaz à effet de serre continuent d’inciter les constructeurs automobiles à intégrer des composants aérodynamiques de pointe dans les nouvelles plateformes de véhicules. La région bénéficie également d’un réseau de fournisseurs solide, d’une forte adoption des véhicules haut de gamme et d’investissements croissants dans la fabrication de véhicules électriques.
La part de marché de l'aérodynamique automobile en Amérique du Nord reste soutenue par une innovation produit continue, notamment grâce aux volets de calandre actifs, aux ailerons adaptatifs, aux déflecteurs d'air légers et aux systèmes de flux d'air intelligents. Les constructeurs automobiles utilisent de plus en plus la dynamique des fluides numérique et les essais virtuels pour optimiser les performances des véhicules avant leur production. Le renforcement de la collaboration entre les équipementiers et les fournisseurs de composants, conjugué aux investissements dans la production locale, devrait consolider la compétitivité régionale et soutenir la demande en technologies aérodynamiques de pointe pour les véhicules particuliers et utilitaires.
Marché aérodynamique automobile américain
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 4,9 à 5,4 % jusqu'en 2034. La solidité du secteur automobile américain, l'assemblage de véhicules électriques et l'adoption de technologies aérodynamiques avancées sont les principaux moteurs de cette croissance. Face à l'évolution des réglementations gouvernementales en matière d'efficacité énergétique, les constructeurs automobiles privilégient de plus en plus les composants extérieurs légers, qui contribuent à l'autonomie, à l'efficacité et à la stabilité de leurs véhicules.
Des équipementiers majeurs tels que Magna International Inc., Valeo SE, Johnson Electric Holdings Limited, Brose Fahrzeugteile SE & Co. KG et OPmobility SE disposent d'importantes capacités d'ingénierie, de production et de service client destinées aux constructeurs automobiles américains. L'utilisation croissante de volets de calandre actifs, de spoilers adaptatifs, de systèmes de gestion de l'air et de matériaux composites légers témoigne de l'intérêt grandissant des consommateurs pour les véhicules efficients et technologiquement avancés.
Marché européen de l'aérodynamique automobile
L'Europe a représenté 25 à 29 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,2 % jusqu'en 2034. L'Allemagne demeure le principal marché régional grâce à sa forte concentration de constructeurs automobiles haut de gamme, à ses capacités d'ingénierie de pointe et à ses investissements continus dans les technologies de mobilité légère. Le renforcement des réglementations en matière de réduction des émissions de carbone accélère l'intégration de systèmes aérodynamiques sophistiqués sur les nouvelles plateformes de véhicules.
Le Royaume-Uni développe en permanence des voitures électriques et des plateformes automobiles hautes performances, favorisant ainsi des solutions aérodynamiques actives qui optimisent la consommation de carburant et améliorent la tenue de route. L'Allemagne, quant à elle, tire parti de ses capacités de recherche avancées, de la coopération des constructeurs et équipementiers, et du développement de véhicules par simulation pour consolider sa position de leader dans l'écosystème automobile régional.
La France, l'Italie et l'Espagne représentent à elles seules une part importante de la demande régionale, grâce à leurs capacités de production automobile existantes et à l'augmentation des investissements dans les transports durables. La France développe ses activités dans les domaines de l'électrification et de l'allègement des véhicules, l'Italie s'appuie sur son expérience dans le secteur des voitures haut de gamme et sportives, où une aérodynamique optimale est essentielle, tandis que l'Espagne accroît sa production automobile en misant sur une production orientée vers l'exportation. La demande devrait rester soutenue au cours de la période de prévision.
Marché aérodynamique automobile de la région Asie-Pacifique
La région Asie-Pacifique détenait 34 à 38 % du marché mondial en 2025 et devrait enregistrer la croissance régionale la plus rapide, avec un TCAC de 5,7 à 6,3 % jusqu'en 2034. La Chine tire la demande régionale grâce à une production automobile à grande échelle, une adoption rapide des véhicules électriques et d'importants investissements dans les technologies automobiles de pointe.
Le Japon et la Corée du Sud continuent de contribuer à la croissance régionale grâce à l'innovation technologique et à la production de véhicules haut de gamme, tandis que l'Inde bénéficie de l'expansion de sa production de véhicules particuliers et de politiques industrielles favorables. L'Australie soutient la demande régionale par le biais d'applications automobiles spécialisées et de l'adoption croissante de technologies de mobilité efficientes, renforçant ainsi la compétitivité à long terme de la région Asie-Pacifique.
Marché de l'aérodynamique automobile au Moyen-Orient et en Afrique
Le marché de l'aérodynamique automobile au Moyen-Orient et en Afrique devrait connaître une croissance soutenue au cours de la période de prévision, avec un TCAC de 4,2 à 4,8 %. L'Arabie saoudite tire la demande régionale grâce à ses initiatives en matière de production automobile et à la diversification de son industrie, tandis que les Émirats arabes unis continuent d'investir dans les infrastructures de mobilité avancées et l'adoption de véhicules haut de gamme.
L'Afrique du Sud demeure un pôle majeur de production automobile, s'appuyant sur des capacités de fabrication bien établies et tournées vers l'exportation. Le reste du Moyen-Orient et de l'Afrique adopte progressivement des composants aérodynamiques de pointe, au fur et à mesure de l'évolution des normes d'efficacité des véhicules et de l'amélioration des infrastructures de transport. L'augmentation des investissements dans le développement industriel et la logistique devrait créer de nouvelles opportunités pour les fournisseurs de composants.
Analyse de segmentation
Application
Le segment des applications demeure central sur le marché de l'aérodynamique automobile, les constructeurs introduisant sans cesse des technologies innovantes de gestion des flux d'air qui améliorent l'efficacité et la stabilité des véhicules. L'adoption croissante de composants extérieurs actifs et passifs sur les véhicules électriques et conventionnels soutient une demande soutenue. Le marché de l'aérodynamique automobile continue de s'étendre, les équipementiers privilégiant les conceptions aérodynamiques intégrées pour une meilleure efficacité énergétique. Ce segment devrait croître à un TCAC de 5,3 % à 5,8 % entre 2026 et 2034.
- Diffuseurs : Ils améliorent le flux d’air sous le véhicule, renforcent la stabilité du véhicule à haute vitesse et sont de plus en plus intégrés aux véhicules de tourisme haut de gamme et aux modèles électriques nécessitant des performances aérodynamiques et une efficacité énergétique optimales.
- Jupes latérales : Elles réduisent les turbulences de l’air autour des flancs du véhicule, améliorant ainsi l’efficacité et la stabilité de conduite tout en favorisant des stratégies de conception extérieure légère sur de multiples plateformes de véhicules.
- Spoilers : Largement adoptés dans les véhicules de tourisme pour améliorer l’appui aérodynamique, réduire la traînée et optimiser les performances de conduite globales, notamment dans les catégories de véhicules haut de gamme, électriques et axés sur la performance.
- Déflecteurs d'air : Ils améliorent la circulation de l'air autour des fenêtres et dans l'habitacle des véhicules tout en réduisant le bruit du vent, ce qui les rend de plus en plus populaires aussi bien pour les installations d'origine que pour les applications de seconde monte.
- Volet de calandre : Les systèmes de volets de calandre actifs optimisent le flux d’air en fonction des besoins de refroidissement, améliorant ainsi la consommation de carburant et augmentant l’autonomie des véhicules électriques grâce à un contrôle intelligent du flux d’air.
- Déflecteur d'air : Positionnés sous le pare-chocs avant, les déflecteurs d'air réduisent les turbulences sous la carrosserie et améliorent l'efficacité aérodynamique tout en assurant la stabilité du véhicule sur autoroute.
Système
Le segment des systèmes évolue à mesure que les constructeurs intègrent de plus en plus de technologies aérodynamiques adaptatives aux plateformes de véhicules modernes. Si les systèmes passifs restent largement utilisés en raison de leur rentabilité et de leur fiabilité, les systèmes actifs continuent de gagner du terrain sur les véhicules haut de gamme et électriques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 5,5 % à 6,0 % entre 2026 et 2034.
- Système actif : Les composants aérodynamiques à commande électronique s’ajustent automatiquement en fonction de la vitesse du véhicule et des conditions de fonctionnement, améliorant ainsi l’efficacité, les performances de refroidissement et la dynamique de conduite globale.
- Système passif : Les composants aérodynamiques fixes restent largement utilisés en raison de leurs coûts de fabrication plus faibles, de leur conception simple, de leur durabilité et de leur compatibilité avec la production de véhicules en grande série.
Type de véhicule
Les véhicules particuliers et utilitaires stimulent conjointement la demande en technologies aérodynamiques, les constructeurs s'efforçant d'améliorer l'efficacité, de réduire les émissions et d'optimiser les performances des véhicules. Les véhicules particuliers restent le segment dominant en raison de leurs volumes de production plus élevés, tandis que les véhicules utilitaires intègrent de plus en plus de composants aérodynamiques pour améliorer l'efficacité opérationnelle des flottes. Le segment « Type de véhicule » devrait connaître une croissance annuelle composée (TCAC) de 4,9 % à 5,4 % entre 2026 et 2034.
- Véhicules de tourisme : Ils représentent la plus grande base de demande en raison des volumes de production importants, de l’adoption rapide des véhicules électriques, de l’expansion des véhicules haut de gamme et de l’intégration continue de systèmes aérodynamiques avancés.
- Véhicules utilitaires : Ils intègrent de plus en plus de solutions aérodynamiques pour réduire la consommation de carburant, améliorer l’efficacité opérationnelle sur longue distance, diminuer les émissions et accroître la productivité des flottes logistiques.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Diffuseurs |
Moyen |
Flux sous le châssis |
Mise à l'échelle |
|
jupes latérales |
Moyen |
Réduction de la traînée |
Mature |
|
Divulgation d'éléments clés de l'intrigue |
Haut |
Aérodynamique active |
Mature |
|
Déflecteurs de vent |
Moyen |
Confort en cabine |
Mature |
|
Volet de grille |
Haut |
Contrôle thermique |
Mise à l'échelle |
|
Barrage d'air |
Haut |
efficacité énergétique |
Mature |
|
Autres |
Faible |
Conception personnalisée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'aérodynamique automobile
Réglementations strictes en matière d'économie de carburant et d'émissions des véhicules
Les normes d'efficacité énergétique et d'émissions se durcissent constamment en Amérique du Nord, en Europe et en Asie-Pacifique, incitant ainsi les constructeurs automobiles à améliorer l'aérodynamisme de leurs véhicules. La réduction de la traînée aérodynamique joue un rôle important dans la diminution de la consommation de carburant des moteurs à combustion interne et dans l'augmentation de l'autonomie des batteries des voitures électriques. Pour se conformer à ces normes, les constructeurs automobiles intègrent à leurs véhicules des ailerons, des volets de calandre actifs, des prises d'air et des diffuseurs. Des politiques de transport plus propres contribuent non seulement à améliorer l'utilisation de matériaux légers et les technologies de gestion des flux, mais offrent également aux fournisseurs des opportunités commerciales lucratives.
Expansion de la production mondiale de véhicules électriques
L'essor rapide du marché des véhicules électriques a accru l'importance accordée à l'aérodynamisme, la réduction de la traînée ayant un impact direct sur le rendement des batteries. Les constructeurs automobiles s'efforcent d'optimiser la conception de la carrosserie grâce à des logiciels de simulation sophistiqués et à l'intégration de systèmes de contrôle dynamique des flux d'air. Les matériaux composites de pointe et les systèmes à commande électronique sont désormais de série sur les véhicules électriques haut de gamme et équiperont à terme les modèles de grande série. D'importants investissements sont réalisés dans des usines de production dédiées aux véhicules électriques à travers le monde, ce qui exercera une pression constante sur les fournisseurs pour qu'ils proposent de nouvelles solutions aérodynamiques.
Progrès en ingénierie numérique et matériaux légers
La dynamique des fluides numérique, les jumeaux numériques et la validation virtuelle des véhicules ont révolutionné le développement des produits aérodynamiques. Les ingénieurs peuvent évaluer l'efficacité de l'écoulement de l'air dès les premières étapes de la conception, ce qui permet de réduire les coûts de développement et d'accélérer la commercialisation des produits. Parallèlement, les innovations dans le domaine des polymères recyclables, des plastiques techniques, des composites en fibre de carbone et autres matériaux légers permettent aux constructeurs d'améliorer l'aérodynamisme de leurs véhicules sans les alourdir. Un processus de fabrication automatisé permet d'accroître la productivité et de faciliter la production en série de dispositifs aérodynamiques de pointe.
Tendances futures du marché de l'aérodynamique automobile
Intégration de systèmes aérodynamiques actifs intelligents
Les constructeurs développent de plus en plus de technologies aérodynamiques adaptatives capables de réagir automatiquement à la vitesse du véhicule, aux conditions de freinage, aux besoins de refroidissement et à la température de la batterie. Cette évolution constitue l'une des tendances majeures du marché de l'aérodynamique automobile, notamment pour les véhicules électriques et haut de gamme, où les gains d'efficacité influent directement sur l'autonomie et les performances. Les futures architectures de véhicules intégreront des capteurs, des actionneurs électroniques et l'intelligence artificielle afin d'optimiser en continu le flux d'air tout en minimisant la consommation d'énergie. L'intégration logicielle croissante et le développement des technologies de véhicules connectés devraient généraliser les systèmes aérodynamiques intelligents à un plus grand nombre de catégories de véhicules au cours de la période de prévision.
Adoption accrue de matériaux légers et durables
Le développement futur des véhicules privilégiera de plus en plus les polymères recyclables, les composites biosourcés et les matériaux techniques légers qui réduisent l'impact environnemental tout en préservant les performances structurelles. Les constructeurs automobiles devraient remplacer les matériaux conventionnels plus lourds par des alternatives avancées améliorant l'aérodynamisme sans compromettre la durabilité ni la sécurité. Des pratiques de fabrication durables, des initiatives d'économie circulaire et des réglementations environnementales plus strictes inciteront les fournisseurs à développer des composants aérodynamiques écologiques grâce à des procédés de production à faible émission de carbone. L'innovation continue dans le domaine des matériaux devrait favoriser la compétitivité à long terme tout en aidant les constructeurs à atteindre leurs objectifs ambitieux en matière de durabilité et d'efficacité énergétique des véhicules.
Opportunités du marché de l'aérodynamique automobile
Développement des technologies aérodynamiques actives dans les véhicules grand public
Les opportunités se multiplient à mesure que les technologies aérodynamiques actives passent des véhicules haut de gamme aux plateformes de véhicules de tourisme de grande série. La baisse du coût des composants, l'amélioration de la fiabilité des actionneurs et les progrès des systèmes de commande électronique permettent aux constructeurs de déployer des solutions d'aérodynamisme adaptatif sur un plus large éventail de segments de véhicules. Les fournisseurs capables de proposer des systèmes intégrés rentables peuvent nouer des partenariats à long terme avec les constructeurs automobiles mondiaux tout en augmentant leurs capacités de production. La standardisation des plateformes aérodynamiques modulaires, associée à l'électrification croissante, crée des opportunités d'investissement attractives pour les entreprises en quête d'une croissance durable de leurs revenus et d'un avantage concurrentiel renforcé au sein des écosystèmes de production automobile mondiaux en constante évolution.
Fabrication localisée et développement de composants de nouvelle génération
L'augmentation des investissements dans les sites de production régionaux offre aux fournisseurs la possibilité de renforcer la résilience de leur chaîne d'approvisionnement et d'améliorer leur réactivité envers leurs clients. Les entreprises qui implantent des centres d'ingénierie à proximité des principaux pôles de production automobile peuvent accélérer le développement de leurs produits, réduire leurs coûts logistiques et optimiser le support des plateformes de véhicules adaptées aux marchés locaux. La demande croissante de matériaux recyclables, de technologies intelligentes de gestion des flux d'air et de composants conçus numériquement devrait stimuler les investissements, les partenariats stratégiques et les accords de licences technologiques. Les organisations axées sur l'innovation, la flexibilité de production et l'intégration des compétences en ingénierie sont bien placées pour tirer parti de la demande croissante générée par l'évolution des stratégies mondiales de production et d'électrification des véhicules.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -