
Markt für Backhoe Loaders: Größe & Prognose 2034
Marktgröße und Prognosen für Baggerlader (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Motorleistung (unter 80 PS, 80–100 PS, über 100 PS); Endnutzer (Bergbau, Bauwesen, Land- und Forstwirtschaft, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010516
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 26, 2026


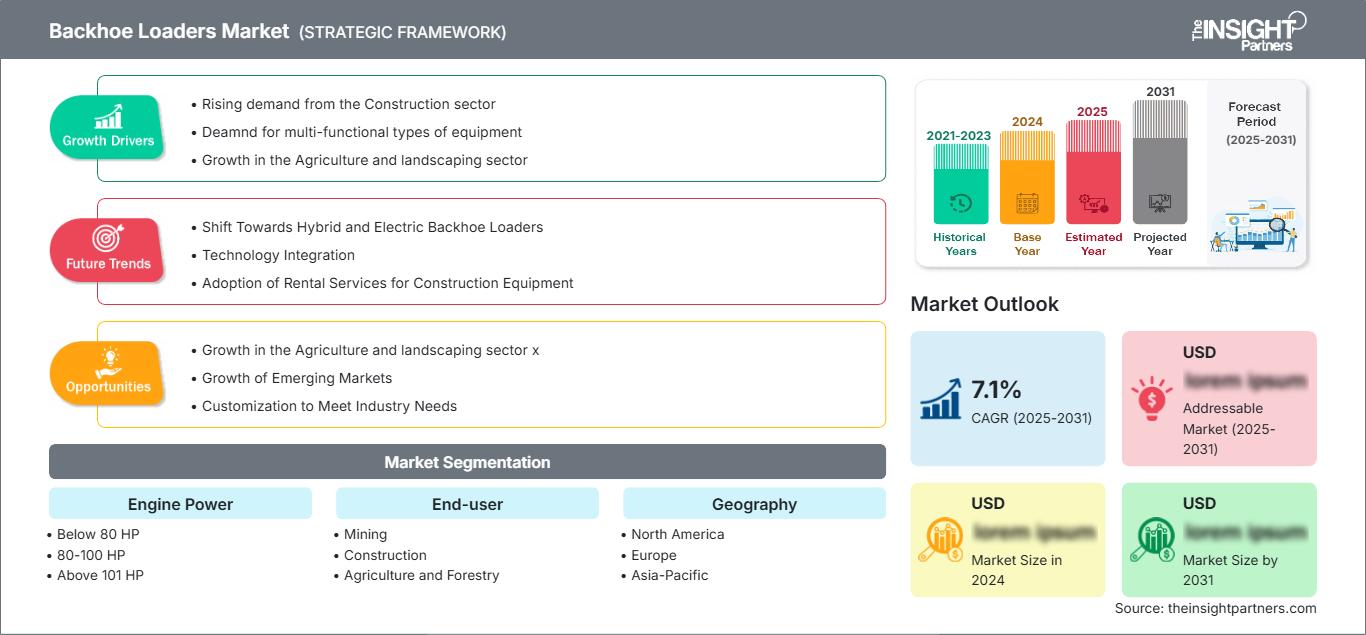
Marktgröße 2025
20,25 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
37,44 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,07 %
Wachstumsrate
Adressierbarer Markt
260,46 Mrd. US-Dollar
(2026–2034)
Der Markt für Baggerlader wurde im Jahr 2025 auf 20,25 Milliarden US-Dollar geschätzt und soll bis 2034 auf 37,44 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,07 % im Zeitraum 2026–2034 entspricht. Diese Entwicklung spiegelt die anhaltende Nachfrage nach mobilen, multifunktionalen Erdbewegungsmaschinen in den Bereichen Bauwesen, Bergbau, Landwirtschaft, Forstwirtschaft und kommunale Arbeiten wider, bei denen eine einzige Plattform graben, laden, Gräben ausheben, planieren und effizient zwischen verschiedenen Baustellen fahren kann.
Der Markt für Baggerlader in Nordamerika wird durch ein geschätztes jährliches Wachstum von 5,8–6,6 % gestützt. Treiber dieses Wachstums sind die Erneuerung von Versorgungsnetzen, die Modernisierung kommunaler Fahrzeugflotten und die Präferenz von Bauunternehmen für straßentaugliche Maschinen, die Aushub- und Ladearbeiten kombinieren. Telematik, flexible Anbaugeräte und die Einhaltung der Abgasnorm Tier 4 Final verbessern die Wirtschaftlichkeit des Ersatzes, obwohl Kompaktbagger und Kettenlader das Wachstum in bestimmten städtischen Anwendungsbereichen begrenzen.
Marktanalyse und Einblicke zu Baggerladern
- Nordamerika hatte im Jahr 2025 einen Marktanteil von 18–22 % bei Baggerladern und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8–6,6 % verzeichnen, unterstützt durch die Erneuerung von Versorgungsleitungen, den Ersatz kommunaler Anlagen und die Nachfrage nach Mietgeräten.
- Die USA repräsentierten im Jahr 2025 78–82 % Nordamerikas und verzeichneten durch Flottenerneuerungsprogramme sowie Programme zum Bau von Straßen-, Wasser- und Breitbandleitungen ein Wachstum von 5,7–6,5 %.
- Europa hielt 2025 einen Marktanteil von 16–20 % und wird voraussichtlich um 5,2–6,0 % wachsen, angeführt von Großbritannien und Deutschland, wobei Frankreich, Italien und Spanien die Ersatznachfrage stützen.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 44–50 % und dürfte um 8,0–8,8 % wachsen, angeführt von Indien und China, während Japan, Südkorea und Australien die Nachfrage nach Premium-Ausrüstung aufrechterhalten.
- Größtes Segment: Bauwesen. Dieser Sektor hielt 2025 einen Marktanteil von 52–58 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–7,8 % verzeichnen.
- Das Wachstumssegment mit über 101 PS machte im Jahr 2025 20–24 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,1–8,9 % erreichen.
- Detaillierte Analyse der wichtigsten Unternehmen : Caterpillar Inc., CNH Industrial NV, Deere & Company, JC Bamford Excavators Limited, Komatsu Ltd., Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited, Bobcat Company und XCMG Construction Machinery Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Weiterentwicklung der Plattformtechnologie umfasst heute elektronisch gesteuerte Hydrauliksysteme, programmierbare Funktionen, Telematik und eine höhere Flexibilität bei Anbaugeräten im Vergleich zu den früheren Maschinen mit mechanischer Steuerung und Einzelfunktion. Die Standardisierung von Motor- und Elektroniktechnologien über verschiedene Maschinenfamilien hinweg ist ein zunehmender Trend, um die Komplexität der Bauteile zu reduzieren und die Bediener einzuarbeiten. Die Fertigung ist regional ausgewogen zwischen hochspezialisierten Maschinen aus Nordamerika und Europa und kostengünstigen Maschinen aus Asien. Das Ergebnis ist eine Produktpalette, die auf Kraftstoffeffizienz, Wartungsfreundlichkeit, ergonomische Kabine und präzise Leistungsmodulation anstatt auf maximale Leistung ausgelegt ist.
Von 2022 bis 2034 wird das Wachstum in Südasien, Südostasien und ausgewählten Ländern des Nahen Ostens und Afrikas am höchsten sein, insbesondere im Bereich der Infrastrukturentwicklung. Staatliche Ausgaben für öffentlichen Nahverkehr, Wasserversorgung, Abwasserentsorgung, Wohnungsbau und ländliche Elektrifizierung werden die Beschaffungsaktivitäten ankurbeln, während strenge Emissionsvorschriften die Entwicklung neuer Motoren und alternativer Energiequellen vorantreiben. Vermietungsunternehmen, Energieversorger und Kommunen werden sich für Maschinen interessieren, die Ferndiagnose, gängige Anbauteile, stabile Restwerte und Unterstützung bei der Verfügbarkeit bieten.
Marktbericht für Baggerlader – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 20,25 Milliarden US-Dollar |
| Marktgröße bis 2034 | 37,44 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,07 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Baggerlader
Das Wachstum des Marktes für Baggerlader wird durch die Fähigkeit dieser Maschinen angetrieben, zwei separate Aushub- und Ladegeräte auf unebenen Baustellen zu kombinieren. Kommunen, Versorgungsunternehmen, Landwirte und kleinere Baufirmen benötigen Mobilität, Kompaktheit und die Möglichkeit zum schnellen Anbaugerätewechsel. Die Kundennachfrage wird über Händler, Vermietungsdienste, Finanzierungsgesellschaften, Anbaugerätehersteller und Servicenetze generiert, wodurch Betriebszeit und Ersatzteilverfügbarkeit zu den wichtigsten Auswahlkriterien werden.
Die Dynamik der Lieferkette hängt von den Kosten für die Motorenzertifizierung, der Verfügbarkeit von Hydraulikkomponenten, Reifen- und Stahlpreisen sowie von lokalen Produktionsfaktoren ab. Unternehmen minimieren Risiken durch die Nutzung gemeinsamer Plattformen und lokaler Fertigung; Händler bieten mittlerweile Finanzierungspakete, vorbeugende Wartung, Telematik und den Verkauf von Gebrauchtgeräten an. Diese Lieferkette ermöglicht regelmäßige Umsätze im Kundendienst und erleichtert Kunden die Entscheidungsfindung anhand der Gesamtbetriebskosten anstatt des Anschaffungspreises.
Die Marktanalyse von Baggerladern identifiziert den Wettbewerb anhand der Größe des Händlernetzes, der Hydraulikleistung, des Bedienkomforts und des Restwerts der Maschinen. Caterpillar Inc., Deere & Company, CNH Industrial NV und JC Bamford Excavators Limited sichern ihre Position in etablierten Märkten durch Produktverbesserungen und vernetzte Servicelösungen. Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited und XCMG Construction Machinery Co., Ltd. konzentrieren sich auf Wertschöpfung, lokale Anpassung und die Expansion in Wachstumsmärkte.
Es wird in modulare Elektronik, lastabhängige Hydraulik, emissionsarme Motoren, Ferndiagnose und alternative Antriebssysteme investiert. Komatsu Ltd. und Bobcat Company erweitern die Auswahl durch differenzierte Kompakt- und Standardmaschinen. Der Wettbewerbserfolg basiert auf der Kombination eines guten Maschinenangebots mit Finanzierungsmöglichkeiten, Anbausystemen, Serviceleistungen und Daten, um die Kundenzufriedenheit sicherzustellen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Baggerlader: Strategische Einblicke
Regionale Einblicke
Markt für Baggerlader in Nordamerika
Nordamerika repräsentierte 2025 einen Marktanteil von 18–22 % bei Baggerladern und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen. Der Bedarf an Wasserleitungserneuerung, Straßensanierung, Breitbandausbau und kommunaler Instandhaltung hält die Nachfrage nach straßentauglichen Maschinen aufrecht, die in der Lage sind, Gräben auszuheben, zu laden, zu heben und Schnee zu räumen, ohne ständig von einem kurzfristigen Einsatz zum nächsten versetzt werden zu müssen.
Ersatzkäufe treiben die Nachfrage an, da etablierte Maschinenbesitzer Produktivität, Emissionsvorschriften und Restwert gegen Reparaturkosten abwägen. Vermietungsfirmen bevorzugen standardisierte Steuerungen und Telematikfunktionen, während Bauunternehmen auf Zusatzhydraulik, Auslegerverlängerungen, Schnellwechsler und Anbaugeräte setzen. Die Konkurrenz durch Kompaktbagger schränkt einige Einsätze im urbanen Raum ein, doch Baggerlader bieten Vorteile, wenn Fahrgeschwindigkeit, Schaufelkapazität und Einmannbedienung im täglichen Einsatz entscheidend sind.
US-Markt für Baggerlader
Die USA machten 2025 78–82 % der Nachfrage nach Baggerladern in Nordamerika aus und werden voraussichtlich bis 2034 ein jährliches Wachstum von 5,7–6,5 % verzeichnen. Kommunale Anschaffungen, Reparaturen an Versorgungsleitungen, Straßeninstandhaltung, Geländevorbereitung und der Ersatz von Mietfahrzeugen bilden die Grundlage des Absatzvolumens. Texas und andere Bundesstaaten mit hohem Bauaufkommen bieten ein starkes Nachfragepotenzial, während Fuhrparkbetreiber im Bereich des öffentlichen Dienstes ein Interesse an legalen Straßentransporten und einer schnellen Umpositionierung haben.
Zu den Wettbewerbern auf dem Markt gehören Caterpillar Inc., Deere & Company, CNH Industrial NV, JC Bamford Excavators Limited, Bobcat Company und Sany Heavy Industry Co., Ltd. Die Anwendungsbereiche haben sich auf den Verlegung von Versorgungsleitungen, die Regenwasserbewirtschaftung, den Landschaftsbau und Rettungsdienste erweitert. Leistungsstarke Maschinen werden für schwere Hebe- und Aushubarbeiten eingesetzt, während Kompaktmaschinen für beengte Platzverhältnisse geeignet sind.
Europäischer Markt für Baggerlader
Europa hielt 2025 einen Marktanteil von 16–20 % und wird Prognosen zufolge bis 2034 um 5,2–6,0 % wachsen. Großbritannien liegt hinsichtlich der regionalen Nachfrage vorn, da sich Seitenschubmodelle besonders für enge Straßen, Versorgungsarbeiten und die Vermietung eignen. Die Einhaltung der Abgasnorm Stufe V, die Sicherheit der Bediener, der geräuscharme Betrieb und die Flexibilität bei den Anbaugeräten fördern die Modernisierung älterer Maschinen und kommen Herstellern mit einem großen Servicenetz zugute.
Deutschland konzentriert sich auf kommunalen Hochbau, Glasfaser-, Wasser- und Verkehrsinfrastruktur und legt dabei großen Wert auf Effizienz und die Einhaltung des gesamten Maschinenlebenszyklus. Frankreich, Italien und Spanien ergänzen das Anwendungsgebiet um Tiefbau, Landwirtschaft, Landschaftsbau und lokale Infrastrukturprojekte. Kompaktbagger bleiben in der gesamten Region starke Wettbewerber, daher liegt der Fokus bei der Positionierung von Baggerladern auf Mobilität, Ladekapazität, Vielseitigkeit und reduziertem Flottenmanagement.
Markt für Baggerlader im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 44–50 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate von 8,0–8,8 % wachsen. Das Volumen stammt aus Indien und wird durch Straßen, ländliche Verbindungen, Wohnungsbau, Bewässerung und die Mechanisierung von Bauleistungen generiert, während China Flotten für kommunale und industrielle Anwendungen bereitstellt.
Japan und Südkorea bevorzugen effiziente und technologisch fortschrittliche Maschinen, während Australien für Bau-, Landwirtschafts- und Rohstoffgewinnungsprojekte leistungsstarke Maschinen benötigt. Lokalisierung, Finanzierungsmöglichkeiten, Händlernetz und Schulungen für Maschinenführer spielen bei der Markteinführung eine Rolle, und steigende Investitionen in die öffentliche Infrastruktur sowie verbesserte Vermietungsoptionen erleichtern auch kleineren Unternehmen den Zugang.
Markt für Baggerlader im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 6,4–7,2 % prognostiziert. Saudi-Arabien ist führend in den Bereichen Transport, Versorgung, Wohnungsbau und Destinationsentwicklung, während die VAE den Premium-Fuhrparkersatz und die Vermietung unterstützen.
Südafrika trägt zur Unterstützung des Bergbaus, der Landwirtschaft und der kommunalen Instandhaltung bei; der Rest der MEA-Region bietet selektives Potenzial durch Straßen-, Wasser- und Energiekorridore. Robuste Kühlung, Filtration, Ersatzteilverfügbarkeit und technische Abdeckung beeinflussen die Beschaffung maßgeblich und begünstigen Lieferanten, die hohe Leistungsfähigkeit mit zuverlässiger regionaler Distribution verbinden.
Segmentierungsanalyse
Motorleistung
Der Markt für Baggerlader, unterteilt nach Motorleistung, spiegelt die Abwägungen zwischen Kraftstoffverbrauch, Mobilität, Hydraulikleistung und Anbaugerätebedarf wider. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,9–7,6 % erwartet. Bauunternehmen wählen die Leistung zunehmend nach Einsatzzyklus und Transportbedarf, während Hersteller gemeinsam genutzte Motoren, Steuerungen und Ersatzteile verwenden, um verschiedene Leistungsstufen effizient abzudecken.
- Maschinen mit einer Leistung unter 80 PS werden in der Landwirtschaft, im Landschaftsbau, im leichten Hochbau und von selbstständigen Anwendern eingesetzt, die Wert auf Erschwinglichkeit, Wendigkeit und einen geringeren Kraftstoffverbrauch für gelegentliches Graben und Laden legen.
- Plattformen mit 80-100 PS bieten ein ausgewogenes Verhältnis von Aushubkraft, Laderproduktivität, Transportierbarkeit und Betriebskosten und sind daher von strategischer Bedeutung für Generalunternehmer, Kommunen und Mietflotten.
- Geräte mit einer Leistung von über 101 PS eignen sich für tiefere Aushubarbeiten, schwerere Hebearbeiten, anspruchsvolle Anbaugeräte und Infrastrukturarbeiten mit hoher Auslastung, bei denen Produktivität und Hydraulikleistung die Anschaffungskosten überwiegen.
Endbenutzer
Die Endkundennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,7 % steigen. Haupttreiber ist das Baugewerbe, während Bergbau, Landwirtschaft und Forstwirtschaft für eine diversifizierte Nutzung sorgen. Die Kaufkriterien variieren je nach Verfügbarkeit, Geländebeschaffenheit, Anbaugeräten, Händlernähe und Finanzierungsmöglichkeiten. Die zunehmende Verbreitung von Mietgeräten fördert die Nutzung bei Auftragnehmern mit schwankendem Arbeitsaufkommen, und die öffentliche Beschaffung unterstützt planbare Austauschzyklen für Mehrzweckflotten.
- Anwender im Bergbau setzen Bagger für Baustellendienstleistungen, Entwässerung, Straßeninstandhaltung, Aufräumarbeiten und Unterstützungsaufgaben ein und legen dabei Wert auf Langlebigkeit, Filtration, Reifenleistung und schnelle Feldwartung.
- Der größte Absatzmarkt bleibt das Hochbaugewerbe, das Grabenarbeiten, Fundamentarbeiten, Verladung, Planierung, Abbruchunterstützung und Versorgungsleitungen für Wohn-, Gewerbe-, Verkehrs- und kommunale Projekte umfasst.
- Der Bedarf im Bereich Land- und Forstwirtschaft konzentriert sich auf Entwässerung, Rodung, Materialtransport, Straßeninstandhaltung, Zaunbau und saisonale Arbeiten, wodurch vielseitige Anbaugeräte und ein gut erreichbarer Service gefragt sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Bergbau |
Medium |
Website-Support |
Skalierung |
|
Konstruktion |
Hoch |
Leitungsgraben |
Reifen |
|
Landwirtschaft und Forstwirtschaft |
Medium |
Ländliche Mechanisierung |
Skalierung |
|
Andere |
Niedrig |
Kommunale Fuhrparks |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Baggerlader
Infrastrukturerneuerung begünstigt Mehrzweckflotten
Transport-, Wasser-, Abwasser-, Energie- und Telekommunikationsprojekte erfordern sowohl in Industrie- als auch in Entwicklungsländern wiederholte Erdbewegungs- und Verladearbeiten. Baggerlader erweisen sich als besonders nützlich, wenn die Teams von verschiedenen Standorten aus arbeiten und der Transport einzelner Bagger und Lader unpraktisch wäre. Regierungen und private Unternehmen können so die Effizienz der Gerätenutzung steigern, den Mobilisierungsaufwand verringern und die Zuweisung von Bedienern vereinfachen. Dies zeigt sich besonders deutlich bei Reparaturen an Versorgungsleitungen, ländlichen Straßen, kommunalen Bauprojekten und kleineren Tiefbauarbeiten, die täglich wechselnde Aufgaben mit sich bringen. Die Kaufgewohnheiten haben sich hin zu Geräten mit Schnellwechslern, zusätzlichen Hydraulikkreisläufen, hohen Fahrgeschwindigkeiten, stabiler Hubkraft und zuverlässigen Kundendienstsystemen verlagert.
Die Mechanisierung verbessert die Produktivität kleinerer Betriebe.
Faktoren wie Arbeitskräftemangel, Zeitdruck und steigende Sicherheitsanforderungen fördern den Einsatz mechanisierter Aushub-, Lade-, Planier- und Hebearbeiten durch kleinere Betriebe, Landwirte und Kommunen. Eine einzige Maschine, der Baggerlader, vereint zahlreiche Arbeiten, die sonst manuell oder mit verschiedenen anderen Geräten ausgeführt würden. Finanzierung, Leasing und Miete haben die Markteintrittsbarrieren gesenkt, während gebrauchte Maschinen zur Werterhaltung beigetragen haben. Die wirtschaftliche Folge dieser Entwicklung ist eine steigende Nachfrage nach Maschinen der Mittelklasse mit einfacher Bedienung, robustem Antrieb und leicht montierbaren Anbaugeräten. Hersteller, die Maschinen mit Bedienerschulungen, Serviceverträgen und Finanzierungsmöglichkeiten kombinieren, können aus einem einmaligen Verkauf einen wiederkehrenden machen.
Vernetzter Service erhöht die Flottenverfügbarkeit
Telematik, Diagnose und Standardisierung ermöglichen die Fernüberwachung von Betriebsstunden, Kraftstoffverbrauch, Maschinenstandort, Fehlercodes und Wartungsintervallen. Verbesserte Informationen ermöglichen präventive Wartung, reduzieren unerwartete Ausfälle und erleichtern es Mietflotten, Flottengröße und regionale Nutzung optimal aufeinander abzustimmen. Hersteller profitieren von präziseren Teileprognosen, Kundenbindung und Feedback, während Händler rechtzeitig handeln können, bevor ein Ausfall Projektverzögerungen verursacht. Die Auswirkungen auf den Markt beschränken sich nicht mehr nur auf High-End-Maschinen, da Telematiksysteme zunehmend in allen Maschinenlinien zum Einsatz kommen. Verbraucher legen immer mehr Wert auf die versprochene Verfügbarkeit und Lebensdauer als auf die beworbenen Funktionen und bevorzugen Unternehmen mit etabliertem technischem Support und umfassender IT-Kompetenz.
Markt für Baggerlader: Zukunftstrends
Alternative Antriebstechnologien schreiten von der Demonstration zur praktischen Anwendung voran
Die Marktentwicklung für Baggerlader wird zunehmend von batterieelektrischen und wasserstoffbetriebenen Antrieben geprägt sein, insbesondere für städtische, kommunale und regulierte Baustellen. Die Akzeptanz wird weiterhin anwendungsspezifisch bleiben, da Einsatzzyklus, Lade- und Betankungsmöglichkeiten, Klimabedingungen, Nutzlast und Anschaffungskosten stark variieren. Frühe Flottenbetreiber werden Wert auf geräuscharmen Betrieb, lokale Emissionsreduzierung und planbare Tagesrouten legen. Dieselmotoren bleiben bei Arbeiten in abgelegenen Gebieten und bei hoher Auslastung unverzichtbar, doch modulare Antriebstechnik kann das Entwicklungsrisiko verringern. Anbieter, die alternative Maschinen mit Energiepartnerschaften, Technikerschulungen, Restwertunterstützung und transparenten Leistungsdaten kombinieren, werden besser positioniert sein, um Pilotprojekte in Folgeaufträge umzuwandeln, sobald Infrastruktur und Regulierung ausgereift sind.
Die Automatisierung wird die Konsistenz verbessern, anstatt Bediener zu ersetzen.
Elektronische Steuerungen unterstützen die Nivellierung, die Rückkehr zur Grabenfunktion, die programmierbare Modulation, die Nutzlastführung und die Erkennung von Anbaugeräten. Diese Funktionen verkürzen die Einarbeitungszeit, reduzieren Nacharbeiten und verbessern die Kraftstoffeffizienz, ohne den Bediener von verschiedenen Baustellen abzuziehen. Zukünftige Wettbewerbsvorteile hängen von intuitiven Benutzeroberflächen ab, die auch für Teams mit unterschiedlicher Erfahrung und unter anspruchsvollen Bedingungen geeignet sind. Daten zu Hydraulikbedarf und Zyklusmustern liefern wichtige Informationen für Wartung und Bedienerschulung. Die größte Akzeptanz dürfte bei Mietflotten, Versorgungsunternehmen und Bauunternehmen mit standardisierten Prozessen zu erwarten sein, wo messbare Produktivitätssteigerungen die Kosten für Software und Sensoren rechtfertigen. Cybersicherheit, Reparierbarkeit und Abwärtskompatibilität werden wichtige Beschaffungskriterien sein.
Marktchancen für Baggerlader
Lokale Ökosysteme in wachstumsstarken Regionen aufbauen
Die Marktprognosen für Baggerlader sprechen für Investitionen in Montage, Ersatzteillager, Technikerschulungen, Finanzierung und die Versorgung mit Anbaugeräten in Indien, Südostasien, dem Nahen Osten und ausgewählten afrikanischen Märkten. Lokale Produktionsstätten können Lieferzeiten, Währungsrisiken und Betriebskosten reduzieren und gleichzeitig die Spezifikationen an Klima, Kraftstoffqualität, Straßenverhältnisse und Bedienerpraktiken anpassen. Hersteller sollten die Produktivität ihrer Händler, mobile Serviceleistungen, wiederaufbereitete Komponenten und Kreditpartnerschaften priorisieren, anstatt sich ausschließlich auf den Absatz zu konzentrieren. Regionale Anbieter können sich durch schnelle Ersatzteillieferung und anwendungsspezifische Pakete für Straßenbau, Bewässerung, Wohnungsbau und Versorgungswirtschaft differenzieren. Ein schrittweiser Ansatz, der importierte Bausätze, lokal gefertigte Komponenten und bedarfsorientierte Kapazitäten kombiniert, kann Kapital schützen und gleichzeitig eine nachhaltige installierte Basis aufbauen.
Ausweitung von Miet- und ergebnisorientierten Dienstleistungsmodellen
Mietflotten bieten Kunden mit saisonalen Arbeitsspitzen, unsicherer Projektpipeline oder begrenztem Kapitalzugang eine Lösung. Hersteller und Händler können durch Wartungsleasing, stundenweise Nutzung, zertifizierte Gebrauchtmaschinenprogramme und Abonnements für Anbaugeräte Mehrwert schaffen. Diese Modelle verbessern die Wirtschaftlichkeit und generieren gleichzeitig wiederkehrende Service- und Dateneinnahmen. Erfolg erfordert präzise Restwertprognosen, Fernüberwachung, standardisierte Konfigurationen und eine sorgfältige Instandsetzung. Die Kombination von Bedienerschulungen und projektspezifischen Anbaugeräten kann die Auslastung erhöhen und Fehlgebrauch reduzieren. Anbieter sollten ihre Angebote nach Kommunen, Versorgungsunternehmen, Landwirten und kleinen Bauunternehmen segmentieren, da jede Gruppe unterschiedliche Anforderungen an Liquidität und Maschinenverfügbarkeit hat. Leistungsstarke Remarketing-Kanäle runden das Modell ab, indem sie zurückgegebene Maschinen effizient vermarkten.
Aktuelle Entwicklungen
- Oktober 2025: Die nächste Generation der Cat 440 und 450 Baggerlader zeichnet sich durch verbesserte Maschinenleistung, ein fortschrittliches Hydrauliksystem und höhere Vielseitigkeit im Vergleich zu Vorgängermodellen aus. Neben mehr Bedieneroptionen und fortschrittlicher Maschinensteuerung verfügen diese neuen Modelle über den effizienten Cat C3.6-Motor und die neueste Product-Link-Technologie.
- August 2024: CASE Construction Equipment erweitert sein Angebot an Elektrofahrzeugen für kommunale Bautrupps, Versorgungsunternehmen, den Stadtbau und andere Bauunternehmen mit der Markteinführung des 580EV, dem branchenweit ersten elektrischen Baggerlader. Dieser Meilenstein für emissionsfreies Arbeiten auf der Baustelle wird in Kürze durch zwei weitere Elektromaschinen ergänzt: den 2,5-Tonnen-Minibagger CX25EV und den 3,6-Tonnen-Kompaktradlader CL36EV. Mit den neuen Geräten umfasst die Elektrofahrzeugpalette von CASE nun fünf Modelle, darunter den bereits eingeführten elektrischen Minibagger CX15EV und den kleinen knickgelenkten Radlader SL22EV.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -