
Mercato delle retroexcavatrici cargatrici: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle terne (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per potenza del motore (inferiore a 80 CV, 80-100 CV, superiore a 100 CV); utente finale (settore minerario, edile, agricolo e forestale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010516
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 26, 2026


Dimensioni del mercato nel 2025
20,25 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
37,44 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,07 %
Tasso di crescita
Mercato di riferimento
260,46 miliardi di dollari USA
(2026-2034)
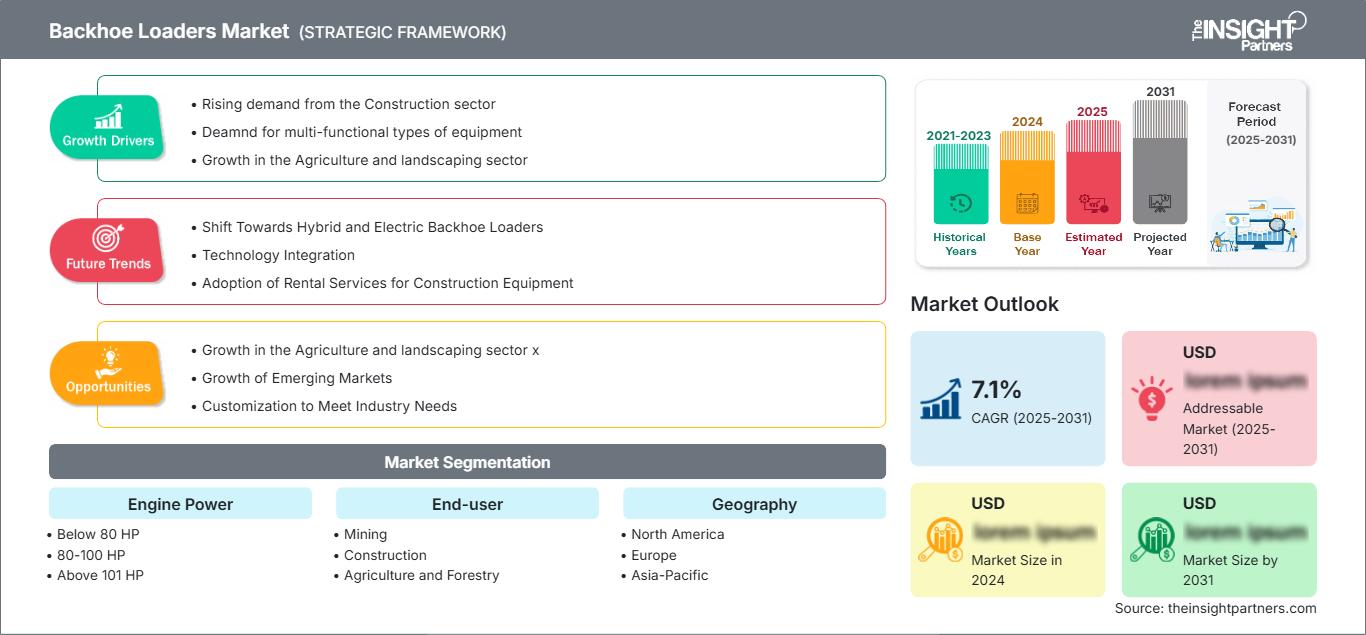
Il mercato delle terne valeva 20,25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 37,44 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,07% nel periodo 2026-2034. Questa traiettoria riflette la domanda costante di macchine movimento terra mobili e multifunzionali nei settori dell'edilizia, dell'industria mineraria, dell'agricoltura, della silvicoltura e dei lavori pubblici, dove un'unica piattaforma può scavare, caricare, realizzare trincee, livellare e spostarsi in modo efficiente tra cantieri distanti.
Il mercato nordamericano delle terne è sostenuto da un tasso di crescita annuo composto (CAGR) stimato tra il 5,8% e il 6,6%, trainato dal rinnovo delle reti di servizi pubblici, dalla sostituzione delle flotte comunali e dalla preferenza degli appaltatori per macchine stradali che combinano scavo e carico. La telematica, la flessibilità degli accessori e la conformità alla normativa Tier 4 Final rafforzano la convenienza economica della sostituzione, sebbene gli escavatori compatti e le pale cingolate limitino la crescita delle unità in alcune applicazioni urbane.
Analisi e approfondimenti sul mercato delle terne
- Nel 2025, il Nord America rappresentava una quota di mercato delle terne pari al 18-22% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,6% tra il 2026 e il 2034, grazie al rinnovo delle infrastrutture, alla sostituzione delle macchine municipali e alla domanda di noleggio.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America, con una crescita del 5,7-6,5% grazie al rinnovo del parco veicoli e ai programmi di sviluppo di infrastrutture stradali, idriche e a banda larga.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 16% e il 20% e si prevede una crescita del 5,2-6,0%, trainata da Regno Unito e Germania, con Francia, Italia e Spagna a sostenere la domanda di sostituzione.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 44% e il 50% nel 2025 e dovrebbe espandersi dell'8-8,8%, trainata da India e Cina, mentre Giappone, Corea del Sud e Australia mantengono alta la domanda di apparecchiature di alta gamma.
- Il segmento più ampio, quello delle costruzioni, deteneva una quota di mercato compresa tra il 52% e il 58% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034.
- Il segmento ad alta crescita, con potenza superiore a 101 CV, rappresentava una quota di mercato del 20-24% nel 2025 e si prevede che raggiungerà un tasso di crescita annuo composto (CAGR) dell'8,1-8,9% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Caterpillar Inc., CNH Industrial NV, Deere & Company, JC Bamford Excavators Limited, Komatsu Ltd., Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited, Bobcat Company e XCMG Construction Machinery Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Rispetto alle precedenti macchine a controllo meccanico e a funzione singola, lo sviluppo tecnologico delle piattaforme comprende ora sistemi idraulici a controllo elettronico, funzioni programmabili, telematica e una maggiore flessibilità di utilizzo degli accessori. La standardizzazione delle tecnologie di motori ed elettronica tra le diverse famiglie di macchine è una tendenza in crescita, al fine di ridurre la complessità dei componenti e la familiarità dell'operatore con le macchine. La produzione è stata mantenuta a livello regionale, bilanciando le macchine con specifiche avanzate provenienti dal Nord America e dall'Europa con macchine più economiche provenienti dall'Asia. Ciò si traduce in una gamma di prodotti progettata per l'efficienza dei consumi, la facilità di manutenzione, l'ergonomia della cabina e la modulazione precisa, piuttosto che per la potenza.
Dal 2022 al 2034, la crescita sarà più elevata nell'Asia meridionale, nel Sud-est asiatico e in alcuni paesi del Medio Oriente e dell'Africa, soprattutto nei settori dello sviluppo infrastrutturale. La spesa pubblica per i trasporti pubblici, l'acqua, i servizi igienico-sanitari, l'edilizia abitativa e l'elettrificazione rurale stimolerà le attività di approvvigionamento, mentre le rigide normative sulle emissioni promuoveranno nuovi motori e fonti di energia alternative. Le società di noleggio, le aziende di servizi pubblici e le municipalità saranno attratte da macchinari che offrono diagnostica a distanza, accessori comuni, valori residui costanti e supporto per i tempi di attività.
Ambito del rapporto di mercato sulle terne
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 20,25 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 37,44 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,07% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle terne
La crescita del mercato delle terne è trainata dalla capacità di queste macchine di combinare due diverse attrezzature di scavo e carico in cantieri frammentati. Comuni, aziende di servizi pubblici, agricoltori e piccole imprese edili richiedono portabilità, compattezza e rapidità nel cambio degli accessori. La domanda dei clienti proviene da concessionari, società di noleggio, società finanziarie, produttori di accessori e reti di assistenza, pertanto i tempi di inattività e la disponibilità dei ricambi diventano i principali criteri di selezione.
Le dinamiche della catena di approvvigionamento dipendono dai costi di certificazione dei motori, dalla disponibilità di componenti idraulici, pneumatici e prezzi dell'acciaio, nonché da considerazioni relative alla produzione locale. Le aziende minimizzano i rischi utilizzando piattaforme comuni e una produzione localizzata; i concessionari offrono ora pacchetti che includono finanziamenti, manutenzione preventiva, telematica e vendita di apparecchiature usate. Tale catena di approvvigionamento consente di generare regolarmente ricavi post-vendita e facilita il processo decisionale dei clienti, basato sul costo totale di proprietà anziché sul prezzo di acquisto.
L'analisi di mercato delle terne identifica la concorrenza in base alle dimensioni della rete di concessionari, alle capacità idrauliche, alla praticità d'uso per l'operatore e al valore residuo delle macchine. Caterpillar Inc., Deere & Company, CNH Industrial NV e JC Bamford Excavators Limited consolidano la propria posizione nei mercati maturi puntando su aggiornamenti di prodotto e soluzioni di assistenza connesse. Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited e XCMG Construction Machinery Co., Ltd. si concentrano sul valore, sull'adattamento locale e sull'espansione nei mercati emergenti.
Si stanno effettuando investimenti in settori quali l'elettronica modulare, l'idraulica a rilevamento del carico, i motori a basse emissioni, la diagnostica remota e i sistemi di alimentazione alternativi. Komatsu Ltd e Bobcat Company ampliano la scelta offrendo macchine compatte e standard con caratteristiche diverse. Il successo competitivo dipenderà dalla combinazione di una buona gamma di macchine con finanziamenti, sistemi di accessori, capacità di assistenza e dati, poiché l'obiettivo è garantire la soddisfazione del cliente.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle terne: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle terne
Nel 2025, il Nord America rappresentava una quota di mercato delle terne pari al 18-22% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,6% fino al 2034. Le esigenze di sostituzione delle condotte idriche, ripristino delle strade, costruzione di infrastrutture a banda larga e manutenzione comunale mantengono elevata la necessità di macchine idonee alla circolazione stradale, capaci di scavare trincee, caricare, sollevare e spalare la neve senza dover essere continuamente spostate da un cantiere all'altro.
La sostituzione è il fattore trainante degli acquisti, poiché i proprietari di macchine consolidate valutano la produttività, le normative sulle emissioni e il valore residuo rispetto ai costi di riparazione. Le società di noleggio prediligono comandi standardizzati e funzionalità telematiche, mentre le imprese edili optano per impianti idraulici ausiliari, prolunghe del braccio, attacchi rapidi e accessori. La concorrenza degli escavatori compatti limita alcuni utilizzi in ambito urbano, ma le terne godono di un vantaggio quando la velocità di traslazione, la capacità della benna e la possibilità di utilizzo da parte di un solo operatore sono fattori determinanti nell'impiego quotidiano.
Mercato statunitense delle terne
Nel 2025, gli Stati Uniti rappresentavano il 78-82% della domanda del mercato nordamericano delle terne e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5,7-6,5% fino al 2034. Gli acquisti da parte di enti pubblici, la riparazione di infrastrutture, la manutenzione stradale, la preparazione del terreno e la sostituzione di macchine a noleggio costituiscono la base dei volumi. Il Texas e altri stati con un'intensa attività di costruzione mostrano un interesse specifico, mentre le flotte di veicoli per lavori pubblici sono interessate al trasporto su strada legale e al rapido riposizionamento.
Tra le aziende che competono sul mercato figurano Caterpillar Inc., Deere & Company, CNH Industrial NV, JC Bamford Excavators Limited, Bobcat Company e Sany Heavy Industry Co., Ltd. Le applicazioni si sono estese allo scavo di trincee per le utenze, alla gestione delle acque piovane, alla sistemazione del paesaggio e ai servizi di emergenza. Le macchine di grande potenza vengono utilizzate per operazioni di sollevamento e scavo pesanti, mentre le macchine compatte sono adatte a situazioni con spazi ristretti.
Mercato europeo delle terne
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 16% e il 20%, con previsioni di crescita tra il 5,2% e il 6,0% entro il 2034. Il Regno Unito è in vantaggio rispetto agli altri Paesi per quanto riguarda la domanda regionale, grazie all'idoneità dei modelli con traslatore laterale per strade strette, lavori di pubblica utilità e noleggio. La conformità alla normativa Stage V, le considerazioni sulla sicurezza dell'operatore, la silenziosità di marcia e la flessibilità degli accessori incoraggiano l'ammodernamento dei macchinari più vecchi e avvantaggiano i produttori con un'ampia rete di assistenza.
La Germania si concentra sulla manutenzione di infrastrutture municipali, fibra ottica, acqua e trasporti, con particolare attenzione all'efficienza e alla gestione del ciclo di vita dei macchinari. Francia, Italia e Spagna integrano l'elenco delle applicazioni con l'edilizia civile, l'agricoltura, la sistemazione del paesaggio e le infrastrutture locali. In tutta la regione, gli escavatori compatti rimangono concorrenti agguerriti, pertanto il posizionamento delle terne si concentra su mobilità, capacità di carico, versatilità e riduzione dei costi di gestione del parco macchine.
Mercato delle terne nella regione Asia-Pacifico
La regione Asia-Pacifico ha conquistato una quota di mercato del 44-50% nel 2025 e dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) dell'8,0-8,8%. I volumi provengono dall'India, attraverso strade, collegamenti rurali, edilizia residenziale, irrigazione e meccanizzazione dei contratti, mentre la Cina facilita le flotte basate su applicazioni municipali e industriali.
Giappone e Corea del Sud prediligono macchine efficienti e tecnologicamente avanzate, mentre l'Australia richiede macchinari robusti per le attività di costruzione, agricoltura e sfruttamento delle risorse naturali. La localizzazione, la disponibilità di finanziamenti, la copertura della rete di concessionari e la formazione degli operatori giocano un ruolo importante nell'adozione di tali tecnologie, e i crescenti investimenti in infrastrutture pubbliche e i servizi di noleggio aiutano anche le piccole imprese edili ad accedervi.
Mercato delle terne in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 6,4-7,2% fino al 2034. L'Arabia Saudita è leader nei settori dei trasporti, dei servizi pubblici, degli alloggi e dello sviluppo turistico, mentre gli Emirati Arabi Uniti supportano il rinnovo delle flotte di veicoli di lusso e le attività di noleggio.
Il Sudafrica contribuisce con il supporto al settore minerario, all'agricoltura e alla manutenzione municipale; il resto dell'area MEA offre vantaggi selettivi derivanti da strade, infrastrutture idriche e corridoi energetici. I requisiti stringenti in materia di raffreddamento, filtrazione, disponibilità di ricambi e copertura tecnica influenzano fortemente gli appalti, favorendo i fornitori che combinano specifiche rigorose con una distribuzione regionale affidabile.
Analisi di segmentazione
Potenza del motore
Il mercato delle terne, suddiviso per potenza del motore, riflette i compromessi tra consumo di carburante, mobilità, capacità idraulica e requisiti degli accessori. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,9-7,6% nel periodo 2026-2034. Gli appaltatori scelgono sempre più spesso la potenza in base al ciclo di lavoro e alle esigenze di trasporto, mentre i produttori utilizzano motori, comandi e ricambi condivisi per coprire in modo efficiente diverse fasce di prestazioni.
- Le macchine con potenza inferiore a 80 CV sono adatte all'agricoltura, alla cura del paesaggio, all'edilizia leggera e ai padroncini che necessitano di convenienza, manovrabilità e bassi consumi di carburante per operazioni di scavo e carico intermittenti.
- Le piattaforme da 80-100 CV offrono un equilibrio ottimale tra forza di scavo, produttività della pala caricatrice, trasportabilità e costi operativi, risultando strategicamente importanti per imprese edili, comuni e società di noleggio.
- Le attrezzature con potenza superiore a 101 CV sono adatte a scavi più profondi, sollevamenti più pesanti, accessori impegnativi e lavori infrastrutturali ad alto utilizzo, dove la produttività e la capacità idraulica sono più importanti del costo di acquisto.
utente finale
Si prevede che la domanda degli utenti finali aumenterà a un tasso annuo composto (CAGR) del 7,0-7,7% nel periodo 2026-2034, trainata dal settore delle costruzioni, mentre i settori minerario, agricolo e forestale diversificheranno l'utilizzo. I criteri di acquisto variano in base al tempo di utilizzo, al tipo di terreno, agli accessori, alla vicinanza del concessionario e all'accesso al finanziamento. La diffusione del noleggio amplia l'adozione tra gli appaltatori con carichi di lavoro variabili e gli appalti del settore pubblico supportano cicli di sostituzione prevedibili per le flotte multiuso.
- Nel settore minerario, le terne vengono impiegate per servizi in loco, drenaggio, manutenzione stradale, pulizia e attività di supporto, dando valore a durata, filtrazione, prestazioni degli pneumatici e rapidità di manutenzione sul campo.
- Il settore delle costruzioni rimane il principale sbocco, comprendendo scavi, fondazioni, carico, livellamento, supporto alla demolizione e infrastrutture in progetti residenziali, commerciali, di trasporto e municipali.
- La domanda nei settori dell'agricoltura e della silvicoltura si concentra su drenaggio, bonifica del terreno, movimentazione materiali, manutenzione stradale, recinzioni e lavori stagionali, privilegiando accessori versatili e un servizio accessibile.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Attività mineraria |
Mezzo |
Assistenza in loco |
Scalatura |
|
Costruzione |
Alto |
Scavo di trincee per servizi pubblici |
Maturo |
|
Agricoltura e silvicoltura |
Mezzo |
Meccanizzazione rurale |
Scalatura |
|
Altri |
Basso |
Flotte municipali |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle terne.
Il rinnovamento delle infrastrutture favorisce le flotte multifunzionali
I progetti nei settori dei trasporti, dell'acqua, dei servizi igienico-sanitari, dell'energia e delle telecomunicazioni comportano ripetute operazioni di movimento terra e carico, sia nei paesi sviluppati che in quelli in via di sviluppo. Le terne si rivelano particolarmente utili in situazioni in cui le squadre operano da diverse località, dove sarebbe impraticabile trasportare singolarmente escavatori e pale caricatrici. In questo modo, governi e aziende private possono aumentare l'efficienza nell'utilizzo delle attrezzature, ridurre gli sforzi di mobilitazione e semplificare l'assegnazione degli operatori. Ciò è particolarmente evidente nei casi di riparazione di infrastrutture, strade rurali, lavori municipali e opere civili su piccola scala, che comportano una diversa portata di lavoro su base giornaliera. Le tendenze di acquisto si sono orientate verso attrezzature dotate di attacchi rapidi, circuiti idraulici ausiliari, elevate velocità di traslazione, capacità di sollevamento stabile e sistemi di assistenza post-vendita affidabili.
La meccanizzazione migliora la produttività per gli operatori di piccole dimensioni.
Fattori come la carenza di manodopera, i vincoli di tempo e le crescenti esigenze di sicurezza promuovono l'utilizzo di macchinari per lo scavo, il carico, il livellamento e il sollevamento da parte di piccoli operatori, agricoltori e comuni. Una singola macchina, la terna, combina una serie di operazioni che altrimenti verrebbero eseguite manualmente o con diverse altre attrezzature. Finanziamenti, leasing e noleggio hanno ridotto le barriere all'ingresso, mentre le attrezzature di seconda mano hanno contribuito a mantenerne il valore residuo. La conseguenza commerciale di questa realtà è una maggiore domanda di macchine di fascia media con comandi semplici, una trasmissione robusta e accessori facili da montare. I produttori che offrono macchine abbinate a corsi di formazione per gli operatori, contratti di assistenza e finanziamenti possono trasformare una vendita una tantum in un acquisto ricorrente.
I servizi connessi aumentano i tempi di operatività della flotta.
La telematica, la diagnostica e la standardizzazione consentono il monitoraggio a distanza delle ore di utilizzo, del carburante consumato, della posizione delle macchine, dei codici di errore e degli intervalli di manutenzione. Informazioni più precise permettono di effettuare interventi di manutenzione preventiva, ridurre i guasti imprevisti e consentire alle aziende di noleggio di bilanciare le dimensioni della flotta con l'utilizzo regionale. Il produttore beneficia di previsioni più accurate sui ricambi, di una maggiore fidelizzazione dei clienti e di un feedback più efficace, mentre il concessionario è in grado di intervenire prima che un guasto causi ritardi nei progetti. L'impatto sul mercato va oltre le macchine di fascia alta, poiché i sistemi telematici si stanno diffondendo sempre più in tutte le linee di produzione. I consumatori iniziano a dare maggiore importanza ai tempi di attività e alla durata di servizio promessi rispetto alle caratteristiche pubblicizzate, privilegiando le aziende con un supporto tecnico e capacità IT consolidate.
Mercato delle terne: tendenze future
La propulsione alternativa passa dalla fase dimostrativa a quella operativa.
Le tendenze del mercato delle terne rifletteranno sempre più lo sviluppo delle tecnologie a batteria e a combustione a idrogeno, soprattutto per i cantieri urbani, municipali e regolamentati. L'adozione rimarrà specifica per ogni applicazione, poiché il ciclo di lavoro, l'accesso alla ricarica o al rifornimento, il clima, il carico utile e il costo di acquisizione variano notevolmente. Le prime flotte daranno priorità alla silenziosità, alla riduzione delle emissioni locali e a percorsi giornalieri prevedibili. Il diesel rimarrà fondamentale per i lavori in aree remote e ad alto utilizzo, ma la progettazione modulare della catena cinematica può ridurre il rischio di sviluppo. I fornitori che combinano macchine alternative con partnership energetiche, formazione dei tecnici, supporto per il valore residuo e dati trasparenti sulle prestazioni saranno in una posizione migliore per convertire i progetti pilota in ordini ripetuti man mano che le infrastrutture e la normativa si consolidano.
L'automazione migliorerà la coerenza anziché sostituire gli operatori.
I comandi elettronici supporteranno l'assistenza al livellamento, le funzioni di ritorno allo scavo, la modulazione programmabile, la guida del carico utile e il riconoscimento degli accessori. Queste funzionalità possono ridurre i tempi di apprendimento, minimizzare le rilavorazioni e migliorare l'efficienza del carburante senza allontanare l'operatore dai diversi cantieri. La differenziazione futura dipenderà da interfacce che rimangano intuitive per squadre con esperienza eterogenea e in ambienti difficili. I dati acquisiti dalla domanda idraulica e dai cicli di lavoro forniranno informazioni utili per la manutenzione e la formazione degli operatori. La maggiore adozione si registrerà probabilmente tra le flotte a noleggio, le aziende di servizi pubblici e le imprese edili che gestiscono processi standardizzati, dove i guadagni di produttività misurabili giustificano i costi del software e dei sensori. La sicurezza informatica, la riparabilità e la compatibilità con le versioni precedenti degli strumenti diventeranno considerazioni importanti in fase di acquisto.
Opportunità di mercato per le terne
Creare ecosistemi localizzati nelle regioni ad alta crescita
Le previsioni di mercato per le terne supportano gli investimenti in assemblaggio, depositi di ricambi, formazione dei tecnici, finanziamenti e fornitura di accessori in India, Sud-est asiatico, Medio Oriente e in alcuni mercati africani. Le operazioni localizzate possono ridurre i tempi di consegna, l'esposizione valutaria e i costi di proprietà, allineando al contempo le specifiche al clima, alla qualità del carburante, alle condizioni stradali e alle pratiche degli operatori. I produttori dovrebbero dare priorità alla produttività dei concessionari, all'assistenza mobile, ai componenti rigenerati e alle partnership di credito, piuttosto che perseguire solo le vendite di unità. I fornitori regionali possono differenziarsi attraverso la rapida fornitura di ricambi e pacchetti specifici per applicazioni stradali, di irrigazione, residenziali e di pubblica utilità. Un approccio graduale che combini kit importati, componenti locali e capacità produttiva legata alla domanda può proteggere il capitale e al contempo costruire una solida base installata.
Ampliare i modelli di noleggio e di servizio basati sui risultati
Le flotte a noleggio offrono una soluzione per i clienti che si trovano ad affrontare carichi di lavoro stagionali, progetti incerti o un accesso limitato al capitale. Produttori e rivenditori possono creare valore attraverso contratti di leasing con manutenzione inclusa, piani di utilizzo orario, programmi di ricondizionamento certificato e abbonamenti per accessori. Questi modelli migliorano l'accessibilità economica generando al contempo entrate ricorrenti da servizi e dati. Il successo richiede previsioni accurate del valore residuo, monitoraggio remoto, configurazioni standardizzate e una rigorosa manutenzione. L'abbinamento di corsi di familiarizzazione per gli operatori e accessori specifici per il lavoro può aumentare l'utilizzo e ridurre l'uso improprio. I fornitori dovrebbero segmentare le offerte per comune, appaltatore di servizi pubblici, agricoltore e piccola impresa edile, poiché ogni gruppo ha esigenze diverse in termini di flusso di cassa e tempo di attività. Solidi canali di remarketing completano il modello, consentendo un ricollocamento efficiente delle macchine restituite.
Sviluppi recenti
- Ottobre 2025: Le terne Cat 440 e 450 di nuova generazione offrono prestazioni migliorate, un sistema idraulico avanzato e una maggiore versatilità rispetto ai modelli precedenti. Con una maggiore scelta per l'operatore e un controllo più avanzato della macchina, questi nuovi modelli sono dotati anche dell'efficiente motore Cat C3.6 e della più recente tecnologia Product Link.
- Agosto 2024: CASE Construction Equipment ha ampliato la sua gamma di macchine elettriche per squadre comunali, aziende di servizi pubblici, imprese di costruzione urbana e altri appaltatori con il lancio commerciale della 580EV, la prima terna elettrica del settore. A segnare una nuova pietra miliare nella produttività a zero emissioni in cantiere, la terna elettrica di CASE sarà presto seguita dalla disponibilità commerciale di altre due macchine elettriche: il miniescavatore CX25EV da 2,5 tonnellate e la pala gommata compatta CL36EV da 3,6 tonnellate. Le nuove attrezzature portano a cinque il numero di modelli elettrici della gamma CASE, inclusi il miniescavatore elettrico CX15EV e la pala articolata compatta SL22EV, già lanciati in precedenza.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -