
Marché des tractopelles : taille et prévisions 2034
Rapport d'analyse du marché des chargeuses-pelleteuses : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Ce rapport couvre les segments suivants : puissance du moteur (moins de 80 ch, 80-100 ch, plus de 100 ch) ; utilisateur final (exploitation minière, construction, agriculture et foresterie, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010516
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 26, 2026


Taille du marché en 2025
20,25 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
37,44 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,07 %
taux de croissance
Marché adressable
260,46 milliards de dollars américains
(2026-2034)
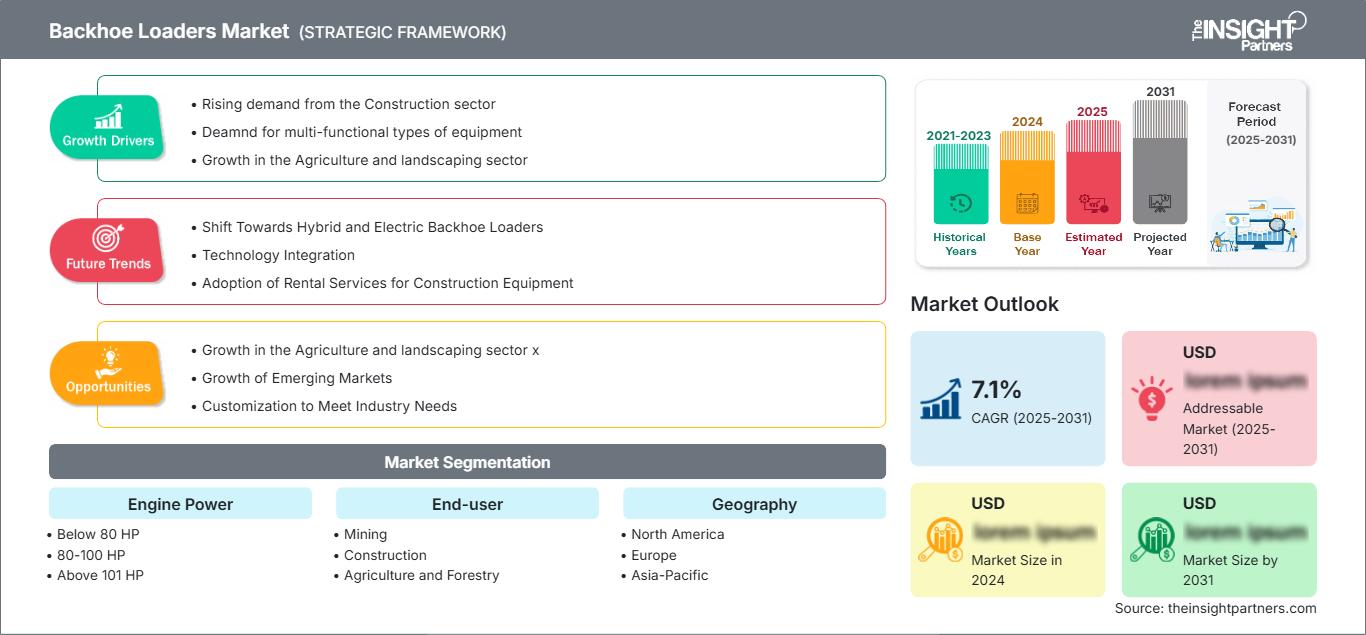
Le marché des chargeuses-pelleteuses était évalué à 20,25 milliards de dollars américains en 2025 et devrait atteindre 37,44 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,07 % entre 2026 et 2034. Cette trajectoire reflète une demande soutenue pour des équipements de terrassement mobiles et polyvalents dans les secteurs de la construction, des mines, de l'agriculture, de la foresterie et des travaux municipaux, où une seule plateforme peut creuser, charger, creuser des tranchées, niveler et se déplacer efficacement entre des sites dispersés.
Le marché nord-américain des chargeuses-pelleteuses bénéficie d'une croissance annuelle composée estimée entre 5,8 % et 6,6 %, portée par le renouvellement des réseaux de services publics, le remplacement des flottes municipales et la préférence des entrepreneurs pour les engins routiers combinant terrassement et chargement. La télématique, la flexibilité des accessoires et la conformité à la norme Tier 4 Final renforcent la rentabilité du remplacement, même si les pelles compactes et les chargeuses sur chenilles freinent la croissance des ventes dans certains secteurs urbains.
Analyse et perspectives du marché des chargeuses-pelleteuses
- L'Amérique du Nord représentait 18 à 22 % des parts de marché des chargeuses-pelleteuses en 2025 et devrait enregistrer un TCAC entre 2026 et 2034 de 5,8 à 6,6 %, soutenu par le renouvellement des services publics, le remplacement municipal et la demande de location.
- Les États-Unis représentaient 78 à 82 % de l'Amérique du Nord en 2025, progressant de 5,7 à 6,5 % grâce au renouvellement de la flotte et aux programmes de travaux de tranchées pour les routes, l'eau et le haut débit.
- L'Europe détenait une part de marché de 16 à 20 % en 2025 et devrait croître de 5,2 à 6,0 %, sous l'impulsion du Royaume-Uni et de l'Allemagne, la France, l'Italie et l'Espagne soutenant la demande de remplacement.
- La région Asie-Pacifique a capté 44 à 50 % de parts de marché en 2025 et devrait croître de 8,0 à 8,8 %, sous l'impulsion de l'Inde et de la Chine, tandis que le Japon, la Corée du Sud et l'Australie maintiennent une demande d'équipements haut de gamme.
- Le segment le plus important, la construction, détenait une part de marché de 52 à 58 % en 2025 et devrait enregistrer un TCAC de 7,0 à 7,8 % entre 2026 et 2034.
- Le segment à forte croissance supérieur à 101 CV représentait 20 à 24 % de parts de marché en 2025 et devrait atteindre un TCAC de 8,1 à 8,9 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Caterpillar Inc., CNH Industrial NV, Deere & Company, JC Bamford Excavators Limited, Komatsu Ltd., Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited, Bobcat Company et XCMG Construction Machinery Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des plateformes technologiques englobe désormais des systèmes hydrauliques à commande électronique, des fonctions programmables, la télématique et une plus grande flexibilité des accessoires, comparativement aux anciennes machines à commande mécanique et monofonctionnelles. La standardisation des technologies de moteur et d'électronique au sein des différentes familles de machines est une tendance croissante visant à réduire la complexité des pièces et à faciliter l'apprentissage par l'opérateur. La production est maintenue dans une répartition régionale équilibrée entre les machines haut de gamme d'Amérique du Nord et d'Europe et les machines économiques d'Asie. Il en résulte une gamme de produits conçue pour privilégier l'efficacité énergétique, la facilité d'entretien, l'ergonomie de la cabine et la précision de modulation plutôt que la puissance brute.
De 2022 à 2034, la croissance sera la plus forte en Asie du Sud, en Asie du Sud-Est et dans certains pays du Moyen-Orient et d'Afrique, notamment dans les secteurs du développement des infrastructures. Les dépenses publiques dans les transports, l'eau, l'assainissement, le logement et l'électrification rurale stimuleront les achats, tandis que les réglementations strictes en matière d'émissions favoriseront le développement de nouveaux moteurs et de sources d'énergie alternatives. Les sociétés de location, les fournisseurs d'énergie et les municipalités seront attirés par les machines offrant un diagnostic à distance, une compatibilité avec les accessoires courants, une valeur résiduelle stable et une disponibilité garantie.
Rapport sur le marché des chargeuses-pelleteuses : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 20,25 milliards de dollars américains |
| Taille du marché d'ici 2034 | 37,44 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,07% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des chargeuses-pelleteuses
La croissance du marché des chargeuses-pelleteuses est portée par leur capacité à combiner deux équipements distincts d'excavation et de chargement sur des chantiers fragmentés. Les municipalités, les entreprises de services publics, les agriculteurs et les petites entreprises de construction recherchent la portabilité, la compacité et la rapidité de changement des accessoires. La demande client provient des concessionnaires, des services de location, des sociétés de financement, des fabricants d'accessoires et des réseaux de service ; la disponibilité et la disponibilité des pièces détachées deviennent donc les principaux critères de sélection.
La dynamique de la chaîne d'approvisionnement dépend des coûts de certification des moteurs, de la disponibilité des composants hydrauliques, du prix des pneumatiques et de l'acier, ainsi que des contraintes de production locale. Les entreprises minimisent les risques en utilisant des plateformes communes et une production locale ; les concessionnaires proposent désormais des offres groupées de financement, de maintenance préventive, de télématique et de vente d'équipements d'occasion. Cette chaîne d'approvisionnement permet de générer régulièrement des revenus après-vente et facilite la prise de décision des clients en se basant sur le coût total de possession plutôt que sur le prix d'achat.
L'analyse du marché des chargeuses-pelleteuses met en évidence la concurrence en fonction de la taille du réseau de concessionnaires, des capacités hydrauliques, du confort d'utilisation et de la valeur résiduelle des machines. Caterpillar Inc., Deere & Company, CNH Industrial NV et JC Bamford Excavators Limited consolident leur position sur les marchés matures grâce à des mises à jour de produits et des solutions de services connectés. Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited et XCMG Construction Machinery Co., Ltd. privilégient la valeur ajoutée, l'adaptation aux marchés locaux et l'expansion sur les marchés émergents.
Des investissements sont réalisés dans les domaines de l'électronique modulaire, de l'hydraulique à détection de charge, des moteurs à faibles émissions, du diagnostic à distance et des systèmes d'alimentation alternatifs. Komatsu Ltd et Bobcat Company élargissent le choix en proposant des machines compactes et standard aux caractéristiques distinctes. La réussite concurrentielle reposera sur la combinaison d'une gamme complète de machines, de solutions de financement adaptées, d'un système d'accessoires performant, d'un service après-vente efficace et de données fiables, l'assurance de l'utilisation par le client étant primordiale.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des chargeuses-pelleteuses : Perspectives stratégiques
Perspectives régionales
marché des chargeuses-pelleteuses en Amérique du Nord
L'Amérique du Nord représentait 18 à 22 % du marché des chargeuses-pelleteuses en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,6 % jusqu'en 2034. Les besoins en matière de remplacement des conduites d'eau principales, de réhabilitation des routes, de construction de réseaux à large bande et d'entretien des infrastructures municipales maintiennent la demande de machines routières capables de creuser des tranchées, de charger, de soulever et de déneiger sans avoir à être constamment déplacées d'un chantier à court terme à un autre.
Le renouvellement du parc de machines est le principal moteur des achats, les propriétaires de machines existantes évaluant la productivité, les normes d'émissions et la valeur résiduelle par rapport au coût des réparations. Les sociétés de location privilégient les commandes standardisées et les capacités télématiques, tandis que les entrepreneurs optent pour des systèmes hydrauliques auxiliaires, des rallonges de flèche, des coupleurs et des accessoires. La concurrence des mini-pelles limite certaines utilisations en milieu urbain, mais les rétrocaveuses conservent un avantage certain lorsque la vitesse de déplacement, la capacité du godet et la possibilité d'être maniées par une seule personne sont des facteurs déterminants au quotidien.
Marché américain des chargeuses-pelleteuses
Les États-Unis représentaient 78 à 82 % de la demande du marché nord-américain des chargeuses-pelleteuses en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,7 à 6,5 % jusqu'en 2034. Les achats des municipalités, la réparation des réseaux, l'entretien des routes, la préparation des terrains et le remplacement des véhicules de location constituent la base des volumes. Le Texas et d'autres États où les activités de construction sont importantes génèrent une activité ciblée, tandis que les flottes de véhicules des travaux publics ont intérêt à assurer un transport routier conforme à la réglementation et un repositionnement rapide.
Les entreprises concurrentes sur ce marché sont Caterpillar Inc., Deere & Company, CNH Industrial NV, JC Bamford Excavators Limited, Bobcat Company et Sany Heavy Industry Co., Ltd. Leurs applications s'étendent désormais aux travaux de tranchées pour les réseaux, à la gestion des eaux pluviales, à l'aménagement paysager et aux services d'urgence. Les engins de forte puissance sont utilisés pour les opérations de levage et d'excavation lourdes, tandis que les machines compactes sont adaptées aux espaces restreints.
Marché européen des chargeuses-pelleteuses
L'Europe détenait une part de marché de 16 à 20 % en 2025 et devrait croître de 5,2 à 6 % jusqu'en 2034. Le Royaume-Uni devance les autres régions en termes de demande grâce à l'adéquation des modèles à déport latéral aux rues étroites, aux travaux publics et à la location. La conformité à la norme Stage V, les considérations relatives à la sécurité des opérateurs, l'achat de machines silencieuses et la flexibilité des accessoires encouragent la modernisation des machines plus anciennes et profitent aux fabricants disposant d'un vaste réseau de service après-vente.
En Allemagne, l'accent est mis sur la construction municipale, les réseaux de fibre optique, d'eau et de transport, avec une grande importance accordée à l'efficacité et à la maintenance tout au long du cycle de vie des machines. La France, l'Italie et l'Espagne complètent la liste des applications avec le génie civil, l'agriculture, l'aménagement paysager et les travaux d'infrastructures locales. Partout dans la région, les pelles compactes restent des concurrentes de taille ; le positionnement des rétrocaveuses privilégie donc la mobilité, les capacités de chargement, la polyvalence et une gestion de flotte simplifiée.
Marché des chargeuses-pelleteuses en Asie-Pacifique
La région Asie-Pacifique détenait 44 à 50 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,0 à 8,8 %. Le volume provient principalement d'Inde, via les routes, les liaisons rurales, le logement, l'irrigation et la mécanisation des travaux publics, tandis que la Chine privilégie les flottes de véhicules pour les applications municipales et industrielles.
Le Japon et la Corée du Sud privilégient l'efficacité et les machines technologiquement avancées, tandis que l'Australie exige des machines robustes pour les opérations de construction, agricoles et d'exploitation des ressources. La localisation, l'accès au financement, la couverture du réseau de concessionnaires et la formation des opérateurs jouent un rôle déterminant dans l'adoption de ces machines, et l'augmentation des investissements publics dans les infrastructures et les locations facilite l'accès au marché pour les petites entreprises.
Marché des chargeuses-pelleteuses au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait enregistrer un TCAC de 6,4 à 7,2 % jusqu'en 2034. L'Arabie saoudite est en tête dans les secteurs des transports, des services publics, du logement et du développement touristique, tandis que les Émirats arabes unis soutiennent le renouvellement des flottes haut de gamme et les activités de location.
L'Afrique du Sud contribue au secteur minier, à l'agriculture et à l'entretien des infrastructures municipales ; le reste de la région MENA offre des opportunités de croissance sélectives grâce aux infrastructures routières, hydrauliques et énergétiques. Le refroidissement intensif, la filtration, la disponibilité des pièces détachées et la couverture technique influencent fortement les achats, favorisant les fournisseurs qui allient des spécifications robustes à une distribution régionale fiable.
Analyse de segmentation
Puissance du moteur
Le marché des chargeuses-pelleteuses, segmenté par puissance moteur, reflète les compromis entre consommation de carburant, mobilité, capacités hydrauliques et compatibilité avec différents accessoires. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,9 % à 7,6 % entre 2026 et 2034. Les entreprises de travaux publics choisissent de plus en plus la puissance de leurs machines en fonction de leurs besoins en cycle de travail et en transport, tandis que les constructeurs utilisent des moteurs, des commandes et des pièces détachées communs pour couvrir efficacement différents niveaux de performance.
- Les machines de moins de 80 CV sont destinées à l'agriculture, à l'aménagement paysager, à la construction légère et aux propriétaires-exploitants qui recherchent un prix abordable, une bonne maniabilité et une faible consommation de carburant pour les travaux d'excavation et de chargement intermittents.
- Les plateformes de 80 à 100 CV offrent un équilibre optimal entre force d'excavation, productivité du chargeur, transportabilité et coût d'exploitation, ce qui les rend stratégiquement importantes pour les entrepreneurs généraux, les municipalités et les flottes de location.
- Les équipements de plus de 101 CV sont destinés aux travaux d'excavation plus profonds, aux levages plus lourds, aux accessoires exigeants et aux travaux d'infrastructure à forte utilisation où la productivité et la capacité hydraulique l'emportent sur le coût d'acquisition.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 7,0 à 7,7 % entre 2026 et 2034, tirée par le secteur de la construction, tandis que les secteurs minier, agricole et forestier diversifient l'utilisation. Les critères d'achat varient selon la disponibilité, le type de terrain, les accessoires, la proximité des concessionnaires et l'accès au financement. La location favorise l'adoption de ces équipements par les entreprises de construction dont la charge de travail est variable, et les marchés publics garantissent des cycles de remplacement prévisibles pour les flottes polyvalentes.
- Les utilisateurs du secteur minier déploient des pelles rétrocaveuses pour les services de site, le drainage, l'entretien des routes, le nettoyage et les tâches de soutien, en privilégiant la durabilité, la filtration, les performances des pneus et la rapidité de l'entretien sur le terrain.
- La construction demeure le principal poste de dépense, couvrant les travaux de tranchées, les fondations, le chargement, le nivellement, le soutien à la démolition et les services publics dans le cadre de projets résidentiels, commerciaux, de transport et municipaux.
- La demande dans les secteurs de l'agriculture et de la sylviculture est axée sur le drainage, le défrichement, la manutention des matériaux, l'entretien des routes, la pose de clôtures et les travaux saisonniers, ce qui favorise des accessoires polyvalents et un service accessible.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Exploitation minière |
Moyen |
Assistance technique du site |
Mise à l'échelle |
|
Construction |
Haut |
Tranchées pour services publics |
Mature |
|
Agriculture et foresterie |
Moyen |
Mécanisation rurale |
Mise à l'échelle |
|
Autres |
Faible |
Flottes municipales |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des chargeuses-pelleteuses
Le renouvellement des infrastructures favorise les flottes polyvalentes
Les projets de transport, d'eau, d'assainissement, d'énergie et de télécommunications impliquent des opérations répétées de terrassement et de chargement, tant dans les pays développés que dans les pays en développement. Les pelles rétrocaveuses s'avèrent particulièrement utiles lorsque les équipes interviennent depuis différents sites, rendant impossible le transport individuel des excavatrices et chargeuses. Les gouvernements et les entreprises privées peuvent ainsi optimiser l'utilisation du matériel, réduire les efforts de mobilisation et simplifier l'affectation des opérateurs. Ce constat est particulièrement flagrant pour la réparation des réseaux, des routes rurales, les travaux municipaux et les petits travaux de génie civil, dont la nature varie quotidiennement. Les habitudes d'achat privilégient désormais les équipements dotés de coupleurs, de circuits hydrauliques auxiliaires, de vitesses de déplacement élevées, d'une capacité de levage stable et de services après-vente fiables.
La mécanisation améliore la productivité des petits exploitants
Des facteurs tels que la pénurie de main-d'œuvre, les contraintes de temps et les exigences croissantes en matière de sécurité favorisent le recours aux engins mécanisés pour les travaux d'excavation, de chargement, de nivellement et de levage par les petites entreprises, les agriculteurs et les municipalités. La pelle rétro, par exemple, permet de réaliser de nombreuses tâches qui seraient autrement effectuées manuellement ou à l'aide de divers autres équipements. Le financement, le leasing et la location ont facilité l'accès au marché, tandis que le marché de l'occasion a contribué à préserver la valeur résiduelle du matériel. Cette situation engendre une demande accrue pour les machines de milieu de gamme, dotées de commandes intuitives, d'une motorisation robuste et d'accessoires faciles à adapter. Les fabricants qui proposent des formations pour les opérateurs, des contrats de maintenance et des solutions de financement peuvent transformer une vente ponctuelle en une relation commerciale régulière.
Les services connectés augmentent la disponibilité de la flotte
La télématique, les diagnostics et la standardisation permettent de surveiller à distance les heures d'utilisation, la consommation de carburant, la localisation des machines, les codes d'erreur et les intervalles de maintenance. L'amélioration de l'information favorise la maintenance préventive, réduit les pannes imprévues et permet aux sociétés de location d'adapter la taille de leur flotte à l'utilisation régionale. Le constructeur bénéficie de prévisions de pièces plus précises, d'une fidélisation accrue et de meilleurs retours d'information, tandis que le concessionnaire peut intervenir avant qu'une panne n'entraîne des retards de projet. L'impact sur le marché dépasse le cadre des machines haut de gamme, car les systèmes télématiques se généralisent sur l'ensemble des gammes de machines. Les consommateurs privilégient désormais la disponibilité et la durée de vie promises aux caractéristiques annoncées, et se tournent vers les entreprises disposant d'un support technique et de compétences informatiques solides.
Tendances futures du marché des chargeuses-pelleteuses
Les systèmes de propulsion alternatifs passent de la démonstration au déploiement.
Les tendances du marché des chargeuses-pelleteuses refléteront de plus en plus le développement des technologies électriques à batterie et à combustion d'hydrogène, notamment pour les chantiers urbains, municipaux et réglementés. L'adoption restera spécifique à chaque application, car le cycle d'utilisation, l'accès aux bornes de recharge ou de ravitaillement, le climat, la charge utile et le coût d'acquisition varient considérablement. Les premières flottes privilégieront un fonctionnement silencieux, la réduction des émissions locales et des itinéraires quotidiens prévisibles. Le diesel restera prédominant pour les travaux en zones isolées et à forte utilisation, mais la conception modulaire des groupes motopropulseurs peut réduire les risques liés au développement. Les fournisseurs qui associent des machines alternatives à des partenariats énergétiques, à la formation des techniciens, à un soutien à la valeur résiduelle et à des données de performance transparentes seront mieux placés pour transformer les projets pilotes en commandes récurrentes à mesure que les infrastructures et la réglementation se développent.
L'automatisation améliorera la cohérence plutôt que de remplacer les opérateurs
Les commandes électroniques prendront en charge l'assistance au nivellement, le retour automatique au point de départ, la modulation programmable, le guidage de la charge utile et la reconnaissance des accessoires. Ces fonctionnalités permettront d'accélérer la prise en main, de réduire les reprises et d'améliorer le rendement énergétique sans éloigner l'opérateur des différents chantiers. La différenciation future reposera sur des interfaces intuitives, adaptées aux équipes aux profils variés et aux environnements difficiles. Les données recueillies sur la demande hydraulique et les cycles de fonctionnement alimenteront la maintenance et la formation des opérateurs. L'adoption la plus rapide devrait se faire auprès des sociétés de location, des entreprises de services publics et des entrepreneurs gérant des processus standardisés, où les gains de productivité mesurables justifient les coûts des logiciels et des capteurs. La cybersécurité, la réparabilité et la rétrocompatibilité des outils deviendront des critères d'achat essentiels.
Opportunités du marché des chargeuses-pelleteuses
Créer des écosystèmes localisés dans les régions à forte croissance
Les prévisions du marché des chargeuses-pelleteuses encouragent les investissements dans l'assemblage, les dépôts de pièces détachées, la formation des techniciens, le financement et la fourniture d'accessoires en Inde, en Asie du Sud-Est, au Moyen-Orient et sur certains marchés africains. Une production locale permet de réduire les délais de livraison, l'exposition aux fluctuations monétaires et les coûts d'exploitation, tout en adaptant les spécifications au climat, à la qualité du carburant, à l'état des routes et aux pratiques des opérateurs. Les fabricants devraient privilégier la productivité des concessionnaires, le service mobile, les composants reconditionnés et les partenariats de crédit plutôt que de se concentrer uniquement sur les ventes unitaires. Les fournisseurs régionaux peuvent se différencier par une livraison rapide des pièces détachées et des solutions adaptées aux applications routières, d'irrigation, de construction de logements et d'infrastructures. Une approche progressive combinant kits importés, composants locaux et capacité de production indexée sur la demande permet de préserver le capital tout en constituant une base installée durable.
Développer les modèles de location et de services axés sur les résultats
Les flottes de location offrent une solution aux clients confrontés à des variations saisonnières de leur activité, à des projets incertains ou à un accès limité au capital. Les fabricants et les concessionnaires peuvent créer de la valeur grâce à des contrats de location avec maintenance incluse, des forfaits à l'heure, des programmes de matériel d'occasion certifié et des abonnements à des accessoires. Ces modèles améliorent l'accessibilité financière tout en générant des revenus récurrents liés aux services et aux données. Leur succès repose sur une prévision précise de la valeur résiduelle, une surveillance à distance, des configurations standardisées et une remise à neuf rigoureuse. Proposer des formations à la prise en main par les opérateurs et des accessoires adaptés à chaque tâche permet d'optimiser l'utilisation du matériel et de limiter les risques de mauvaise utilisation. Les fournisseurs devraient segmenter leurs offres par type de clientèle : municipalités, entreprises de services publics, agriculteurs et petites entreprises de construction, car chaque groupe a des besoins différents en matière de trésorerie et de disponibilité. Des circuits de revente performants complètent le modèle en assurant une distribution efficace des machines retournées.
Développements récents
- Octobre 2025 : Les chargeuses-pelleteuses Cat 440 et 450 de nouvelle génération offrent des performances améliorées, un système hydraulique perfectionné et une polyvalence accrue par rapport aux modèles précédents. Proposant davantage de possibilités à l’opérateur et un contrôle avancé de la machine, ces nouveaux modèles sont également équipés du moteur Cat C3.6 performant et de la toute dernière technologie Product Link.
- Août 2024 : CASE Construction Equipment enrichit sa gamme d’engins électriques destinés aux équipes municipales, aux services publics, aux entreprises de construction urbaine et autres entrepreneurs avec la commercialisation de sa chargeuse-pelleteuse 580EV, la première chargeuse-pelleteuse électrique du secteur. Marquant une nouvelle étape vers une productivité zéro émission sur les chantiers, la chargeuse-pelleteuse électrique de CASE sera bientôt suivie par la commercialisation de deux autres machines électriques : la mini-pelle CX25EV de 2,5 tonnes et la chargeuse sur pneus compacte CL36EV de 3,6 tonnes. Ces nouveaux équipements portent à cinq le nombre de modèles électriques de CASE, qui comprend également la mini-pelle électrique CX15EV et la petite chargeuse articulée SL22EV, déjà commercialisées.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -