
バクホウローダー市場:需要・予測 2034
バックホーローダー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:エンジン出力別(80HP未満、80~100HP、100HP以上)、エンドユーザー別(鉱業、建設業、農業および林業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010516
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
202億5000 万米ドル
基準年値
2034年の予測
374億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.07 %
成長率
対象市場
2604億6000 万米ドル
(2026年~2034年)
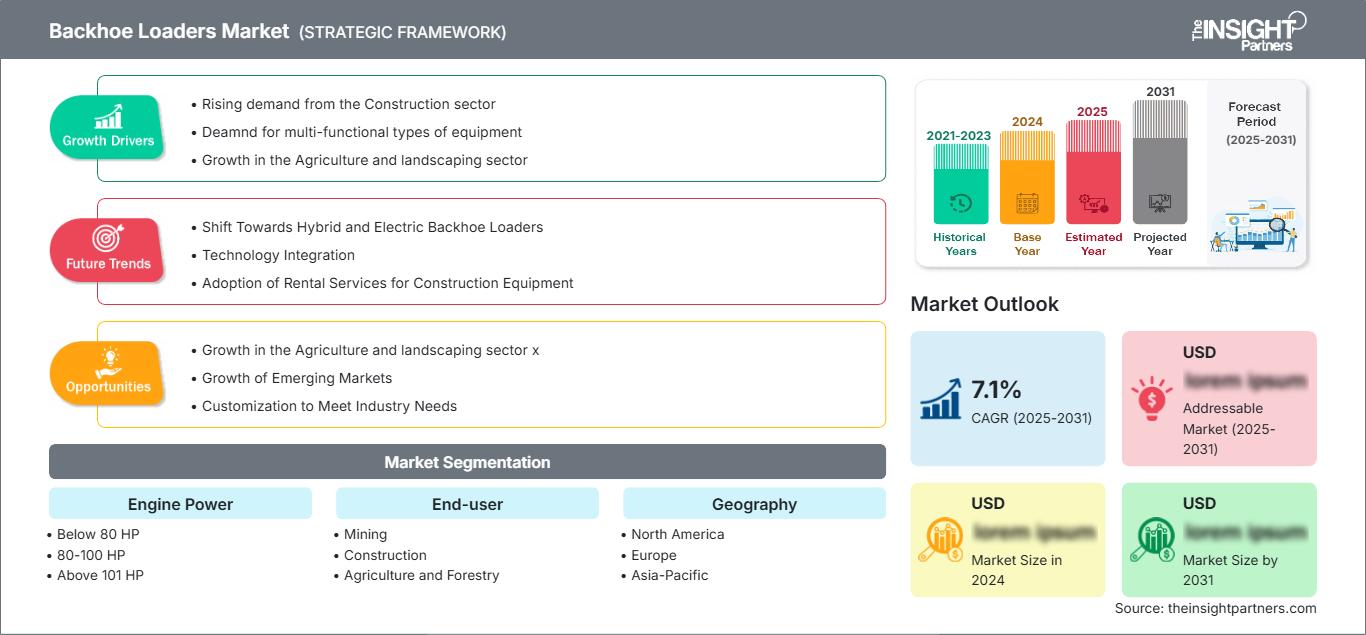
バックホーローダー市場は、2025年には202億5000万米ドルと評価され、2034年には374億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.07%で拡大すると見込まれています。この成長軌道は、建設、鉱業、農業、林業、自治体業務など、様々な分野で移動式多目的土木機械に対する持続的な需要を反映しています。これらの分野では、1台のプラットフォームで掘削、積載、溝掘り、整地、そして分散した現場間を効率的に移動することが可能です。
北米のバックホーローダー市場規模は、公益事業ネットワークの更新、自治体車両の更新、掘削と積載を兼ね備えた道路走行可能な機械に対する請負業者の嗜好などを背景に、推定5.8~6.6%の年平均成長率(CAGR)で成長しています。テレマティクス、アタッチメントの柔軟性、Tier 4 Final排出ガス規制への適合性により、交換コストは削減されていますが、一部の都市部用途では、小型掘削機やトラックローダーの存在が台数増加を抑制しています。
バックホーローダー市場の評価と洞察
- 北米は2025年にはバックホーローダー市場の18~22%のシェアを占め、公益事業の更新、自治体による交換、レンタル需要に支えられ、2026年から2034年の間に5.8~6.6%のCAGRを記録すると予想されている。
- 米国は2025年には北米の78~82%を占め、車両更新や道路、水道、ブロードバンドの掘削プログラムを通じて5.7~6.5%ずつ増加すると予測されている。
- 欧州は2025年時点で16~20%のシェアを占め、英国とドイツが牽引役となり、フランス、イタリア、スペインが買い替え需要を支える形で、5.2~6.0%の成長が見込まれている。
- アジア太平洋地域は2025年には44~50%のシェアを獲得し、インドと中国が牽引役となって8.0~8.8%の拡大が見込まれる一方、日本、韓国、オーストラリアは引き続き高級機器の需要を維持すると予測される。
- 最大のセグメントである建設業界は、2025年には市場シェアの52~58%を占め、2026年から2034年にかけて7.0~7.8%の年平均成長率(CAGR)を記録すると予測されている。
- 101馬力以上の高成長セグメントは、 2025年には市場シェアの20~24%を占め、2026年から2034年の間に8.1~8.9%の年平均成長率(CAGR)を達成すると予測されている。
- 詳細に分析された主要企業:キャタピラー社、CNHインダストリアル社、ディア・アンド・カンパニー社、JCバンフォード・エクスキャベーターズ社、コマツ株式会社、マヒンドラ・アンド・マヒンドラ社、三一重工株式会社、タタ日立建機株式会社、ボブキャット社、XCMG建機株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
プラットフォーム技術の発展は、従来の機械式制御と単機能の機械と比較して、電子制御油圧システム、プログラマブル機能、テレマティクス、アタッチメントの柔軟性の向上など、幅広い分野に及んでいます。部品の複雑さを軽減し、オペレーターの習熟度を高めるため、機械ファミリー全体でエンジンと電子技術の標準化が進んでいます。製造は、北米とヨーロッパの先進的な仕様の機械とアジアのコスト効率の高い機械との間で、地域的なバランスが保たれています。その結果、出力よりも燃費効率、整備性、キャブの人間工学、精密な制御を重視した製品群が実現しています。
2022年から2034年にかけて、成長率が最も高くなるのは南アジア、東南アジア、そして中東とアフリカの一部の国々で、特にインフラ開発分野が顕著となるでしょう。公共交通機関、水、衛生、住宅、農村電化への政府支出が調達活動を促進する一方、厳しい排出ガス規制は新型エンジンや代替電源の導入を促すでしょう。レンタル会社、公益事業会社、自治体は、遠隔診断機能、共通アタッチメント、安定した残存価値、そして稼働時間サポートを提供する機械に魅力を感じるはずです。
バックホーローダー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 202億5000万米ドル |
| 2034年までの市場規模 | 374億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.07% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
バックホーローダー市場分析
バックホーローダー市場の成長は、細分化された現場で掘削と積載という2つの独立した作業を統合できる機械の能力によって牽引されています。自治体、公益事業会社、農家、小規模建設会社は、携帯性、コンパクトさ、そして迅速なアタッチメント交換を求めています。顧客の需要は、販売店、レンタルサービス、金融会社、アタッチメントメーカー、サービスネットワークを通じて発生するため、稼働時間と部品の入手可能性が主要な選定基準となります。
サプライチェーンのダイナミクスは、エンジン認証費用、油圧部品、タイヤ、鉄鋼価格の入手可能性、および現地生産の考慮事項によって左右されます。企業は共通プラットフォームと現地生産を活用することでリスクを最小限に抑え、ディーラーは現在、融資、予防保守、テレマティクス、および二次機器販売をパッケージ化して提供しています。このようなサプライチェーンにより、アフターサービス収益を定期的に生み出すことが可能になり、顧客は購入価格ではなく総所有コストに基づいて意思決定を行うことができます。
バックホーローダーの市場分析では、販売店ネットワークの規模、油圧性能、オペレーターの利便性、機械の残存価値に基づいて競争状況を特定しています。キャタピラー社、ディア・アンド・カンパニー社、CNHインダストリアル社、JCバンフォード・エクスキャベーターズ社は、製品のアップグレードとコネクテッドサービスソリューションに注力することで、成熟市場における地位を確固たるものにしています。一方、マヒンドラ・アンド・マヒンドラ社、三一重工社、タタ日立建機株式会社、XCMG建機株式会社は、価値、地域への適応、新興市場への拡大に重点を置いています。
モジュール式電子機器、負荷感知式油圧システム、低排出ガスエンジン、遠隔診断、代替動力システムといった分野への投資が進められています。コマツとボブキャットは、差別化された小型機と標準機を提供することで、選択肢を広げています。顧客の使用状況に対する安心感が求められる中、競争力を高めるには、幅広い機種に加え、資金調達、アタッチメントシステム、サービス体制、データ提供といった要素を組み合わせることが鍵となります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
バックホーローダー市場:戦略的洞察
地域別分析
北米バックホーローダー市場
北米は2025年にはバックホーローダー市場の18~22%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.6%で拡大すると予測されている。水道管の交換、道路の改修、ブロードバンドの建設、自治体の維持管理といったニーズにより、溝掘り、積載、吊り上げ、除雪といった作業を、短期的な作業現場から現場現場へと頻繁に移動させることなくこなせる、道路走行に適した機械への需要が維持されている。
既存機械の所有者は、修理費用と照らし合わせて生産性、排出ガス規制、残存価値を評価するため、買い替え需要が高まっている。レンタル会社は標準化された制御システムとテレマティクス機能を好む一方、建設業者は補助油圧装置、ブーム延長装置、カプラー、作業機などを選択している。小型掘削機との競争により、都市部での使用は制限される場合もあるが、走行速度、バケット容量、一人操作が日常的な使用において重要な要素となる場合は、バックホーが優位性を発揮する。
米国バックホーローダー市場
2025年には、北米バックホーローダー市場の需要の78~82%を米国が占め、2034年まで年平均成長率(CAGR)5.7~6.5%で成長すると予測されている。自治体による購入、公共施設の修理、道路維持管理、土地造成、レンタル車両の代替などが、販売量の基盤となっている。テキサス州をはじめとする建設工事が盛んな州では、集中的な需要が見込まれる一方、公共事業車両群は、合法的な道路輸送と迅速な車両再配置に関心を寄せている。
この市場で競合する企業には、キャタピラー社、ディア・アンド・カンパニー、CNHインダストリアル社、JCバンフォード・エクスキャベーターズ社、ボブキャット社、三一重工社などがある。用途は、公共施設の溝掘り、雨水処理、造園、緊急サービスへと広がっている。大型の馬力を持つ機械は重量物の吊り上げや掘削作業に使用され、小型の機械は限られたスペースでの作業に適している。
欧州バックホーローダー市場
欧州は2025年に16~20%のシェアを占め、2034年まで5.2~6.0%の成長が見込まれています。英国は、狭い道路、公共事業、レンタルなどに適したサイドシフトモデルのおかげで、地域需要において他国をリードしています。ステージV排出ガス規制への適合、オペレーターの安全への配慮、静かな購入、アタッチメントの柔軟性により、旧型機械のアップグレードが促進され、大規模なサービスネットワークを持つメーカーに利益をもたらしています。
ドイツは、効率性と機械のライフサイクル管理を重視し、都市建設、光ファイバー、水道、輸送の保守に重点を置いています。フランス、イタリア、スペインは、土木建設、農業、造園、地方インフラ工事など、用途をさらに広げています。この地域全体で、小型油圧ショベルは依然として強力な競争力を誇っており、そのためバックホーの導入においては、機動性、積載能力、汎用性、そして車両管理の簡素化が重視されています。
アジア太平洋地域のバックホーローダー市場
アジア太平洋地域は2025年に44~50%のシェアを獲得し、年平均成長率(CAGR)8.0~8.8%で拡大すると見込まれる。インドでは道路、農村部の接続、住宅、灌漑、請負の機械化などを通じて輸送量が増加する一方、中国では都市部や産業用途向けの輸送量が増加する。
日本と韓国は効率性と技術的に高度な機械を好む一方、オーストラリアは建設、農業、資源関連事業向けの高性能機械を求めている。現地化、資金調達の容易さ、販売店網の充実、オペレーター研修などが普及に影響を与え、公共インフラ投資とレンタルの増加は小規模請負業者の参入を促進する。
中東・アフリカのバックホーローダー市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)6.4~7.2%を記録すると予測されている。サウジアラビアは運輸、公共事業、住宅、観光開発の分野で主導的な役割を果たしており、アラブ首長国連邦は高級車両の買い替えとレンタル事業を支えている。
南アフリカは鉱業支援、農業、都市維持管理に貢献しており、中東・アフリカのその他の地域は道路、水、エネルギー回廊といった分野で選択的な成長が見込まれる。過酷な環境下での冷却、ろ過、部品の入手可能性、技術者の確保といった要素が調達に大きな影響を与え、堅牢な仕様と信頼性の高い地域流通網を兼ね備えたサプライヤーが有利となる。
セグメンテーション分析
エンジン出力
バックホーローダー市場のエンジン出力別規模は、燃料消費量、機動性、油圧性能、およびアタッチメント要件間のトレードオフを反映しています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.6%で拡大すると予想されています。請負業者は、作業サイクルと輸送ニーズに応じて出力を選択する傾向が強まっており、メーカーは複数の性能レベルを効率的にカバーするために、共通のエンジン、制御装置、およびサービス部品を使用しています。
- 80馬力以下の機械は、農業、造園、軽建設、そして断続的な掘削と積載作業において、手頃な価格、操作性、低燃費を求める個人事業主向けに提供されています。
- 80~100馬力のプラットフォームは、掘削力、ローダーの生産性、輸送性、および運用コストのバランスが取れており、総合建設業者、自治体、およびレンタル業者にとって戦略的に重要な存在となっている。
- 101馬力以上の機器は、より深い掘削、より重い吊り上げ、要求の厳しいアタッチメント、および生産性と油圧能力が導入コストを上回る高稼働率のインフラ工事に対応します。
エンドユーザー
エンドユーザーの需要は、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.7%で増加すると予測されており、建設業が牽引役となる一方、鉱業、農業、林業は多様な用途を供給している。購入基準は、稼働時間、地形、アタッチメント、販売店の近さ、資金調達へのアクセスなどによって異なる。レンタルの普及により、作業負荷が変動する請負業者の間で導入が拡大し、公共部門の調達は、多目的車両の交換サイクルを予測可能にする。
- 鉱業従事者は、現場サービス、排水、道路維持、清掃、および支援作業のためにバックホーを配備し、耐久性、ろ過性能、タイヤ性能、および迅速な現場メンテナンスを重視している。
- 建設業は依然として最大の販売分野であり、住宅、商業施設、運輸、自治体プロジェクトにおける掘削、基礎工事、積載、整地、解体支援、および公共事業を網羅している。
- 農業および林業における需要は、排水、土地造成、資材運搬、道路維持管理、フェンス設置、季節作業に集中しており、汎用性の高いアタッチメントとアクセスしやすいサービスが求められている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
鉱業 |
中くらい |
サイトサポート |
スケーリング |
|
工事 |
高い |
ユーティリティトレンチング |
成熟した |
|
農林 |
中くらい |
農村の機械化 |
スケーリング |
|
その他 |
低い |
自治体所有車両 |
新興 |
バックホーローダー市場の成長要因と影響分析
インフラ更新は多目的車両群に有利に働く
輸送、水、衛生、エネルギー、通信プロジェクトでは、先進国と発展途上国の両方で、土砂の運搬と積み込み作業が繰り返し発生します。バックホーは、作業員が複数の異なる場所で作業する場合、個々の掘削機やローダーを輸送することが現実的ではない状況で最も役立ちます。政府や民間企業は、バックホーを使用することで、機器の使用効率を高め、動員作業を減らし、オペレーターの割り当てを容易にすることができます。これは、公共施設の修理、地方道路の修理、自治体の工事、小規模な土木工事など、日々異なる作業範囲を伴う場合に最も顕著です。購入パターンは、カプラー、補助油圧回路、高速走行、安定した吊り上げ能力、信頼性の高いディーラーサポートシステムを備えた機器を好む方向に変化しています。
機械化は小規模事業者の生産性を向上させる
労働力不足、時間的制約、安全対策の強化といった要因により、小規模事業者、農家、自治体では、機械化された掘削、積込み、整地、吊り上げ作業の利用が促進されています。バックホーという一台の機械は、従来は手作業や様々な機器を使って行っていた多くの作業を一台でこなすことができます。融資、リース、レンタルといった仕組みによって参入障壁は低下し、中古機器は残存価値の維持に貢献しています。こうした状況がもたらす商業的な影響として、操作が容易で、強力なパワートレインを備え、アタッチメントの取り付けが簡単な中型機械への需要が高まることが予想されます。機械とオペレーター研修、サービス契約、融資を組み合わせたメーカーは、一度きりの販売を継続的な販売へとつなげることができます。
コネクテッドサービスにより、車両稼働率が向上
テレマティクス、診断、標準化により、使用時間、燃料消費量、機械の位置、故障コード、メンテナンス間隔を遠隔から監視することが可能になります。情報の改善により、予防保守が可能になり、予期せぬ故障が減少し、レンタルフリートは地域ごとの利用状況に合わせてフリート規模を調整できるようになります。メーカーは部品の需要予測、顧客ロイヤルティ、フィードバックの精度向上というメリットを享受でき、販売店は故障によるプロジェクトの遅延が発生する前に対応できます。テレマティクスシステムが機械ライン全体で普及するにつれ、市場への影響はハイエンド機械にとどまりません。消費者は、宣伝されている機能よりも、約束された稼働時間と耐用年数を重視するようになり、確立された技術サポートとIT能力を持つ企業を好むようになります。
バックホーローダー市場の将来動向
代替推進システムは実証段階から実用化段階へ移行する
バックホーローダー市場の動向は、特に都市部、自治体、規制対象現場において、バッテリー式電気駆動および水素燃焼駆動の開発をますます反映していくでしょう。使用サイクル、充電または燃料補給へのアクセス、気候、積載量、取得コストが大きく異なるため、導入は用途ごとに異なるでしょう。初期の導入では、低騒音運転、地域における排出ガス削減、予測可能な日々のルートが優先されるでしょう。遠隔地や高稼働率の作業ではディーゼルが依然として中心的な役割を担いますが、モジュール式パワートレイン設計により開発リスクを低減できます。代替機械とエネルギーパートナーシップ、技術者トレーニング、残存価値サポート、透明性の高い性能データを組み合わせたサプライヤーは、インフラと規制が成熟するにつれて、パイロットプロジェクトをリピート注文につなげる上で有利な立場に立つでしょう。
自動化はオペレーターを置き換えるのではなく、一貫性を向上させるだろう。
電子制御は、勾配アシスト、掘削位置への復帰機能、プログラム可能な変調、ペイロードガイダンス、およびアタッチメント認識をサポートします。これらの機能により、オペレーターをさまざまな作業現場から離すことなく、学習曲線を短縮し、手戻りを減らし、燃料効率を向上させることができます。将来の差別化は、さまざまな経験レベルの作業員や過酷な環境においても直感的に操作できるインターフェースにかかっています。油圧需要とサイクルパターンから取得されたデータは、メンテナンスとオペレーターの指導に役立ちます。最も普及が進むのは、標準化されたプロセスを管理するレンタル会社、公益事業会社、および請負業者であり、そこでは測定可能な生産性向上によってソフトウェアとセンサーのコストが正当化されます。サイバーセキュリティ、修理の容易性、および下位互換性のあるツールは、調達における重要な考慮事項となります。
バックホーローダーの市場機会
高成長地域に地域密着型のエコシステムを構築する
バックホーローダー市場の予測では、インド、東南アジア、中東、および一部のアフリカ市場における組立、部品倉庫、技術者研修、資金調達、およびアタッチメント供給への投資が支持されています。現地での事業展開により、リードタイム、為替リスク、および所有コストを削減できるとともに、仕様を気候、燃料品質、道路状況、およびオペレーターの作業方法に合わせることができます。メーカーは、販売台数のみを追求するのではなく、ディーラーの生産性、モバイルサービス、再生部品、および信用提携を優先すべきです。地域のサプライヤーは、迅速な部品供給と、道路、灌漑、住宅、および公共事業向けの用途別パッケージによって差別化を図ることができます。輸入キット、現地部品、および需要連動型生産能力を組み合わせた段階的なアプローチにより、資本を保護しながら、強固な設置基盤を構築できます。
レンタル型および成果重視型のサービスモデルを拡大する
レンタル機器は、季節的な作業負荷の変動、不確実なプロジェクトパイプライン、または資金調達の制約に直面している顧客へのソリューションを提供します。メーカーや販売店は、メンテナンス込みのリース、時間単位の利用プラン、認定中古品プログラム、およびアタッチメントのサブスクリプションを通じて価値を創造できます。これらのモデルは、継続的なサービスおよびデータ収益を生み出しながら、価格の手頃さを向上させます。成功には、正確な残存価値予測、リモート監視、標準化された構成、および規律ある再生が必要です。オペレーターの習熟と作業固有のアタッチメントをバンドルすることで、利用率を高め、誤用を減らすことができます。プロバイダーは、各グループによってキャッシュフローと稼働時間の要件が異なるため、自治体、公益事業請負業者、農家、小規模建設業者ごとにオファーをセグメント化する必要があります。強力な再販チャネルは、返却された機器を効率的に再販することで、このモデルを完成させます。
最近の動向
- 2025年10月:次世代のCat 440および450バックホーローダーは、従来モデルと比較して、機械性能の向上、高度な油圧システム、汎用性の向上を実現しています。オペレーターの選択肢の拡大と高度な機械制御を提供するこれらの新モデルは、高効率なCat C3.6エンジンと最新のプロダクトリンク技術も搭載しています。
- 2024年8月:CASE Construction Equipmentは、業界初の電動バックホーローダーである580EVを商用発売し、自治体作業員、公益事業チーム、都市建設業者、その他の請負業者向けのEVツールボックスを拡充しました。現場での排出ガスゼロの生産性における新たなマイルストーンとなるCASEのEVバックホーローダーに続き、CX25EV 2.5トンミニショベルとCL36EV 3.6トンコンパクトホイールローダーの2つのEVマシンが間もなく商用発売されます。これらの新しい機器により、CASEのEVラインナップは、以前に発売されたCX15EV電動ミニショベルとSL22EV小型アーティキュレートローダーを含めて5モデルに増加します。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -