
Mercado de retroexcavadoras cargadoras: tamaño, demanda y previsiones 2034
Tamaño del mercado de retroexcavadoras y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por potencia del motor (menos de 80 HP, 80-100 HP, más de 100 HP); usuario final (minería, construcción, agricultura y silvicultura, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010516
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 26, 2026


Tamaño del mercado en 2025
20.250 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
37.440 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,07 %
Índice de crecimiento
Mercado potencial
260.460 millones de dólares estadounidenses
(2026-2034)
El mercado de retroexcavadoras alcanzó un valor de 20.250 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 37.440 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,07% durante el período 2026-2034. Esta trayectoria refleja la demanda sostenida de maquinaria móvil y multifuncional para el movimiento de tierras en los sectores de la construcción, la minería, la agricultura, la silvicultura y las obras municipales, donde una sola plataforma puede excavar, cargar, abrir zanjas, nivelar y desplazarse de manera eficiente entre diferentes emplazamientos.
El mercado norteamericano de retroexcavadoras se sustenta en una tasa de crecimiento anual compuesta (TCAC) estimada entre el 5,8 % y el 6,6 %, impulsada por la renovación de las redes de servicios públicos, la sustitución de la flota municipal y la preferencia de los contratistas por maquinaria apta para circular por carretera que combine excavación y carga. La telemática, la flexibilidad en la instalación de accesorios y el cumplimiento de la normativa Tier 4 Final refuerzan la rentabilidad de la sustitución, si bien las excavadoras compactas y las cargadoras de orugas limitan el crecimiento de las unidades en determinadas aplicaciones urbanas.
Análisis y perspectivas del mercado de retroexcavadoras
- América del Norte representó entre el 18 % y el 22 % de la cuota de mercado de las retroexcavadoras en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 5,8 % al 6,6 %, impulsada por la renovación de servicios públicos, la sustitución de equipos municipales y la demanda de alquiler.
- En 2025, Estados Unidos representaría entre el 78 % y el 82 % de Norteamérica, con un avance del 5,7 % al 6,5 % gracias a la renovación de la flota de vehículos y a los programas de construcción de zanjas para carreteras, agua y banda ancha.
- Europa representó entre el 16 % y el 20 % de la cuota de mercado en 2025 y se prevé que crezca entre un 5,2 % y un 6,0 %, liderada por el Reino Unido y Alemania, con Francia, Italia y España apoyando la demanda de reposición.
- La región de Asia-Pacífico acaparó entre el 44 % y el 50 % de la cuota de mercado en 2025 y debería expandirse hasta alcanzar entre el 8,0 % y el 8,8 %, liderada por India y China, mientras que Japón, Corea del Sur y Australia mantienen la demanda de equipos de alta gama.
- El segmento más grande, el de la construcción, representó entre el 52 % y el 58 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % durante el período 2026-2034.
- El segmento de alto crecimiento con más de 101 CV representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (CAGR) del 8,1 % al 8,9 % durante el período 2026-2034.
- Empresas clave analizadas en detalle : Caterpillar Inc., CNH Industrial NV, Deere & Company, JC Bamford Excavators Limited, Komatsu Ltd., Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited, Bobcat Company y XCMG Construction Machinery Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de la tecnología de plataformas ahora abarca sistemas hidráulicos controlados electrónicamente, funciones programables, telemática y mayor flexibilidad en los implementos, en comparación con las máquinas anteriores de control mecánico y función única. La estandarización de las tecnologías de motor y electrónica en todas las familias de máquinas es una tendencia creciente para reducir la complejidad de las piezas y la familiaridad del operador. La fabricación se ha mantenido equilibrada regionalmente entre máquinas de especificaciones avanzadas de Norteamérica y Europa y máquinas rentables de Asia. Esto da como resultado una gama de productos diseñada para la eficiencia de combustible, la facilidad de mantenimiento, la ergonomía de la cabina y la modulación precisa, en lugar de la potencia.
Entre 2022 y 2034, el mayor crecimiento se registrará en el sur de Asia, el sudeste asiático y algunos países de Oriente Medio y África, especialmente en el desarrollo de infraestructuras. El gasto público en transporte, agua, saneamiento, vivienda y electrificación rural impulsará las adquisiciones, mientras que las estrictas normativas sobre emisiones fomentarán el desarrollo de nuevos motores y fuentes de energía alternativas. Las empresas de alquiler, las compañías de servicios públicos y los municipios se sentirán atraídos por las máquinas que ofrecen diagnóstico remoto, accesorios comunes, valores residuales consistentes y soporte para el tiempo de actividad.
Alcance del informe de mercado de retroexcavadoras
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 20.250 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 37.440 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,07% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de retroexcavadoras
El crecimiento del mercado de retroexcavadoras se debe a la capacidad de la máquina para combinar dos equipos independientes de excavación y carga en terrenos fragmentados. Municipios, empresas de servicios públicos, agricultores y pequeñas constructoras requieren portabilidad, compacidad y cambios rápidos de implementos. La demanda de los clientes proviene de distribuidores, servicios de alquiler, entidades financieras, fabricantes de implementos y redes de servicio, por lo que el tiempo de actividad y la disponibilidad de repuestos se convierten en los principales criterios de selección.
La dinámica de la cadena de suministro depende de los costos de certificación del motor, la disponibilidad de componentes hidráulicos, los precios de los neumáticos y el acero, así como de las consideraciones de producción local. Las empresas minimizan los riesgos mediante el uso de plataformas comunes y la fabricación local; los distribuidores ahora ofrecen financiamiento combinado, mantenimiento preventivo, telemática y venta de equipos de segunda mano. Esta cadena de suministro permite generar ingresos posventa de forma regular y facilita la toma de decisiones de los clientes, basándose en el costo total de propiedad en lugar del precio de adquisición.
El análisis de mercado de las retroexcavadoras identifica la competencia en función del tamaño de la red de concesionarios, las capacidades hidráulicas, la comodidad del operador y el valor residual de las máquinas. Caterpillar Inc., Deere & Company, CNH Industrial NV y JC Bamford Excavators Limited consolidan su posición en mercados maduros mediante mejoras de producto y soluciones de servicios conectados. Mahindra & Mahindra Limited, Sany Heavy Industry Co., Ltd., Tata Hitachi Construction Machinery Company Private Limited y XCMG Construction Machinery Co., Ltd. se centran en el valor, la adaptación local y la expansión en mercados emergentes.
Se invierte en áreas como la electrónica modular, la hidráulica con detección de carga, los motores de bajas emisiones, el diagnóstico remoto y los sistemas de energía alternativos. Komatsu Ltd y Bobcat Company amplían la oferta al proporcionar máquinas compactas y estándar diferenciadas. El éxito competitivo radicará en la combinación de una buena gama de máquinas con financiación, sistemas de acoplamiento, capacidad de servicio y datos, ya que se busca garantizar la satisfacción del cliente.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
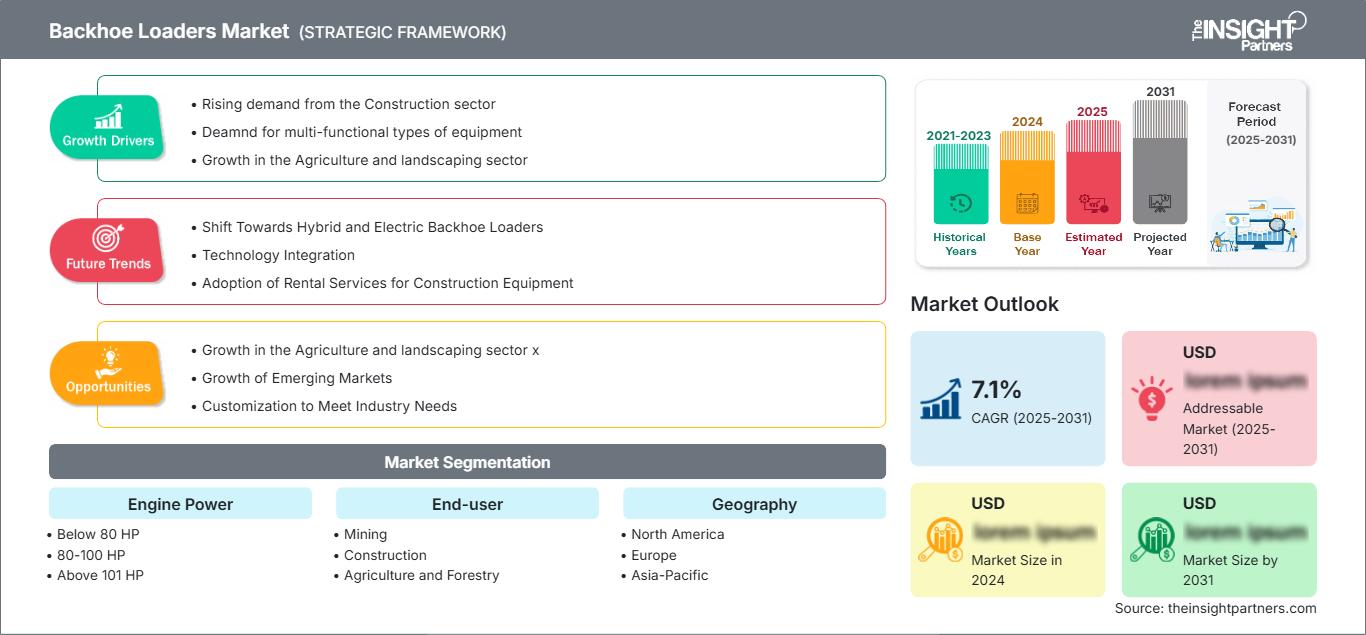
Mercado de retroexcavadoras: Perspectivas estratégicas
Perspectivas regionales
Mercado de retroexcavadoras en Norteamérica
En 2025, Norteamérica representó entre el 18 % y el 22 % de la cuota de mercado de las retroexcavadoras, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,6 % hasta 2034. La necesidad de sustituir tuberías de agua, rehabilitar carreteras, construir redes de banda ancha y mantener la infraestructura municipal exige máquinas aptas para circular, capaces de excavar zanjas, cargar, levantar y quitar nieve sin tener que trasladarlas constantemente de un trabajo a corto plazo a otro.
La compra de maquinaria de reemplazo impulsa la decisión de los propietarios de equipos ya existentes, quienes evalúan la productividad, las normativas sobre emisiones y el valor residual en función del costo de reparación. Las empresas de alquiler prefieren controles estandarizados y capacidades telemáticas, mientras que los contratistas optan por sistemas hidráulicos auxiliares, extensiones de pluma, acoplamientos e implementos. La competencia de las excavadoras compactas limita algunos usos urbanos, pero las retroexcavadoras tienen ventaja cuando la velocidad de desplazamiento, la capacidad de la cuchara y la operación por un solo operario son factores importantes en el uso diario.
Mercado de retroexcavadoras en EE. UU.
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda del mercado norteamericano de retroexcavadoras, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,5 % hasta 2034. Las compras municipales, la reparación de servicios públicos, el mantenimiento de carreteras, la preparación de terrenos y la sustitución de equipos de alquiler constituyen la base del volumen de operaciones. Texas y otros estados con importantes operaciones de construcción pesada ofrecen una actividad específica, mientras que las flotas de vehículos de obras públicas tienen interés en el transporte por carretera legal y la rápida reubicación.
Entre las empresas que compiten en el mercado se encuentran Caterpillar Inc., Deere & Company, CNH Industrial NV, JC Bamford Excavators Limited, Bobcat Company y Sany Heavy Industry Co., Ltd. Las aplicaciones se han diversificado hacia la excavación de zanjas para servicios públicos, el drenaje pluvial, el paisajismo y los servicios de emergencia. Se utilizan equipos de gran potencia para operaciones de elevación y excavación de gran envergadura, mientras que las máquinas compactas son ideales para espacios reducidos.
Mercado europeo de retroexcavadoras
Europa representó entre el 16 % y el 20 % de la cuota de mercado en 2025 y se prevé que crezca entre un 5,2 % y un 6,0 % hasta 2034. El Reino Unido lidera la demanda regional debido a la idoneidad de los modelos de desplazamiento lateral para calles estrechas, trabajos de servicios públicos y alquiler. El cumplimiento de la normativa Stage V, las consideraciones de seguridad para el operario, la compra silenciosa y la flexibilidad de los accesorios fomentan la modernización de la maquinaria antigua y benefician a los fabricantes con una amplia red de servicio.
Alemania se centra en la construcción municipal, la fibra óptica, el agua y el mantenimiento del transporte, con especial atención a la eficiencia y al mantenimiento del ciclo de vida de la maquinaria. Francia, Italia y España complementan la lista de aplicaciones con la construcción civil, la agricultura, el paisajismo y las obras de infraestructura local. En toda la región, las excavadoras compactas siguen siendo una opción muy competitiva; por ello, el posicionamiento de las retroexcavadoras se centra en la movilidad, la capacidad de carga, la versatilidad y la reducción de la gestión de flotas.
Mercado de retroexcavadoras en la región Asia-Pacífico
La región Asia-Pacífico acaparó entre el 44 % y el 50 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,8 %. El volumen proviene de la India a través de carreteras, conexiones rurales, vivienda, riego y mecanización de la contratación, mientras que China facilita las flotas en función de las aplicaciones municipales e industriales.
Japón y Corea del Sur prefieren la eficiencia y la tecnología avanzada, mientras que Australia exige maquinaria robusta para la construcción, la agricultura y la explotación de recursos. La localización, la disponibilidad de financiación, la cobertura de distribuidores y la formación de operadores influyen en la adopción de estas máquinas, y el aumento de las inversiones en infraestructura pública y los alquileres facilitan el acceso a los contratistas más pequeños.
Mercado de retroexcavadoras de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,2 % hasta 2034. Arabia Saudita lidera en transporte, servicios públicos, vivienda y desarrollo de destinos turísticos, mientras que los Emiratos Árabes Unidos apoyan la renovación de flotas de alta gama y la actividad de alquiler.
Sudáfrica aporta apoyo a la minería, la agricultura y el mantenimiento municipal; el resto de Oriente Medio y África ofrece ventajas selectivas en materia de carreteras, agua y corredores energéticos. La refrigeración para uso intensivo, la filtración, la disponibilidad de repuestos y la cobertura técnica influyen notablemente en las adquisiciones, favoreciendo a los proveedores que combinan especificaciones robustas con una distribución regional fiable.
Análisis de segmentación
Potencia del motor
El alcance del mercado de retroexcavadoras, según la potencia del motor, refleja las compensaciones entre el consumo de combustible, la movilidad, la capacidad hidráulica y los requisitos de los implementos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,6 % durante el período 2026-2034. Los contratistas seleccionan cada vez más la potencia según el ciclo de trabajo y las necesidades de transporte, mientras que los fabricantes utilizan motores, controles y repuestos compartidos para cubrir de manera eficiente múltiples niveles de rendimiento.
- Las máquinas de menos de 80 CV se utilizan en la agricultura, el paisajismo, la construcción ligera y por propietarios-operadores que requieren asequibilidad, maniobrabilidad y un menor consumo de combustible para excavaciones y cargas intermitentes.
- Las plataformas de 80 a 100 HP equilibran la fuerza de excavación, la productividad de la cargadora, la transportabilidad y el costo operativo, lo que las convierte en una herramienta estratégicamente importante para contratistas generales, municipios y flotas de alquiler.
- Los equipos de más de 101 HP son ideales para excavaciones más profundas, elevación de cargas pesadas, uso de implementos exigentes y trabajos de infraestructura de alta utilización, donde la productividad y la capacidad hidráulica superan el costo de adquisición.
Usuario final
Se prevé que la demanda de los usuarios finales aumente a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,7 % durante el período 2026-2034, impulsada por la construcción, mientras que la minería, la agricultura y la silvicultura diversificarán su utilización. Los criterios de compra varían según el tiempo de actividad, el terreno, los accesorios, la proximidad del distribuidor y el acceso a la financiación. La penetración del alquiler amplía la adopción entre los contratistas con cargas de trabajo variables, y las compras del sector público respaldan ciclos de reemplazo predecibles para flotas multipropósito.
- Los usuarios del sector minero utilizan retroexcavadoras para servicios en el sitio, drenaje, mantenimiento de carreteras, limpieza y tareas de apoyo, valorando la durabilidad, la filtración, el rendimiento de los neumáticos y el mantenimiento rápido en el campo.
- La construcción sigue siendo el principal sector de actividad, abarcando excavaciones, cimentaciones, carga, nivelación, apoyo a demoliciones y servicios públicos en proyectos residenciales, comerciales, de transporte y municipales.
- La demanda en los sectores agrícola y forestal se centra en el drenaje, la limpieza de terrenos, la manipulación de materiales, el mantenimiento de carreteras, el cercado y los trabajos de temporada, lo que favorece la versatilidad de los implementos y un servicio accesible.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Minería |
Medio |
Soporte del sitio |
Escalada |
|
Construcción |
Alto |
Zanjado de servicios públicos |
Maduro |
|
Agricultura y silvicultura |
Medio |
Mecanización rural |
Escalada |
|
Otros |
Bajo |
Flotas municipales |
Emergente |
Factores de crecimiento del mercado de retroexcavadoras y análisis de su impacto
La renovación de infraestructuras favorece a las flotas multipropósito.
Los proyectos de transporte, agua, saneamiento, energía y telecomunicaciones implican operaciones repetidas de movimiento de tierras y carga tanto en países desarrollados como en vías de desarrollo. Las retroexcavadoras resultan especialmente útiles en situaciones donde los equipos operan desde diferentes ubicaciones, lo que dificulta el transporte individual de excavadoras y cargadoras. De esta manera, los gobiernos y las empresas privadas pueden aumentar la eficiencia en el uso de los equipos, reducir los esfuerzos de movilización y simplificar la asignación de operadores. Esto se observa con mayor claridad en casos de reparación de servicios públicos, reparación de caminos rurales, obras municipales y pequeñas obras civiles que implican un alcance de trabajo diferente cada día. El patrón de compra se ha inclinado hacia equipos con acoplamientos, circuitos hidráulicos auxiliares, altas velocidades de desplazamiento, capacidad de elevación estable y sistemas de respaldo confiables por parte de los distribuidores.
La mecanización mejora la productividad de los operadores más pequeños.
Factores como la escasez de mano de obra, las limitaciones de tiempo y las crecientes exigencias de seguridad impulsan el uso de maquinaria para excavación, carga, nivelación y elevación por parte de pequeños operadores, agricultores y municipios. Una máquina, la retroexcavadora, combina varias tareas que de otro modo se realizarían manualmente o con diversos equipos. La financiación, el arrendamiento y el alquiler han reducido las barreras de entrada, mientras que la venta de equipos de segunda mano ha contribuido a mantener su valor residual. La consecuencia comercial de esta situación es una mayor demanda de maquinaria de gama media con controles sencillos, una transmisión robusta y accesorios fáciles de acoplar. Los fabricantes que ofrecen maquinaria con capacitación para operadores, contratos de servicio y financiación pueden convertir una venta única en una venta recurrente.
El servicio conectado aumenta el tiempo de actividad de la flota.
La telemática, el diagnóstico y la estandarización permiten monitorizar a distancia las horas de uso, el combustible consumido, la ubicación de la máquina, los códigos de avería y los intervalos de mantenimiento. La información mejorada posibilita el mantenimiento preventivo, reduce las averías inesperadas y permite a las flotas de alquiler equilibrar el tamaño de la flota con el uso regional. El fabricante se beneficia de una previsión de piezas más precisa, una mayor fidelización y una mejor retroalimentación, mientras que el distribuidor puede actuar antes de que una avería provoque retrasos en los proyectos. El impacto en el mercado va más allá de las máquinas de alta gama, ya que los sistemas telemáticos se están generalizando en todas las líneas de maquinaria. Los consumidores empiezan a valorar más el tiempo de actividad y la vida útil prometidos que las características anunciadas, prefiriendo las empresas con un soporte técnico y capacidades informáticas bien consolidadas.
Tendencias futuras del mercado de retroexcavadoras
La propulsión alternativa pasa de la fase de demostración a la de implementación.
Las tendencias del mercado de retroexcavadoras reflejarán cada vez más el desarrollo de la tecnología eléctrica por batería y la combustión de hidrógeno, especialmente en obras urbanas, municipales y reguladas. La adopción seguirá dependiendo de la aplicación, ya que el ciclo de trabajo, el acceso a la carga o al repostaje, el clima, la carga útil y el coste de adquisición varían considerablemente. Las primeras flotas priorizarán el funcionamiento silencioso, la reducción de emisiones locales y las rutas diarias predecibles. El diésel seguirá siendo fundamental en trabajos remotos y de alta utilización, pero la ingeniería modular de los sistemas de propulsión puede reducir el riesgo de desarrollo. Los proveedores que combinen maquinaria alternativa con alianzas energéticas, formación de técnicos, soporte para el valor residual y datos de rendimiento transparentes estarán mejor posicionados para convertir los proyectos piloto en pedidos recurrentes a medida que la infraestructura y la normativa maduren.
La automatización mejorará la uniformidad en lugar de reemplazar a los operadores.
Los controles electrónicos brindarán asistencia de nivelación, funciones de retorno a excavación, modulación programable, guiado de carga útil y reconocimiento de implementos. Estas capacidades pueden acortar las curvas de aprendizaje, reducir el retrabajo y mejorar la eficiencia del combustible sin que el operador tenga que abandonar diversos lugares de trabajo. La diferenciación futura dependerá de interfaces que sigan siendo intuitivas para equipos con experiencia mixta y entornos difíciles. Los datos recopilados de la demanda hidráulica y los patrones de ciclo servirán de base para el mantenimiento y la capacitación del operador. Es probable que la mayor adopción se dé entre flotas de alquiler, empresas de servicios públicos y contratistas que gestionan procesos estandarizados, donde las ganancias de productividad cuantificables justifican los costos de software y sensores. La ciberseguridad, la reparabilidad y las herramientas retrocompatibles se convertirán en consideraciones importantes para la adquisición.
Oportunidades de mercado para retroexcavadoras
Construir ecosistemas localizados en regiones de alto crecimiento.
Las previsiones del mercado de retroexcavadoras respaldan la inversión en ensamblaje, almacenes de repuestos, capacitación de técnicos, financiamiento y suministro de accesorios en India, el sudeste asiático, Oriente Medio y algunos mercados africanos. Las operaciones locales pueden reducir los plazos de entrega, la exposición cambiaria y los costos de propiedad, al tiempo que adaptan las especificaciones al clima, la calidad del combustible, las condiciones de las carreteras y las prácticas de los operadores. Los fabricantes deben priorizar la productividad de los distribuidores, el servicio móvil, los componentes remanufacturados y las alianzas de crédito, en lugar de centrarse únicamente en la venta de unidades. Los proveedores regionales pueden diferenciarse mediante el rápido suministro de repuestos y paquetes específicos para aplicaciones en carreteras, riego, vivienda y servicios públicos. Un enfoque gradual que combine kits importados, componentes locales y capacidad vinculada a la demanda puede proteger el capital y, al mismo tiempo, construir una base instalada sólida.
Ampliar los modelos de alquiler y de servicios basados en resultados.
Las flotas de alquiler ofrecen una solución a clientes con cargas de trabajo estacionales, proyectos inciertos o acceso limitado a capital. Los fabricantes y distribuidores pueden generar valor mediante arrendamientos con mantenimiento incluido, planes de uso por horas, programas de equipos usados certificados y suscripciones a accesorios. Estos modelos mejoran la asequibilidad a la vez que generan ingresos recurrentes por servicios y datos. El éxito requiere una previsión precisa del valor residual, monitorización remota, configuraciones estandarizadas y una renovación rigurosa. La integración de la formación del operador y los accesorios específicos para cada trabajo puede aumentar la utilización y reducir el uso indebido. Los proveedores deben segmentar las ofertas por municipio, contratista de servicios públicos, agricultor y pequeño constructor, ya que cada grupo tiene diferentes necesidades de flujo de caja y disponibilidad. Unos sólidos canales de remarketing completan el modelo al colocar de forma eficiente las máquinas devueltas.
Novedades recientes
- Octubre de 2025: Las retroexcavadoras Cat 440 y 450 de nueva generación ofrecen un rendimiento mejorado, un sistema hidráulico avanzado y mayor versatilidad en comparación con los modelos anteriores. Con más opciones para el operador y un control avanzado, estos nuevos modelos también incorporan el eficiente motor Cat C3.6 y la última tecnología Product Link.
- Agosto de 2024: CASE Construction Equipment ha ampliado su gama de vehículos eléctricos para equipos municipales, empresas de servicios públicos, construcción urbana y otros contratistas con el lanzamiento comercial de su 580EV, la primera retroexcavadora eléctrica del sector. Marcando un nuevo hito en la productividad sin emisiones en la obra, a la retroexcavadora eléctrica de CASE le seguirán próximamente dos máquinas eléctricas adicionales: la miniexcavadora CX25EV de 2,5 toneladas métricas y la cargadora de ruedas compacta CL36EV de 3,6 toneladas métricas. Con estos nuevos equipos, la gama de vehículos eléctricos de CASE asciende a cinco modelos, incluyendo la miniexcavadora eléctrica CX15EV y la cargadora articulada pequeña SL22EV, lanzadas anteriormente.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -