
Markt für Blut Clotting Accelerant: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Blutgerinnungsbeschleuniger (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produktform (Pulver, Lösung, Sonstige); Verabreichungsweg (topisch, parenteral); Endnutzer (Fachkliniken, Krankenhäuser, Forschungsinstitute, Diagnostiklabore); und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018937
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 17, 2026


Marktgröße 2025
3,94 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,07 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,55 %
Wachstumsrate
Adressierbarer Markt
46,91 Mrd. US-Dollar
(2026–2034)
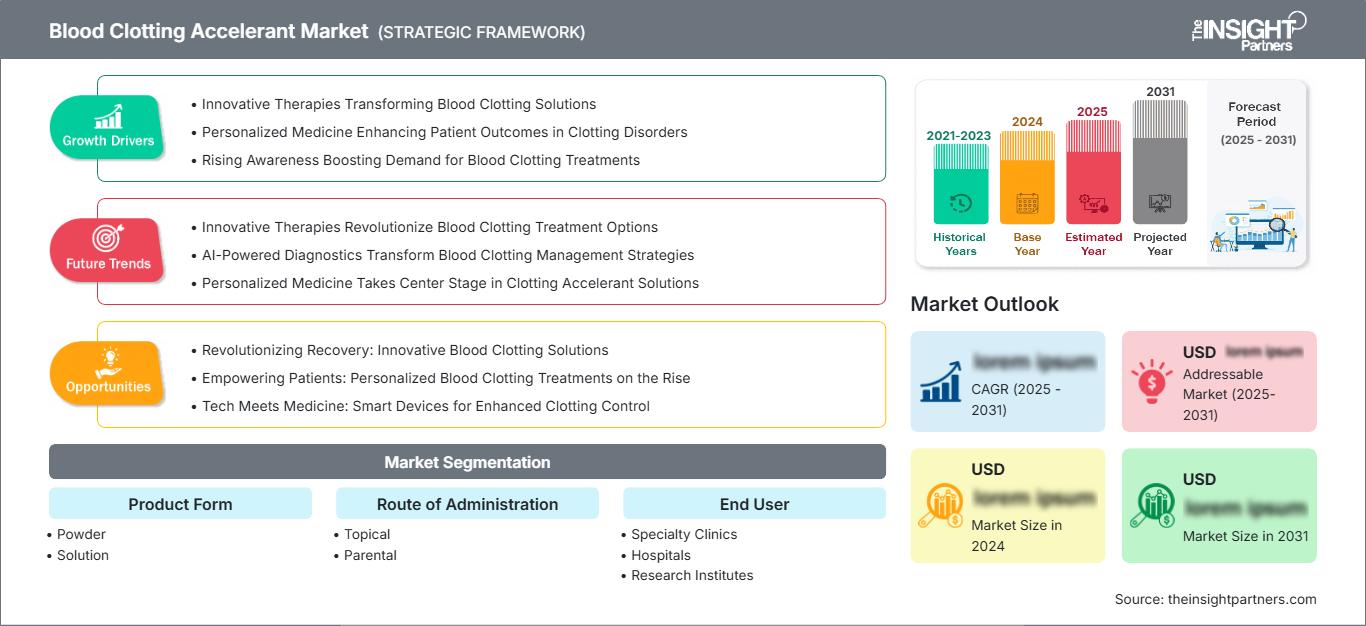
Der Markt für Blutgerinnungsbeschleuniger wird voraussichtlich von 3,94 Milliarden US-Dollar im Jahr 2025 auf 6,07 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,55 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Produkte zur Unterstützung der Hämostase in der Chirurgie, der Intensivmedizin, der Diagnostik und in spezialisierten Behandlungsbereichen. Die Nachfrage wird durch den zunehmenden klinischen Fokus auf die zeitnahe Blutstillung, den breiteren Einsatz von Gerinnungskonzentraten und Produktinnovationen zur Vereinfachung von Zubereitung, Lagerung und Anwendung bestimmt.
Die Nachfrage in Nordamerika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,70–6,10 % steigen. Dieses Wachstum des Marktes für Blutgerinnungsbeschleuniger wird durch eine hochentwickelte Krankenhausinfrastruktur, die breite Anwendung moderner Hämostyptika und etablierte Behandlungspfade für angeborene und erworbene Blutgerinnungsstörungen begünstigt. Die klinische Präferenz für ein schnelles Eingreifen und der zunehmende Fokus auf das patientenorientierte Blutmanagement verstärken zudem den Bedarf an Produkten in Krankenhäusern und spezialisierten Zentren.
Marktanalyse und Einblicke zu Blutgerinnungsbeschleunigern
- Nordamerika: Es wird erwartet, dass Nordamerika seine führende Position behaupten wird, mit einem Anteil von 34–38 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,70–6,10 % zwischen 2026 und 2034, unterstützt durch fortgeschrittene chirurgische Kapazitäten, spezialisierte hämatologische Dienstleistungen und etablierte Erstattungsstrukturen.
- USA: Die USA machen im Jahr 2025 71–75 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,80–6,20 % wachsen, wobei Krankenhäuser und spezialisierte Gerinnungszentren an der Spitze stehen.
- Europa: Der Anteil Europas wird für 2025 auf 27–31 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,10–5,50 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bilden mit ihren ausgereiften Krankenhausnetzen und Blutmanagementprogrammen die wichtigste Nachfragebasis.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei 21–25 % und soll laut Prognosen zwischen 2026 und 2034 um 6,10–6,60 % steigen. China, Japan, Indien, Südkorea und Australien treiben die Einführung durch den Ausbau des Gesundheitswesens und die Verbesserung des Zugangs zu spezialisierten Therapien voran.
- Größtes Segment: Das größte Segment ist die Produktform mit einem Marktanteil von 55–59 % im Jahr 2025 und einem durchschnittlichen jährlichen Wachstum von 5,20–5,60 % zwischen 2026 und 2034, was die breite Verwendung von Pulver- und Lösungsformaten widerspiegelt.
- Wachstumsstarkes Segment: Die Verabreichungsart ist das wachstumsstärkste Segment mit einem Marktanteil von 24–28 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,10–6,50 % zwischen 2026 und 2034, was auf die Präferenz für eine bequeme und schnelle Verabreichung zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Baxter International Inc., Merck KGaA, Grifols International, SA, CSL Limited, Novo Nordisk A/S, Kedrion SpA, PeproTech, Inc., Octapharma AG, ACROBiosystems und Takeda Pharmaceutical Company Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung führt bei Hämostyptika zu einer schnelleren Zubereitung, vorhersagbarer Gerinnungsaktivität und verbesserter Handhabung in zeitkritischen Situationen. Pulverformulierungen bieten Vorteile, wenn Kühlung und/oder komplexe Zubereitungen nicht möglich sind, während Lösungen weiterhin wichtig bleiben, wenn eine schnelle Verabreichung und die Einhaltung klinischer Routinen entscheidend sind. Darüber hinaus optimieren Hersteller rekombinante und plasmabasierte Ausgangsmaterialien, Qualitätskontrollen, Reinigungsverfahren und Verpackungsformate.
Das größte zukünftige Wachstumspotenzial dürfte in Gesundheitssystemen liegen, die gleichzeitig eine steigende Anzahl von Operationen und ein wachsendes Bewusstsein für Blutgerinnungsstörungen aufweisen. Die relevantesten neuen Märkte in diesem Zusammenhang sind aufstrebende asiatische Länder sowie einige Länder des Nahen Ostens. Regulatorische Schwerpunkte auf Produktsicherheit, Rückverfolgbarkeit, validierte Herstellungsverfahren und evidenzbasiertes Blutmanagement dürften Anbieter begünstigen, die zuverlässige klinische Ergebnisse und robuste Produktionsnetzwerke nachweisen können und so das Wachstum des Marktanteils von Blutgerinnungsbeschleunigern fördern.
Berichtsumfang zum Markt für Blutgerinnungsbeschleuniger
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,94 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,07 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,55 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Blutgerinnungsbeschleuniger
Die Nachfrage für das Marktwachstum basiert auf der chirurgischen Hämostase, dem Management von Gerinnungsfaktormängeln, der Traumabehandlung und der spezialisierten Therapie von Blutungsstörungen. Krankenhäuser stellen einen entscheidenden Beschaffungsknotenpunkt dar, da die Produktauswahl von klinischen Protokollen, Fallzahlen, Blutbankkapazitäten und der Verfügbarkeit von geschultem Personal abhängt. Das Ökosystem umfasst Plasmagewinnung, Herstellung rekombinanter Proteine, Formulierung, Sterilverarbeitung, Qualitätsprüfung, Vertrieb, Krankenhausbeschaffung und spezialisierte klinische Anwendung, wie im Bericht zum Markt für Blutgerinnungsbeschleuniger hervorgehoben wird.
Die Verfügbarkeit von Produkten hängt von der technologischen Beschaffenheit des Produkts ab. Bei plasmabasierten Produkten ist die Verfügbarkeit von Spendern, dem Fraktionierungsprozess, der Pathogenkontrolle und den Kühlanforderungen abhängig. Die Herstellung rekombinanter Produkte hingegen ist stark von Bioprozessen und Herstellungsverfahren abhängig. Pulverförmige Produkte bieten Vorteile hinsichtlich Transport und Lagerung, während Lösungen etablierte Verabreichungsformen ermöglichen.
Die Analyse des Marktes für Blutgerinnungsbeschleuniger zeigt ein wettbewerbsintensives Umfeld, in dem etablierte Anbieter von Hämostaseprodukten mit spezialisierten Herstellern von Plasma und rekombinanten Proteinen konkurrieren. Baxter International Inc. behauptet seine starke Position im Bereich der chirurgischen Hämostase, während CSL Limited, Grifols International, SA, Kedrion SpA und Octapharma AG ihre Kompetenzen im Bereich der plasmabasierten Gerinnung und Blutungsbehandlung hervorheben. Novo Nordisk A/S ergänzt das Portfolio um eine bedeutende Plattform für seltene Erkrankungen und Hämophilie, während Merck KGaA und PeproTech, Inc. ihre Kompetenzen in der biologischen Entwicklung erweitern.
Der Fokus strategischer Investitionen verlagert sich zunehmend auf einfache Formulierung, Datengenerierung, Produktionsstabilität und differenzierte Verabreichungsmethoden. ACROBiosystems steuert biologische Komponenten mittels rekombinanter Technologie bei, während Takeda Pharmaceutical Company Limited Expertise in der Hämatologie und ein globales Vertriebsnetzwerk einbringt. Die Wettbewerbspositionierung basiert somit nicht mehr auf einem einzelnen Merkmal, sondern vielmehr auf klinischen Daten, regulatorischer Kompetenz, Produktionskapazität, Spezialisierung und der Integration des Produkts in die Blutmanagementprozesse des Krankenhauses.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Blutgerinnungsbeschleuniger: Strategische Einblicke
Regionale Einblicke
Markt für Blutgerinnungsbeschleuniger in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 34–38 % am globalen Markt halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,70–6,10 % wachsen, was eine positive Marktprognose für Blutgerinnungsbeschleuniger stützt. Die USA stellen das wichtigste Nachfragezentrum dar, gestützt durch hohe Fallzahlen, spezialisierte Gerinnungslabore, hochentwickelte Traumazentren und die etablierte Anwendung topischer und systemischer hämostatischer Interventionen. Kanada trägt durch die zentrale Beschaffung im Gesundheitswesen und die zunehmende Anwendung evidenzbasierter Blutmanagementpraktiken dazu bei.
Das regionale Ökosystem wird durch etablierte Hersteller, spezialisierte Distributoren und leistungsstarke Netzwerke für klinische Forschung gestützt. Die Nachfrage wird durch den zunehmenden Fokus auf patientenorientiertes Blutmanagement, Blutstillung und die Minimierung unnötiger Transfusionen angetrieben. Krankenhäuser sind weiterhin die Hauptabnehmer, während spezialisierte Kliniken die Behandlung erblicher Blutgerinnungsstörungen unterstützen. Die regulatorischen Rahmenbedingungen für Biologika, plasmabasierte Produkte und rekombinante Gerinnungsfaktoren erfordern einen strengen Herstellungsprozess.
US-Markt für Blutgerinnungsbeschleuniger
Die USA tragen 2025 zu 71–75 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 ein jährliches Wachstum von 5,80–6,20 % verzeichnen. Dies spiegelt wichtige Trends im Markt für Blutgerinnungsbeschleuniger wider. Diese starke Position ist auf die gut ausgebaute chirurgische Infrastruktur, spezialisierte hämatologische Dienste, eine hochwertige Traumaversorgung und den Zugang zu Einrichtungen für Gerinnungstests zurückzuführen. Krankenhäuser bleiben der Hauptabnehmer, während spezialisierte Kliniken zunehmend in die Langzeitbehandlung von Hämophilie und anderen Blutgerinnungsstörungen eingebunden werden.
Weitere Faktoren, die die Produktakzeptanz beeinflussen, sind Arzneimittellisten, Evidenz, Kostenerstattung und die Anforderungen des OP-Ablaufs. Baxter International Inc., CSL Limited, Grifols International, SA, Novo Nordisk A/S, Octapharma AG und andere Unternehmen verfügen über die entsprechenden Kompetenzen im Bereich der chirurgischen Hämostase und des Gerinnungsmanagements. Der Trend zu Produkten, die minimale Vorbereitung, einfache Lagerung und zuverlässige Anwendung erfordern, gewinnt zunehmend an Bedeutung.
Europäischer Markt für Blutgerinnungsbeschleuniger
Europa wird Prognosen zufolge im Jahr 2025 27–31 % des weltweiten Umsatzes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,10–5,50 % wachsen, wodurch seine Position im Markt für Blutgerinnungsbeschleuniger gestärkt wird. Deutschland ist ein wichtiger nationaler Markt, der durch etablierte hämatologische Zentren, bewährte Verfahren im Blutmanagement und strenge regulatorische Vorgaben begünstigt wird. Großbritannien, Deutschland, Frankreich, Italien und Spanien bilden zusammen den Hauptnachfragemarkt.
Das Vereinigte Königreich profitiert von zentralisierten Beschaffungs- und Budgetmanagementpraktiken, Deutschland bündelt sein umfassendes Netzwerk an Krankenhäusern und Fachärzten, Frankreich verfügt über exzellente Einrichtungen der Maximalversorgung, Italien entwickelt kontinuierlich spezialisierte Behandlungsansätze weiter und Spanien profitiert von der zunehmenden Verfügbarkeit hämatologischer Einrichtungen in seinen Krankenhäusern. In Europa verlagert sich die Nachfrage hin zu klinisch erprobten Produkten, die eine schnelle Reaktion, eine effiziente Ressourcenzuweisung und ein gutes Gerinnungsverhalten ermöglichen.
Markt für Blutgerinnungsbeschleuniger im asiatisch-pazifischen Raum
Der Markt für Blutgerinnungsbeschleuniger im asiatisch-pazifischen Raum (APAC) wird 2025 einen Anteil von 21–25 % erreichen und voraussichtlich bis 2034 um 6,10–6,60 % wachsen, wobei China der führende Markt bleibt. Japan und Südkorea verfügen über gut ausgebildete Spezialisten in ihren Gesundheitssystemen, während Indien aufgrund des Wachstums von Universitätskliniken und der zunehmenden Verbreitung von Diagnoseverfahren großes langfristiges Potenzial besitzt. Australien gilt aufgrund seiner hochentwickelten Gesundheitsinfrastruktur und seiner bestehenden Behandlungsprogramme für Blutgerinnungsstörungen weiterhin als Beispiel für einen entwickelten Markt.
Die Entwicklung der pharmazeutischen Industrie, der Krankenhausinfrastruktur und der verbesserte Zugang zu spezialisierter Versorgung fördern die Markteinführung in der Region. China ist aufgrund seiner lokalen Kapazitäten im Bereich Biopharmazeutika von besonderer Bedeutung, während Japan und Südkorea den Fokus auf die Qualität der klinischen Praxis legen. Indiens Chancen ergeben sich aus Kosteneffizienz, Produktion und verbesserter Diagnostik von Blutgerinnungsstörungen.
Markt für Blutgerinnungsbeschleuniger im Nahen Osten und Afrika
Der Markt für Blutgerinnungsbeschleuniger im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,00–5,50 % wachsen, wobei Saudi-Arabien eine führende Rolle einnimmt. Die Kapazitäten der tertiären Versorgung in den Vereinigten Arabischen Emiraten verbessern sich, während Südafrika weiterhin ein bedeutendes Zentrum für spezialisierte Gesundheitsversorgung ist. Die Märkte im übrigen Nahen Osten und Afrika wachsen aufgrund des ungleichen Zugangs zu Gerinnungsprodukten langsamer. Der Ausbau der Gesundheitsinfrastruktur, die Zunahme chirurgischer Eingriffe und verbesserte Diagnoseverfahren für Blutungsstörungen können das Marktwachstum ankurbeln.
Der Ausbau der Gesundheitsinfrastruktur, die steigende Anzahl von Fachkliniken und Verbesserungen im Notfalldienst schaffen Potenzial für moderne Hämostyptika. Die Einnahmen aus dem Energiesektor in den Golfstaaten tragen zur Entwicklung des Gesundheitswesens bei, wozu auch spezialisierte Labore und Operationssäle gehören. In anderen Teilen der Region hängt die Entwicklung dieser Produkte stärker von ihrem Vertrieb und ihrer Verfügbarkeit ab.
Segmentierungsanalyse
Produktform
Das Segment „Produktform“ im Markt für Blutgerinnungsbeschleuniger ist das größte Hauptsegment und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,20–5,60 % wachsen. Die Produktauswahl berücksichtigt das Gleichgewicht zwischen Zubereitungsgeschwindigkeit, Lagerbedingungen, Dosierungsflexibilität und klinischer Vertrautheit. Pulverförmige Darreichungsformen können Logistik, Transporteffizienz und Haltbarkeitsmanagement verbessern, während lösungsbasierte Produkte weiterhin integraler Bestandteil etablierter Krankenhausprotokolle und der Notfallversorgung sind. Die Investitionen in die Produktion konzentrieren sich zunehmend auf stabile Formulierungen, einfache Rekonstitutionsverfahren und Verpackungsdesigns, die einen schnellen Einsatz in dringenden klinischen Umgebungen ermöglichen.
- Pulver: Pulverprodukte sind von strategischer Bedeutung, wenn flexible Lagerung, effizienter Transport und schnelle Rekonstitution gefragt sind. Die Nachfrage wird durch Notfall-, OP- und institutionelle Einrichtungen gedeckt, die Produkte benötigen, die in kontrollierten Lagerbeständen aufbewahrt werden können.
- Lösung: Lösungen bleiben wichtig, da viele Krankenhäuser Infusions- und Verabreichungsprotokolle für gebrauchsfertige oder schnell zubereitete Gerinnungspräparate etabliert haben. Ihre vorhersehbare Integration in den Arbeitsablauf unterstützt regelmäßige institutionelle Beschaffungen.
Verabreichungsweg
Der Markt für Blutgerinnungsbeschleuniger, insbesondere das Segment der Applikationswege, wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,10–6,50 % wachsen. Die zunehmende Anwendung spiegelt den klinischen Bedarf an schneller Hämostase, präziser Applikation und Kompatibilität mit etablierten Behandlungsprotokollen wider. Topische Anwendungen sind insbesondere bei chirurgischen Eingriffen und der Behandlung lokaler Blutungen relevant, während die parenterale Verabreichung weiterhin wichtig für die systemische Substitution von Gerinnungsfaktoren und Notfallinterventionen ist. Produktentwickler konzentrieren sich zunehmend darauf, die Applikation zu vereinfachen, die Behandlungseffizienz zu verbessern und eine schnellere klinische Reaktion bei Blutungsereignissen zu ermöglichen.
- Topische Anwendung: Topische Produkte sind im chirurgischen Bereich von strategischer Bedeutung, da sie direkt auf blutende Oberflächen aufgetragen werden können. Ihr Nutzen liegt in der schnellen Lokalisierung, der einfachen Anwendung und der Kompatibilität mit herkömmlichen Operationstechniken.
- Parenterale Verabreichung: Die parenterale Verabreichung unterstützt das systemische Gerinnungsmanagement, wenn die lokale Hämostase nicht ausreicht. Krankenhäuser und Fachkliniken sind für die sachgemäße Verabreichung auf eine kontrollierte Dosierung, eine validierte Wirksamkeit und geschultes Personal angewiesen.
Endbenutzer
Für das Endkundensegment des Marktes für Blutgerinnungsbeschleuniger wird zwischen 2026 und 2034 ein jährliches Wachstum von 5,40–5,80 % erwartet. Krankenhäuser bleiben der wichtigste Abnehmer, da sie Operationen, Traumata, Intensivbehandlungen und komplexe Blutungsstörungen betreuen. Spezialkliniken unterstützen das Management chronischer Gerinnungsstörungen, während Forschungsinstitute und Diagnostiklabore die Produktentwicklung, Testverfahren und biomarkerbasierte Behandlungsentscheidungen beeinflussen. Die zunehmende Spezialisierung und die erweiterten Behandlungsmöglichkeiten dürften die Nachfrage über verschiedene institutionelle Kanäle innerhalb des Marktes hinweg ankurbeln.
- Spezialkliniken: Spezialkliniken sind von strategischer Bedeutung für erbliche und chronische Blutgerinnungsstörungen, da sie konzentrierte Expertise in den Bereichen Gerinnungsbeurteilung, Behandlungsplanung, Überwachung und Langzeittherapiemanagement bieten.
- Krankenhäuser: Krankenhäuser bieten das breiteste Anwendungsumfeld, da chirurgische, Notfall-, Trauma- und Intensivabteilungen einen schnellen Zugriff auf hämostatische Interventionen bei unterschiedlichen Patientengruppen erfordern.
- Forschungsinstitute: Forschungsinstitute unterstützen die translationale Entwicklung, die Gerinnungsforschung, die Validierung von Biomarkern und die präklinische Bewertung und sind daher wichtig für die zukünftige Produktdifferenzierung und Technologieentwicklung.
- Diagnostische Labore: Diagnostische Labore bilden die Grundlage für die Therapieauswahl durch Gerinnungstests und Faktoranalysen. Ihre strategische Bedeutung nimmt zu, da die klinische Entscheidungsfindung zunehmend von der präzisen Charakterisierung von Blutungsmechanismen abhängt.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Fachkliniken |
Medium |
Faktortest |
Skalierung |
|
Krankenhäuser |
Hoch |
Chirurgische Blutstillung |
Reifen |
|
Forschungsinstitute |
Niedrig |
Gerinnungsforschung |
Aufkommen |
|
Diagnostische Labore |
Medium |
Gerinnungstest |
Skalierung |
Markttreiber und Wirkungsanalyse für Blutgerinnungsbeschleuniger
Erweiterung der Anwendungen zur Blutstillung in der Chirurgie und Traumatologie
Der zunehmende Bedarf an effizienten Methoden zur Blutstillung in der Chirurgie und Traumabehandlung erweitert den Anwendungsbereich von Hämostyptika. Komplizierte kardiovaskuläre, orthopädische, gastrointestinale und minimalinvasive Eingriffe können Situationen hervorrufen, die über konventionelle Optionen hinausgehende, fortschrittliche Verfahren erfordern. Dies unterstreicht die Bedeutung von Produkten, die die Blutgerinnung lokal oder systemisch unterstützen können. Zudem müssen Krankenhäuser die Effizienz in den Operationssälen steigern und den Transfusionsbedarf minimieren. Vor diesem Hintergrund rücken Kriterien wie Zubereitungszeit, Lagerstabilität, wissenschaftliche Evidenz und die Integration in Standardverfahren für Einkaufsabteilungen stärker in den Fokus. Den größten Markterfolg erzielen Produkte, die eine effiziente Hämostase gewährleisten und sich problemlos in die Standardpraxis integrieren lassen.
Bessere Anerkennung erblicher und erworbener Blutgerinnungsstörungen
Die Diagnose von Hämophilie, von-Willebrand-Syndrom, Fibrinogenmangel und erworbenen Blutgerinnungsstörungen führt zu einer immer größeren Anzahl von Patienten. Ein gesteigertes Bewusstsein in der Ärzteschaft, ein besserer Zugang zu Diagnosezentren und mehr Überweisungen ermöglichen einen frühzeitigen Zugang zu hämatologischen Leistungen. Die Weltföderation für Hämophilie und die Internationale Gesellschaft für Thrombose und Hämostase betonen weiterhin die Bedeutung von Diagnose, Therapie und multidisziplinärem Ansatz und unterstreichen damit erneut die Notwendigkeit eines spezialisierten Gerinnungsmanagements. Diese Entwicklung führt zu einer steigenden Nachfrage nach systemischen und unterstützenden Therapien. Aus wirtschaftlicher Sicht gehen die Auswirkungen über die reinen Verkaufszahlen hinaus, da Patienten Nachsorge, wiederholte Medikamentengaben und eine fachärztliche Betreuung benötigen.
Umstellung auf patientenorientiertes Blutmanagement und konzentratbasierte Versorgung
Das patientenbezogene Blutmanagement spielt heute eine bedeutende Rolle bei der Entwicklung von Krankenhauskonzepten zur Behandlung von Blutungen, dem Einsatz von Blutkomponenten und der perioperativen Versorgung. Spezielle Gerinnungsfaktoren können sich als interessante Option erweisen, wenn es um die gezielte Substitution und nicht um die Gabe von Plasma oder Blutkomponenten geht. Dies ist insbesondere in der Herzchirurgie, der Traumabehandlung, der Transplantation und der Abdominalchirurgie relevant, da die Korrektur einer Gerinnungsstörung den Operationsverlauf beeinflusst. Krankenhausprotokolle nutzen Labortests, klinische Beurteilungen und spezialisierte Interventionen anstelle des traditionellen Transfusionsprotokolls. Dies erhöht den Bedarf an Produkten, die standardisierte Dosierungen, eine schnelle Zubereitung und eine hohe Verfügbarkeit gewährleisten. Hersteller können von den klinischen Daten profitieren, die belegen, dass ihr Produkt das Blutmanagementkonzept der Einrichtung optimal ergänzt.
Markt für Blutgerinnungsbeschleuniger – Zukunftstrends
Personalisierte Gerinnungsmanagement durch schnelle Diagnostik
Zukünftige Behandlungsstrategien werden voraussichtlich die Anwendung schneller Gerinnungstests in Kombination mit gezielter Hämostasetherapie umfassen. Dies ermöglicht die Differenzierung zwischen Fibrinogenmangel, Faktormangel, Thrombozytenfunktionsstörungen und anderen Blutungsursachen. Der Einsatz von patientennahen Tests in Verbindung mit moderner Labortechnologie verkürzt die Zeit von der Testung bis zur Entscheidung über die geeignete Behandlung. Ein solcher Ansatz könnte Hersteller dazu bewegen, ihre Produktpalette auf die jeweilige Gerinnungsstörung abzustimmen. Mithilfe elektronischer Entscheidungshilfesysteme lassen sich Dosierung und Überwachung weiter standardisieren. Krankenhäuser könnten die Wahl von Hämostyptika letztendlich auf Kriterien wie Wirksamkeit beim Patienten, Vermeidung von Transfusionen, Zeit bis zur Hämostase und Ressourcenverbrauch stützen.
Rekombinante und stabilisierte Hämostyptika der nächsten Generation
Fortschritte in der Biotechnologie sollten den verstärkten Einsatz rekombinanter Proteine und stabiler Formulierungen in der Blutungsbehandlung ermöglichen. Die Herstellungsplattform sollte eine kontrollierte Produktion, eine bekannte Zusammensetzung und eine geringere Abhängigkeit von Spendermaterialien für bestimmte Produkte gewährleisten. Gleichzeitig sollte die Formulierungstechnologie die Stabilität des Arzneimittels, seine schnelle Rekonstitution und die einfache Anwendung verbessern. Diese Fortschritte dürften insbesondere in Notaufnahmen, Operationssälen, abgelegenen Krankenhäusern und Ländern ohne Kühlketteninfrastruktur von Nutzen sein. Zulassungsbehörden werden voraussichtlich umfassende Nachweise hinsichtlich Sicherheit, Wirksamkeit, Immunogenität und Herstellungskonsistenz fordern. Unternehmen, die fortschrittliche Expressionsplattformen und zuverlässige Qualitätskontrollverfahren anbieten, dürften in solchen Anwendungsbereichen im Vorteil sein. Langfristig gesehen sind Produkte mit konsistenter Gerinnungsaktivität und gleichzeitig einfacherer Handhabung vielversprechend.
Marktchancen für Blutgerinnungsbeschleuniger
Lokalisierte Fertigung und regionale Versorgungssicherheit
Investitionsmöglichkeiten eröffnen sich in der regionalen Fertigung, der Abfüllung und Verpackung von Arzneimitteln, der Infrastruktur für die Plasmaverarbeitung und spezialisierten Vertriebsnetzen. Die Abhängigkeit von konzentrierten Produktionszentren kann Gesundheitssysteme durch Produktionsunterbrechungen, regulatorische Verzögerungen oder Transportengpässe anfällig für Versorgungsengpässe machen. Der Aufbau zusätzlicher qualifizierter Kapazitäten im asiatisch-pazifischen Raum und in ausgewählten Märkten des Nahen Ostens könnte die Verfügbarkeit verbessern und gleichzeitig lokale Gesundheitsstrategien unterstützen. Investoren sollten Anlagen priorisieren, die die strengen Standards für Biologika und Plasmaprodukte erfüllen, anstatt sich allein auf die Kapazitätserweiterung zu konzentrieren. Partnerschaften mit etablierten Herstellern, lokalen Behörden, Krankenhäusern und spezialisierten Distributoren können Markteintrittsbarrieren abbauen. Prognosen für Blutgerinnungsbeschleuniger sollten daher im Zusammenhang mit regulatorischen Zeitplänen, der Verfügbarkeit von Rohstoffen, den Anforderungen der Kühlkette und den Erstattungsbedingungen bewertet werden. Unternehmen, die flexible regionale Liefermodelle entwickeln, können ihre Resilienz stärken und gleichzeitig Plattformen für ein breiteres Portfolio in den Bereichen Hämatologie und Intensivmedizin schaffen.
Integrierte Krankenhauslösungen für die Notfallblutstillung
Eine zweite Chance liegt in der Integration von Hämostyptika in die Diagnostik, Blutmanagement-Protokolle, Bestandsverwaltungssysteme und die Fortbildung von Klinikpersonal. Krankenhäuser benötigen zunehmend Lösungen, die schnelle Entscheidungen während Operationen und bei kritischen Blutungen ermöglichen, anstatt isolierte Produkte ohne Workflow-Integration anzubieten. Anbieter können durch gebündelte klinische Unterstützung, Point-of-Care-Kompatibilität, digitale Dosierungswerkzeuge und Bestandsoptimierung Mehrwert schaffen. Solche Ansätze sind insbesondere in großen Universitätskliniken und Traumazentren relevant, wo Behandlungsentscheidungen innerhalb von Minuten getroffen werden müssen. Strategische Partnerschaften mit Diagnostikunternehmen und Krankenhausverbünden könnten die Akzeptanz steigern, indem sie messbare Verbesserungen in Behandlungsgeschwindigkeit und Ressourcennutzung aufzeigen. Erfolgreiche Modelle sollten klinisch evidenzbasiert und an lokale Protokolle anpassbar sein. Die größten Chancen ergeben sich voraussichtlich dort, wo Produkthersteller sowohl operative Engpässe als auch den Bedarf an Gerinnungsmanagement decken können.
Aktuelle Entwicklungen
- Juni 2026: Grifols International, SA gab die Markteinführung von FESILTY in den USA bekannt, einem Fibrinogenkonzentrat zur Behandlung akuter Blutungen bei Kindern und Erwachsenen mit angeborenem Fibrinogenmangel. Mit dieser Markteinführung erweitert Grifols sein Portfolio im Bereich der Blutungsbehandlung. Die Zulassung in den USA erfolgte im Dezember 2025.
- Juli 2026: Octapharma AG gab bekannt, dass die US-amerikanische Arzneimittelbehörde FDA die Zulassung von Wilate zur routinemäßigen Prophylaxe von Blutungsereignissen bei Kindern unter sechs Jahren mit von-Willebrand-Syndrom erweitert hat. Die Entscheidung dehnte die Indikation für die Prophylaxe auf alle pädiatrischen Altersgruppen aus und wurde durch Daten der Phase-3-Studie WIL-33 gestützt.
- April 2025: Baxter International Inc. hat in Europa eine Version seines Hemopatch Sealing Hemostat für die Anwendung bei Raumtemperatur eingeführt. Diese Produktentwicklung macht eine Kühlung überflüssig und wurde entwickelt, um die Zugänglichkeit im Operationssaal zu verbessern und gleichzeitig die Gewebeversiegelung sowie die Kontrolle leichter bis mittelschwerer Blutungen bei offenen und minimalinvasiven Eingriffen zu unterstützen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -