
Mercato degli acceleratori di coagulazione sanguigna: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli acceleratori della coagulazione del sangue (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per forma del prodotto (polvere, soluzione, altro); via di somministrazione (topica, parenterale); utente finale (cliniche specializzate, ospedali, istituti di ricerca, laboratori diagnostici); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018937
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
3,94 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,07 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,55 %
Tasso di crescita
Mercato di riferimento
46,91 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato degli acceleratori della coagulazione del sangue crescerà da 3,94 miliardi di dollari nel 2025 a 6,07 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,55% nel periodo 2026-2034. Il mercato comprende prodotti che supportano l'emostasi in ambito chirurgico, di terapia intensiva, diagnostico e in contesti di trattamento specialistico. La domanda è trainata dalla crescente importanza clinica del controllo tempestivo delle emorragie, dall'uso più ampio di concentrati di coagulazione e dalle innovazioni di prodotto volte a semplificare la preparazione, la conservazione e la somministrazione.
Si prevede che la domanda nordamericana crescerà a un tasso annuo composto (CAGR) stimato tra il 5,70% e il 6,10% fino al 2034. Questa crescita del mercato degli acceleratori della coagulazione del sangue è supportata da infrastrutture ospedaliere all'avanguardia, dall'elevata adozione di prodotti emostatici avanzati e da percorsi terapeutici consolidati per i disturbi emorragici ereditari e acquisiti. La preferenza clinica per un intervento rapido e la crescente attenzione alla gestione del sangue del paziente stanno inoltre rafforzando le esigenze di acquisto in ospedali e centri specializzati.
Analisi e approfondimenti sul mercato degli acceleratori della coagulazione del sangue
- Nord America: si prevede che il Nord America manterrà la posizione di leadership, con una quota del 34-38% nel 2025 e un tasso di crescita annuo composto (CAGR) del 5,70-6,10% tra il 2026 e il 2034, grazie a capacità chirurgiche avanzate, servizi di ematologia specialistici e strutture di rimborso consolidate.
- USA: Gli Stati Uniti rappresentano il 71-75% del fatturato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,80-6,20% tra il 2026 e il 2034, trainati da ospedali e centri specializzati nella coagulazione.
- Europa: si stima che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,10-5,50% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna a costituire la principale base di domanda grazie a reti ospedaliere consolidate e programmi di gestione del sangue.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato del 21-25% nel 2025 e si prevede una crescita del 6,10-6,60% tra il 2026 e il 2034, con Cina, Giappone, India, Corea del Sud e Australia a trainare l'adozione attraverso l'espansione dell'assistenza sanitaria e il miglioramento dell'accesso alle terapie specialistiche.
- Segmento più ampio: la forma del prodotto rappresenta il segmento più ampio, con una quota di mercato del 55-59% nel 2025 e una crescita annua composta (CAGR) del 5,20-5,60% tra il 2026 e il 2034, a testimonianza dell'ampio utilizzo di formati in polvere e in soluzione.
- Segmento ad alta crescita: la via di somministrazione è il segmento ad alta crescita, con una quota di mercato del 24-28% nel 2025 e un'espansione a un CAGR del 6,10-6,50% tra il 2026 e il 2034, supportata dalla preferenza per la consegna rapida e comoda.
- Aziende chiave analizzate nel dettaglio: Baxter International Inc., Merck KGaA, Grifols International, SA, CSL Limited, Novo Nordisk A/S, Kedrion SpA, PeproTech, Inc., Octapharma AG, ACROBiosystems e Takeda Pharmaceutical Company Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione tecnologica sta spingendo i prodotti emostatici verso una preparazione più rapida, un'attività di coagulazione prevedibile e una migliore maneggevolezza in contesti in cui il tempo è un fattore critico. Le formulazioni in polvere possono risultare vantaggiose quando la refrigerazione e/o preparazioni complesse non sono fattibili, mentre le formulazioni in soluzione continueranno ad essere importanti laddove la rapidità di somministrazione e le procedure cliniche standard siano fondamentali. Inoltre, i produttori stanno apportando miglioramenti in termini di materie prime ricombinanti e derivate dal plasma, controlli di qualità, procedure di purificazione e formati di confezionamento.
Il potenziale di crescita futuro sarà probabilmente maggiore nei sistemi sanitari che, allo stesso tempo, registrano un numero crescente di interventi chirurgici e una maggiore consapevolezza dei disturbi della coagulazione. I nuovi mercati più rilevanti in questo senso sono le nazioni asiatiche emergenti, insieme ad alcuni paesi del Medio Oriente. L'enfasi normativa sulla sicurezza del prodotto, la tracciabilità, la produzione validata e la gestione del sangue basata sull'evidenza dovrebbe favorire i fornitori in grado di dimostrare prestazioni cliniche affidabili e reti di produzione resilienti, supportando la crescita della quota di mercato degli acceleratori della coagulazione del sangue.
Ambito del rapporto di mercato sugli acceleratori della coagulazione del sangue
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,94 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,07 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli acceleratori della coagulazione del sangue
La domanda per la crescita del mercato è trainata dall'emostasi chirurgica, dalla gestione delle carenze dei fattori della coagulazione, dalla cura dei traumi e dal trattamento specialistico dei disturbi della coagulazione. Gli ospedali rappresentano un nodo di acquisto fondamentale, poiché la scelta del prodotto dipende dai protocolli clinici, dal volume delle procedure, dalle capacità delle banche del sangue e dalla disponibilità di personale qualificato. L'ecosistema collega la raccolta del plasma, la produzione di proteine ricombinanti, la formulazione, la sterilizzazione, il controllo qualità, la distribuzione, l'approvvigionamento ospedaliero e l'uso clinico specialistico, come evidenziato nel rapporto sul mercato degli acceleratori della coagulazione del sangue.
Le caratteristiche di fornitura variano in base alla natura tecnologica del prodotto. La fornitura di prodotti derivati dal plasma è determinata dalla disponibilità di donatori, dal processo di frazionamento, dal processo di controllo dei patogeni e dalle esigenze di refrigerazione. D'altra parte, la produzione di prodotti ricombinanti dipende in larga misura dai processi di bioprocessamento e produzione. La forma in polvere può offrire il vantaggio di facilitare il trasporto e lo stoccaggio, mentre le soluzioni offrono modalità di somministrazione consolidate.
L'analisi di Blood Clotting Accelerant indica un contesto competitivo che combina fornitori affermati di soluzioni per l'emostasi con produttori specializzati di plasma e proteine ricombinanti. Baxter International Inc. mantiene una solida posizione nell'emostasi chirurgica, mentre CSL Limited, Grifols International, SA, Kedrion SpA e Octapharma AG puntano sulle capacità di coagulazione e gestione del sanguinamento derivate dal plasma. Novo Nordisk A/S aggiunge un'importante piattaforma per le malattie rare e l'emofilia, mentre Merck KGaA e PeproTech, Inc. contribuiscono con capacità più ampie di sviluppo biologico.
L'attenzione degli investimenti strategici si sta concentrando sulla facilità di formulazione, la generazione di dati, la stabilità della produzione e la differenziazione nella somministrazione. ACROBiosystems contribuirebbe fornendo componenti biologici tramite tecnologia ricombinante, mentre Takeda Pharmaceutical Company Limited offrirebbe competenze in ematologia e reti di vendita a livello globale. Il posizionamento competitivo non si basa quindi su un singolo attributo, bensì su dati clinici, capacità regolatoria, dimensioni produttive, specializzazione e integrazione del prodotto nei processi di gestione del sangue dell'ospedale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
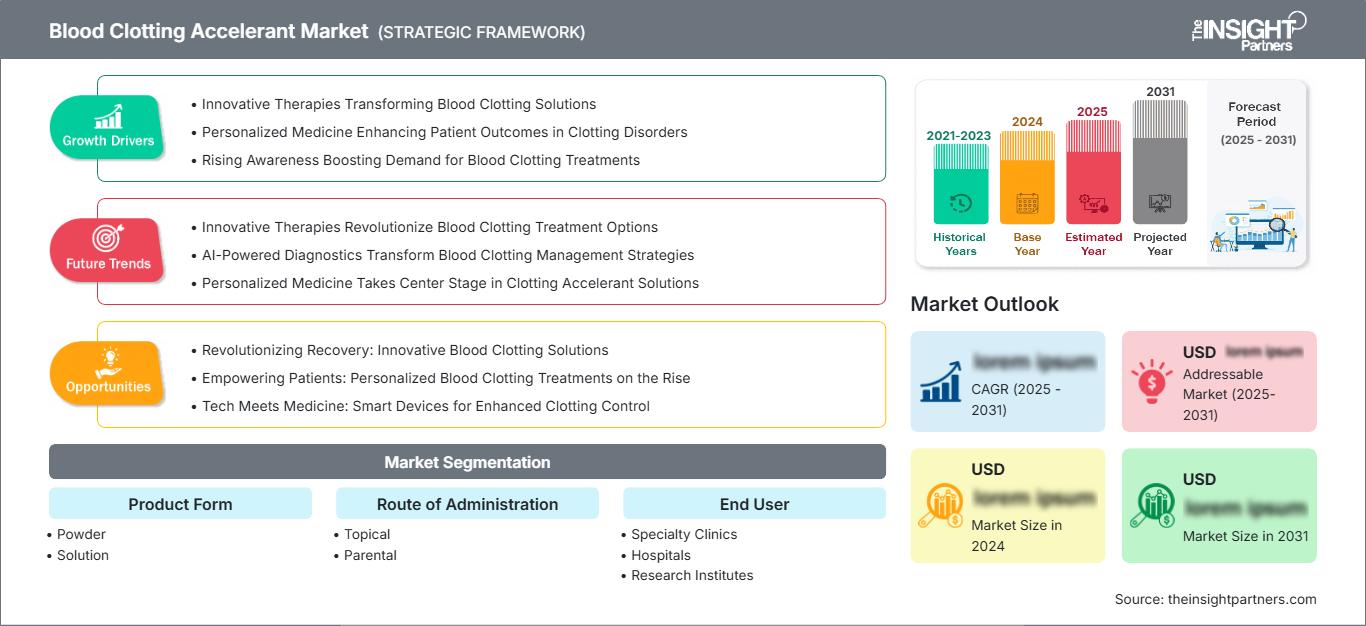
Mercato degli acceleratori della coagulazione del sangue: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli acceleratori della coagulazione del sangue
Si stima che il Nord America deterrà il 34-38% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,70-6,10% fino al 2034, supportando una previsione positiva per il mercato degli acceleratori della coagulazione del sangue. Gli Stati Uniti rappresentano il principale centro di domanda, grazie agli elevati volumi di procedure, ai laboratori di coagulazione specializzati, ai sofisticati sistemi di gestione dei traumi e all'uso consolidato di interventi emostatici topici e sistemici. Il Canada contribuisce attraverso l'approvvigionamento centralizzato di materiale sanitario e la crescente adozione di pratiche di gestione del sangue basate sull'evidenza.
L'ecosistema regionale è inoltre supportato dalla presenza di produttori già affermati, distributori specializzati e solide reti di ricerca clinica. La domanda è trainata dalla crescente attenzione alla gestione del sangue del paziente, all'arresto delle emorragie e alla minimizzazione dell'esposizione non necessaria alle trasfusioni. Gli ospedali continuano a essere i principali acquirenti, mentre le cliniche specializzate contribuiscono al trattamento dei disturbi emorragici ereditari. Il quadro normativo relativo ai prodotti biologici, ai prodotti derivati dal plasma e ai fattori di coagulazione ricombinanti richiede un processo produttivo rigoroso.
Mercato statunitense degli acceleratori della coagulazione del sangue
Gli Stati Uniti rappresentano il 71-75% del fatturato nordamericano nel 2025 e si prevede che registreranno un CAGR del 5,80-6,20% fino al 2034, riflettendo le principali tendenze del mercato degli acceleratori della coagulazione del sangue. Questa posizione è dovuta alla presenza di infrastrutture chirurgiche consolidate, servizi di ematologia specialistici, assistenza traumatologica di alta qualità e accesso a strutture per i test di coagulazione. Gli ospedali continuano a essere il principale campo di applicazione, mentre le cliniche specializzate sono sempre più coinvolte nella gestione a lungo termine dell'emofilia e di altri disturbi emorragici.
Altri fattori che influenzano l'adozione di un prodotto includono considerazioni relative al prontuario farmaceutico, evidenze scientifiche, rimborso e necessità di flusso di lavoro in sala operatoria. Baxter International Inc., CSL Limited, Grifols International, SA, Novo Nordisk A/S, Octapharma AG e altre aziende possiedono le competenze appropriate nella gestione dell'emostasi e della coagulazione in ambito chirurgico. La tendenza verso prodotti che richiedono una preparazione minima, una facile conservazione e una somministrazione affidabile sta prendendo sempre più piede.
Mercato europeo degli acceleratori della coagulazione del sangue
Si prevede che l'Europa rappresenterà il 27-31% del fatturato globale nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,10-5,50% fino al 2034, rafforzando la sua posizione nel mercato degli acceleratori della coagulazione del sangue. Inoltre, la Germania è un mercato nazionale chiave, supportato da centri di ematologia ben consolidati, adeguate pratiche di gestione del sangue e normative rigorose. Il Regno Unito, la Germania, la Francia, l'Italia e la Spagna insieme costituiscono la principale domanda di mercato.
Il Regno Unito sfrutta i vantaggi di pratiche centralizzate di acquisto e gestione del budget, la Germania combina la sua vasta rete ospedaliera e specialistica, la Francia vanta eccellenti strutture di assistenza terziaria, l'Italia continua a sviluppare approcci terapeutici specializzati e la Spagna beneficia del crescente numero di reparti di ematologia negli ospedali. In Europa, la domanda si sposta verso prodotti clinicamente testati, che facilitano una risposta rapida, un'allocazione efficiente delle risorse e un buon comportamento della coagulazione.
Mercato degli acceleratori della coagulazione del sangue nella regione Asia-Pacifico
Il mercato degli acceleratori della coagulazione del sangue nella regione Asia-Pacifico (APAC) rappresenta una quota del 21-25% nel 2025 e si prevede una crescita del 6,10-6,60% entro il 2034, con la Cina come mercato leader. Giappone e Corea del Sud vantano sistemi sanitari con personale specializzato, mentre l'India presenta un grande potenziale a lungo termine grazie alla crescita degli ospedali di terzo livello e all'ampliamento delle diagnosi. L'Australia continua a rappresentare un esempio di mercato sviluppato grazie alle sue infrastrutture sanitarie consolidate e ai programmi di trattamento dei disturbi emorragici già esistenti.
Lo sviluppo dell'industria farmaceutica, delle infrastrutture ospedaliere e il maggiore accesso a cure specialistiche sono fattori che facilitano l'adozione sul mercato nella regione. La Cina riveste particolare importanza per la sua capacità locale di produrre biofarmaci, mentre Giappone e Corea del Sud si concentrano sulla qualità della pratica clinica. L'opportunità per l'India deriva dall'efficienza dei costi, dalla capacità produttiva e dal miglioramento della diagnostica dei disturbi emorragici.
Mercato degli acceleratori della coagulazione del sangue in Medio Oriente e Africa
Si prevede che il mercato degli acceleratori della coagulazione del sangue in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 5,00-5,50% fino al 2034, con l'Arabia Saudita come mercato leader. Le capacità di assistenza terziaria negli Emirati Arabi Uniti sono in miglioramento, mentre il Sudafrica continua a essere un importante centro per l'assistenza sanitaria specialistica. I mercati nel resto del Medio Oriente e Africa crescono lentamente a causa della disuguaglianza nell'accesso ai prodotti per la coagulazione. Lo sviluppo delle infrastrutture sanitarie, l'aumento delle procedure chirurgiche e una migliore diagnostica delle patologie emorragiche possono favorire la crescita del mercato.
Il crescente sviluppo delle infrastrutture sanitarie, l'aumento del numero di ospedali specializzati e il miglioramento dei servizi di emergenza creano opportunità per gli emostatici avanzati. I proventi del settore energetico nei Paesi del Golfo contribuiscono allo sviluppo dell'assistenza sanitaria, che comprende laboratori specializzati e sale operatorie. In altre parti della regione, lo sviluppo di questi prodotti dipende maggiormente dalla loro distribuzione e disponibilità.
Analisi di segmentazione
Forma del prodotto
Il segmento "Forma del prodotto" del mercato degli acceleranti della coagulazione del sangue è il segmento principale più ampio e si prevede che crescerà a un CAGR del 5,20-5,60% tra il 2026 e il 2034. La scelta del prodotto riflette l'equilibrio tra velocità di preparazione, condizioni di conservazione, flessibilità di dosaggio e familiarità clinica. I formati in polvere possono migliorare la logistica, l'efficienza del trasporto e la gestione della durata di conservazione, mentre i prodotti in soluzione rimangono parte integrante dei protocolli ospedalieri consolidati e dei contesti di pronto soccorso. Gli investimenti nella produzione sono sempre più orientati verso formulazioni stabili, processi di ricostituzione pratici e design di confezionamento che supportino una rapida implementazione in ambienti clinici di emergenza.
- Polveri: I prodotti in polvere rivestono un'importanza strategica laddove la flessibilità di stoccaggio, l'efficienza del trasporto e la rapida ricostituzione sono valori fondamentali. La domanda è sostenuta da contesti di emergenza, chirurgici e ospedalieri che richiedono prodotti che possano essere mantenuti all'interno di scorte controllate.
- Soluzione: Le soluzioni rimangono importanti perché molti ospedali hanno stabilito protocolli di infusione e somministrazione basati su prodotti di coagulazione pronti all'uso o già preparati. La loro prevedibile integrazione nel flusso di lavoro supporta gli acquisti istituzionali ricorrenti.
Via di somministrazione
Si prevede che il segmento Via di Somministrazione del Mercato degli Acceleratori della Coagulazione del Sangue crescerà a un CAGR del 6,10-6,50% tra il 2026 e il 2034. L'adozione riflette le esigenze cliniche di emostasi rapida, posizionamento preciso e compatibilità con i protocolli di trattamento consolidati. Gli approcci topici sono particolarmente rilevanti durante le procedure chirurgiche e la gestione delle emorragie localizzate, mentre la somministrazione parenterale rimane importante per la sostituzione sistemica dei fattori della coagulazione e gli interventi di emergenza. Gli sviluppatori di prodotti si concentrano sempre più sulla semplificazione della somministrazione, sul miglioramento dell'efficacia del trattamento e sulla possibilità di una risposta clinica più rapida durante gli eventi emorragici.
- Uso topico: I prodotti topici sono strategicamente rilevanti in ambito chirurgico perché possono essere applicati direttamente sulle superfici sanguinanti. La loro proposta di valore si basa sulla rapida localizzazione, sulla facilità d'uso e sulla compatibilità con le tecniche operatorie convenzionali.
- Somministrazione parenterale: La somministrazione parenterale supporta la gestione della coagulazione sistemica quando l'emostasi locale è insufficiente. Gli ospedali e le cliniche specializzate si affidano a un dosaggio controllato, a una potenza validata e a personale qualificato per una somministrazione appropriata.
Utente finale
Si prevede che il segmento degli utenti finali del mercato degli acceleratori della coagulazione del sangue registrerà un CAGR (tasso di crescita annuale composto) del 5,40-5,80% tra il 2026 e il 2034. Gli ospedali rimangono il principale contesto di acquisto, in quanto gestiscono interventi chirurgici, traumi, terapia intensiva e disturbi emorragici complessi. Le cliniche specializzate supportano la gestione della coagulazione cronica, mentre gli istituti di ricerca e i laboratori diagnostici influenzano lo sviluppo del prodotto, i test e le decisioni terapeutiche basate sui biomarcatori. Si prevede che la crescente specializzazione e l'ampliamento delle capacità di trattamento amplieranno la domanda in diversi canali istituzionali all'interno del mercato.
- Cliniche specialistiche: Le cliniche specialistiche rivestono un'importanza strategica per i disturbi emorragici ereditari e cronici, offrendo competenze concentrate nella valutazione della coagulazione, nella pianificazione del trattamento, nel monitoraggio e nella gestione della terapia a lungo termine.
- Ospedali: Gli ospedali offrono il contesto applicativo più ampio, poiché i reparti di chirurgia, pronto soccorso, traumatologia e terapia intensiva necessitano di un accesso rapido agli interventi emostatici per diverse tipologie di pazienti.
- Istituti di ricerca: Gli istituti di ricerca supportano lo sviluppo traslazionale, la scienza della coagulazione, la validazione dei biomarcatori e la valutazione preclinica, risultando quindi importanti per la futura differenziazione dei prodotti e lo sviluppo tecnologico.
- Laboratori di diagnostica: I laboratori di diagnostica sono fondamentali per la scelta del trattamento attraverso test di coagulazione e valutazione dei fattori della coagulazione. Il loro ruolo strategico aumenta man mano che le decisioni cliniche dipendono sempre più da una caratterizzazione precisa dei meccanismi emorragici.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cliniche specializzate |
Mezzo |
Test fattoriale |
Scalatura |
|
Ospedali |
Alto |
Emostasi chirurgica |
Maturo |
|
Istituti di ricerca |
Basso |
Ricerca sulla coagulazione |
Emergenti |
|
Laboratori diagnostici |
Mezzo |
Test di coagulazione |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli acceleratori della coagulazione del sangue
Espansione delle applicazioni di emostasi chirurgica e traumatologica
La crescente necessità di metodi efficaci per il controllo del sanguinamento in chirurgia e nella gestione dei traumi sta ampliando la popolazione target degli emostatici. Interventi chirurgici cardiovascolari, ortopedici, gastrointestinali e mininvasivi complessi possono creare condizioni che richiedono soluzioni avanzate, al di là delle opzioni convenzionali. Ciò evidenzia l'importanza di fornire prodotti in grado di supportare la coagulazione sia a livello locale che sistemico. Inoltre, gli ospedali devono aumentare l'efficienza nelle sale operatorie e ridurre al minimo la necessità di trasfusioni. In tali circostanze, gli uffici acquisti si interessano maggiormente a criteri quali tempo di preparazione, stabilità di conservazione, evidenze scientifiche e integrazione nella procedura standard. Il maggior successo sul mercato sarà raggiunto dai prodotti in grado di garantire un'emostasi efficace e di integrarsi facilmente nella pratica clinica standard.
Maggiore riconoscimento dei disturbi emorragici ereditari e acquisiti
La diagnosi di emofilia, malattia di von Willebrand, deficit di fibrinogeno e disturbi acquisiti della coagulazione del sangue sta portando il numero di pazienti in cura a livelli mai visti prima. Una maggiore consapevolezza nella comunità clinica, un migliore accesso ai centri diagnostici e un maggior numero di invii a specialisti stanno facilitando l'accesso precoce ai servizi ematologici per i pazienti. La Federazione Mondiale dell'Emofilia e la Società Internazionale di Trombosi ed Emostasi hanno continuato a sottolineare l'importanza della diagnosi, della terapia e dell'approccio multidisciplinare, ribadendo così la necessità di una gestione specialistica della coagulazione. La conseguenza di tali tendenze è un aumento della domanda di trattamenti sistemici e di supporto. Dal punto di vista commerciale, gli effetti di questo sviluppo vanno oltre la quantità delle vendite, poiché i pazienti necessitano di follow-up, dosi ripetute e cure specialistiche.
Passaggio a una gestione del sangue del paziente e a cure basate sui concentrati
La gestione del sangue del paziente riveste oggi un ruolo fondamentale nello sviluppo di approcci ospedalieri per la gestione delle emorragie, l'utilizzo degli emocomponenti e l'assistenza perioperatoria. I fattori di coagulazione specializzati possono rivelarsi una scelta interessante quando è necessario mirare alla sostituzione piuttosto che all'esposizione a plasma o emocomponenti. Ciò assume particolare rilevanza in chirurgia cardiaca, traumatologica, dei trapianti e addominale, dove la correzione di un deficit della coagulazione influenza l'esito dell'intervento. I protocolli ospedalieri si avvalgono di esami di laboratorio, valutazione clinica e interventi specializzati, anziché basarsi esclusivamente sul protocollo trasfusionale tradizionale. Questo aumenta la necessità di prodotti che offrano dosaggi standardizzati, rapidità di preparazione e disponibilità. I produttori possono trarre vantaggio da queste evidenze cliniche che dimostrano come il loro prodotto sia complementare all'approccio di gestione del sangue adottato dalla struttura sanitaria.
Tendenze future del mercato degli acceleratori della coagulazione del sangue
Gestione personalizzata della coagulazione tramite diagnostica rapida
In futuro, si prevede che le strategie terapeutiche includeranno l'utilizzo di test rapidi della coagulazione combinati con un trattamento emostatico selettivo, consentendo la differenziazione tra deficit di fibrinogeno, deplezione dei fattori della coagulazione, disfunzione piastrinica o qualsiasi altra causa di sanguinamento. L'utilizzo di test point-of-care, insieme a tecnologie di laboratorio avanzate, ridurrà i tempi tra il test e la decisione sul trattamento appropriato. Un tale approccio potrebbe spingere i produttori a offrire la propria linea di prodotti in base allo specifico deficit della coagulazione. Con l'ausilio di sistemi elettronici di supporto alle decisioni, il dosaggio e il monitoraggio potranno essere ulteriormente standardizzati. Infine, gli ospedali potrebbero basare la scelta dei prodotti emostatici su criteri quali l'efficacia sui pazienti, la riduzione della necessità di trasfusioni, il tempo di emostasi e il consumo di risorse.
Prodotti emostatici ricombinanti e stabilizzati di nuova generazione
I progressi nel campo delle biotecnologie dovrebbero consentire un maggiore utilizzo di proteine ricombinanti e formulazioni stabili nel trattamento delle emorragie. La piattaforma di produzione dovrebbe permettere di ottenere una produzione controllata, una composizione nota e una minore dipendenza da materiali derivati da donatori per determinati prodotti. Allo stesso tempo, la tecnologia di formulazione dovrebbe consentire di aumentare la stabilità del farmaco, la sua rapida ricostituzione e la facilità di somministrazione. Questi progressi dovrebbero essere particolarmente utili in contesti come pronto soccorso, sale operatorie, ospedali remoti e paesi privi di infrastrutture per la catena del freddo. Gli enti regolatori richiederanno probabilmente prove complete in merito a sicurezza, efficacia, immunogenicità e uniformità di produzione. L'azienda che offre piattaforme di espressione avanzate unitamente a procedure di controllo qualità affidabili dovrebbe trovarsi in una posizione favorevole in tali ambiti applicativi. Le prospettive a lungo termine sono associate a prodotti che offrono un'attività coagulante costante, ma con una minore complessità di gestione.
Opportunità di mercato per gli acceleratori della coagulazione del sangue
Produzione localizzata e resilienza dell'approvvigionamento regionale
Si stanno aprendo opportunità di investimento nella produzione regionale, nella capacità di riempimento e confezionamento, nelle infrastrutture per la lavorazione del plasma e nelle reti di distribuzione specializzate. La dipendenza da hub produttivi concentrati può esporre i sistemi sanitari a carenze causate da interruzioni della produzione, ritardi normativi o vincoli di trasporto. La creazione di ulteriore capacità qualificata nell'area Asia-Pacifico e in alcuni mercati del Medio Oriente potrebbe migliorare la disponibilità, supportando al contempo le strategie sanitarie locali. Gli investitori dovrebbero dare priorità agli impianti in grado di soddisfare i rigorosi standard per i prodotti biologici e plasmatici, piuttosto che concentrarsi esclusivamente sulla capacità produttiva. Le partnership con produttori affermati, enti governativi locali, ospedali e distributori specializzati possono ridurre le barriere all'ingresso nel mercato. Le previsioni relative agli acceleranti della coagulazione del sangue dovrebbero pertanto essere valutate tenendo conto delle tempistiche normative, della disponibilità delle materie prime, dei requisiti della catena del freddo e delle condizioni di rimborso. Le aziende che sviluppano modelli di fornitura regionali flessibili possono migliorare la resilienza, creando al contempo piattaforme per portafogli più ampi in ambito ematologico e di terapia intensiva.
Soluzioni ospedaliere integrate per l'emostasi in emergenza
Una seconda opportunità risiede nell'integrazione dei prodotti emostatici con test diagnostici, protocolli di gestione del sangue, sistemi di inventario e formazione del personale clinico. Gli ospedali richiedono sempre più soluzioni che supportino decisioni rapide durante gli interventi chirurgici e le emorragie critiche, piuttosto che prodotti isolati non integrati nel flusso di lavoro. I fornitori possono creare valore attraverso un supporto clinico integrato, la compatibilità con i dispositivi point-of-care, strumenti digitali per il dosaggio e l'ottimizzazione delle scorte. Tali approcci possono essere particolarmente rilevanti nei grandi ospedali di terzo livello e nei centri traumatologici, dove le decisioni terapeutiche devono essere prese in pochi minuti. Partnership strategiche con aziende diagnostiche e reti ospedaliere potrebbero rafforzare l'adozione dimostrando miglioramenti misurabili nella velocità di trattamento e nell'utilizzo delle risorse. I modelli di successo dovrebbero rimanere basati su evidenze cliniche e adattabili ai protocolli locali. Le maggiori opportunità emergeranno probabilmente laddove i produttori di prodotti saranno in grado di risolvere i colli di bottiglia operativi, oltre alle esigenze di gestione della coagulazione.
Sviluppi recenti
- Giugno 2026: Grifols International, SA ha annunciato il lancio negli Stati Uniti di FESILTY, un concentrato di fibrinogeno approvato per il trattamento di episodi emorragici acuti in pazienti pediatrici e adulti con deficit congenito di fibrinogeno. Il lancio amplia il portfolio di Grifols per la gestione delle emorragie e fa seguito all'approvazione regolatoria statunitense ottenuta nel dicembre 2025.
- Luglio 2026: Octapharma AG ha annunciato che la FDA statunitense ha esteso l'approvazione di wilate per la profilassi di routine al fine di ridurre gli episodi emorragici nei bambini di età inferiore ai sei anni affetti da malattia di von Willebrand. La decisione ha ampliato l'indicazione profilattica del prodotto a tutte le fasce d'età pediatriche ed è stata supportata dai dati dello studio di fase 3 WIL-33.
- Aprile 2025: Baxter International Inc. ha introdotto in Europa una versione a temperatura ambiente del suo emostatico sigillante Hemopatch. Questa evoluzione del prodotto elimina la necessità di refrigerazione ed è stata progettata per migliorare l'accessibilità in sala operatoria, garantendo al contempo la sigillatura dei tessuti e il controllo di sanguinamenti lievi o moderati durante interventi chirurgici a cielo aperto e mininvasivi.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -