
Mercado de aceleradores de coagulación sanguínea: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de aceleradores de la coagulación sanguínea y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por forma del producto (polvo, solución, otros); vía de administración (tópica, parenteral); usuario final (clínicas especializadas, hospitales, institutos de investigación, laboratorios de diagnóstico); y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018937
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
3.940 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.070 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,55 %
Índice de crecimiento
Mercado potencial
46.910 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de aceleradores de la coagulación sanguínea crezca de 3940 millones de dólares en 2025 a 6070 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 5,55 % entre 2026 y 2034. Este mercado abarca productos que favorecen la hemostasia en entornos quirúrgicos, de cuidados intensivos, diagnósticos y tratamientos especializados. La demanda está impulsada por el creciente énfasis clínico en el control oportuno de las hemorragias, el uso más extendido de concentrados de coagulación y las innovaciones de productos diseñadas para simplificar su preparación, almacenamiento y administración.
Se prevé que la demanda en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 5,70 % y el 6,10 % hasta 2034. Este crecimiento en el mercado de aceleradores de la coagulación sanguínea se ve impulsado por una infraestructura hospitalaria sofisticada, la alta adopción de productos hemostáticos avanzados y protocolos de tratamiento establecidos para trastornos hemorrágicos hereditarios y adquiridos. La preferencia clínica por la intervención rápida y el creciente énfasis en la gestión de la sangre del paciente también están reforzando las necesidades de compra en hospitales y centros especializados.
Evaluación y perspectivas del mercado de aceleradores de la coagulación sanguínea
- América del Norte: Se prevé que América del Norte mantenga su posición de liderazgo, con una cuota de mercado del 34-38% en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 5,70-6,10% entre 2026 y 2034, gracias a su avanzada capacidad quirúrgica, sus servicios especializados de hematología y sus estructuras de reembolso consolidadas.
- EE. UU.: Estados Unidos representa entre el 71 % y el 75 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,80 % al 6,20 % entre 2026 y 2034, impulsado por los hospitales y los centros especializados en coagulación.
- Europa: Se estima que Europa representará entre el 27 % y el 31 % del mercado en 2025 y tendrá una tasa de crecimiento anual compuesta (TCAC) del 5,10 % al 5,50 % entre 2026 y 2034, siendo Alemania, el Reino Unido, Francia, Italia y España los principales proveedores de la demanda a través de redes hospitalarias consolidadas y programas de gestión de sangre.
- Asia Pacífico: Asia Pacífico representará entre el 21 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca entre un 6,10 % y un 6,60 % entre 2026 y 2034, con China, Japón, India, Corea del Sur y Australia impulsando la adopción a través de la expansión de la atención médica y la mejora del acceso a terapias especializadas.
- Segmento más grande: El formato del producto es el segmento más grande, con una cuota de mercado del 55-59% en 2025 y un crecimiento anual compuesto del 5,20-5,60% entre 2026 y 2034, lo que refleja el amplio uso de formatos en polvo y en solución.
- Segmento de alto crecimiento: La vía de administración es el segmento de alto crecimiento, que representa una cuota de mercado del 24-28% en 2025 y se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 6,10-6,50% entre 2026 y 2034, impulsado por la preferencia por una entrega rápida y conveniente.
- Empresas clave analizadas en detalle: Baxter International Inc., Merck KGaA, Grifols International, SA, CSL Limited, Novo Nordisk A/S, Kedrion SpA, PeproTech, Inc., Octapharma AG, ACROBiosystems y Takeda Pharmaceutical Company Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución tecnológica está impulsando la adopción de productos hemostáticos hacia una preparación más rápida, una actividad de coagulación predecible y una mejor manipulación en entornos donde el tiempo es un factor crítico. Las formulaciones en polvo pueden ser ventajosas cuando la refrigeración o las preparaciones complejas no son factibles, mientras que las formulaciones en solución seguirán siendo importantes cuando la administración rápida y las rutinas clínicas son fundamentales. Además, los fabricantes están introduciendo mejoras en cuanto a materias primas recombinantes y derivadas del plasma, controles de calidad, procedimientos de purificación y formatos de envasado.
El potencial de crecimiento futuro probablemente será mayor en aquellos sistemas de salud que, simultáneamente, experimentan un aumento en el número de intervenciones quirúrgicas y una mayor concienciación sobre los trastornos hemorrágicos. Los mercados emergentes más relevantes en este sentido son las naciones asiáticas en desarrollo, junto con algunos países de Oriente Medio. El énfasis regulatorio en la seguridad del producto, la trazabilidad, la fabricación validada y la gestión sanguínea basada en la evidencia debería favorecer a los proveedores capaces de demostrar un rendimiento clínico fiable y redes de producción sólidas, lo que impulsará el crecimiento de la cuota de mercado de los aceleradores de la coagulación sanguínea.
Alcance del informe de mercado de aceleradores de la coagulación sanguínea
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.940 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.070 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,55% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de aceleradores de la coagulación sanguínea
La demanda para el crecimiento del mercado se basa en la hemostasia quirúrgica, el manejo de deficiencias de factores de coagulación, la atención de traumatismos y el tratamiento especializado de trastornos hemorrágicos. Los hospitales representan un nodo de compra fundamental, ya que la selección de productos depende de los protocolos clínicos, el volumen de procedimientos, la capacidad de los bancos de sangre y la disponibilidad de personal capacitado. El ecosistema abarca la recolección de plasma, la fabricación de proteínas recombinantes, la formulación, el procesamiento estéril, las pruebas de calidad, la distribución, el aprovisionamiento hospitalario y el uso clínico especializado, como se destaca en el informe del mercado de aceleradores de la coagulación sanguínea.
Las características de suministro varían según la naturaleza tecnológica del producto. El suministro de productos derivados del plasma depende de la disponibilidad de donantes, el proceso de fraccionamiento, el control de patógenos y las necesidades de refrigeración. Por otro lado, la producción de productos recombinantes depende en gran medida de los procesos de bioprocesamiento y fabricación. La presentación en polvo facilita el transporte y el almacenamiento, mientras que las soluciones ofrecen vías de administración bien establecidas.
El análisis de aceleradores de coagulación sanguínea indica un entorno competitivo que combina proveedores de hemostasia consolidados con fabricantes especializados de plasma y proteínas recombinantes. Baxter International Inc. mantiene una sólida posición en hemostasia quirúrgica, mientras que CSL Limited, Grifols International, SA, Kedrion SpA y Octapharma AG destacan sus capacidades en coagulación y control de hemorragias derivadas del plasma. Novo Nordisk A/S aporta una importante plataforma para enfermedades raras y hemofilia, mientras que Merck KGaA y PeproTech, Inc. contribuyen con capacidades más amplias en el desarrollo de productos biológicos.
Las inversiones estratégicas se centran cada vez más en la facilidad de formulación, la generación de datos, la estabilidad de la producción y la diferenciación en la administración. ACROBiosystems participaría proporcionando componentes biológicos mediante tecnología recombinante, mientras que Takeda Pharmaceutical Company Limited aporta su experiencia en hematología y redes de ventas globales. Por lo tanto, el posicionamiento competitivo no se basa en un solo atributo, sino en los datos clínicos, la capacidad regulatoria, el tamaño de la planta de fabricación, la especialización y la integración del producto en los procesos de gestión sanguínea del hospital.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de aceleradores de la coagulación sanguínea: Perspectivas estratégicas
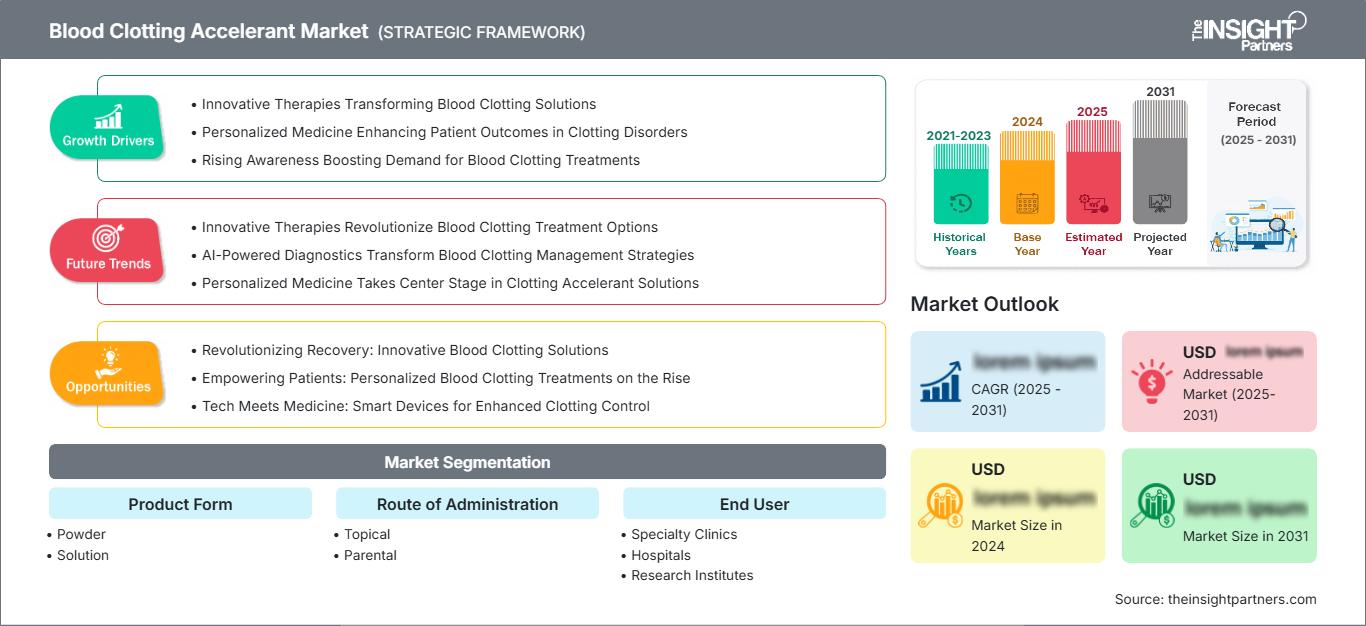
Perspectivas regionales
Mercado norteamericano de aceleradores de la coagulación sanguínea
Se estima que Norteamérica representará entre el 34 % y el 38 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,70 % al 6,10 % hasta 2034, lo que respalda un pronóstico positivo para el mercado de aceleradores de la coagulación sanguínea. Estados Unidos constituye el principal centro de demanda, impulsado por un alto volumen de procedimientos, laboratorios de coagulación especializados, sistemas de atención de traumatismos avanzados y el uso consolidado de intervenciones hemostáticas tópicas y sistémicas. Canadá contribuye a través de la centralización de la adquisición de insumos sanitarios y la creciente adopción de prácticas de gestión sanguínea basadas en la evidencia.
El ecosistema regional se ve respaldado por la presencia de fabricantes, distribuidores especializados y sólidas redes de investigación clínica. La demanda se debe al creciente interés en la gestión de la sangre del paciente, el control de hemorragias y la minimización de la exposición innecesaria a transfusiones. Los hospitales siguen siendo los principales compradores, mientras que las clínicas especializadas contribuyen al tratamiento de los trastornos hemorrágicos hereditarios. El marco regulatorio relativo a los productos biológicos, los derivados del plasma y los factores de coagulación recombinantes exige un proceso de fabricación riguroso.
Mercado estadounidense de aceleradores de la coagulación sanguínea
Estados Unidos representa entre el 71 % y el 75 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,80 % al 6,20 % hasta 2034, lo que refleja las principales tendencias del mercado de aceleradores de la coagulación sanguínea. Esta posición se debe a la presencia de una infraestructura quirúrgica consolidada, servicios de hematología especializados, atención traumatológica de alta calidad y acceso a laboratorios para pruebas de coagulación. Los hospitales siguen siendo el principal campo de aplicación, mientras que las clínicas especializadas participan cada vez más en el manejo a largo plazo de la hemofilia y otros trastornos hemorrágicos.
Otros factores que influyen en la adopción de productos incluyen consideraciones sobre el formulario, evidencia científica, reembolso y necesidades del flujo de trabajo en el quirófano. Baxter International Inc., CSL Limited, Grifols International, SA, Novo Nordisk A/S, Octapharma AG y otras compañías poseen la experiencia necesaria en hemostasia quirúrgica y control de la coagulación. La tendencia hacia productos que requieren una preparación mínima, fácil almacenamiento y administración confiable está cobrando fuerza.
Mercado europeo de aceleradores de la coagulación sanguínea
Se prevé que Europa represente entre el 27 % y el 31 % de los ingresos mundiales en 2025 y que experimente un crecimiento anual compuesto del 5,10 % al 5,50 % hasta 2034, consolidando así su posición en el mercado de aceleradores de la coagulación sanguínea. Además, Alemania constituye un mercado nacional clave, respaldado por centros de hematología de gran prestigio, prácticas adecuadas de gestión sanguínea y una normativa estricta. El Reino Unido, Alemania, Francia, Italia y España conforman, en conjunto, la principal demanda del mercado.
El Reino Unido se beneficia de prácticas centralizadas de compras y gestión presupuestaria; Alemania combina su extensa red de hospitales y especialistas; Francia cuenta con excelentes centros de atención terciaria; Italia continúa desarrollando enfoques de tratamiento especializados; y España obtiene una ventaja gracias al aumento de las unidades de hematología en los hospitales. En Europa, la demanda se orienta hacia productos clínicamente probados, lo que facilita una respuesta rápida, una asignación eficiente de recursos y un buen comportamiento de la coagulación.
Mercado de aceleradores de coagulación sanguínea en la región Asia-Pacífico
El mercado de aceleradores de la coagulación sanguínea en la región Asia-Pacífico representará entre el 21 % y el 25 % de la cuota de mercado en 2025 y se prevé que crezca entre un 6,10 % y un 6,60 % hasta 2034, con China como mercado líder. Japón y Corea del Sur cuentan con especialistas consolidados en sus sistemas de salud, mientras que India presenta un gran potencial a largo plazo gracias al crecimiento de los hospitales terciarios y los diagnósticos. Australia continúa siendo un ejemplo de mercado desarrollado debido a su infraestructura sanitaria avanzada y a los programas de tratamiento de trastornos hemorrágicos ya existentes.
El desarrollo de la industria farmacéutica, la infraestructura hospitalaria y el mayor acceso a la atención especializada son factores que facilitan la adopción del mercado en la región. China reviste especial importancia debido a su capacidad local para la producción de biofármacos, mientras que Japón y Corea del Sur se centran en la calidad de la práctica clínica. La oportunidad de la India radica en su rentabilidad, su producción y el aumento de los diagnósticos de trastornos hemorrágicos.
Mercado de aceleradores de la coagulación sanguínea en Oriente Medio y África
Se prevé que el mercado de aceleradores de la coagulación sanguínea en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,00 % al 5,50 % hasta 2034, con Arabia Saudita como mercado líder. La capacidad de atención terciaria en los Emiratos Árabes Unidos está mejorando, mientras que Sudáfrica continúa siendo un centro destacado de atención médica especializada. Los mercados en el resto de Oriente Medio y África crecen lentamente debido al acceso desigual a los productos de coagulación. El desarrollo de la infraestructura sanitaria, el aumento de los procedimientos quirúrgicos y un mejor diagnóstico de las afecciones hemorrágicas pueden impulsar el crecimiento del mercado.
El creciente desarrollo de la infraestructura sanitaria, el aumento del número de hospitales especializados y las mejoras en los servicios de urgencias generan oportunidades para los hemostáticos avanzados. Los ingresos del sector energético en los países del Golfo contribuyen al desarrollo de la atención sanitaria, que incluye laboratorios especializados y quirófanos. En otras partes de la región, el desarrollo de estos productos depende más de su distribución y disponibilidad.
Análisis de segmentación
Formato del producto
El segmento de presentación en polvo del mercado de aceleradores de la coagulación sanguínea es el más grande y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,20 % al 5,60 % entre 2026 y 2034. La selección de productos refleja el equilibrio entre la rapidez de preparación, las condiciones de almacenamiento, la flexibilidad de dosificación y la familiaridad clínica. Los formatos en polvo pueden mejorar la logística, la eficiencia del transporte y la gestión de la vida útil, mientras que los productos en solución siguen siendo fundamentales para los protocolos hospitalarios establecidos y los servicios de urgencias. La inversión en fabricación se dirige cada vez más a formulaciones estables, procesos de reconstitución sencillos y diseños de envases que faciliten una rápida implementación en entornos clínicos urgentes.
- Polvo: Los productos en polvo son de importancia estratégica en entornos donde se valoran la flexibilidad de almacenamiento, la eficiencia del transporte y la rápida reconstitución. La demanda proviene de servicios de emergencia, cirugía e instituciones que requieren productos que puedan mantenerse dentro de inventarios controlados.
- Solución: Las soluciones siguen siendo importantes porque muchos hospitales han establecido protocolos de infusión y administración basados en productos de coagulación listos para usar o de fácil preparación. Su integración predecible en el flujo de trabajo facilita las compras institucionales recurrentes.
Ruta de administración
Se prevé que el segmento de vías de administración del mercado de aceleradores de la coagulación sanguínea crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,10 % al 6,50 % entre 2026 y 2034. Su adopción refleja la necesidad clínica de lograr una hemostasia rápida, una colocación precisa y la compatibilidad con los protocolos de tratamiento establecidos. Los enfoques tópicos son especialmente relevantes durante los procedimientos quirúrgicos y el control de hemorragias localizadas, mientras que la administración parenteral sigue siendo importante para la reposición sistémica de factores de coagulación y las intervenciones de emergencia. Los desarrolladores de productos se centran cada vez más en simplificar la administración, mejorar la eficacia del tratamiento y lograr una respuesta clínica más rápida durante los episodios hemorrágicos.
- Uso tópico: Los productos tópicos son estratégicamente relevantes en entornos quirúrgicos porque pueden aplicarse directamente sobre superficies sangrantes. Su propuesta de valor se centra en la localización rápida, la facilidad de uso y la compatibilidad con las técnicas quirúrgicas convencionales.
- Vía parenteral: La administración parenteral favorece el control sistémico de la coagulación cuando la hemostasia local es insuficiente. Los hospitales y las clínicas especializadas dependen de una dosificación controlada, una potencia validada y personal capacitado para una administración adecuada.
Usuario final
Se prevé que el segmento de usuarios finales del mercado de aceleradores de la coagulación sanguínea registre una tasa de crecimiento anual compuesta (TCAC) del 5,40 % al 5,80 % entre 2026 y 2034. Los hospitales siguen siendo el principal entorno de compra, ya que gestionan cirugías, traumatismos, cuidados intensivos y trastornos hemorrágicos complejos. Las clínicas especializadas apoyan el manejo de la coagulación crónica, mientras que los institutos de investigación y los laboratorios de diagnóstico influyen en el desarrollo de productos, las pruebas y las decisiones de tratamiento basadas en biomarcadores. Se espera que la creciente especialización y la expansión de las capacidades de tratamiento amplíen la demanda en múltiples canales institucionales dentro del mercado.
- Clínicas especializadas: Las clínicas especializadas son estratégicamente importantes para los trastornos hemorrágicos hereditarios y crónicos, ya que proporcionan conocimientos especializados concentrados en la evaluación de la coagulación, la planificación del tratamiento, el seguimiento y la gestión de la terapia a largo plazo.
- Hospitales: Los hospitales ofrecen el entorno de aplicación más amplio, ya que los departamentos de cirugía, urgencias, traumatología y cuidados intensivos requieren un acceso rápido a las intervenciones hemostáticas para una población de pacientes diversa.
- Institutos de investigación: Los institutos de investigación apoyan el desarrollo traslacional, la ciencia de la coagulación, la validación de biomarcadores y la evaluación preclínica, lo que los hace importantes para la diferenciación de productos y el desarrollo tecnológico futuros.
- Laboratorios de diagnóstico: Los laboratorios de diagnóstico son fundamentales para la selección del tratamiento mediante pruebas de coagulación y evaluación de factores. Su papel estratégico se incrementa a medida que la toma de decisiones clínicas depende cada vez más de la caracterización precisa de los mecanismos hemorrágicos.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Clínicas especializadas |
Medio |
Pruebas factoriales |
Escalada |
|
hospitales |
Alto |
Hemostasia quirúrgica |
Maduro |
|
Institutos de investigación |
Bajo |
Investigación sobre la coagulación |
Emergente |
|
Laboratorios de diagnóstico |
Medio |
Pruebas de coagulación |
Escalada |
Factores que impulsan el crecimiento del mercado de aceleradores de la coagulación sanguínea y análisis de su impacto
Ampliación de las aplicaciones de hemostasia quirúrgica y traumática.
La creciente necesidad de un método eficaz para controlar el sangrado en cirugía y traumatología está ampliando el público objetivo de los hemostáticos. Las cirugías cardiovasculares, ortopédicas, gastrointestinales y mínimamente invasivas, que suelen ser complejas, pueden generar situaciones que requieren métodos avanzados, más allá de las opciones convencionales. Esto subraya la importancia de contar con productos capaces de proporcionar apoyo a la coagulación, ya sea de forma localizada o sistémica. Además, los hospitales necesitan aumentar la eficiencia en los quirófanos y minimizar la necesidad de transfusiones. En estas circunstancias, los departamentos de compras se interesan cada vez más en criterios como el tiempo de preparación, la estabilidad durante el almacenamiento, la evidencia científica y la integración en el procedimiento estándar. El mayor éxito comercial lo alcanzarán los productos que proporcionen una hemostasia eficaz y se integren fácilmente en la práctica clínica habitual.
Mayor reconocimiento de los trastornos hemorrágicos hereditarios y adquiridos.
El diagnóstico de hemofilia, enfermedad de von Willebrand, deficiencias de fibrinógeno y trastornos adquiridos de la coagulación sanguínea está incrementando la población tratada a niveles sin precedentes. Una mayor concienciación en la comunidad clínica, un mejor acceso a los centros de diagnóstico y un mayor número de derivaciones facilitan el acceso precoz a los servicios hematológicos. La Federación Mundial de Hemofilia y la Sociedad Internacional de Trombosis y Hemostasia han seguido destacando la importancia del diagnóstico, el tratamiento y el abordaje multidisciplinar, reforzando así la necesidad de una gestión especializada de la coagulación. Como consecuencia de estas tendencias, aumenta la demanda de tratamientos sistémicos y de apoyo. Desde una perspectiva comercial, los efectos de este desarrollo van más allá del volumen de ventas, ya que los pacientes requieren seguimiento, dosis repetidas y atención especializada.
Transición hacia la gestión de la sangre del paciente y la atención basada en concentrados.
La gestión de la sangre del paciente desempeña ahora un papel fundamental en el desarrollo de los enfoques hospitalarios para el manejo de hemorragias, la utilización de componentes sanguíneos y la atención perioperatoria. Los factores de coagulación especializados pueden ser una opción interesante cuando se requiere una reposición específica en lugar de la exposición a cualquier plasma o componente sanguíneo. Esto cobra mayor relevancia en cirugía cardíaca, traumatismos, trasplantes y cirugía abdominal, donde la corrección de la deficiencia de coagulación influye en el curso del procedimiento. Los protocolos hospitalarios utilizan pruebas de laboratorio, evaluación clínica e intervenciones especializadas, en lugar de depender únicamente del protocolo de transfusión tradicional. Esto incrementa la necesidad de productos que ofrezcan dosis estandarizadas, preparación rápida y disponibilidad inmediata. Los fabricantes pueden beneficiarse de esta evidencia clínica que demuestra que su producto complementa el enfoque de gestión de la sangre de la institución.
Tendencias futuras del mercado de aceleradores de la coagulación sanguínea
Manejo personalizado de la coagulación mediante diagnósticos rápidos
En adelante, se espera que las futuras estrategias de tratamiento incluyan el uso de pruebas de coagulación rápidas combinadas con un tratamiento hemostático selectivo, lo que permitirá diferenciar la deficiencia de fibrinógeno, el agotamiento de factores, la disfunción plaquetaria o cualquier otra causa de sangrado. El uso de pruebas en el punto de atención, junto con tecnología de laboratorio avanzada, reducirá el tiempo entre la realización de la prueba y la toma de decisiones sobre el tratamiento adecuado. Este enfoque podría impulsar a los proveedores a ofrecer su línea de productos en función del déficit de coagulación específico. Con la ayuda de sistemas electrónicos de apoyo a la toma de decisiones, la dosificación y el monitoreo se pueden estandarizar aún más. Con el tiempo, los hospitales podrían basar la elección de productos hemostáticos en criterios como la eficacia en los pacientes, la evitación de transfusiones, el tiempo de hemostasia y el consumo de recursos.
Productos hemostáticos recombinantes y estabilizados de última generación
Los avances en biotecnología deberían permitir un mayor uso de proteínas recombinantes y formulaciones estables en el tratamiento de hemorragias. La plataforma de fabricación debería posibilitar una producción controlada, una composición conocida y una menor dependencia de materiales derivados de donantes para ciertos productos. Asimismo, la tecnología de formulación debería permitir aumentar la estabilidad del fármaco, su rápida reconstitución y la facilidad de administración. Estos avances serían especialmente útiles en salas de urgencias, quirófanos, hospitales remotos y países sin infraestructura de cadena de frío. Es probable que los organismos reguladores exijan evidencia exhaustiva sobre seguridad, eficacia, inmunogenicidad y consistencia en la fabricación. La empresa que ofrezca plataformas de expresión avanzadas junto con procedimientos de control de calidad fiables debería estar en una posición ventajosa en estas áreas de aplicación. La perspectiva a largo plazo se asocia con productos que ofrezcan una actividad de coagulación constante, pero con una menor complejidad de manejo.
Oportunidades de mercado para aceleradores de la coagulación sanguínea
Fabricación localizada y resiliencia de la cadena de suministro regional
Están surgiendo oportunidades de inversión en la fabricación regional, la capacidad de envasado y acabado, la infraestructura de procesamiento de plasma y las redes de distribución especializadas. La dependencia de centros de fabricación concentrados puede exponer a los sistemas de salud a la escasez causada por interrupciones en la producción, retrasos regulatorios o limitaciones de transporte. Establecer capacidad adicional cualificada en Asia Pacífico y mercados selectos de Oriente Medio podría mejorar la disponibilidad y, al mismo tiempo, apoyar las estrategias sanitarias locales. Los inversores deberían priorizar las instalaciones capaces de cumplir con los estrictos estándares de productos biológicos y plasmáticos, en lugar de centrarse únicamente en la capacidad. Las alianzas con fabricantes establecidos, gobiernos locales, hospitales y distribuidores especializados pueden reducir las barreras de entrada al mercado. Por lo tanto, las previsiones de aceleradores de la coagulación sanguínea deben evaluarse junto con los plazos regulatorios, la disponibilidad de materias primas, los requisitos de la cadena de frío y las condiciones de reembolso. Las empresas que desarrollen modelos de suministro regional flexibles pueden mejorar la resiliencia y, al mismo tiempo, crear plataformas para carteras más amplias de hematología y cuidados intensivos.
Soluciones hospitalarias integradas para la hemostasia de emergencia
Una segunda oportunidad reside en la integración de productos hemostáticos con pruebas diagnósticas, protocolos de manejo de sangre, sistemas de inventario y capacitación clínica. Los hospitales requieren cada vez más soluciones que faciliten la toma de decisiones rápidas durante la cirugía y el sangrado crítico, en lugar de productos aislados sin integración en el flujo de trabajo. Los proveedores pueden generar valor mediante el soporte clínico integral, la compatibilidad con el punto de atención, las herramientas de dosificación digital y la optimización del inventario. Estos enfoques pueden ser especialmente relevantes en grandes hospitales terciarios y centros de traumatología, donde las decisiones de tratamiento deben tomarse en cuestión de minutos. Las alianzas estratégicas con empresas de diagnóstico y redes hospitalarias podrían fortalecer la adopción al demostrar mejoras cuantificables en la velocidad del tratamiento y la utilización de recursos. Los modelos exitosos deben basarse en la evidencia clínica y ser adaptables a los protocolos locales. Las mejores oportunidades probablemente surgirán donde los fabricantes de productos puedan resolver los cuellos de botella operativos, así como las necesidades de manejo de la coagulación.
Novedades recientes
- Junio de 2026: Grifols International, SA anunció el lanzamiento en EE. UU. de FESILTY, un concentrado de fibrinógeno aprobado para episodios de hemorragia aguda en pacientes pediátricos y adultos con deficiencia congénita de fibrinógeno. Este lanzamiento amplía la cartera de productos de Grifols para el control de hemorragias y se produce tras la aprobación regulatoria en EE. UU. en diciembre de 2025.
- Julio de 2026: Octapharma AG anunció que la FDA de EE. UU. había ampliado la aprobación de wilate para la profilaxis rutinaria con el fin de reducir los episodios hemorrágicos en niños menores de seis años con enfermedad de von Willebrand. Esta decisión amplió la indicación de profilaxis del producto a otros grupos de edad pediátrica y se basó en los datos del estudio de fase 3 WIL-33.
- Abril de 2025: Baxter International Inc. presentó en Europa una versión a temperatura ambiente de su hemostático sellador Hemopatch. Esta evolución del producto elimina la necesidad de refrigeración y se diseñó para mejorar la accesibilidad en el quirófano, a la vez que favorece el sellado de tejidos y el control de hemorragias leves o moderadas durante cirugías abiertas y mínimamente invasivas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -