
Marché des accélérateurs de coagulation sanguine : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des accélérateurs de coagulation sanguine : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par forme de produit (poudre, solution, autres) ; voie d'administration (topique, parentérale) ; utilisateur final (cliniques spécialisées, hôpitaux, instituts de recherche, laboratoires de diagnostic) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018937
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 17, 2026


Taille du marché en 2025
3,94 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,07 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,55 %
taux de croissance
Marché adressable
46,91 milliards de dollars américains
(2026-2034)
Le marché des accélérateurs de coagulation sanguine devrait passer de 3,94 milliards de dollars US en 2025 à 6,07 milliards de dollars US en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,55 % sur la période 2026-2034. Ce marché englobe les produits favorisant l'hémostase dans les contextes chirurgicaux, de soins intensifs, de diagnostic et de traitements spécialisés. La demande est stimulée par l'importance croissante accordée en clinique au contrôle rapide des saignements, l'utilisation accrue des concentrés de coagulation et les innovations visant à simplifier la préparation, le stockage et l'administration.
La demande nord-américaine devrait progresser à un TCAC modélisé de 5,70 % à 6,10 % jusqu'en 2034. Cette croissance du marché des accélérateurs de coagulation sanguine est soutenue par des infrastructures hospitalières performantes, une large adoption des produits hémostatiques de pointe et des protocoles de traitement établis pour les troubles hémorragiques héréditaires et acquis. La préférence clinique pour une intervention rapide et l'importance accrue accordée à la gestion du sang du patient renforcent également les besoins d'achat des hôpitaux et des centres spécialisés.
Analyse et perspectives du marché des accélérateurs de coagulation sanguine
- Amérique du Nord : L'Amérique du Nord devrait conserver sa position de leader, avec une part de marché de 34 à 38 % en 2025 et un TCAC de 5,70 à 6,10 % entre 2026 et 2034, grâce à des capacités chirurgicales avancées, des services d'hématologie spécialisés et des structures de remboursement établies.
- États-Unis : Les États-Unis représentent 71 à 75 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,80 à 6,20 % entre 2026 et 2034, tirée par les hôpitaux et les centres spécialisés en coagulation.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 et son TCAC entre 2026 et 2034 devrait se situer entre 5,10 et 5,50 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne constituant la principale base de demande grâce à des réseaux hospitaliers matures et des programmes de gestion du sang.
- Asie-Pacifique : L’Asie-Pacifique représente une part de marché de 21 à 25 % en 2025 et devrait croître de 6,10 à 6,60 % entre 2026 et 2034, la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie étant les principaux moteurs de cette adoption grâce à l’expansion des soins de santé et à l’amélioration de l’accès aux thérapies spécialisées.
- Segment le plus important : La forme du produit est le segment le plus important, détenant une part de marché de 55 à 59 % en 2025 et progressant à un TCAC de 5,20 à 5,60 % entre 2026 et 2034, reflétant une large utilisation des formats poudre et solution.
- Segment à forte croissance : La voie d'administration est le segment à forte croissance, représentant une part de marché de 24 à 28 % en 2025 et s'étendant à un TCAC de 6,10 à 6,50 % entre 2026 et 2034, soutenu par la préférence pour une livraison pratique et rapide.
- Principales sociétés analysées en détail : Baxter International Inc., Merck KGaA, Grifols International, SA, CSL Limited, Novo Nordisk A/S, Kedrion SpA, PeproTech, Inc., Octapharma AG, ACROBiosystems et Takeda Pharmaceutical Company Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique oriente les produits hémostatiques vers une préparation plus rapide, une activité coagulante prévisible et une manipulation simplifiée dans les situations critiques. Les formulations en poudre peuvent s'avérer avantageuses lorsque la réfrigération et/ou les préparations complexes sont impossibles, tandis que les solutions resteront essentielles lorsque la rapidité d'administration et le respect des protocoles cliniques sont primordiaux. Par ailleurs, les fabricants améliorent constamment les matières premières recombinantes et dérivées du plasma, les contrôles de qualité, les procédures de purification et les formats de conditionnement.
Le potentiel de croissance future sera probablement le plus important dans les systèmes de santé qui, simultanément, enregistrent une augmentation du nombre d'interventions et une sensibilisation accrue aux troubles de la coagulation. Les marchés émergents les plus pertinents à cet égard sont les pays asiatiques émergents, ainsi que certains pays du Moyen-Orient. L'accent mis par la réglementation sur la sécurité des produits, la traçabilité, la validation des procédés de fabrication et la gestion du sang fondée sur des données probantes devrait favoriser les fournisseurs capables de démontrer des performances cliniques fiables et des réseaux de production résilients, soutenant ainsi la croissance de la part de marché des accélérateurs de coagulation.
Portée du rapport sur le marché des accélérateurs de coagulation sanguine
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,94 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,55% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des accélérateurs de coagulation sanguine
La croissance du marché est principalement due à la demande en hémostase chirurgicale, à la prise en charge des déficits en facteurs de coagulation, aux soins des traumatismes et au traitement spécialisé des troubles hémorragiques. Les hôpitaux constituent un maillon essentiel de l'achat, car le choix des produits dépend des protocoles cliniques, du volume d'interventions, des capacités des banques de sang et de la disponibilité de personnel qualifié. L'écosystème englobe la collecte de plasma, la production de protéines recombinantes, la formulation, la stérilisation, les contrôles qualité, la distribution, l'approvisionnement hospitalier et l'utilisation clinique spécialisée, comme le souligne le rapport sur le marché des accélérateurs de coagulation.
Les caractéristiques d'approvisionnement varient selon la nature technologique du produit. L'approvisionnement des produits dérivés du plasma est déterminé par la disponibilité des donneurs, le procédé de fractionnement, le contrôle des agents pathogènes et les besoins en réfrigération. En revanche, la production de produits recombinants dépend fortement des procédés de bioprocédés et de fabrication. La poudre peut faciliter le transport et le stockage, tandis que les solutions offrent des modes d'administration bien établis.
L'analyse des accélérateurs de coagulation sanguine révèle un environnement concurrentiel associant des fournisseurs d'hémostase établis à des fabricants spécialisés dans le plasma et les protéines recombinantes. Baxter International Inc. conserve une position forte dans le domaine de l'hémostase chirurgicale, tandis que CSL Limited, Grifols International, SA, Kedrion SpA et Octapharma AG mettent l'accent sur les capacités de coagulation et de gestion des saignements à base de plasma. Novo Nordisk A/S apporte une plateforme majeure pour les maladies rares et l'hémophilie, tandis que Merck KGaA et PeproTech, Inc. contribuent par leurs capacités élargies en matière de développement biologique.
Les investissements stratégiques se concentrent désormais sur la simplification de la formulation, la génération de données, la stabilité de la production et la différenciation des modes d'administration. ACROBiosystems apporterait les composants biologiques issus de la technologie recombinante, tandis que Takeda Pharmaceutical Company Limited fournirait son expertise en hématologie et son réseau de distribution mondial. Le positionnement concurrentiel ne repose donc pas sur un seul critère, mais sur les données cliniques, la capacité réglementaire, la capacité de production, la spécialisation et l'intégration du produit dans les processus de gestion du sang de l'hôpital.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
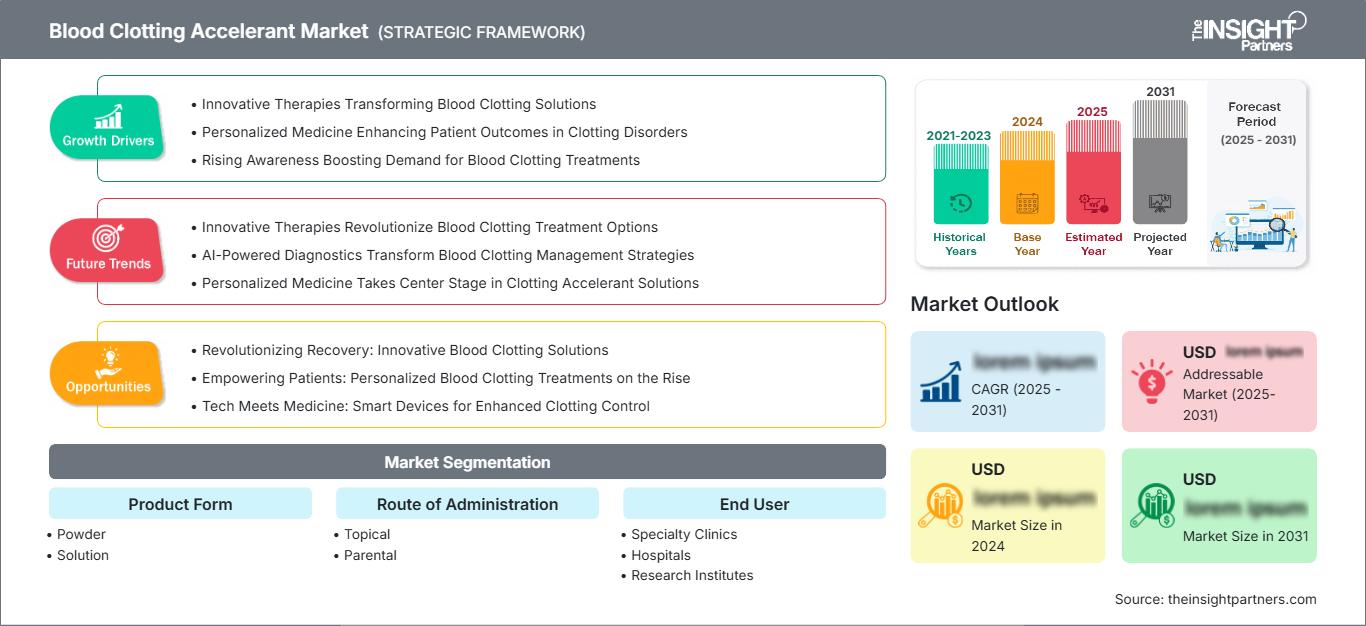
Marché des accélérateurs de coagulation sanguine : perspectives stratégiques
Perspectives régionales
Marché nord-américain des accélérateurs de coagulation sanguine
L'Amérique du Nord devrait détenir entre 34 et 38 % du marché mondial en 2025 et afficher une croissance annuelle composée (TCAC) de 5,70 à 6,10 % jusqu'en 2034, ce qui conforte les prévisions positives pour le marché des accélérateurs de coagulation. Les États-Unis constituent le principal centre de demande, grâce à un volume élevé d'interventions, des laboratoires spécialisés en coagulation, des systèmes de traumatologie sophistiqués et l'utilisation bien établie de traitements hémostatiques topiques et systémiques. Le Canada contribue également à ce marché par le biais de son système centralisé d'approvisionnement en soins de santé et de l'adoption croissante de pratiques de gestion du sang fondées sur des données probantes.
L'écosystème régional bénéficie également de la présence de fabricants établis, de distributeurs spécialisés et de solides réseaux de recherche clinique. La demande est alimentée par l'intérêt croissant porté à la gestion du sang du patient, à l'arrêt des saignements et à la réduction des transfusions inutiles. Les hôpitaux demeurent les principaux acheteurs, tandis que les cliniques spécialisées contribuent au traitement des troubles hémorragiques héréditaires. Le cadre réglementaire relatif aux produits biologiques, aux produits dérivés du plasma et aux facteurs de coagulation recombinants impose un processus de fabrication rigoureux.
Marché américain des accélérateurs de coagulation sanguine
Les États-Unis représentaient 71 à 75 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 5,80 à 6,20 % jusqu'en 2034, reflétant les principales tendances du marché des accélérateurs de coagulation. Cette position s'explique par la présence d'infrastructures chirurgicales bien établies, de services d'hématologie spécialisés, de soins traumatologiques de haute qualité et d'un accès aux laboratoires d'analyse de la coagulation. Les hôpitaux demeurent le principal lieu d'application, tandis que les cliniques spécialisées s'impliquent de plus en plus dans la prise en charge à long terme de l'hémophilie et d'autres troubles de la coagulation.
D'autres facteurs influencent l'adoption des produits, notamment les listes de médicaments remboursables, les données probantes, le remboursement et les besoins liés à l'organisation du bloc opératoire. Baxter International Inc., CSL Limited, Grifols International, SA, Novo Nordisk A/S, Octapharma AG et d'autres entreprises possèdent les compétences requises en matière d'hémostase chirurgicale et de gestion de la coagulation. La tendance vers des produits nécessitant une préparation minimale, un stockage facile et une administration fiable s'accentue.
Marché européen des accélérateurs de coagulation sanguine
L'Europe devrait représenter entre 27 et 31 % du chiffre d'affaires mondial en 2025 et connaître une croissance annuelle composée de 5,10 % à 5,50 % jusqu'en 2034, renforçant ainsi sa position sur le marché des accélérateurs de coagulation sanguine. L'Allemagne constitue un marché national clé, grâce à ses centres d'hématologie de pointe, ses bonnes pratiques de gestion du sang et sa réglementation stricte. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne représentent à eux seuls la principale demande sur ce marché.
Le Royaume-Uni tire parti de pratiques centralisées d'achat et de gestion budgétaire, l'Allemagne s'appuie sur son vaste réseau hospitalier et de spécialistes, la France dispose d'excellentes infrastructures de soins tertiaires, l'Italie poursuit le développement d'approches thérapeutiques spécialisées et l'Espagne bénéficie de l'augmentation des services d'hématologie dans les hôpitaux. En Europe, la demande s'oriente vers des produits cliniquement éprouvés, permettant une prise en charge rapide, une allocation efficace des ressources et un bon comportement de la coagulation.
Marché des accélérateurs de coagulation sanguine en Asie-Pacifique
Le marché des accélérateurs de coagulation sanguine en Asie-Pacifique représentait 21 à 25 % du marché en 2025 et devrait croître de 6,10 à 6,60 % jusqu'en 2034, la Chine étant le principal marché. Le Japon et la Corée du Sud disposent de systèmes de santé bien établis et spécialisés, tandis que l'Inde présente un fort potentiel à long terme grâce à la croissance de ses hôpitaux de référence et de ses diagnostics. L'Australie demeure un exemple de marché développé grâce à son infrastructure de santé performante et à ses programmes de traitement des troubles de la coagulation.
Le développement de l'industrie pharmaceutique, des infrastructures hospitalières et l'accès accru aux soins spécialisés sont autant de facteurs qui facilitent l'adoption du marché dans la région. La Chine revêt une importance particulière en raison de ses capacités locales en matière de biopharmacie, tandis que le Japon et la Corée du Sud privilégient la qualité des pratiques cliniques. L'Inde, quant à elle, mise sur la compétitivité des coûts, la production et l'amélioration du diagnostic des troubles de la coagulation.
Marché des accélérateurs de coagulation sanguine au Moyen-Orient et en Afrique
Le marché des accélérateurs de coagulation sanguine au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,00 à 5,50 % jusqu'en 2034, l'Arabie saoudite jouant un rôle prépondérant. Les capacités de soins tertiaires aux Émirats arabes unis s'améliorent, tandis que l'Afrique du Sud demeure un centre important de soins de santé spécialisés. Dans le reste de la région MENA, la croissance est plus lente en raison d'un accès inégal aux produits de coagulation. Le développement des infrastructures de santé, l'augmentation des interventions chirurgicales et l'amélioration du diagnostic des troubles hémorragiques pourraient stimuler la croissance de ce marché.
Le développement croissant des infrastructures de santé, la multiplication des hôpitaux spécialisés et l'amélioration des services d'urgence offrent des perspectives prometteuses pour les hémostatiques de pointe. Dans les pays du Golfe, les revenus du secteur énergétique contribuent au développement des soins de santé, notamment grâce à la mise en place de laboratoires spécialisés et de blocs opératoires. Ailleurs dans la région, le développement de ces produits dépend davantage de leur distribution et de leur disponibilité.
Analyse de segmentation
Forme du produit
Le segment des formes galéniques des accélérateurs de coagulation sanguine représente le segment principal et devrait connaître une croissance annuelle composée (TCAC) de 5,20 % à 5,60 % entre 2026 et 2034. Le choix du produit repose sur un équilibre entre rapidité de préparation, conditions de stockage, flexibilité de dosage et familiarité avec le contexte clinique. Les poudres permettent d'optimiser la logistique, le transport et la gestion de la durée de conservation, tandis que les solutions restent indispensables aux protocoles hospitaliers et aux services d'urgence. Les investissements de production sont de plus en plus orientés vers des formulations stables, des procédés de reconstitution simplifiés et des conditionnements favorisant une utilisation rapide en situation d'urgence.
- Poudres : Les produits en poudre revêtent une importance stratégique lorsque la flexibilité de stockage, l’efficacité du transport et la rapidité de reconstitution sont des atouts essentiels. La demande est soutenue par les services d’urgence, les blocs opératoires et les établissements de santé qui exigent des produits pouvant être gérés dans des stocks contrôlés.
- Solution : Les solutions restent importantes car de nombreux hôpitaux ont mis en place des protocoles de perfusion et d’administration de produits de coagulation prêts à l’emploi ou rapidement préparés. Leur intégration prévisible dans les flux de travail favorise les achats institutionnels récurrents.
Voie d'administration
Le segment « voie d’administration » du marché des accélérateurs de coagulation sanguine devrait connaître une croissance annuelle composée (TCAC) de 6,10 % à 6,50 % entre 2026 et 2034. Cette adoption reflète les exigences cliniques en matière d’hémostase rapide, de précision d’application et de compatibilité avec les protocoles de traitement établis. Les voies d’administration topiques sont particulièrement pertinentes lors des interventions chirurgicales et pour la prise en charge des saignements localisés, tandis que l’administration parentérale demeure importante pour la substitution systémique des facteurs de coagulation et les interventions d’urgence. Les développeurs de produits s’attachent de plus en plus à simplifier l’administration, à améliorer l’efficacité du traitement et à permettre une réponse clinique plus rapide lors des épisodes hémorragiques.
- Voie topique : Les produits topiques sont particulièrement pertinents en chirurgie car ils peuvent être appliqués directement sur les surfaces hémorragiques. Leur principal atout réside dans leur action ciblée rapide, leur facilité d’utilisation et leur compatibilité avec les techniques opératoires conventionnelles.
- Voie parentérale : L’administration parentérale permet de contrôler la coagulation systémique lorsque l’hémostase locale est insuffisante. Les hôpitaux et les cliniques spécialisées s’appuient sur un dosage précis, une efficacité validée et un personnel formé pour une administration appropriée.
Utilisateur final
Le segment des utilisateurs finaux du marché des accélérateurs de coagulation sanguine devrait enregistrer un TCAC de 5,40 % à 5,80 % entre 2026 et 2034. Les hôpitaux demeurent le principal acteur de ce marché, car ils prennent en charge la chirurgie, les traumatismes, les soins intensifs et les troubles hémorragiques complexes. Les cliniques spécialisées assurent la prise en charge des troubles de la coagulation chroniques, tandis que les instituts de recherche et les laboratoires de diagnostic influencent le développement des produits, les essais cliniques et les décisions thérapeutiques fondées sur les biomarqueurs. L'accroissement de la spécialisation et l'élargissement des capacités de traitement devraient stimuler la demande au sein de différents canaux institutionnels du marché.
- Cliniques spécialisées : Les cliniques spécialisées sont d’une importance stratégique pour les troubles hémorragiques héréditaires et chroniques, car elles offrent une expertise concentrée en matière d’évaluation de la coagulation, de planification du traitement, de surveillance et de gestion du traitement à long terme.
- Hôpitaux : Les hôpitaux offrent l’environnement d’application le plus large, car les services de chirurgie, d’urgence, de traumatologie et de soins intensifs nécessitent un accès rapide aux interventions hémostatiques pour des populations de patients diverses.
- Instituts de recherche : Les instituts de recherche soutiennent le développement translationnel, la science de la coagulation, la validation des biomarqueurs et l’évaluation préclinique, ce qui les rend importants pour la différenciation future des produits et le développement technologique.
- Laboratoires de diagnostic : Les laboratoires de diagnostic sont essentiels au choix du traitement grâce aux tests de coagulation et à l’évaluation des facteurs de coagulation. Leur rôle stratégique s’accroît à mesure que la prise de décision clinique dépend davantage d’une caractérisation précise des mécanismes hémorragiques.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Cliniques spécialisées |
Moyen |
Tests factoriels |
Mise à l'échelle |
|
Hôpitaux |
Haut |
Hémostase chirurgicale |
Mature |
|
Instituts de recherche |
Faible |
Recherche sur la coagulation |
Émergent |
|
Laboratoires de diagnostic |
Moyen |
Tests de coagulation |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des accélérateurs de coagulation sanguine
Extension des applications en hémostase chirurgicale et traumatologique
Le besoin croissant de moyens efficaces pour contrôler les saignements en chirurgie et en traumatologie élargit la population cible des hémostatiques. Les interventions cardiovasculaires, orthopédiques, gastro-intestinales et mini-invasives complexes peuvent engendrer des situations nécessitant des solutions plus avancées que les options conventionnelles. Ceci souligne l'importance de proposer des produits capables d'assurer une coagulation locale ou systémique. Par ailleurs, les hôpitaux doivent optimiser l'efficacité des blocs opératoires et limiter le recours aux transfusions. Dans ce contexte, les services d'achat s'intéressent davantage à des critères tels que le temps de préparation, la stabilité au stockage, les données scientifiques et l'intégration aux protocoles standards. Les produits assurant une hémostase efficace et s'intégrant facilement aux pratiques courantes connaîtront le plus grand succès commercial.
Meilleure reconnaissance des troubles hémorragiques héréditaires et acquis
Le diagnostic de l'hémophilie, de la maladie de von Willebrand, des déficits en fibrinogène et des troubles acquis de la coagulation sanguine entraîne une augmentation sans précédent du nombre de patients traités. Une meilleure sensibilisation du corps médical, un accès facilité aux centres de diagnostic et une augmentation des orientations permettent aux patients d'accéder plus rapidement aux services d'hématologie. La Fédération mondiale de l'hémophilie et la Société internationale de thrombose et d'hémostase continuent de mettre l'accent sur le diagnostic, le traitement et l'approche multidisciplinaire, réaffirmant ainsi la nécessité d'une prise en charge spécialisée de la coagulation. Ces évolutions se traduisent par une demande accrue de traitements systémiques et de soutien. Sur le plan commercial, les conséquences de cette évolution dépassent le simple volume des ventes, car les patients nécessitent un suivi, des administrations répétées et des soins spécialisés.
Évolution vers une gestion du sang du patient et des soins à base de concentrés
La gestion du sang du patient joue désormais un rôle essentiel dans l'élaboration des protocoles hospitaliers de prise en charge des hémorragies, d'utilisation des composants sanguins et de soins périopératoires. Les facteurs de coagulation spécialisés peuvent constituer une option intéressante lorsqu'il s'agit de privilégier la substitution plutôt que l'exposition au plasma ou à tout autre composant sanguin. Cette approche est particulièrement pertinente en chirurgie cardiaque, traumatologie, transplantation et chirurgie abdominale, où la correction d'un déficit de coagulation influence le déroulement de l'intervention. Les protocoles hospitaliers s'appuient sur des analyses de laboratoire, une évaluation clinique et des interventions spécialisées, au lieu de se fier uniquement au protocole transfusionnel traditionnel. Ceci accroît le besoin de produits offrant des doses standardisées, une préparation rapide et une disponibilité immédiate. Les fabricants peuvent tirer profit de ces données cliniques démontrant que leur produit complète la stratégie de gestion du sang de l'établissement.
Tendances futures du marché des accélérateurs de coagulation sanguine
Gestion personnalisée de la coagulation grâce à des diagnostics rapides
À l'avenir, les stratégies thérapeutiques devraient s'appuyer sur des tests de coagulation rapides associés à un traitement hémostatique sélectif, permettant de différencier un déficit en fibrinogène, une déplétion en facteurs de coagulation, un dysfonctionnement plaquettaire ou toute autre cause de saignement. L'utilisation de tests au chevet du patient, combinée à des technologies de laboratoire avancées, réduira le délai entre le test et la décision thérapeutique. Cette approche pourrait inciter les fournisseurs à adapter leur gamme de produits au déficit de coagulation spécifique. Grâce à des systèmes d'aide à la décision informatisés, la posologie et le suivi pourront être encore davantage standardisés. À terme, les hôpitaux pourraient fonder leur choix de produits hémostatiques sur des critères tels que l'efficacité chez les patients, la réduction du recours aux transfusions, le délai d'hémostase et la consommation de ressources.
Produits hémostatiques recombinants et stabilisés de nouvelle génération
Les progrès de la biotechnologie devraient permettre un recours accru aux protéines recombinantes et aux formulations stables dans le traitement des hémorragies. La plateforme de production devrait permettre une fabrication contrôlée, une composition connue et une moindre dépendance aux matières premières d'origine animale pour certains produits. Parallèlement, les technologies de formulation devraient permettre d'améliorer la stabilité du médicament, sa reconstitution rapide et sa facilité d'administration. Ces avancées devraient s'avérer particulièrement utiles dans les services d'urgence, les blocs opératoires, les hôpitaux isolés et les pays dépourvus d'infrastructures de chaîne du froid. Les agences réglementaires exigeront probablement des preuves complètes concernant l'innocuité, l'efficacité, l'immunogénicité et la constance de la production. L'entreprise proposant des plateformes d'expression avancées, associées à des procédures de contrôle qualité fiables, devrait se positionner avantageusement dans ces domaines d'application. À long terme, les perspectives sont favorables aux produits offrant une activité coagulante constante, tout en étant plus faciles à manipuler.
Opportunités du marché des accélérateurs de coagulation sanguine
Résilience de la production localisée et de l'approvisionnement régional
Des opportunités d'investissement émergent dans la production régionale, les capacités de remplissage et de conditionnement, les infrastructures de traitement du plasma et les réseaux de distribution spécialisés. La dépendance à l'égard de pôles de production concentrés peut exposer les systèmes de santé à des pénuries dues à des interruptions de production, des retards réglementaires ou des contraintes de transport. L'établissement de capacités qualifiées supplémentaires en Asie-Pacifique et sur certains marchés du Moyen-Orient pourrait améliorer la disponibilité des produits tout en soutenant les stratégies de santé locales. Les investisseurs devraient privilégier les installations capables de respecter les normes strictes relatives aux produits biologiques et aux produits plasmatiques plutôt que de se concentrer uniquement sur la capacité de production. Les partenariats avec des fabricants établis, les autorités locales, les hôpitaux et les distributeurs spécialisés peuvent réduire les barrières à l'entrée sur le marché. Les prévisions concernant les accélérateurs de coagulation sanguine doivent donc être évaluées en tenant compte des échéanciers réglementaires, de la disponibilité des matières premières, des exigences en matière de chaîne du froid et des conditions de remboursement. Les entreprises qui mettent en place des modèles d'approvisionnement régionaux flexibles peuvent améliorer la résilience tout en créant des plateformes pour des portefeuilles plus larges en hématologie et en soins intensifs.
Solutions hospitalières intégrées pour l'hémostase d'urgence
Une seconde opportunité réside dans l'intégration des produits hémostatiques aux tests diagnostiques, aux protocoles de gestion du sang, aux systèmes de gestion des stocks et à la formation des cliniciens. Les hôpitaux exigent de plus en plus de solutions permettant des décisions rapides en chirurgie et en cas d'hémorragie critique, plutôt que des produits isolés et non intégrés aux flux de travail. Les fournisseurs peuvent créer de la valeur grâce à une offre de support clinique groupé, la compatibilité avec les dispositifs de soins de proximité, des outils de dosage numériques et l'optimisation des stocks. Ces approches peuvent s'avérer particulièrement pertinentes dans les grands centres hospitaliers universitaires et les centres de traumatologie où les décisions thérapeutiques doivent être prises en quelques minutes. Des partenariats stratégiques avec les entreprises de diagnostic et les réseaux hospitaliers pourraient favoriser l'adoption de ces solutions en démontrant des améliorations mesurables en termes de rapidité de traitement et d'utilisation des ressources. Les modèles performants doivent reposer sur des données cliniques probantes et être adaptables aux protocoles locaux. Les meilleures opportunités émergeront probablement lorsque les fabricants de produits parviendront à résoudre les problèmes opérationnels et à répondre aux besoins en matière de gestion de la coagulation.
Développements récents
- Juin 2026 : Grifols International, SA a annoncé le lancement aux États-Unis de FESILTY, un concentré de fibrinogène approuvé pour le traitement des épisodes hémorragiques aigus chez les patients pédiatriques et adultes atteints d’un déficit congénital en fibrinogène. Ce lancement enrichit la gamme de produits de Grifols pour la gestion des saignements et fait suite à l’approbation réglementaire américaine obtenue en décembre 2025.
- Juillet 2026 : Octapharma AG a annoncé que la FDA américaine avait étendu l’autorisation de mise sur le marché du wilate pour la prophylaxie de routine visant à réduire les épisodes hémorragiques chez les enfants de moins de six ans atteints de la maladie de von Willebrand. Cette décision élargit l’indication prophylactique du produit à l’ensemble des groupes d’âge pédiatriques et s’appuie sur les données de l’étude de phase 3 WIL-33.
- Avril 2025 : Baxter International Inc. a lancé en Europe une version à température ambiante de son dispositif hémostatique Hemopatch Sealing Hemostat. Cette évolution du produit élimine le besoin de réfrigération et a été conçue pour améliorer l’accessibilité au bloc opératoire tout en assurant la fermeture des tissus et le contrôle des saignements légers à modérés lors d’interventions chirurgicales ouvertes et mini-invasives.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -