
血液クラティングアクセラーアント市場:動向・需要・予測 2034
血液凝固促進剤市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品形態別(粉末、溶液、その他)、投与経路別(局所投与、非経口投与)、エンドユーザー別(専門クリニック、病院、研究機関、診断検査機関)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018937
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
39億4000 万米ドル
基準年値
2034年の予測
60億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.55 %
成長率
対象市場
469 億1000万米ドル
(2026年~2034年)
血液凝固促進剤市場は、2025年の39億4,000万米ドルから2034年には60億7,000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.55%を記録する見込みです。この市場は、外科手術、集中治療、診断、および専門的な治療環境における止血をサポートする製品を網羅しています。需要は、タイムリーな出血コントロールに対する臨床的重視の高まり、凝固濃縮製剤の幅広い使用、および調製、保管、投与を簡素化するために設計された製品イノベーションによって形成されています。
北米における血液凝固促進剤の需要は、2034年まで年平均成長率(CAGR)5.70~6.10%で成長すると予測されています。この市場規模の拡大は、高度な病院インフラ、先進的な止血剤の高い普及率、および遺伝性・後天性出血性疾患に対する確立された治療経路によって支えられています。また、迅速な介入を求める臨床医の嗜好と、患者の血液管理への重視の高まりも、病院や専門医療センターにおける購入ニーズの強化につながっています。
血液凝固促進剤市場の評価と洞察
- 北米:北米は、高度な外科手術能力、専門的な血液内科サービス、確立された診療報酬制度に支えられ、2025年の市場シェアが34~38%、2026~2034年の年平均成長率が5.70~6.10%となり、引き続き主導的な地位を維持すると予想されます。
- 米国:2025年には北米全体の収益の71~75%を米国が占め、病院や専門凝固センターを中心に、2026年から2034年にかけて年平均成長率(CAGR)5.80~6.20%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)5.10~5.50%で成長すると見込まれています。ドイツ、英国、フランス、イタリア、スペインは、成熟した病院ネットワークと血液管理プログラムを通じて、主要な需要基盤を形成しています。
- アジア太平洋地域:アジア太平洋地域は2025年には21~25%のシェアを占め、2026年から2034年にかけて6.10~6.60%の成長が見込まれており、中国、日本、インド、韓国、オーストラリアが医療サービスの拡大と専門治療へのアクセス改善を通じて普及を牽引する。
- 最大のセグメント:製品形態は最大のセグメントであり、2025年には市場シェアの55~59%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.20~5.60%で成長すると予測されており、粉末および溶液形態の幅広い利用を反映している。
- 高成長セグメント:投与経路は高成長セグメントであり、2025年には市場シェアの24~28%を占め、2026~2034年の間に年平均成長率6.10~6.50%で拡大する見込みです。これは、便利で迅速な配送への嗜好に支えられています。
- 詳細に分析された主要企業:Baxter International Inc.、Merck KGaA、Grifols International, SA、CSL Limited、Novo Nordisk A/S、Kedrion SpA、PeproTech, Inc.、Octapharma AG、ACROBiosystems、および武田薬品工業株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新により、止血剤はより迅速な調製、予測可能な凝固活性、そして時間的制約のある状況下での取り扱いやすさの向上へとシフトしています。冷蔵保存や複雑な調製が困難な場合は粉末製剤が有利となる一方、迅速な投与や臨床ルーチンが重要な場合は溶液製剤が引き続き重要となります。さらに、製造業者は、組換え体や血漿由来の原料、品質管理、精製手順、包装形態などの面で改良を進めています。
将来の成長可能性が最も高いのは、手術件数の増加と出血性疾患への認識の高まりが同時に見られる医療システムにおいてであると考えられる。この点で最も重要な新規市場は、新興アジア諸国と一部の中東諸国である。製品の安全性、トレーサビリティ、検証済みの製造、エビデンスに基づいた血液管理に対する規制上の重視は、信頼性の高い臨床性能と強固な生産ネットワークを実証できるサプライヤーに有利に働き、血液凝固促進剤市場のシェア拡大を支えるだろう。
血液凝固促進剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 39億4000万米ドル |
| 2034年までの市場規模 | 60億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.55% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
血液凝固促進剤市場分析
市場成長の需要は、外科的止血、凝固因子欠乏症の管理、外傷治療、および専門的な出血性疾患治療に根ざしています。病院は重要な購買拠点であり、製品の選択は臨床プロトコル、処置量、血液バンクの能力、および訓練を受けた人員の確保状況によって左右されます。血液凝固促進剤市場レポートで強調されているように、このエコシステムは、血漿採取、組換えタンパク質製造、製剤化、滅菌処理、品質検査、流通、病院での調達、および専門的な臨床使用を結びつけています。
製品の供給特性は、製品の技術的性質によって異なります。血漿由来製品の供給は、ドナーの確保、分画プロセス、病原体制御プロセス、および冷蔵の必要性によって決まります。一方、組換え製品の生産は、バイオプロセスと製造プロセスに大きく依存します。粉末状は輸送と保管の容易さという利点があり、溶液状は広く認知された投与方法を提供します。
血液凝固促進剤の分析によると、既存の止血剤供給業者と、専門的な血漿および組換えタンパク質製造業者が混在する競争環境が示されています。Baxter International Inc.は外科的止血分野で確固たる地位を維持しており、CSL Limited、Grifols International, SA、Kedrion SpA、およびOctapharma AGは血漿由来の凝固および出血管理能力を重視しています。Novo Nordisk A/Sは希少疾患および血友病向けの主要プラットフォームを追加し、Merck KGaAおよびPeproTech, Inc.はより幅広い生物学的開発能力を提供しています。
戦略的投資の焦点は、製剤化の容易性、データ生成、生産安定性、および投与方法の差別化に絞られつつあります。ACROBiosystemsは組換え技術による生物学的成分の提供で関与し、武田薬品工業株式会社は血液学の知識とグローバルな販売ネットワークを提供します。したがって、競争上の優位性は単一の属性に基づくものではなく、臨床データ、規制対応能力、製造規模、専門性、および病院の血液管理プロセスへの製品の統合に基づいています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
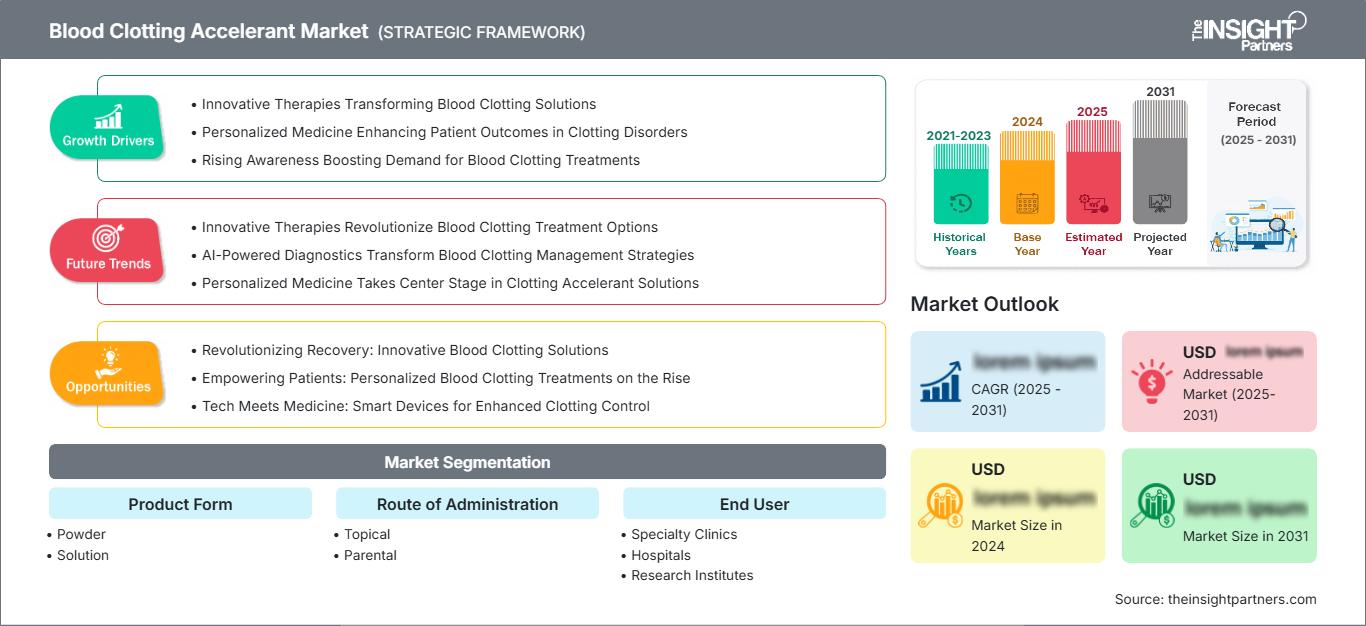
血液凝固促進剤市場:戦略的洞察
地域別分析
北米血液凝固促進剤市場
北米は2025年には世界市場の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)5.70~6.10%で拡大すると予測されているため、血液凝固促進剤市場の好調な予測を裏付けています。米国は、高い手術件数、専門的な凝固検査室、高度な外傷医療システム、局所および全身止血介入の確立された使用により、主要な需要拠点となっています。カナダは、医療調達の集中化と、エビデンスに基づいた血液管理手法の普及拡大によって貢献しています。
地域のエコシステムは、既存の製造業者、専門販売業者、そして強力な臨床研究ネットワークの存在によっても支えられています。需要は、患者の血液管理、出血の停止、そして不必要な輸血への曝露を最小限に抑えることへの関心の高まりによって牽引されています。病院は引き続き主要な購入者であり、専門クリニックは遺伝性出血性疾患の治療を支援しています。生物製剤、血漿由来製品、および組換え凝固因子に関連する規制環境は、厳格な製造プロセスを必要とします。
米国血液凝固促進剤市場
米国は2025年には北米の収益の71~75%を占め、2034年まで年平均成長率(CAGR)5.80~6.20%を記録すると予想されており、これは血液凝固促進剤市場の主要なトレンドを反映しています。この位置づけは、確立された外科インフラ、専門的な血液学サービス、質の高い外傷治療、および凝固検査施設へのアクセスが存在するためです。病院は引き続き主要な適用分野ですが、専門クリニックは血友病やその他の出血性疾患の長期的な管理にますます関与するようになっています。
製品の採用に影響を与えるその他の要因としては、処方集への掲載、エビデンス、償還、手術室のワークフローニーズなどが挙げられます。バクスター・インターナショナル、CSLリミテッド、グリフォルス・インターナショナル、ノボノルディスク、オクタファーマなどの企業は、外科的止血および凝固管理において適切な能力を有しています。準備が最小限で済み、保管が容易で、投与が確実な製品への傾向が強まっています。
欧州血液凝固促進剤市場
欧州は2025年には世界の収益の27~31%を占め、2034年まで年平均成長率(CAGR)5.10~5.50%で拡大し、血液凝固促進剤市場における地位を強化すると予測されています。さらに、ドイツは血液学の確立されたセンター、適切な血液管理慣行、厳格な規制に支えられた重要な国内市場です。英国、ドイツ、フランス、イタリア、スペインは、主要な市場需要を構成しています。
英国は中央集権的な購買と予算管理の手法を活用し、ドイツは広範な病院と専門医ネットワークを組み合わせ、フランスは優れた三次医療施設を誇り、イタリアは専門的な治療法の開発を続け、スペインは病院における血液学施設の拡充によって優位性を得ている。ヨーロッパでは、迅速な対応、効率的な資源配分、良好な凝固特性を促進する、臨床的に効果が実証された製品への需要が高まっている。
アジア太平洋地域における血液凝固促進剤市場
アジア太平洋地域における血液凝固促進剤市場は、2025年には21~25%のシェアを占め、2034年まで6.10~6.60%の成長が見込まれており、中国が主要市場となっています。日本と韓国は医療制度に専門医が充実している一方、インドは三次医療機関と診断件数の増加により、長期的な成長の可能性を秘めています。オーストラリアは、医療インフラの整備と既存の出血性疾患治療プログラムにより、先進市場の代表例となっています。
医薬品産業の発展、病院インフラの整備、専門医療へのアクセス向上は、この地域における市場導入を促進する要因となっている。中国はバイオ医薬品の国内生産能力が高いことから特に重要であり、一方、日本と韓国は臨床診療の質に重点を置いている。インドにとっての機会は、コスト効率、生産能力、そして出血性疾患の診断能力の向上にある。
中東・アフリカ血液凝固促進剤市場
中東・アフリカ地域における血液凝固促進剤市場は、2034年まで年平均成長率(CAGR)5.00~5.50%で成長すると予測されており、サウジアラビアが主要市場となる見込みです。アラブ首長国連邦(UAE)では三次医療能力が向上しており、南アフリカは引き続き専門医療の中心地となっています。中東・アフリカ地域のその他の地域では、凝固製剤へのアクセス格差のため、市場の成長は緩やかです。医療インフラの整備、外科手術件数の増加、出血性疾患の診断精度の向上などが、市場の成長を促進する可能性があります。
医療インフラの整備、専門病院の増加、救急医療サービスの改善は、高度な止血剤の需要拡大につながる機会を生み出している。湾岸諸国におけるエネルギー部門の収入は、専門検査室や手術室を含む医療の発展を支えている。一方、同地域の他の地域では、これらの製品の開発は流通と入手可能性に大きく依存している。
セグメンテーション分析
製品形態
血液凝固促進剤市場の製品形態セグメントは最大の主要セグメントであり、2026年から2034年の間に年平均成長率(CAGR)5.20~5.60%で成長すると予測されています。製品選択は、調製速度、保管条件、投与量の柔軟性、臨床現場での馴染みやすさのバランスを反映しています。粉末状の製品は物流、輸送効率、および賞味期限管理を改善できますが、溶液状の製品は確立された病院のプロトコルや救急医療現場において不可欠な存在であり続けています。製造投資は、安定した製剤、簡便な再構成プロセス、および緊急の臨床環境での迅速な展開をサポートするパッケージデザインにますます向けられています。
- 粉末製品:粉末製品は、保管の柔軟性、輸送効率、迅速な溶解性が重視される場面において、戦略的に重要な位置を占めています。需要は、管理された在庫内で維持できる製品を必要とする救急医療、外科手術、および医療機関などの現場で支えられています。
- 解決策:多くの病院では、すぐに使用できる、あるいはすぐに調製できる凝固製剤を中心とした輸液および投与プロトコルが確立されているため、解決策は依然として重要です。これらの製剤の予測可能なワークフローへの統合は、病院における継続的な購入を支えています。
投与経路
血液凝固促進剤市場の投与経路別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.10~6.50%で拡大すると予測されています。採用の背景には、迅速な止血、正確な投与位置、および確立された治療プロトコルとの適合性といった臨床上のニーズがあります。局所投与は、外科手術や局所的な出血管理において特に重要であり、一方、非経口投与は、全身性凝固因子補充療法や緊急処置において依然として重要です。製品開発者は、投与の簡素化、治療効率の向上、および出血時の迅速な臨床対応を可能にすることにますます注力しています。
- 局所用製剤:局所用製剤は、出血部位に直接塗布できるため、外科手術の現場において戦略的に重要な位置を占めています。その利点は、迅速な局所適用、使いやすさ、そして従来の手術手技との互換性にあります。
- 非経口投与:局所止血が不十分な場合、非経口投与は全身性凝固管理を補助します。病院や専門クリニックでは、適切な投与のために、投与量の管理、有効性の検証、および訓練を受けた人員が不可欠です。
エンドユーザー
血液凝固促進剤市場のエンドユーザーセグメントは、2026年から2034年の間に年平均成長率(CAGR)5.40~5.80%を記録すると予測されています。病院は、外科手術、外傷、集中治療、複雑な出血性疾患の管理を行うため、依然として主要な購買環境となっています。専門クリニックは慢性凝固障害の管理をサポートし、研究機関や診断検査機関は製品開発、検査、バイオマーカーに基づく治療決定に影響を与えています。専門化の進展と治療能力の拡大により、市場内の複数の機関チャネルで需要が拡大すると予想されます。
- 専門外来:専門外来は、遺伝性および慢性出血性疾患にとって戦略的に重要であり、凝固評価、治療計画、モニタリング、および長期治療管理に関する専門知識を集中的に提供します。
- 病院:病院は、外科、救急、外傷、集中治療などの部門において、多様な患者層に対して迅速な止血処置が必要となるため、最も幅広い応用環境を提供します。
- 研究機関:研究機関は、トランスレーショナル開発、凝固科学、バイオマーカーの検証、前臨床評価を支援するため、将来の製品差別化や技術開発にとって重要です。
- 診断検査室:診断検査室は、凝固検査や因子評価を通じて治療選択の基盤となる役割を担っています。出血メカニズムの正確な特徴付けが臨床的意思決定にますます重要になるにつれ、診断検査室の戦略的な役割はますます重要になっています。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
専門クリニック |
中くらい |
因子検査 |
スケーリング |
|
病院 |
高い |
外科的止血 |
成熟した |
|
研究機関 |
低い |
凝固研究 |
新興 |
|
診断検査室 |
中くらい |
凝固検査 |
スケーリング |
血液凝固促進剤市場の成長要因と影響分析
外科および外傷止血における応用範囲の拡大
外科手術や外傷治療における効率的な止血手段へのニーズの高まりは、止血剤の対象となる患者層を拡大させています。複雑な心血管外科手術、整形外科手術、消化器外科手術、低侵襲手術などは、従来の方法では対応できない高度な手段を必要とする状況を生み出す可能性があります。これは、局所的または全身的な凝固サポートを提供できる製品の重要性を浮き彫りにしています。さらに、病院は手術室の効率性を高め、輸血の必要性を最小限に抑える必要があります。このような状況下では、購買部門は、調製時間、保存安定性、科学的根拠、標準手順への統合といった基準にますます関心を寄せるようになります。効率的な止血効果を発揮し、標準的な診療に容易に統合できる製品が、市場で最大の成功を収めるでしょう。
遺伝性および後天性出血性疾患の認知度向上
血友病、フォン・ヴィルブランド病、フィブリノゲン欠乏症、後天性血液凝固障害の診断が増加し、治療を受ける患者数はかつてないほど増加しています。臨床現場における認知度の向上、診断センターへのアクセス改善、紹介件数の増加により、患者は早期に血液疾患専門医の診察を受けられるようになっています。世界血友病連盟と国際血栓止血学会は、診断、治療、多職種連携アプローチの重要性を引き続き強調しており、専門的な凝固管理の必要性を改めて訴えています。こうした傾向の結果、全身療法および支持療法の需要が増加しています。ビジネスの観点から見ると、この変化の影響は販売量にとどまらず、患者はフォローアップ、複数回の投与、専門家によるケアを必要とするため、より広範囲に及びます。
患者血液管理と濃縮液ベースのケアへの移行
患者の血液管理は、出血管理、血液製剤の利用、周術期ケアに関する病院のアプローチ開発において、現在重要な役割を果たしています。血漿や血液製剤への曝露ではなく、補充を目的とする場合、特殊な凝固因子は有望な選択肢となり得ます。特に、心臓手術、外傷、移植、腹部手術など、凝固障害の是正が手術経過に影響を与える場合、その意義はより大きくなります。病院内のプロトコルでは、従来の輸血プロトコルだけに頼るのではなく、臨床検査、臨床評価、専門的な介入を活用しています。そのため、標準化された投与量、迅速な調製、そして入手しやすさを提供する製品へのニーズが高まっています。製造業者は、自社製品が医療機関の血液管理アプローチを補完するという臨床的証拠から恩恵を受けることができます。
血液凝固促進剤市場の将来動向
迅速診断による個別化凝固管理
今後、治療戦略としては、迅速な凝固検査と選択的な止血治療を組み合わせることで、フィブリノゲン欠乏、凝固因子の枯渇、血小板機能不全、その他の出血原因を鑑別できるようになることが期待されます。ポイントオブケア検査と高度な臨床検査技術の活用により、検査から適切な治療決定までの時間を短縮できます。このようなアプローチは、特定の凝固障害に基づいた製品ラインをベンダーが提供していくことを促す可能性があります。電子意思決定支援システムの活用により、投与量とモニタリングをさらに標準化できます。最終的には、病院は患者への有効性、輸血回避、止血までの時間、資源消費量といった基準に基づいて止血剤を選択するようになるかもしれません。
次世代組換え型および安定化止血剤
バイオテクノロジーの進歩により、出血治療における組換えタンパク質や安定製剤の利用が拡大することが期待されます。製造プラットフォームは、特定の製品において、管理された生産、既知の組成、およびドナー由来材料への依存度の低減を実現することを可能にするはずです。一方、製剤技術は、薬剤の安定性、迅速な再構成、および投与の容易性を向上させることを可能にするはずです。これらの進歩は、救急室、手術室、遠隔地の病院、およびコールドチェーンインフラが不足している国々において特に役立つでしょう。規制当局は、安全性、有効性、免疫原性、および製造の一貫性に関する包括的な証拠を要求する可能性が高いでしょう。高度な発現プラットフォームと信頼性の高い品質管理手順を提供する企業は、このような応用分野において有利な立場に立つはずです。長期的な展望としては、一貫した凝固活性を持ちながら、取り扱いの複雑さを軽減した製品が挙げられます。
血液凝固促進剤市場の機会
地域密着型製造と地域供給の回復力
地域製造、充填・仕上げ能力、血漿処理インフラ、および専門的な流通ネットワークにおいて投資機会が生まれています。製造拠点が集中していると、生産の中断、規制の遅延、または輸送の制約によって医療システムが不足する可能性があります。アジア太平洋地域および一部の中東市場で追加の適格な生産能力を確立することで、地域の医療戦略を支援しながら供給量を向上させることができます。投資家は、生産能力のみを追求するのではなく、厳格な生物製剤および血漿製剤の基準を満たすことができる施設を優先すべきです。既存の製造業者、地方自治体、病院、および専門流通業者とのパートナーシップは、市場参入障壁を低減できます。したがって、血液凝固促進剤の予測は、規制のスケジュール、原材料の入手可能性、コールドチェーンの要件、および償還条件と併せて評価する必要があります。柔軟な地域供給モデルを構築する企業は、回復力を向上させながら、より広範な血液学および救命救急ポートフォリオのためのプラットフォームを構築できます。
緊急止血のための統合型病院ソリューション
2つ目の機会は、止血剤を診断検査、血液管理プロトコル、在庫管理システム、臨床医教育と統合することにあります。病院では、ワークフローに統合されていない個別の製品ではなく、手術中や重篤な出血時に迅速な意思決定を支援するソリューションがますます求められています。サプライヤーは、包括的な臨床サポート、ポイントオブケア対応、デジタル投与ツール、在庫最適化を通じて価値を創造できます。このようなアプローチは、治療決定を数分以内に行わなければならない大規模な三次医療機関や外傷センターで特に重要となる可能性があります。診断会社や病院ネットワークとの戦略的パートナーシップは、治療速度とリソース利用の測定可能な改善を示すことで、導入を強化できるでしょう。成功するモデルは、臨床的根拠に基づき、地域のプロトコルに適応できるものでなければなりません。製品メーカーが運用上のボトルネックと凝固管理のニーズの両方を解決できる場合に、最も大きな機会が生まれる可能性が高いでしょう。
最近の動向
- 2026年6月:グリフォルス・インターナショナル社は、先天性フィブリノゲン欠乏症の小児および成人患者における急性出血エピソードの治療薬として承認されたフィブリノゲン濃縮製剤「FESILTY」の米国での販売開始を発表しました。今回の販売開始により、グリフォルスの出血管理製品ポートフォリオが拡充され、2025年12月の米国における規制当局の承認に続くものとなります。
- 2026年7月:オクタファーマAGは、米国FDAがフォン・ヴィルブランド病の6歳未満の小児における出血エピソードを軽減するための定期的な予防投与として、ウィレートの承認範囲を拡大したと発表した。この決定により、同製品の予防投与の適応症が小児の年齢層全体に拡大され、第3相WIL-33試験のデータによって裏付けられた。
- 2025年4月:バクスター・インターナショナル社は、同社の止血剤「ヘモパッチ」の室温保存版を欧州で発売しました。この製品の改良により、冷蔵保存が不要となり、手術室でのアクセス性を向上させるとともに、開腹手術および低侵襲手術における組織の密封と軽度から中等度の出血のコントロールをサポートするように設計されています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -