
Markt für CAM Software: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für CAM-Software (2021–2034), Globaler und regionaler Marktanteil, Trend- und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Modelltyp (3D und 2D); Bereitstellungsart (On-Premises und Cloud-basiert); Unternehmensgröße (Großunternehmen und KMU); Fertigungsprozess (Fräsen, Mehrachsenbearbeitung, Drehen, Dreh-Fräsen, Blechbearbeitung, Additive Fertigung und Sonstige); Achsenkapazität (2 bis 3 Achsen, 5 Achsen und mehr sowie 4 Achsen); Endverbraucherbranche (Automobil- und Transportwesen, Luft- und Raumfahrt, Industrielle Fertigung, Gesundheitswesen und Medizintechnik, Elektronik- und Hightech-Fertigung, Energie und Strom, Bau- und Infrastrukturausrüstung, Möbel- und Holzverarbeitung und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Süd- und Mittelamerika).
- Status : Veröffentlicht
- Berichtscode : TIPRE00007479
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 392
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 09, 2026


Marktgröße 2025
3.642,84 Mio. US$
Basisjahrwert
Prognose für 2034
9.172,52 Mio. US$
Prognose bis 2034
CAGR 2026-2034
10,8 %
Wachstumsrate
Adressierbarer Markt
56.689,10 Mio. US$
(2026–2034)
Der Markt für CAM-Software wurde 2025 auf 3642,84 Millionen US-Dollar geschätzt und soll bis 2034 auf 9172,52 Millionen US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 10,8 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Software zur Programmierung, Simulation, Optimierung und Verwaltung von computergesteuerten numerischen Fertigungsprozessen in diskreten und prozessorientierten Produktionsumgebungen. Die zunehmende Verbreitung dieser Software ist eng mit fortschrittlicher Bearbeitung, vernetzter Produktion und digitalen Engineering-Workflows verbunden.
Der Markt für CAM-Software in Nordamerika wird durch eine etablierte CNC-Infrastruktur, die hochwertige Produktion in der Luft- und Raumfahrt sowie der Automobilindustrie und kontinuierliche Investitionen in die Fertigungsautomatisierung gestützt. Die Akzeptanz wird zudem durch Fachkräftemangel, zunehmende Komplexität der Bearbeitungsprozesse und die Nachfrage nach integrierten Arbeitsabläufen von der Konstruktion bis zur Produktion beeinflusst. Cloudbasierte Plattformen, Simulationen, automatisierte Programmierung und Mehrachsenfunktionen gewinnen zunehmend an Bedeutung, da Hersteller kürzere Programmierzyklen und eine höhere Auslastung der installierten Maschinenkapazität anstreben.
Marktanalyse und Einblicke für CAM-Software
- Nordamerika: Die Region wird im Jahr 2025 voraussichtlich einen Anteil von 29,50 % ausmachen, was auf fortschrittliche Bearbeitungstechnologien und die Luft- und Raumfahrtproduktion zurückzuführen ist. Es wird erwartet, dass sie zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 10,5 % wachsen wird, da die Investitionen in die Automatisierung weitergehen.
- USA: Die USA werden im Jahr 2025 schätzungsweise 69,4 % der nordamerikanischen Nachfrage ausmachen. Die Akzeptanz wird durch die Branchen Luft- und Raumfahrt, Verteidigung, Automobil und Präzisionstechnik unterstützt. Bis 2034 wird ein durchschnittliches jährliches Wachstum von 11,0 % erwartet.
- Europa: Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 24,41 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 9,7 % wachsen. Angeführt wird das Wachstum von Deutschland, Frankreich, Italien und Großbritannien durch industrielle Automatisierung und Präzisionsfertigung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf schätzungsweise 37,01 % steigen und voraussichtlich ein jährliches Wachstum von 12,1 % verzeichnen. Angeführt wird diese Entwicklung von China, Japan, Südkorea und Indien, da Produktionskapazitäten und Automatisierung weiter ausgebaut werden.
- Größtes Segment: Lösungen auf Basis von 3D-Modellen repräsentieren im Jahr 2025 einen geschätzten Marktanteil von 58,9 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,3 % wachsen.
- Wachstumsstarkes Segment: Cloudbasierte Bereitstellungen werden im Jahr 2025 schätzungsweise einen Marktanteil von 28–32,9 % erreichen und sollen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Autodesk Inc.; Dassault Systèmes SE; Siemens AG; Hexagon AB; PTC Inc.; CNC Software, LLC (Mastercam); SolidCAM Inc.; OPEN MIND Technologies AG; TOPSOLID SAS; Tebis AG; Cimatron Ltd.; HCL Technologies Ltd.; Hypertherm, Inc.; SigmaTEK Systems, LLC; MecSoft Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Produktionsorientierte CAM-Plattformen haben sich von eigenständigen numerischen Steuerungssystemen zu integrierten Umgebungen entwickelt, die CAD-Daten, Werkzeugweggenerierung, Simulation, Nachbearbeitung, Bearbeitungsprüfung und Fertigungsinformationen miteinander verknüpfen. Immer komplexere 3D-Geometrie, Fünf-Achs-Bearbeitung, Dreh-Fräs-Maschinen, automatisiertes Verschachteln und additive Fertigungsverfahren verändern die Programmieranforderungen. Cloud-Anbindung und Datensynchronisation verringern die Trennung zwischen Entwicklungs- und Fertigungsteams, während KI-gestützte Programmierung zunehmend repetitive Programmieraufgaben und den Mangel an erfahrenen CNC-Fachkräften adressiert. Autodesk beschreibt integrierte CAD/CAM-Workflows, automatisierte Programmierung sowie Vier- und Fünf-Achs-Bearbeitung als Bestandteile seines aktuellen Fertigungsangebots.
Im Prognosezeitraum wird erwartet, dass sich die Investitionen über traditionelle, hochwertige Bearbeitungszentren hinaus auf vernetzte Produktionsumgebungen und dezentrale Fertigungsnetzwerke ausweiten. Der asiatisch-pazifische Raum bietet aufgrund des Ausbaus industrieller Kapazitäten erhebliches Expansionspotenzial, während aufstrebende Fertigungscluster in Indien und Südostasien die Einführung dieser Technologien bei kleineren Zulieferern beschleunigen können. Der regulatorische Fokus auf Rückverfolgbarkeit, Qualität, Energieeffizienz und digitale Fertigung kann Investitionen zusätzlich fördern, da Hersteller ihre Produktionssysteme modernisieren und nach reproduzierbaren Prozessen suchen.
Umfang des Marktberichts für CAM-Software
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3.642,84 Millionen US-Dollar |
| Marktgröße bis 2034 | 9.172,52 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,8 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für CAM-Software
Das Wachstum des CAM-Softwaremarktes wird durch die Nachfrage nach kürzeren Produktionszyklen, höherer Maschinenauslastung und zuverlässiger Bearbeitung immer komplexerer Bauteile geprägt. Die Wertschöpfungskette beginnt mit CAD- und Produktentwicklungsdaten, umfasst CAM-Programmierung, Nachbearbeitung, Maschinensimulation, Werkzeug- und Vorrichtungsvorbereitung und endet mit der CNC-Bearbeitung und -Prüfung. Anbieter konkurrieren daher hinsichtlich Interoperabilität, Qualität der Nachbearbeitung, Simulationsgenauigkeit, Automatisierung und Kompatibilität mit unterschiedlichen Maschinenkonfigurationen.
Die Nachfrage wird durch Auftragsrückstände in der Luft- und Raumfahrtindustrie, die Elektrifizierung der Automobilindustrie, die Anforderungen an präzise Medizintechnik und die Modernisierung von Industrieanlagen verstärkt. Die IATA meldete einen Auftragsbestand von über 17.000 Flugzeugen, was die anhaltende Produktionsbelastung der Luft- und Raumfahrtzulieferketten verdeutlicht. Gleichzeitig müssen Softwareanbieter heterogene Maschinenflotten, ältere Steuerungen, proprietäre Nachbearbeitungsprogramme und unterschiedliche Bedienerkenntnisse berücksichtigen. Daher sind Implementierungsunterstützung und Partnerschaften im Ökosystem wichtige Faktoren für eine wettbewerbsfähige Positionierung.
Die Wettbewerbspositionierung hängt zunehmend von der Bandbreite unterstützter Bearbeitungsstrategien und der Fähigkeit zur Integration von CAM in umfassendere Konstruktions- oder Fertigungsplattformen ab. Autodesk, Dassault Systèmes, Siemens, Hexagon und PTC konkurrieren mit integrierten digitalen Engineering-Ökosystemen, während CNC Software, SolidCAM, OPEN MIND Technologies, TOPSOLID, Tebis, Cimatron, HCL Technologies, Hypertherm, SigmaTEK Systems und MecSoft spezialisierte Bearbeitungs-Workflows und Fertigungsproduktivität in den Vordergrund stellen. Die Differenzierung konzentriert sich zunehmend auf Automatisierung, Maschinenerkennung, Simulation, Konnektivität und einfache Implementierung.
Die Investitionsprioritäten verlagern sich hin zu KI-gestützter Programmierung, cloudbasierter Fertigung, digitalen Zwillingen und geschlossenen Fertigungssystemen. Die NX-Fertigungslösungen von Siemens für 2026 umfassen reine CAM-Cloud-Pakete, KI-gestützte Bearbeitungsfunktionen, automatisierte Vorrichtungsfunktionen und geschlossene Messabläufe. Auch Hexagon hat KI-Funktionen in ESPRIT EDGE integriert, um die Schweizer Bearbeitung zu vereinfachen und Programmierlücken zu schließen. Diese Entwicklungen deuten darauf hin, dass sich der Wettbewerb von der einfachen Werkzeugweggenerierung hin zur intelligenten Fertigungsorchestrierung verlagert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
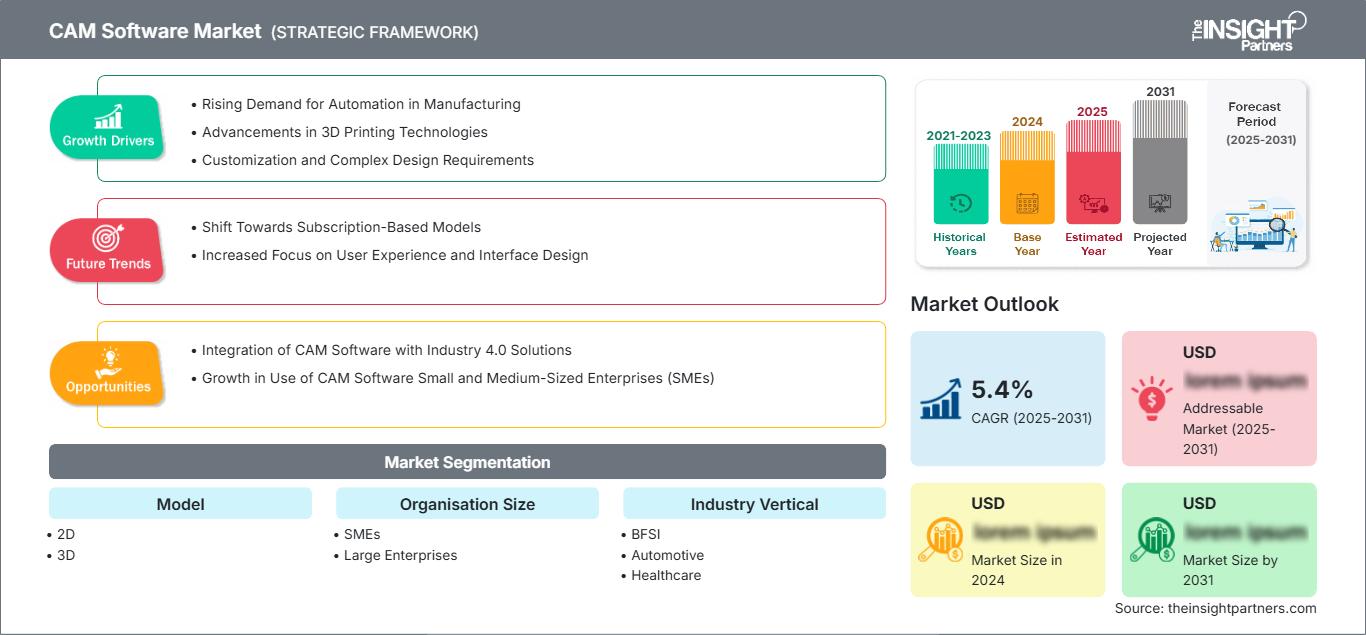
CAM-Softwaremarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer CAM-Softwaremarkt
Nordamerika wird 2025 voraussichtlich einen Marktanteil von 29,5 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5 % wachsen. Die Region profitiert von einer etablierten CNC-Infrastruktur, der Luft- und Raumfahrtproduktion, der Automobilfertigung, Verteidigungsprogrammen und hochentwickelten Lohnfertigungsnetzwerken. Die Nachfrage wird durch Reshoring-Initiativen und Hersteller, die eine höhere Produktivität ihrer bestehenden Maschinenanlagen anstreben, weiter verstärkt.
Die USA dominieren die regionale Einführung, während Kanada durch die Bereiche Luft- und Raumfahrt, Industrieanlagen, Energie und Präzisionsfertigung einen wichtigen Beitrag leistet. Bei der Softwareauswahl liegt der Fokus zunehmend auf Mehrachsenbearbeitung, Simulation, automatisierter Programmierung und der Integration in bestehende Entwicklungsumgebungen. Die Verfügbarkeit von Fachkräften ist ein weiterer wichtiger Faktor, da Hersteller ihre Abhängigkeit von hochqualifizierten Programmierern reduzieren müssen. Cloudbasierte Bereitstellungen gewinnen in verteilten Umgebungen an Bedeutung, obwohl Sicherheit, Schutz geistigen Eigentums und die Integration mit bestehenden Systemen weiterhin Einfluss auf die Implementierungsentscheidungen haben.
US-CAM-Softwaremarkt
Die USA decken schätzungsweise 69,4 % der nordamerikanischen Nachfrage im Jahr 2025 ab und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0 % wachsen. Luft- und Raumfahrt, Verteidigung, Automobilindustrie, Medizintechnik und Industriemaschinen bieten ein breites Anwendungsspektrum, während die Rückverlagerung der Produktion die inländischen Investitionen in die Bearbeitung stärkt.
Führende Softwareanbieter wie Autodesk, Siemens, Hexagon, PTC, CNC Software, Hypertherm, SigmaTEK Systems und MecSoft sind in den USA stark vertreten. Die Anwendungstrends gehen hin zu Fünf-Achs-Bearbeitung, automatisierter Werkzeugweggenerierung, Maschinensimulation und vernetzten Produktionsdaten. Die hohe Nachfrage nach Flugzeugen bleibt ein wichtiges Signal für die Fertigungsindustrie; die IATA prognostiziert für 2025 ein Passagierwachstum von 5,3 %, während Lieferengpässe die Flottenerneuerung weiterhin einschränken. Diese Bedingungen begünstigen eine anhaltende Nachfrage nach effizienten Programmier- und Bearbeitungsabläufen.
Europäischer Markt für CAM-Software
Europa wird 2025 voraussichtlich einen Marktanteil von 24,4 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,7 % wachsen. Deutschland bleibt führend, gestützt durch die Branchen Automobil, Maschinenbau, Luft- und Raumfahrt, Werkzeugbau und Industrieautomation. Frankreich, Italien, Großbritannien und Spanien generieren durch spezialisierte Cluster im Ingenieurwesen und in der Fertigung zusätzliche Nachfrage.
Der britische Markt wird von der Luft- und Raumfahrt, der Verteidigungsindustrie, dem Motorsport, der Medizintechnik und der Präzisionstechnik getragen. Hersteller benötigen zunehmend Software, die komplexe Oberflächen und hochwertige Bauteile bearbeiten und gleichzeitig die Rückverfolgbarkeit der Produktion gewährleisten kann. Der Einsatz von Simulationen und fortschrittlicher Nachbearbeitung ist besonders wichtig, wenn Bearbeitungsfehler hohe Materialkosten verursachen.
Deutschland vereint eine starke Werkzeugmaschinenfertigung mit einem umfangreichen Ökosystem für die Automobil- und Industrieausrüstungsbranche. Die Nachfrage konzentriert sich daher auf hochentwickelte Fünf-Achs-Bearbeitungszentren, Dreh-Fräs-Systeme, Simulations- und automatisierte Programmierfunktionen. Die Digitalisierung der Industrie fördert zudem die Integration von CAM, Fertigungssteuerung, Produktlebenszyklusmanagement und Shopfloor-Systemen.
Frankreich, Italien und Spanien leisten ihren Beitrag in den Bereichen Luft- und Raumfahrt, Automobilindustrie, Maschinenbau, Werkzeugbau, Möbelbau und Metallverarbeitung. Frankreich verfügt über eine starke Luft- und Raumfahrt- sowie Verteidigungsindustrie, Italien unterhält umfangreiche Produktionsnetzwerke für Maschinen und Komponenten, während Spanien von der Automobilindustrie und dem Maschinenbau profitiert. Europäische Hersteller legen zunehmend Wert auf Interoperabilität, Produktionseffizienz und digitale Kontinuität.
APAC CAM-Softwaremarkt
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 37,01 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,1 % wachsen. China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Industrieautomation, Elektronikfertigung, Automobilproduktion und Investitionen in Werkzeugmaschinen fördern die regionale Einführung dieser Technologien.
Chinas Produktionskapazitäten schaffen Bedarf an produktionsorientierter CAM-Technologie, während Japan und Südkorea Präzision, Automatisierung und fortschrittliche Bearbeitungsmethoden in den Vordergrund stellen. Indien baut seine Ingenieurs- und exportorientierten Fertigungskapazitäten aus, wobei die Politik zunehmend die Entwicklung heimischer Technologien fördert. Australien bietet spezialisierte Nachfrage in den Bereichen Bergbauausrüstung, Luft- und Raumfahrt, Verteidigung und fortgeschrittene Fertigung.
CAM-Softwaremarkt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 8,9 % jährlich steigen, wobei Saudi-Arabien ein führender Markt ist. Industrielle Diversifizierung, die Herstellung von Energieanlagen, Infrastrukturprojekte und Lokalisierungsinitiativen stärken die Argumente für digitale Produktionstechnologien.
Die VAE fördern die Einführung neuer Technologien durch Investitionen in Luft- und Raumfahrt, fortgeschrittene Fertigung und Industrie, während Südafrika mit der Nachfrage in den Bereichen Automobil, Bergbauausrüstung und Maschinenbau einen wichtigen Beitrag leistet. Im übrigen Nahen Osten und Afrika (MEA) spielen die Modernisierung der Infrastruktur und Investitionen im Energiesektor weiterhin eine zentrale Rolle. Die IEA schätzt die globalen Energieinvestitionen im Jahr 2025 auf 3,3 Billionen US-Dollar und liefert damit einen breiteren Kontext für die fortgesetzten Investitionen in ausrüstungsintensive Energie- und Industriewertschöpfungsketten.
Segmentierungsanalyse
Modelltyp
Die Segmentierung nach Modelltypen wird von 3D angeführt, für das im Zeitraum 2026–2034 ein jährliches Wachstum von 11,3 % erwartet wird. Komplexe Bauteile, Oberflächenbearbeitung, Simulation und integrierte CAD/CAM-Workflows sprechen für die dreidimensionale Programmierung, während 2D für einfachere Produktionsaufgaben weiterhin wichtig ist.
- 3D: Behält seine dominante Stellung, da in der Luft- und Raumfahrt, der Automobilindustrie, der Medizintechnik, im Werkzeugbau und bei industriellen Komponenten zunehmend komplexe Oberflächen benötigt werden, die eine genaue Visualisierung, Kollisionsprüfung, adaptive Strategien und mehrachsige Werkzeugwegplanung erfordern.
- 2D: Bleibt von strategischer Bedeutung für prismatische Bauteile, Profile, Bohrungen, einfache Fräsarbeiten und kostensensible Werkstätten, wo eine unkomplizierte Programmierung und schnelle Einrichtung wertvoller sind als fortgeschrittene Oberflächenbearbeitungsmöglichkeiten.
Bereitstellungstyp
Die Art der Bereitstellung wird zunehmend von der Cloud-Nutzung beeinflusst, wobei für Cloud-basierte Lösungen im Zeitraum 2026–2034 ein jährliches Wachstum von 12,1 % erwartet wird. On-Premises-Systeme bleiben dort von entscheidender Bedeutung, wo Kontrolle und Legacy-Integration die Kaufentscheidungen dominieren.
- On-Premises: Behält eine hohe Relevanz für Hersteller, die lokale Datenkontrolle, Offline-Betrieb, etablierte Nachbearbeitungssysteme und die Integration mit bestehender Engineering- und Produktionsinfrastruktur benötigen.
- Cloudbasiert: Gewinnt strategische Bedeutung durch zentralisierte Aktualisierungen, verteilte Zusammenarbeit, Abonnementökonomie, skalierbaren Zugriff und einfachere Koordination zwischen Entwicklungs-, Programmier- und Fertigungsstandorten.
Organisationsgröße
Die Unternehmensgröße wird sowohl durch die Modernisierung von Großunternehmen als auch durch die Digitalisierung von KMU begünstigt. Für Großunternehmen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 910,9 % erwartet, während kleinere Hersteller verstärkt nach barrierefreien Systemen suchen.
- Großunternehmen: Priorisieren Sie standardisierte Fertigungsprozesse, standortübergreifende Steuerung, fortschrittliche Simulation, PLM-Integration, zentrale Bibliotheken und Unternehmenssicherheit über geografisch verteilte Produktionsabläufe hinweg.
- Kleine und mittlere Unternehmen (KMU): Sie stellen eine wichtige Zielgruppe für die Akzeptanz dar, da erschwingliche Abonnements, integrierte CAD/CAM-Umgebungen, Automatisierung und vereinfachte Programmierung die Abhängigkeit von knappen Spezialistenkenntnissen verringern können.
Herstellungsprozess
Die Anforderungen an Fertigungsprozesse sind vielfältig und erstrecken sich über Bearbeitungs- und Fertigungsabläufe.
- Fräsen: Bleibt ein grundlegendes Verfahren in der diskreten Fertigung, wobei die Nachfrage von einfachen Drei-Achs-Bearbeitungen bis hin zu anspruchsvollen Hochgeschwindigkeits- und Mehrachsenbearbeitungen reicht.
- Mehrachsige Bearbeitung: Gewinnt strategische Bedeutung für komplexe Bauteile, da weniger Aufspannungen, verbesserte Zugänglichkeit und kontrollierte Werkzeugausrichtung die Produktionskonsistenz verbessern können.
- Turning: Unterstützt weiterhin die Fertigung zylindrischer Bauteile in großen Stückzahlen für Anwendungen in der Automobil-, Industrie-, Energie- und allgemeinen Maschinenbaubranche.
- Fräsen-Drehen: Vorteile für Hersteller, die konsolidierte Bearbeitungsvorgänge, reduziertes Handling und eine bessere Auslastung von hochentwickelten Multitasking-Werkzeugmaschinen anstreben.
- Blechbearbeitung: Wird für fertigungsintensive Branchen eingesetzt, die Arbeitsabläufe für Verschachtelung, Schneiden, Umformen und Materialnutzung benötigen, die in die nachgelagerte Produktion integriert sind.
- Additive Fertigung: Sie breitet sich aus, da Hersteller Abscheidung, Bearbeitung, Simulation und hybride Produktionsmethoden für komplexe oder kundenspezifische Bauteile kombinieren.
- Sonstige: Dazu gehören spezialisierte Verfahren, die Nischenanforderungen in der Fertigung erfüllen, wobei Kompatibilität, Nachbearbeitung und Workflow-Integration Einfluss auf die Kaufentscheidungen haben.
Achsenfähigkeit
Die Achsenfähigkeit wird mit zunehmender Bauteilkomplexität immer fortschrittlicher. Für Systeme mit 5 Achsen und mehr wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,1 % erwartet, was auf Anwendungen in der Luft- und Raumfahrt, der Medizintechnik, dem Werkzeugbau und im Bereich hochpräziser Systeme zurückzuführen ist.
- 2-Achsen-zu-3-Achsen-Verfahren: Wird weiterhin häufig für konventionelle Fräs-, Bohr-, Profil- und Drehbearbeitungsanwendungen eingesetzt, bei denen Programmierfreundlichkeit und Maschinenverfügbarkeit im Vordergrund stehen.
- 5 Achsen und mehr: Unterstützt komplexe Geometrien, weniger Aufspannungen, verbesserte Oberflächenqualität und hochwertige Bearbeitung, bei der Kollisionsvermeidung und genaue Werkzeugausrichtung von entscheidender Bedeutung sind.
- 4 Achsen: Bietet eine Zwischenfunktionalität für die Rotationsbearbeitung, Indexierung und die Fertigung von Spezialbauteilen, die eine zusätzliche Zugänglichkeit erfordern, ohne die volle simultane Fünf-Achsen-Funktionalität.
Endverbrauchsbranche
Die Nachfrage der Endverbraucherbranchen ist breit gefächert, wobei für das Segment Automobil und Transport ein Wachstum von 11,5 erwartet wird, da Bearbeitungsfehler Kosten und Qualität erheblich beeinträchtigen können.
- Automobil- und Transportwesen: Nutzt CAM für Antriebsstrang, Fahrgestell, Werkzeuge, Komponenten für Elektrofahrzeuge und zunehmend komplexe Leichtbaukonstruktionen.
- Luft- und Raumfahrt sowie Verteidigung: Erfordert fortschrittliche Simulation, Fünf-Achs-Programmierung, Rückverfolgbarkeit und hochpräzise Bearbeitung für sicherheitskritische Bauteile.
- Industrielle Fertigung: Bietet eine breite Nachfrage nach Maschinen, Anlagen, Werkzeugen, Pumpen, Ventilen und technischen Bauteilen.
- Herstellung von Medizinprodukten und medizinischen Geräten: Erfordert präzise Bearbeitung für Implantate, Instrumente, Prothesen und hochgradig individualisierte Komponenten.
- Elektronik- und Hightech-Fertigung: Nutzt CAM für Präzisionsgehäuse, Werkzeuge, Steckverbinder, thermische Komponenten und miniaturisierte Produktionshardware.
- Energie und Strom: Unterstützt die Bearbeitung von Turbinen, Ventilen, Pumpen, Generatoren und Spezialausrüstungen, die in konventionellen und neuen Energiesystemen eingesetzt werden.
- Ausrüstung für Bau und Infrastruktur: Wendet CAM auf Komponenten, Anbauteile, Strukturbauteile und Ersatzteile für schwere Maschinen an.
- Möbel und Holzbearbeitung: Nutzt CAD/CAM-verknüpfte Programmierung für Schneiden, Verschachteln, Fräsen, Bohren und kundenspezifische Fertigung.
- Sonstige: Dazu gehören spezialisierte Fertigungssektoren, in denen CNC-Programmierung, Prozesswiederholbarkeit und die Produktion komplexer Bauteile Unterstützungssoftware benötigen.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Automobil- und Transportwesen |
Hoch |
EV-Komponenten |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Hoch |
Komplexe Bearbeitung |
Reifen |
|
Industrielle Fertigung |
Hoch |
Intelligente Bearbeitung |
Reifen |
|
Herstellung von Gesundheitsprodukten und Medizinprodukten |
Medium |
Präzisionsimplantate |
Skalierung |
|
Elektronik- und Hightech-Fertigung |
Medium |
Miniaturisierte Teile |
Skalierung |
|
Energie und Strom |
Medium |
Energieausrüstung |
Skalierung |
|
Bau- und Infrastrukturausrüstung |
Medium |
Schwere Bauteile |
Reifen |
|
Möbel und Holzbearbeitung |
Niedrig |
CNC-Fräsen |
Reifen |
|
Andere |
Niedrig |
Spezialisierte CNC-Maschinen |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des CAM-Softwaremarktes
Zunehmende Komplexität präzisionsgefertigter Bauteile
Hersteller produzieren zunehmend Bauteile mit komplexen Oberflächen, engeren Toleranzen, Leichtbauweise und weniger Möglichkeiten für manuelle Eingriffe. Dies steigert den Wert ausgefeilter Werkzeugweggenerierung, Simulation, Kollisionserkennung und Mehrachsenprogrammierung. Lieferengpässe in der Luft- und Raumfahrtindustrie verdeutlichen diesen Produktionsdruck: Die IATA meldet einen Auftragsbestand von über 17.000 Flugzeugen und anhaltende Fertigungsengpässe. Mit zunehmender Bauteilkomplexität rechtfertigen Hersteller den Einsatz hochwertigerer CAM-Funktionen, da Programmierfehler, Ausschuss und Maschinenstillstand größere wirtschaftliche Folgen haben. Die daraus resultierende Nachfrage begünstigt Plattformen, die komplexe Geometrien, Maschinenkinematik, Vorrichtungen, Werkzeuge und Postprozessoren in einheitlichen Arbeitsabläufen verwalten können. Dieser Trend fördert auch Investitionen in Simulation und Verifizierung vor Produktionsbeginn und reduziert so den Aufwand für manuelle Versuche während der Bearbeitung.
Arbeitskräftemangel in der Fertigung beschleunigt die Automatisierung der Programmierung
Die Verfügbarkeit erfahrener CNC-Programmierer wird in vielen Industrieländern angesichts steigender Produktionsanforderungen und des nahenden Renteneintritts von Fachkräften zunehmend zum Engpass. CAM-Anbieter reagieren darauf mit der Integration von automatisierter Merkmalserkennung, Vorlagen, wissensbasierter Bearbeitung, KI-gestützten Vorschlägen und wiederverwendbaren Prozessbibliotheken. Siemens hat in seinen jüngsten NX-Versionen KI-gestützte Bearbeitungsvorschläge und automatisierte Kinematikfunktionen eingeführt, während Hexagon ESPRIT EDGE um KI-Dienste erweitert hat. Diese Funktionen reduzieren den Programmieraufwand und ermöglichen es auch weniger erfahrenen Mitarbeitern, unter Anleitung konsistente Programme zu erstellen. Die Auswirkungen auf den Markt reichen über Softwarelizenzen hinaus, da Hersteller ihr Fachwissen in Vorlagen und Regeln standardisieren können. Automatisierung wird somit zu einer Strategie zur Steigerung der Mitarbeiterproduktivität und nicht nur zu einer technologischen Aufrüstung.
Investitionen in die digitale Fertigung stärken die Einführung vernetzter CAM-Systeme.
Investitionen in vernetzte industrielle Infrastrukturen steigern die Nachfrage nach CAM-Plattformen, die Daten mit Systemen für Entwicklung, Produktion, Inspektion und Anlagenmanagement austauschen. Die IEA schätzt, dass die globalen Energieinvestitionen im Jahr 2025 3,3 Billionen US-Dollar erreichen werden, wobei Investitionen in saubere Energien die Investitionen in fossile Brennstoffe deutlich übersteigen. Dies verdeutlicht das Ausmaß des anlagenintensiven industriellen Wandels. Hersteller, die an diesen Investitionszyklen teilnehmen, benötigen zunehmend digitale Kontinuität vom Design bis zur Produktion. Cloud-basierte CAM-Systeme unterstützen zentrale Bibliotheken, Versionsverwaltung, ortsunabhängige Zusammenarbeit und standardisierte Prozesse über verschiedene Standorte hinweg. Die sich daraus ergebenden Möglichkeiten sind besonders für Unternehmen mit mehreren Produktionsstandorten relevant, da gemeinsame Fertigungsdaten doppelte Programmierarbeit reduzieren und die Prozesskonsistenz verbessern können. Gleichzeitig wird die schnellere Einführung standardisierter Produktionsmethoden ermöglicht.
Zukunftstrends im Markt für CAM-Software
KI-gestützte Bearbeitung wird in Programmierabläufe integriert.
Zukünftige CAM-Umgebungen werden sich voraussichtlich von befehlsgesteuerter Programmierung hin zu kontextsensitiver Unterstützung entwickeln, die Bearbeitungsstrategien auf Basis von Geometrie, Maschinenkapazitäten, Werkzeugen, Material und Produktionserfahrung empfiehlt. KI wird zunehmend mit menschlichen Programmierern zusammenarbeiten, anstatt sie zu ersetzen, und Bearbeitungsvorschläge generieren, die von Ingenieuren vor der Freigabe validiert werden. Maschinenbasierte Funktionen können Empfehlungen weiter auf tatsächliche Spindelgrenzen, Achsen, Vorrichtungen und Werkzeuge beschränken. Mit zunehmender Zuverlässigkeit können Systeme die routinemäßige Merkmalserkennung, Einrichtungsplanung, Werkzeugauswahl und Optimierung automatisieren. Die strategische Konsequenz ist eine schrittweise Verlagerung der Programmieraufgaben von der Erstellung wiederkehrender Bearbeitungsvorgänge hin zur Prozessvalidierung, Ausnahmebehandlung und Produktionsoptimierung. Anbieter mit großen installierten Systemen und umfangreichen Fertigungsdatensätzen könnten Vorteile bei der Entwicklung zuverlässiger Empfehlungssysteme haben.
Die geschlossene Fertigungsschleife verbindet CAM mit der Inspektion
Die nächste Stufe der Fertigungssoftwareentwicklung wird die CAM-Programmierung zunehmend mit Messung, Inspektion und adaptiver Korrektur verknüpfen. Anstatt NC-Generierung und Qualitätsprüfung als separate Prozesse zu behandeln, können integrierte Workflows die Messergebnisse während des Prozesses nutzen, um Bearbeitungsparameter anzupassen und Abweichungen automatisch zu kompensieren. Die aktuellen NX-Funktionen von Siemens integrieren bereits Messtaster, Ausrichtung, Werkzeugsteuerung und adaptive Bearbeitung in einen vernetzten Workflow. Eine breitere Akzeptanz hängt von einer zuverlässigen Maschinenanbindung, standardisierten Messverfahren und validierten Postprozessoren ab. Zukünftig dürften Closed-Loop-Funktionen insbesondere für die Luft- und Raumfahrt, die Medizintechnik, den Werkzeugbau und andere anspruchsvolle Anwendungen wertvoll werden, bei denen Materialkosten und Maßvorgaben wiederholte manuelle Korrekturen teuer machen. Diese Entwicklung fördert zudem eine größere Autonomie immer komplexerer CNC-Maschinen.
Marktchancen für CAM-Software
Cloud-Plattformen für verteilte Fertigungsnetzwerke
Die Cloud-Implementierung bietet Anbietern die Möglichkeit, Hersteller mit mehreren Werken, externen Zulieferern, Entwicklungszentren und Lohnfertigungspartnern zu bedienen. Eine zentrale Umgebung ermöglicht kontrollierten Zugriff auf Fertigungsmodelle, standardisierte Prozessvorlagen, Werkzeugbibliotheken und freigegebene Postprozessoren und reduziert gleichzeitig den Verwaltungsaufwand für lokale Softwareinstallationen. Besonders große Chancen ergeben sich für Unternehmen mit geografischer Expansion oder Lieferantendiversifizierung, da gemeinsame digitale Workflows die Konsistenz verbessern, ohne dass eine identische lokale Infrastruktur erforderlich ist. Anbieter können diese Chancen durch rollenbasierte Zugriffskontrolle, Offline-Funktionalität, Cybersicherheitskontrollen und Integrationen mit PLM- und MES-Plattformen (Manufacturing Execution Platforms) weiter ausbauen. Abonnementmodelle senken zudem die anfänglichen Anschaffungshürden für kleinere Hersteller und ebnen den Weg von einfachen Programmierwerkzeugen hin zu umfassenderen digitalen Fertigungsumgebungen, die mit zunehmender Reife der betrieblichen Anforderungen einhergehen.
CAM-Expansion in die additive und hybride Fertigung
Die hybride Fertigung bietet die Möglichkeit, CAM über die konventionelle subtraktive Bearbeitung hinaus auf Arbeitsabläufe auszuweiten, die Auftragung, Bearbeitung, Prüfung und Endbearbeitung kombinieren. Hersteller hochwertiger Bauteile können additive Verfahren nutzen, um endkonturnahe Strukturen zu erzeugen und anschließend durch Präzisionsbearbeitung die finalen Toleranzen zu erreichen. Dieser Ansatz ist relevant für die Luft- und Raumfahrt, die Energiewirtschaft, den Werkzeugbau, die Medizintechnik und Reparaturanwendungen, wo Materialeffizienz und Bauteilindividualisierung von Bedeutung sind. Softwareanbieter können Mehrwert generieren, indem sie die additive Werkzeugwegplanung mit konventioneller Bearbeitung, Prozesssimulation, Bauteilvorbereitung und Prüfdaten integrieren. Auch Reparaturarbeiten profitieren, da aufgetragenes Material verschlissene Oberflächen vor der Bearbeitung wiederherstellen kann. Mit zunehmender Industrialisierung additiver Fertigungsanlagen können interoperable Software-Workflows die Fragmentierung zwischen spezialisierten Produktionsstufen reduzieren und eine breitere Anwendung der hybriden Fertigung fördern.
Aktuelle Entwicklungen
- Februar 2026: Autodesk investiert 200 Millionen US-Dollar in World Labs, ein fortschrittliches KI-Forschungsunternehmen, das von Fei-Fei Li (CEO), Justin Johnson, Christoph Lassner und Ben Mildenhall mitgegründet wurde. Dieser Schritt unterstreicht die gemeinsame Überzeugung, dass die wirkungsvollsten KI-Technologien die menschliche Kreativität fördern und Menschen dabei unterstützen sollten, mehr zu imaginieren, zu entwerfen und zu bauen, anstatt sie zu ersetzen.
- Februar 2026: Dassault Systèmes (Euronext Paris: FR0014003TT8, DSY.PA) und NVIDIA gaben eine langfristige strategische Partnerschaft bekannt, um eine gemeinsame Industriearchitektur für unternehmenskritische künstliche Intelligenz branchenübergreifend zu etablieren. Die Kombination der Virtual-Twin-Technologien von Dassault Systèmes mit der KI-Infrastruktur, offenen Modellen und beschleunigten Softwarebibliotheken von NVIDIA ermöglicht die Entwicklung wissenschaftlich validierter Branchenweltmodelle und neuer Arbeitsweisen durch kompetente virtuelle Begleiter auf der agentenbasierten 3DEXPERIENCE-Plattform. Diese ermöglichen es Fachkräften, ihr Wissen zu erweitern.
- Juni 2026: Dassault Systèmes gibt die erfolgreiche Emission einer Anleihe bekannt, die von institutionellen Anlegern deutlich überzeichnet war. Das Unternehmen hat außerdem seine auslaufende revolvierende Kreditfazilität refinanziert.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -