
Marché des logiciels de CAM : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des logiciels de FAO : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de modèle (3D et 2D) ; type de déploiement (sur site et dans le cloud) ; taille de l'entreprise (grandes entreprises et PME) ; procédé de fabrication (fraisage, usinage multiaxes, tournage, tournage-fraisage, tôlerie, fabrication additive et autres) ; nombre d'axes (2 à 3 axes, 5 axes et plus, et 4 axes) ; secteur d'utilisation finale (automobile et transport, aérospatiale et défense, fabrication industrielle, fabrication de dispositifs médicaux et de produits de santé, fabrication électronique et de haute technologie, énergie, construction et infrastructures, mobilier et travail du bois, et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPRE00007479
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 392
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


Taille du marché en 2025
3 642,84 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
9 172,52 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
10,8 %
taux de croissance
Marché adressable
56 689,10 millions de dollars américains
(2026-2034)
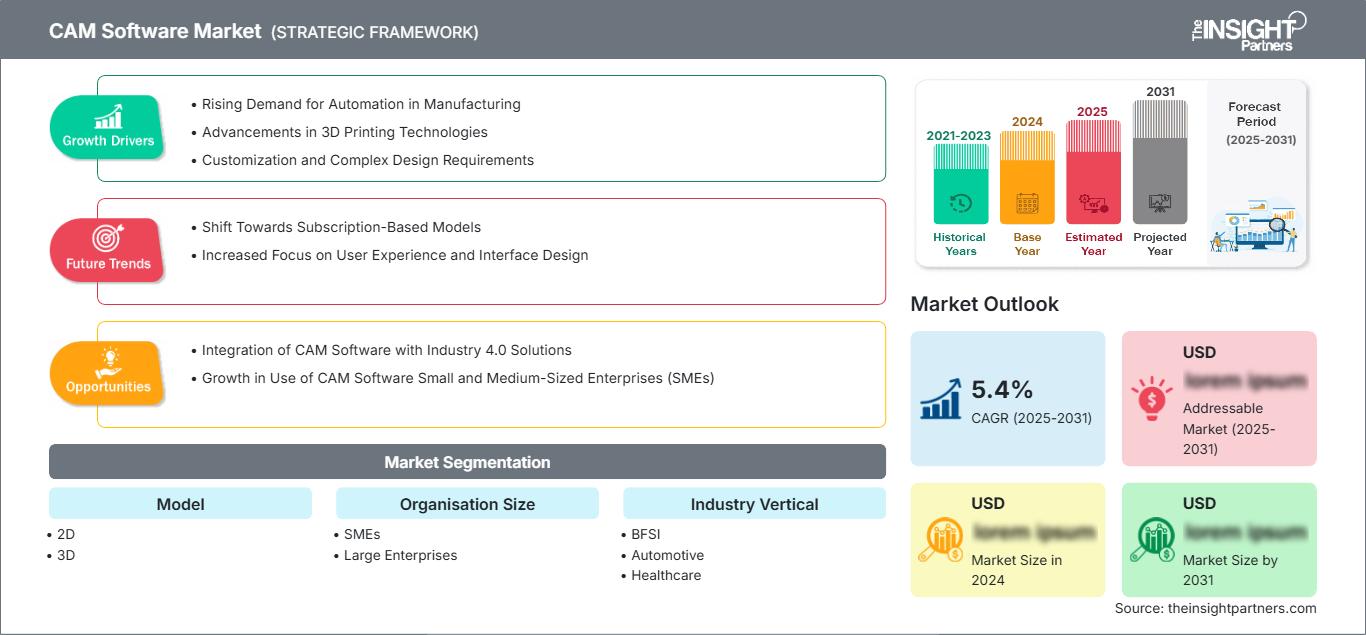
Le marché des logiciels de FAO était évalué à 3 642,84 millions de dollars américains en 2025 et devrait atteindre 9 172,52 millions de dollars américains d’ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,8 % entre 2026 et 2034. Ce marché englobe les logiciels utilisés pour programmer, simuler, optimiser et gérer les processus de fabrication à commande numérique par ordinateur dans des environnements de production discrets et orientés processus, leur adoption étant de plus en plus liée à l’usinage avancé, à la production connectée et aux flux de travail d’ingénierie numérique.
Le marché des logiciels de FAO en Amérique du Nord est soutenu par une infrastructure CNC bien établie, une production aérospatiale et automobile à forte valeur ajoutée et des investissements constants dans l'automatisation de la production. Son adoption est également influencée par la pénurie de main-d'œuvre qualifiée, la complexité croissante de l'usinage et la demande de flux de travail intégrés de la conception à la production. Les plateformes connectées au cloud, la simulation, la programmation automatisée et les capacités multi-axes prennent une importance croissante à mesure que les fabricants recherchent des cycles de programmation plus courts et une meilleure utilisation des capacités de leurs machines.
Analyse et perspectives du marché des logiciels de FAO
- Amérique du Nord : La région représente une part estimée à 29,50 % en 2025, soutenue par l'usinage de pointe et la production aérospatiale, et devrait connaître une croissance annuelle composée de 10,5 % entre 2026 et 2034, à mesure que les investissements dans l'automatisation se poursuivent.
- États-Unis : Les États-Unis représentent environ 69,4 % de la demande nord-américaine en 2025, l'adoption étant soutenue par les secteurs de l'aérospatiale, de la défense, de l'automobile et de l'ingénierie de précision, avec un TCAC de 11,0 % jusqu'en 2034.
- Europe : L'Europe détiendra une part estimée à 24,41 % en 2025 et devrait croître à un TCAC de 9,7 %, tirée par l'Allemagne, la France, l'Italie et le Royaume-Uni grâce à l'automatisation industrielle et à la fabrication de précision.
- Asie-Pacifique : La région Asie-Pacifique représentera une part estimée à 37,01 % en 2025 et devrait enregistrer un TCAC de 12,1 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde, à mesure que les capacités de production et l'automatisation se développent.
- Segment le plus important : les solutions basées sur des modèles 3D représentent une part de marché estimée à 58,9 % en 2025 et devraient croître à un TCAC de 11,3 % entre 2026 et 2034.
- Segment à forte croissance : Le déploiement basé sur le cloud représente une part de marché estimée entre 28 et 32,9 % en 2025 et devrait croître à un TCAC de 12,1 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Autodesk Inc. ; Dassault Systèmes SE ; Siemens AG ; Hexagon AB ; PTC Inc. ; CNC Software, LLC (Mastercam) ; SolidCAM Inc. ; OPEN MIND Technologies AG ; TOPSOLID SAS ; Tebis AG ; Cimatron Ltd. ; HCL Technologies Ltd. ; Hypertherm, Inc. ; SigmaTEK Systems, LLC ; MecSoft Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les plateformes FAO orientées production ont évolué, passant d'outils de programmation CNC autonomes à des environnements intégrés connectant les données CAO, la génération de trajectoires d'outils, la simulation, le post-traitement, la vérification d'usinage et les informations d'atelier. La complexité croissante des géométries 3D, l'usinage 5 axes, les équipements de fraisage-tournage, l'imbrication automatisée et les procédés additifs modifient les exigences de programmation. La connectivité au cloud et la synchronisation des données réduisent également la séparation entre les équipes d'ingénierie et de production, tandis que la programmation assistée par IA commence à pallier les tâches de programmation répétitives et la pénurie de personnel CNC qualifié. Autodesk décrit des flux de travail CAO/FAO intégrés, la programmation automatisée et l'usinage 4 et 5 axes comme faisant partie de son offre de fabrication actuelle.
Au cours de la période prévisionnelle, les investissements devraient s'étendre au-delà des centres d'usinage traditionnels à forte valeur ajoutée pour s'orienter vers des environnements de production connectés et des réseaux de fabrication distribués. La région Asie-Pacifique offre un potentiel d'expansion considérable grâce à l'augmentation des capacités industrielles, tandis que l'émergence de pôles de production en Inde et en Asie du Sud-Est peut accélérer l'adoption de ces technologies par les petits fournisseurs. L'accent mis par la réglementation sur la traçabilité, la qualité, l'efficacité énergétique et la fabrication numérique peut également soutenir les investissements, les fabricants modernisant leurs systèmes de production et recherchant des processus reproductibles.
Portée du rapport sur le marché des logiciels de FAO
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3 642,84 millions de dollars américains |
| Taille du marché d'ici 2034 | 9 172,52 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 10,8% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des logiciels de FAO
La croissance du marché des logiciels de FAO est dictée par la demande de cycles de production plus courts, d'une meilleure utilisation des machines et d'un usinage fiable de composants toujours plus complexes. La chaîne de valeur débute avec les données de CAO et d'ingénierie produit, se poursuit par la programmation FAO, le post-traitement, la simulation machine, la préparation des outillages et des montages, et s'achève par l'exécution et le contrôle CNC. Les fournisseurs se font donc concurrence sur l'interopérabilité, la qualité du post-traitement, la fidélité de la simulation, l'automatisation et la compatibilité avec diverses configurations de machines.
La demande est soutenue par les carnets de commandes du secteur aérospatial, l'électrification automobile, les exigences de précision des dispositifs médicaux et la modernisation des équipements industriels. L'IATA a fait état d'un carnet de commandes d'avions dépassant 17 000 unités, illustrant la charge de travail soutenue qui pèse sur les chaînes d'approvisionnement du secteur aérospatial. Parallèlement, les fournisseurs de logiciels doivent prendre en charge des parcs de machines hétérogènes, des contrôleurs existants, des post-processeurs propriétaires et des compétences différentes des opérateurs, ce qui fait du support à la mise en œuvre et des partenariats au sein de l'écosystème des éléments essentiels de leur positionnement concurrentiel.
Le positionnement concurrentiel repose de plus en plus sur l'étendue des stratégies d'usinage prises en charge et sur la capacité d'intégrer la FAO à des plateformes d'ingénierie ou de production plus larges. Autodesk, Dassault Systèmes, Siemens, Hexagon et PTC se positionnent sur le marché grâce à des écosystèmes d'ingénierie numérique intégrés, tandis que CNC Software, SolidCAM, OPEN MIND Technologies, TOPSOLID, Tebis, Cimatron, HCL Technologies, Hypertherm, SigmaTEK Systems et MecSoft privilégient les flux de travail d'usinage spécialisés et la productivité de la production. La différenciation repose de plus en plus sur l'automatisation, la connaissance de la machine, la simulation, la connectivité et la facilité de déploiement.
Les priorités d'investissement s'orientent vers la programmation assistée par l'IA, la fabrication connectée au cloud, les jumeaux numériques et l'usinage en boucle fermée. Les versions 2026 de la suite NX de Siemens incluent des progiciels de FAO connectés au cloud, des fonctions d'usinage assistées par l'IA, des capacités de montage automatisées et des flux de travail de palpage en boucle fermée. De même, Hexagon a intégré des fonctionnalités d'IA à ESPRIT EDGE afin de simplifier l'usinage suisse et de pallier le manque de compétences en programmation. Ces évolutions témoignent d'un changement de paradigme dans la concurrence : la génération de trajectoires d'outils se déplace vers une orchestration intelligente de la fabrication.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des logiciels de FAO : Perspectives stratégiques
Perspectives régionales
Marché des logiciels de FAO en Amérique du Nord
L'Amérique du Nord devrait représenter environ 29,5 % du marché en 2025 et sa croissance annuelle composée devrait atteindre 10,5 % jusqu'en 2034. La région bénéficie d'infrastructures CNC bien établies, de la production aérospatiale, de la fabrication automobile, de programmes de défense et de réseaux d'ateliers performants. La demande est soutenue par les initiatives de relocalisation et par la volonté des fabricants d'accroître la productivité de leurs parcs de machines existants.
Les États-Unis dominent l'adoption régionale, tandis que le Canada y contribue par le biais de l'aérospatiale, des équipements industriels, de l'énergie et de la fabrication de précision. Le choix des logiciels privilégie de plus en plus l'usinage multiaxes, la simulation, la programmation automatisée et l'intégration aux environnements d'ingénierie d'entreprise. La disponibilité de la main-d'œuvre est un autre facteur structurel important, car les fabricants doivent réduire leur dépendance aux programmeurs hautement qualifiés. Le déploiement connecté au cloud gagne en importance pour les opérations distribuées, même si la sécurité, la protection de la propriété intellectuelle et l'intégration aux systèmes existants continuent d'influencer les décisions de déploiement.
Marché américain des logiciels de FAO
Les États-Unis représentent environ 69,4 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 11,0 %. Les secteurs de l'aérospatiale, de la défense, de l'automobile, des dispositifs médicaux et des machines industrielles offrent un large éventail d'applications, tandis que la relocalisation de la production renforce les investissements nationaux dans l'usinage.
Les principaux fournisseurs de logiciels, tels qu'Autodesk, Siemens, Hexagon, PTC, CNC Software, Hypertherm, SigmaTEK Systems et MecSoft, sont fortement présents aux États-Unis. Les applications évoluent vers l'usinage 5 axes, la génération automatisée de trajectoires d'outils, la simulation de machines et la connexion des données de production. La forte demande aéronautique demeure un indicateur clé pour le secteur manufacturier ; l'IATA prévoit une croissance de la demande de passagers de 5,3 % en 2025, tandis que les contraintes d'approvisionnement continuent de freiner le renouvellement des flottes. Ce contexte soutient une demande soutenue pour des flux de travail de programmation et d'usinage efficaces.
Marché européen des logiciels de FAO
L'Europe représenterait une part estimée à 24,4 % en 2025 et devrait connaître une croissance annuelle composée de 9,7 % jusqu'en 2034. L'Allemagne demeure le pays leader, portée par les secteurs de l'automobile, des machines, de l'aérospatiale, de l'outillage et de l'automatisation industrielle. La France, l'Italie, le Royaume-Uni et l'Espagne contribuent également à la demande grâce à leurs pôles d'excellence en ingénierie et en production.
Le marché britannique est soutenu par les secteurs de l'aérospatiale, de la défense, du sport automobile, des technologies médicales et de l'ingénierie de précision. Les fabricants ont de plus en plus besoin de logiciels capables de gérer des surfaces complexes et des composants de grande valeur, tout en garantissant la traçabilité de la production. Le recours à la simulation et au post-traitement avancé est essentiel lorsque les erreurs d'usinage entraînent des coûts de matériaux élevés.
L'Allemagne allie une solide industrie de la machine-outil à d'importants écosystèmes automobiles et d'équipements industriels. La demande se concentre donc sur des capacités sophistiquées en matière d'usinage 5 axes, de fraisage-tournage, de simulation et de programmation automatisée. La numérisation du secteur industriel favorise également l'intégration entre la FAO, l'exécution de la production, la gestion du cycle de vie des produits et les systèmes d'atelier.
La France, l'Italie et l'Espagne contribuent à l'économie européenne par leurs activités dans les secteurs de l'aérospatiale, de l'automobile, des machines industrielles, de l'outillage, du mobilier et de la métallurgie. La France possède une forte présence dans l'aérospatiale et la défense, l'Italie dispose d'importants réseaux de production de machines et de composants, tandis que l'Espagne bénéficie de son expertise dans l'automobile et l'ingénierie industrielle. Les industriels européens privilégient de plus en plus l'interopérabilité, l'efficacité de la production et la continuité numérique.
Marché des logiciels de FAO en Asie-Pacifique
La région Asie-Pacifique représenterait une part de marché estimée à 37,01 % en 2025 et devrait connaître une croissance annuelle composée de 12,1 %. La Chine est le principal marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'automatisation industrielle, la fabrication de produits électroniques, la production automobile et les investissements dans les machines-outils favorisent l'adoption de ces technologies dans la région.
L'échelle de production chinoise engendre une demande en FAO (fabrication assistée par ordinateur) axée sur la production, tandis que le Japon et la Corée du Sud privilégient la précision, l'automatisation et l'usinage de pointe. L'Inde développe ses capacités d'ingénierie et de production tournées vers l'exportation, et ses politiques publiques se concentrent de plus en plus sur le développement technologique national. L'Australie génère une demande spécialisée dans les équipements miniers, l'aérospatiale, la défense et la fabrication de pointe.
Marché des logiciels de FAO au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé de 8,9 % jusqu'en 2034, l'Arabie saoudite constituant un marché de premier plan. La diversification industrielle, la fabrication d'équipements énergétiques, les projets d'infrastructure et les initiatives de localisation renforcent l'attrait des technologies de production numérique.
Les Émirats arabes unis soutiennent l'adoption de ces technologies grâce à leurs investissements dans les secteurs de l'aérospatiale, de la fabrication de pointe et de l'industrie, tandis que l'Afrique du Sud contribue à la demande dans les domaines de l'automobile, des équipements miniers et de l'ingénierie. Dans le reste de la région MENA, la modernisation des infrastructures et les investissements dans le secteur de l'énergie demeurent essentiels. L'AIE estime les investissements mondiaux dans l'énergie à 3 300 milliards de dollars américains en 2025, ce qui justifie la poursuite des investissements dans les chaînes de valeur énergétiques et industrielles à forte intensité d'équipements.
Analyse de segmentation
Type de modèle
La segmentation par type de modèle est dominée par la 3D, qui devrait connaître une croissance annuelle composée de 11,3 % entre 2026 et 2034. Les composants complexes, l'usinage de surface, la simulation et les flux de travail CAO/FAO intégrés favorisent la programmation tridimensionnelle, tandis que la 2D reste importante pour les tâches de production plus simples.
- 3D : Elle conserve sa position dominante car les composants aérospatiaux, automobiles, médicaux, d’outillage et industriels impliquent de plus en plus de surfaces complexes nécessitant une visualisation précise, une vérification des collisions, des stratégies adaptatives et une planification de trajectoires d’outils multi-axes.
- 2D : Reste stratégiquement important pour les composants prismatiques, les profils, le perçage, le fraisage de base et les ateliers sensibles aux coûts où une programmation simple et une configuration rapide restent plus précieuses que les capacités de surface avancées.
Type de déploiement
Le type de déploiement est de plus en plus influencé par l'adoption du cloud, les solutions basées sur le cloud devant connaître une croissance annuelle composée de 12,1 % entre 2026 et 2034. Les systèmes sur site restent essentiels lorsque le contrôle et l'intégration des systèmes existants dominent les décisions d'achat.
- Sur site : conserve une forte pertinence auprès des fabricants exigeant un contrôle local des données, un fonctionnement hors ligne, des post-processeurs établis et une intégration avec l'infrastructure d'ingénierie et d'atelier existante.
- Solution basée sur le cloud : acquiert une importance stratégique grâce aux mises à jour centralisées, à la collaboration distribuée, aux économies d’abonnement, à l’accès évolutif et à une coordination facilitée entre les sites d’ingénierie, de programmation et de fabrication.
Taille de l'organisation
La taille des organisations est influencée à la fois par la modernisation des grandes entreprises et la numérisation des PME. Les grandes entreprises devraient connaître une croissance annuelle composée de 910,9 % entre 2026 et 2034, tandis que les petits fabricants recherchent de plus en plus des systèmes accessibles.
- Grandes entreprises : privilégiez les processus de fabrication standardisés, la gouvernance multisite, la simulation avancée, l’intégration PLM, les bibliothèques centralisées et la sécurité d’entreprise pour l’ensemble de vos opérations de production géographiquement distribuées.
- Les PME : Elles représentent un important vivier d'adoption car les abonnements abordables, les environnements CAO/FAO intégrés, l'automatisation et la programmation simplifiée peuvent réduire la dépendance à l'égard de compétences spécialisées rares.
Processus de fabrication
La demande en matière de processus de fabrication est diversifiée et couvre l'ensemble des flux de travail d'usinage et de fabrication.
- Fraisage : Il demeure fondamental dans l’ensemble de la fabrication discrète, la demande allant des travaux de base à trois axes aux opérations sophistiquées à grande vitesse et multiaxes.
- Usinage multi-axes : Il acquiert une importance stratégique pour les composants complexes car la réduction du nombre de réglages, l’amélioration de l’accessibilité et le contrôle de l’orientation des outils permettent d’améliorer la régularité de la production.
- Tournage : Continue de soutenir la fabrication en grande série de composants cylindriques pour les secteurs de l'automobile, de l'industrie, de l'énergie et de l'ingénierie générale.
- Usinage frais-tournage : Avantages pour les fabricants recherchant des opérations d’usinage consolidées, une manutention réduite et une meilleure utilisation des machines-outils multifonctionnelles sophistiquées.
- Tôlerie : Au service des industries à forte intensité de fabrication nécessitant des flux de travail d'imbrication, de découpe, de formage et d'utilisation des matériaux intégrés à la production en aval.
- Fabrication additive : ce secteur se développe à mesure que les fabricants combinent dépôt, usinage, simulation et méthodes de production hybrides pour créer des composants complexes ou personnalisés.
- Autres : Inclut les procédés spécialisés répondant aux exigences de fabrication de niche où la compatibilité, le post-traitement et l'intégration du flux de travail influencent les décisions d'achat.
Capacité de l'Axe
Les capacités des systèmes à 5 axes se perfectionnent à mesure que la complexité des composants augmente. Le marché devrait connaître une croissance annuelle composée de 12,1 % entre 2026 et 2034, notamment grâce aux applications dans les secteurs de l'aérospatiale, du médical, de l'outillage et de la haute précision.
- Passage de 2 à 3 axes : reste largement utilisé pour les applications conventionnelles de fraisage, de perçage, de profilage et de tournage où la simplicité de programmation et la disponibilité de la machine sont primordiales.
- 5 axes et plus : Prend en charge les géométries complexes, réduit le nombre de réglages, améliore la qualité de surface et permet un usinage de haute précision où l’évitement des collisions et l’orientation précise des outils sont essentiels.
- 4 axes : Offre une capacité intermédiaire pour l'usinage rotatif, l'indexage et les composants spécialisés nécessitant une accessibilité supplémentaire sans fonctionnalité complète et simultanée à cinq axes.
Industrie utilisatrice finale
La demande de l'industrie utilisatrice finale est vaste, le segment automobile et transport devant connaître une croissance de 11,5 % car les erreurs d'usinage peuvent avoir une incidence importante sur les coûts et la qualité.
- Automobile et transport : Utilise la FAO pour les groupes motopropulseurs, les châssis, l’outillage, les composants de véhicules électriques et les structures légères de plus en plus complexes.
- Aérospatiale et défense : Nécessite une simulation avancée, une programmation à cinq axes, une traçabilité et un usinage de haute précision pour les composants critiques pour la sécurité.
- Fabrication industrielle : Elle génère une forte demande en machines, équipements, outillage, pompes, vannes et composants techniques.
- Fabrication de dispositifs médicaux et de produits de santé : nécessite un usinage de précision pour les implants, les instruments, les prothèses et les composants hautement personnalisés.
- Fabrication électronique et de haute technologie : utilise la FAO pour les boîtiers de précision, l’outillage, les connecteurs, les composants thermiques et le matériel de production miniaturisé.
- Énergie et puissance : Permet l'usinage de turbines, de vannes, de pompes, de générateurs et d'équipements spécialisés utilisés dans les systèmes énergétiques conventionnels et émergents.
- Équipements de construction et d'infrastructure : Applique la FAO aux composants, accessoires, pièces structurelles et pièces de rechange des machines lourdes.
- Meubles et travail du bois : Utilise une programmation liée à la CAO/FAO pour la découpe, l’imbrication, le fraisage, le perçage et la production personnalisée.
- Autres : Inclut les secteurs de fabrication spécialisés où la programmation CNC, la répétabilité des processus et la production de composants complexes favorisent l'adoption de logiciels.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Automobile et transport |
Haut |
Composants pour véhicules électriques |
Mise à l'échelle |
|
Aérospatiale et défense |
Haut |
Usinage complexe |
Mature |
|
fabrication industrielle |
Haut |
Usinage intelligent |
Mature |
|
Fabrication de dispositifs médicaux et de soins de santé |
Moyen |
Implants de précision |
Mise à l'échelle |
|
Fabrication de produits électroniques et de haute technologie |
Moyen |
Pièces miniaturisées |
Mise à l'échelle |
|
Énergie et puissance |
Moyen |
Équipements énergétiques |
Mise à l'échelle |
|
Équipements de construction et d'infrastructure |
Moyen |
Composants lourds |
Mature |
|
Meubles et travail du bois |
Faible |
Fraisage CNC |
Mature |
|
Autres |
Faible |
CNC spécialisée |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des logiciels de FAO
Complexité croissante des composants usinés avec précision
Les fabricants produisent de plus en plus de composants aux surfaces complexes, aux tolérances plus serrées, aux structures légères et nécessitant moins d'interventions manuelles. Ceci accroît directement la valeur de la génération sophistiquée de trajectoires d'outils, de la simulation, de la détection des collisions et de la programmation multi-axes. Les contraintes d'approvisionnement du secteur aérospatial illustrent parfaitement cette pression sur la production : l'IATA fait état d'un carnet de commandes d'avions dépassant les 17 000 unités et de goulets d'étranglement persistants dans la fabrication. Face à la complexité croissante des composants, les fabricants peuvent justifier des capacités de FAO plus performantes, car les erreurs de programmation, les rebuts et les temps d'arrêt machine ont des conséquences économiques plus importantes. La demande qui en résulte favorise les plateformes capables de gérer la géométrie complexe, la cinématique des machines, les dispositifs de fixation, l'outillage et les post-processeurs au sein de flux de travail unifiés. Ce facteur encourage également l'investissement dans la simulation et la vérification en amont de la production, réduisant ainsi les essais et erreurs physiques lors de l'usinage.
La pénurie de main-d'œuvre dans le secteur manufacturier accélère l'automatisation des programmes
La disponibilité de programmeurs CNC expérimentés devient une contrainte opérationnelle majeure face à l'augmentation des exigences de production et au départ à la retraite imminent du personnel qualifié dans plusieurs économies industrielles. Les fournisseurs de logiciels de FAO réagissent en intégrant la reconnaissance automatique de formes, des modèles, l'usinage basé sur les connaissances, des suggestions assistées par l'IA et des bibliothèques de processus réutilisables. Siemens a introduit des suggestions d'usinage assistées par l'IA et des fonctionnalités de cinématique automatisée dans ses récentes versions NX, tandis qu'Hexagon a ajouté des services d'IA à ESPRIT EDGE. Ces fonctionnalités permettent de réduire les tâches de programmation répétitives et d'aider le personnel moins expérimenté à produire des programmes cohérents sous supervision. L'impact sur le marché dépasse le simple cadre des licences logicielles, car les fabricants peuvent standardiser leur savoir-faire en créant des modèles et des règles. Par conséquent, l'automatisation devient une stratégie d'amélioration de la productivité des équipes plutôt qu'une simple mise à niveau technologique.
L'investissement dans la fabrication numérique renforce l'adoption des FAO connectées
L'investissement dans les infrastructures industrielles connectées engendre une demande accrue de plateformes FAO (Fabrication Assistée par Ordinateur) capables d'échanger des données avec les systèmes d'ingénierie, de production, de contrôle et de gestion des actifs. L'AIE estime que les investissements énergétiques mondiaux ont atteint 3 300 milliards de dollars en 2025, les investissements dans les énergies propres dépassant largement ceux dans les énergies fossiles, ce qui témoigne de l'ampleur de la transformation industrielle, fortement dépendante des équipements. Les fabricants participant à ces cycles d'investissement exigent de plus en plus une continuité numérique de la conception à la production. Les solutions FAO connectées au cloud permettent de centraliser les bibliothèques, de gérer les versions, de collaborer à distance et de standardiser les processus entre les sites. Cette opportunité est particulièrement importante pour les entreprises exploitant plusieurs sites de production, car le partage des données de fabrication permet de réduire la duplication des programmes et d'améliorer la cohérence des processus, tout en accélérant le déploiement des méthodes de production standardisées.
Tendances futures du marché des logiciels de FAO
L'usinage guidé par l'IA s'intègre aux flux de travail de programmation.
Les futurs environnements FAO devraient évoluer d'une programmation par commandes vers une assistance contextuelle qui recommande des stratégies d'usinage basées sur la géométrie, les capacités de la machine, l'outillage, le matériau et l'historique de production. L'IA travaillera de plus en plus aux côtés des programmeurs humains plutôt que de les remplacer, en générant des opérations candidates que les ingénieurs valideront avant leur mise en production. Les fonctions prenant en compte les spécificités de la machine peuvent affiner les recommandations en fonction des limites réelles de la broche, des axes, des dispositifs de fixation et de l'outillage. À mesure que la confiance s'accroît, les systèmes pourront automatiser la reconnaissance des caractéristiques, la planification des réglages, la sélection des outils et l'optimisation. L'implication stratégique est une évolution progressive des responsabilités des programmeurs : de la création répétitive d'opérations à la validation des processus, la gestion des exceptions et l'optimisation de la production. Les fournisseurs disposant d'une large base installée et de vastes ensembles de données de fabrication pourraient avoir un avantage certain pour développer des moteurs de recommandation fiables.
L'usinage en boucle fermée relie la FAO à l'inspection
La prochaine étape du développement des logiciels de fabrication consistera à connecter de plus en plus la programmation FAO avec la mesure, le contrôle et la correction adaptative. Au lieu de traiter la génération CN et la vérification de la qualité comme des activités distinctes, les flux de travail intégrés pourront utiliser les résultats de mesure en cours d'usinage pour ajuster les paramètres d'usinage et compenser automatiquement les écarts. Les récentes fonctionnalités NX de Siemens intègrent déjà le palpage, l'alignement, la commande d'outils et l'usinage adaptatif dans un flux de travail connecté. Une adoption plus large dépendra d'une connectivité machine fiable, de procédures de mesure standardisées et de post-processeurs validés. À terme, les capacités en boucle fermée devraient devenir particulièrement précieuses pour l'aérospatiale, le médical, l'outillage et d'autres applications à haute valeur ajoutée où le coût des matériaux et les exigences dimensionnelles rendent les corrections manuelles répétées onéreuses. Cette orientation favorise également une plus grande autonomie sur des équipements CNC de plus en plus sophistiqués.
Opportunités du marché des logiciels de FAO
Plateformes cloud pour les réseaux de fabrication distribués
Le déploiement dans le cloud offre aux fournisseurs la possibilité de servir les fabricants exploitant plusieurs usines, des fournisseurs externes, des centres d'ingénierie et des sous-traitants en usinage. Un environnement centralisé permet un accès contrôlé aux modèles de fabrication, aux modèles de processus standardisés, aux bibliothèques d'outils et aux post-processeurs approuvés, tout en réduisant la charge administrative liée aux installations logicielles locales. Cette opportunité est particulièrement intéressante pour les organisations en pleine expansion géographique ou en diversification de leurs fournisseurs, car le partage des flux de travail numériques améliore la cohérence sans nécessiter d'infrastructure locale identique. Les fournisseurs peuvent renforcer cette opportunité grâce à un contrôle d'accès basé sur les rôles, des fonctionnalités hors ligne, des mesures de cybersécurité et des intégrations avec les plateformes PLM et MEP (Manufacturing Execution Platforms). Les modèles d'abonnement peuvent également faciliter l'acquisition initiale pour les petits fabricants, en leur permettant de passer progressivement d'outils de programmation de base à des environnements de fabrication numérique plus complets, à mesure que leurs besoins opérationnels évoluent.
Expansion de CAM dans la production additive et hybride
La fabrication hybride offre la possibilité d'étendre la FAO au-delà de l'usinage soustractif conventionnel, en intégrant des flux de travail combinant dépôt, usinage, contrôle et finition. Les fabricants de composants à haute valeur ajoutée peuvent utiliser des méthodes additives pour créer des structures quasi-définitives, puis recourir à un usinage de précision pour atteindre les tolérances finales. Cette approche est pertinente pour les secteurs de l'aérospatiale, de l'énergie, de l'outillage, des dispositifs médicaux et de la réparation, où l'efficacité des matériaux et la personnalisation des composants sont essentielles. Les éditeurs de logiciels peuvent tirer profit de l'intégration de la planification des trajectoires d'outils additives avec l'usinage conventionnel, la simulation des procédés, la préparation de la fabrication et les données de contrôle. Cette opportunité s'étend également aux opérations de réparation, où le matériau déposé peut restaurer les surfaces usées avant usinage. À mesure que les équipements de fabrication additive se développent, l'interopérabilité des flux de travail logiciels permettra de réduire la fragmentation entre les étapes de production spécialisées et de favoriser une adoption plus large de la fabrication hybride.
Développements récents
- Février 2026 : Autodesk investit 200 millions de dollars dans World Labs, une société de recherche avancée en IA cofondée par Fei-Fei Li (PDG), Justin Johnson, Christoph Lassner et Ben Mildenhall. Cette initiative souligne une conviction partagée : les technologies d’IA les plus performantes doivent enrichir la créativité humaine – en aidant les individus à imaginer, concevoir et construire davantage – plutôt que de la remplacer.
- Février 2026 : Dassault Systèmes (Euronext Paris : FR0014003TT8, DSY.PA) et NVIDIA annoncent un partenariat stratégique à long terme visant à établir une architecture industrielle partagée pour l’intelligence artificielle critique dans tous les secteurs d’activité. L’association des technologies de jumeaux numériques de Dassault Systèmes avec l’infrastructure d’IA, les modèles ouverts et les bibliothèques logicielles accélérées de NVIDIA permettra de créer des modèles du monde industriels validés scientifiquement et de nouvelles méthodes de travail grâce à des assistants virtuels qualifiés sur la plateforme 3DEXPERIENCE, offrant ainsi aux professionnels de nouvelles compétences.
- Juin 2026 : Dassault Systèmes annonce le succès de son émission obligataire, largement sursouscrite par les investisseurs institutionnels. L’entreprise a également refinancé sa ligne de crédit renouvelable arrivée à échéance.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -