
Mercado de software CAM: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de software CAM (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de modelo (3D y 2D); tipo de implementación (local y en la nube); tamaño de la organización (grandes empresas y pymes); proceso de fabricación (fresado, mecanizado multieje, torneado, torneado-fresado, chapa metálica, fabricación aditiva y otros); capacidad de ejes (de 2 a 3 ejes, 5 ejes o más y 4 ejes); industria de uso final (automotriz y transporte, aeroespacial y defensa, fabricación industrial, fabricación de dispositivos médicos y sanitarios, fabricación de electrónica y alta tecnología, energía y electricidad, equipos de construcción e infraestructura, muebles y carpintería, y otros) y geografía (América del Norte, Europa, Asia Pacífico, Oriente Medio y África, y América del Sur y Central).
- Estado : Publicada
- Código de informe : TIPRE00007479
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 392
- Formatos de informe disponibles :


- Fecha de última actualización : September 09, 2026


Tamaño del mercado en 2025
3.642,84 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
9.172,52 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,8 %
Índice de crecimiento
Mercado potencial
56.689,10 millones de dólares estadounidenses
(2026-2034)
El mercado de software CAM está valorado en 3642,84 millones de dólares estadounidenses en 2025 y se prevé que alcance los 9172,52 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,8 % durante el período 2026-2034. Este mercado abarca el software utilizado para programar, simular, optimizar y gestionar procesos de fabricación de control numérico computarizado en entornos de producción discretos y orientados a procesos, y su adopción está cada vez más vinculada al mecanizado avanzado, la producción conectada y los flujos de trabajo de ingeniería digital.
El mercado de software CAM en Norteamérica se ve impulsado por una infraestructura CNC consolidada, la producción aeroespacial y automotriz de alto valor, y la inversión constante en automatización de la fabricación. La adopción también se ve influenciada por la escasez de mano de obra calificada, la creciente complejidad del mecanizado y la demanda de flujos de trabajo integrados desde el diseño hasta la producción. Las plataformas conectadas a la nube, la simulación, la programación automatizada y las capacidades multieje cobran cada vez más relevancia a medida que los fabricantes buscan ciclos de programación más cortos y una mayor utilización de la capacidad instalada de sus máquinas.
Análisis y perspectivas del mercado de software CAM
- América del Norte: Se estima que la región representa una cuota del 29,50 % en 2025, impulsada por la producción aeroespacial y el mecanizado avanzado, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,5 % entre 2026 y 2034, a medida que continúe la inversión en automatización.
- EE. UU.: Se estima que EE. UU. representa el 69,4 % de la demanda norteamericana en 2025, con una adopción impulsada por los sectores aeroespacial, de defensa, automotriz y de ingeniería de precisión, y una tasa de crecimiento anual compuesta del 11,0 % hasta 2034.
- Europa: Se estima que Europa tendrá una cuota de mercado del 24,41% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,7%, liderada por Alemania, Francia, Italia y el Reino Unido gracias a la automatización industrial y la fabricación de precisión.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará una cuota del 37,01% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 12,1%, liderada por China, Japón, Corea del Sur e India, a medida que se profundicen la capacidad de producción y la automatización.
- Segmento más importante: Las soluciones basadas en modelos 3D representan una cuota de mercado estimada del 58,9 % en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11,3 % durante el período 2026-2034.
- Segmento de alto crecimiento: El despliegue basado en la nube representa una cuota de mercado estimada del 28-32,9% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,1% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Autodesk Inc.; Dassault Systèmes SE; Siemens AG; Hexagon AB; PTC Inc.; CNC Software, LLC (Mastercam); SolidCAM Inc.; OPEN MIND Technologies AG; TOPSOLID SAS; Tebis AG; Cimatron Ltd.; HCL Technologies Ltd.; Hypertherm, Inc.; SigmaTEK Systems, LLC; MecSoft Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las plataformas CAM orientadas a la producción han evolucionado desde herramientas de programación de control numérico independientes hasta entornos integrados que conectan datos CAD, generación de trayectorias de herramientas, simulación, posprocesamiento, verificación de mecanizado e información de planta. La geometría 3D cada vez más sofisticada, el mecanizado de cinco ejes, los equipos de torneado y fresado, el anidamiento automatizado y los procesos aditivos están cambiando los requisitos de programación. La conectividad en la nube y la sincronización de datos también están reduciendo la separación entre los equipos de ingeniería y fabricación, mientras que la programación asistida por IA comienza a abordar las tareas de programación repetitivas y la escasez de personal CNC experimentado. Autodesk describe flujos de trabajo CAD/CAM integrados, programación automatizada y mecanizado de cuatro y cinco ejes dentro de su oferta actual para la fabricación.
Durante el período previsto, se espera que la inversión se extienda más allá de los centros de mecanizado tradicionales de alto valor, hacia entornos de producción conectados y redes de fabricación distribuidas. La región de Asia-Pacífico ofrece un importante potencial de expansión gracias al aumento de la capacidad industrial, mientras que los clústeres de fabricación emergentes en India y el sudeste asiático pueden acelerar la adopción por parte de los proveedores más pequeños. El énfasis normativo en la trazabilidad, la calidad, la eficiencia energética y la fabricación digital puede impulsar aún más la inversión a medida que los fabricantes modernizan sus sistemas de producción y buscan procesos repetibles.
Alcance del informe de mercado de software CAM
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.642,84 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 9.172,52 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,8% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de software CAM
El crecimiento del mercado de software CAM está impulsado por la demanda de ciclos de producción más cortos, una mayor utilización de la maquinaria y el mecanizado fiable de componentes cada vez más complejos. La cadena de valor comienza con los datos CAD y de ingeniería de producto, continúa con la programación CAM, el posprocesamiento, la simulación de la máquina, la preparación de herramientas y dispositivos de fijación, y culmina con la ejecución e inspección CNC. Por lo tanto, los proveedores compiten en función de la interoperabilidad, la calidad del posprocesador, la fidelidad de la simulación, la automatización y la compatibilidad con diversas configuraciones de máquina.
La demanda se ve reforzada por los retrasos en la producción aeroespacial, la electrificación del sector automotriz, los requisitos de precisión de los dispositivos médicos y la modernización de los equipos industriales. La IATA informó de una cartera de pedidos de aeronaves que supera las 17 000 unidades, lo que ilustra la carga de trabajo constante que afrontan las cadenas de suministro aeroespaciales. Al mismo tiempo, los proveedores de software deben adaptarse a flotas de máquinas heterogéneas, controladores heredados, posprocesadores propietarios y diferentes capacidades de los operadores, lo que convierte el soporte para la implementación y las alianzas estratégicas en componentes clave para la competitividad.
El posicionamiento competitivo depende cada vez más de la amplitud de las estrategias de mecanizado compatibles y de la capacidad de integrar CAM con plataformas de ingeniería o fabricación más amplias. Autodesk, Dassault Systèmes, Siemens, Hexagon y PTC compiten mediante ecosistemas integrados de ingeniería digital, mientras que CNC Software, SolidCAM, OPEN MIND Technologies, TOPSOLID, Tebis, Cimatron, HCL Technologies, Hypertherm, SigmaTEK Systems y MecSoft hacen hincapié en flujos de trabajo de mecanizado especializados y en la productividad de la fabricación. La diferenciación se centra cada vez más en la automatización, el conocimiento de la máquina, la simulación, la conectividad y la facilidad de implementación.
Las prioridades de inversión se están orientando hacia la programación asistida por IA, la fabricación conectada a la nube, los gemelos digitales y el mecanizado de circuito cerrado. Las versiones de fabricación NX de Siemens para 2026 incluyen paquetes CAM conectados a la nube, funciones de mecanizado asistidas por IA, capacidades de fijación automatizada y flujos de trabajo de sondeo de circuito cerrado. Hexagon también ha incorporado capacidades de IA en ESPRIT EDGE para simplificar el mecanizado suizo y subsanar las deficiencias en las habilidades de programación. Estos avances indican que la competencia está pasando de la generación básica de trayectorias de herramientas a la orquestación inteligente de la fabricación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
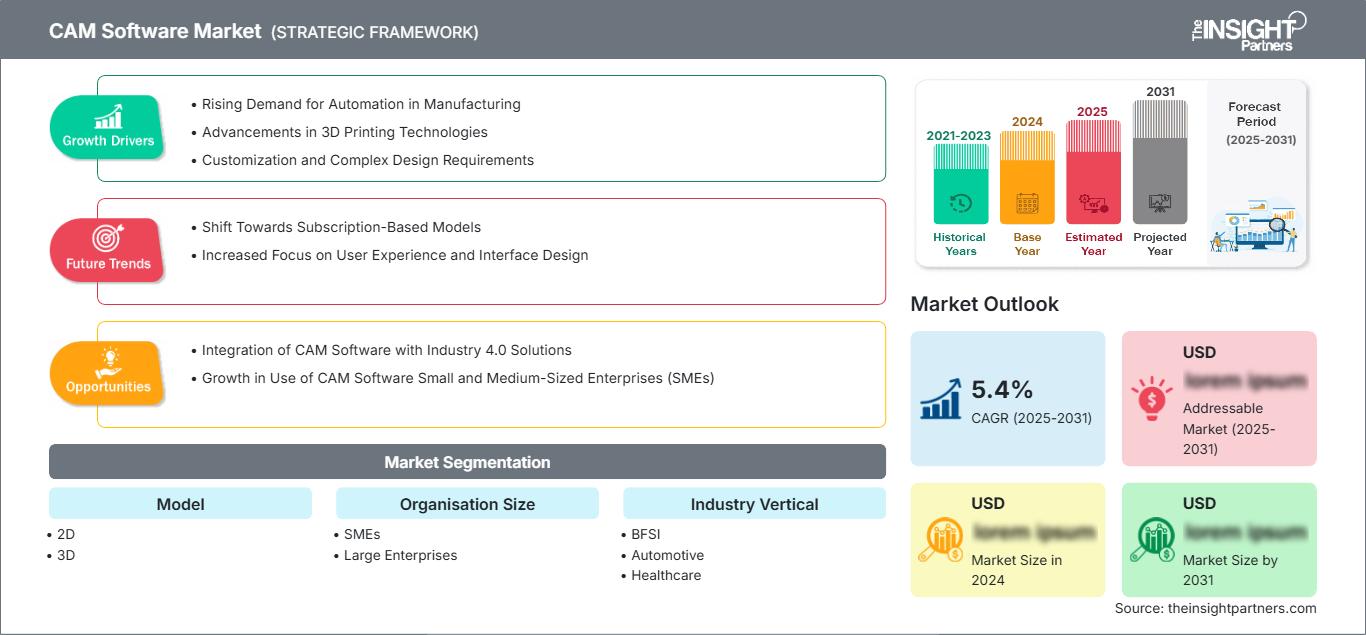
Mercado de software CAM: Perspectivas estratégicas
Perspectivas regionales
Mercado de software CAM en Norteamérica
América del Norte representará una participación estimada del 29,5 % en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % hasta 2034. La región se beneficia de una infraestructura CNC consolidada, la producción aeroespacial, la fabricación de automóviles, los programas de defensa y sofisticadas redes de talleres de producción. La demanda se ve reforzada por las iniciativas de relocalización y por fabricantes que buscan una mayor productividad de sus activos de maquinaria existentes.
Estados Unidos lidera la adopción regional, mientras que Canadá contribuye a través de los sectores aeroespacial, de equipos industriales, energético y de fabricación de precisión. La selección de software se centra cada vez más en el mecanizado multieje, la simulación, la programación automatizada y la integración con entornos de ingeniería empresarial. La disponibilidad de mano de obra es otro factor estructural a considerar, ya que los fabricantes necesitan reducir su dependencia de programadores altamente experimentados. El despliegue conectado a la nube está ganando relevancia en las operaciones distribuidas, si bien la seguridad, la protección de la propiedad intelectual y la integración con sistemas heredados siguen influyendo en las decisiones de despliegue.
Mercado de software CAM de EE. UU.
Se estima que Estados Unidos representa el 69,4 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 %. Los sectores aeroespacial, de defensa, automotriz, de dispositivos médicos y de maquinaria industrial ofrecen una amplia gama de aplicaciones, mientras que la relocalización de la producción fortalece la inversión nacional en mecanizado.
Los principales proveedores de software mantienen una presencia significativa en EE. UU., entre ellos Autodesk, Siemens, Hexagon, PTC, CNC Software, Hypertherm, SigmaTEK Systems y MecSoft. Las tendencias de aplicación apuntan hacia el mecanizado de cinco ejes, la generación automatizada de trayectorias de herramientas, la simulación de máquinas y los datos de producción conectados. La elevada demanda de aeronaves sigue siendo un indicador importante para la industria manufacturera; la IATA informó de un crecimiento de la demanda de pasajeros del 5,3 % para 2025, mientras que las limitaciones de la oferta continuaron restringiendo la renovación de la flota. Estas condiciones respaldan una demanda sostenida de flujos de trabajo de programación y mecanizado eficientes.
Mercado europeo de software CAM
Europa representará una cuota estimada del 24,4 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,7 % hasta 2034. Alemania sigue siendo el país líder, impulsada por los sectores de automoción, maquinaria, aeroespacial, herramientas y automatización industrial. Francia, Italia, el Reino Unido y España aportan demanda adicional a través de clústeres especializados de ingeniería y fabricación.
El mercado británico se sustenta en los sectores aeroespacial, de defensa, automovilismo, tecnología médica e ingeniería de precisión. Los fabricantes requieren cada vez más software capaz de gestionar superficies complejas y componentes de alto valor, manteniendo la trazabilidad de la producción. La adopción de la simulación y el posprocesamiento avanzado es fundamental en aquellos casos donde los errores de mecanizado conllevan elevados costes de material.
Alemania combina una sólida industria de fabricación de máquinas herramienta con amplios ecosistemas de automoción y equipos industriales. Por lo tanto, la demanda se concentra en torno a sofisticadas capacidades de mecanizado de cinco ejes, torneado-fresado, simulación y programación automatizada. La digitalización industrial también fomenta la integración entre el CAM, la ejecución de la fabricación, la gestión del ciclo de vida del producto y los sistemas de planta.
Francia, Italia y España contribuyen a través de los sectores aeroespacial, automotriz, de maquinaria industrial, herramientas, mobiliario y metalurgia. Francia cuenta con una sólida actividad aeroespacial y de defensa, Italia mantiene extensas redes de fabricación de maquinaria y componentes, mientras que España se beneficia de la ingeniería automotriz e industrial. Los fabricantes europeos priorizan cada vez más la interoperabilidad, la eficiencia de la producción y la continuidad digital.
Mercado de software CAM en la región Asia-Pacífico
La región Asia-Pacífico representará una cuota estimada del 37,01 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,1 %. China es el mercado líder, seguida de Japón, Corea del Sur, India y Australia. La automatización industrial, la fabricación de productos electrónicos, la producción automotriz y la inversión en máquinas herramienta impulsan la adopción regional.
La escala de producción de China genera demanda de sistemas CAM orientados a la producción, mientras que Japón y Corea del Sur priorizan la precisión, la automatización y el mecanizado avanzado. India está expandiendo sus capacidades de ingeniería y fabricación orientadas a la exportación, con una creciente atención política hacia el desarrollo tecnológico nacional. Australia ofrece una demanda especializada en equipos para minería, industria aeroespacial, defensa y manufactura avanzada.
Mercado de software CAM de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,9 % hasta 2034, con Arabia Saudita como mercado líder. La diversificación industrial, la fabricación de equipos energéticos, los proyectos de infraestructura y las iniciativas de localización están impulsando el uso de tecnologías de producción digital.
Los Emiratos Árabes Unidos impulsan la adopción de tecnologías mediante la inversión en los sectores aeroespacial, de manufactura avanzada e industrial, mientras que Sudáfrica contribuye con la demanda en los sectores automotriz, de equipos mineros y de ingeniería. En el resto de Oriente Medio y África, la modernización de la infraestructura y la inversión en el sector energético siguen siendo importantes. La AIE estimó que la inversión energética mundial alcanzaría los 3,3 billones de dólares estadounidenses en 2025, lo que proporciona un contexto más amplio para la inversión continua en cadenas de valor energéticas e industriales que requieren un uso intensivo de equipos.
Análisis de segmentación
Tipo de modelo
La segmentación por tipo de modelo está liderada por el 3D, que se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,3 % durante el período 2026-2034. Los componentes complejos, el mecanizado de superficies, la simulación y los flujos de trabajo CAD/CAM integrados favorecen la programación tridimensional, mientras que el 2D sigue siendo importante para las tareas de producción más sencillas.
- 3D: Mantiene la posición dominante porque los componentes aeroespaciales, automotrices, médicos, de herramientas e industriales involucran cada vez más superficies complejas que requieren una visualización precisa, verificación de colisiones, estrategias adaptativas y planificación de trayectorias de herramientas multieje.
- 2D: Sigue siendo estratégicamente importante para componentes prismáticos, perfiles, taladrado, fresado básico y talleres donde el coste es un factor crítico y la programación sencilla y la configuración rápida siguen siendo más valiosas que las capacidades avanzadas de procesamiento de superficies.
Tipo de despliegue
El tipo de implementación se ve cada vez más influenciado por la adopción de la nube, y se espera que las soluciones basadas en la nube crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12,1 % durante el período 2026-2034. Los sistemas locales siguen siendo fundamentales en aquellos casos donde el control y la integración con sistemas heredados son factores determinantes en las decisiones de compra.
- Instalación local: Conserva una gran relevancia entre los fabricantes que requieren control local de datos, funcionamiento sin conexión, postprocesadores establecidos e integración con la infraestructura de ingeniería y de planta heredada.
- Basado en la nube: Adquiere importancia estratégica gracias a las actualizaciones centralizadas, la colaboración distribuida, la economía de suscripción, el acceso escalable y una coordinación más sencilla entre los departamentos de ingeniería, programación y fabricación.
Tamaño de la organización
El tamaño de las organizaciones se ve favorecido tanto por la modernización empresarial como por la digitalización de las pymes. Se prevé que las grandes empresas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 910,9 % entre 2026 y 2034, mientras que los fabricantes más pequeños buscan cada vez más sistemas accesibles.
- Grandes empresas: Priorice los procesos de fabricación estandarizados, la gobernanza en múltiples ubicaciones, la simulación avanzada, la integración de PLM, las bibliotecas centralizadas y la seguridad empresarial en operaciones de producción distribuidas geográficamente.
- Las PYMES representan un importante grupo de adopción, ya que las suscripciones asequibles, los entornos CAD/CAM integrados, la automatización y la programación simplificada pueden reducir la dependencia de la escasez de habilidades especializadas.
Proceso de fabricación
La demanda de procesos de fabricación es diversa y abarca los distintos flujos de trabajo de mecanizado y fabricación.
- Fresado: Sigue siendo fundamental en la fabricación discreta, con una demanda que abarca desde trabajos básicos de tres ejes hasta operaciones sofisticadas de alta velocidad y multieje.
- Mecanizado multieje: Adquiere importancia estratégica para componentes complejos, ya que un menor número de configuraciones, una mayor accesibilidad y una orientación controlada de la herramienta pueden mejorar la consistencia de la producción.
- Turning: Sigue ofreciendo soporte para la fabricación de componentes cilíndricos de alto volumen en aplicaciones de automoción, industria, energía e ingeniería general.
- Fresado-Torneado: Beneficios para los fabricantes que buscan consolidar sus operaciones de mecanizado, reducir la manipulación y aumentar la utilización de sofisticadas máquinas herramienta multifuncionales.
- Chapa metálica: Presta servicio a industrias con alta intensidad de fabricación que requieren flujos de trabajo de anidamiento, corte, conformado y utilización de materiales integrados con la producción posterior.
- Fabricación aditiva: Se expande a medida que los fabricantes combinan métodos de deposición, mecanizado, simulación y producción híbrida para componentes complejos o personalizados.
- Otros: Incluye procesos especializados que satisfacen requisitos de fabricación específicos donde la compatibilidad, el posprocesamiento y la integración del flujo de trabajo influyen en las decisiones de compra.
Capacidad del eje
La capacidad de procesamiento de ejes se está volviendo más avanzada a medida que aumenta la complejidad de los componentes. Se espera que el segmento de 5 ejes o más crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,1 % durante el período 2026-2034, lo que refleja las aplicaciones aeroespaciales, médicas, de herramientas y de alta precisión.
- De 2 ejes a 3 ejes: Sigue siendo ampliamente utilizado en aplicaciones convencionales de fresado, taladrado, perfilado y torneado, donde la simplicidad de la programación y la disponibilidad de la máquina son factores clave.
- 5 ejes o más: Admite geometrías complejas, menos configuraciones, mejor calidad de superficie y mecanizado de alto valor donde la prevención de colisiones y la orientación precisa de la herramienta son fundamentales.
- 4 ejes: Proporciona una capacidad intermedia para el mecanizado rotativo, el indexado y los componentes especializados que requieren mayor accesibilidad sin la funcionalidad completa de cinco ejes simultáneos.
Industria de uso final
La demanda en la industria de uso final es amplia, y se espera que el segmento de Automoción y Transporte crezca a un ritmo del 11,5%, ya que los errores de mecanizado pueden afectar significativamente al coste y la calidad.
- Automoción y transporte: Utiliza CAM para sistemas de propulsión, chasis, herramientas, componentes de vehículos eléctricos y estructuras ligeras cada vez más complejas.
- Sector aeroespacial y de defensa: Requiere simulación avanzada, programación de cinco ejes, trazabilidad y mecanizado de alta precisión para componentes críticos para la seguridad.
- Fabricación industrial: Proporciona una amplia demanda en maquinaria, equipos, herramientas, bombas, válvulas y componentes de ingeniería.
- Fabricación de dispositivos médicos y para el cuidado de la salud: Requiere un mecanizado preciso para implantes, instrumentos, prótesis y componentes altamente personalizados.
- Electrónica y fabricación de alta tecnología: Utiliza CAM para carcasas de precisión, herramientas, conectores, componentes térmicos y hardware de producción miniaturizado.
- Energía y potencia: Ofrece soporte para el mecanizado de turbinas, válvulas, bombas, generadores y equipos especializados utilizados en sistemas energéticos convencionales y emergentes.
- Equipos de construcción e infraestructura: Aplica CAM a componentes de maquinaria pesada, accesorios, piezas estructurales y piezas de repuesto.
- Mobiliario y carpintería: Utiliza programación vinculada a CAD/CAM para corte, anidamiento, fresado, perforación y producción personalizada.
- Otros: Incluye sectores de fabricación especializados donde la programación CNC, la repetibilidad del proceso y la producción de componentes complejos facilitan la adopción de software.
Resumen de la oportunidad
|
Industria de uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Automoción y transporte |
Alto |
Componentes para vehículos eléctricos |
Escalada |
|
Aeroespacial y Defensa |
Alto |
Mecanizado complejo |
Maduro |
|
Fabricación industrial |
Alto |
Mecanizado inteligente |
Maduro |
|
Fabricación de dispositivos médicos y para el sector sanitario |
Medio |
Implantes de precisión |
Escalada |
|
Fabricación de productos electrónicos y de alta tecnología |
Medio |
Piezas miniaturizadas |
Escalada |
|
Energía y potencia |
Medio |
Equipos de energía |
Escalada |
|
Equipos de construcción e infraestructura |
Medio |
Componentes pesados |
Maduro |
|
Muebles y carpintería |
Bajo |
Fresado CNC |
Maduro |
|
Otros |
Bajo |
CNC especializado |
Emergente |
Factores de crecimiento del mercado de software CAM y análisis de su impacto
Mayor complejidad de los componentes mecanizados de precisión
Los fabricantes producen cada vez más componentes con superficies complejas, tolerancias más estrictas, estructuras ligeras y menos oportunidades para la intervención manual. Esto incrementa directamente el valor de la generación de trayectorias de herramientas sofisticadas, la simulación, la detección de colisiones y la programación multieje. Las limitaciones de suministro en el sector aeroespacial son un claro ejemplo de la presión de producción: la IATA informa de una cartera de pedidos de aeronaves superior a las 17 000 unidades y de continuos cuellos de botella en la fabricación. A medida que aumenta la complejidad de los componentes, los fabricantes justifican capacidades CAM de mayor valor, ya que los errores de programación, el desperdicio y el tiempo de inactividad de la máquina conllevan mayores consecuencias económicas. La demanda resultante favorece las plataformas capaces de gestionar geometrías complejas, cinemática de la máquina, fijaciones, herramientas y postprocesadores dentro de flujos de trabajo unificados. Este factor también fomenta la inversión en simulación y verificación antes de que comience la producción, reduciendo así las pruebas y errores físicos durante el mecanizado.
La escasez de mano de obra en el sector manufacturero acelera la automatización de la programación.
La disponibilidad de programadores CNC experimentados se está convirtiendo en una limitación operativa a medida que aumentan los requisitos de producción y el personal cualificado se acerca a la jubilación en varias economías industriales. Los proveedores de CAM están respondiendo integrando el reconocimiento automático de características, plantillas, mecanizado basado en el conocimiento, sugerencias asistidas por IA y bibliotecas de procesos reutilizables. Siemens introdujo sugerencias de mecanizado asistidas por IA y capacidades de cinemática automatizada en sus recientes versiones de NX, mientras que Hexagon añadió servicios de IA a ESPRIT EDGE. Estas capacidades pueden reducir el esfuerzo de programación repetitiva y ayudar al personal con menos experiencia a producir programas consistentes bajo supervisión. El impacto en el mercado va más allá de las licencias de software, ya que los fabricantes pueden estandarizar el conocimiento institucional en plantillas y reglas. En consecuencia, la automatización se convierte en una estrategia de productividad laboral en lugar de ser simplemente una actualización tecnológica.
La inversión en fabricación digital refuerza la adopción de CAM conectado.
La inversión en infraestructura industrial conectada está generando una mayor demanda de plataformas CAM que intercambien datos con sistemas de ingeniería, producción, inspección y gestión de activos. La AIE estima que la inversión energética mundial alcanzó los 3,3 billones de dólares en 2025, con una inversión en energías limpias que superó con creces la inversión en combustibles fósiles, lo que demuestra la magnitud de la transformación industrial intensiva en equipos. Los fabricantes que participan en estos ciclos de inversión requieren cada vez más continuidad digital desde el diseño hasta la producción. Las plataformas CAM conectadas a la nube pueden admitir bibliotecas centralizadas, gestión de versiones, colaboración remota y procesos estandarizados en todas las instalaciones. Esta oportunidad es particularmente significativa para las empresas que operan múltiples centros de producción, ya que los datos de fabricación comunes pueden reducir la duplicación del trabajo de programación y mejorar la coherencia de los procesos, al tiempo que permiten una implementación más rápida de métodos de producción estandarizados.
Tendencias futuras del mercado de software CAM
El mecanizado guiado por IA se integra en los flujos de trabajo de programación.
Es probable que los entornos CAM del futuro transiten de la programación basada en comandos a la asistencia contextual que recomienda estrategias de mecanizado según la geometría, las capacidades de la máquina, las herramientas, el material y el historial de producción. La IA operará cada vez más junto a los programadores humanos en lugar de reemplazarlos, generando operaciones candidatas que los ingenieros validan antes de su publicación. Las funciones que tienen en cuenta la máquina pueden restringir aún más las recomendaciones a los límites reales del husillo, los ejes, las fijaciones y las herramientas. A medida que aumenta la confianza, los sistemas pueden automatizar el reconocimiento rutinario de características, la planificación de la configuración, la selección de herramientas y la optimización. La implicación estratégica es un cambio gradual en las responsabilidades del programador, pasando de la creación de operaciones repetitivas a la validación de procesos, el manejo de excepciones y la optimización de la producción. Los proveedores con una amplia base instalada y extensos conjuntos de datos de fabricación pueden tener ventajas en el desarrollo de motores de recomendación fiables.
El mecanizado de circuito cerrado conecta CAM con la inspección.
La siguiente etapa del desarrollo de software de fabricación conectará cada vez más la programación CAM con la medición, la inspección y la corrección adaptativa. En lugar de tratar la generación de control numérico y la verificación de calidad como actividades separadas, los flujos de trabajo integrados pueden utilizar los resultados de las mediciones en proceso para ajustar los parámetros de mecanizado y compensar automáticamente las desviaciones. Las recientes capacidades de Siemens NX ya incorporan sondeo, alineación, control de herramientas y mecanizado adaptativo en un flujo de trabajo conectado. Una mayor adopción dependerá de una conectividad fiable de la máquina, procedimientos de medición estandarizados y postprocesadores validados. Con el tiempo, las capacidades de bucle cerrado serán especialmente valiosas para la industria aeroespacial, médica, de herramientas y otras aplicaciones de alto valor donde los costos de los materiales y los requisitos dimensionales hacen que la corrección manual repetida sea costosa. Esta dirección también favorece una mayor autonomía en equipos CNC cada vez más sofisticados.
Oportunidades de mercado del software CAM
Plataformas en la nube para redes de fabricación distribuidas
La implementación en la nube ofrece a los proveedores la oportunidad de prestar servicios a fabricantes con múltiples plantas, proveedores externos, centros de ingeniería y socios de mecanizado por contrato. Un entorno centralizado proporciona acceso controlado a modelos de fabricación, plantillas de procesos estandarizadas, bibliotecas de herramientas y postprocesadores aprobados, al tiempo que reduce la carga administrativa asociada a las instalaciones de software locales. La mayor oportunidad reside en organizaciones que se expanden geográficamente o diversifican sus proveedores, ya que los flujos de trabajo digitales compartidos mejoran la coherencia sin necesidad de una infraestructura local idéntica. Los proveedores pueden potenciar esta oportunidad mediante el acceso basado en roles, capacidades sin conexión, controles de ciberseguridad e integraciones con plataformas PLM y de ejecución de fabricación. Los modelos de suscripción también pueden reducir las barreras iniciales de adquisición para los fabricantes más pequeños, facilitando la transición desde herramientas de programación básicas hacia entornos de fabricación digital más amplios a medida que maduran los requisitos operativos.
Expansión de CAM hacia la producción aditiva e híbrida
La fabricación híbrida ofrece la oportunidad de extender el CAM más allá del mecanizado sustractivo convencional, integrando flujos de trabajo que combinan deposición, mecanizado, inspección y acabado. Los fabricantes de componentes de alto valor pueden utilizar métodos aditivos para crear estructuras con forma casi final y, posteriormente, aplicar mecanizado de precisión para lograr las tolerancias finales. Este enfoque es relevante para aplicaciones aeroespaciales, energéticas, de herramientas, dispositivos médicos y reparación, donde la eficiencia del material y la personalización de los componentes son cruciales. Los proveedores de software pueden generar valor integrando la planificación de trayectorias de herramientas aditivas con el mecanizado convencional, la simulación de procesos, la preparación de la construcción y los datos de inspección. Esta oportunidad también se extiende a las operaciones de reparación, donde el material depositado puede restaurar superficies desgastadas antes del mecanizado. A medida que los equipos aditivos se industrializan, los flujos de trabajo de software interoperables pueden reducir la fragmentación entre las etapas de producción especializadas y fomentar una mayor adopción de la fabricación híbrida.
Novedades recientes
- Febrero de 2026: Autodesk ha invertido 200 millones de dólares estadounidenses en World Labs, una empresa de investigación de IA avanzada cofundada por Fei-Fei Li (CEO), Justin Johnson, Christoph Lassner y Ben Mildenhall. Esta decisión subraya la creencia compartida de que las tecnologías de IA más impactantes deberían potenciar la creatividad humana, ayudando a las personas a imaginar, diseñar y construir más, en lugar de reemplazarlas.
- Febrero de 2026: Dassault Systèmes (Euronext París: FR0014003TT8, DSY.PA) y NVIDIA anunciaron una alianza estratégica a largo plazo para establecer una arquitectura industrial compartida para la inteligencia artificial de misión crítica en diversos sectores. La combinación de las tecnologías de gemelos virtuales de Dassault Systèmes con la infraestructura de IA de NVIDIA, los modelos abiertos y las bibliotecas de software aceleradas permitirá crear modelos del mundo industrial validados científicamente y nuevas formas de trabajar mediante asistentes virtuales especializados en la plataforma 3DEXPERIENCE, que dotan a los profesionales de nuevas competencias.
- Junio de 2026: Dassault Systèmes anuncia la exitosa emisión de un bono que fue sobresuscrito significativamente por inversores institucionales. La compañía también ha refinanciado su línea de crédito rotatoria con vencimiento próximo.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -