
CAMソフトウェア市場:規模・シェア・予測 2034
CAMソフトウェア市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:モデルタイプ(3Dおよび2D)、展開タイプ(オンプレミスおよびクラウドベース)、組織規模(大企業および中小企業)、製造プロセス(フライス加工、多軸加工、旋削加工、複合加工、板金加工、積層造形、その他)、軸数(2軸~3軸、5軸以上、4軸)、エンドユース産業(自動車および輸送、航空宇宙および防衛、工業製造、ヘルスケアおよび医療機器製造、電子機器およびハイテク製造、エネルギーおよび電力、建設およびインフラ機器、家具および木工、その他)、地域(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中央アメリカ)
- ステータス : 出版
- レポートコード : TIPRE00007479
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 392
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
36億4284 万米ドル
基準年値
2034年の予測
91億7252 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.8 %
成長率
対象市場
566億8910 万米ドル
(2026年~2034年)
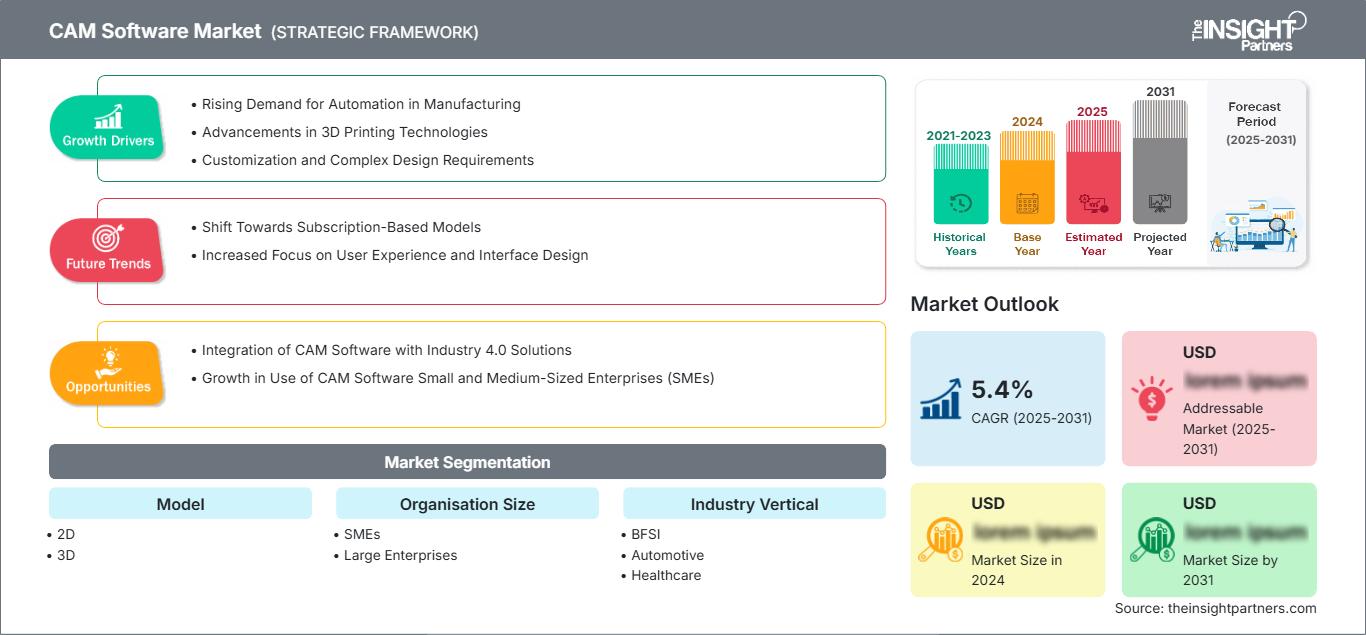
CAMソフトウェア市場は、2025年には36億4284万米ドルと評価され、2034年には91億7252万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.8%で拡大すると見込まれています。この市場は、個別生産環境とプロセス指向生産環境の両方において、コンピュータ数値制御(CNC)製造プロセスをプログラミング、シミュレーション、最適化、管理するために使用されるソフトウェアを網羅しており、その導入は高度な機械加工、コネクテッド生産、デジタルエンジニアリングワークフローとますます密接に関連しています。
北米におけるCAMソフトウェア市場の規模は、確立されたCNCインフラ、高付加価値の航空宇宙および自動車生産、そして製造自動化への継続的な投資によって支えられています。また、熟練労働者の不足、加工の複雑化、そして設計から生産までの統合ワークフローへの需要も、導入の促進要因となっています。製造業者がプログラミングサイクルの短縮と設備稼働率の向上を目指す中で、クラウド接続プラットフォーム、シミュレーション、自動プログラミング、多軸加工機能の重要性がますます高まっています。
CAMソフトウェア市場の評価と洞察
- 北米: この地域は、高度な機械加工と航空宇宙生産に支えられ、2025年には推定29.50%のシェアを占めると見込まれており、自動化への投資が継続されるにつれて、2026年から2034年にかけて年平均成長率10.5%で拡大すると予想されている。
- 米国: 米国は2025年には北米の需要の約69.4%を占めると推定されており、航空宇宙、防衛、自動車、精密工学分野が普及を支え、2034年まで年平均成長率(CAGR)は11.0%と見込まれている。
- ヨーロッパ: ヨーロッパは2025年には推定24.41%のシェアを占め、ドイツ、フランス、イタリア、英国が産業オートメーションと精密製造を牽引役として、年平均成長率(CAGR)9.7%で成長すると予測されている。
- アジア太平洋地域: アジア太平洋地域は2025年には推定37.01%のシェアを占め、生産能力と自動化の深化に伴い、中国、日本、韓国、インドが牽引役となり、年平均成長率(CAGR)12.1%を記録すると予想されている。
- 最大のセグメント: 3Dモデルベースのソリューションは、2025年には推定58.9%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)11.3%で成長すると予測されています。
- 高成長分野: クラウドベースの導入は、2025年には推定28~32.9%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)12.1%で成長すると予測されています。
- 詳細に分析された主要企業: Autodesk Inc.、Dassault Systèmes SE、Siemens AG、Hexagon AB、PTC Inc.、CNC Software, LLC (Mastercam)、SolidCAM Inc.、OPEN MIND Technologies AG、TOPSOLID SAS、Tebis AG、Cimatron Ltd.、HCL Technologies Ltd.、Hypertherm, Inc.、SigmaTEK Systems, LLC、MecSoft Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
生産指向のCAMプラットフォームは、スタンドアロンの数値制御プログラミングツールから、CADデータ、ツールパス生成、シミュレーション、後処理、加工検証、および現場情報を連携させる統合環境へと進化しました。高度化する3Dジオメトリ、5軸加工、複合加工機、自動ネスティング、および積層造形プロセスにより、プログラミング要件も変化しています。クラウド接続とデータ同期により、エンジニアリングチームと製造チーム間の隔たりも縮小しており、AI支援プログラミングは、反復的なプログラミング作業や熟練したCNC担当者の不足といった課題への対応を始めています。オートデスクは、現在の製造ソリューションにおいて、統合されたCAD/CAMワークフロー、自動プログラミング、および4軸・5軸加工について説明しています。
予測期間中、投資は従来の高付加価値加工センターにとどまらず、コネクテッド生産環境や分散型製造ネットワークへと拡大していくと予想されます。アジア太平洋地域は産業能力の増強により大きな成長の可能性を秘めており、インドや東南アジアの新興製造クラスターは中小サプライヤーの間での導入を加速させる可能性があります。トレーサビリティ、品質、エネルギー効率、デジタル製造に対する規制上の重視は、製造業者が生産システムを近代化し、再現性のあるプロセスを追求する中で、投資をさらに後押しするでしょう。
CAMソフトウェア市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 36億4284万米ドル |
| 2034年までの市場規模 | 91億7252万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.8% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
CAMソフトウェア市場分析
CAMソフトウェア市場の成長は、生産サイクルの短縮、機械稼働率の向上、そしてますます複雑化する部品の信頼性の高い加工に対する需要によって牽引されています。バリューチェーンは、CADおよび製品設計データから始まり、CAMプログラミング、後処理、機械シミュレーション、工具および治具の準備を経て、CNC加工と検査で完了します。そのため、サプライヤーは相互運用性、後処理の品質、シミュレーションの精度、自動化、そして多様な機械構成との互換性を競い合っています。
航空宇宙分野の受注残、自動車の電動化、医療機器の精密性要求、産業機器の近代化などが需要を押し上げています。IATAは航空機の受注残が1万7000機を超えていると報告しており、航空宇宙サプライチェーンが直面する持続的な製造負荷を示しています。同時に、ソフトウェアサプライヤーは、多様な機器群、旧式のコントローラー、独自のポストプロセッサー、そして異なるオペレーターの能力に対応する必要があり、実装サポートとエコシステムパートナーシップは競争力を高める上で重要な要素となります。
競争力は、サポートする加工戦略の幅広さと、CAMをより広範なエンジニアリングプラットフォームや製造プラットフォームと統合する能力にますます依存するようになっている。Autodesk、Dassault Systèmes、Siemens、Hexagon、PTCは統合されたデジタルエンジニアリングエコシステムを通じて競争している一方、CNC Software、SolidCAM、OPEN MIND Technologies、TOPSOLID、Tebis、Cimatron、HCL Technologies、Hypertherm、SigmaTEK Systems、MecSoftは、特殊な加工ワークフローと製造生産性を重視している。差別化は、自動化、機械認識、シミュレーション、接続性、導入の容易さにますます重点が置かれるようになっている。
投資の優先順位は、AI支援プログラミング、クラウド接続型製造、デジタルツイン、クローズドループ加工へと移行しつつあります。シーメンスの2026年版NX製造リリースには、CAM専用のクラウド接続型パッケージ、AI支援加工機能、自動治具機能、クローズドループプロービングワークフローが含まれています。ヘキサゴンも同様に、スイス型旋盤加工を簡素化し、プログラミングスキルのギャップを解消するために、ESPRIT EDGEにAI機能を導入しました。これらの動向は、競争が基本的なツールパス生成からインテリジェントな製造オーケストレーションへと移行していることを示しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
CAMソフトウェア市場:戦略的洞察
地域別分析
北米CAMソフトウェア市場
北米は2025年には推定29.5%のシェアを占め、2034年まで年平均成長率(CAGR)10.5%で拡大すると予測されている。同地域は、確立されたCNCインフラ、航空宇宙生産、自動車製造、防衛プログラム、そして高度なジョブショップネットワークといった強みを持っている。国内回帰の動きや、既存の機械設備からより高い生産性を求める製造業者の動きも、需要を押し上げている。
地域的な導入においては米国が圧倒的なシェアを占めており、カナダは航空宇宙、産業機器、エネルギー、精密製造といった分野で貢献している。ソフトウェア選定においては、多軸加工、シミュレーション、自動プログラミング、エンタープライズエンジニアリング環境との統合といった機能がますます重視されるようになっている。熟練プログラマーへの依存度を低減する必要があるため、人材確保も構造的な考慮事項の一つとなっている。クラウド接続型導入は分散型オペレーションにおいて重要性を増しているが、セキュリティ、知的財産保護、既存システムとの統合といった要素も導入決定に影響を与え続けている。
米国CAMソフトウェア市場
米国は2025年時点で北米全体の需要の約69.4%を占めると推定されており、年平均成長率(CAGR)11.0%で成長すると予測されている。航空宇宙、防衛、自動車、医療機器、産業機械といった分野は幅広い用途を提供しており、国内回帰によって国内の機械加工投資が強化されている。
主要なソフトウェアプロバイダーは、Autodesk、Siemens、Hexagon、PTC、CNC Software、Hypertherm、SigmaTEK Systems、MecSoftなど、米国で大きな存在感を示しています。アプリケーションのトレンドは、5軸加工、自動ツールパス生成、機械シミュレーション、接続された生産データへと移行しています。航空機の高い需要は、製造業にとって重要な指標であり続けています。IATAは、2025年の旅客需要が5.3%増加すると報告していますが、供給制約により機材の更新は引き続き制限されています。こうした状況は、効率的なプログラミングと加工ワークフローに対する持続的な需要を支えています。
欧州CAMソフトウェア市場
欧州は2025年には推定24.4%のシェアを占め、2034年まで年平均成長率9.7%で拡大すると予測されている。ドイツは自動車、機械、航空宇宙、工具、産業オートメーションに支えられ、引き続き主導的な地位を占める。フランス、イタリア、英国、スペインは、専門的なエンジニアリングおよび製造クラスターを通じて、さらなる需要を生み出している。
英国市場は、航空宇宙、防衛、モータースポーツ、医療技術、精密工学といった分野に支えられています。製造業者は、複雑な表面形状や高付加価値部品を扱いながら、生産トレーサビリティを維持できるソフトウェアをますます必要としています。加工誤差が材料コストの大幅な増加につながる場合、シミュレーションと高度な後処理の導入が重要となります。
ドイツは、強力な工作機械製造業と、大規模な自動車および産業機器のエコシステムを兼ね備えています。そのため、需要は高度な5軸加工、複合加工、シミュレーション、自動プログラミング機能に集中しています。また、産業のデジタル化は、CAM、製造実行、製品ライフサイクル管理、および現場システム間の統合を促進しています。
フランス、イタリア、スペインは、航空宇宙、自動車、産業機械、工具、家具、金属加工などの分野で貢献している。フランスは航空宇宙・防衛産業が盛んで、イタリアは広範な機械・部品製造ネットワークを有し、スペインは自動車・産業工学の恩恵を受けている。欧州の製造業者は、相互運用性、生産効率、デジタル化の継続性をますます重視するようになっている。
APAC CAMソフトウェア市場
アジア太平洋地域は2025年には推定37.01%の市場シェアを占め、年平均成長率(CAGR)12.1%で成長すると予測されている。中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続く。産業オートメーション、電子機器製造、自動車生産、工作機械への投資が、この地域における普及を後押ししている。
中国の製造規模は生産指向のCAMに対する需要を生み出し、一方、日本と韓国は精密加工、自動化、高度な機械加工を重視している。インドはエンジニアリングと輸出指向の製造能力を拡大しており、政策面では国内技術開発への注目が高まっている。オーストラリアは鉱山機械、航空宇宙、防衛、先端製造といった分野で専門的な需要を提供している。
中東・アフリカのCAMソフトウェア市場
中東・アフリカ地域における需要は、2034年まで年平均成長率8.9%で拡大すると予測されており、サウジアラビアが主要市場となる見込みです。産業の多角化、エネルギー機器製造、インフラプロジェクト、そして現地化への取り組みなどが、デジタル生産技術の導入を促進する要因となっています。
アラブ首長国連邦は航空宇宙、先端製造、産業投資を通じて導入を支援しており、南アフリカは自動車、鉱山機械、エンジニアリング需要に貢献している。中東・アフリカのその他の地域では、インフラの近代化とエネルギー分野への投資が引き続き重要となる。国際エネルギー機関(IEA)は、2025年の世界のエネルギー投資額を3兆3000億米ドルと推定しており、設備集約型のエネルギーおよび産業バリューチェーンへの継続的な投資のより広範な背景を示している。
セグメンテーション分析
モデルタイプ
モデルタイプの セグメント化では3Dが主導しており、2026年から2034年にかけて年平均成長率(CAGR)11.3%で成長すると予測されています。複雑な部品、表面加工、シミュレーション、統合されたCAD/CAMワークフローは3次元プログラミングを有利にする一方、2Dはより単純な生産作業において依然として重要です。
- 3D: 航空宇宙、自動車、医療、工具、産業用部品において、正確な視覚化、衝突チェック、適応戦略、多軸ツールパス計画を必要とする複雑な表面がますます多く含まれるようになっているため、3Dは依然として優位な地位を維持しています。
- 2D: 角柱状部品、プロファイル、穴あけ、基本的なフライス加工、および高度な表面加工機能よりも簡単なプログラミングと迅速なセットアップが重視されるコスト重視の作業場にとって、戦略的に重要な役割を担い続けています。
デプロイメントタイプ
導入形態は クラウドの普及によってますます影響を受けるようになっており、 クラウドベースの ソリューションは2026年から2034年にかけて年平均成長率(CAGR)12.1%で成長すると予測されている。オンプレミスシステムは、制御性と既存システムとの統合が購入決定の重要な要素となる場合、依然として重要な役割を担う。
- オンプレミス: ローカルでのデータ制御、オフライン操作、確立された後処理システム、および既存のエンジニアリングおよび製造現場のインフラストラクチャとの統合を必要とする製造業者にとって、依然として高い関連性を維持しています。
- クラウドベース: 一元化されたアップデート、分散型コラボレーション、サブスクリプション経済性、拡張可能なアクセス、およびエンジニアリング、プログラミング、製造拠点間の連携の容易化を通じて、戦略的に重要な位置を占める。
組織規模
組織規模の拡大 は、大企業の近代化と中小企業のデジタル化の両方によって支えられています。 大企業は 2026年から2034年にかけて年平均成長率(CAGR)910.9%で成長すると予測される一方、中小製造業者はよりアクセスしやすいシステムをますます求めるようになっています。
- 大企業: 地理的に分散した生産業務全体にわたって、標準化された製造プロセス、複数拠点にわたるガバナンス、高度なシミュレーション、PLM統合、集中型ライブラリ、およびエンタープライズセキュリティを優先的に実施する。
- 中小企業: 手頃な価格のサブスクリプション、統合されたCAD/CAM環境、自動化、簡素化されたプログラミングにより、希少な専門スキルへの依存度を低減できるため、重要な導入層となる。
製造工程
製造工程における 需要は、機械加工や製造工程など、さまざまなワークフローにわたって多様化している。
- フライス加工: 個別生産において依然として基礎的な加工技術であり、基本的な3軸加工から高度な高速加工や多軸加工まで、幅広い需要がある。
- 多軸加工: 段取り回数の削減、アクセス性の向上、工具の向きの制御により生産の一貫性が向上するため、複雑な部品の加工において戦略的に重要な役割を果たす。
- 旋削加工: 自動車、産業機器、エネルギー、および一般エンジニアリング用途における大量生産の円筒形部品製造を引き続きサポートします。
- 複合加工: 機械加工工程の統合、取り扱い作業の削減、高度な複合加工機の活用拡大を求める製造業者にとって有益です。
- 板金加工: ネスティング、切断、成形、材料利用といった工程を下流工程の生産と統合する必要のある、加工集約型の産業向け。
- 積層造形: 製造業者が、複雑な部品やカスタマイズされた部品を製造するために、堆積、機械加工、シミュレーション、およびハイブリッド生産方法を組み合わせるにつれて、その範囲は拡大しています。
- その他: 互換性、後処理、ワークフロー統合が購買決定に影響を与える、ニッチな製造要件に対応する特殊なプロセスが含まれます。
軸機能
部品の複雑化に伴い、軸数制御能力 はますます高度化しています。5 軸以上の加工能力 は、航空宇宙、医療、工具製造、高精度加工などの分野を反映し、2026年から2034年にかけて年平均成長率(CAGR)12.1%で成長すると予測されています。
- 2軸から3軸: プログラミングの簡便性と機械の可用性が重視される、従来型のフライス加工、穴あけ加工、プロファイリング加工、旋削加工などの用途で広く使用されています。
- 5軸以上: 複雑な形状、段取り回数の削減、表面品質の向上、衝突回避と正確な工具方向が重要な高付加価値加工をサポートします。
- 4軸: 完全な同時5軸機能を持たないものの、回転加工、インデックス加工、および追加のアクセス性を必要とする特殊部品向けの中間的な機能を提供します。
最終用途産業
最終用途産業の 需要は幅広く、自動車・輸送分野は加工誤差がコストと品質に重大な影響を与える可能性があるため、11.5%の成長が見込まれています。
- 自動車および輸送機器分野: パワートレイン、シャーシ、工具、電気自動車部品、そしてますます複雑化する軽量構造物の設計にCAMを使用しています。
- 航空宇宙・防衛分野: 安全性が極めて重要な部品には、高度なシミュレーション、5軸プログラミング、トレーサビリティ、高精度機械加工が求められる。
- 工業製造業: 機械、設備、工具、ポンプ、バルブ、およびエンジニアリング部品など、幅広い分野で需要があります。
- 医療・ヘルスケアおよび医療機器製造: インプラント、器具、人工装具、および高度にカスタマイズされた部品の製造には、精密な機械加工が求められます。
- 電子機器およびハイテク製造: 精密筐体、工具、コネクタ、熱部品、小型生産ハードウェアの製造にCAMを使用します。
- エネルギーと電力: 従来型および新興エネルギーシステムで使用されるタービン、バルブ、ポンプ、発電機、および特殊機器の機械加工をサポートします。
- 建設・インフラ機器: 重機部品、アタッチメント、構造部品、交換部品にCAMを適用します。
- 家具および木工: CAD/CAMと連携したプログラミングを使用して、切断、ネスティング、ルーティング、穴あけ、および特注生産を行います。
- その他: CNCプログラミング、プロセスの再現性、複雑な部品生産がソフトウェア導入を支援する特殊な製造業分野が含まれます。
機会の概要
|
最終用途産業 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
自動車および輸送 |
高い |
EVコンポーネント |
スケーリング |
|
航空宇宙・防衛 |
高い |
複雑な機械加工 |
成熟した |
|
工業製造業 |
高い |
スマートマシニング |
成熟した |
|
ヘルスケアおよび医療機器製造 |
中くらい |
精密インプラント |
スケーリング |
|
電子機器およびハイテク製造業 |
中くらい |
小型部品 |
スケーリング |
|
エネルギーと電力 |
中くらい |
エネルギー機器 |
スケーリング |
|
建設・インフラ機器 |
中くらい |
重量部品 |
成熟した |
|
家具と木工 |
低い |
CNCルーター加工 |
成熟した |
|
その他 |
低い |
特殊CNC |
新興 |
CAMソフトウェア市場の成長要因と影響分析
精密機械加工部品の複雑化
製造業者は、複雑な表面、より厳しい公差、軽量構造、そして手作業による介入の機会が少ない部品を製造する傾向が強まっています。これは、高度なツールパス生成、シミュレーション、衝突検出、および多軸プログラミングの価値を直接的に高めます。航空宇宙分野の供給制約は、生産圧力の強い例であり、IATAは航空機の受注残が17,000機を超え、製造上のボトルネックが続いていると報告しています。部品の複雑性が高まるにつれて、プログラミングエラー、不良品、および機械のダウンタイムがより大きな経済的損失をもたらすため、製造業者はより高付加価値のCAM機能の必要性を正当化できます。その結果、複雑な形状、機械の運動学、治具、工具、およびポストプロセッサを統合されたワークフロー内で管理できるプラットフォームへの需要が高まります。この要因はまた、生産開始前のシミュレーションと検証への投資を促進し、加工中の物理的な試行錯誤を減らします。
製造業における労働力不足がプログラミングの自動化を加速させる
生産需要の増加と熟練労働者の定年退職が近づくにつれ、多くの工業国で経験豊富なCNCプログラマーの確保が運用上の制約となりつつあります。CAMベンダーは、自動フィーチャー認識、テンプレート、知識ベース加工、AI支援による提案、再利用可能なプロセスライブラリを組み込むことでこれに対応しています。シーメンスは最新のNXリリースでAI支援による加工提案と自動キネマティクス機能を導入し、ヘキサゴンはESPRIT EDGEにAIサービスを追加しました。これらの機能により、反復的なプログラミング作業を削減し、経験の浅い担当者でも監督下で一貫性のあるプログラムを作成できるようになります。市場への影響はソフトウェアライセンスにとどまらず、製造業者は組織的な知識をテンプレートやルールとして標準化できるため、自動化は単なる技術アップグレードではなく、労働力生産性向上戦略となります。
デジタル製造への投資が、コネクテッドCAMの導入を強化
コネクテッド産業インフラへの投資により、エンジニアリング、生産、検査、資産管理システムとデータを交換するCAMプラットフォームへの需要が高まっています。IEAは、世界のエネルギー投資が2025年には3兆3,000億米ドルに達し、クリーンエネルギー投資が化石燃料投資を大幅に上回ると推定しており、設備集約型の産業変革の規模を示しています。こうした投資サイクルに参加する製造業者は、設計から生産までデジタルな継続性をますます必要としています。クラウド接続型CAMは、集中型ライブラリ、バージョン管理、リモートコラボレーション、および施設間での標準化されたプロセスをサポートできます。共通の製造データを使用することで、プログラミング作業の重複を削減し、プロセスの一貫性を向上させ、標準化された生産方法の迅速な展開をサポートできるため、複数の生産拠点を運営する企業にとって、この機会は特に重要です。
CAMソフトウェア市場の将来動向
AI誘導型機械加工がプログラミングワークフローに組み込まれる
将来のCAM環境は、コマンド駆動型プログラミングから、形状、機械の能力、工具、材料、および過去の生産知識に基づいて加工戦略を推奨するコンテキスト認識型支援へと移行していくと考えられます。AIは、人間のプログラマーを置き換えるのではなく、彼らと協働し、エンジニアが投稿前に検証する候補操作を生成するようになるでしょう。機械認識機能により、推奨事項を実際のスピンドル制限、軸、治具、および工具にさらに絞り込むことができます。信頼性が向上するにつれて、システムはルーチン的な特徴認識、セットアップ計画、工具選択、および最適化を自動化する可能性があります。戦略的な意味合いとしては、プログラマーの責任が、反復的な操作の作成から、プロセスの検証、例外処理、および生産最適化へと徐々に変化していくことが挙げられます。大規模な導入実績と豊富な製造データセットを持つベンダーは、信頼性の高い推奨エンジンの開発において優位性を持つ可能性があります。
クローズドループ加工によりCAMと検査が連携
製造ソフトウェア開発の次の段階では、CAMプログラミングと計測、検査、適応補正との連携がますます強化されるでしょう。NC生成と品質検証を別々の作業として扱うのではなく、統合されたワークフローでは、工程内計測結果を用いて加工パラメータを調整し、偏差を自動的に補正することができます。シーメンスの最新のNX機能は、プロービング、アライメント、ツール制御、適応加工を既に接続されたワークフローに組み込んでいます。より広範な普及には、信頼性の高い機械接続、標準化された計測手順、検証済みのポストプロセッサが不可欠です。将来的には、クローズドループ機能は、材料費や寸法精度が要求される高付加価値アプリケーション、特に航空宇宙、医療、ツーリングなどの分野で非常に価値が高まるでしょう。これらの分野では、繰り返し手動で修正を行うとコストがかさみます。この方向性は、ますます高度化するCNC機器の自律性向上にも貢献します。
CAMソフトウェア市場の機会
分散型製造ネットワーク向けクラウドプラットフォーム
クラウド導入は、ベンダーにとって、複数の工場、外部サプライヤー、エンジニアリングセンター、および受託加工パートナーを運営する製造業者にサービスを提供する機会を生み出します。集中管理された環境により、製造モデル、標準化されたプロセステンプレート、ツールライブラリ、および承認済みのポストプロセッサへのアクセスを制御できるだけでなく、ローカルソフトウェアのインストールに伴う管理上の負担を軽減できます。最も大きな機会は、地理的な拡大やサプライヤーの多様化を進めている組織にあります。共有デジタルワークフローにより、同一のローカルインフラストラクチャを必要とせずに一貫性を向上させることができるためです。ベンダーは、ロールベースのアクセス、オフライン機能、サイバーセキュリティ制御、およびPLMや製造実行プラットフォームとの統合を通じて、この機会をさらに強化できます。サブスクリプションモデルは、小規模製造業者にとって初期導入の障壁を低くし、運用要件が成熟するにつれて、基本的なプログラミングツールからより広範なデジタル製造環境へと移行する道筋を提供します。
CAMの積層造形およびハイブリッド生産への展開
ハイブリッド製造は、従来の切削加工を超えてCAMを拡張し、積層、機械加工、検査、仕上げを組み合わせたワークフローを実現する機会を生み出します。高付加価値部品を製造するメーカーは、積層造形法を用いてニアネットシェイプ構造を作成し、精密機械加工を適用して最終的な公差を達成できます。このアプローチは、材料効率と部品のカスタマイズが重要な航空宇宙、エネルギー、工具、医療機器、修理用途に適しています。ソフトウェアベンダーは、積層造形ツールパス計画を従来の機械加工、プロセスシミュレーション、ビルド準備、検査データと統合することで価値を獲得できます。この機会は修理作業にも及び、積層造形材料を用いて機械加工前に摩耗した表面を修復できます。積層造形装置の工業化が進むにつれて、相互運用可能なソフトウェアワークフローによって、専門的な生産段階間の分断が軽減され、ハイブリッド製造のより広範な導入が促進されるでしょう。
最近の動向
- 2026年2月:オートデスクは、フェイフェイ・リー(CEO)、ジャスティン・ジョンソン、クリストフ・ラスナー、ベン・ミルデンホールが共同設立した先進AI研究企業ワールドラボに2億米ドルを投資しました。この動きは、最も影響力のあるAI技術は人間の創造性を増強し、人々がより多くのことを想像し、設計し、構築するのを助けるべきであり、人間を置き換えるべきではないという共通の信念を強調するものです。
- 2026年2月:ダッソー・システムズ(ユーロネクスト・パリ:FR0014003TT8、DSY.PA)とNVIDIAは、業界横断的なミッションクリティカルな人工知能のための共通産業アーキテクチャを確立するための長期戦略的パートナーシップを発表しました。ダッソー・システムズのバーチャルツイン技術とNVIDIAのAIインフラストラクチャ、オープンモデル、および高速化されたソフトウェアライブラリを組み合わせることで、科学的に検証された業界ワールドモデルが確立され、エージェント型3DEXPERIENCEプラットフォーム上で熟練した仮想コンパニオンを通じて、専門家が新たな専門知識を習得できる新しい働き方が実現します。
- 2026年6月:ダッソー・システムズは、機関投資家からの応募が大幅な超過となった債券の発行に成功したことを発表しました。また、満期を迎えるリボルビング信用枠の借り換えも完了しました。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -