
Mercato delle soluzioni informatiche CAM: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del software CAM (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del report: per tipo di modello (3D e 2D); tipo di implementazione (on-premise e basato su cloud); dimensione dell'organizzazione (grandi imprese e PMI); processo di produzione (fresatura, lavorazione multiasse, tornitura, fresatura-tornitura, lavorazione della lamiera, produzione additiva e altri); capacità degli assi (da 2 a 3 assi, 5 assi e oltre e 4 assi); settore di utilizzo finale (automotive e trasporti, aerospaziale e difesa, produzione industriale, sanità e produzione di dispositivi medici, elettronica e produzione di alta tecnologia, energia e potenza, attrezzature per l'edilizia e le infrastrutture, mobili e lavorazione del legno e altri) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Edito
- Codice del report : TIPRE00007479
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 392
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
3.642,84 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
9.172,52 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
10,8 %
Tasso di crescita
Mercato di riferimento
56.689,10 milioni di dollari USA
(2026-2034)
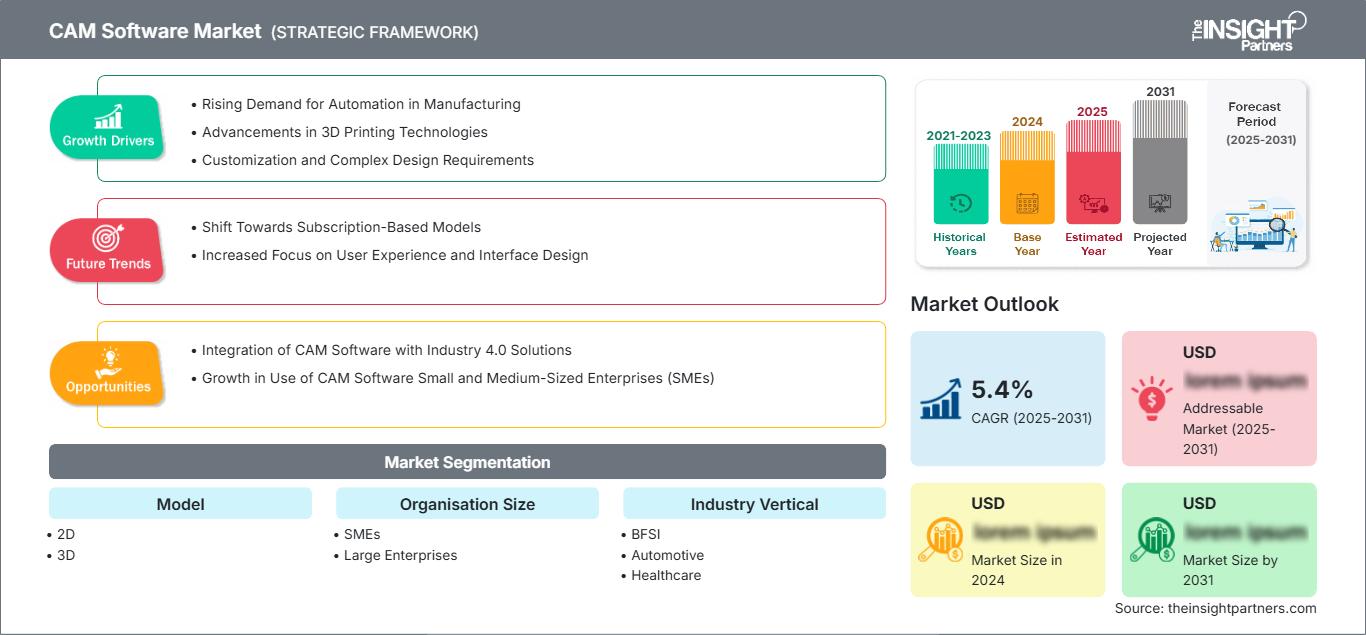
Il mercato del software CAM ha un valore di 3.642,84 milioni di dollari nel 2025 e si prevede che raggiungerà i 9.172,52 milioni di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 10,8% nel periodo 2026-2034. Il mercato comprende software utilizzati per programmare, simulare, ottimizzare e gestire i processi di produzione a controllo numerico computerizzato (CNC) in ambienti di produzione discreti e orientati ai processi, con un'adozione sempre più legata alla lavorazione avanzata, alla produzione connessa e ai flussi di lavoro di ingegneria digitale.
Le dimensioni del mercato del software CAM in Nord America sono sostenute da un'infrastruttura CNC consolidata, dalla produzione di alto valore nei settori aerospaziale e automobilistico e da investimenti costanti nell'automazione industriale. L'adozione è inoltre influenzata dalla carenza di manodopera specializzata, dalla crescente complessità delle lavorazioni meccaniche e dalla domanda di flussi di lavoro integrati dalla progettazione alla produzione. Piattaforme connesse al cloud, simulazione, programmazione automatizzata e funzionalità multiasse stanno acquisendo sempre maggiore importanza, poiché i produttori ricercano cicli di programmazione più brevi e un maggiore utilizzo della capacità produttiva delle macchine installate.
Analisi e approfondimenti sul mercato dei software CAM
- Nord America: Si stima che la regione rappresenterà una quota del 29,50% nel 2025, grazie alla lavorazione meccanica avanzata e alla produzione aerospaziale, e si prevede che crescerà a un tasso annuo composto del 10,5% tra il 2026 e il 2034, in concomitanza con i continui investimenti nell'automazione.
- USA: Si stima che gli Stati Uniti rappresenteranno il 69,4% della domanda nordamericana nel 2025, con un'adozione supportata dai settori aerospaziale, della difesa, automobilistico e dell'ingegneria di precisione e un tasso di crescita annuo composto (CAGR) dell'11,0% fino al 2034.
- Europa: Si stima che l'Europa deterrà una quota del 24,41% nel 2025 e si prevede che crescerà a un tasso annuo composto del 9,7%, trainata da Germania, Francia, Italia e Regno Unito grazie all'automazione industriale e alla produzione di precisione.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico rappresenterà il 37,01% del mercato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,1%, trainata da Cina, Giappone, Corea del Sud e India, grazie all'aumento della capacità produttiva e dell'automazione.
- Segmento più ampio: le soluzioni basate su modelli 3D rappresentano una quota di mercato stimata del 58,9% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11,3% nel periodo 2026-2034.
- Segmento ad alta crescita: le implementazioni basate su cloud rappresentano una quota di mercato stimata tra il 28% e il 32,9% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 12,1% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Autodesk Inc.; Dassault Systèmes SE; Siemens AG; Hexagon AB; PTC Inc.; CNC Software, LLC (Mastercam); SolidCAM Inc.; OPEN MIND Technologies AG; TOPSOLID SAS; Tebis AG; Cimatron Ltd.; HCL Technologies Ltd.; Hypertherm, Inc.; SigmaTEK Systems, LLC; MecSoft Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le piattaforme CAM orientate alla produzione si sono evolute da strumenti di programmazione a controllo numerico autonomi in ambienti integrati che collegano dati CAD, generazione di percorsi utensile, simulazione, post-elaborazione, verifica della lavorazione e informazioni di officina. La crescente complessità della geometria 3D, la lavorazione a cinque assi, le macchine fresatrici-tornitrici, il nesting automatizzato e i processi additivi stanno modificando i requisiti di programmazione. La connettività cloud e la sincronizzazione dei dati stanno inoltre riducendo la separazione tra i team di ingegneria e produzione, mentre la programmazione assistita dall'intelligenza artificiale sta iniziando ad affrontare le attività di programmazione ripetitive e la carenza di personale CNC esperto. Autodesk descrive flussi di lavoro CAD/CAM integrati, programmazione automatizzata e lavorazione a quattro e cinque assi all'interno della sua attuale offerta per la produzione.
Nel periodo di previsione, si prevede che gli investimenti si estenderanno dai tradizionali centri di lavorazione ad alto valore aggiunto verso ambienti di produzione connessi e reti di produzione distribuite. L'area Asia-Pacifico offre un notevole potenziale di espansione grazie all'aumento della capacità industriale, mentre i cluster manifatturieri emergenti in India e nel Sud-est asiatico possono accelerare l'adozione di queste tecnologie da parte dei fornitori più piccoli. L'enfasi normativa su tracciabilità, qualità, efficienza energetica e produzione digitale può ulteriormente supportare gli investimenti, in quanto i produttori modernizzano i sistemi di produzione e ricercano processi ripetibili.
Ambito del rapporto sul mercato del software CAM
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3.642,84 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 9.172,52 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 10,8% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato del software CAM
La crescita del mercato del software CAM è trainata dalla domanda di cicli di produzione più brevi, maggiore utilizzo delle macchine e lavorazione affidabile di componenti sempre più complessi. La catena del valore inizia con i dati CAD e di progettazione del prodotto, prosegue con la programmazione CAM, la post-elaborazione, la simulazione della macchina, la preparazione di utensili e attrezzature e culmina nell'esecuzione CNC e nel controllo qualità. I fornitori competono quindi in termini di interoperabilità, qualità della post-elaborazione, fedeltà della simulazione, automazione e compatibilità con diverse configurazioni di macchine.
La domanda è sostenuta dagli ordini arretrati nel settore aerospaziale, dall'elettrificazione del settore automobilistico, dai requisiti di precisione dei dispositivi medici e dalla modernizzazione delle apparecchiature industriali. La IATA ha segnalato un portafoglio ordini di aeromobili superiore a 17.000 unità, a dimostrazione del carico di lavoro produttivo costante che grava sulle catene di fornitura del settore aerospaziale. Allo stesso tempo, i fornitori di software devono gestire flotte di macchine eterogenee, controller legacy, post-processori proprietari e diverse capacità degli operatori, rendendo il supporto all'implementazione e le partnership con l'ecosistema componenti importanti per il posizionamento competitivo.
Il posizionamento competitivo dipende sempre più dall'ampiezza delle strategie di lavorazione supportate e dalla capacità di integrare il CAM con piattaforme di ingegneria o produzione più ampie. Autodesk, Dassault Systèmes, Siemens, Hexagon e PTC competono attraverso ecosistemi integrati di ingegneria digitale, mentre CNC Software, SolidCAM, OPEN MIND Technologies, TOPSOLID, Tebis, Cimatron, HCL Technologies, Hypertherm, SigmaTEK Systems e MecSoft puntano su flussi di lavoro di lavorazione specializzati e sulla produttività manifatturiera. La differenziazione si concentra sempre più su automazione, consapevolezza della macchina, simulazione, connettività e facilità di implementazione.
Le priorità di investimento si stanno spostando verso la programmazione assistita dall'IA, la produzione connessa al cloud, i gemelli digitali e la lavorazione a ciclo chiuso. Le versioni NX di Siemens per il 2026 includono pacchetti CAM connessi al cloud, funzioni di lavorazione assistite dall'IA, funzionalità di attrezzaggio automatizzato e flussi di lavoro di tastatura a ciclo chiuso. Anche Hexagon ha introdotto funzionalità di IA all'interno di ESPRIT EDGE per semplificare la lavorazione con macchine a fantina mobile e colmare le lacune nelle competenze di programmazione. Questi sviluppi indicano che la concorrenza si sta spostando dalla semplice generazione di percorsi utensile all'orchestrazione intelligente della produzione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del software CAM: approfondimenti strategici
Approfondimenti regionali
Mercato del software CAM in Nord America
Si stima che il Nord America rappresenterà il 29,5% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto del 10,5% fino al 2034. La regione beneficia di infrastrutture CNC consolidate, della produzione aerospaziale, dell'industria automobilistica, dei programmi di difesa e di sofisticate reti di officine meccaniche. La domanda è rafforzata dalle iniziative di rilocalizzazione della produzione e dalla ricerca di una maggiore produttività da parte dei produttori esistenti.
Gli Stati Uniti dominano l'adozione a livello regionale, mentre il Canada contribuisce nei settori aerospaziale, delle apparecchiature industriali, dell'energia e della produzione di precisione. La selezione del software pone sempre più l'accento sulla lavorazione multiasse, la simulazione, la programmazione automatizzata e l'integrazione con gli ambienti di ingegneria aziendali. La disponibilità di manodopera è un altro fattore strutturale da considerare, poiché i produttori devono ridurre la dipendenza da programmatori altamente esperti. L'implementazione in cloud sta acquisendo importanza nelle operazioni distribuite, sebbene la sicurezza, la protezione della proprietà intellettuale e l'integrazione con i sistemi legacy continuino a influenzare le decisioni di implementazione.
Mercato statunitense del software CAM
Si stima che gli Stati Uniti rappresenteranno il 69,4% della domanda nordamericana nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) dell'11,0%. I settori aerospaziale, della difesa, automobilistico, dei dispositivi medici e dei macchinari industriali offrono un'ampia gamma di applicazioni, mentre il rientro della produzione in patria rafforza gli investimenti nazionali nel settore della lavorazione meccanica.
I principali fornitori di software mantengono una presenza significativa negli Stati Uniti, tra cui Autodesk, Siemens, Hexagon, PTC, CNC Software, Hypertherm, SigmaTEK Systems e MecSoft. Le tendenze applicative si stanno orientando verso la lavorazione a cinque assi, la generazione automatizzata di percorsi utensile, la simulazione di macchine e i dati di produzione interconnessi. L'elevata domanda di aeromobili rimane un importante segnale per il settore manifatturiero; la IATA ha riportato una crescita della domanda di passeggeri del 5,3% nel 2025, mentre i vincoli di offerta hanno continuato a limitare il rinnovo della flotta. Queste condizioni supportano una domanda sostenuta di flussi di lavoro di programmazione e lavorazione efficienti.
Mercato europeo del software CAM
Si stima che l'Europa rappresenterà una quota del 24,4% nel 2025 e si prevede che crescerà a un tasso annuo composto del 9,7% fino al 2034. La Germania rimane il paese leader, grazie ai settori automobilistico, meccanico, aerospaziale, degli utensili e dell'automazione industriale. Francia, Italia, Regno Unito e Spagna contribuiscono ulteriormente alla domanda attraverso i loro distretti specializzati di ingegneria e produzione.
Il mercato britannico è sostenuto dai settori aerospaziale, della difesa, degli sport motoristici, della tecnologia medica e dell'ingegneria di precisione. I produttori richiedono sempre più software in grado di gestire superfici complesse e componenti di alto valore, mantenendo al contempo la tracciabilità della produzione. L'adozione della simulazione e di processi di post-elaborazione avanzati è importante laddove gli errori di lavorazione comportano elevati costi dei materiali.
La Germania coniuga una solida produzione di macchine utensili con ampi ecosistemi automobilistici e di attrezzature industriali. La domanda si concentra quindi su sofisticate capacità di lavorazione a cinque assi, fresatura-tornitura, simulazione e programmazione automatizzata. La digitalizzazione del settore favorisce inoltre l'integrazione tra CAM, gestione della produzione, gestione del ciclo di vita del prodotto e sistemi di officina.
Francia, Italia e Spagna contribuiscono all'economia europea attraverso i settori aerospaziale, automobilistico, dei macchinari industriali, degli utensili, dell'arredamento e della lavorazione dei metalli. La Francia vanta una solida attività nel settore aerospaziale e della difesa, l'Italia mantiene ampie reti di produzione di macchinari e componenti, mentre la Spagna beneficia dell'industria automobilistica e dell'ingegneria industriale. I produttori europei attribuiscono sempre maggiore importanza all'interoperabilità, all'efficienza produttiva e alla continuità digitale.
Mercato del software CAM nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 37,01% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,1%. La Cina è il mercato leader, seguita da Giappone, Corea del Sud, India e Australia. L'automazione industriale, la produzione di elettronica, la produzione automobilistica e gli investimenti in macchine utensili favoriscono l'adozione di queste tecnologie nella regione.
La scala produttiva della Cina crea domanda di CAM orientato alla produzione, mentre Giappone e Corea del Sud puntano su precisione, automazione e lavorazioni meccaniche avanzate. L'India sta espandendo le proprie capacità ingegneristiche e produttive orientate all'esportazione, con un'attenzione politica sempre più rivolta allo sviluppo tecnologico nazionale. L'Australia offre una domanda specializzata nei settori delle attrezzature minerarie, aerospaziale, della difesa e della produzione avanzata.
Mercato del software CAM in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto dell'8,9% fino al 2034, con l'Arabia Saudita in posizione di leader di mercato. La diversificazione industriale, la produzione di apparecchiature energetiche, i progetti infrastrutturali e le iniziative di localizzazione rafforzano l'importanza delle tecnologie di produzione digitali.
Gli Emirati Arabi Uniti sostengono l'adozione di nuove tecnologie attraverso investimenti nei settori aerospaziale, manifatturiero avanzato e industriale, mentre il Sudafrica contribuisce con la domanda proveniente dai settori automobilistico, delle attrezzature minerarie e dell'ingegneria. Nel resto del Medio Oriente e dell'Africa, la modernizzazione delle infrastrutture e gli investimenti nel settore energetico rimangono importanti. L'AIE ha stimato investimenti globali nel settore energetico a 3.300 miliardi di dollari nel 2025, fornendo un contesto più ampio per i continui investimenti nelle catene del valore energetiche e industriali ad alta intensità di attrezzature.
Analisi di segmentazione
Tipo di modello
La segmentazione per tipologia di modello è guidata dalla modellazione 3D, che dovrebbe crescere a un tasso annuo composto (CAGR) dell'11,3% nel periodo 2026-2034. Componenti complessi, lavorazione delle superfici, simulazione e flussi di lavoro CAD/CAM integrati favoriscono la programmazione tridimensionale, mentre la modellazione 2D rimane importante per attività di produzione più semplici.
- 3D: Mantiene la posizione dominante perché i componenti aerospaziali, automobilistici, medicali, per utensili e industriali coinvolgono sempre più superfici complesse che richiedono una visualizzazione accurata, il controllo delle collisioni, strategie adattive e la pianificazione del percorso utensile multiasse.
- 2D: Rimane strategicamente importante per componenti prismatici, profili, foratura, fresatura di base e officine sensibili ai costi, dove la programmazione semplice e la configurazione rapida sono più preziose delle funzionalità di superficie avanzate.
Tipo di implementazione
La tipologia di implementazione è sempre più influenzata dall'adozione del cloud, con le soluzioni basate su cloud che dovrebbero crescere a un CAGR del 12,1% nel periodo 2026-2034. I sistemi on-premise rimangono fondamentali laddove il controllo e l'integrazione con i sistemi legacy sono fattori determinanti nelle decisioni di acquisto.
- In locale: conserva una forte rilevanza tra i produttori che necessitano di controllo locale dei dati, funzionamento offline, post-processori consolidati e integrazione con infrastrutture di ingegneria e produzione preesistenti.
- Basato sul cloud: acquisisce importanza strategica grazie ad aggiornamenti centralizzati, collaborazione distribuita, modelli di abbonamento, accesso scalabile e maggiore facilità di coordinamento tra i reparti di ingegneria, programmazione e produzione.
Dimensioni dell'organizzazione
La crescita delle dimensioni aziendali è favorita sia dalla modernizzazione delle imprese che dalla digitalizzazione delle PMI. Si prevede che le grandi imprese cresceranno a un tasso annuo composto del 910,9% nel periodo 2026-2034, mentre i produttori più piccoli saranno sempre più alla ricerca di sistemi accessibili.
- Grandi imprese: dare priorità a processi di produzione standardizzati, governance multi-sito, simulazione avanzata, integrazione PLM, librerie centralizzate e sicurezza aziendale in operazioni di produzione distribuite geograficamente.
- PMI: Rappresentano un importante bacino di adozione perché abbonamenti a prezzi accessibili, ambienti CAD/CAM integrati, automazione e programmazione semplificata possono ridurre la dipendenza da competenze specialistiche rare.
Processo di produzione
La domanda relativa ai processi produttivi è diversificata e comprende flussi di lavoro di lavorazione e fabbricazione.
- Fresatura: rimane fondamentale nella produzione discreta, con una domanda che spazia dalle lavorazioni di base a tre assi fino a operazioni sofisticate ad alta velocità e multiasse.
- Lavorazione multiasse: assume importanza strategica per i componenti complessi perché un minor numero di impostazioni, una migliore accessibilità e un orientamento controllato dell'utensile possono migliorare la coerenza della produzione.
- Tornitura: continua a supportare la produzione di componenti cilindrici ad alto volume in applicazioni automobilistiche, industriali, energetiche e di ingegneria generale.
- Fresatura-Tornitura: Vantaggi per i produttori che desiderano consolidare le operazioni di lavorazione, ridurre la movimentazione e sfruttare al meglio le sofisticate macchine utensili multitasking.
- Lavorazione della lamiera: al servizio delle industrie ad alta intensità di lavorazione che richiedono flussi di lavoro di nesting, taglio, formatura e utilizzo del materiale integrati con la produzione a valle.
- Produzione additiva: si espande man mano che i produttori combinano deposizione, lavorazione meccanica, simulazione e metodi di produzione ibridi per componenti complessi o personalizzati.
- Altri: include processi specializzati che soddisfano esigenze di produzione di nicchia, dove la compatibilità, la post-elaborazione e l'integrazione del flusso di lavoro influenzano le decisioni di acquisto.
Capacità dell'asse
La capacità degli assi sta diventando sempre più avanzata con l'aumentare della complessità dei componenti. Si prevede che il segmento a 5 assi e oltre crescerà a un tasso di crescita annuo composto (CAGR) del 12,1% nel periodo 2026-2034, riflettendo le applicazioni nei settori aerospaziale, medicale, degli utensili e dell'alta precisione.
- Da 2 assi a 3 assi: rimane ampiamente utilizzato per applicazioni convenzionali di fresatura, foratura, profilatura e tornitura, dove la semplicità di programmazione e la disponibilità della macchina sono fattori determinanti.
- 5 assi e oltre: supporta geometrie complesse, un minor numero di impostazioni, una migliore qualità delle superfici e lavorazioni di alto valore in cui l'evitamento delle collisioni e l'orientamento preciso dell'utensile sono fondamentali.
- 4 assi: Offre una capacità intermedia per la lavorazione rotativa, l'indicizzazione e i componenti specializzati che richiedono maggiore accessibilità senza la piena funzionalità simultanea a cinque assi.
Settore di utilizzo finale
La domanda del settore di utilizzo finale è ampia, con il segmento automobilistico e dei trasporti che dovrebbe espandersi dell'11,5% poiché gli errori di lavorazione possono influire notevolmente su costi e qualità.
- Settore automobilistico e dei trasporti: utilizza il CAM per la progettazione di propulsori, telai, attrezzature, componenti per veicoli elettrici e strutture leggere sempre più complesse.
- Settore aerospaziale e della difesa: richiede simulazioni avanzate, programmazione a cinque assi, tracciabilità e lavorazioni di alta precisione per componenti critici per la sicurezza.
- Produzione industriale: soddisfa un'ampia domanda di macchinari, attrezzature, utensili, pompe, valvole e componenti ingegnerizzati.
- Produzione di dispositivi medici e sanitari: richiede lavorazioni meccaniche di precisione per impianti, strumenti, protesi e componenti altamente personalizzati.
- Produzione di elettronica e alta tecnologia: utilizza il CAM per la realizzazione di involucri di precisione, attrezzature, connettori, componenti termici e hardware di produzione miniaturizzato.
- Energia e potenza: supporta la lavorazione di turbine, valvole, pompe, generatori e apparecchiature specializzate utilizzate nei sistemi energetici convenzionali ed emergenti.
- Attrezzature per l'edilizia e le infrastrutture: applica il CAM a componenti di macchinari pesanti, accessori, parti strutturali e componenti di ricambio.
- Mobili e lavorazione del legno: utilizza la programmazione CAD/CAM per il taglio, l'ottimizzazione del taglio, la fresatura, la foratura e la produzione su misura.
- Altri: include settori manifatturieri specializzati in cui la programmazione CNC, la ripetibilità dei processi e la produzione di componenti complessi supportano l'adozione di software.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Settore automobilistico e dei trasporti |
Alto |
Componenti per veicoli elettrici |
Scalatura |
|
Aerospazio e Difesa |
Alto |
Lavorazione complessa |
Maturo |
|
Produzione industriale |
Alto |
Lavorazione intelligente |
Maturo |
|
Produzione di dispositivi medici e sanitari |
Mezzo |
Impianti di precisione |
Scalatura |
|
Produzione di elettronica e alta tecnologia |
Mezzo |
Parti miniaturizzate |
Scalatura |
|
Acquisto e potere |
Mezzo |
Apparecchiature di energia |
Scalatura |
|
Attrezzature per l'edilizia e le infrastrutture |
Mezzo |
Componenti pesanti |
Maturo |
|
Mobili e lavorazione del legno |
Basso |
Fresatura CNC |
Maturo |
|
Altri |
Basso |
CNC specializzato |
Emergenti |
Fattori di crescita del mercato del software CAM e analisi del loro impatto
Complessità crescente dei componenti lavorati con precisione
I produttori realizzano sempre più spesso componenti con superfici complesse, tolleranze più strette, strutture leggere e minori possibilità di intervento manuale. Ciò aumenta direttamente il valore di sofisticate tecnologie di generazione del percorso utensile, simulazione, rilevamento delle collisioni e programmazione multiasse. I vincoli di fornitura nel settore aerospaziale rappresentano un chiaro esempio di pressione sulla produzione, con la IATA che segnala un arretrato di ordini di aeromobili superiore a 17.000 unità e continue strozzature nella produzione. Con l'aumentare della complessità dei componenti, i produttori possono giustificare funzionalità CAM di maggior valore, poiché errori di programmazione, scarti e tempi di fermo macchina comportano conseguenze economiche più gravi. La conseguente domanda privilegia piattaforme in grado di gestire geometrie complesse, cinematica della macchina, dispositivi di fissaggio, utensili e post-processori all'interno di flussi di lavoro unificati. Questo fattore incentiva anche gli investimenti in simulazione e verifica prima dell'inizio della produzione, riducendo le prove ed errori fisici durante la lavorazione.
La carenza di manodopera nel settore manifatturiero accelera l'automazione della programmazione.
La disponibilità di programmatori CNC esperti sta diventando un vincolo operativo a causa dell'aumento dei requisiti di produzione e dell'avvicinarsi al pensionamento del personale qualificato in diverse economie industriali. I fornitori di CAM stanno rispondendo integrando il riconoscimento automatico delle feature, i modelli, la lavorazione basata sulla conoscenza, i suggerimenti assistiti dall'IA e le librerie di processi riutilizzabili. Siemens ha introdotto suggerimenti di lavorazione assistiti dall'IA e funzionalità di cinematica automatizzata nelle sue recenti versioni NX, mentre Hexagon ha aggiunto servizi di IA a ESPRIT EDGE. Queste funzionalità possono ridurre lo sforzo di programmazione ripetitivo e aiutare il personale meno esperto a produrre programmi coerenti sotto supervisione. L'impatto sul mercato si estende oltre le licenze software, poiché i produttori possono standardizzare il know-how aziendale in modelli e regole. Di conseguenza, l'automazione diventa una strategia per la produttività della forza lavoro, piuttosto che un semplice aggiornamento tecnologico.
Gli investimenti nella produzione digitale rafforzano l'adozione del CAM connesso.
Gli investimenti in infrastrutture industriali connesse stanno creando una maggiore domanda di piattaforme CAM in grado di scambiare dati con sistemi di ingegneria, produzione, ispezione e gestione degli asset. L'IEA stima che gli investimenti globali nel settore energetico abbiano raggiunto i 3.300 miliardi di dollari nel 2025, con investimenti nelle energie pulite che hanno superato di gran lunga quelli nei combustibili fossili, a dimostrazione della portata della trasformazione industriale ad alta intensità di attrezzature. I produttori che partecipano a questi cicli di investimento richiedono sempre più continuità digitale dalla progettazione alla produzione. Il CAM connesso al cloud può supportare librerie centralizzate, gestione delle versioni, collaborazione remota e processi standardizzati tra i diversi stabilimenti. L'opportunità che ne deriva è particolarmente significativa per le imprese che gestiscono più siti produttivi, poiché i dati di produzione condivisi possono ridurre la duplicazione del lavoro di programmazione e migliorare la coerenza dei processi, supportando al contempo una più rapida implementazione di metodi di produzione standardizzati.
Tendenze future del mercato del software CAM
La lavorazione guidata dall'intelligenza artificiale si integra nei flussi di lavoro di programmazione.
È probabile che i futuri ambienti CAM si spostino dalla programmazione basata su comandi a un'assistenza contestualizzata che raccomandi strategie di lavorazione in base alla geometria, alle capacità della macchina, agli utensili, al materiale e alla conoscenza storica della produzione. L'intelligenza artificiale opererà sempre più a fianco dei programmatori umani, anziché sostituirli, generando operazioni candidate che gli ingegneri convalideranno prima di inviarle. Le funzioni di riconoscimento della macchina potranno ulteriormente limitare le raccomandazioni ai limiti effettivi del mandrino, agli assi, alle attrezzature e agli utensili. Con l'aumentare della fiducia, i sistemi potranno automatizzare il riconoscimento di routine delle caratteristiche, la pianificazione del setup, la selezione degli utensili e l'ottimizzazione. L'implicazione strategica è un graduale cambiamento nelle responsabilità dei programmatori, che passeranno dalla creazione ripetitiva di operazioni alla convalida dei processi, alla gestione delle eccezioni e all'ottimizzazione della produzione. I fornitori con un'ampia base installata e vasti set di dati di produzione potrebbero avere un vantaggio nello sviluppo di motori di raccomandazione affidabili.
La lavorazione a ciclo chiuso collega il CAM con l'ispezione
La prossima fase di sviluppo del software di produzione vedrà una crescente integrazione della programmazione CAM con la misurazione, l'ispezione e la correzione adattiva. Invece di trattare la generazione NC e la verifica della qualità come attività separate, i flussi di lavoro integrati potranno utilizzare i risultati delle misurazioni in corso di processo per regolare i parametri di lavorazione e compensare automaticamente le deviazioni. Le recenti funzionalità NX di Siemens integrano già la tastatura, l'allineamento, il controllo degli utensili e la lavorazione adattiva in un flusso di lavoro connesso. Una maggiore diffusione dipenderà da una connettività affidabile delle macchine, da procedure di misurazione standardizzate e da post-processori validati. Nel tempo, le funzionalità a ciclo chiuso diventeranno particolarmente preziose per i settori aerospaziale, medicale, degli utensili e altre applicazioni ad alto valore aggiunto, dove i costi dei materiali e i requisiti dimensionali rendono costose le ripetute correzioni manuali. Questa direzione favorisce inoltre una maggiore autonomia su apparecchiature CNC sempre più sofisticate.
Opportunità di mercato per il software CAM
Piattaforme cloud per reti di produzione distribuite
L'implementazione in cloud offre ai fornitori l'opportunità di servire aziende manifatturiere che operano in più stabilimenti, fornitori esterni, centri di ingegneria e partner di lavorazione conto terzi. Un ambiente centralizzato può fornire un accesso controllato a modelli di produzione, modelli di processo standardizzati, librerie di strumenti e post-processori approvati, riducendo al contempo l'onere amministrativo associato alle installazioni software locali. L'opportunità più concreta si presenta per le organizzazioni che stanno affrontando un'espansione geografica o una diversificazione dei fornitori, poiché i flussi di lavoro digitali condivisi possono migliorare la coerenza senza richiedere un'infrastruttura locale identica. I fornitori possono rafforzare questa opportunità attraverso l'accesso basato sui ruoli, le funzionalità offline, i controlli di sicurezza informatica e le integrazioni con piattaforme PLM e di gestione della produzione. I modelli di abbonamento possono inoltre ridurre le barriere di acquisizione iniziali per le aziende manifatturiere più piccole, creando un percorso che va dagli strumenti di programmazione di base verso ambienti di produzione digitale più ampi man mano che le esigenze operative maturano.
Espansione della tecnologia CAM nella produzione additiva e ibrida
La produzione ibrida offre l'opportunità di estendere il CAM oltre la lavorazione sottrattiva convenzionale, integrando flussi di lavoro di deposizione, lavorazione, ispezione e finitura. I produttori di componenti di alto valore possono utilizzare metodi additivi per creare strutture quasi definitive e successivamente applicare lavorazioni di precisione per raggiungere le tolleranze finali. Questo approccio è rilevante per i settori aerospaziale, energetico, degli utensili, dei dispositivi medici e delle riparazioni, dove l'efficienza dei materiali e la personalizzazione dei componenti sono fondamentali. I fornitori di software possono trarre vantaggio dall'integrazione della pianificazione del percorso utensile per la produzione additiva con la lavorazione convenzionale, la simulazione di processo, la preparazione della costruzione e i dati di ispezione. L'opportunità si estende anche alle operazioni di riparazione, dove il materiale depositato può ripristinare le superfici usurate prima della lavorazione. Con la crescente industrializzazione delle apparecchiature per la produzione additiva, i flussi di lavoro software interoperabili possono ridurre la frammentazione tra le fasi di produzione specializzate e favorire una più ampia adozione della produzione ibrida.
Sviluppi recenti
- Febbraio 2026: Autodesk ha investito 200 milioni di dollari in World Labs, una società di ricerca avanzata sull'intelligenza artificiale co-fondata da Fei-Fei Li (CEO), Justin Johnson, Christoph Lassner e Ben Mildenhall. Questa mossa sottolinea la convinzione condivisa che le tecnologie di intelligenza artificiale più efficaci debbano potenziare la creatività umana, aiutando le persone a immaginare, progettare e costruire di più, anziché sostituirla.
- Febbraio 2026: Dassault Systèmes (Euronext Paris: FR0014003TT8, DSY.PA) e NVIDIA hanno annunciato una partnership strategica a lungo termine per la creazione di un'architettura industriale condivisa per l'intelligenza artificiale mission-critical in diversi settori. La combinazione delle tecnologie Virtual Twin di Dassault Systèmes con l'infrastruttura AI di NVIDIA, i modelli aperti e le librerie software accelerate consentirà di creare modelli globali di settore validati scientificamente e nuove modalità di lavoro attraverso assistenti virtuali qualificati sulla piattaforma agentica 3DEXPERIENCE, che forniranno ai professionisti nuove competenze.
- Giugno 2026: Dassault Systèmes annuncia l'emissione di un'obbligazione che ha registrato una forte sovrabbondanza di richieste da parte degli investitori istituzionali. La società ha inoltre rifinanziato la propria linea di credito revolving in scadenza.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -