
Markt für Kardial Kanüle: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Herzkanülen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (arterielle Kanülen, venöse Kanülen, Kardioplegiekanülen); Anwendung (arteriovenöse Kanülierung, kardiopulmonaler Bypass, Myokarderhaltung); Endnutzer (Krankenhäuser, Herzzentren, ambulante Operationszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008777
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


Marktgröße 2025
201,92 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
313,6 Mio. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,01 %
Wachstumsrate
Adressierbarer Markt
2.338,99 Mio. US$
(2026–2034)
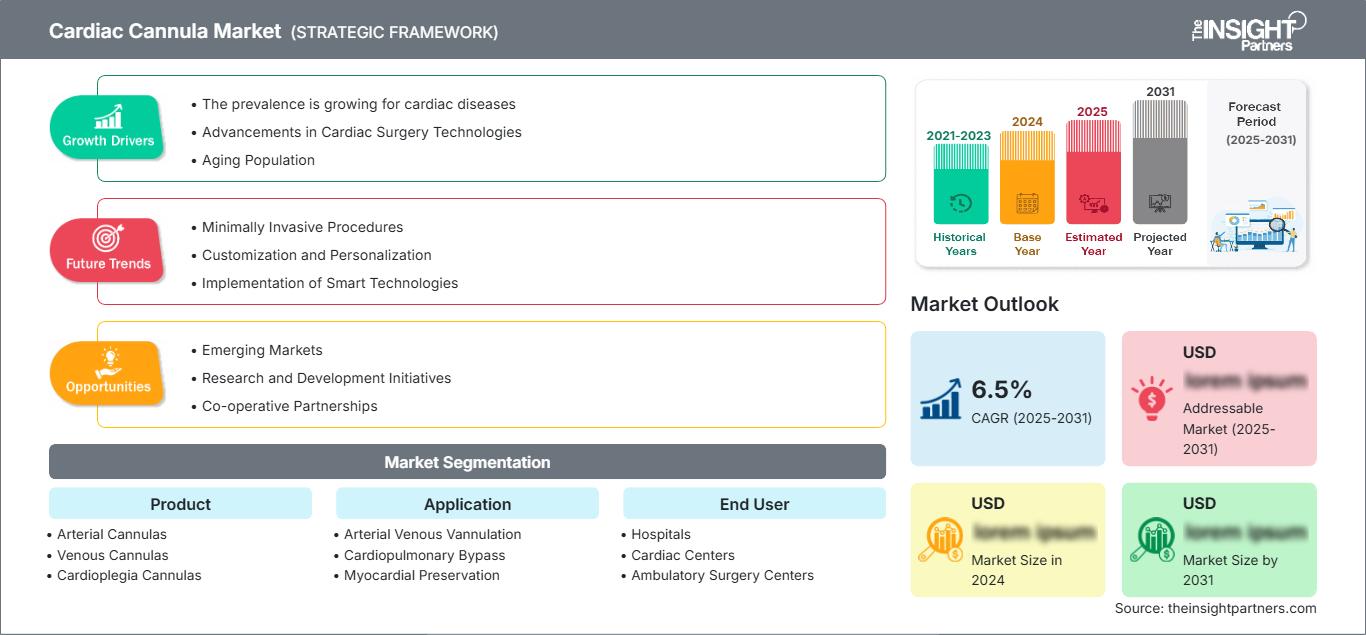
Der Markt für Herzkanülen wurde im Jahr 2025 auf 201,92 Millionen US-Dollar geschätzt und soll bis 2034 auf 313,6 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,01 % im Zeitraum 2026–2034 entspricht. Die Nachfrage konzentriert sich auf kardiopulmonale Bypass-Operationen, Myokarderhaltung und arteriovenöse Kanülierungsverfahren, bei denen die Leistung der Kanüle die Perfusionsstabilität, die chirurgische Sicht und die Patientensicherheit während kardialer Eingriffe direkt beeinflusst.
Nordamerika bleibt der am weitesten entwickelte Markt für Herzkanülen. Die hohe Kapazität im Bereich der Herzchirurgie, spezialisierte Perfusionsteams und strenge Beschaffungsstandards der Krankenhäuser tragen maßgeblich zum Wachstum dieses Marktes bei. Es wird erwartet, dass die Region im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen wird. Treiber dieses Wachstums sind minimalinvasive Herzchirurgie, ECMO-nahe Kanülierungsprotokolle und der Ersatzbedarf akkreditierter Herzzentren. Rückrufaktionen der FDA verstärken zudem die qualitätsorientierte Überprüfung der Lieferanten.
Marktanalyse und Einblicke für Herzkanülen
- Nordamerika hatte 2025 einen Marktanteil von 38–41 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen, unterstützt durch eine fortschrittliche Perfusionsinfrastruktur, die Konzentration auf Herzchirurgie und die aktive Überwachung der Gerätesicherheit.
- Die USA repräsentierten im Jahr 2025 77–80 % Nordamerikas und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen, angeführt von großen Krankenhausnetzwerken und einer etablierten Lieferantenpräsenz.
- Europa hielt 2025 einen Marktanteil von 28–31 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,9 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der Einführung von MDR-konformen Beschaffungssystemen sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 21–24 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Die Herz-Lungen-Maschine hielt 2025 einen Marktanteil von 45–48 % und wird aufgrund der routinemäßigen Anwendung bei Operationen am offenen Herzen voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,2 % wachsen.
- Wachstumsstarkes Segment: Ambulante Operationszentren hielten 2025 einen Marktanteil von 8–10 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, da ausgewählte, weniger komplexe Herzinterventionen dezentralisiert werden.
- Detaillierte Analyse der wichtigsten Unternehmen : Medtronic plc, Becton, Dickinson and Company, Terumo Corporation, Edwards Lifesciences Corporation, LivaNova PLC, Sorin Group, ein Unternehmen von LivaNova, Getinge AB, ANDOCOR nv, Braile Biomédica, Vitalcor Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung hat sich von der grundlegenden Kanülengeometrie hin zu knickfesten Körpern, optimierten Spitzenprofilen, verbesserter Röntgensichtbarkeit und verfahrensspezifischen Konfigurationen für Venen, Arterien und Kardioplegie verlagert. Auch die Produktionsdynamik ändert sich, da Krankenhäuser eine strengere Rückverfolgbarkeit, validierte Sterilisation und chargenbezogene Qualitätskontrollen fordern. Der Markt für Herzkanülen verlagert sich daher vom Wettbewerb um Produktverfügbarkeit hin zu Zuverlässigkeit, klinischer Kompatibilität und einem geringeren Risiko intraoperativer Komplikationen.
Im Prognosezeitraum wird das Wachstum durch neue Angebote im Bereich der Herzchirurgie im asiatisch-pazifischen Raum, verbesserte Behandlungsmöglichkeiten in Privatkliniken und die regulatorische Präferenz für nachgewiesene Produktwirksamkeit beeinflusst. Anbieter, die sich auf den Aufbau MDR-konformer Produktportfolios, pädiatrischer Größen und minimalinvasiver Geräte konzentrieren, werden eine höhere Marktdurchdringung verzeichnen. Die einkaufende Organisation wird die Lieferanten anhand von Verfügbarkeit, Schulungsangeboten und der Reaktionsfähigkeit auf die Marktüberwachung bewerten.
Berichtsumfang zum Markt für Herzkanülen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 201,92 Millionen US-Dollar |
| Marktgröße bis 2034 | 313,6 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Herzkanülen
Die Anzahl der Eingriffe ist der Haupttreiber, da Kanülen eine entscheidende Rolle spielen und als Einweg-Schnittstellen zwischen Patient und extrakorporalem Kreislauf dienen. Der Markt für Herzkanülen wird durch die steigende Anzahl von Eingriffen an Koronararterien, Herzklappen, angeborenen Herzfehlern und der Aorta angetrieben. Herz-Kreislauf-Erkrankungen sind laut WHO die weltweit häufigste Todesursache mit 17,9 Millionen Todesfällen pro Jahr.
Die Wertschöpfungskette umfasst Polymerhersteller, Präzisionsextrusionsunternehmen, Sterilisationsfirmen, Perfusionszentren in Krankenhäusern, Herzchirurgen und Distributoren. Die Lieferfähigkeit basiert auf Reinraumproduktion, flexibler Materialauswahl und stabilen Lumen. Nach den FDA-Interventionen im Jahr 2025 bezüglich arterieller und linksventrikulärer Beatmungskanülen achten Krankenhäuser verstärkt auf Alternativen, da die Produktentfernungen Auswirkungen auf den Betrieb haben.
Der Wettbewerb konzentriert sich auf multinationale Hersteller von Herz-Kreislauf-Geräten und spezialisierte Anbieter von Herzkanülen. Die Marktanalyse für Herzkanülen zeigt, dass Medtronic plc, Terumo Corporation, Edwards Lifesciences Corporation und LivaNova PLC durch ein breites Produktportfolio, etablierte Perfusionsbeziehungen und klinische Weiterbildung konkurrieren, während ANDOCOR nv, Braile Biomédica und Vitalcor Inc. auf spezifische Bedürfnisse von Krankenhäusern eingehen.
Investitionen konzentrieren sich zunehmend auf die Portfoliooptimierung, die Erstellung regulatorischer Dokumentationen und die Entwicklung von Kanülen für minimalinvasive und extrakorporale Unterstützungslösungen. Die Entscheidung von Getinge AB, die Produktion einiger Produkte für die chirurgische Perfusion bis Ende 2025 einzustellen, resultiert aus der Umverteilung von Ressourcen in vielversprechendere Bereiche der extrakorporalen Unterstützung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Herzkanülen: Strategische Einblicke
Regionale Einblicke
Markt für Herzkanülen in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,7–5,3 % verzeichnen. Der Marktanteil von Herzkanülen wird durch große Universitätskliniken, spezialisierte herzchirurgische Zentren und den verfahrensspezifischen Einkauf durch Perfusionsabteilungen gestützt. Die Nachfrage ist bei der Herz-Lungen-Maschine für Erwachsene am höchsten. Die Anwendung in Kinderkliniken bleibt konstant.
Qualitätssicherung ist ein wichtiger regionaler Faktor. Die FDA-Mitteilung aus dem Jahr 2025 zu Kanülenprodukten von Medtronic und Edwards Lifesciences veranlasste Krankenhäuser, ihre Chargenrückverfolgbarkeit, Lieferantenqualifizierung und Notfalllagerpläne zu verbessern. Davon profitieren Hersteller mit robuster Produktionskapazität, effektiven Korrekturmechanismen vor Ort und Klinikteams, die Unterbrechungen während Herzoperationen minimieren.
US-Markt für Herzkanülen
Die USA machten 2025 77–80 % des nordamerikanischen Marktes aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Die Anwendung findet sich vor allem in akademischen medizinischen Zentren, integrierten Versorgungsnetzwerken und Spezialkliniken mit einem hohen Durchsatz an Herzoperationen und standardisierten Perfusionstechniken.
Die Unternehmen verfügen über eine breite Marktabdeckung, darunter Medtronic plc, Terumo Corporation, LivaNova PLC, Edwards Lifesciences Corporation, Becton, Dickinson and Company und Vitalcor Inc., und vertreiben ihre Produkte direkt an Krankenhäuser oder über spezialisierte Distributoren. Die Nachfrage nach der Anwendung liegt hauptsächlich im Bereich der Herz-Lungen-Maschine und der Myokarderhaltung.
Europäischer Markt für Herzkanülen
Europa hielt 2025 einen Marktanteil von 28–31 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,9 % wachsen. Deutschland ist aufgrund der hohen Rate an Herzoperationen, der Spezialisierung der Krankenhäuser und der Verbreitung von MDR-konformen Medizinprodukten führend. Das Vereinigte Königreich profitiert von zentralisierten Herzversorgungsnetzwerken und der ergebnisorientierten Beschaffung von Medizinprodukten.
Deutschland und Großbritannien beeinflussen gemeinsam den Einkauf von Premium-Kanülen durch Ausschreibungsverfahren in Krankenhäusern und ihre Expertise in der Perfusionstechnik. Frankreich, Italien und Spanien tragen durch ihre kardiovaskulären Programme im öffentlichen Sektor, die Anwendung minimalinvasiver Herzchirurgietechniken und die Nachfrage nach Kinder- und Kardioplegiekanülen zur Marktdynamik bei.
Die geografische Lage europäischer Lieferanten und Experten ermöglicht einen einfachen Zugang zu den benannten Stellen und modernen Produktionsstätten. ANDOCOR nv ist im Markt für kardiovaskuläre Kanülen tätig. LivaNova PLC bietet eine Reihe von Kanülen für Erwachsene und Kinder mit Ausführungen für die konventionelle und spezialisierte kardiopulmonale Unterstützung an.
Markt für Herzkanülen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 21–24 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen. China ist die dominierende Region, was auf den Ausbau des Krankenhauswesens, die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die zunehmende Kapazität für Herzoperationen in der Region zurückzuführen ist. Japan und Südkorea sind weiterhin führend in der Anwendung dieser Technologie.
Indien und Australien verzeichnen Wachstum durch den Aufbau privater Herzkliniken, Medizintourismus und die Standardisierung der Perfusionsbehandlung durch Schulungen. Politische Initiativen zum Ausbau von spezialisierten Versorgungseinrichtungen, regionalen Vertriebsbeziehungen und die verbesserte Verfügbarkeit von Operationen am offenen Herzen haben die Anzahl der Eingriffe trotz stärkerem Preisdruck als in Nordamerika und Europa erhöht.
Markt für Herzkanülen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,6–5,2 % erwartet. Saudi-Arabien ist das führende Land, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Treiber dieses Wachstums sind Investitionen in Universitätskliniken, Herzzentren und spezialisierte chirurgische Infrastruktur.
Die an den Energiebedarf gekoppelte Gesundheitsfinanzierung in den Golfstaaten unterstützt die Beschaffung von Verbrauchsmaterialien für moderne Herzchirurgie, während Südafrika den regionalen Zugang zu komplexen herzchirurgischen Eingriffen sichert. Der Bedarf im übrigen Nahen Osten und Afrika bleibt selektiv, wobei das Wachstum von qualifizierten Perfusionsteams, der Verfügbarkeit von Importen und dem Aufbau von spezialisierten Zentren abhängt.
Segmentierungsanalyse
Produkt
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des Produkts von 4,7–5,3 % erwartet. Der Markt für Herzkanülen wird über alle Produkttypen hinweg durch die Komplexität des Eingriffs, den Gefäßzugang und die Anforderungen an den Myokardschutz bestimmt. Krankenhäuser bevorzugen Anbieter, die aufeinander abgestimmte arterielle, venöse und Kardioplegie-Optionen für Erwachsene und Kinder anbieten, um klinische Variationen und eine fragmentierte Beschaffung zu vermeiden.
- Arterielle Kanülen unterstützen den Rückfluss von sauerstoffreichem Blut während der extrakorporalen Zirkulation und sind von strategischer Bedeutung, da die Spitzenkonstruktion, die Durchflussleistung und die Drahtverstärkung die Perfusionsqualität und das Risiko von Gefäßverletzungen beeinflussen.
- Venöse Kanülen sind für eine effiziente Drainage bei Bypass-Operationen und speziellen unterstützenden Eingriffen unerlässlich. Gefragt sind knickfeste Ausführungen, verschiedene Größenoptionen und Kompatibilität mit minimalinvasiven oder femoralen Zugangsmethoden.
- Kardioplegiekanülen ermöglichen den Schutz des Herzmuskels während eines Herzstillstands. Ihre Anwendung hängt von der Präferenz des Operateurs, dem verwendeten Applikationsprotokoll (anterograd oder retrograd) und dem Bedarf an zuverlässiger Positionierung bei Klappen- und Koronarinterventionen ab.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,9–5,5 % erwartet. Die Nachfrage variiert je nach klinischem Arbeitsablauf: Bei der Herz-Lungen-Maschine wird ein routinemäßiges Volumen benötigt, während die Myokarderhaltung eine präzise Applikation erfordert und die arteriovenöse Kanülierung einen direkten Gefäßzugang ermöglicht. Das Wachstum hängt von der Standardisierung der Verfahren und der verbesserten Kanülenauswahl bei komplexen Operationen ab.
- Die arteriell-venöse Venenpunktion unterstützt den Blutzugang und -rückfluss in extrakorporalen Kreislaufsystemen. Die Nachfrage steigt dort, wo peripherer Zugang, minimalinvasive Techniken und eine schnelle Verfahrensvorbereitung Priorität haben.
- Die Herz-Lungen-Maschine bleibt die dominierende Anwendung, da Kanülen für den Anschluss des extrakorporalen Kreislaufs während Operationen am offenen Herzen, einschließlich Eingriffen an Koronararterien, Herzklappen, angeborenen Herzfehlern und der Aorta, unerlässlich sind.
- Die Myokarderhaltung hängt von einer effektiven Kardioplegielösung ab, um das Herzgewebe während des chirurgischen Herzstillstands zu schützen. Sie ist von strategischer Bedeutung bei komplexen Herzklappenoperationen, pädiatrischen Eingriffen und längeren Bypass-Operationen.
Endbenutzer
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Endnutzer von 5,0–5,7 % erwartet. Krankenhäuser dominieren den Einkauf aufgrund ihrer komplexen Infrastruktur, während Herzzentren die Spezialisierung auf bestimmte Verfahren vorantreiben. Ambulante Operationszentren entstehen zunehmend für weniger komplexe kardiovaskuläre Eingriffe, da Überwachung, Anästhesie und Überweisungsprotokolle immer standardisierter werden.
- Krankenhäuser bleiben die wichtigste Einnahmequelle, da sie komplexe Operationen am offenen Herzen, Herznotfälle, pädiatrische Programme und intensive postoperative Betreuung durchführen, die einen großen Kanülenbestand erfordern.
- Herzzentren weisen eine hohe strategische Relevanz auf, die sich in ihrer starken Ausrichtung auf Eingriffe, ihren spezialisierten Perfusionsteams und der stetigen Nachfrage nach Premium-Kanülenkonfigurationen, die den individuellen Präferenzen der Chirurgen entsprechen, widerspiegelt.
- Ambulante Operationszentren stellen einen zunehmend wichtigen Kanal für ausgewählte kardiovaskuläre Eingriffe dar. Ihre Nutzung hängt von der Patientenauswahl, der Kostenerstattung, der Anbindung an Notfalltransporte und dem Zugang zu qualifizierten klinischen Teams ab.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Komplexe Umgehung |
Reifen |
|
Herzzentren |
Hoch |
Spezialist für Perfusion |
Skalierung |
|
Ambulante Operationszentren |
Niedrig |
Dezentrale Versorgung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Herzkanülen
Zunehmender Bedarf an Herz-Lungen-Bypass-Operationen
Die Anwendung in der Herzchirurgie stellt den stärksten Nachfragetreiber dar, da jede Bypass-Operation eine zuverlässige Kanülierung erfordert, die den Patienten mit dem extrakorporalen Kreislauf verbindet. Zu den Wachstumstreibern des Eingriffs zählen koronare Herzkrankheit, Herzklappenerkrankungen, Korrekturen angeborener Herzfehler und Aorteneingriffe bei der alternden Bevölkerung. Da es sich bei den Kanülen um Einwegartikel handelt, ist der Umsatz direkt an die Anzahl der durchgeführten Eingriffe und nicht an die Zykluszeit der Geräte gekoppelt. Darüber hinaus halten Krankenhäuser nach den jüngsten Entwicklungen im Gesundheitswesen tendenziell größere Reservebestände vor, weshalb die Versorgungssicherheit ein wichtiger Faktor bei der Beschaffung ist. Daher besteht eine stetige Nachfrage nach arteriellen und venösen Kanülen für Erwachsene, die sich einer Bypass-Operation unterziehen.
Hinwendung zu minimalinvasiven und peripheren Zugängen
Die Praxis der minimalinvasiven Herzchirurgie beeinflusst die Anforderungen an das Kanülendesign, insbesondere im Hinblick auf femorale, juguläre und venöse Zugänge. Kleine Inzisionen erfordern Kanülen, die Flexibilität, Röntgentransparenz und Strömungsstabilität vereinen und gleichzeitig gefäßschonend sind. Dies fördert die Weiterentwicklung von verstärkten Kanülenschläuchen, Spitzendesigns und speziellen Doppellumen- oder peripheren Systemen. Wirtschaftlich gesehen führt dies zu einer allmählichen Verlagerung von Standardverbrauchsmaterialien hin zu gerätespezifischen Kanülen mit höherem Nutzen. Kanülierungsfehler können zu Blutungen, unzureichender Drainage oder Schwierigkeiten beim Start des Bypasses führen; Anbieter, die Chirurgen und Perfusionisten in der Zugangsplanung schulen, profitieren davon.
Stärkerer Fokus der Beschaffung auf Sicherheit und Rückverfolgbarkeit
Die kürzlich veröffentlichten Sicherheitsbulletins haben in Krankenhäusern die Besorgnis hinsichtlich des Kanülendesigns, der Chargenkontrolle und der Schnelligkeit von Korrekturmaßnahmen verstärkt. Bulletins der FDA zu arteriellen Perfusions- und Linksherzentlüftungskanülen aus dem Jahr 2025 wiesen auf Gefahren wie freiliegenden Verstärkungsdraht, unzureichendes Formgedächtnis, Gewebeschäden, Hämolyse und mögliche Verzögerungen im Eingriff hin. Diese Vorfälle werden die zukünftige Nachfrage nicht dämpfen, aber Kaufentscheidungen beeinflussen. Krankenhäuser werden voraussichtlich Herstellern den Vorzug geben, die über zuverlässige Produktionskontrollen, einheitliche Materialien und schnelle Nachlieferungsmöglichkeiten verfügen.
Zukunftstrends auf dem Markt für Herzkanülen
Verfahrensspezifische Kanülierungssets
Die Trends im Markt für Herzkanülen werden zunehmend auf verfahrensspezifische Sets abzielen, die arterielle, venöse, Kardioplegie-, Beatmungs-, Konnektor- und Zubehörteile entsprechend dem chirurgischen Ablauf bündeln. Diese Strategie minimiert Variationen im Setup, optimiert die OP-Vorbereitung und vereinfacht die Bestandsverwaltung für das Perfusionsteam. Hersteller können die Individualisierung der Sets nutzen, um unabhängig vom Stückpreis stärkere Krankenhausverträge abzuschließen. Zukünftig werden Herzzentren Konfigurationen für Herzklappenreparaturen, koronare Bypass-Operationen, pädiatrische Eingriffe und minimalinvasive Operationen fordern.
Integration mit digitalen Inventar- und UDI-Systemen
Die Echtzeit-Bestandsverfolgung ist für Krankenhäuser unerlässlich, die einen klaren Überblick über ihren Sterilgutbestand und dessen Verfallsdaten benötigen. Elektronische Rückrufprozesse durch eindeutige Produktkennzeichnung können den Bedarf an manuellen Kontrollen bei Außendiensttätigkeiten minimieren. Kanülenhersteller, die Etikettierung, Dokumentation und ein Kundenportal in ihr Beschaffungssystem integrieren, könnten in Krankenhäusern an Bedeutung gewinnen. Dies ist insbesondere bei begrenzten Produktbeständen von Vorteil.
Marktchancen für Herzkanülen
Expansion in asiatischen Herzzentren mit hohem Patientenaufkommen
Der asiatisch-pazifische Raum bietet ein starkes Expansionspotenzial, da China, Indien, Südkorea, Japan und Australien in spezialisierte kardiologische Infrastruktur investieren. Prognosen zum Markt für Herzkanülen zeigen, dass Hersteller ihre Marktpräsenz durch regionalen Vertrieb, Schulungen für Chirurgen und differenzierte Preisgestaltung für öffentliche und private Krankenhäuser verbessern können. Lokale klinische Schulungen sind besonders wichtig, da die Kanülenauswahl je nach Zugangsweg, Patientenanatomie und Bypass-Protokoll variiert. Unternehmen, die eine zuverlässige Versorgung mit technischem Support kombinieren, können Marktanteile gewinnen, da regionale Zentren die Anzahl offener und minimalinvasiver Eingriffe erhöhen.
Premium-Portfolios für pädiatrische und Spezialkanülen
Eingriffe, die spezielle pädiatrische und komplexe Erwachsenen-Instrumente erfordern, bieten Potenzial für hochwertige Kanülenportfolios. Kinderkliniken benötigen kleine, schonende und flexible Designs, während komplexe Erwachsenen-Eingriffe spezielle Anforderungen an Drainage, Belüftung und Kardioplegie stellen. Dieser Markt bevorzugt Unternehmen mit ausgeprägter Entwicklungskompetenz und enger klinischer Zusammenarbeit anstelle umfangreicher Produktkataloge. Die Entwicklung von Spezialprodukten kann auch eine Strategie zur Margensicherung sein, da Krankenhäuser aufgrund klinischer Erwägungen nur ungern auf andere Produkte umsteigen.
Aktuelle Entwicklungen
- August 2025: Medtronic plc leitete Maßnahmen für seine Kunden ein, nachdem die FDA ein potenziell risikoreiches Problem mit DLP-Linksherz-Beatmungskathetern gemeldet hatte, die während einer Herz-Lungen-Maschinen-Operation eingesetzt werden. Die betroffenen Produkte könnten beim Biegen ihre Form verlieren, was, falls das Problem nicht vor der Anwendung erkannt wird, zu Verzögerungen im Eingriff oder zu Gewebeschäden führen kann. Das Unternehmen forderte seine Kunden auf, unbenutzte, betroffene Chargen zu identifizieren, zu isolieren und zurückzusenden.
- Juli 2025: Die Edwards Lifesciences Corporation gab die Rücknahme betroffener OptiSite-Arterienperfusionskanülen und ausgewählter peripherer Femoralarterienkanülen bekannt, nachdem Berichte über freiliegende Drähte der Verstärkungsspule eingegangen waren. Die FDA stufte den Rückruf als schwerwiegendsten ein und wies auf Risiken wie Gewebeschäden, Arterienpunktion, unzureichende Perfusion und Hämolyse hin. Bis zum 20. Mai 2025 wurden keine schweren Verletzungen oder Todesfälle gemeldet.
- Februar 2025: Getinge AB bestätigte Pläne, sein Produktportfolio für die kardiopulmonale chirurgische Perfusion bis Ende 2025 schrittweise einzustellen und die Ressourcen auf extrakorporale Membranoxygenierung (ECMO) und intraaortale Ballonpumpen (IABP) zu konzentrieren. Dieser Schritt könnte die Versorgungslage im Bereich der Herzchirurgie verändern und etablierten Anbietern von Perfusions- und Kanülierungssystemen, die Krankenhäuser mit Bedarf an kontinuierlicher Versorgung betreuen, neue Möglichkeiten eröffnen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -