
Mercado de cánulas cardíacas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de cánulas cardíacas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (cánulas arteriales, cánulas venosas, cánulas de cardioplejía); aplicación (vanulación arteriovenosa, derivación cardiopulmonar, preservación miocárdica); usuario final (hospitales, centros cardíacos, centros de cirugía ambulatoria) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008777
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
201,92 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
313,6 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,01 %
Índice de crecimiento
Mercado potencial
US$ 2.338,99 millones
(2026-2034)
El mercado de cánulas cardíacas alcanzó un valor de 201,92 millones de dólares estadounidenses en 2025 y se prevé que alcance los 313,6 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,01 % durante el período 2026-2034. La demanda se centra en los procedimientos de derivación cardiopulmonar, preservación miocárdica y vanulación arteriovenosa, donde el rendimiento de la cánula afecta directamente la estabilidad de la perfusión, la visibilidad quirúrgica y la seguridad del paciente durante la intervención cardíaca.
América del Norte sigue siendo la base comercial más consolidada, con un mercado de cánulas cardíacas que se sustenta en una alta capacidad de cirugía cardíaca, equipos de perfusión especializados y estrictos estándares de adquisición hospitalaria. Se estima que la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,3 % entre 2026 y 2034, impulsada por la cirugía cardíaca mínimamente invasiva, los protocolos de canulación asociados a la ECMO y la demanda de reemplazo por parte de centros cardíacos acreditados. Las retiradas de productos por parte de la FDA también refuerzan el escrutinio de los proveedores en materia de calidad.
Evaluación y perspectivas del mercado de cánulas cardíacas
- América del Norte representó entre el 38 % y el 41 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,3 % entre 2026 y 2034, gracias a una infraestructura de perfusión avanzada, la concentración en cirugía cardíaca y una supervisión activa de la seguridad de los dispositivos.
- En 2025, Estados Unidos representaba entre el 77 % y el 80 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % entre 2026 y 2034, impulsado por las grandes redes hospitalarias y la presencia de proveedores consolidados.
- Europa representó entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,3 % al 4,9 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en la adopción de medidas de contratación pública alineadas con el Reglamento de Dispositivos Médicos (MDR).
- La región de Asia-Pacífico acaparó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más grande: La derivación cardiopulmonar representó entre el 45 % y el 48 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,2 % durante el período 2026-2034 debido al uso rutinario de procedimientos a corazón abierto.
- Segmento de alto crecimiento: Los centros de cirugía ambulatoria representaron entre el 8 % y el 10 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % durante el período 2026-2034, a medida que se descentralicen determinadas intervenciones cardíacas de menor complejidad.
- Empresas clave analizadas en detalle : Medtronic plc, Becton, Dickinson and Company, Terumo Corporation, Edwards Lifesciences Corporation, LivaNova PLC, Sorin Group, una empresa de LivaNova, Getinge AB, ANDOCOR nv, Braile Biomédica, Vitalcor Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo tecnológico ha evolucionado desde la geometría básica de las cánulas hacia cuerpos resistentes a las torceduras, perfiles de punta optimizados, mayor radiopacidad y configuraciones venosas, arteriales y de cardioplejía específicas para cada procedimiento. La dinámica de producción también está cambiando, ya que los hospitales exigen una trazabilidad más estricta, una esterilización validada y controles de calidad a nivel de lote. Por lo tanto, el mercado de cánulas cardíacas está pasando de la competencia por la disponibilidad del producto a la fiabilidad, la compatibilidad clínica y un menor riesgo de interrupciones intraoperatorias.
Durante el período de pronóstico, el crecimiento se verá influenciado por las nuevas ofertas de cirugía cardíaca en la región de Asia-Pacífico, la mejora de las capacidades de los procedimientos en hospitales privados y la preferencia regulatoria por la eficacia comprobada de los productos. Los proveedores que se centren en desarrollar carteras de productos que cumplan con el Reglamento de Dispositivos Médicos (MDR), tamaños pediátricos y diseños de dispositivos mínimamente invasivos verán un aumento en su penetración de mercado. La organización compradora evaluará a los proveedores en función de su disponibilidad, capacitación y capacidad de respuesta a la vigilancia posterior a la comercialización.
Alcance del informe de mercado de cánulas cardíacas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 201,92 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 313,6 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,01% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cánulas cardíacas
El volumen de procedimientos es el principal factor determinante debido al papel fundamental de las cánulas, que son interfaces desechables esenciales entre el paciente y los circuitos extracorpóreos. El mercado de cánulas cardíacas se ve impulsado por un número creciente de procedimientos coronarios, valvulares, congénitos y aórticos, mientras que las enfermedades cardiovasculares representan la principal causa mundial de mortalidad, según la OMS, responsables de 17,9 millones de muertes al año.
La cadena de valor está compuesta por proveedores de polímeros, empresas de extrusión de precisión, empresas de esterilización, unidades de perfusión hospitalarias, cirujanos cardíacos y distribuidores. La capacidad de suministro depende de la producción en salas blancas, la flexibilidad de los materiales utilizados y la estabilidad de los lúmenes. Tras las intervenciones de la FDA en 2025 sobre las cánulas arteriales y de ventilación del ventrículo izquierdo, los hospitales prestan mayor atención a los sustitutos debido a las repercusiones de la retirada de productos en las intervenciones quirúrgicas.
La competencia se concentra entre empresas multinacionales de dispositivos cardiovasculares y especialistas en canulación de nicho. El análisis del mercado de cánulas cardíacas muestra que Medtronic plc, Terumo Corporation, Edwards Lifesciences Corporation y LivaNova PLC compiten a través de la amplitud de su cartera de productos, las relaciones de perfusión establecidas y la formación clínica, mientras que ANDOCOR nv, Braile Biomédica y Vitalcor Inc. se centran en necesidades hospitalarias específicas.
Las inversiones se centran cada vez más en la racionalización de la cartera, la documentación regulatoria y el diseño de cánulas para soluciones de soporte extracorpóreo y mínimamente invasivas. La decisión de Getinge AB de discontinuar algunos productos de perfusión quirúrgica para finales de 2025 se debe a la reorientación de recursos hacia áreas de soporte extracorpóreo más prometedoras.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cánulas cardíacas: Perspectivas estratégicas
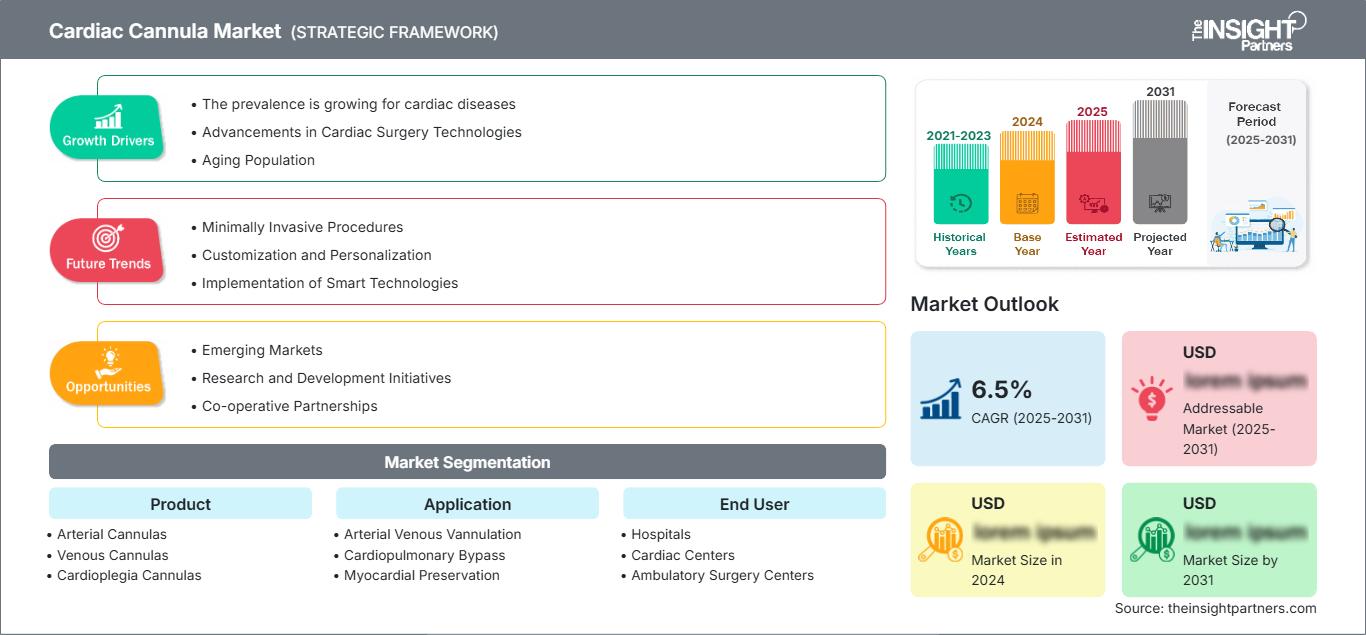
Perspectivas regionales
Mercado de cánulas cardíacas en Norteamérica
América del Norte generó una participación del 38-41% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 4,7-5,3% durante el período 2026-2034. La participación en el mercado de cánulas cardíacas se sustenta en grandes hospitales terciarios, programas cardiotorácicos avanzados y compras específicas para procedimientos por parte de los departamentos de perfusión. La demanda es mayor para la derivación cardiopulmonar en adultos. La aplicación pediátrica se mantiene constante en los hospitales pediátricos.
El control de calidad es un factor regional importante. La comunicación de la FDA en 2025 sobre los productos de cánulas de Medtronic y Edwards Lifesciences obligó a los hospitales a mejorar la trazabilidad de sus lotes, la cualificación de sus proveedores y sus planes de inventario de respaldo. Esta situación beneficia a los fabricantes con capacidad de producción resiliente, mecanismos de corrección en el terreno y equipos clínicos que minimizan las interrupciones durante las intervenciones cardíacas.
Mercado estadounidense de cánulas cardíacas
En 2025, Estados Unidos representaba entre el 77 % y el 80 % de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % durante el período 2026-2034. Su adopción se observa principalmente en centros médicos académicos, redes integradas de atención médica y hospitales especializados con un alto volumen de cirugías cardíacas y técnicas de perfusión estandarizadas.
Las empresas cuentan con una amplia red de distribución, incluyendo Medtronic plc, Terumo Corporation, LivaNova PLC, Edwards Lifesciences Corporation, Becton, Dickinson and Company y Vitalcor Inc., que venden sus productos directamente a hospitales o a través de distribuidores especializados. La demanda de esta aplicación se centra principalmente en la circulación extracorpórea y la preservación del miocardio.
Mercado europeo de cánulas cardíacas
Europa representó entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,9 % durante el periodo 2026-2034. Alemania lidera el mercado gracias a su alta tasa de cirugías cardíacas, la especialización de sus hospitales y la adopción de dispositivos compatibles con el Reglamento de Dispositivos Médicos (MDR). El Reino Unido se beneficia de redes centralizadas de atención cardíaca y de la compra de dispositivos basada en resultados clínicos.
Alemania y el Reino Unido influyen conjuntamente en la compra de cánulas de alta gama mediante procesos de licitación en hospitales y su experiencia en perfusión. Francia, Italia y España contribuyen a la dinámica del mercado a través de sus programas cardiovasculares en el sector público, la adopción de técnicas de cirugía cardíaca mínimamente invasivas y la demanda de cánulas pediátricas y de cardioplejía.
La ubicación geográfica de los proveedores y expertos europeos facilita el acceso a los organismos notificados y a las instalaciones de fabricación de tecnología avanzada. ANDOCOR nv opera en el mercado de la canulación cardiovascular. LivaNova PLC ofrece una gama de cánulas para adultos y niños, diseñadas para soporte cardiopulmonar convencional y especializado.
Mercado de cánulas cardíacas en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % durante el periodo 2026-2034. China es la región dominante, gracias al desarrollo hospitalario, la prevalencia de enfermedades cardiovasculares y la creciente capacidad para realizar cirugías cardíacas en la región. Japón y Corea del Sur siguen destacando en la adopción de esta tecnología.
India y Australia experimentan un crecimiento gracias al desarrollo de hospitales cardíacos privados, el turismo médico y la estandarización de la perfusión mediante la capacitación. Las iniciativas políticas para desarrollar centros de atención terciaria, las relaciones de distribución regional y la mayor disponibilidad de cirugías a corazón abierto han incrementado el volumen de procedimientos, a pesar de las mayores presiones sobre los precios en comparación con Norteamérica y Europa.
Mercado de cánulas cardíacas en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % durante el período 2026-2034. Arabia Saudí es el país líder, seguido de los Emiratos Árabes Unidos y Sudáfrica, impulsados por la inversión en hospitales terciarios, centros cardíacos e infraestructura quirúrgica especializada.
En los países del Golfo, la financiación de la atención médica vinculada al sector energético respalda la adquisición de insumos avanzados para cirugía cardíaca, mientras que Sudáfrica es un pilar fundamental del acceso regional a procedimientos cardiotorácicos complejos. El resto de la demanda en Oriente Medio y África sigue siendo selectiva, y su crecimiento depende de equipos de perfusión capacitados, la disponibilidad de importaciones y el desarrollo de centros de referencia.
Análisis de segmentación
Producto
Se prevé que el mercado de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,3 % durante el período 2026-2034. El alcance del mercado de cánulas cardíacas, según el tipo de producto, está determinado por la complejidad del procedimiento, el acceso vascular y los requisitos de protección miocárdica. Los hospitales prefieren proveedores que ofrezcan opciones arteriales, venosas y de cardioplejía compatibles para adultos y niños, lo que reduce la variabilidad clínica y la fragmentación de la adquisición.
- Las cánulas arteriales facilitan el retorno de sangre oxigenada durante la circulación extracorpórea y son estratégicamente importantes porque el diseño de la punta, el rendimiento del flujo y el refuerzo del alambre influyen en la calidad de la perfusión y el riesgo de lesiones vasculares.
- Las cánulas venosas son esenciales para un drenaje eficaz durante los procedimientos de derivación y soporte especializado. La demanda favorece las configuraciones resistentes a las torceduras, las opciones de múltiples tamaños y la compatibilidad con abordajes mínimamente invasivos o de acceso femoral.
- Las cánulas de cardioplejía permiten la protección del miocardio durante un paro cardíaco. Su adopción depende de la preferencia del cirujano, los protocolos de administración anterógrada o retrógrada y la necesidad de un posicionamiento fiable durante los procedimientos valvulares y coronarios.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % durante el período 2026-2034. La demanda varía según el flujo de trabajo clínico: la derivación cardiopulmonar genera un volumen rutinario, la preservación miocárdica requiere una administración precisa y la vanulación arteriovenosa facilita el acceso vascular directo. El crecimiento depende de la estandarización de los procedimientos y de una mejor selección de cánulas en cirugías complejas.
- La venulación arteriovenosa facilita el acceso y el retorno de la sangre en los flujos de trabajo de circulación extracorpórea. La demanda está en aumento en entornos donde se priorizan el acceso periférico, las técnicas mínimamente invasivas y la rápida preparación del procedimiento.
- La derivación cardiopulmonar sigue siendo la aplicación predominante, ya que las cánulas son obligatorias para la conexión del circuito extracorpóreo durante la cirugía a corazón abierto, incluidos los procedimientos coronarios, valvulares, congénitos y aórticos.
- La preservación del miocardio depende de la administración eficaz de cardioplejía para proteger el tejido cardíaco durante la parada quirúrgica. Su importancia estratégica es crucial en procedimientos valvulares complejos, pediátricos y de bypass prolongado.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,7 % durante el período 2026-2034. Los hospitales dominan las compras debido a la intensidad de su infraestructura, mientras que los centros cardíacos impulsan la especialización en procedimientos. Los centros de cirugía ambulatoria están surgiendo selectivamente para procedimientos cardiovasculares de menor complejidad a medida que los protocolos de monitorización, anestesia y derivación se estandarizan.
- Los hospitales siguen siendo la principal fuente de ingresos porque gestionan cirugías complejas a corazón abierto, casos cardíacos de emergencia, programas pediátricos y cuidados postoperatorios intensivos que requieren amplios inventarios de cánulas.
- Los centros cardíacos demuestran una gran relevancia estratégica gracias a su alto enfoque en los procedimientos, sus equipos especializados en perfusión y la demanda constante de configuraciones de cánulas de alta calidad que se ajusten a las preferencias específicas de cada cirujano.
- Los centros de cirugía ambulatoria representan un canal emergente para intervenciones cardiovasculares específicas. Su adopción depende de la selección de casos, la adecuación del sistema de reembolso, la disponibilidad de servicios de traslado de emergencia y el acceso a equipos clínicos capacitados.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Bypass complejo |
Maduro |
|
Centros cardíacos |
Alto |
Perfusión especializada |
Escalada |
|
Centros de cirugía ambulatoria |
Bajo |
Atención descentralizada |
Emergente |
Factores que impulsan el crecimiento del mercado de cánulas cardíacas y análisis de su impacto
Mayor necesidad de procedimientos de derivación cardiopulmonar
La cirugía cardíaca representa el principal motor de demanda, ya que toda cirugía de bypass requiere una canulación fiable que conecte al paciente con el circuito extracorpóreo. Entre los factores que impulsan el crecimiento de este procedimiento se incluyen la enfermedad coronaria, la valvulopatía, las correcciones de malformaciones congénitas y los procedimientos aórticos en la población de edad avanzada. Dado que las cánulas son dispositivos desechables de un solo uso, los ingresos están directamente vinculados al número de procedimientos realizados y no al tiempo de ciclo del equipo. Además, los hospitales suelen mantener mayores existencias de reserva tras intervenciones recientes, por lo que la fiabilidad del suministro se convierte en un factor clave en la adquisición. En consecuencia, existe una demanda constante y recurrente de cánulas arteriales y venosas para adultos sometidos a cirugía de bypass.
Transición hacia el acceso periférico y mínimamente invasivo
La práctica de la cirugía cardíaca mínimamente invasiva está influyendo en el diseño de las cánulas, especialmente en lo que respecta a los dispositivos de acceso femoral, yugular y venoso. Las pequeñas incisiones requieren cánulas que combinen flexibilidad, radiotransparencia y estabilidad del flujo, a la vez que sean seguras para los vasos. Este es un factor adicional que impulsa el desarrollo de tubos de cánula reforzados, diseños de puntas y dispositivos periféricos o de doble luz especializados. El impacto en el ámbito comercial se traduce en una transición gradual de consumibles genéricos a cánulas específicas para cada dispositivo, con un valor añadido. Los errores de canulación provocan hemorragias, drenaje inadecuado o dificultades para iniciar el bypass; los proveedores que capacitan a cirujanos y perfusionistas en la planificación del acceso se benefician de esta situación.
Mayor énfasis en la seguridad y la trazabilidad en las compras.
Los boletines de seguridad emitidos recientemente han aumentado la preocupación de los hospitales respecto al diseño de las cánulas, el control de lotes y la rapidez en la implementación de medidas correctivas. Los boletines de la FDA relativos a las cánulas de perfusión arterial y de ventilación del ventrículo izquierdo, publicados en 2025, identificaron peligros como la exposición del alambre de refuerzo, la falta de memoria de forma, el daño tisular, la hemólisis y posibles retrasos en los procedimientos. Si bien estos incidentes no disminuirán la demanda futura, sí afectarán las decisiones de compra. Se espera que los hospitales den preferencia a los fabricantes que cuenten con controles de producción fiables, materiales uniformes y una rápida capacidad de reabastecimiento.
Tendencias futuras del mercado de cánulas cardíacas
Kits de canulación específicos para cada procedimiento
Las tendencias del mercado de cánulas cardíacas favorecerán cada vez más los kits específicos para cada procedimiento, que incluyen cánulas arteriales, venosas, de cardioplejia, de ventilación, conectores y accesorios según el protocolo quirúrgico. Esta estrategia elimina las variaciones en la configuración, facilita una mejor preparación del quirófano y simplifica la gestión del inventario para el equipo de perfusión. Los fabricantes pueden aprovechar la personalización de los kits para obtener contratos hospitalarios más ventajosos, independientemente del precio unitario. Con el tiempo, los centros cardíacos solicitarán configuraciones específicas para reparación valvular, bypass coronario, procedimientos pediátricos y cirugías mínimamente invasivas.
Integración con sistemas de inventario digital y UDI.
El seguimiento del inventario en tiempo real sería esencial para los hospitales que desean tener una visión clara de su inventario estéril, así como de las fechas de caducidad. Los procesos electrónicos de retirada de productos mediante la identificación única de los dispositivos pueden ayudar a minimizar la necesidad de comprobaciones manuales durante las actividades de campo. Los proveedores de cánulas que incorporen el etiquetado, la documentación y un portal para el cliente en el sistema de compras podrían ganar popularidad en los hospitales. Esta práctica también resulta beneficiosa en situaciones donde el suministro de productos es limitado.
Oportunidades de mercado para cánulas cardíacas
Expansión en centros cardíacos asiáticos de alto volumen
La región Asia-Pacífico ofrece un gran potencial de expansión, ya que China, India, Corea del Sur, Japón y Australia invierten en infraestructura cardíaca especializada. Las previsiones del mercado de cánulas cardíacas indican que los fabricantes pueden mejorar su penetración mediante la distribución regional, la formación de cirujanos y precios diferenciados para hospitales públicos y privados. La formación clínica local es especialmente importante, puesto que la selección de la cánula varía según el sitio de acceso, la anatomía del paciente y el protocolo de derivación. Las empresas que combinan un suministro fiable con soporte técnico pueden captar cuota de mercado a medida que los centros regionales aumentan el volumen de casos de cirugía cardíaca abierta y mínimamente invasiva.
Catálogos de cánulas pediátricas y especializadas de alta gama
Los procedimientos que requieren dispositivos pediátricos especializados y para adultos con procedimientos complejos ofrecen una oportunidad para carteras de cánulas de alto valor. Los hospitales pediátricos requerirán un diseño pequeño, no traumático y flexible, mientras que los procedimientos complejos para adultos tendrán necesidades especiales en cuanto a drenaje, ventilación y capacidad de administración de cardioplejía. Este mercado favorece a las empresas con buena capacidad de ingeniería y una estrecha colaboración clínica, en lugar de catálogos extensos. El desarrollo de productos especializados también podría ser una estrategia defensiva para proteger los márgenes, ya que los hospitales serán reacios a cambiar de producto por consideraciones clínicas.
Novedades recientes
- Agosto de 2025: Medtronic plc inició acciones legales contra sus clientes tras la notificación por parte de la FDA de un problema potencialmente grave relacionado con los catéteres de ventilación del ventrículo izquierdo DLP utilizados durante la derivación cardiopulmonar. Los productos afectados podrían perder su forma al doblarse, lo que generaría riesgo de retraso en el procedimiento o daño tisular si no se detectaba antes de su uso. La empresa solicitó a sus clientes que identificaran, pusieran en cuarentena y devolvieran los lotes afectados que no hubieran utilizado.
- Julio de 2025: Edwards Lifesciences Corporation anunció la retirada de los modelos afectados de cánulas de perfusión arterial OptiSite y de algunos modelos selectos de cánulas arteriales femorales periféricas tras informes de cables expuestos en la bobina de refuerzo. La FDA clasificó la retirada como la más grave y señaló riesgos que incluyen daño tisular, punción arterial, perfusión inadecuada y hemólisis, sin que se hayan reportado lesiones graves ni fallecimientos hasta el 20 de mayo de 2025.
- Febrero de 2025: Getinge AB confirmó sus planes para eliminar gradualmente su cartera de productos de perfusión quirúrgica cardiopulmonar para finales de 2025 y redirigir los recursos hacia la oxigenación por membrana extracorpórea y las bombas de balón intraaórtico. Esta medida podría reconfigurar la dinámica de suministro en cirugía cardíaca y crear oportunidades para los proveedores de perfusión y canulación ya establecidos que prestan servicios a hospitales que requieren continuidad.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -