
心臓カニューレ市場:シェア・成長・予測 2034
心臓カニューラ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(動脈カニューラ、静脈カニューラ、心筋保護カニューラ)、用途別(動脈静脈カニューラ挿入、心肺バイパス、心筋保護)、エンドユーザー別(病院、心臓センター、外来手術センター)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008777
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 21, 2026


2025年の市場規模
2億192 万米ドル
基準年値
2034年の予測
3億1360 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.01 %
成長率
対象市場
23億3899 万米ドル
(2026年~2034年)
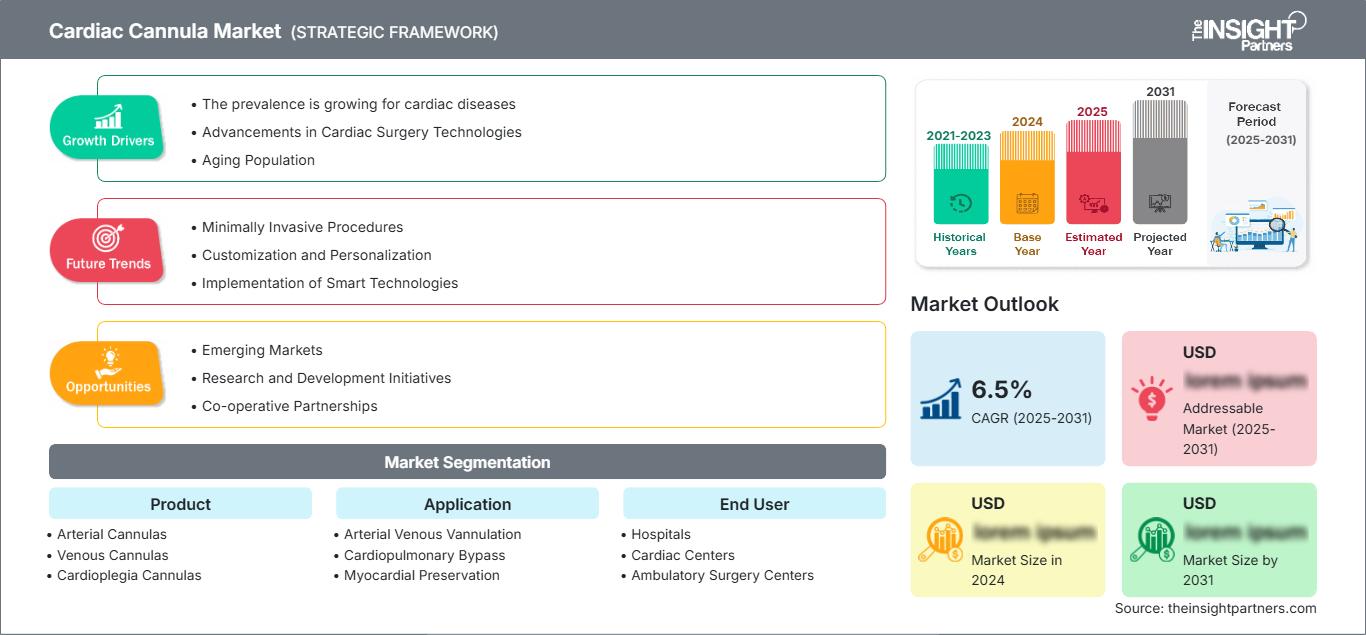
心臓カニューラ市場は、2025年には2億192万米ドルと評価され、2034年には3億1360万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.01%を記録すると見込まれています。需要は、心肺バイパス、心筋保護、および動静脈カニューラ挿入術に支えられており、これらの処置では、カニューラの性能が心臓介入中の灌流安定性、手術視野、および患者の安全性に直接影響します。
北米は依然として最も成熟した商業基盤であり、心臓カニューラ市場の規模は、高い心臓外科手術能力、専門的な体外循環チーム、および厳格な病院調達基準によって支えられています。この地域は、低侵襲心臓手術、ECMO関連カニューラ挿入プロトコル、および認定心臓センターからの交換需要に牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%で成長すると予測されています。FDAのリコール活動も、品質重視のサプライヤー監視を強化しています。
心臓カニューラ市場の評価と洞察
- 北米は2025年には38~41%のシェアを占め、高度な灌流インフラ、心臓外科手術の集中、積極的な医療機器の安全性監視に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%で成長すると予測されている。
- 米国は2025年には北米の77~80%を占め、大規模な病院ネットワークと確立されたサプライヤーの存在に牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。
- 欧州は2025年には28~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.9%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインがMDRに準拠した調達の導入をリードしている。
- アジア太平洋地域は2025年には21~24%のシェアを獲得し、中国、日本、韓国、インド、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で拡大すると予測されている。
- 最大のセグメントである心肺バイパスは、2025年には市場シェアの45~48%を占め、日常的な開胸手術の実施により、2026~2034年には年平均成長率(CAGR)4.8~5.2%で成長すると予測されている。
- 高成長分野:外来手術センターは2025年に8~10%の市場シェアを占め、一部の低複雑度心臓手術が分散化されるにつれて、2026~2034年には年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。
- 詳細に分析された主要企業:メドトロニック plc、ベクトン・ディキンソン・アンド・カンパニー、テルモ株式会社、エドワーズライフサイエンス株式会社、リバノバ PLC、リバノバの子会社であるソリングループ、ゲティンゲ AB、アンドコール nv、ブライルバイオメディカ、バイタルコア Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術開発は、基本的なカニューレ形状から、キンク耐性のある本体、最適化された先端形状、優れたX線不透過性、そして手術に特化した静脈、動脈、心筋保護液用の構成へと移行しています。病院がより厳格なトレーサビリティ、検証済みの滅菌、ロットレベルの品質管理を求めるにつれ、生産のダイナミクスも変化しています。したがって、心臓カニューレ市場は、製品の入手可能性競争から、信頼性、臨床適合性、そして術中の合併症リスクの低減へと移行しつつあります。
予測期間中、成長はアジア太平洋地域における新たな心臓外科手術サービス、民間病院における手術能力の向上、および製品の有効性が実証された製品に対する規制当局の選好によって左右されるでしょう。MDR準拠の製品ポートフォリオ、小児用サイズ、および低侵襲デバイス設計の構築に注力するベンダーは、市場浸透率の向上が見込まれます。購買組織は、供給体制、トレーニング、および市販後監視への対応に基づいてサプライヤーを評価します。
心臓カニューラ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2億192万米ドル |
| 2034年までの市場規模 | 3億1360万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓カニューラ市場分析
手術件数の増加が、カニューレが患者と体外循環回路間の重要な使い捨てインターフェースとして不可欠な役割を果たすため、市場を牽引する主要因となっています。心臓カニューレ市場は、冠動脈、弁、先天性心疾患、大動脈の手術件数の増加によって牽引されています。一方、世界保健機関(WHO)によると、心血管疾患は世界における主要な死亡原因であり、年間1,790万人の死亡を引き起こしています。
バリューチェーンは、ポリマーベンダー、精密押出成形会社、滅菌会社、病院の体外循環装置、心臓外科医、および販売代理店で構成されています。供給能力は、クリーンルーム生産、使用材料の柔軟性、および安定した内腔に依存しています。2025年のFDAによる動脈カニューレおよび左心室カニューレへの介入後、製品撤去が業務に及ぼす影響を考慮し、病院は代替品にこれまで以上に注目しています。
競争は、多国籍の心血管デバイス企業とニッチなカニューレ専門企業の間で集中している。心臓カニューレ市場の分析によると、メドトロニック、テルモ、エドワーズライフサイエンス、リバノバは、製品ポートフォリオの幅広さ、導入実績のある灌流関連企業、臨床教育を通じて競争している一方、アンドコール、ブライルバイオメディカ、バイタルコアは、病院の特定のニーズに対応している。
投資は、ポートフォリオの合理化、規制関連文書の作成、低侵襲手術や体外循環補助ソリューションに使用できるカニューラの設計に重点を置くようになっている。ゲティンゲ社が2025年末までに一部の外科用灌流製品の販売を中止するという決定は、より有望な体外循環補助分野へのリソースの振り向けによるものである。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓カニューラ市場:戦略的洞察
地域別分析
北米心臓カニューラ市場
北米は2025年に38~41%の市場シェアを獲得し、2026~2034年には年平均成長率(CAGR)4.7~5.3%を記録すると予測されています。心臓カニューラ市場のシェアは、大規模な三次医療機関、高度な心臓胸部外科プログラム、および体外循環部門による処置特異的な購入によって支えられています。成人心肺バイパスに対する需要が最も高く、小児病院では小児への適用が一定しています。
品質保証は地域的に重要な要素です。2025年にFDAがメドトロニック社とエドワーズライフサイエンス社のカニューラ関連製品について通達したことで、病院はロット追跡、サプライヤーの資格認定、および予備在庫計画の改善を余儀なくされました。このような状況は、強固な生産能力、現場での是正措置、そして心臓手術中の混乱を最小限に抑える臨床チームを備えたメーカーにとって有利に働きます。
米国心臓カニューラ市場
2025年には北米全体の77~80%を米国が占め、2026~2034年には年平均成長率(CAGR)4.8~5.4%で成長すると予測されている。導入は主に、心臓手術の件数が多く、標準化された灌流技術を有する大学病院、統合医療ネットワーク、専門病院で見られる。
メドトロニック、テルモ、リバノバ、エドワーズライフサイエンス、ベクトン・ディキンソン、バイタルコアといった企業は、病院に直接製品を販売したり、専門の販売代理店を通じて販売したりするなど、幅広い販売網を構築している。この用途における需要は、主に心肺バイパス手術と心筋保護の分野にある。
欧州心臓カニューラ市場
欧州は2025年に28~31%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.3~4.9%で成長すると予測されている。ドイツは心臓手術率、病院の専門性、MDR準拠機器の導入率の高さからトップに立っている。英国は、集中型心臓ケアネットワークと臨床結果に基づいた機器購入制度によって成長を後押しされている。
ドイツと英国は、病院における入札手続きや体外循環技術の習熟度を通じて、高級カニューラの購入に影響を与えている。フランス、イタリア、スペインは、公的医療機関における心血管プログラム、低侵襲心臓手術技術の導入、小児用カニューラや心筋保護カニューラの需要を通じて、市場の動向に貢献している。
ヨーロッパのサプライヤーと専門家の地理的な位置により、認証機関や高度な技術製造施設へのアクセスが容易になります。ANDOCOR nvは心血管カニューレ市場で事業を展開しています。LivaNova PLCは、従来型および特殊な心肺補助に対応した設計の成人用および小児用カニューレを幅広く取り揃えています。
アジア太平洋地域の心臓カニューラ市場
アジア太平洋地域は2025年には21~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.8~6.5%で成長すると予測されている。中国は、病院の発展、心血管疾患の罹患率、そして地域内における心臓外科手術能力の向上を背景に、この分野で圧倒的な存在感を示している。日本と韓国も引き続き、この技術の導入において優れた実績を上げている。
インドとオーストラリアは、民間心臓専門病院の発展、医療ツーリズム、そして研修を通じた体外循環の標準化によって成長を遂げている。三次医療施設の整備、地域流通網の構築、開胸手術の実施機会の増加といった政策的取り組みにより、北米やヨーロッパよりも価格圧力が強いにもかかわらず、手術件数は増加している。
中東・アフリカ心臓カニューラ市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で成長すると予測されている。サウジアラビアが成長を牽引し、次いでアラブ首長国連邦、南アフリカが続く。これは、三次医療機関、心臓センター、専門外科施設への投資が主な要因となっている。
湾岸諸国におけるエネルギー関連の医療資金は、高度な心臓外科手術用消耗品の調達を支援しており、南アフリカは複雑な心臓胸部外科手術への地域的なアクセスを支えている。中東・アフリカのその他の地域における需要は依然として限定的であり、その成長は訓練を受けた体外循環チーム、輸入の入手可能性、および紹介センターの発展に依存している。
セグメンテーション分析
製品
本製品は2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%で成長すると予想されています。心臓カニューラ市場の製品タイプ別範囲は、処置の複雑さ、血管へのアクセス、および心筋保護の要件によって形成されます。病院は、成人用と小児用サイズの両方で動脈、静脈、および心筋保護液のオプションが一致するサプライヤーを好み、臨床上のばらつきと調達の断片化を減らします。
- 動脈カニューレは体外循環中の酸素化血液の還流をサポートするものであり、先端部の設計、流量性能、ワイヤー補強が灌流の質や血管損傷のリスクに影響を与えるため、戦略的に重要である。
- 静脈カニューレは、バイパス手術や特殊な補助処置における効率的な排液に不可欠です。需要としては、ねじれにくい構造、豊富なサイズ展開、低侵襲手術や大腿動脈からのアクセスに対応できる製品が求められています。
- 心筋保護カニューレは、心停止時の心筋保護を可能にする。その採用は、外科医の好み、順行性または逆行性の送達プロトコル、および弁手術や冠動脈手術における確実な位置決めの必要性に関連している。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)4.9~5.5%で成長すると予測されています。需要は臨床ワークフローによって異なり、心肺バイパスではルーチン的な使用量が見込まれる一方、心筋保護では精密な投与が求められ、動静脈カニューレ挿入では直接的な血管アクセスがサポートされます。成長は、複雑な手術における手技の標準化とカニューレ選択の改善にかかっています。
- 動脈静脈吻合は、体外循環における血液のアクセスと還流をサポートする。末梢アクセス、低侵襲手術、迅速な処置準備が重視される分野では、その需要が高まっている。
- 心肺バイパスは、冠動脈、弁、先天性心疾患、大動脈手術を含む開心手術において、体外回路への接続にカニューレが必須となるため、依然として主要な応用方法である。
- 心筋保護は、手術停止中に心臓組織を保護するための効果的な心筋保護液投与に依存します。複雑な弁膜症手術、小児手術、および長時間にわたるバイパス手術において、その戦略的重要性は高いです。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.7%で成長すると予測されています。病院はインフラ集約型であるため、購買において圧倒的なシェアを占めており、心臓センターは手術手技の専門化を推進しています。外来手術センターは、モニタリング、麻酔、紹介プロトコルの標準化が進むにつれて、比較的複雑性の低い心血管手術向けに選択的に出現しつつあります。
- 病院は、複雑な開胸手術、緊急心臓疾患、小児科プログラム、および幅広いカニューレ在庫を必要とする集中的な術後ケアを管理しているため、依然として主要な収益源となっている。
- 心臓センターは、高度な手技への注力、専門的な体外循環チーム、そして外科医の個々の好みに合った高品質なカニューレ構成に対する継続的な需要を通じて、戦略的に非常に重要な役割を担っている。
- 外来手術センターは、特定の心血管疾患治療のための新たなチャネルとして注目されています。その普及は、症例の選択、診療報酬制度との適合性、緊急搬送体制、そして訓練を受けた臨床チームへのアクセスといった要素に左右されます。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドデー |
導入段階 |
|
病院 |
高い |
複雑なバイパス手術 |
成熟した |
|
心臓センター |
高い |
専門的な体外循環 |
スケーリング |
|
外来手術センター |
低い |
分散型医療 |
新興 |
心臓カニューラ市場の成長要因と影響分析
心肺バイパス手術の必要性の高まり
心臓外科手術は、最も安定した需要の柱となっています。なぜなら、バイパス手術では、患者を体外循環回路に接続するための確実なカニューレ挿入が不可欠だからです。この手術の成長要因としては、冠動脈疾患、弁膜症、先天性心疾患の矯正、高齢者における大動脈手術などが挙げられます。カニューレは使い捨ての手術器具であるため、収益は手術件数に直接連動し、機器のサイクルタイムとは関係ありません。さらに、病院は最近の現場での作戦行動を受けて予備在庫を多く確保する傾向にあるため、供給の信頼性が調達上の考慮事項となります。その結果、バイパス手術を受ける成人向けの動脈カニューレと静脈カニューレに対する安定した継続的な需要が生まれています。
低侵襲性および末梢アクセスへの移行
低侵襲心臓手術の普及は、特に大腿静脈、頸静脈、および静脈アクセスデバイスに関して、カニューレの設計上の考慮事項に影響を与えています。小さな切開では、血管に安全でありながら、柔軟性、放射線透過性、および流量安定性を兼ね備えたカニューレが必要となります。これは、強化カニューレチューブ、先端設計、および特殊な二重ルーメンまたは末梢デバイスの開発を促進するもう一つの要因となっています。ビジネス面への影響としては、汎用消耗品から、付加価値の高いデバイス固有のカニューレへの緩やかな移行が挙げられます。カニューレ挿入エラーは、出血、不十分なドレナージ、またはバイパス開始の困難につながるため、アクセス計画について外科医や灌流技師をトレーニングするサプライヤーは、このことから恩恵を受けています。
調達における安全性とトレーサビリティの重視度向上
最近発行された安全情報により、病院はカニューレの設計、ロット管理、および是正措置の迅速性についてより一層懸念を抱くようになった。2025年にFDAが発行した動脈灌流および左心室カニューレに関する安全情報では、補強ワイヤーの露出、形状記憶特性の不十分さ、組織損傷、溶血、および処置の遅延の可能性といった危険性が指摘された。これらの事例は将来の需要を減退させるものではないが、購入決定に影響を与えるだろう。病院は、信頼性の高い生産管理、均一な材料、および迅速な再供給能力を備えたメーカーを優先すると予想される。
心臓カニューラ市場の将来動向
処置別カニューレ挿入キット
心臓カニューラ市場のトレンドは、手術手順に応じて動脈、静脈、心筋保護液、ベント、コネクタ、付属品をパッケージ化した、手術専用のキットをますます重視するようになるでしょう。このような戦略は、セットアップのばらつきをなくし、手術室の準備を容易にし、灌流チームの在庫管理プロセスを容易にします。メーカーは、キットのカスタマイズを活用することで、単価に関係なく、病院との契約をより強固なものにすることができます。最終的には、心臓センターは、弁修復、冠動脈バイパス、小児手術、低侵襲手術などに対応した構成を求めるようになるでしょう。
デジタル在庫管理システムおよびUDIシステムとの統合
滅菌済み医療機器の在庫状況と使用期限を明確に把握したい病院にとって、リアルタイムの在庫追跡は不可欠です。機器固有の識別情報を用いた電子的なリコールプロセスは、現場での作業時に手動チェックの必要性を最小限に抑えるのに役立ちます。調達システムにラベル表示、文書化、顧客ポータルを組み込んだカニューラ供給業者は、病院でより好まれるようになるでしょう。この方法は、製品の供給が限られている状況でも有効です。
心臓カニューラ市場の機会
アジアの大規模心臓センターにおける事業拡大
アジア太平洋地域は、中国、インド、韓国、日本、オーストラリアが心臓専門インフラに投資していることから、大きな成長の可能性を秘めています。心臓カニューレ市場の予測によると、メーカーは地域流通、外科医への教育、公立病院と私立病院向けの差別化された価格設定を通じて、市場浸透率を高めることができます。カニューレの選択はアクセス部位、患者の解剖学的構造、バイパス手術の手順によって異なるため、地域における臨床研修は特に重要です。信頼性の高い供給と技術サポートを兼ね備えた企業は、地域の医療センターが心臓手術や低侵襲手術の症例数を増やすにつれて、市場シェアを獲得できるでしょう。
小児用および特殊用途向けプレミアムカニューラ製品群
小児科用および成人用特殊医療機器を必要とする処置は、高付加価値のカニューラ製品群にとって好機となる。小児病院では小型で非侵襲性かつ柔軟な設計が求められる一方、成人用特殊医療処置では、ドレナージ、ベント、心筋保護液注入機能に関して特別なニーズが生じる。この市場では、豊富な製品カタログよりも、優れたエンジニアリング能力と緊密な臨床連携の両方を備えた企業が有利となる。また、病院は臨床上の理由から製品変更に消極的であるため、特殊製品の開発は利益率確保のための防御策にもなり得る。
最近の動向
- 2025年8月:メドトロニック社は、FDAが心肺バイパス中に使用されるDLP左心室カテーテルに潜在的に高リスクな問題があると報告したことを受け、顧客対応を開始しました。対象製品は曲げた際に形状保持力が弱まる可能性があり、使用前に特定されない場合、処置の遅延や組織損傷のリスクが生じる可能性があります。同社は顧客に対し、未使用の対象ロットを特定し、隔離して返送するよう要請しました。
- 2025年7月:エドワーズライフサイエンス社は、補強コイルからワイヤーが露出しているとの報告を受け、影響を受けるOptiSite動脈灌流カニューラおよび一部の末梢大腿動脈カニューラのモデルを回収すると発表した。FDAは、このリコールを最も深刻なタイプに分類し、組織損傷、動脈穿刺、不十分な灌流、溶血などのリスクを指摘したが、2025年5月20日現在、重傷や死亡例は報告されていない。
- 2025年2月:ゲティンゲ社は、2025年末までに心肺外科用灌流製品のポートフォリオを段階的に廃止し、体外式膜型人工肺(ECMO)および大動脈内バルーンポンプ(IABP)製品にリソースを振り向ける計画を確認した。この動きは、心臓外科関連のサプライチェーンの力学を再構築し、継続性を必要とする病院にサービスを提供する既存の灌流およびカニューレサプライヤーにとって新たな機会を生み出す可能性がある。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -