
Marché des canules cardiaques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des canules cardiaques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (canules artérielles, canules veineuses, canules de cardioplégie) ; Application (vannage artério-veineux, pontage cardiopulmonaire, préservation myocardique) ; Utilisateur final (hôpitaux, centres cardiaques, centres de chirurgie ambulatoire) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00008777
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


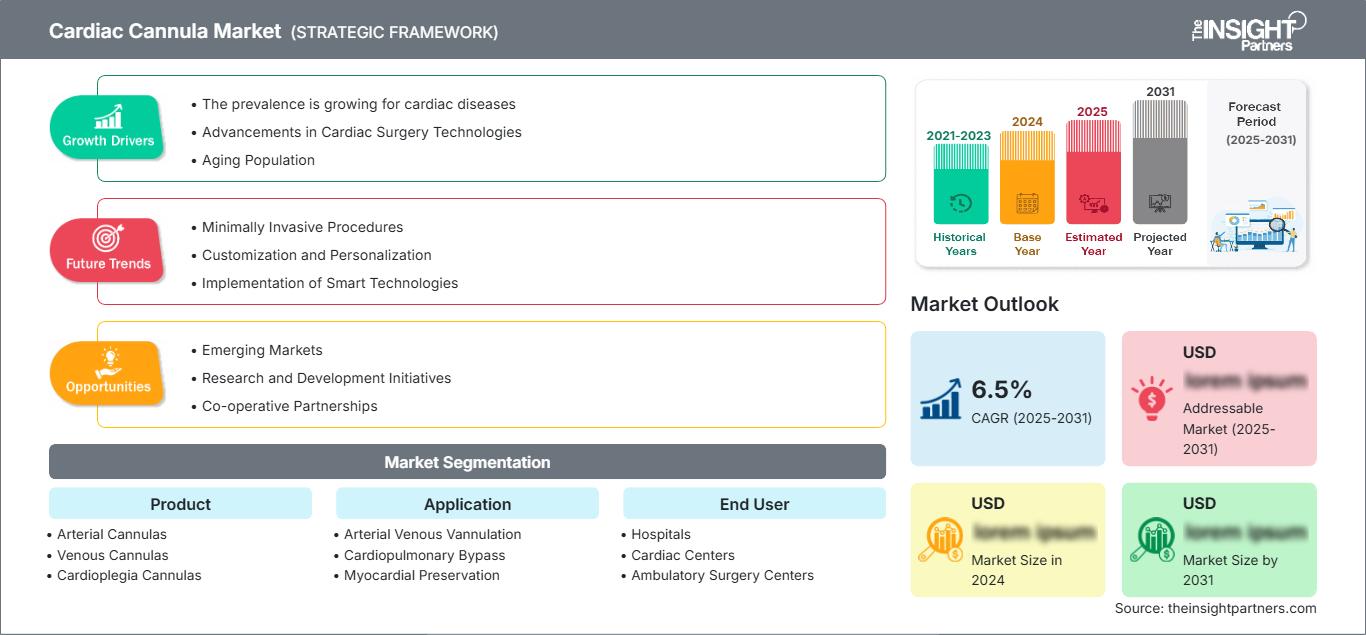
Taille du marché en 2025
201,92 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
313,6 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,01 %
taux de croissance
Marché adressable
2 338,99 millions de dollars américains
(2026-2034)
Le marché des canules cardiaques était évalué à 201,92 millions de dollars américains en 2025 et devrait atteindre 313,6 millions de dollars américains d'ici 2034, enregistrant un TCAC de 5,01 % entre 2026 et 2034. La demande est principalement liée aux procédures de pontage cardiopulmonaire, de préservation myocardique et de vanisation artério-veineuse, où les performances de la canule influent directement sur la stabilité de la perfusion, la visibilité chirurgicale et la sécurité du patient lors d'une intervention cardiaque.
L'Amérique du Nord demeure le marché le plus mature pour les canules cardiaques. La taille de ce marché est soutenue par une importante capacité de chirurgie cardiaque, des équipes de perfusion spécialisées et des normes d'approvisionnement hospitalières rigoureuses. La région devrait connaître une croissance annuelle composée (TCAC) de 4,7 % à 5,3 % entre 2026 et 2034, portée par la chirurgie cardiaque mini-invasive, les protocoles de canulation associés à l'ECMO et la demande de remplacement émanant des centres cardiaques agréés. Les rappels de produits effectués par la FDA renforcent également le contrôle rigoureux des fournisseurs, axé sur la qualité.
Analyse et perspectives du marché des canules cardiaques
- L'Amérique du Nord représentait 38 à 41 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,3 % entre 2026 et 2034, grâce à une infrastructure de perfusion avancée, à la concentration de la chirurgie cardiaque et à une surveillance active de la sécurité des dispositifs.
- Les États-Unis représentaient 77 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034, grâce aux grands réseaux hospitaliers et à la présence établie de fournisseurs.
- L'Europe détenait une part de marché de 28 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 4,3 à 4,9 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne étant les pays en tête de l'adoption des procédures d'achat alignées sur le règlement MDR.
- La région Asie-Pacifique a capté une part de marché de 21 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,5 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie.
- Segment le plus important : le pontage cardiopulmonaire détenait une part de marché de 45 à 48 % en 2025 et devrait croître à un TCAC de 4,8 à 5,2 % entre 2026 et 2034 en raison de son utilisation courante dans les interventions à cœur ouvert.
- Segment à forte croissance : Les centres de chirurgie ambulatoire détenaient une part de marché de 8 à 10 % en 2025 et devraient connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, à mesure que certaines interventions cardiaques de moindre complexité se décentralisent.
- Principales sociétés analysées en détail : Medtronic plc, Becton, Dickinson and Company, Terumo Corporation, Edwards Lifesciences Corporation, LivaNova PLC, Sorin Group, une société LivaNova, Getinge AB, ANDOCOR nv, Braile Biomédica, Vitalcor Inc.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution technologique s'est déplacée de la géométrie de base des canules vers des corps résistants au pliage, des profils d'extrémité optimisés, une meilleure radio-opacité et des configurations veineuses, artérielles et de cardioplégie spécifiques à chaque procédure. La dynamique de production évolue également, les hôpitaux exigeant une traçabilité accrue, une stérilisation validée et des contrôles de qualité au niveau des lots. Le marché des canules cardiaques passe donc d'une concurrence axée sur la disponibilité des produits à une priorité donnée à la fiabilité, à la compatibilité clinique et à la réduction des risques de perturbation peropératoire.
Durant la période prévisionnelle, la croissance sera influencée par les nouvelles offres de chirurgie cardiaque dans la région Asie-Pacifique, l'amélioration des capacités opératoires des hôpitaux privés et la préférence des autorités réglementaires pour l'efficacité prouvée des produits. Les fournisseurs qui privilégient le développement de gammes de produits conformes au règlement MDR, de dispositifs pédiatriques et de dispositifs mini-invasifs verront leur part de marché augmenter. L'organisme acheteur évaluera les fournisseurs en fonction de leur disponibilité, de la formation de leurs équipes et de leur réactivité en matière de surveillance post-commercialisation.
Portée du rapport sur le marché des canules cardiaques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 201,92 millions de dollars américains |
| Taille du marché d'ici 2034 | 313,6 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,01% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des canules cardiaques
Le volume des interventions est le principal moteur de croissance, compte tenu du rôle essentiel des canules, interfaces à usage unique critiques entre le patient et les circuits extracorporels. Le marché des canules cardiaques est stimulé par le nombre croissant d'interventions coronaires, valvulaires, congénitales et aortiques, tandis que les maladies cardiovasculaires représentent la principale cause de mortalité dans le monde, selon l'OMS, avec 17,9 millions de décès par an.
La chaîne de valeur comprend des fournisseurs de polymères, des entreprises d'extrusion de précision, des sociétés de stérilisation, des unités de perfusion hospitalières, des chirurgiens cardiaques et des distributeurs. Les capacités d'approvisionnement reposent sur la production en salle blanche, la flexibilité des matériaux utilisés et la stabilité des lumières. Suite aux interventions de la FDA en 2025 concernant les canules artérielles et de ventilation cardiaque gauche, les hôpitaux accordent une attention accrue aux produits de substitution en raison de l'impact des retraits de ces dispositifs sur les interventions chirurgicales.
La concurrence se concentre entre les multinationales spécialisées dans les dispositifs cardiovasculaires et les entreprises de niche spécialisées dans la canulation. L'analyse du marché des canules cardiaques montre que Medtronic plc, Terumo Corporation, Edwards Lifesciences Corporation et LivaNova PLC misent sur l'étendue de leur gamme de produits, leurs partenariats en matière de perfusion et la formation clinique, tandis qu'ANDOCOR nv, Braile Biomédica et Vitalcor Inc. ciblent des besoins hospitaliers spécifiques.
Les investissements se concentrent désormais sur la rationalisation du portefeuille, la documentation réglementaire et la conception de canules destinées aux solutions d'assistance extracorporelle et aux interventions mini-invasives. La décision de Getinge AB d'abandonner certains produits de perfusion chirurgicale d'ici fin 2025 s'explique par la réorientation des ressources vers des domaines plus prometteurs de l'assistance extracorporelle.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des canules cardiaques : Perspectives stratégiques
Perspectives régionales
Marché des canules cardiaques en Amérique du Nord
L'Amérique du Nord représentait 38 à 41 % du marché en 2025 et devrait enregistrer un TCAC de 4,7 à 5,3 % entre 2026 et 2034. La part de marché des canules cardiaques repose sur les grands centres hospitaliers universitaires, les programmes de chirurgie cardiothoracique de pointe et les achats spécifiques à certaines procédures effectués par les services de perfusion. La demande est la plus forte pour la circulation extracorporelle chez l'adulte. L'utilisation en pédiatrie reste stable dans les hôpitaux pédiatriques.
L'assurance qualité est un facteur régional important. La communication de la FDA en 2025 concernant les canules de Medtronic et d'Edwards Lifesciences a contraint les hôpitaux à améliorer la traçabilité de leurs lots, la qualification de leurs fournisseurs et leurs plans de stocks de secours. Cette situation avantage les fabricants disposant d'une capacité de production robuste, de mécanismes de correction sur le terrain et d'équipes cliniques qui minimisent les perturbations lors des interventions cardiaques.
Marché américain des canules cardiaques
Les États-Unis représentaient 77 à 80 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 4,8 à 5,4 % entre 2026 et 2034. L'adoption se rencontre principalement dans les centres médicaux universitaires, les réseaux de soins intégrés et les hôpitaux spécialisés qui réalisent un grand nombre d'interventions chirurgicales cardiaques et utilisent des techniques de perfusion standardisées.
Ces entreprises, telles que Medtronic plc, Terumo Corporation, LivaNova PLC, Edwards Lifesciences Corporation, Becton, Dickinson and Company et Vitalcor Inc., disposent d'un vaste réseau de distribution et vendent leurs produits directement aux hôpitaux ou par l'intermédiaire de distributeurs spécialisés. La demande pour cette application concerne principalement la circulation extracorporelle et la préservation du myocarde.
Marché européen des canules cardiaques
L'Europe détenait entre 28 et 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,3 à 4,9 % entre 2026 et 2034. L'Allemagne se distingue par son taux élevé de chirurgie cardiaque, la spécialisation de ses hôpitaux et l'adoption de dispositifs conformes au règlement MDR. Le Royaume-Uni bénéficie de réseaux de soins cardiaques centralisés et d'un système d'achat de dispositifs basé sur les résultats cliniques.
L'Allemagne et le Royaume-Uni, de concert, influencent l'achat de canules haut de gamme par le biais d'appels d'offres hospitaliers et grâce à leur expertise en perfusion. La France, l'Italie et l'Espagne contribuent à la dynamique du marché par leurs programmes cardiovasculaires dans le secteur public, l'adoption de techniques de chirurgie cardiaque mini-invasives et la demande de canules pédiatriques et de cardioplégie.
La situation géographique des fournisseurs et experts européens facilite l'accès aux organismes notifiés et aux sites de production de pointe. ANDOCOR nv est présente sur le marché des canules cardiovasculaires. LivaNova PLC propose une gamme de canules pour adultes et enfants, conçues pour l'assistance cardiopulmonaire conventionnelle et spécialisée.
Marché des canules cardiaques en Asie-Pacifique
La région Asie-Pacifique représentait 21 à 24 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,5 % entre 2026 et 2034. La Chine domine ce marché, grâce au développement de ses infrastructures hospitalières, à la prévalence des maladies cardiovasculaires et à l'augmentation des capacités en chirurgie cardiaque. Le Japon et la Corée du Sud continuent d'exceller dans l'adoption de cette technologie.
L'Inde et l'Australie connaissent une croissance grâce au développement d'hôpitaux cardiaques privés, au tourisme médical et à la standardisation des techniques de perfusion par la formation. Les initiatives politiques visant à développer des centres de soins tertiaires, des partenariats de distribution régionaux et à accroître l'accès aux interventions à cœur ouvert ont permis d'augmenter le nombre d'opérations malgré une pression sur les prix plus forte qu'en Amérique du Nord et en Europe.
Marché des canules cardiaques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,6 % à 5,2 % entre 2026 et 2034. L’Arabie saoudite est le pays en tête, suivie des Émirats arabes unis et de l’Afrique du Sud, grâce aux investissements dans les hôpitaux de référence, les centres cardiaques et les infrastructures chirurgicales spécialisées.
Dans les pays du Golfe, le financement des soins de santé lié à l'énergie favorise l'acquisition de consommables de pointe pour la chirurgie cardiaque, tandis que l'Afrique du Sud assure l'accès régional aux interventions cardiothoraciques complexes. La demande du reste du Moyen-Orient et de l'Afrique demeure sélective, sa croissance dépendant de la présence d'équipes de perfusion qualifiées, de la disponibilité des importations et du développement de centres de référence.
Analyse de segmentation
Produit
Le marché des canules cardiaques devrait croître à un TCAC de 4,7 % à 5,3 % entre 2026 et 2034. Son périmètre, tous types de produits confondus, est déterminé par la complexité des procédures, l'accès vasculaire et les exigences en matière de protection myocardique. Les hôpitaux privilégient les fournisseurs proposant des options artérielles, veineuses et de cardioplégie adaptées aux besoins des adultes et des enfants, ce qui permet de réduire les variations cliniques et la fragmentation des approvisionnements .
- Canules artérielles permettent le retour du sang oxygéné pendant la circulation extracorporelle et sont stratégiquement importantes car la conception de l'extrémité, les performances du flux et le renforcement du fil influencent la qualité de la perfusion et le risque de lésions vasculaires.
- Les canules veineuses sont essentielles pour un drainage efficace lors des pontages et des interventions de soutien spécialisées. La demande privilégie les modèles résistants au pliage, disponibles en plusieurs tailles et compatibles avec les approches mini-invasives ou par voie fémorale.
- Les canules de cardioplégie permettent la protection du myocarde lors d'un arrêt cardiaque. Leur utilisation dépend des préférences du chirurgien, des protocoles d'insertion antérograde ou rétrograde et de la nécessité d'un positionnement fiable lors des interventions valvulaires et coronaires.
Application
On prévoit une croissance annuelle composée (TCAC) de 4,9 % à 5,5 % pour l’utilisation de ces dispositifs entre 2026 et 2034. La demande varie selon le protocole clinique : la circulation extracorporelle génère un volume d’activité régulier, la préservation myocardique exige une administration précise et la canulation artério-veineuse permet un accès vasculaire direct. Cette croissance dépendra de la standardisation des procédures et d’une meilleure sélection des canules pour les interventions complexes.
- La canulation artério-veineuse facilite l'accès et le retour veineux dans les protocoles de circulation extracorporelle. La demande est croissante, notamment lorsque l'accès périphérique, les techniques mini-invasives et la rapidité de la mise en place sont privilégiés.
- La circulation extracorporelle reste l'application dominante car les canules sont indispensables à la connexion du circuit extracorporel lors des interventions à cœur ouvert, notamment les interventions coronaires, valvulaires, congénitales et aortiques.
- La préservation du myocarde repose sur une cardioplégie efficace pour protéger le tissu cardiaque pendant l'arrêt cardiaque chirurgical. Son importance stratégique est capitale lors d'interventions valvulaires complexes, en pédiatrie et lors de pontages prolongés.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 5,0 à 5,7 % entre 2026 et 2034. Les hôpitaux dominent les achats en raison de leurs infrastructures importantes, tandis que les centres de cardiologie stimulent la spécialisation des interventions. Des centres de chirurgie ambulatoire émergent de manière sélective pour les interventions cardiovasculaires moins complexes, à mesure que les protocoles de surveillance, d'anesthésie et d'orientation se standardisent.
- Les hôpitaux restent la principale source de revenus car ils gèrent des interventions chirurgicales complexes à cœur ouvert, des cas cardiaques d'urgence, des programmes pédiatriques et des soins postopératoires intensifs nécessitant d'importants stocks de canules.
- Les centres de cardiologie démontrent une forte pertinence stratégique grâce à leur spécialisation dans les procédures, leurs équipes de perfusion spécialisées et une demande constante de configurations de canules haut de gamme correspondant aux préférences spécifiques des chirurgiens.
- Les centres de chirurgie ambulatoire représentent une voie émergente pour certaines interventions cardiovasculaires. Leur utilisation dépend de la sélection des cas, de l'adéquation du remboursement, des liaisons de transfert d'urgence et de l'accès à des équipes cliniques qualifiées.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Pontage complexe |
Mature |
|
Centres cardiaques |
Haut |
perfusion spécialisée |
Mise à l'échelle |
|
Centres de chirurgie ambulatoire |
Faible |
Soins décentralisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des canules cardiaques
Besoin croissant de procédures de pontage cardiopulmonaire
L'application en chirurgie cardiaque représente le principal moteur de la demande, chaque pontage nécessitant une canulation fiable reliant le patient au circuit extracorporel. La croissance de cette procédure est notamment due aux maladies coronariennes, aux valvulopathies, aux corrections de malformations congénitales et aux interventions aortiques chez les personnes âgées. Les canules étant des dispositifs médicaux à usage unique, les revenus sont directement liés au nombre d'interventions réalisées et non au temps de cycle du matériel. De plus, les hôpitaux ont tendance à constituer des stocks de réserve plus importants suite aux récentes interventions sur le terrain ; la fiabilité de l'approvisionnement devient donc un critère d'acquisition essentiel. Il en résulte une demande constante et récurrente de canules artérielles et veineuses pour les adultes subissant un pontage.
Évolution vers des approches minimalement invasives et périphériques
La pratique de la chirurgie cardiaque mini-invasive influence la conception des canules, notamment pour les voies d'abord fémorale, jugulaire et veineuse. Les petites incisions exigent des canules alliant flexibilité, radiotransparence et stabilité du flux, tout en garantissant la sécurité vasculaire. Ce facteur stimule le développement de tubes de canules renforcés, de nouveaux embouts et de dispositifs spécialisés à double lumière ou périphériques. Sur le plan commercial, on observe une transition progressive des consommables génériques vers des canules spécifiques, à valeur ajoutée. Les erreurs de canulation entraînent des saignements, un drainage insuffisant ou des difficultés d'initiation du pontage ; les fournisseurs qui forment les chirurgiens et les perfusionnistes à la planification des accès vasculaires en tirent profit.
Accent accru mis sur la sécurité et la traçabilité dans les achats
Les bulletins de sécurité récemment publiés ont accru la vigilance des hôpitaux quant à la conception des canules, au contrôle des lots et à la rapidité des mesures correctives. Les bulletins de la FDA relatifs aux canules de perfusion artérielle et de ventilation cardiaque gauche, publiés en 2025, ont mis en évidence des dangers tels que la présence d'un fil de renforcement exposé, une mémoire de forme insuffisante, des lésions tissulaires, une hémolyse et d'éventuels retards d'intervention. Ces incidents ne devraient pas freiner la demande future, mais ils influenceront les décisions d'achat. Les hôpitaux devraient privilégier les fabricants qui disposent de contrôles de production fiables, de matériaux uniformes et d'une capacité de réapprovisionnement rapide.
Tendances futures du marché des canules cardiaques
Kits de canulation spécifiques à la procédure
Les tendances du marché des canules cardiaques privilégieront de plus en plus les kits spécifiques à chaque procédure, comprenant les dispositifs artériels, veineux, de cardioplégie, de ventilation, les connecteurs et les accessoires adaptés au protocole chirurgical. Cette stratégie élimine les variations de préparation, facilite une meilleure préparation du bloc opératoire et simplifie la gestion des stocks pour l'équipe de perfusion. La personnalisation des kits peut être un atout pour les fabricants, leur permettant de conclure des contrats plus avantageux avec les hôpitaux, indépendamment du prix unitaire. À terme, les centres de cardiologie demanderont des configurations spécifiques pour la réparation valvulaire, le pontage coronarien, les interventions pédiatriques et la chirurgie mini-invasive.
Intégration aux systèmes d'inventaire numérique et UDI
Le suivi en temps réel des stocks est essentiel pour les hôpitaux souhaitant avoir une vision claire de leurs stocks de matériel stérile, ainsi que des dates de péremption. Les procédures de rappel électroniques, grâce à l'identification unique des dispositifs, peuvent contribuer à minimiser les contrôles manuels lors des interventions sur le terrain. Les fournisseurs de canules intégrant l'étiquetage, la documentation et un portail client à leur système d'approvisionnement pourraient être privilégiés par les hôpitaux. Cette pratique est également avantageuse en cas de stocks limités.
Opportunités du marché des canules cardiaques
Expansion dans les centres cardiaques asiatiques à haut volume
La région Asie-Pacifique offre un fort potentiel de croissance, la Chine, l'Inde, la Corée du Sud, le Japon et l'Australie investissant dans des infrastructures cardiaques spécialisées. Les prévisions du marché des canules cardiaques indiquent que les fabricants peuvent améliorer leur pénétration du marché grâce à une distribution régionale, la formation des chirurgiens et une tarification différenciée pour les hôpitaux publics et privés. La formation clinique locale est essentielle, car le choix de la canule varie selon la voie d'accès, l'anatomie du patient et le protocole de pontage. Les entreprises qui associent un approvisionnement fiable à un support technique peuvent gagner des parts de marché à mesure que les centres régionaux augmentent le nombre d'interventions à cœur ouvert et mini-invasives.
Gammes de canules pédiatriques et spécialisées haut de gamme
Les interventions nécessitant des dispositifs pédiatriques spécialisés et des dispositifs complexes pour adultes offrent une opportunité aux entreprises proposant des gammes de canules à forte valeur ajoutée. Les hôpitaux pédiatriques privilégieront des dispositifs compacts, non traumatiques et flexibles, tandis que les interventions complexes pour adultes auront des besoins spécifiques en matière de drainage, de ventilation et d'administration de cardioplégie. Ce marché favorise les entreprises qui allient une solide expertise en ingénierie et un partenariat clinique étroit, plutôt que celles disposant d'un catalogue exhaustif. Le développement de produits spécialisés pourrait également constituer une stratégie de protection des marges, les hôpitaux étant réticents à changer de produit pour des raisons cliniques.
Développements récents
- Août 2025 : Medtronic plc a lancé des actions auprès de ses clients suite à un signalement de la FDA concernant un problème potentiellement grave lié aux cathéters de ventilation cardiaque gauche DLP utilisés lors des pontages cardiopulmonaires. Les produits concernés pouvaient se déformer en cas de pliage, ce qui engendrait un risque de retard de procédure ou de lésion tissulaire si le problème n’était pas détecté avant utilisation. L’entreprise a demandé à ses clients d’identifier, de mettre en quarantaine et de retourner les lots concernés non utilisés.
- Juillet 2025 : Edwards Lifesciences Corporation a annoncé le retrait des canules de perfusion artérielle OptiSite et de certains modèles de canules artérielles fémorales périphériques concernées, suite à des signalements de fils métalliques exposés provenant de la spirale de renforcement. La FDA a classé ce rappel comme le plus grave et a souligné les risques, notamment les lésions tissulaires, la ponction artérielle, une perfusion insuffisante et l’hémolyse. Aucun cas de blessure grave ni de décès n’avait été signalé au 20 mai 2025.
- Février 2025 : Getinge AB a confirmé son intention d’abandonner progressivement son portefeuille de produits de perfusion chirurgicale cardiopulmonaire d’ici fin 2025 et de réorienter ses ressources vers l’oxygénation par membrane extracorporelle (ECMO) et les pompes à ballonnet intra-aortique (IVBP). Cette décision pourrait modifier la dynamique des approvisionnements en chirurgie cardiaque et créer des opportunités pour les fournisseurs établis de solutions de perfusion et de canulation desservant les hôpitaux qui exigent une continuité de service.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -