
Mercato del cannule cardiache: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle cannule cardiache (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (cannule arteriose, cannule venose, cannule per cardioplegia); applicazione (venulazione arteriosa, bypass cardiopolmonare, preservazione del miocardio); utente finale (ospedali, centri cardiologici, centri di chirurgia ambulatoriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008777
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 21, 2026


Dimensioni del mercato nel 2025
201,92 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
313,6 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,01 %
Tasso di crescita
Mercato di riferimento
2.338,99 milioni di dollari USA
(2026-2034)
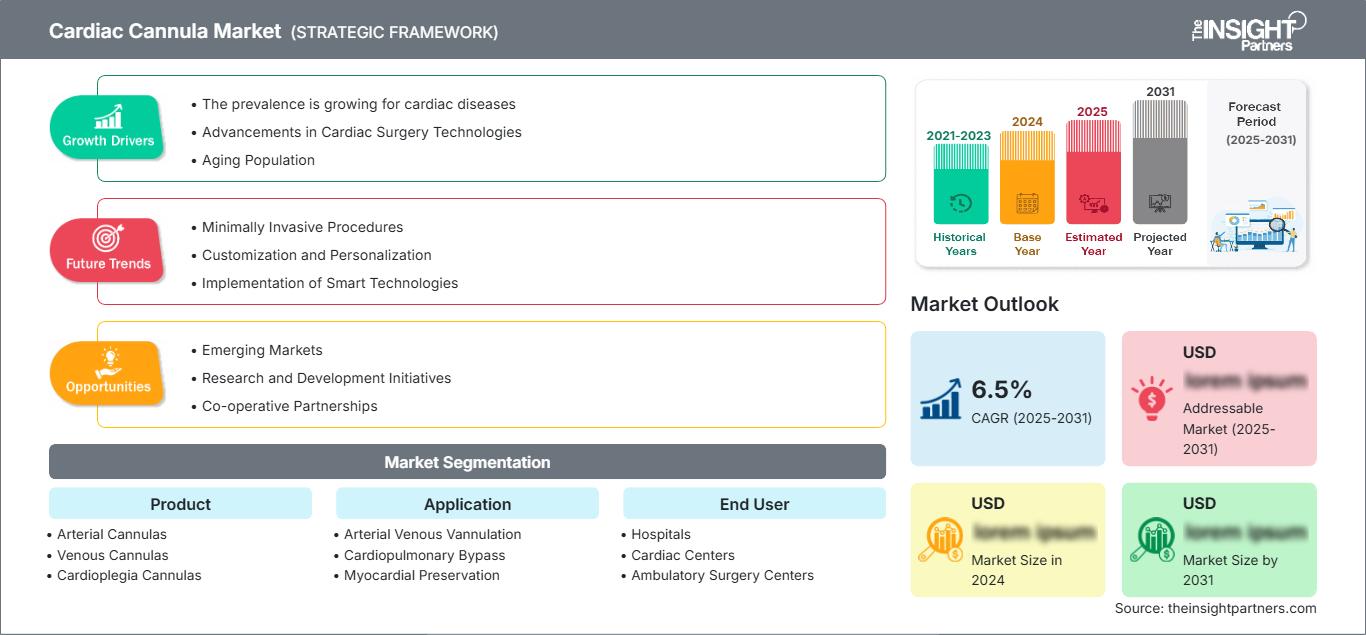
Il mercato delle cannule cardiache aveva un valore di 201,92 milioni di dollari nel 2025 e si prevede che raggiungerà i 313,6 milioni di dollari entro il 2034, registrando un CAGR del 5,01% nel periodo 2026-2034. La domanda è trainata dalle procedure di bypass cardiopolmonare, preservazione del miocardio e annessi venosi arteriosi, dove le prestazioni della cannula influiscono direttamente sulla stabilità della perfusione, sulla visibilità chirurgica e sulla sicurezza del paziente durante l'intervento cardiaco.
Il Nord America rimane la base commerciale più matura, con le dimensioni del mercato delle cannule cardiache supportate da un'elevata capacità di chirurgia cardiaca, team di perfusione specializzati e rigorosi standard di approvvigionamento ospedaliero. Si stima che la regione crescerà a un CAGR del 4,7-5,3% nel periodo 2026-2034, trainata dalla chirurgia cardiaca mininvasiva, dai protocolli di cannulazione adiacenti all'ECMO e dalla domanda di sostituzione da parte dei centri cardiologici accreditati. Anche le attività di richiamo della FDA rafforzano il controllo della qualità sui fornitori.
Analisi e approfondimenti sul mercato delle cannule cardiache
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 38% e il 41% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% tra il 2026 e il 2034, grazie a infrastrutture di perfusione avanzate, alla concentrazione di interventi di cardiochirurgia e a una supervisione attiva della sicurezza dei dispositivi.
- Nel 2025 gli Stati Uniti rappresentavano il 77-80% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,8-5,4% tra il 2026 e il 2034, grazie alle grandi reti ospedaliere e alla presenza consolidata dei fornitori.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-4,9% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa all'adozione nell'ambito degli appalti conformi al Regolamento sui dispositivi medici (MDR).
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: la circolazione extracorporea deteneva una quota di mercato del 45-48% nel 2025 e si prevede che crescerà a un CAGR del 4,8-5,2% nel periodo 2026-2034 grazie al suo utilizzo di routine nelle procedure a cuore aperto.
- Segmento ad alta crescita: i centri di chirurgia ambulatoriale detenevano una quota di mercato dell'8-10% nel 2025 e si prevede che cresceranno a un CAGR del 5,8-6,4% nel periodo 2026-2034, grazie alla decentralizzazione di alcuni interventi cardiaci a bassa complessità.
- Aziende chiave analizzate nel dettaglio : Medtronic plc, Becton, Dickinson and Company, Terumo Corporation, Edwards Lifesciences Corporation, LivaNova PLC, Sorin Group (una società del gruppo LivaNova), Getinge AB, ANDOCOR nv, Braile Biomédica, Vitalcor Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo tecnologico si è evoluto dalla geometria di base delle cannule verso corpi resistenti alle pieghe, profili della punta ottimizzati, migliore radiopacità e configurazioni venose, arteriose e cardioplegiche specifiche per le diverse procedure. Anche le dinamiche di produzione stanno cambiando, poiché gli ospedali richiedono una tracciabilità più rigorosa, una sterilizzazione validata e controlli di qualità a livello di lotto. Il mercato delle cannule cardiache si sta quindi spostando dalla competizione basata sulla disponibilità del prodotto verso quella basata su affidabilità, compatibilità clinica e riduzione del rischio di interruzioni intraoperatorie.
Nel periodo di previsione, la crescita sarà influenzata dalle nuove offerte di chirurgia cardiaca nella regione Asia-Pacifico, dal miglioramento delle capacità procedurali negli ospedali privati e dalla preferenza normativa per prodotti di comprovata efficacia. I fornitori che si concentrano sulla creazione di portafogli di prodotti conformi al Regolamento sui dispositivi medici (MDR), su taglie pediatriche e su dispositivi minimamente invasivi vedranno aumentare la propria penetrazione nel mercato. L'organizzazione acquirente valuterà i fornitori in base alla disponibilità, alla formazione e alla reattività alla sorveglianza post-commercializzazione.
Ambito del rapporto sul mercato delle cannule cardiache
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 201,92 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 313,6 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,01% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle cannule cardiache
Il volume delle procedure è il principale fattore trainante, data la funzione vitale delle cannule, che rappresentano interfacce monouso fondamentali tra il paziente e i circuiti extracorporei. Il mercato delle cannule cardiache è trainato da un numero crescente di procedure coronariche, valvolari, per cardiopatie congenite e aortiche, mentre le malattie cardiovascolari rappresentano la principale causa di mortalità a livello globale, secondo l'OMS, responsabili di 17,9 milioni di decessi all'anno.
La catena del valore comprende fornitori di polimeri, aziende di estrusione di precisione, aziende di sterilizzazione, unità di perfusione ospedaliere, cardiochirurghi e distributori. La capacità di fornitura si basa sulla produzione in camera bianca, sulla flessibilità dei materiali utilizzati e sulla stabilità del lume. Gli ospedali prestano maggiore attenzione ai prodotti sostitutivi dopo gli interventi della FDA del 2025 relativi alle cannule arteriose e di ventilazione del cuore sinistro, a causa degli effetti della rimozione dei prodotti sulle operazioni.
La concorrenza si concentra tra aziende multinazionali produttrici di dispositivi cardiovascolari e specialisti di nicchia nel settore della cannulazione. L'analisi del mercato delle cannule cardiache mostra che Medtronic plc, Terumo Corporation, Edwards Lifesciences Corporation e LivaNova PLC competono in base all'ampiezza del portafoglio prodotti, alle consolidate relazioni con le aziende di perfusione e alla formazione clinica, mentre ANDOCOR nv, Braile Biomédica e Vitalcor Inc. si rivolgono a specifiche esigenze ospedaliere.
Gli investimenti si stanno concentrando sempre più sulla razionalizzazione del portafoglio, sulla documentazione normativa e sulla progettazione di cannule utilizzabili per soluzioni di supporto extracorporeo e minimamente invasive. La decisione di Getinge AB di interrompere la produzione di alcuni prodotti per la perfusione chirurgica entro la fine del 2025 deriva dal reindirizzamento delle risorse verso aree di supporto extracorporeo più promettenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle cannule cardiache: approfondimenti strategici
Approfondimenti regionali
Mercato delle cannule cardiache in Nord America
Nel 2025 il Nord America ha rappresentato una quota di mercato compresa tra il 38% e il 41%, con una previsione di crescita annua composta (CAGR) del 4,7-5,3% nel periodo 2026-2034. La quota di mercato delle cannule cardiache è trainata da grandi ospedali di terzo livello, programmi cardiochirurgici avanzati e acquisti specifici per determinate procedure da parte dei reparti di perfusione. La domanda è più elevata per la circolazione extracorporea negli adulti. L'applicazione in ambito pediatrico rimane costante negli ospedali pediatrici.
La garanzia di qualità è un fattore regionale importante. La comunicazione della FDA del 2025 relativa ai prodotti per cannule di Medtronic ed Edwards Lifesciences ha obbligato gli ospedali a migliorare la tracciabilità dei lotti, la qualificazione dei fornitori e i piani di inventario di riserva. Una situazione del genere avvantaggia i produttori con una capacità produttiva resiliente, meccanismi di correzione sul campo e team clinici che riducono al minimo le interruzioni durante gli interventi cardiochirurgici.
Mercato statunitense delle cannule cardiache
Nel 2025 gli Stati Uniti rappresentavano il 77-80% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) del 4,8-5,4% nel periodo 2026-2034. L'adozione è diffusa soprattutto tra i centri medici universitari, le reti di assistenza sanitaria integrate e gli ospedali specializzati con un elevato volume di interventi di cardiochirurgia e tecniche di perfusione standardizzate.
Le aziende, tra cui Medtronic plc, Terumo Corporation, LivaNova PLC, Edwards Lifesciences Corporation, Becton, Dickinson and Company e Vitalcor Inc., vantano un'ampia copertura commerciale e vendono i loro prodotti direttamente agli ospedali o tramite distributori specializzati. La domanda per questa applicazione si concentra principalmente nella circolazione extracorporea e nella preservazione del miocardio.
Mercato europeo delle cannule cardiache
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 28% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-4,9% nel periodo 2026-2034. La Germania è al primo posto grazie all'elevato tasso di interventi di cardiochirurgia, alla specializzazione ospedaliera e all'adozione di dispositivi conformi al Regolamento sui dispositivi medici (MDR). Il Regno Unito beneficia della presenza di reti centralizzate per la cura cardiaca e di un sistema di acquisto di dispositivi basato sui risultati clinici.
Germania e Regno Unito, insieme, influenzano l'acquisto di cannule di alta qualità attraverso le procedure di gara negli ospedali e la competenza nella perfusione. Francia, Italia e Spagna contribuiscono alle dinamiche di mercato attraverso i loro programmi cardiovascolari nel settore pubblico, l'adozione di tecniche di chirurgia cardiaca mininvasiva e la domanda di cannule pediatriche e per cardioplegia.
La posizione geografica dei fornitori e degli esperti europei garantisce un facile accesso agli organismi notificati e agli impianti di produzione tecnologicamente avanzati. ANDOCOR nv opera nel mercato delle cannule cardiovascolari. LivaNova PLC offre una gamma di cannule per adulti e pediatriche, progettate per il supporto cardiopolmonare convenzionale e specializzato.
Mercato delle cannule cardiache nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato del 21-24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,5% nel periodo 2026-2034. La Cina è la regione dominante, grazie allo sviluppo delle infrastrutture ospedaliere, all'elevata prevalenza delle malattie cardiovascolari e alla crescente capacità di eseguire interventi di cardiochirurgia nella regione. Giappone e Corea del Sud continuano a distinguersi nell'adozione di questa tecnologia.
In India e in Australia la crescita è trainata dallo sviluppo di ospedali cardiologici privati, dal turismo medico e dalla standardizzazione delle tecniche di perfusione attraverso la formazione. Le iniziative politiche volte a sviluppare strutture di assistenza terziaria, rapporti di distribuzione regionali e una maggiore disponibilità di interventi di cardiochirurgia a cuore aperto hanno incrementato il volume delle procedure, nonostante una pressione sui prezzi più forte rispetto al Nord America e all'Europa.
Mercato delle cannule cardiache in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034. L'Arabia Saudita è il paese leader, seguita da Emirati Arabi Uniti e Sudafrica, grazie agli investimenti in ospedali di terzo livello, centri cardiologici e infrastrutture chirurgiche specializzate.
Nei paesi del Golfo, i finanziamenti per l'assistenza sanitaria legati al settore energetico supportano l'acquisto di materiali di consumo avanzati per la cardiochirurgia, mentre il Sudafrica rappresenta un punto di riferimento a livello regionale per l'accesso a procedure cardiotoraciche complesse. La domanda nel resto del Medio Oriente e dell'Africa rimane selettiva, con una crescita che dipende dalla disponibilità di team di perfusione qualificati, dalla disponibilità di importazioni e dallo sviluppo di centri di riferimento.
Analisi di segmentazione
Prodotto
Si prevede che il prodotto crescerà a un CAGR del 4,7-5,3% nel periodo 2026-2034. L'ambito del mercato delle cannule cardiache, in base alle tipologie di prodotto, è definito dalla complessità della procedura, dall'accesso vascolare e dai requisiti di protezione miocardica. Gli ospedali prediligono i fornitori che offrono opzioni arteriose, venose e di cardioplegia compatibili tra le taglie per adulti e pediatriche, riducendo la variabilità clinica e la frammentazione degli approvvigionamenti.
- Le cannule arteriose favoriscono il ritorno di sangue ossigenato durante la circolazione extracorporea e rivestono un'importanza strategica poiché il design della punta, le prestazioni del flusso e il rinforzo del filo guida influenzano la qualità della perfusione e il rischio di lesioni vascolari.
- Le cannule venose sono essenziali per garantire un drenaggio efficace durante le procedure di bypass e di supporto specialistico. La domanda privilegia configurazioni resistenti alle pieghe, diverse opzioni di dimensioni e la compatibilità con approcci minimamente invasivi o con accesso femorale.
- Le cannule per cardioplegia consentono la protezione del miocardio durante l'arresto cardiaco. La loro adozione è legata alla preferenza del chirurgo, ai protocolli di somministrazione anterograda o retrograda e alla necessità di un posizionamento affidabile durante interventi valvolari e coronarici.
Applicazione
Si prevede che l'applicazione crescerà a un tasso di crescita annuo composto (CAGR) del 4,9-5,5% nel periodo 2026-2034. La domanda varia a seconda del flusso di lavoro clinico: la circolazione extracorporea genera un volume di routine, la preservazione del miocardio richiede un'erogazione di precisione e la vanulazione artero-venosa supporta l'accesso vascolare diretto. La crescita dipende dalla standardizzazione delle procedure e dal miglioramento della selezione delle cannule negli interventi chirurgici complessi.
- La vanulazione arterovenosa facilita l'accesso e il ritorno del sangue nei flussi di lavoro di circolazione extracorporea. La domanda è in aumento laddove l'accesso periferico, le tecniche minimamente invasive e la rapidità di esecuzione della procedura sono prioritari.
- La circolazione extracorporea rimane l'applicazione predominante perché le cannule sono indispensabili per il collegamento al circuito extracorporeo durante gli interventi di cardiochirurgia a cuore aperto, inclusi quelli coronarici, valvolari, per cardiopatie congenite e aortici.
- La preservazione del miocardio dipende da un'efficace somministrazione di cardioplegia per proteggere il tessuto cardiaco durante l'arresto chirurgico. La sua importanza strategica è elevata negli interventi complessi di chirurgia valvolare, nelle procedure pediatriche e nei bypass prolungati.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 5,0-5,7% nel periodo 2026-2034. Gli ospedali dominano gli acquisti a causa dell'elevata intensità infrastrutturale, mentre i centri cardiologici guidano la specializzazione procedurale. I centri di chirurgia ambulatoriale stanno emergendo, in modo selettivo, per le procedure cardiovascolari a bassa complessità, man mano che i protocolli di monitoraggio, anestesia e trasferimento diventano più standardizzati.
- Gli ospedali rimangono la principale fonte di reddito perché gestiscono interventi chirurgici a cuore aperto complessi, casi cardiaci di emergenza, programmi pediatrici e cure post-operatorie intensive che richiedono un'ampia disponibilità di cannule.
- I centri cardiologici dimostrano una forte rilevanza strategica grazie all'elevata specializzazione nelle procedure, ai team di perfusione specializzati e alla costante richiesta di configurazioni di cannule di alta qualità che corrispondono alle preferenze specifiche dei chirurghi.
- I centri di chirurgia ambulatoriale rappresentano un canale emergente per interventi cardiovascolari selezionati. La loro diffusione dipende dalla selezione dei casi, dalla compatibilità con i sistemi di rimborso, dai collegamenti per i trasferimenti di emergenza e dall'accesso a équipe cliniche specializzate.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Bypass complesso |
Maturo |
|
Centri cardiologici |
Alto |
Perfusione specialistica |
Scalatura |
|
Centri di chirurgia ambulatoriale |
Basso |
Assistenza decentrata |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato delle cannule cardiache.
Aumento della necessità di procedure di bypass cardiopolmonare
L'applicazione in cardiochirurgia rappresenta il principale motore della domanda, poiché ogni intervento di bypass richiede un sistema di cannulazione affidabile che colleghi il paziente al circuito extracorporeo. I fattori trainanti della crescita di questa procedura includono la coronaropatia, le valvulopatie, le correzioni congenite e gli interventi sull'aorta nella popolazione anziana. Dato che le cannule sono dispositivi monouso, il fatturato è direttamente correlato al numero di interventi eseguiti e non al ciclo di vita dell'apparecchiatura. Inoltre, gli ospedali tendono a mantenere maggiori scorte di riserva a seguito di recenti manovre sul campo e, pertanto, l'affidabilità dell'approvvigionamento diventa un fattore determinante per gli acquisti. Di conseguenza, si registra una domanda costante e ricorrente di cannule arteriose e venose per pazienti adulti sottoposti a interventi di bypass.
Passaggio a tecniche di accesso minimamente invasive e periferiche
La pratica della chirurgia cardiaca mininvasiva sta influenzando le considerazioni relative alla progettazione delle cannule, soprattutto in relazione ai dispositivi di accesso femorale, giugulare e venoso. Le piccole incisioni richiedono cannule che combinino flessibilità, radiotrasparenza e stabilità del flusso, garantendo al contempo la sicurezza dei vasi. Questo è un ulteriore fattore che promuove lo sviluppo di tubi per cannule rinforzati, design delle punte e dispositivi specialistici a doppio lume o periferici. L'impatto sul lato commerciale è un lento passaggio dai materiali di consumo generici a cannule specifiche per dispositivo con un valore aggiunto. Gli errori di cannulazione causano sanguinamento, drenaggio inadeguato o difficoltà nell'avvio del bypass; i fornitori che formano chirurghi e perfusionisti sulla pianificazione dell'accesso vascolare ne traggono vantaggio.
Maggiore attenzione alla sicurezza e alla tracciabilità negli appalti pubblici.
Le recenti comunicazioni sulla sicurezza hanno accresciuto la preoccupazione degli ospedali riguardo alla progettazione delle cannule, al controllo dei lotti e alla tempestività delle azioni correttive. Le comunicazioni della FDA del 2025 relative alle cannule per perfusione arteriosa e per ventilazione del cuore sinistro hanno evidenziato pericoli quali filo di rinforzo esposto, insufficiente memoria di forma, danni ai tessuti, emolisi e possibili ritardi nelle procedure. Questi incidenti non freneranno la domanda futura, ma influenzeranno le decisioni di acquisto. Ci si aspetta che gli ospedali diano la preferenza ai produttori che dispongono di controlli di produzione affidabili, materiali uniformi e rapide capacità di rifornimento.
Tendenze future del mercato delle cannule cardiache
Kit di cannulazione specifici per procedura
Le tendenze del mercato delle cannule cardiache favoriranno sempre più kit specifici per procedura, che includono cannule arteriose, venose, per la cardioplegia, sfiati, connettori e accessori in base al percorso chirurgico. Tale strategia elimina le variazioni di configurazione, facilita una migliore preparazione della sala operatoria e semplifica la gestione delle scorte per il team di perfusione. La personalizzazione dei kit può essere sfruttata dai produttori per stipulare contratti ospedalieri più solidi, indipendentemente dal prezzo unitario. In futuro, i centri cardiologici richiederanno configurazioni specifiche per la riparazione valvolare, il bypass coronarico, le procedure pediatriche e la chirurgia mininvasiva.
Integrazione con i sistemi di inventario digitale e UDI
Il monitoraggio dell'inventario in tempo reale sarebbe essenziale per gli ospedali che desiderano avere una visione chiara del proprio inventario di materiale sterile e delle relative date di scadenza. I processi di richiamo elettronico tramite l'identificazione univoca del dispositivo potrebbero contribuire a ridurre al minimo la necessità di controlli manuali durante le attività sul campo. I fornitori di cannule che integrano etichettatura, documentazione e un portale clienti nel sistema di approvvigionamento potrebbero ottenere maggiore visibilità negli ospedali. Questa pratica risulta vantaggiosa anche in situazioni in cui le scorte di prodotto sono limitate.
Opportunità di mercato per le cannule cardiache
Espansione nei centri cardiaci asiatici ad alto volume di attività
La regione Asia-Pacifico offre un forte potenziale di espansione, grazie agli investimenti di Cina, India, Corea del Sud, Giappone e Australia in infrastrutture cardiache specializzate. Le previsioni di mercato per le cannule cardiache indicano che i produttori possono migliorare la penetrazione del mercato attraverso la distribuzione regionale, la formazione dei chirurghi e una strategia di prezzi differenziata per ospedali pubblici e privati. La formazione clinica locale è particolarmente importante, poiché la scelta della cannula varia in base al sito di accesso, all'anatomia del paziente e al protocollo di bypass. Le aziende che combinano una fornitura affidabile con un supporto tecnico possono conquistare quote di mercato man mano che i centri regionali aumentano il volume di interventi a cuore aperto e mininvasivi.
Portafogli di cannule pediatriche e specialistiche di alta qualità
Le procedure che richiedono dispositivi pediatrici specializzati e dispositivi complessi per adulti offrono un'opportunità per portafogli di cannule di alto valore. Gli ospedali pediatrici richiederanno un design piccolo, non traumatico e flessibile, mentre le procedure complesse per adulti avranno esigenze specifiche in termini di drenaggio, ventilazione e capacità di somministrazione di cardioplegia. Questo mercato favorisce le aziende che possiedono sia solide capacità ingegneristiche sia una stretta collaborazione clinica, piuttosto che ampi cataloghi. Lo sviluppo di prodotti specializzati potrebbe anche rappresentare una strategia difensiva per i margini di profitto, poiché gli ospedali saranno restii a cambiare prodotto per motivi clinici.
Sviluppi recenti
- Agosto 2025: Medtronic plc ha avviato azioni di richiamo nei confronti dei clienti dopo che la FDA ha segnalato un problema potenzialmente ad alto rischio relativo ai cateteri di ventilazione cardiaca sinistra DLP utilizzati durante la circolazione extracorporea. I prodotti interessati potevano non mantenere la forma una volta piegati, creando un rischio di ritardo della procedura o di lesioni tissutali se non identificati prima dell'uso. L'azienda ha chiesto ai clienti di identificare, mettere in quarantena e restituire i lotti interessati non utilizzati.
- Luglio 2025: Edwards Lifesciences Corporation ha annunciato il ritiro dal mercato delle cannule per perfusione arteriosa OptiSite e di alcuni modelli di cannule arteriose femorali periferiche interessate dal richiamo, a seguito di segnalazioni di fili esposti provenienti dalla spirale di rinforzo. La FDA ha classificato il richiamo come il più grave e ha evidenziato rischi quali danni ai tessuti, puntura arteriosa, perfusione inadeguata ed emolisi, senza che siano stati segnalati casi di lesioni gravi o decessi al 20 maggio 2025.
- Febbraio 2025: Getinge AB ha confermato l'intenzione di dismettere gradualmente la propria gamma di prodotti per la perfusione chirurgica cardiopolmonare entro la fine del 2025 e di reindirizzare le risorse verso l'ossigenazione extracorporea a membrana (ECMO) e le pompe a palloncino intra-aortiche. Questa mossa potrebbe rimodellare le dinamiche di fornitura nel settore della cardiochirurgia e creare opportunità per i fornitori di sistemi di perfusione e cannulazione già affermati che servono ospedali che necessitano di continuità operativa.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -