
Markt für Kardial Katheter Sensoren: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Herzkathetersensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Drucksensoren, Biosensoren, Temperatursensoren, EKG-Sensoren, Bildsensoren, Sonstige); Anwendung (Diagnostik, Chirurgie, Monitoring, Bildgebung); Endnutzer (Krankenhäuser und Diagnosezentren, ambulante Versorgungszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018604
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
8,82 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
15,76 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,67 %
Wachstumsrate
Adressierbarer Markt
111,16 Mrd. US-Dollar
(2026–2034)
Der Markt für Herzkathetersensoren wurde 2025 auf 8,02 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15,76 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,67 % im Zeitraum 2026–2034 entspricht. Der Markt spiegelt den zunehmenden Einsatz von katheterintegrierten Sensoren in diagnostischen, chirurgischen, Überwachungs- und Bildgebungsverfahren wider, unterstützt durch die Nachfrage nach präzisen intravaskulären Messungen und digital vernetzten Systemen für kardiovaskuläre Interventionen.
Nordamerika bleibt der wichtigste Umsatzträger. Das Marktwachstum für Herzkathetersensoren wird durch moderne Katheterlabore, hohe Fallzahlen elektrophysiologischer Eingriffe und die frühe Einführung sensorgestützter Bildgebungskatheter gestützt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,1–6,7 % prognostiziert, getrieben durch Investitionen der Krankenhäuser in minimalinvasive Kardiologie und die Angleichung der Kostenerstattung für interventionelle Diagnostik.
Marktanalyse und Einblicke für Herzkathetersensoren
- Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 38–42 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen, was durch eine ausgereifte Katheterisierungsinfrastruktur und eine starke Akzeptanz der Elektrophysiologie begünstigt wird.
- Die USA repräsentieren im Jahr 2025 78–82 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen, angeführt von fortschrittlichen Krankenhausnetzwerken.
- Europa wird im Jahr 2025 einen Marktanteil von 26–30 % halten und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, wobei Deutschland, Frankreich und Großbritannien führend bei der Einführung sind.
- Der asiatisch-pazifische Raum wird im Jahr 2025 einen Marktanteil von 20–24 % erreichen und Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,9 % wachsen, wobei China, Japan, Indien und Südkorea die führende Rolle spielen.
- Größtes Segment : Drucksensoren erreichen im Jahr 2025 einen Marktanteil von 34–38 % und wachsen aufgrund ihrer hämodynamischen Genauigkeit im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 %.
- Wachstumsstarkes Segment : Bildsensoren halten im Jahr 2025 einen Marktanteil von 18–22 % und wachsen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,4 %, da die intravaskuläre Visualisierung zunimmt.
- Detaillierte Analyse der wichtigsten Unternehmen : Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., Analog Devices, Inc., B. Braun SE, Johnson & Johnson, TE Connectivity plc, Honeywell International Inc., ICU Medical, Inc., Merck & Co., Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Sensorbestückte Katheter haben sich von einfachen Messinstrumenten zu integrierten Entscheidungshilfesystemen entwickelt, die Druck-, Bild-, Temperatur-, Biosignal- und elektrophysiologische Daten kombinieren. Die Produktionsdynamik verlagert sich hin zu miniaturisierten MEMS, biokompatiblen Beschichtungen, hochdichter Signalübertragung und Einwegsystemen. Der Markt für Herzkathetersensoren ist daher eng mit Halbleitergehäusen, Sterilisationskapazitäten, softwaregestützter Visualisierung und Beschaffungsmodellen von Krankenhäusern verknüpft, die prozedurale Genauigkeit priorisieren.
Im Prognosezeitraum werden der Ausbau von Herzkatheterlaboren im asiatisch-pazifischen Raum, steigende private Investitionen in die Herzversorgung und regulatorische Rahmenbedingungen für minimalinvasive Geräte die breitere Akzeptanz fördern. Hersteller werden sich voraussichtlich auf Sensorfusion, Katheterkompatibilität und Qualitätssicherungssysteme konzentrieren, die den Anforderungen der FDA und der EU-Medizinprodukteverordnung (MDR) entsprechen. Der Markt für Herzkathetersensoren dürfte zudem von der Dezentralisierung der Herz-Kreislauf-Versorgung profitieren, insbesondere dort, wo ambulante Versorgungszentren ausgewählte Diagnose- und Überwachungsverfahren durchführen.
Berichtsumfang zum Markt für Herzkathetersensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,82 Milliarden US-Dollar |
| Marktgröße bis 2034 | 15,76 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Herzkathetersensoren
Die Nachfrage wird durch den steigenden Bedarf an Behandlungsmethoden für Herz-Kreislauf-Erkrankungen gestützt, da die WHO diese weiterhin als weltweit häufigste Todesursache einstuft. Krankenhäuser setzen Kathetersensoren ein, um die diagnostische Unsicherheit bei koronaren, strukturellen, elektrophysiologischen und hämodynamischen Eingriffen zu reduzieren. Das Wachstum des Marktes für Herzkathetersensoren ist zudem mit minimalinvasiven Behandlungspfaden verknüpft, die die Eingriffsdauer verkürzen und die klinische Interpretation in Echtzeit verbessern.
Die Wertschöpfungskette umfasst Lieferanten von Sensorkomponenten, Katheter-Originalgerätehersteller (OEMs), Auftragsfertiger, Sterilisationsanbieter, Softwareanbieter, Distributoren und klinische Anwender. Die Lieferkettendynamik hängt maßgeblich von der Präzisionsmontage, der Polymerextrusion, dem Chip-Bonding, der Kalibrierung und der Verpackung ab. Unternehmen, die über eigene Katheter- und Signalverarbeitungstechnologie verfügen, haben einen Wettbewerbsvorteil, da Kliniker die Dateninteroperabilität von Überwachungs-, Bildgebungs- und elektrophysiologischen Systemen gewohnt sind.
Der Wettbewerb wird sich verschärfen, da Abbott Laboratories und Medtronic plc in den Markt für sensorbasierte Elektrophysiologie- und Ablationsplattformen einsteigen, während GE HealthCare Technologies Inc. Bildgebungs- und Überwachungsplattformen unterstützt. Analog Devices, Inc., TE Connectivity plc und Honeywell International Inc. bieten Komponenten, Sensorik und Konnektivitätslösungen an. Diese Marktanalyse für Herzkathetersensoren zeigt, dass die strategische Positionierung von klinischen Daten, Integrationsfähigkeit und Lieferzuverlässigkeit abhängt.
Die Investitionsmuster haben sich hin zu digitalen Herzkatheterlaboren, KI-gestützter Bildgebung und Multiparameter-Sensorik verlagert. Johnson & Johnson, B. Braun SE, ICU Medical, Inc. und Merck & Co., Inc. beeinflussen die jeweiligen angrenzenden Behandlungsumgebungen und damit die Kaufentscheidung. Anbieter mit nachweislicher Erfahrung in der Einhaltung regulatorischer Vorgaben, flexibler Fertigung und spezialisierter Sensortechnologie werden erfolgreicher sein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
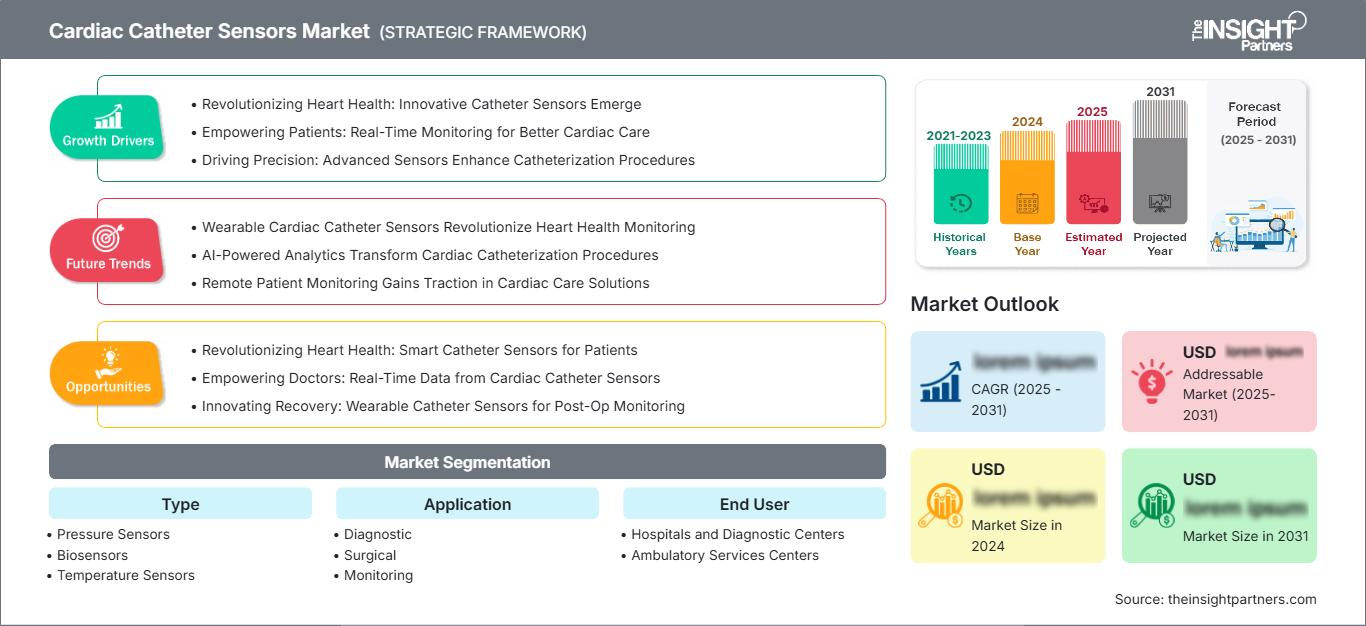
Markt für Herzkathetersensoren: Strategische Einblicke
Regionale Einblicke
Markt für Herzkathetersensoren in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 38–42 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen. Der Marktanteil von Herzkathetersensoren wird durch die hohe Dichte an Herzkatheterlaboren, die starke Nutzung elektrophysiologischer Verfahren und die rasche Verbreitung sensorgestützter Ablationssysteme getragen. Die FDA-Zulassungsverfahren für bahnbrechende Medizinprodukte und 510(k)-Zulassungen fördern weiterhin Innovationen und fordern gleichzeitig überzeugende klinische Nachweise.
Die Krankenhäuser der Region standardisieren zunehmend Plattformen, die Kartierung, Druckmessung, Bildgebung und Überwachung miteinander verbinden. Dies fördert den Einsatz hochwertiger Sensoren, wo Präzision die Sicherheit von Eingriffen beeinflusst. Die Beschaffung bleibt evidenzbasiert, wobei die Gesamtkosten der Behandlung, der Patientendurchsatz, die Infektionskontrolle und die Systeminteroperabilität die Kaufentscheidungen in Universitätskliniken und großen integrierten Versorgungsnetzwerken prägen.
US-Markt für Herzkathetersensoren
Die USA machen 2025 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen. Die Anwendung beschränkt sich derzeit auf Universitätskliniken, elektrophysiologische Einrichtungen und interventionelle Kardiologieabteilungen mit hohem Patientenaufkommen. Die Daten der American Heart Association unterstreichen weiterhin die Belastung durch Herz-Kreislauf-Erkrankungen und bekräftigen die Notwendigkeit von Investitionen in fortschrittliche Diagnostik.
Zu den in diesem Markt tätigen Unternehmen gehören Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., ICU Medical, Inc., TE Connectivity plc und Honeywell International Inc. Die höchste Akzeptanzrate ist bei Anwendungen wie chirurgischer Navigation, intrakardialer Kartierung, Druckmessung und bildgestützten Interventionen bei koronaren Herzkrankheiten und Herzrhythmusstörungen zu verzeichnen.
Markt für Herzkathetersensoren in Europa
Europa wird im Jahr 2025 einen Marktanteil von 26–30 % erreichen und voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen. Deutschland ist Marktführer, was auf eine hochmoderne kardiologische Infrastruktur, robuste Gerätebewertungsmethoden und die konsequente Anwendung invasiver Diagnoseverfahren zurückzuführen ist.
Großbritannien entwickelt die katheterbasierte Diagnostik durch die Modernisierung des staatlichen Gesundheitsdienstes (NHS) und die Entwicklung kardiologischer Einrichtungen im Privatsektor. Die Marktdynamik wird durch den Bedarf an höherem Patientendurchsatz, verbesserter Bildgebungsgenauigkeit und optimierter Sensorleistung bei koronaren und elektrophysiologischen Eingriffen bestimmt.
Deutschland profitiert von spezialisierten Ärztenetzwerken, Herzzentren und der frühzeitigen Einführung fortschrittlicher interventioneller Technologien. Frankreich, Italien und Spanien verzeichnen ein stetiges Wachstum durch die Standardisierung von Verfahren, die Modernisierung von Krankenhäusern in den Regionen und den verstärkten Einsatz minimalinvasiver Behandlungen bei strukturellen Herzerkrankungen und Koronarerkrankungen.
Markt für Herzkathetersensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von 20–24 % halten und Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,9 % wachsen. China ist das führende Land, was durch den Ausbau von Herz-Kreislauf-Krankenhäusern, die heimische Geräteherstellung und starke öffentlich-private Investitionen in die spezialisierte Versorgung begünstigt wird.
Japan und Südkorea treiben die Verbreitung von Premium-Technologien durch hochwertige Krankenhaussysteme und den Einsatz fortschrittlicher Bildgebung voran. Indien und Australien tragen durch den Ausbau von Herzkatheterlaboren, private Krankenhausketten und die Zunahme von Überweisungen im Rahmen von Screenings zum Wachstum bei. Die politische Förderung lokaler Produktion und des Zugangs zur Gesundheitsversorgung unterstützt die breitere Anwendung sensorbasierter Kathetertechnologien.
Markt für Herzkathetersensoren im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,4–7,0 % prognostiziert. Saudi-Arabien ist führend, gestützt durch Investitionen in Universitätskliniken, spezialisierte Herz-Kreislauf-Programme und die Modernisierung der Gesundheitsinfrastruktur. Die Vereinigten Arabischen Emirate folgen mit hochqualifizierten privaten und öffentlichen Einrichtungen.
Südafrika ist in Subsahara-Afrika dank etablierter Fachkliniken führend bei der Einführung dieser Technologien, während der Rest des Nahen Ostens und Afrikas weiterhin von der Beschaffung abhängig ist. Die energieabhängige Finanzkraft der Golfstaaten unterstützt den Kauf hochwertiger Ausrüstung, wohingegen Infrastrukturlücken in Teilen Afrikas die kurzfristige Nutzung trotz steigenden Bedarfs an kardiovaskulärer Versorgung einschränken.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Herzkathetersensoren im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen wird. Der Markt für Herzkathetersensoren wird über alle Typen hinweg durch den klinischen Bedarf an präzisen Daten zu intravaskulärem Druck, biologischen Reaktionen, Temperatur, EKG und Bildgebung bestimmt. Die Nachfrage ist dort am größten, wo Sensoren die Entscheidungsfindung in Echtzeit, die Verfahrenssicherheit und die Kompatibilität mit integrierten Herzkatheterlaborplattformen verbessern.
- Drucksensoren bleiben die größte Kategorie, da hämodynamische Daten Entscheidungen in der Koronarversorgung, der strukturellen Herzversorgung und der Intensivmedizin unterstützen, wobei die Messgenauigkeit die Interventionsplanung direkt beeinflusst.
- Biosensoren gewinnen an strategischer Bedeutung, da sich Katheterplattformen in Richtung biochemischer und physiologischer Signalerkennung weiterentwickeln, insbesondere für fortschrittliches Monitoring und krankheitsspezifische Diagnostik.
- Temperatursensoren unterstützen Ablations- und kritische Überwachungsabläufe, indem sie Klinikern helfen, die thermische Belastung, die Geräteperformance und die Patientensicherheit während katheterbasierter Eingriffe zu steuern.
- EKG-Sensoren sind in der Elektrophysiologie wichtig, da sie intrakardiale Signale erfassen, die für die Kartierung, die Rhythmusbeurteilung, die Ablationszielsetzung und die Verfahrensverifizierung benötigt werden.
- Bildsensoren werden immer häufiger eingesetzt, da die Anforderungen an die intravaskuläre Visualisierung, die Katheternavigation und die gezielte Intervention bei komplexen Koronar- und strukturellen Herzoperationen zunehmen.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,1 % wachsen wird. Die Verbreitung wird maßgeblich von diagnostischen und chirurgischen Anwendungsfällen getragen, während Überwachung und Bildgebung weiter an Bedeutung gewinnen, da Krankenhäuser verstärkt auf multiparametrische Steuerung setzen. Der Trend zu minimalinvasiven Eingriffen erzeugt eine Nachfrage nach Sensoren, die Unsicherheiten in Gefäßen und Herzkammern reduzieren.
- Diagnostische Anwendungen sind aufgrund der Nachfrage nach genauen Druck-, EKG- und Bildgebungsinformationen, die die Bestätigung der Krankheit, die Beurteilung von Läsionen und die Behandlungsplanung unterstützen, führend in der Nutzung.
- Chirurgische Anwendungen gewinnen an Bedeutung, da katheterbasierte Eingriffe eine zuverlässige Sensorik für Ablationen, Klappenoperationen, Gefäßzugänge und die Durchführung von Eingriffen in Echtzeit erfordern.
- Überwachungsanwendungen unterstützen die kontinuierliche oder verfahrensbezogene Erfassung physiologischer Parameter und helfen Klinikern so, die Sicherheit während komplexer Arbeitsabläufe in der Kardiologie und Intensivmedizin zu verbessern.
- Bildgebende Verfahren sind von strategischer Bedeutung, da die Visualisierung die Navigation, die Interpretation von Läsionen und die Platzierung von Geräten bei risikoreichen kardiovaskulären Eingriffen verbessert.
Endbenutzer
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Endnutzer von 6,3–6,9 % prognostiziert. Krankenhäuser und Diagnosezentren bleiben weiterhin führend, da sie über hochmoderne Herzkatheterlabore und elektrophysiologische Abteilungen verfügen. Ambulante Versorgungszentren gewinnen für bestimmte Eingriffe an Bedeutung, da Kostenträger und Leistungserbringer kostengünstigere Versorgungseinrichtungen mit adäquater Überwachungsmöglichkeit suchen.
- Krankenhäuser und Diagnosezentren stellen die Hauptnutzerbasis dar, da sie komplexe Herz-Kreislauf-Fälle behandeln, über fortschrittliche Bildgebungssysteme verfügen und einen breiten Bestand an sensorgestützten Kathetern benötigen.
- Ambulante Versorgungszentren werden in ausgewählten Bereichen der Diagnostik und Überwachung ausgebaut, wo kürzere Verfahren, standardisierte Protokolle und der Kostenerstattungsdruck die Verlagerung aus stationären Umgebungen unterstützen.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Diagnostik |
Hoch |
Präzisionskartierung |
Reifen |
|
Chirurgisch |
Hoch |
Geführte Ablation |
Skalierung |
|
Überwachung |
Medium |
Fernsignale |
Skalierung |
|
Bildgebung |
Medium |
Intravaskuläre Ansicht |
Aufkommen |
Markttreiber und Wirkungsanalyse für Herzkathetersensoren
Zunehmende Belastung durch kardiovaskuläre Eingriffe
Die kardiovaskuläre Behandlung konzentriert sich zunehmend auf Früherkennung, minimalinvasive Therapien und regelmäßige Nachsorge, wodurch der Bedarf an katheterbasierter Sensortechnologie stetig wächst. Laut WHO sind Herz-Kreislauf-Erkrankungen die häufigste Todesursache, was Gesundheitsdienstleister dazu veranlasst, ihre Diagnose- und Behandlungsmöglichkeiten zu verbessern. Mithilfe von Sensorkathetern können Ärzte in einer einzigen Sitzung Informationen zu Druck, Rhythmus, Temperatur und Bildgebung gewinnen und so die Notwendigkeit mehrerer Untersuchungen reduzieren. Besonders stark ist die Marktrelevanz bei Kliniken der Maximalversorgung, die Patienten mit koronarer Herzkrankheit, Herzrhythmusstörungen und strukturellen Herzerkrankungen behandeln.
Integration von Sensor-, Bildgebungs- und elektrophysiologischen Plattformen
Immer mehr Krankenhäuser setzen auf vernetzte Katheterplattformen, die Mapping, Ablation, Bildgebung und Monitoring in einen integrierten klinischen Arbeitsablauf einbinden. Dieser Trend spricht für eine wertschöpfendere Beschaffung, da Einzelkomponenten zunehmend durch Systeme ersetzt werden, die Informationen über Anatomie und Physiologie synchron liefern. Die verschiedenen Programme der FDA setzen sich weiterhin für einen schnellen Zugang zu Medizinprodukten ein, die wichtige Erkrankungen behandeln und gleichzeitig hohe Sicherheits- und Wirksamkeitsanforderungen erfüllen. Die Integration stellt für Hersteller eine Markteintrittsbarriere dar, da ihre Produkte hinsichtlich Hardware, Software, Sterilisation und Konnektivität zuverlässig sein müssen.
Ausbau von Herzkatheterlaboren in aufstrebenden Gesundheitssystemen
In Entwicklungsländern ist ein anhaltender Trend zu Investitionen in spezialisierte Zentren, Hybrid-OPs und Diagnoseeinrichtungen zu beobachten, um der steigenden Zahl von Herz-Kreislauf-Erkrankungen zu begegnen. Dies trägt dazu bei, die Anwenderbasis für Kathetersensoren in den bereits bestehenden Katheterzentren Nordamerikas und Europas zu erweitern. Dieses Wachstum ist besonders wichtig für China, Indien, die Golfstaaten und andere führende südostasiatische Länder, wo öffentliche und private Anbieter ihre Interventionsmöglichkeiten ausbauen. Die Kaufentscheidungen berücksichtigen neben der Geräteverfügbarkeit, den Schulungsanforderungen und den Kosten auch die Leistungsfähigkeit der Geräte.
Markt für Herzkathetersensoren: Zukunftstrends
Die multiparametrische Kathetersensorik wird zum Standard.
Die Marktentwicklung für Herzkathetersensoren geht hin zu Kathetern, die mehrere Sensorfunktionen in einem einzigen Gerät vereinen. Zukünftige Systeme werden voraussichtlich Rückmeldungen zu Druck, elektrophysiologischer Aktivität, Temperaturdaten und Bildgebung integrieren, um die Anzahl der notwendigen Gerätewechsel zu reduzieren und die Kontinuität der Eingriffe zu erhöhen. Diese Entwicklung wird die Produktentwicklung beeinflussen, da Unternehmen einen optimalen Kompromiss zwischen Miniaturisierung, Signalqualität, Flexibilität und Sterilisationsresistenz finden müssen. Krankenhäuser werden solche Systeme eher anhand ihres klinischen Nutzens als anhand einzelner Merkmale auswählen.
Digitale Herzkatheterlabore setzen auf KI-gestützte Interpretation
Die Herzkatheterlabore der Zukunft werden auf KI-gestützte Lösungen zur Analyse von Sensordaten, Bilddaten und elektrophysiologischen Signalen setzen. Ziel ist es nicht, die Entscheidungsfähigkeit des Arztes zu ersetzen, sondern vielmehr Muster und Anomalien in den Messwerten zu erkennen und die Eingriffsplanung zu erleichtern. Unternehmen, die Kathetersensoren mit fortschrittlichen Analysealgorithmen integrieren, könnten sich leichter differenzieren. Die Regulierung bleibt jedoch unerlässlich, da die klinisch eingesetzten Algorithmen ihre Genauigkeit in verschiedenen Szenarien und an unterschiedlichen Patienten unter Beweis stellen müssen.
Marktchancen für Herzkathetersensoren
Sensorgestützte Plattformen für ambulante Herzoperationen
Ambulante Versorgungszentren bieten Herstellern, die zuverlässige und benutzerfreundliche Kathetersensoren für standardisierte Diagnose- und Überwachungsabläufe liefern können, ein vielversprechendes Potenzial. Da bestimmte Eingriffe zunehmend außerhalb traditioneller Krankenhäuser durchgeführt werden, suchen Anwender nach kompakten Systemen mit vereinfachten Schnittstellen und planbaren Verbrauchskosten. Prognosen für den Markt für Herzkathetersensoren zeigen, dass Anbieter die steigende Nachfrage durch die Entwicklung von Produkten für weniger intensive Versorgungsbereiche decken können, ohne Kompromisse bei der Messgenauigkeit einzugehen. Schulungen, Fernwartung und Servicepakete werden dabei eine wichtige Rolle spielen. Unternehmen, die ambulante Zentren bei der Gewährleistung von Sicherheit, Dokumentation und Verfahrenseffizienz unterstützen, können über die herkömmlichen, von Krankenhäusern dominierten Vertriebskanäle hinaus expandieren.
Lokale Fertigung und regionale Partnerschaften
Regionale Fertigungs- und Partnerschaftsstrategien bieten einen praktikablen Weg zu Wachstum im asiatisch-pazifischen Raum und im Nahen Osten. Lokale Montage, regulatorische Unterstützung und Vertriebspartnerschaften können Beschaffungshürden abbauen und gleichzeitig die Reaktionsfähigkeit des Kundenservice verbessern. Diese Chance ist besonders relevant dort, wo Regierungen die Lokalisierung von Medizintechnik fördern und Krankenhäuser eine zuverlässige Versorgung benötigen. Hersteller können zudem ihre Produktportfolios an unterschiedliche Preiskategorien anpassen – von hochwertigen, bildgebenden Kathetern bis hin zu essenziellen Druck- und EKG-Sensoren. Unternehmen, die sich an lokalen klinischen Ausbildungsprogrammen und den Erwartungen der öffentlichen Beschaffung orientieren, können sich nachhaltige Marktvorteile sichern.
Aktuelle Entwicklungen
- August 2026: Medtronic plc gab die Erweiterung der CE-Kennzeichnung für das Affera Mapping- und Ablationssystem sowie den Sphere-9-Katheter zur Behandlung von ventrikulären Arrhythmien bekannt. Damit stärkt das Unternehmen sein Angebot im Bereich Dual-Energy-Mapping und -Ablation für komplexe elektrophysiologische Eingriffe. Die Erweiterung fördert den breiteren klinischen Einsatz sensorgestützter Katheterplattformen in europäischen Herzzentren und unterstreicht Medtronics strategischen Fokus auf fortschrittliche Ablationsverfahren.
- April 2026: Abbott Laboratories erhielt die FDA-Zulassung und die CE-Kennzeichnung für seine KI-gestützte Koronarbildgebungsplattform Ultreon 3.0 der nächsten Generation. Damit erweitert das Unternehmen seine intravaskulären Bildgebungsfähigkeiten zur Beurteilung der Koronararterien. Die Plattform unterstützt die Entscheidungsfindung bei perkutanen Koronarinterventionen und entspricht der steigenden Nachfrage nach bildgestützten Kathetertechnologien, die Visualisierung, Analytik und Unterstützung des Verfahrensablaufs vereinen.
- September 2025: ICU Medical, Inc. gab die Zulassung neuer Kennzeichnungshinweise gemäß FDA 510(k) für das Clave-Portfolio nadelfreier IV-Konnektoren bekannt, die durch Evidenz zur Infektionskontrolle untermauert werden. Obwohl der Fokus auf dem Infusionszugang liegt, unterstreicht die Entwicklung die Nachfrage von Krankenhäusern nach sichereren Gefäßzugangstechnologien und ergänzt die breitere Infrastruktur der Intensivmedizin, wo die Leistung, Konnektivität und Infektionsreduktion von Kathetergeräten weiterhin Priorität bei der Beschaffung haben.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -