
Mercado de sensores para catéteres cardíacos: tamaño, crecimiento y previsiones 2034
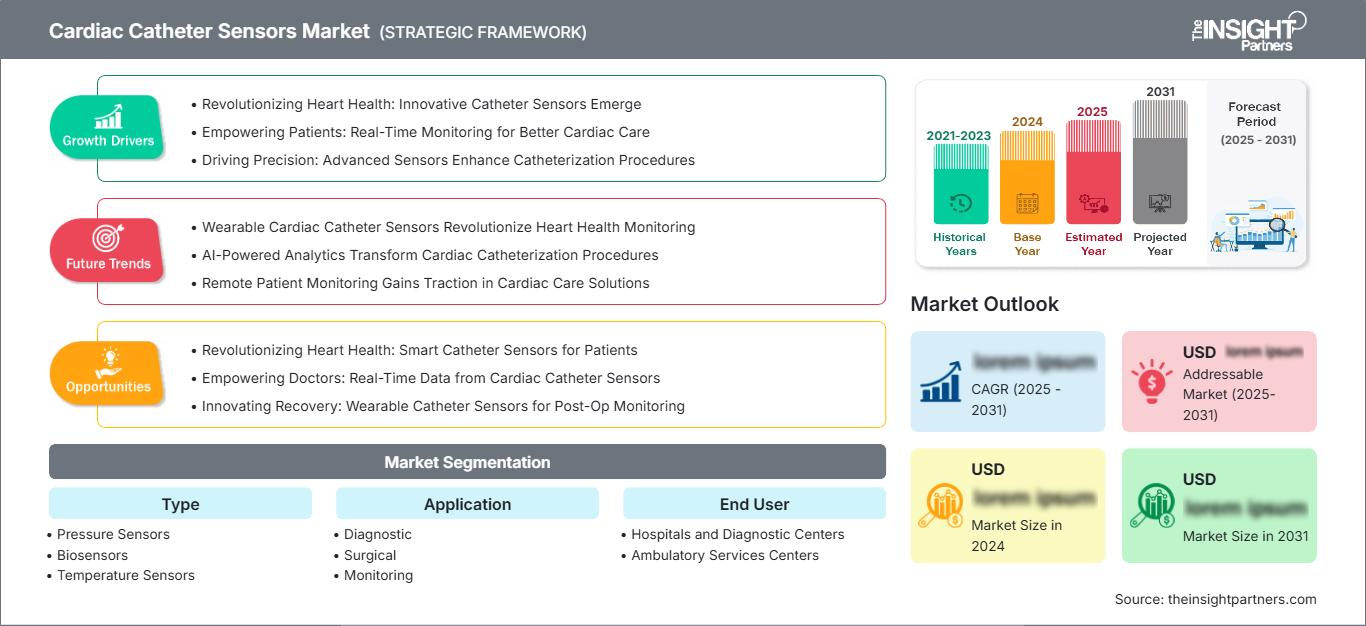
Tamaño del mercado y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo (sensores de presión, biosensores, sensores de temperatura, sensores de ECG, sensores de imagen, otros); aplicación (diagnóstico, quirúrgico, monitorización, imagenología); usuario final (hospitales y centros de diagnóstico, centros de servicios ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018604
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
8.820 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
15.760 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,67 %
Índice de crecimiento
Mercado potencial
111.160 millones de dólares estadounidenses
(2026-2034)
El mercado de sensores para catéteres cardíacos alcanzó un valor de 8020 millones de dólares estadounidenses en 2025 y se prevé que alcance los 15 760 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,67 % durante el período 2026-2034. Este mercado refleja el creciente uso de sensores integrados en catéteres en flujos de trabajo de diagnóstico, cirugía, monitorización e imagenología, impulsado por la demanda de mediciones intravasculares precisas y sistemas de intervención cardiovascular conectados digitalmente.
América del Norte sigue siendo la principal fuente de ingresos, y el mercado de sensores para catéteres cardíacos se ve impulsado por laboratorios de cateterismo avanzados, un alto volumen de procedimientos de electrofisiología y la temprana adopción de catéteres de imagen con sensores integrados. Se estima que la región experimentará un crecimiento anual compuesto (CAGR) de entre el 6,1 % y el 6,7 % durante el período 2026-2034, impulsado por la inversión hospitalaria en cardiología mínimamente invasiva y la armonización de los sistemas de reembolso para diagnósticos intervencionistas.
Evaluación y perspectivas del mercado de sensores para catéteres cardíacos
- Se estima que Norteamérica representará entre el 38 % y el 42 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,1 % y el 6,7 % durante el período 2026-2034, gracias a una infraestructura de cateterismo consolidada y a una fuerte adopción de la electrofisiología.
- Estados Unidos representará entre el 78 % y el 82 % de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,0 % y el 6,6 % durante el período 2026-2034, impulsado por las redes hospitalarias avanzadas.
- Europa tendrá una cuota de mercado del 26-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 5,8% y el 6,4% durante el periodo 2026-2034, con Alemania, Francia y el Reino Unido a la cabeza en su adopción.
- Se prevé que la región de Asia-Pacífico represente entre el 20 % y el 24 % de la cuota de mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,2 % y el 7,9 % durante el período 2026-2034, liderada por China, Japón, India y Corea del Sur.
- Segmento más grande : Los sensores de presión representan entre el 34 % y el 38 % de la cuota de mercado en 2025 y crecen a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,2 % y el 6,8 % durante el período 2026-2034 debido a su precisión hemodinámica.
- Segmento de alto crecimiento : Los sensores de imagen representarán entre el 18 % y el 22 % de la cuota de mercado en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,6 % y el 8,4 % durante el período 2026-2034, a medida que se expanda la visualización intravascular.
- Empresas clave analizadas en detalle : Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., Analog Devices, Inc., B. Braun SE, Johnson & Johnson, TE Connectivity plc, Honeywell International Inc., ICU Medical, Inc., Merck & Co., Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los catéteres con sensores integrados han evolucionado de simples herramientas de medición a dispositivos integrados de apoyo a la toma de decisiones que combinan datos de presión, imagen, temperatura, bioseñales y electrofisiología. La dinámica de producción se orienta hacia los MEMS miniaturizados, los recubrimientos biocompatibles, la transmisión de señales de alta densidad y los diseños de un solo uso. Por lo tanto, el mercado de sensores para catéteres cardíacos se ha vinculado estrechamente con el encapsulado de semiconductores, la capacidad de esterilización, la visualización mediante software y los modelos de adquisición hospitalaria que priorizan la precisión de los procedimientos.
Durante el período previsto, la expansión de los laboratorios de cateterismo cardíaco en Asia-Pacífico, el creciente número de inversiones privadas en cardiología y la mejora de la normativa para dispositivos mínimamente invasivos impulsarán una mayor adopción. Se espera que los fabricantes se centren en la fusión de sensores, la compatibilidad de los catéteres y los sistemas de calidad que cumplan con las exigencias de la FDA y el Reglamento Europeo de Dispositivos Médicos (EU MDR). El mercado de sensores para catéteres cardíacos también se beneficiará de la descentralización de la atención cardiovascular, especialmente en los centros de atención ambulatoria donde se realizan determinados procedimientos de diagnóstico y monitorización.
Alcance del informe de mercado de sensores para catéteres cardíacos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.820 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 15.760 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,67% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores para catéteres cardíacos
La demanda se ve impulsada por la creciente necesidad de gestionar las enfermedades cardiovasculares, ya que la OMS sigue identificándolas como la principal causa de mortalidad a nivel mundial. Los hospitales utilizan sensores de catéter para reducir la incertidumbre diagnóstica durante procedimientos coronarios, cardíacos estructurales, electrofisiológicos y hemodinámicos. El crecimiento del mercado de sensores de catéter cardíaco también está vinculado a las vías de atención mínimamente invasivas, que acortan el tiempo de los procedimientos y mejoran la interpretación clínica en tiempo real.
La cadena de valor está compuesta por proveedores de sensores, fabricantes de equipos originales (OEM) de catéteres, fabricantes por contrato, proveedores de esterilización, proveedores de software, distribuidores y usuarios clínicos finales. La dinámica de la cadena de suministro depende de los procesos de ensamblaje de precisión, extrusión de polímeros, unión de chips, calibración y empaquetado. Las organizaciones que poseen tecnología de catéteres y procesamiento de señales tienen una ventaja competitiva, ya que los profesionales clínicos están familiarizados con la interoperabilidad de datos provenientes de sistemas de monitorización, imagenología y electrofisiología.
La competencia se intensificará debido a que Abbott Laboratories y Medtronic plc incursionan en plataformas de electrofisiología y ablación basadas en sensores, mientras que GE HealthCare Technologies Inc. respalda las plataformas de imagen y monitorización. Analog Devices, Inc., TE Connectivity plc y Honeywell International Inc. incorporan componentes, sensores y soluciones de conectividad. Este análisis del mercado de sensores para catéteres cardíacos muestra que el posicionamiento estratégico depende de la evidencia clínica, la capacidad de integración y la fiabilidad del suministro.
Las tendencias de inversión se han centrado ahora en los laboratorios de cateterismo digital, la obtención de imágenes mediante inteligencia artificial y las tecnologías de detección multiparamétrica. Empresas como Johnson & Johnson, B. Braun SE, ICU Medical, Inc. y Merck & Co., Inc. influyen en sus respectivos entornos de procedimientos, lo que afecta al proceso de decisión de compra. Los proveedores con un historial consolidado de cumplimiento normativo, flexibilidad de fabricación y tecnología de sensores especializada tendrán mayor éxito.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores para catéteres cardíacos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sensores para catéteres cardíacos
Se estima que Norteamérica tendrá una cuota de mercado del 38-42% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,1-6,7% durante el periodo 2026-2034. La cuota de mercado de los sensores para catéteres cardíacos se sustenta en la alta densidad de laboratorios de cateterismo, la fuerte utilización de la electrofisiología y la rápida adopción de sistemas de ablación con sensores. Los procesos de la FDA para dispositivos innovadores y los dispositivos 510(k) siguen impulsando la innovación, al tiempo que exigen una sólida evidencia clínica.
Los sistemas hospitalarios de la región están estandarizando cada vez más plataformas que integran mapeo, medición de presión, imágenes y monitorización. Esto favorece la adopción de sensores de alta gama, donde la precisión es fundamental para la confianza en los procedimientos. La adquisición de equipos sigue basándose en la evidencia, y el costo total de la atención, el rendimiento, el control de infecciones y la interoperabilidad del sistema influyen en las decisiones de compra en hospitales universitarios y grandes redes integradas de atención médica.
Mercado estadounidense de sensores para catéteres cardíacos
En 2025, Estados Unidos representaría entre el 78 % y el 82 % de Norteamérica, y se prevé que su crecimiento anual compuesto (CAGR) se sitúe entre el 6,0 % y el 6,6 % durante el periodo 2026-2034. Su adopción se limita a hospitales terciarios, centros de electrofisiología y departamentos de cardiología intervencionista con un alto volumen de pacientes. Los datos de la Asociación Americana del Corazón siguen poniendo de manifiesto la carga que suponen las enfermedades cardiovasculares y respaldan las inversiones en diagnósticos avanzados.
Entre las empresas que operan en este mercado se encuentran Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., ICU Medical, Inc., TE Connectivity plc y Honeywell International Inc. La mayor tasa de adopción se observa en aplicaciones como la navegación quirúrgica, el mapeo intracardíaco, la medición de la presión y las intervenciones guiadas por imágenes para enfermedades coronarias y arritmias.
Mercado europeo de sensores para catéteres cardíacos
Europa representará entre el 26 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,8 % y el 6,4 % durante el periodo 2026-2034. Alemania es el líder del mercado, gracias a una infraestructura cardiológica de vanguardia, técnicas sólidas de evaluación de dispositivos y la adopción generalizada del diagnóstico invasivo.
El Reino Unido está desarrollando la capacidad de diagnóstico mediante cateterismo gracias a la modernización del Servicio Nacional de Salud (NHS) y los avances en cardiología del sector privado. La dinámica del mercado está impulsada por la necesidad de una mayor afluencia de pacientes, una mayor precisión en las imágenes y un mejor rendimiento de los sensores en los procedimientos coronarios y electrofisiológicos.
Alemania se beneficia de la disponibilidad de redes de médicos especializados, centros cardiovasculares y la pronta adopción de tecnologías intervencionistas avanzadas. Francia, Italia y España experimentan un crecimiento constante gracias a la estandarización de procedimientos, la modernización hospitalaria en las regiones y el mayor uso de tratamientos mínimamente invasivos en casos de cardiopatías estructurales y coronarias.
Mercado de sensores para catéteres cardíacos en la región Asia-Pacífico
La región Asia-Pacífico (APAC) tendrá una participación del 20-24% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 7,2% y el 7,9% durante el período 2026-2034. China es el país líder, gracias a la expansión de los hospitales cardiovasculares, la fabricación nacional de dispositivos y la fuerte inversión público-privada en atención especializada.
Japón y Corea del Sur impulsan la adopción de tecnologías premium mediante sistemas hospitalarios de alta calidad y el uso de técnicas de imagen avanzadas. India y Australia contribuyen al crecimiento a través de la expansión de laboratorios de cateterismo, cadenas de hospitales privados y el aumento de las derivaciones vinculadas a pruebas de detección. El énfasis político en la fabricación local y el acceso a la atención médica favorece una mayor adopción de tecnologías de catéteres basadas en sensores.
Mercado de sensores para catéteres cardíacos en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,4 % y el 7,0 % durante el periodo 2026-2034. Arabia Saudita lidera el sector, gracias a la inversión en hospitales de tercer nivel, programas cardiovasculares especializados y la modernización de su infraestructura sanitaria. Le siguen los Emiratos Árabes Unidos, con centros privados y públicos de alta complejidad.
Sudáfrica lidera la adopción en el África subsahariana a través de hospitales especializados consolidados, mientras que el resto de Oriente Medio y África sigue siendo sensible a las adquisiciones. La capacidad fiscal vinculada a la energía en los mercados del Golfo Pérsico respalda la compra de equipos de alta gama, mientras que las deficiencias de infraestructura en algunas partes de África limitan su utilización a corto plazo, a pesar de la creciente necesidad de atención cardiovascular.
Análisis de segmentación
Tipo
Se prevé que este tipo de sensor crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,4 % y el 7,0 % durante el periodo 2026-2034. El alcance del mercado de sensores para catéteres cardíacos, en todos sus tipos, está determinado por la necesidad clínica de obtener datos precisos sobre la presión intravascular, la respuesta biológica, la temperatura, el ECG y las imágenes. La demanda es mayor donde los sensores mejoran la toma de decisiones en tiempo real, la seguridad de los procedimientos y la compatibilidad con las plataformas integradas de laboratorios de cateterismo.
- Los sensores de presión siguen constituyendo la categoría más importante, ya que los datos hemodinámicos respaldan las decisiones relacionadas con la cardiopatía coronaria, la cardiopatía estructural y los cuidados intensivos, donde la precisión de la medición influye directamente en la planificación de las intervenciones.
- Los biosensores están adquiriendo relevancia estratégica a medida que las plataformas de catéteres evolucionan hacia la detección de señales bioquímicas y fisiológicas, especialmente para la monitorización avanzada y el diagnóstico de enfermedades específicas.
- Los sensores de temperatura facilitan los flujos de trabajo de ablación y monitorización crítica, ya que ayudan a los médicos a gestionar la exposición térmica, el rendimiento del dispositivo y la seguridad del paciente durante los procedimientos con catéter.
- Los sensores de ECG son importantes en electrofisiología porque capturan las señales intracardíacas necesarias para la elaboración de mapas, la evaluación del ritmo cardíaco, la localización de la ablación y la verificación del procedimiento.
- Los sensores de imagen se están expandiendo rápidamente a medida que aumentan los requisitos de visualización intravascular, navegación de catéteres e intervención guiada en procedimientos cardíacos coronarios y estructurales complejos.
Solicitud
Se estima que la aplicación crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,5 % y el 7,1 % durante el periodo 2026-2034. Su adopción está impulsada por casos de uso diagnóstico y quirúrgico, mientras que la monitorización y la obtención de imágenes continúan expandiéndose a medida que los hospitales buscan orientación multiparamétrica. El cambio hacia procedimientos mínimamente invasivos genera demanda de sensores que reduzcan la incertidumbre dentro de los vasos sanguíneos y las cavidades cardíacas.
- Las aplicaciones de diagnóstico lideran su uso debido a la demanda de información precisa sobre la presión arterial, el electrocardiograma y las imágenes, que permite confirmar la enfermedad, evaluar las lesiones y planificar el tratamiento.
- Las aplicaciones quirúrgicas están en auge, ya que las intervenciones basadas en catéteres requieren una detección fiable para la ablación, los procedimientos valvulares, el acceso vascular y la guía de procedimientos en tiempo real.
- Las aplicaciones de monitorización permiten el seguimiento continuo o vinculado a procedimientos de los parámetros fisiológicos, lo que ayuda a los médicos a mejorar la seguridad durante los complejos flujos de trabajo cardíacos y de cuidados intensivos.
- Las aplicaciones de imagen son estratégicamente importantes porque la visualización mejora la navegación, la interpretación de las lesiones y la colocación de los dispositivos durante las intervenciones cardiovasculares de alto riesgo.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,3 % y el 6,9 % durante el periodo 2026-2034. Los hospitales y centros de diagnóstico siguen siendo el segmento dominante, ya que cuentan con laboratorios de cateterismo y salas de electrofisiología de alta complejidad. Los centros de servicios ambulatorios están ganando relevancia para determinados procedimientos, dado que las aseguradoras y los proveedores buscan entornos de atención de menor coste con capacidad de monitorización adecuada.
- Los hospitales y los centros de diagnóstico constituyen la principal base de adopción porque gestionan casos cardiovasculares complejos, mantienen sistemas de imagen avanzados y requieren amplios inventarios de catéteres con sensores integrados.
- Los centros de servicios ambulatorios están experimentando un crecimiento significativo en determinados flujos de trabajo de diagnóstico y monitorización, donde los procedimientos más cortos, los protocolos estandarizados y la presión de los reembolsos favorecen la migración desde los entornos hospitalarios.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Diagnóstico |
Alto |
Mapeo de precisión |
Maduro |
|
Quirúrgico |
Alto |
Ablación guiada |
Escalada |
|
Escucha |
Medio |
Señales remotas |
Escalada |
|
Imágenes |
Medio |
Vista intravascular |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de sensores para catéteres cardíacos
Aumento de la carga de intervenciones cardiovasculares
La tendencia en el manejo cardiovascular se ha orientado hacia la detección temprana, el tratamiento mínimamente invasivo y el seguimiento periódico, lo que genera una necesidad constante de tecnología de detección mediante catéteres. La OMS afirma que las enfermedades cardiovasculares son la principal causa de muerte, lo que obliga a los profesionales de la salud a mejorar sus capacidades en cuanto a evaluaciones y tratamientos más rápidos. El uso de catéteres con sensores permite a los médicos obtener información sobre presión, ritmo, temperatura e imágenes en una sola sesión, reduciendo así la necesidad de realizar múltiples pruebas. El impacto en el mercado es mayor en las instituciones de atención médica terciaria que tratan enfermedades coronarias, arritmias y cardiopatías estructurales.
Integración de plataformas de detección, imagen y electrofisiología
Cada vez más hospitales optan por plataformas de catéteres conectados que integran funciones de mapeo, ablación, imagen y monitorización en un flujo de trabajo clínico unificado. Esta tendencia justifica la adquisición de componentes de mayor valor, ya que los sistemas, que proporcionan información anatómica y fisiológica de forma sincronizada, están reemplazando los componentes individuales. Los diversos programas de la FDA mantienen su compromiso de facilitar el acceso rápido a dispositivos para tratar afecciones graves, sin dejar de cumplir con los altos estándares de seguridad y eficacia. La integración representa una barrera de entrada para los fabricantes, ya que sus productos deben ser fiables en cuanto a hardware, software, esterilización y conectividad.
Expansión de los laboratorios de cateterismo en los sistemas de atención médica emergentes.
En los mercados emergentes, se observa una tendencia creciente de inversión en centros especializados, quirófanos híbridos e instalaciones de diagnóstico para hacer frente al aumento de casos de enfermedades cardiovasculares. Esto contribuye a ampliar la base de usuarios de sensores de catéter en las instalaciones de cateterismo ya existentes en Norteamérica y Europa. Este crecimiento es especialmente importante para China, India, los países del Golfo y otros países líderes del sudeste asiático, donde los proveedores de los sectores público y privado están desarrollando mayores capacidades de intervención. La dinámica del comprador incluye consideraciones sobre el rendimiento, la accesibilidad, la capacitación y el costo de los dispositivos.
Tendencias futuras del mercado de sensores para catéteres cardíacos
La detección multiparamétrica de catéteres se convierte en un estándar.
Las tendencias del mercado de sensores para catéteres cardíacos apuntan hacia catéteres que combinan más de una función de detección en un solo dispositivo. Se espera que los sistemas del futuro incorporen información sobre presión, actividad electrofisiológica, datos térmicos e imágenes para reducir la frecuencia de cambio de dispositivos y aumentar la continuidad de los procedimientos. Este avance tendrá un impacto en el desarrollo de productos, ya que las empresas deberán encontrar el equilibrio adecuado entre miniaturización, rendimiento de la señal, flexibilidad y resistencia a la esterilización. Los hospitales considerarán estos sistemas en función de sus beneficios clínicos, más que de sus características individuales.
Los laboratorios de cateterismo digital adoptan la interpretación asistida por IA.
Los laboratorios de cateterismo del futuro dependerán de soluciones basadas en inteligencia artificial para analizar datos de lecturas de sensores, imágenes y señales electrofisiológicas. El objetivo no es reemplazar la capacidad de decisión del médico, sino ayudar a detectar patrones y anomalías en las mediciones, así como facilitar la planificación de los procedimientos. Las empresas que integren sensores de catéter con algoritmos de análisis avanzados podrían diferenciarse con mayor facilidad. Sin embargo, la regulación seguirá siendo crucial, ya que los algoritmos utilizados clínicamente deben demostrar su precisión en diversos escenarios y con diferentes pacientes.
Oportunidades de mercado para sensores de catéteres cardíacos
Plataformas con sensores para procedimientos cardíacos ambulatorios
Los centros de servicios ambulatorios representan una oportunidad real para los fabricantes que puedan ofrecer sensores de catéter fiables y fáciles de usar para flujos de trabajo estandarizados de diagnóstico y monitorización. A medida que ciertos procedimientos se realizan fuera de los hospitales tradicionales, los compradores buscarán sistemas compactos, interfaces simplificadas y costes de consumibles predecibles. Las previsiones del mercado de sensores de catéter cardíaco indican que los proveedores pueden captar una demanda adicional diseñando productos adaptados a entornos de menor complejidad sin comprometer la integridad de las mediciones. La formación, el soporte remoto y los modelos de servicios integrados serán fundamentales. Las empresas que ayuden a los centros ambulatorios a mantener la seguridad, la documentación y la eficiencia de los procedimientos pueden expandirse más allá de los canales de adopción convencionales liderados por los hospitales.
Fabricación localizada y alianzas regionales
Las estrategias regionales de fabricación y colaboración ofrecen una vía práctica para el crecimiento en Asia Pacífico y Oriente Medio. El ensamblaje local, el apoyo regulatorio y las alianzas con distribuidores pueden reducir las barreras de adquisición y, al mismo tiempo, mejorar la capacidad de respuesta del servicio. Esta oportunidad es especialmente relevante en países donde los gobiernos fomentan la localización de tecnología médica y los hospitales requieren una continuidad de suministro fiable. Los fabricantes también pueden adaptar sus carteras de productos a diferentes niveles de asequibilidad, desde catéteres de alta gama con capacidad de imagen hasta dispositivos esenciales de sensores de presión y ECG. Las empresas que se alinean con los programas locales de formación clínica y las expectativas de contratación pública pueden generar ventajas duraderas en el acceso al mercado.
Novedades recientes
- Agosto de 2026: Medtronic plc anunció la ampliación de la indicación de la marca CE para el sistema de mapeo y ablación Affera y el catéter Sphere-9 para arritmias ventriculares, reforzando así su oferta de mapeo y ablación de doble energía para procedimientos electrofisiológicos complejos. Esta ampliación respalda un mayor uso clínico de las plataformas de catéteres con sensores en centros cardíacos europeos y refuerza el enfoque estratégico de Medtronic en flujos de trabajo de ablación avanzados.
- Abril de 2026: Abbott Laboratories recibió la aprobación de la FDA y la marca CE para su plataforma de imágenes coronarias de última generación Ultreon 3.0, impulsada por IA, ampliando así sus capacidades de imágenes intravasculares para la evaluación coronaria. La plataforma facilita la toma de decisiones en la intervención coronaria percutánea y responde a la creciente demanda de tecnologías de cateterismo guiadas por imágenes que combinan visualización, análisis y soporte del flujo de trabajo del procedimiento.
- Septiembre de 2025: ICU Medical, Inc. anunció nuevas indicaciones de etiquetado aprobadas por la FDA (510(k)) para la gama de conectores intravenosos sin aguja Clave, respaldadas por evidencia de control de infecciones. Si bien se centra en el acceso para infusión, este desarrollo refuerza la demanda hospitalaria de tecnologías de acceso vascular más seguras y complementa la infraestructura de cuidados intensivos en general, donde el rendimiento, la conectividad y la reducción de infecciones de los dispositivos relacionados con catéteres siguen siendo prioridades de compra.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -