
心臓カテーテルセンサー市場:動向・予測 2034
心臓カテーテルセンサー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(圧力センサー、バイオセンサー、温度センサー、ECGセンサー、イメージセンサー、その他)、用途別(診断、外科手術、モニタリング、イメージング)、エンドユーザー別(病院および診断センター、外来サービスセンター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018604
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
88億2000 万米ドル
基準年値
2034年の予測
157億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.67 %
成長率
対象市場
1,111億6,000 万米ドル
(2026年~2034年)
心臓カテーテルセンサー市場は、2025年には80億2,000万米ドルと評価され、2034年には157億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.67%を記録する見込みです。この市場は、診断、外科手術、モニタリング、画像診断のワークフローにおけるカテーテル統合型センシングの利用拡大を反映しており、精密な血管内測定とデジタル接続された心血管介入システムへの需要に支えられています。
北米は依然として主要な収益源であり、高度なカテーテル検査室、電気生理学的検査件数の多さ、センサー搭載型イメージングカテーテルの早期導入などが、心臓カテーテルセンサー市場の規模を支えています。同地域は、低侵襲心臓病学への病院投資と、介入診断に対する診療報酬制度の整備を背景に、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で拡大すると予測されています。
心臓カテーテルセンサー市場の評価と洞察
- 北米は、成熟したカテーテル検査インフラと電気生理学の普及に支えられ、2025年には38~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.1~6.7%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、先進的な病院ネットワークに牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.6%で成長すると予測されている。
- 欧州は2025年には26~30%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)5.8~6.4%で成長すると予測されており、ドイツ、フランス、英国が導入をリードする見込みである。
- アジア太平洋地域は2025年には20~24%のシェアを獲得し、中国、日本、インド、韓国が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.9%で成長すると予測されている。
- 最大のセグメント:圧力センサーは、血行動態の精度により、2025年には市場シェアの34~38%を占め、2026~2034年には年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。
- 高成長分野:イメージセンサーは、血管内可視化の拡大に伴い、2025年には市場シェアの18~22%を占め、2026~2034年には年平均成長率(CAGR)7.6~8.4%で成長すると予測されています。
- 詳細に分析された主要企業:アボット・ラボラトリーズ、メドトロニック、GEヘルスケア・テクノロジーズ、アナログ・デバイセズ、B.ブラウンSE、ジョンソン・エンド・ジョンソン、TEコネクティビティ、ハネウェル・インターナショナル、ICUメディカル、メルク
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
センサー搭載カテーテルは、基本的な測定ツールから、圧力、画像、温度、生体信号、電気生理学的データを組み合わせた統合型意思決定支援デバイスへと進化を遂げています。製造動向は、小型化されたMEMS、生体適合性コーティング、高密度信号伝送、使い捨て設計へとシフトしています。そのため、心臓カテーテルセンサー市場は、半導体パッケージング、滅菌能力、ソフトウェアによる可視化、そして手技の精度を優先する病院の調達モデルと密接に結びついています。
予測期間中、アジア太平洋地域におけるカテーテル検査室の拡大、民間心臓医療への投資増加、低侵襲医療機器に関する規制の整備などが、より広範な普及を後押しするでしょう。メーカーは、センサー融合、カテーテルの互換性、FDAおよびEU MDRの要件を満たす品質システムに注力すると予想されます。心臓カテーテルセンサー市場は、特に外来診療センターが一部の診断およびモニタリング手順を担当するようになるなど、心血管医療の分散化からも恩恵を受けると考えられます。
心臓カテーテルセンサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 88億2000万米ドル |
| 2034年までの市場規模 | 157億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.67% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓カテーテルセンサー市場分析
世界保健機関(WHO)が心血管疾患を世界的な死亡原因の第一位と位置づけていることから、心血管疾患管理ニーズの高まりが需要を支えています。病院では、冠動脈、構造的心疾患、電気生理学、血行動態検査などの処置中に、診断の不確実性を低減するためにカテーテルセンサーが使用されています。心臓カテーテルセンサー市場の成長は、処置時間を短縮し、リアルタイムでの臨床解釈を向上させる低侵襲治療の普及とも関連しています。
バリューチェーンを構成する要素は、センサー部品サプライヤー、カテーテル製造業者(OEM)、受託製造業者、滅菌業者、ソフトウェアベンダー、販売代理店、そして臨床エンドユーザーです。供給のダイナミクスは、精密組立、ポリマー押出成形、チップ接合、校正、およびパッケージング工程に大きく左右されます。臨床医はモニタリング、画像処理、電気生理学システムからのデータ相互運用性に慣れているため、カテーテルと信号処理技術を所有する組織は優位に立つことができます。
アボット・ラボラトリーズとメドトロニックがセンサーベースの電気生理学およびアブレーションプラットフォームに参入し、GEヘルスケア・テクノロジーズがイメージングおよびモニタリングプラットフォームを支援することで、競争は激化するだろう。アナログ・デバイセズ、TEコネクティビティ、ハネウェル・インターナショナルは、コンポーネント、センシング、および接続ソリューションを追加する。この心臓カテーテルセンサー市場の分析によると、戦略的なポジショニングは、臨床的証拠、統合準備、および供給の信頼性に依存する。
投資パターンは、デジタルカテーテル検査室、AI搭載画像処理、およびマルチパラメータセンシング技術へとシフトしている。ジョンソン・エンド・ジョンソン、B.ブラウンSE、ICUメディカル、メルクなどの企業は、それぞれの事業分野において影響力を持っており、それが購買意思決定プロセスに影響を与えている。規制遵守、製造の柔軟性、および特殊なセンサー技術において実績のあるサプライヤーは、より成功を収めるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓カテーテルセンサー市場:戦略的洞察
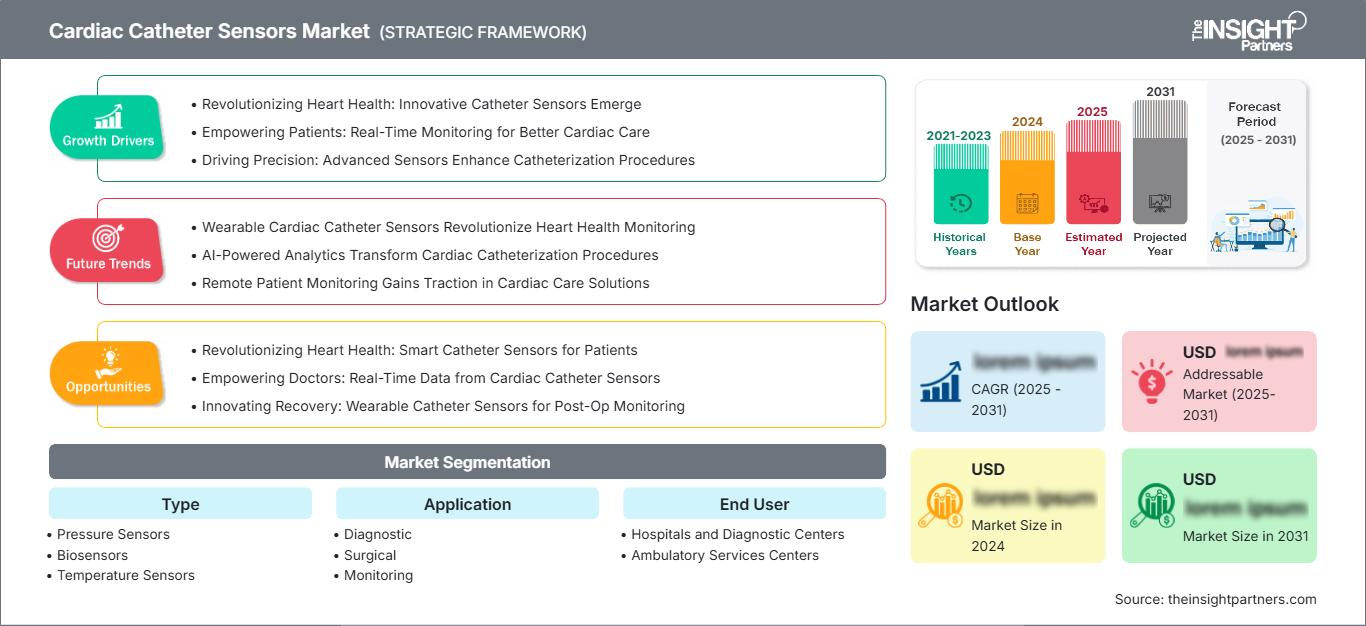
地域別分析
北米心臓カテーテルセンサー市場
北米は2025年には38~42%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.1~6.7%で成長すると予測されています。心臓カテーテルセンサー市場のシェアは、カテーテル検査室の密度の高さ、電気生理学の利用率の高さ、センサー搭載アブレーションシステムの急速な普及によって支えられています。FDAの画期的デバイスおよび510(k)デバイスに対する承認経路は、強力な臨床的証拠を必要とする一方で、イノベーションを引き続き支援しています。
この地域では、病院システムがマッピング、圧力測定、画像処理、モニタリングを連携させるプラットフォームの標準化をますます進めている。これにより、精度が処置の信頼性に影響する場面で、高性能センサーの導入が促進される。調達は引き続きエビデンス主導で行われ、医療費総額、処理能力、感染管理、システム間の相互運用性などが、大学病院や大規模な統合医療ネットワークにおける購買決定の基準となっている。
米国心臓カテーテルセンサー市場
2025年には北米の78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)6.0~6.6%で成長すると予測されている。導入は、高頻度で検査を実施する三次医療機関、電気生理学施設、およびインターベンショナル心臓病学部門に限られている。米国心臓協会のデータは、心血管疾患に伴う負担の大きさを改めて浮き彫りにし、高度な診断技術への投資を後押ししている。
この市場で事業を展開している企業には、アボット・ラボラトリーズ、メドトロニック、GEヘルスケア・テクノロジーズ、ICUメディカル、TEコネクティビティ、ハネウェル・インターナショナルなどがある。最も高い普及率は、外科手術ナビゲーション、心臓内マッピング、圧力測定、冠動脈疾患や不整脈に対する画像誘導介入などの用途で認められている。
欧州心臓カテーテルセンサー市場
欧州は2025年には市場シェアの26~30%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。ドイツは最先端の心臓病医療インフラ、堅牢な機器評価技術、そして侵襲的診断の継続的な導入によって、市場をリードしている。
英国では、国民保健サービス(NHS)の近代化と民間部門における心臓病学の発展を通じて、カテーテルを用いた診断能力の向上が進められている。市場の動向は、患者処理能力の向上、画像診断精度の向上、および冠動脈疾患や電気生理学的検査におけるセンサー性能の向上といったニーズによって牽引されている。
ドイツは、専門医ネットワーク、心血管センターの充実、そして先進的なインターベンション技術の早期導入によって支えられている。フランス、イタリア、スペインは、手技の標準化、地域における病院の近代化、構造的心疾患や冠動脈疾患における低侵襲治療の利用拡大を通じて、着実に成長している。
アジア太平洋地域における心臓カテーテルセンサー市場
アジア太平洋地域は2025年には20~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.9%で拡大すると予測されている。中国は、心血管疾患専門病院の拡充、国内での医療機器製造、専門医療への官民連携による強力な投資に支えられ、この分野をリードする国となっている。
日本と韓国は、質の高い病院システムと高度な画像診断技術の活用を通じて、プレミアム医療機器の普及を推進している。インドとオーストラリアは、カテーテル検査室の拡張、民間病院チェーンの拡大、スクリーニングに関連した紹介患者の増加によって、普及を後押ししている。国内生産と医療アクセスを重視する政策は、センサーベースのカテーテル技術の普及拡大を支えている。
中東・アフリカ心臓カテーテルセンサー市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で成長すると予測されている。サウジアラビアは、三次医療機関への投資、専門的な心血管疾患治療プログラム、医療インフラの近代化に支えられ、この成長を牽引する国となっている。アラブ首長国連邦(UAE)は、高度な医療を提供する民間および公立の施設でそれに続く。
南アフリカは、専門病院の設立を通じてサハラ以南アフリカにおける導入をリードしている一方、中東・アフリカのその他の地域では調達面で依然として慎重な姿勢が見られる。湾岸諸国ではエネルギー関連の財政力がハイエンド機器の購入を支えているが、アフリカの一部地域ではインフラの不足が、心血管疾患治療のニーズの高まりにもかかわらず、短期的な利用を制限している。
セグメンテーション分析
タイプ
心臓カテーテルセンサー市場は、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で成長すると予測されています。市場規模は、血管内圧、生体反応、温度、心電図、画像データの正確な測定に対する臨床ニーズによって形成されています。センサーがリアルタイムの意思決定、処置の安全性、および統合型カテーテル検査室プラットフォームとの互換性を向上させる分野で、需要が最も高まっています。
- 圧力センサーは依然として最大のカテゴリーであり、これは血行動態データが冠動脈疾患、構造的心疾患、および集中治療における意思決定を支え、測定精度が介入計画に直接影響を与えるためである。
- カテーテルプラットフォームが、特に高度なモニタリングや疾患特異的な診断において、生化学的および生理学的信号の検出へと進化するにつれて、バイオセンサーは戦略的に重要性を増している。
- 温度センサーは、カテーテルを用いた処置中に、臨床医が熱曝露、機器の性能、および患者の安全性を管理できるようにすることで、アブレーションおよび重要なモニタリングのワークフローをサポートします。
- 心電図センサーは、マッピング、リズム評価、アブレーションの標的設定、および処置の検証に必要な心臓内信号を捉えるため、電気生理学において重要である。
- 複雑な冠動脈疾患や構造的心疾患の手術において、血管内可視化、カテーテルナビゲーション、およびガイド下介入の必要性が高まるにつれ、イメージセンサーの需要は急速に拡大している。
応用
このアプリケーションは、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.1%で成長すると予測されています。導入を牽引しているのは診断および外科手術のユースケースですが、病院が多パラメータガイダンスを求めるにつれて、モニタリングとイメージングの分野も拡大し続けています。低侵襲手術への移行により、血管内および心腔内の不確実性を低減するセンサーへの需要が高まっています。
- 診断用途は、疾患の確定診断、病変の評価、治療計画を支援する正確な血圧、心電図、および画像情報に対する需要があるため、利用を牽引している。
- カテーテルを用いた介入では、アブレーション、弁処置、血管アクセス、リアルタイムの処置ガイダンスのために信頼性の高いセンシングが必要とされるため、外科的応用が拡大している。
- モニタリングアプリケーションは、生理学的パラメータの継続的または処置に関連した追跡をサポートし、複雑な心臓疾患および集中治療のワークフローにおける安全性の向上に臨床医を支援します。
- 画像診断アプリケーションは、視覚化によってナビゲーション、病変の解釈、および高リスクの心血管介入におけるデバイスの配置が改善されるため、戦略的に重要である。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.9%で成長すると予測されています。病院や診断センターは、高度なカテーテル検査室や電気生理検査室を運営しているため、依然として市場を牽引しています。一方、外来診療センターは、医療費支払者や医療提供者が適切なモニタリング機能を備えた低コストの医療環境を求める中で、一部の手術において重要性を増しています。
- 病院や診断センターは、複雑な心血管疾患の症例を管理し、高度な画像診断システムを維持し、センサー搭載カテーテルの幅広い在庫を必要とするため、主な導入基盤となっている。
- 外来診療センターは、より短い手順、標準化されたプロトコル、および診療報酬の圧力によって入院環境からの移行が促進される特定の診断およびモニタリングのワークフローにおいて、規模を拡大している。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
診断 |
高い |
精密マッピング |
成熟した |
|
外科 |
高い |
ガイド下アブレーション |
スケーリング |
|
監視 |
中くらい |
リモート信号 |
スケーリング |
|
イメージング |
中くらい |
血管内像 |
新興 |
心臓カテーテルセンサー市場の成長要因と影響分析
心血管介入件数の増加に伴う負担増
心血管疾患の管理は、早期発見、低侵襲治療、および定期的な経過観察へと方向転換しており、カテーテルを用いたセンシング技術へのニーズが継続的に高まっています。世界保健機関(WHO)によると、心血管疾患は最大の死因であり、医療従事者はより迅速な評価と治療能力の向上を迫られています。センサーカテーテルを使用することで、医師は1回の検査で血圧、心拍リズム、体温、画像などの情報を取得できるため、複数回の検査への依存度を低減できます。この技術は、冠動脈疾患、不整脈、構造的心疾患を扱う三次医療機関において、市場に大きな影響を与えています。
センシング、イメージング、電気生理学プラットフォームの統合
マッピング、アブレーション、イメージング、モニタリング機能を統合した臨床ワークフローに組み込んだ接続型カテーテルプラットフォームの利用へと移行する病院が増えています。この傾向は、個々のコンポーネントが、解剖学的構造と生理学的機能の両方に関する情報を同期的に提供するシステムに取って代わられつつあるため、より価値の高い調達を正当化する根拠となります。FDAの各種プログラムは、高い安全性と有効性の要件を維持しながら、重大な疾患に対処するデバイスへの迅速なアクセスを提供することに引き続き取り組んでいます。ハードウェア、ソフトウェア、滅菌、接続性において製品の信頼性が求められるため、統合はメーカーにとって参入障壁となります。
新興医療システムにおけるカテーテル検査室の拡大
心血管疾患の症例増加に対応するため、新興国市場では専門センター、ハイブリッド手術室、診断施設への投資が継続的に増加しています。これにより、北米やヨーロッパに既に存在するカテーテル施設から、カテーテルセンサーの導入基盤が拡大しています。この成長は、中国、インド、湾岸諸国、その他の東南アジア主要国にとって特に重要であり、これらの国々では公的機関と民間機関の両方が介入能力の向上に取り組んでいます。購入者の判断基準には、性能に加え、アクセス性、トレーニング、機器のコストなどが含まれます。
心臓カテーテルセンサー市場の将来動向
多項目カテーテルセンシングが標準となる
心臓カテーテルセンサー市場の動向は、複数のセンシング機能を1つのデバイスに統合したカテーテルへと向かっています。将来のシステムは、圧力、電気生理学的活動、熱データ、および画像からのフィードバックを組み込むことで、デバイス交換の回数を減らし、処置の継続性を高めることが期待されています。この開発は製品開発に影響を与え、企業は小型化、信号性能、柔軟性、および滅菌耐性の間で適切な妥協点を見つける必要が出てきます。病院は、個々の機能ではなく、臨床上の利点に基づいてこのようなシステムを検討するでしょう。
デジタルカテーテル検査室がAI支援による画像診断を導入
未来のカテーテル検査室は、センサーの読み取り値、画像フレーム、電気生理学的信号などのデータを分析するために、AIを活用したソリューションに依存するようになるでしょう。これは医師の意思決定能力を凌駕することを目的としたものではなく、測定値におけるパターンや異常の検出、および処置計画の策定を支援することを目的としています。カテーテルセンサーと高度な分析アルゴリズムを統合した企業は、他社との差別化が容易になる可能性があります。しかし、臨床で使用されるアルゴリズムは、さまざまな状況や患者においてその精度を証明する必要があるため、規制は依然として重要です。
心臓カテーテルセンサー市場の機会
外来心臓手術のためのセンサー搭載プラットフォーム
外来診療センターは、標準化された診断およびモニタリングワークフロー向けに信頼性が高く使いやすいカテーテルセンサーを提供できるメーカーにとって、実行可能な機会となります。特定の処置が従来の病院以外で行われるようになると、購入者はコンパクトなシステム、簡素化されたインターフェース、予測可能な消耗品コストを求めるようになります。心臓カテーテルセンサー市場の予測によると、ベンダーは測定精度を損なうことなく、より軽症な環境に適した製品を設計することで、需要の増加に対応できます。トレーニング、リモートサポート、およびバンドルされたサービスモデルが重要になります。外来診療センターの安全性、文書化、および処置効率の維持を支援する企業は、従来の病院主導の導入チャネルを超えて事業を拡大できます。
地域密着型の製造と地域パートナーシップ
地域密着型の製造とパートナーシップ戦略は、アジア太平洋地域および中東における成長への現実的な道筋を提供する。現地での組み立て、規制対応、販売代理店とのパートナーシップは、調達障壁を低減し、サービス対応力を向上させる。この機会は、政府が医療技術の現地化を奨励し、病院が安定した供給継続性を必要とする地域で特に重要となる。メーカーは、高機能な画像診断機能付きカテーテルから、必要不可欠な圧力センサーや心電図センサーまで、さまざまな価格帯に合わせて製品ポートフォリオを調整することもできる。現地の臨床研修プログラムや公共調達の期待に沿った企業は、持続的な市場アクセス上の優位性を構築できる可能性がある。
最近の動向
- 2026年8月:メドトロニック社は、心室性不整脈治療用Afferaマッピング・アブレーションシステムおよびSphere-9カテーテルのCEマーク適応拡大を発表しました。これにより、複雑な電気生理学的処置に対応する同社のデュアルエネルギーマッピング・アブレーション製品群が強化されます。今回の適応拡大は、欧州の心臓センターにおけるセンサー搭載カテーテルプラットフォームの臨床使用拡大を支援するとともに、高度なアブレーションワークフローに対するメドトロニック社の戦略的重点を強化するものです。
- 2026年4月:アボット・ラボラトリーズは、次世代AI搭載冠動脈イメージングプラットフォーム「Ultreon 3.0」について、FDA承認およびCEマークを取得しました。これにより、冠動脈評価のための血管内イメージング機能がさらに強化されます。このプラットフォームは、経皮的冠動脈インターベンションにおける意思決定を支援し、可視化、分析、および手技ワークフローのサポートを組み合わせた画像誘導カテーテル技術に対する幅広い需要に応えるものです。
- 2025年9月:ICU Medical, Inc.は、感染制御に関するエビデンスに基づき、ニードルレスIVコネクタ「Clave」シリーズに関するFDA 510(k)承認済みの新たな表示内容を発表しました。この開発は輸液アクセスに焦点を当てたものですが、より安全な血管アクセス技術に対する病院の需要を改めて示すとともに、カテーテル関連機器の性能、接続性、感染リスク低減が依然として購入の優先事項となっている、より広範な救命救急医療インフラを補完するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -