
Mercato dei sensori per cateteri cardiaci: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei sensori per cateteri cardiaci (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (sensori di pressione, biosensori, sensori di temperatura, sensori ECG, sensori di immagine, altri); applicazione (diagnostica, chirurgica, monitoraggio, imaging); utente finale (ospedali e centri diagnostici, centri di servizi ambulatoriali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018604
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
8,82 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
15,76 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,67 %
Tasso di crescita
Mercato di riferimento
111,16 miliardi di dollari USA
(2026-2034)
Il mercato dei sensori per cateteri cardiaci ha un valore di 8,02 miliardi di dollari nel 2025 e si prevede che raggiungerà i 15,76 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,67% nel periodo 2026-2034. Il mercato riflette il crescente utilizzo di sensori integrati nei cateteri nei flussi di lavoro diagnostici, chirurgici, di monitoraggio e di imaging, supportato dalla domanda di misurazioni intravascolari precise e di sistemi di intervento cardiovascolare collegati digitalmente.
Il Nord America rimane la principale base di ricavi, con le dimensioni del mercato dei sensori per cateteri cardiaci sostenute da laboratori di cateterizzazione all'avanguardia, elevati volumi di procedure elettrofisiologiche e la precoce adozione di cateteri per imaging dotati di sensori. Si stima che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 6,1% e il 6,7% nel periodo 2026-2034, trainata dagli investimenti ospedalieri nella cardiologia mininvasiva e dall'allineamento dei rimborsi per la diagnostica interventistica.
Analisi e approfondimenti sul mercato dei sensori per cateteri cardiaci
- Si stima che il Nord America rappresenterà una quota di mercato compresa tra il 38% e il 42% nel 2025, con una crescita annua composta (CAGR) tra il 6,1% e il 6,7% nel periodo 2026-2034, grazie a un'infrastruttura di cateterizzazione consolidata e a una forte adozione dell'elettrofisiologia.
- Nel 2025 gli Stati Uniti rappresenteranno il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra il 6,0% e il 6,6% nel periodo 2026-2034, trainati dalle reti ospedaliere più avanzate.
- Nel 2025 l'Europa detiene una quota di mercato compresa tra il 26% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, con Germania, Francia e Regno Unito in testa per adozione.
- La regione Asia-Pacifico deterrà una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,2% e il 7,9% nel periodo 2026-2034, trainata da Cina, Giappone, India e Corea del Sud.
- Segmento più ampio : i sensori di pressione rappresentano il 34-38% della quota di mercato nel 2025 e crescono a un CAGR compreso tra il 6,2% e il 6,8% nel periodo 2026-2034 grazie alla precisione emodinamica.
- Segmento ad alta crescita : i sensori di immagine detengono una quota di mercato del 18-22% nel 2025 e crescono a un tasso annuo composto (CAGR) compreso tra il 7,6% e l'8,4% nel periodo 2026-2034, grazie all'espansione della visualizzazione intravascolare.
- Aziende chiave analizzate nel dettaglio : Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., Analog Devices, Inc., B. Braun SE, Johnson & Johnson, TE Connectivity plc, Honeywell International Inc., ICU Medical, Inc., Merck & Co., Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I cateteri dotati di sensori si sono evoluti da semplici strumenti di misurazione a dispositivi integrati di supporto decisionale che combinano dati di pressione, imaging, temperatura, biosignali ed elettrofisiologia. Le dinamiche produttive si stanno spostando verso MEMS miniaturizzati, rivestimenti biocompatibili, trasmissione del segnale ad alta densità e design monouso. Il mercato dei sensori per cateteri cardiaci è quindi strettamente legato al packaging dei semiconduttori, alla capacità di sterilizzazione, alla visualizzazione tramite software e ai modelli di approvvigionamento ospedaliero che privilegiano l'accuratezza procedurale.
Nel periodo di previsione, l'espansione dei laboratori di cateterismo cardiaco nella regione Asia-Pacifico, la crescente diffusione degli investimenti privati in cardiologia e i percorsi normativi per i dispositivi minimamente invasivi favoriranno una maggiore adozione. Si prevede che i produttori si concentreranno sulla fusione dei sensori, sulla compatibilità dei cateteri e sui sistemi di qualità conformi alle aspettative della FDA e del Regolamento UE sui dispositivi medici (MDR). Il mercato dei sensori per cateteri cardiaci beneficerà probabilmente anche del decentramento dell'assistenza cardiovascolare, soprattutto laddove i centri di servizi ambulatoriali gestiscono determinate procedure diagnostiche e di monitoraggio.
Ambito del rapporto di mercato sui sensori per cateteri cardiaci
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,82 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 15,76 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,67% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori per cateteri cardiaci
La domanda è sostenuta dalla crescente necessità di gestire le malattie cardiovascolari, dato che l'OMS continua a identificarle come la principale causa di mortalità a livello globale. Gli ospedali utilizzano sensori per cateteri per ridurre l'incertezza diagnostica durante le procedure coronariche, di cardiologia strutturale, elettrofisiologiche ed emodinamiche. La crescita del mercato dei sensori per cateteri cardiaci è inoltre legata ai percorsi di cura minimamente invasivi che riducono i tempi delle procedure e migliorano l'interpretazione clinica in tempo reale.
La catena del valore comprende fornitori di componenti per sensori, produttori di apparecchiature originali (OEM) di cateteri, produttori a contratto, fornitori di servizi di sterilizzazione, fornitori di software, distributori e utenti finali clinici. Le dinamiche di fornitura dipendono dai processi di assemblaggio di precisione, estrusione di polimeri, incollaggio di chip, calibrazione e confezionamento. Le organizzazioni che possiedono la tecnologia per cateteri e per l'elaborazione del segnale hanno un vantaggio competitivo, poiché i medici si sono abituati all'interoperabilità dei dati provenienti da sistemi di monitoraggio, imaging ed elettrofisiologia.
La concorrenza si intensificherà grazie all'ingresso di Abbott Laboratories e Medtronic plc nel settore delle piattaforme di elettrofisiologia e ablazione basate su sensori, mentre GE HealthCare Technologies Inc. supporterà le piattaforme di imaging e monitoraggio. Analog Devices, Inc., TE Connectivity plc e Honeywell International Inc. aggiungeranno componenti, soluzioni di rilevamento e connettività. Questa analisi del mercato dei sensori per cateteri cardiaci mostra che il posizionamento strategico dipende dalle evidenze cliniche, dalla predisposizione all'integrazione e dall'affidabilità della fornitura.
Gli investimenti si sono spostati verso i laboratori di cateterizzazione digitale, l'imaging basato sull'intelligenza artificiale e le tecnologie di rilevamento multiparametrico. Johnson & Johnson, B. Braun SE, ICU Medical, Inc. e Merck & Co., Inc. influenzano i rispettivi contesti procedurali limitrofi, con ripercussioni sul processo decisionale di acquisto. I fornitori con una comprovata esperienza in materia di conformità normativa, flessibilità produttiva e tecnologie di rilevamento specializzate avranno maggiori probabilità di successo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
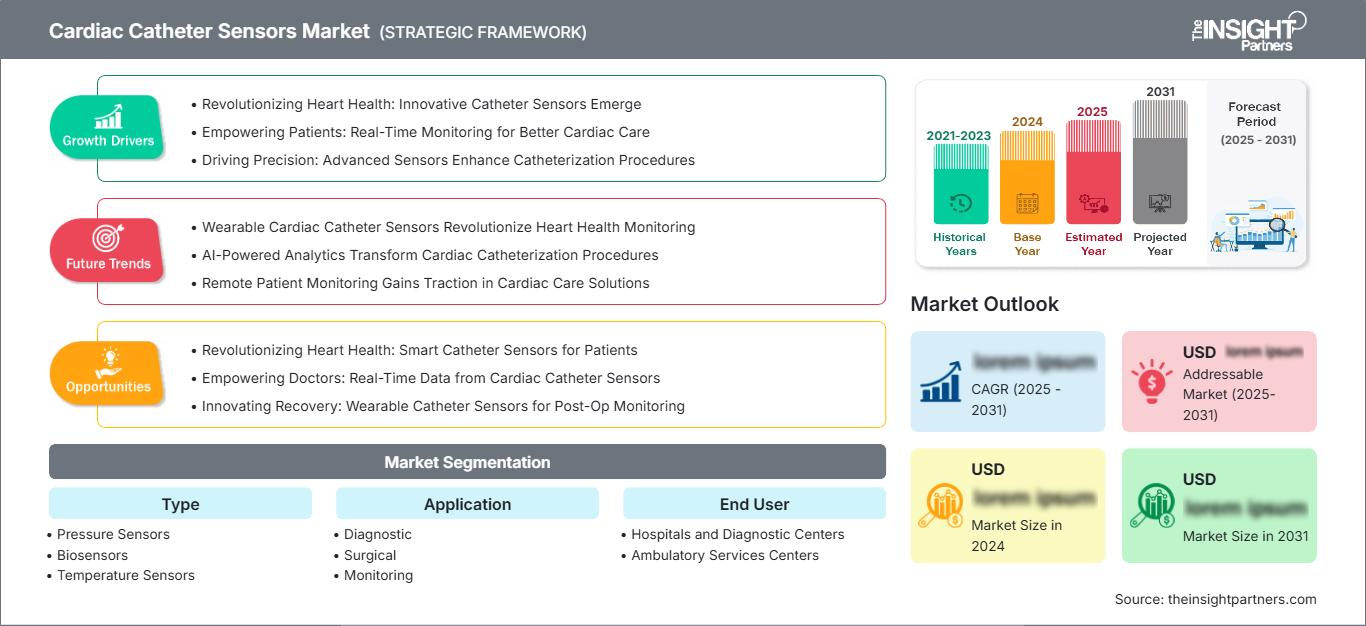
Mercato dei sensori per cateteri cardiaci: approfondimenti strategici
Approfondimenti regionali
Mercato dei sensori per cateteri cardiaci in Nord America
Si stima che il Nord America deterrà una quota di mercato compresa tra il 38% e il 42% nel 2025, con una crescita annua composta (CAGR) tra il 6,1% e il 6,7% nel periodo 2026-2034. La quota di mercato dei sensori per cateteri cardiaci è trainata dall'elevata densità di laboratori di cateterizzazione, dal forte utilizzo dell'elettrofisiologia e dalla rapida adozione di sistemi di ablazione con sensori integrati. Le procedure FDA per l'approvazione di dispositivi innovativi e per la procedura 510(k) continuano a supportare l'innovazione, pur richiedendo solide prove cliniche.
I sistemi ospedalieri della regione stanno adottando sempre più piattaforme standardizzate che integrano mappatura, misurazione della pressione, imaging e monitoraggio. Ciò favorisce l'adozione di sensori di alta qualità, laddove la precisione influisce sulla sicurezza delle procedure. Gli acquisti rimangono basati su dati concreti, con il costo totale dell'assistenza, la produttività, il controllo delle infezioni e l'interoperabilità dei sistemi che influenzano le decisioni di acquisto negli ospedali universitari e nelle grandi reti sanitarie integrate.
Mercato statunitense dei sensori per cateteri cardiaci
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) compreso tra il 6,0% e il 6,6% nel periodo 2026-2034. L'adozione di queste tecnologie è limitata agli ospedali di terzo livello, alle strutture di elettrofisiologia e ai reparti di cardiologia interventistica che effettuano volumi elevati di procedure. I dati dell'American Heart Association continuano a evidenziare il peso delle malattie cardiovascolari e a sostenere gli investimenti in diagnostica avanzata.
Tra le aziende che operano in questo mercato figurano Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., ICU Medical, Inc., TE Connectivity plc e Honeywell International Inc. Il tasso di adozione più elevato si riscontra in applicazioni quali la navigazione chirurgica, la mappatura intracardiaca, la misurazione della pressione e gli interventi guidati da immagini per le malattie coronariche e le aritmie.
Mercato europeo dei sensori per cateteri cardiaci
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 26% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. La Germania è leader di mercato, grazie a infrastrutture cardiologiche all'avanguardia, solide tecniche di valutazione dei dispositivi e una costante adozione della diagnostica invasiva.
Il Regno Unito sta sviluppando capacità diagnostiche basate su cateteri grazie alla modernizzazione del Servizio Sanitario Nazionale (NHS) e agli sviluppi nel settore cardiologico privato. Le dinamiche di mercato sono guidate dalla necessità di una maggiore produttività, di una migliore accuratezza delle immagini e di prestazioni dei sensori nelle procedure coronariche ed elettrofisiologiche.
La Germania beneficia della disponibilità di reti di medici specializzati, centri cardiovascolari e della tempestiva adozione di tecnologie interventistiche avanzate. Francia, Italia e Spagna stanno crescendo costantemente grazie alla standardizzazione delle procedure, alla modernizzazione degli ospedali a livello regionale e al maggiore utilizzo di trattamenti minimamente invasivi nei casi di cardiopatia strutturale e coronarica.
Mercato dei sensori per cateteri cardiaci nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) detiene una quota di mercato compresa tra il 20% e il 24%, con una previsione di crescita annua composta (CAGR) tra il 7,2% e il 7,9% nel periodo 2026-2034. La Cina è il paese leader, grazie all'espansione degli ospedali specializzati in cardiologia, alla produzione nazionale di dispositivi medici e ai forti investimenti pubblico-privati nell'assistenza specialistica.
Giappone e Corea del Sud promuovono l'adozione di tecnologie premium grazie a sistemi ospedalieri di alta qualità e all'utilizzo di tecniche di imaging avanzate. India e Australia contribuiscono alla crescita grazie all'espansione dei laboratori di cateterizzazione, alle catene di ospedali privati e all'aumento dei rinvii a seguito di screening. L'enfasi politica sulla produzione locale e sull'accesso all'assistenza sanitaria favorisce una maggiore diffusione delle tecnologie di cateterizzazione basate su sensori.
Mercato dei sensori per cateteri cardiaci in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 6,4% e il 7,0% nel periodo 2026-2034. L'Arabia Saudita è il paese leader, grazie agli investimenti in ospedali di terzo livello, ai programmi specialistici in cardiologia e alla modernizzazione delle infrastrutture sanitarie. Seguono gli Emirati Arabi Uniti, con strutture private e pubbliche ad alta specializzazione.
Il Sudafrica è all'avanguardia nell'adozione di queste tecnologie nell'Africa subsahariana grazie alla presenza di ospedali specializzati già consolidati, mentre il resto del Medio Oriente e dell'Africa rimane sensibile alle problematiche relative agli appalti. La capacità fiscale legata al settore energetico nei mercati del Golfo favorisce l'acquisto di apparecchiature di fascia alta, mentre le carenze infrastrutturali in alcune zone dell'Africa limitano l'utilizzo a breve termine, nonostante il crescente fabbisogno di cure cardiovascolari.
Analisi di segmentazione
Tipo
Si prevede che il mercato dei sensori per cateteri cardiaci crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,4% e il 7,0% nel periodo 2026-2034. L'ambito del mercato dei sensori per cateteri cardiaci, per tipologia , è definito dalla necessità clinica di dati accurati su pressione intravascolare, risposta biologica, temperatura, ECG e immagini. La domanda è più forte laddove i sensori migliorano il processo decisionale in tempo reale, la sicurezza procedurale e la compatibilità con le piattaforme integrate dei laboratori di cateterismo cardiaco.
- I sensori di pressione rimangono la categoria più ampia perché i dati emodinamici supportano le decisioni in ambito coronarico, cardiochirurgico e di terapia intensiva, dove la precisione della misurazione influenza direttamente la pianificazione degli interventi.
- I biosensori stanno acquisendo rilevanza strategica man mano che le piattaforme per cateteri si evolvono verso il rilevamento di segnali biochimici e fisiologici, soprattutto per il monitoraggio avanzato e la diagnostica specifica di determinate patologie.
- I sensori di temperatura supportano i flussi di lavoro di ablazione e monitoraggio critico, aiutando i medici a gestire l'esposizione termica, le prestazioni del dispositivo e la sicurezza del paziente durante le procedure con catetere.
- I sensori ECG sono importanti in elettrofisiologia perché catturano i segnali intracardiaci necessari per la mappatura, la valutazione del ritmo, la localizzazione dell'ablazione e la verifica della procedura.
- I sensori di immagine si stanno diffondendo rapidamente, in quanto le esigenze di visualizzazione intravascolare, navigazione dei cateteri e interventi guidati sono in costante aumento nelle complesse procedure coronariche e di chirurgia strutturale del cuore.
Applicazione
Si stima che l'applicazione crescerà a un tasso annuo composto (CAGR) compreso tra il 6,5% e il 7,1% nel periodo 2026-2034. L'adozione è trainata dai casi d'uso diagnostici e chirurgici, mentre il monitoraggio e l'imaging continuano ad espandersi, poiché gli ospedali richiedono una guida multiparametrica. Il passaggio a procedure minimamente invasive crea una domanda di sensori che riducano l'incertezza all'interno dei vasi e delle camere cardiache.
- Le applicazioni diagnostiche sono le più utilizzate a causa della richiesta di informazioni accurate su pressione sanguigna, ECG e immagini diagnostiche, che supportano la conferma della malattia, la valutazione delle lesioni e la pianificazione del trattamento.
- Le applicazioni chirurgiche sono in crescita poiché gli interventi basati su cateteri richiedono un rilevamento affidabile per l'ablazione, le procedure valvolari, l'accesso vascolare e la guida procedurale in tempo reale.
- Le applicazioni di monitoraggio supportano il tracciamento continuo o legato a procedure dei parametri fisiologici, aiutando i medici a migliorare la sicurezza durante i complessi flussi di lavoro in ambito cardiologico e di terapia intensiva.
- Le applicazioni di imaging sono strategicamente importanti perché la visualizzazione migliora la navigazione, l'interpretazione delle lesioni e il posizionamento dei dispositivi durante gli interventi cardiovascolari ad alto rischio.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 6,3% e il 6,9% nel periodo 2026-2034. Gli ospedali e i centri diagnostici rimangono dominanti in quanto dispongono di laboratori di cateterismo cardiaco e sale di elettrofisiologia ad alta complessità. I centri di servizi ambulatoriali stanno acquisendo importanza per determinate procedure, poiché gli enti pagatori e i fornitori di servizi sanitari cercano strutture di cura a costi inferiori con adeguate capacità di monitoraggio.
- Gli ospedali e i centri diagnostici rappresentano la principale base di adozione, in quanto gestiscono casi cardiovascolari complessi, dispongono di sistemi di imaging avanzati e necessitano di un'ampia gamma di cateteri dotati di sensori.
- I centri di servizi ambulatoriali si stanno espandendo in specifici flussi di lavoro diagnostici e di monitoraggio, dove procedure più brevi, protocolli standardizzati e pressioni sui rimborsi favoriscono il trasferimento dagli ambienti di degenza ospedaliera.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Diagnostic |
Alto |
Mappatura di precisione |
Maturo |
|
Chirurgico |
Alto |
Ablazione guidata |
Scalatura |
|
Monitoraggio |
Mezzo |
Segnali remoti |
Scalatura |
|
Immagini |
Mezzo |
Vista intravascolare |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sensori per cateteri cardiaci.
Aumento del carico di interventi cardiovascolari
La gestione delle malattie cardiovascolari si sta orientando verso la diagnosi precoce, il trattamento minimamente invasivo e il follow-up periodico, il che comporta una continua necessità di tecnologie di rilevamento basate su cateteri. Le malattie cardiovascolari sono la principale causa di morte, secondo l'OMS, e questo spinge gli operatori sanitari a migliorare le proprie capacità in termini di rapidità di valutazione e trattamento. L'utilizzo di cateteri con sensori consente ai medici di acquisire informazioni su pressione, ritmo, temperatura e immagini in un'unica sessione, riducendo così la necessità di esami multipli. L'impatto sul mercato è maggiore negli istituti di assistenza sanitaria terziaria che si occupano di cardiopatie coronariche, aritmie e cardiopatie strutturali.
Integrazione di piattaforme di rilevamento, imaging ed elettrofisiologia
Un numero crescente di ospedali si sta orientando verso l'utilizzo di piattaforme per cateteri connessi che integrano funzioni di mappatura, ablazione, imaging e monitoraggio in un flusso di lavoro clinico unitario. Questa tendenza giustifica un approvvigionamento di maggiore valore, poiché i singoli componenti stanno lasciando il posto a sistemi che forniscono informazioni sia sull'anatomia che sulla fisiologia in modo sincronizzato. I vari programmi della FDA continuano a impegnarsi per garantire un rapido accesso a dispositivi in grado di affrontare patologie significative, mantenendo al contempo elevati standard di sicurezza ed efficacia. L'integrazione rappresenta un ostacolo all'ingresso per i produttori, in quanto i loro prodotti devono essere affidabili in termini di hardware, software, sterilizzazione e connettività.
Espansione dei laboratori di cateterismo cardiaco nei sistemi sanitari emergenti
Nei mercati in via di sviluppo si osserva una tendenza costante agli investimenti in centri specializzati, sale operatorie ibride e strutture diagnostiche, al fine di far fronte al crescente numero di casi di malattie cardiovascolari. Ciò contribuisce a creare una base più ampia di utilizzatori di sensori per cateteri, a partire dalle strutture per cateterismo già esistenti in Nord America ed Europa. Questa crescita è particolarmente significativa per Cina, India, Paesi del Golfo e altri Paesi leader del Sud-est asiatico, dove sia il settore pubblico che quello privato stanno potenziando le proprie capacità in termini di interventi. Le dinamiche di acquisto includono considerazioni relative alle prestazioni, all'accessibilità, alla formazione e al costo dei dispositivi.
Mercato dei sensori per cateteri cardiaci: tendenze future
Il rilevamento multiparametrico dei cateteri diventa uno standard
Le tendenze del mercato dei sensori per cateteri cardiaci indicano una crescente diffusione di cateteri che combinano più funzioni di rilevamento in un unico dispositivo. Si prevede che i sistemi del futuro integreranno feedback provenienti da pressione, attività elettrofisiologica, dati termici e immagini diagnostiche, al fine di ridurre il numero di sostituzioni dei dispositivi e migliorare la continuità procedurale. Questo sviluppo avrà un impatto sulla progettazione dei prodotti, poiché le aziende dovranno trovare il giusto compromesso tra miniaturizzazione, prestazioni del segnale, flessibilità e resistenza alla sterilizzazione. Gli ospedali valuteranno tali sistemi in base ai benefici clinici che offrono, piuttosto che alle singole caratteristiche.
I laboratori di cateterismo cardiaco digitali adottano l'interpretazione assistita dall'intelligenza artificiale
Le sale di cateterizzazione del futuro si affideranno a soluzioni basate sull'intelligenza artificiale per analizzare i dati provenienti da sensori, immagini e segnali elettrofisiologici. L'obiettivo non è quello di sostituire le capacità decisionali del medico, ma piuttosto di contribuire a individuare modelli e anomalie nelle misurazioni, nonché a facilitare la pianificazione delle procedure. Le aziende che integreranno i sensori dei cateteri con algoritmi di analisi avanzati potrebbero avere maggiore facilità a distinguersi dalla concorrenza. La regolamentazione rimarrà comunque fondamentale, poiché gli algoritmi utilizzati in ambito clinico dovranno dimostrare la propria accuratezza in diversi scenari e su pazienti differenti.
Opportunità di mercato per i sensori dei cateteri cardiaci
Piattaforme dotate di sensori per procedure cardiache ambulatoriali.
I centri di assistenza ambulatoriale rappresentano un'opportunità concreta per i produttori in grado di fornire sensori per cateteri affidabili e facili da usare, per flussi di lavoro diagnostici e di monitoraggio standardizzati. Con il progressivo spostamento di determinate procedure al di fuori degli ospedali tradizionali, gli acquirenti cercheranno sistemi compatti, interfacce semplificate e costi dei materiali di consumo prevedibili. Le previsioni di mercato sui sensori per cateteri cardiaci indicano che i fornitori possono intercettare la domanda incrementale progettando prodotti adatti a contesti a minore complessità assistenziale, senza compromettere l'integrità delle misurazioni. Formazione, supporto remoto e modelli di servizio integrati saranno fondamentali. Le aziende che aiutano i centri ambulatoriali a mantenere la sicurezza, la documentazione e l'efficienza procedurale possono espandersi oltre i tradizionali canali di adozione ospedalieri.
Produzione localizzata e collaborazioni regionali
Le strategie regionali di produzione e partnership offrono una via concreta per la crescita nell'area Asia-Pacifico e in Medio Oriente. L'assemblaggio locale, il supporto normativo e le partnership con i distributori possono ridurre le barriere all'approvvigionamento e migliorare la reattività del servizio. Questa opportunità è particolarmente rilevante laddove i governi incoraggiano la localizzazione delle tecnologie mediche e gli ospedali necessitano di una continuità di fornitura affidabile. I produttori possono inoltre adattare i portafogli di prodotti a diverse fasce di prezzo, dai cateteri di alta gamma con funzionalità di imaging ai dispositivi essenziali per la misurazione della pressione e dell'ECG. Le aziende che si allineano ai programmi locali di formazione clinica e alle aspettative degli appalti pubblici possono costruire vantaggi duraturi in termini di accesso al mercato.
Sviluppi recenti
- Agosto 2026: Medtronic plc ha annunciato l'estensione dell'indicazione per la marcatura CE del sistema di mappatura e ablazione Affera e del catetere Sphere-9 per le aritmie ventricolari, rafforzando la sua offerta di mappatura e ablazione a doppia energia per procedure elettrofisiologiche complesse. L'estensione supporta un utilizzo clinico più ampio delle piattaforme di cateteri con sensori nei centri cardiologici europei e rafforza l'attenzione strategica di Medtronic sui flussi di lavoro di ablazione avanzati.
- Aprile 2026: Abbott Laboratories ha ottenuto l'approvazione della FDA e la marcatura CE per la sua piattaforma di imaging coronarico di nuova generazione Ultreon 3.0, basata sull'intelligenza artificiale, ampliando le sue capacità di imaging intravascolare per la valutazione coronarica. La piattaforma supporta il processo decisionale negli interventi coronarici percutanei e risponde alla crescente domanda di tecnologie di cateterizzazione guidate da immagini che combinano visualizzazione, analisi e supporto al flusso di lavoro procedurale.
- Settembre 2025: ICU Medical, Inc. ha annunciato nuove indicazioni di etichettatura approvate dalla FDA (510(k)) per la gamma di connettori endovenosi senza ago Clave, supportate da evidenze sul controllo delle infezioni. Pur essendo focalizzato sull'accesso per infusione, questo sviluppo rafforza la domanda ospedaliera di tecnologie di accesso vascolare più sicure e si integra con le infrastrutture di terapia intensiva in generale, dove le prestazioni dei dispositivi correlati ai cateteri, la connettività e la riduzione delle infezioni rimangono priorità di acquisto.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -