
Marché des capteurs de cathéters cardiaques : taille, part de marché et prévisions 2034
Taille et prévisions du marché des capteurs pour cathéters cardiaques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (capteurs de pression, biocapteurs, capteurs de température, capteurs ECG, capteurs d’image, autres) ; application (diagnostic, chirurgie, surveillance, imagerie) ; utilisateur final (hôpitaux et centres de diagnostic, centres de soins ambulatoires, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018604
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
8,82 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
15,76 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,67 %
taux de croissance
Marché adressable
111,16 milliards de dollars américains
(2026-2034)
Le marché des capteurs pour cathéters cardiaques était évalué à 8,02 milliards de dollars américains en 2025 et devrait atteindre 15,76 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,67 % entre 2026 et 2034. Ce marché reflète l'utilisation croissante de la détection intégrée aux cathéters dans les flux de travail de diagnostic, de chirurgie, de surveillance et d'imagerie, soutenue par la demande de mesures intravasculaires précises et de systèmes d'intervention cardiovasculaire connectés numériquement.
L'Amérique du Nord demeure le principal moteur de croissance du marché des capteurs pour cathéters cardiaques. La taille de ce marché est soutenue par des laboratoires de cathétérisme de pointe, un volume élevé d'interventions d'électrophysiologie et l'adoption précoce des cathéters d'imagerie équipés de capteurs. La région devrait connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,7 % entre 2026 et 2034, portée par les investissements hospitaliers en cardiologie mini-invasive et l'harmonisation des remboursements pour les diagnostics interventionnels.
Analyse et perspectives du marché des capteurs pour cathéters cardiaques
- On estime que l'Amérique du Nord représentera une part de 38 à 42 % en 2025 et connaîtra une croissance annuelle composée de 6,1 à 6,7 % entre 2026 et 2034, grâce à une infrastructure de cathétérisme mature et à une forte adoption de l'électrophysiologie.
- Les États-Unis représentent 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, tirée par les réseaux hospitaliers de pointe.
- L'Europe détiendra une part de marché de 26 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, l'Allemagne, la France et le Royaume-Uni étant les principaux pays adoptant cette technologie.
- La région Asie-Pacifique devrait représenter 20 à 24 % du marché en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,9 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde et de la Corée du Sud.
- Segment le plus important : Les capteurs de pression représentent 34 à 38 % de parts de marché en 2025 et connaîtront une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034 grâce à leur précision hémodynamique.
- Segment à forte croissance : Les capteurs d'image détiennent une part de marché de 18 à 22 % en 2025 et connaîtront une croissance annuelle composée de 7,6 à 8,4 % entre 2026 et 2034, à mesure que la visualisation intravasculaire se développe.
- Principales entreprises analysées en détail : Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., Analog Devices, Inc., B. Braun SE, Johnson & Johnson, TE Connectivity plc, Honeywell International Inc., ICU Medical, Inc., Merck & Co., Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les cathéters équipés de capteurs sont passés du statut d'outils de mesure basiques à celui de dispositifs d'aide à la décision intégrés, combinant données de pression, d'imagerie, de température, de biosignaux et d'électrophysiologie. La dynamique de production s'oriente vers la miniaturisation des MEMS, les revêtements biocompatibles, la transmission de signaux haute densité et les dispositifs à usage unique. Le marché des capteurs pour cathéters cardiaques est ainsi étroitement lié au conditionnement des semi-conducteurs, aux capacités de stérilisation, à la visualisation logicielle et aux modèles d'approvisionnement hospitaliers privilégiant la précision des procédures.
Au cours de la période prévisionnelle, le développement des laboratoires de cathétérisme cardiaque en Asie-Pacifique, la croissance des investissements privés dans les soins cardiaques et l'évolution des réglementations relatives aux dispositifs mini-invasifs favoriseront une adoption plus large. Les fabricants devraient privilégier la fusion de capteurs, la compatibilité des cathéters et des systèmes de qualité conformes aux exigences de la FDA et du règlement européen relatif aux dispositifs médicaux (MDR). Le marché des capteurs pour cathéters cardiaques devrait également bénéficier de la décentralisation des soins cardiovasculaires, notamment lorsque les centres de services ambulatoires prennent en charge certaines procédures de diagnostic et de surveillance.
Portée du rapport sur le marché des capteurs pour cathéters cardiaques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,82 milliards de dollars américains |
| Taille du marché d'ici 2034 | 15,76 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,67% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs pour cathéters cardiaques
La demande est soutenue par les besoins croissants en matière de prise en charge des maladies cardiovasculaires, l'OMS continuant de les identifier comme la première cause de mortalité dans le monde. Les hôpitaux utilisent des capteurs intégrés aux cathéters pour réduire l'incertitude diagnostique lors des interventions coronaires, des explorations cardiaques structurelles, des examens électrophysiologiques et des analyses hémodynamiques. La croissance du marché des capteurs pour cathéters cardiaques est également liée aux protocoles de soins mini-invasifs qui raccourcissent la durée des interventions et améliorent l'interprétation clinique en temps réel.
La chaîne de valeur comprend les fournisseurs de composants de capteurs, les fabricants d'équipements d'origine (OEM) de cathéters, les sous-traitants, les prestataires de stérilisation, les éditeurs de logiciels, les distributeurs et les utilisateurs finaux cliniques. La dynamique de l'approvisionnement repose sur les processus d'assemblage de précision, d'extrusion de polymères, de collage de puces, d'étalonnage et de conditionnement. Les organisations maîtrisant les technologies de cathéters et de traitement du signal bénéficient d'un avantage concurrentiel, car les cliniciens sont désormais habitués à l'interopérabilité des données issues des systèmes de monitorage, d'imagerie et d'électrophysiologie.
La concurrence va s'intensifier avec l'arrivée d'Abbott Laboratories et de Medtronic plc sur le marché des plateformes d'électrophysiologie et d'ablation basées sur des capteurs, tandis que GE HealthCare Technologies Inc. se concentre sur les plateformes d'imagerie et de surveillance. Analog Devices, Inc., TE Connectivity plc et Honeywell International Inc. proposent quant à eux des composants, des solutions de détection et de connectivité. Cette analyse du marché des capteurs pour cathéters cardiaques révèle que le positionnement stratégique repose sur des données cliniques probantes, la facilité d'intégration et la fiabilité de l'approvisionnement.
Les investissements se concentrent désormais sur les salles de cathétérisme numérique, l'imagerie assistée par l'IA et les technologies de détection multiparamétriques. Johnson & Johnson, B. Braun SE, ICU Medical, Inc. et Merck & Co., Inc. exercent une influence sur leurs environnements procéduraux respectifs, ce qui affecte le processus de décision d'achat. Les fournisseurs ayant fait leurs preuves en matière de conformité réglementaire, de flexibilité de production et de technologies de capteurs spécialisées seront plus performants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
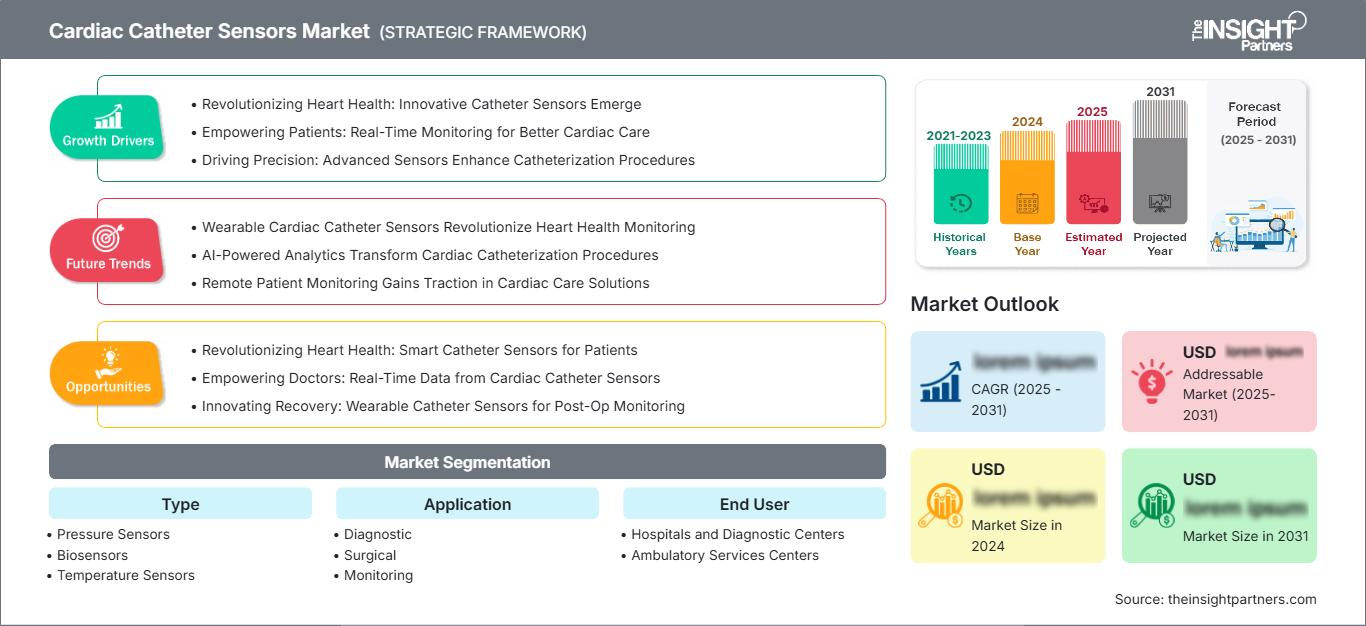
Marché des capteurs pour cathéters cardiaques : Perspectives stratégiques
Perspectives régionales
Marché des capteurs de cathéters cardiaques en Amérique du Nord
L'Amérique du Nord devrait détenir entre 38 et 42 % du marché en 2025 et connaître une croissance annuelle composée (TCAC) de 6,1 % à 6,7 % entre 2026 et 2034. La part de marché des capteurs pour cathéters cardiaques repose sur une forte densité de laboratoires de cathétérisme, une utilisation intensive en électrophysiologie et une adoption rapide des systèmes d'ablation équipés de capteurs. Les procédures d'autorisation de la FDA pour les dispositifs innovants et les dispositifs 510(k) continuent de soutenir l'innovation tout en exigeant des preuves cliniques solides.
Dans la région, les systèmes hospitaliers adoptent de plus en plus des plateformes standardisées reliant la cartographie, la mesure de la pression, l'imagerie et la surveillance. Ceci favorise l'utilisation de capteurs haut de gamme, dont la précision influe sur la fiabilité des procédures. Les achats restent fondés sur des données probantes, le coût total des soins, le débit, la prévention des infections et l'interopérabilité des systèmes orientant les décisions d'achat dans les centres hospitaliers universitaires et les grands réseaux de soins intégrés.
Marché américain des capteurs pour cathéters cardiaques
Les États-Unis représentent 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 6,0 à 6,6 % entre 2026 et 2034. L'adoption de ces technologies se limite pour l'instant aux centres hospitaliers universitaires, aux services d'électrophysiologie et aux services de cardiologie interventionnelle à forte activité. Les données de l'American Heart Association continuent de souligner le fardeau que représentent les maladies cardiovasculaires et justifient les investissements dans les diagnostics avancés.
Les entreprises opérant sur ce marché comprennent Abbott Laboratories, Medtronic plc, GE HealthCare Technologies Inc., ICU Medical, Inc., TE Connectivity plc et Honeywell International Inc. Le taux d'adoption le plus élevé est observé dans des applications telles que la navigation chirurgicale, la cartographie intracardiaque, la mesure de la pression et les interventions guidées par imagerie pour les maladies coronariennes et les arythmies.
Marché européen des capteurs pour cathéters cardiaques
L'Europe représente une part de marché de 26 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034. L'Allemagne est le leader du marché, grâce à une infrastructure cardiologique de pointe, des techniques d'évaluation des dispositifs robustes et une adoption constante du diagnostic invasif.
Le Royaume-Uni développe ses capacités de diagnostic par cathétérisme grâce à la modernisation du NHS et aux avancées du secteur privé en cardiologie. La dynamique du marché est dictée par la nécessité d'améliorer la prise en charge des patients, la précision de l'imagerie et les performances des capteurs lors des procédures coronaires et électrophysiologiques.
L'Allemagne bénéficie de réseaux de médecins spécialisés, de centres cardiovasculaires et d'une adoption précoce des technologies interventionnelles de pointe. La France, l'Italie et l'Espagne connaissent une croissance constante grâce à la standardisation des procédures, à la modernisation des hôpitaux régionaux et au recours accru aux traitements mini-invasifs dans les cas de maladies cardiaques structurelles et coronariennes.
Marché des capteurs de cathéters cardiaques en Asie-Pacifique
La région Asie-Pacifique détiendra une part de marché de 20 à 24 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,9 % entre 2026 et 2034. La Chine est le pays leader, grâce à l'expansion des hôpitaux cardiovasculaires, à la fabrication nationale de dispositifs médicaux et à d'importants investissements publics et privés dans les soins spécialisés.
Le Japon et la Corée du Sud stimulent l'adoption de ces technologies grâce à des systèmes hospitaliers de haute qualité et à l'utilisation de l'imagerie avancée. L'Inde et l'Australie contribuent également à cette croissance par le développement des laboratoires de cathétérisme cardiaque, les chaînes d'hôpitaux privés et l'augmentation des orientations liées au dépistage. L'accent mis par les politiques publiques sur la production locale et l'accès aux soins favorise une adoption plus large des technologies de cathéters à capteurs.
Marché des capteurs de cathéters cardiaques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,0 % entre 2026 et 2034. L’Arabie saoudite est le pays en tête, grâce à des investissements dans les hôpitaux de référence, des programmes spécialisés en cardiologie et la modernisation de ses infrastructures de santé. Les Émirats arabes unis suivent, avec des établissements privés et publics de pointe.
L’Afrique du Sud est en tête en matière d’adoption de ces technologies en Afrique subsaharienne grâce à ses hôpitaux spécialisés bien établis, tandis que le reste du Moyen-Orient et de l’Afrique demeure sensible aux contraintes d’approvisionnement. La capacité fiscale liée à l’énergie dans les pays du Golfe favorise l’achat d’équipements haut de gamme, tandis que les lacunes infrastructurelles dans certaines régions d’Afrique limitent leur utilisation à court terme malgré des besoins croissants en soins cardiovasculaires.
Analyse de segmentation
Taper
Le marché des capteurs pour cathéters cardiaques devrait connaître une croissance annuelle composée (TCAC) de 6,4 % à 7,0 % entre 2026 et 2034. Ce marché est déterminé par le besoin clinique de données précises sur la pression intravasculaire, la réponse biologique, la température, l'ECG et l'imagerie. La demande est la plus forte lorsque les capteurs améliorent la prise de décision en temps réel, la sécurité des interventions et la compatibilité avec les plateformes intégrées des salles de cathétérisme .
- Les capteurs de pression restent la catégorie la plus importante car les données hémodynamiques soutiennent les décisions relatives aux maladies coronariennes, aux cardiopathies structurelles et aux soins intensifs, où la précision de la mesure influence directement la planification des interventions.
- Les biocapteurs acquièrent une importance stratégique croissante à mesure que les plateformes de cathéters évoluent vers la détection de signaux biochimiques et physiologiques, notamment pour la surveillance avancée et le diagnostic de maladies spécifiques.
- Les capteurs de température facilitent les procédures d'ablation et de surveillance critique en aidant les cliniciens à gérer l'exposition thermique, les performances des dispositifs et la sécurité des patients lors des interventions par cathéter.
- Les capteurs ECG sont importants en électrophysiologie car ils captent les signaux intracardiaques nécessaires à la cartographie, à l'évaluation du rythme, au ciblage de l'ablation et à la vérification des procédures.
- Les capteurs d'images se développent rapidement à mesure que les besoins en visualisation intravasculaire, en navigation par cathéter et en interventions guidées augmentent dans le cadre de procédures coronaires et cardiaques structurelles complexes.
Application
On estime que cette application connaîtra une croissance annuelle composée (TCAC) de 6,5 % à 7,1 % entre 2026 et 2034. Son adoption est principalement due aux applications diagnostiques et chirurgicales, tandis que la surveillance et l'imagerie continuent de se développer, les hôpitaux recherchant des solutions multiparamétriques. L'évolution vers des procédures mini-invasives crée une demande pour des capteurs permettant de réduire l'incertitude à l'intérieur des vaisseaux et des cavités cardiaques.
- Les applications de diagnostic sont les plus utilisées en raison de la demande d'informations précises sur la pression, l'ECG et l'imagerie, qui permettent de confirmer la maladie, d'évaluer les lésions et de planifier le traitement.
- Les applications chirurgicales se développent car les interventions par cathéter nécessitent une détection fiable pour l'ablation, les interventions valvulaires, l'accès vasculaire et le guidage procédural en temps réel.
- Les applications de surveillance permettent un suivi continu ou lié à une procédure des paramètres physiologiques, aidant ainsi les cliniciens à améliorer la sécurité lors des flux de travail complexes en soins cardiaques et intensifs.
- Les applications d'imagerie sont d'une importance stratégique car la visualisation améliore la navigation, l'interprétation des lésions et le positionnement des dispositifs lors d'interventions cardiovasculaires à haut risque.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 6,3 % à 6,9 % entre 2026 et 2034. Les hôpitaux et les centres de diagnostic demeurent prédominants grâce à leurs salles de cathétérisme cardiaque et d'électrophysiologie de pointe. Les centres de soins ambulatoires gagnent en importance pour certaines interventions, les organismes payeurs et les prestataires recherchant des structures de soins moins coûteuses offrant des capacités de surveillance adéquates.
- Les hôpitaux et les centres de diagnostic constituent la principale base d'adoption, car ils gèrent des cas cardiovasculaires complexes, disposent de systèmes d'imagerie avancés et nécessitent de vastes stocks de cathéters équipés de capteurs.
- Les centres de services ambulatoires se développent dans certains flux de travail de diagnostic et de surveillance où des procédures plus courtes, des protocoles standardisés et la pression sur le remboursement favorisent la migration depuis les environnements d'hospitalisation.
Aperçu des opportunités
|
Nom du segment |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Diagnostique |
Haut |
Cartographie de précision |
Mature |
|
Chirurgical |
Haut |
Ablation guidée |
Mise à l'échelle |
|
Surveillance |
Moyen |
Signaux à distance |
Mise à l'échelle |
|
Imagerie |
Moyen |
Vue intravasculaire |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des capteurs pour cathéters cardiaques
Augmentation du volume des interventions cardiovasculaires
L'évolution de la prise en charge cardiovasculaire s'oriente vers le dépistage précoce, les traitements mini-invasifs et un suivi régulier, engendrant un besoin constant de technologies de détection par cathéter. Selon l'OMS, les maladies cardiovasculaires constituent la première cause de mortalité, incitant ainsi les professionnels de santé à améliorer leurs capacités d'évaluation et de traitement. L'utilisation de cathéters à capteurs permet aux médecins d'obtenir, en une seule séance, des informations sur la pression, le rythme cardiaque, la température et l'imagerie, réduisant ainsi le recours à de multiples examens. L'impact sur le marché est le plus important dans les établissements de soins tertiaires prenant en charge les maladies coronariennes, les arythmies et les cardiopathies structurelles.
Intégration des plateformes de détection, d'imagerie et d'électrophysiologie
De plus en plus d'hôpitaux se tournent vers l'utilisation de plateformes de cathéters connectés intégrant cartographie, ablation, imagerie et monitorage dans un flux de travail clinique intégré. Cette tendance plaide en faveur d'acquisitions à plus forte valeur ajoutée, les composants individuels cédant désormais la place à des systèmes fournissant des informations synchronisées sur l'anatomie et la physiologie. Les différents programmes de la FDA restent attachés à un accès rapide aux dispositifs permettant de traiter des pathologies importantes, tout en maintenant des exigences élevées en matière de sécurité et d'efficacité. L'intégration représente un obstacle à l'entrée sur le marché pour les fabricants, leurs produits devant être fiables en termes de matériel, de logiciel, de stérilisation et de connectivité.
Expansion des laboratoires de cathétérisme dans les systèmes de santé émergents
On observe une tendance croissante à l'investissement dans les centres spécialisés, les blocs opératoires hybrides et les infrastructures de diagnostic dans les pays émergents, afin de faire face à l'augmentation des cas de maladies cardiovasculaires. Ceci contribue à élargir le nombre d'utilisateurs de capteurs de cathéter parmi les établissements de cathétérisme déjà existants en Amérique du Nord et en Europe. Cette croissance est particulièrement importante pour la Chine, l'Inde, les pays du Golfe et d'autres pays clés d'Asie du Sud-Est, où les acteurs des secteurs public et privé développent leurs capacités d'intervention. Les acheteurs prennent en compte la performance, l'accessibilité, la formation et le coût des dispositifs.
Tendances futures du marché des capteurs pour cathéters cardiaques
La détection multiparamètres par cathéter devient la norme
Les tendances du marché des capteurs pour cathéters cardiaques indiquent une évolution vers des cathéters intégrant plusieurs fonctions de détection. Les systèmes futurs devraient intégrer des données de pression, d'activité électrophysiologique, thermiques et d'imagerie afin de réduire la fréquence des changements de dispositifs et d'améliorer la continuité des interventions. Cette évolution influencera le développement des produits, car les entreprises devront trouver le juste équilibre entre miniaturisation, performance du signal, flexibilité et résistance à la stérilisation. Les hôpitaux privilégieront les bénéfices cliniques de ces systèmes plutôt que leurs caractéristiques individuelles.
Les laboratoires de cathétérisme numérique adoptent l'interprétation assistée par l'IA
Les salles de cathétérisme cardiaque de demain s'appuieront sur des solutions d'intelligence artificielle pour analyser les données issues des capteurs, des images et des signaux électrophysiologiques. L'objectif n'est pas de remplacer le médecin dans sa prise de décision, mais plutôt de contribuer à la détection de tendances et d'anomalies dans les mesures et de faciliter la planification des interventions. Les entreprises qui intègrent des capteurs de cathéter à des algorithmes d'analyse avancés pourront se démarquer plus facilement. La réglementation restera toutefois essentielle, car les algorithmes utilisés en clinique devront démontrer leur précision dans différents contextes et auprès de différents patients.
Opportunités du marché des capteurs pour cathéters cardiaques
Plateformes équipées de capteurs pour les interventions cardiaques ambulatoires
Les centres de soins ambulatoires représentent une opportunité concrète pour les fabricants capables de fournir des capteurs de cathéter fiables et faciles d'utilisation, adaptés aux protocoles de diagnostic et de surveillance standardisés. À mesure que certaines interventions se déroulent hors des hôpitaux traditionnels, les acheteurs privilégieront les systèmes compacts, les interfaces simplifiées et les coûts de consommables prévisibles. Les prévisions du marché des capteurs de cathéter cardiaque indiquent que les fournisseurs peuvent capter une demande supplémentaire en concevant des produits adaptés aux environnements moins intensifs, sans compromettre la fiabilité des mesures. La formation, l'assistance à distance et les offres de services intégrées seront essentielles. Les entreprises qui aident les centres ambulatoires à garantir la sécurité, la documentation et l'efficacité des procédures peuvent étendre leur marché au-delà des circuits de distribution traditionnels pilotés par les hôpitaux.
Production locale et partenariats régionaux
Les stratégies de production et de partenariat régionaux constituent une voie concrète de croissance en Asie-Pacifique et au Moyen-Orient. L'assemblage local, le soutien réglementaire et les partenariats avec les distributeurs permettent de réduire les obstacles à l'approvisionnement tout en améliorant la réactivité des services. Cette opportunité est particulièrement pertinente lorsque les gouvernements encouragent la localisation des technologies médicales et que les hôpitaux exigent une continuité d'approvisionnement fiable. Les fabricants peuvent également adapter leurs gammes de produits à différents niveaux de prix, des cathéters d'imagerie haut de gamme aux capteurs de pression et d'ECG essentiels. Les entreprises qui s'alignent sur les programmes de formation clinique locaux et les exigences des marchés publics peuvent se forger des avantages concurrentiels durables en matière d'accès au marché.
Développements récents
- Août 2026 : Medtronic plc a annoncé l’extension du marquage CE pour le système de cartographie et d’ablation Affera et le cathéter Sphere-9 dans le traitement des arythmies ventriculaires, renforçant ainsi son offre de cartographie et d’ablation à double énergie pour les procédures d’électrophysiologie complexes. Cette extension favorise une utilisation clinique plus large des plateformes de cathéters équipés de capteurs dans les centres cardiaques européens et consolide l’orientation stratégique de Medtronic vers des protocoles d’ablation avancés.
- Avril 2026 : Abbott Laboratories a obtenu l’autorisation de la FDA et le marquage CE pour sa plateforme d’imagerie coronarienne de nouvelle génération Ultreon 3.0, basée sur l’IA, étendant ainsi ses capacités d’imagerie intravasculaire pour l’évaluation coronarienne. Cette plateforme facilite la prise de décision lors des interventions coronaires percutanées et répond à la demande croissante de technologies de cathétérisme guidées par l’image, combinant visualisation, analyse et assistance au déroulement des procédures.
- Septembre 2025 : ICU Medical, Inc. a annoncé l’obtention de l’autorisation 510(k) de la FDA pour de nouvelles allégations d’étiquetage concernant la gamme Clave de connecteurs IV sans aiguille, étayées par des données probantes sur la prévention des infections. Bien que centrée sur l’accès pour perfusion, cette innovation renforce la demande hospitalière en technologies d’accès vasculaire plus sûres et complète l’infrastructure plus large des soins intensifs, où la performance, la connectivité et la réduction des infections des dispositifs liés aux cathéters demeurent des priorités d’achat.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -