
Markt für Kardial Rehabilitation: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für die kardiologische Rehabilitation (2021–2034): Globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Produkt (Herzfrequenzmesser, Stabilisierungsbälle, Laufband, Crosstrainer, Blutdruckmessgeräte, Heimtrainer und Sonstige), Anwendung (Angioplastie, koronare Herzkrankheit, Kardiomyopathie, Cholesterinmanagement, Diabetes und Lungentransplantation), Endnutzer (Krankenhäuser und Kliniken, Fachkliniken, häusliche Pflege, kardiologische Rehabilitationszentren und Sonstige) und Region
- Status : Veröffentlichte Daten
- Berichtscode : TIPHE100000851
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


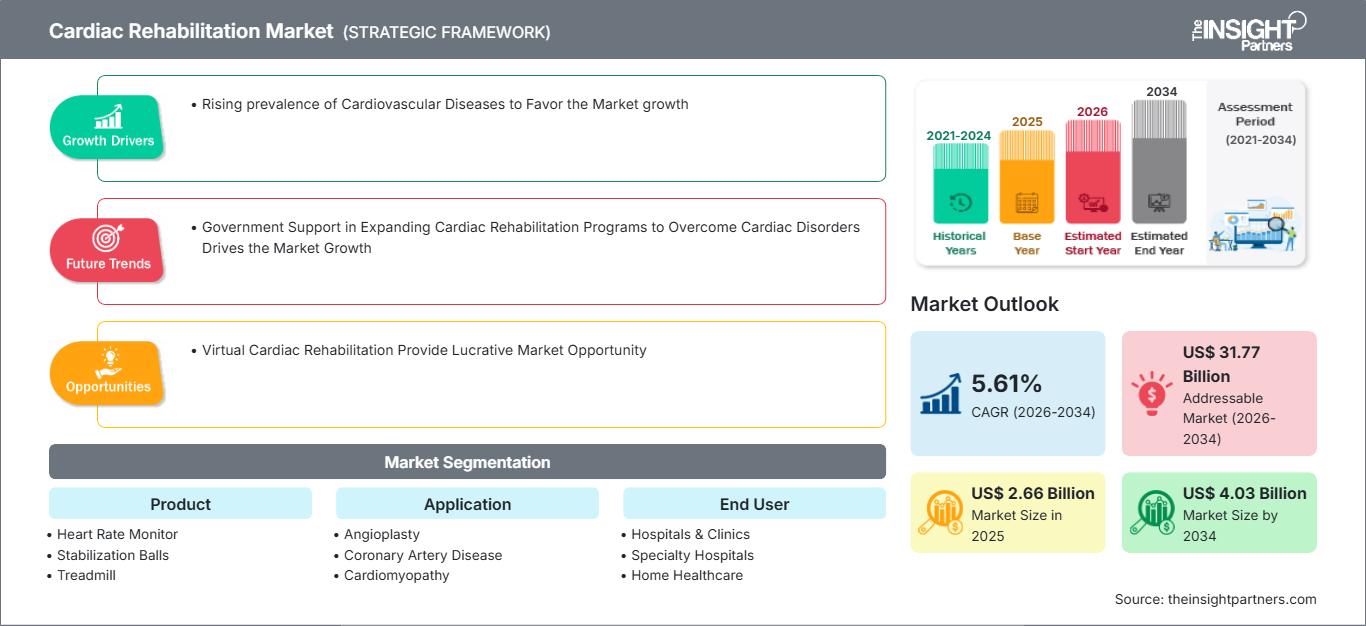
Marktgröße 2025
2,66 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,03 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,72 %
Wachstumsrate
Adressierbarer Markt
30,36 Mrd. US-Dollar
(2026–2034)
Der globale Markt für kardiologische Rehabilitation wurde im Jahr 2025 auf 2,66 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 4,03 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,72 % erwartet.
Marktanalyse und Einblicke zur kardiologischen Rehabilitation
- Nordamerika: Mit einem Anteil von 42–45 % im Jahr 2025 und einem jährlichen Wachstum von 5,0–5,5 % im Zeitraum 2026–2034 profitiert die Region von einer Kostenerstattung, koordinierten Sekundärpräventionsprogrammen, der Einführung vernetzter Überwachungssysteme und einer ausgereiften Infrastruktur für die kardiovaskuläre Versorgung.
- USA: Das Land, das im Jahr 2025 82–86 % Nordamerika ausmachen wird, wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,1–5,6 % verzeichnen, da die Krankenhäuser die automatisierten Überweisungen und die Kapazitäten für hybride Rehabilitationsmaßnahmen ausbauen.
- Europa: Mit einem Marktanteil von 26–29 % im Jahr 2025 und einer jährlichen Wachstumsrate von 4,7–5,2 % im Zeitraum 2026–2034 wird Europa von Deutschland, Großbritannien und Frankreich angeführt, unterstützt durch strukturierte Phase-II-Dienstleistungen und Netzwerke für präventive Kardiologie.
- Asien-Pazifik: Mit einem Marktanteil von 20–23 % im Jahr 2025 und einem durchschnittlichen jährlichen Wachstum von 6,5–7,2 % im Zeitraum 2026–2034 wird Asien-Pazifik von China und Japan angeführt, während Indien von digitaler Rehabilitation und Krankenhauspartnerschaften profitiert.
- Größtes Segment: Blutdruckmessgeräte hatten 2025 einen Marktanteil von 30–34 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen, unterstützt durch Bluthochdruckmanagement und Heimüberwachung.
- Wachstumsstarkes Segment: Die häusliche Krankenpflege hatte 2025 einen Marktanteil von 12–15 % und wird voraussichtlich im Zeitraum 2026–2034 durch Fernüberwachung und die Einführung vernetzter Geräte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Halma plc, OMRON Corporation, Avecinna Company JSC, Koninklijke Philips NV, GE HealthCare Technologies Inc., Core Health & Fitness, LLC, Peloton Interactive, Inc., Resideo Technologies, Inc., ergoline GmbH, Lupin Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Geschäftsstrategie hat sich von Programmen mit Übungen vor Ort hin zu Rehabilitationsprogrammen mit klinisch zugelassenen Ergometern, Blutdruckmessgeräten, EKG-Telemetrie, Apps und der Beratung durch verschiedene Spezialisten entwickelt. Die Geräte sind heute so konzipiert, dass sie die Dateneingabe und -ausgabe erleichtern, aus infektionsresistentem Material bestehen und ergonomisch sowie wartungsfreundlich gestaltet sind. Softwaresysteme übernehmen die Arbeitslastverwaltung, die Protokollierung der Trainingseinheiten und die Meldung von Abweichungen. Programme wie ers.2 von Ergoline dokumentieren den Trainingsprozess von bis zu 24 Patienten.
Die Ausgaben bis 2034 werden schrittweise in Netzwerke für ambulante und häusliche Pflege sowie in die Versorgung unterversorgter städtischer und ländlicher Bevölkerungsgruppen fließen. Die Region Asien-Pazifik (AP) bietet positive Einführungsperspektiven, da Herzkliniken an einer kostengünstigeren Weiterversorgung nach der Entlassung interessiert sind, während die Region Naher Osten (ME) ihre kardiologischen Einrichtungen ausbaut. Die regulatorische Anerkennung softwaregestützter Überwachung, evidenzbasierter Überweisungsalgorithmen und die Vergütung virtueller Versorgungsleistungen werden die Verfügbarkeit trotz des Bedarfs an klinischer Steuerung und sicherem Datenaustausch erweitern.
Berichtsumfang zum Markt für kardiologische Rehabilitation
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,66 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,03 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,72 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für kardiologische Rehabilitation
Die steigende Überlebensrate nach Angioplastie, Herzoperationen und akuten Koronarereignissen vergrößert die Zielgruppe für Sekundärprävention. Das Wachstum des Marktes für kardiologische Rehabilitation spiegelt auch die anhaltende Belastung durch Bluthochdruck, Diabetes, Bewegungsmangel und Fettstoffwechselstörungen wider. Herz-Kreislauf-Erkrankungen verursachten im Jahr 2022 schätzungsweise 19,8 Millionen Todesfälle, was etwa 32 % aller Todesfälle weltweit entspricht und das Ausmaß des zugrunde liegenden klinischen Bedarfs verdeutlicht.
Das Ökosystem umfasst Gerätehersteller, Softwareanbieter, Distributoren, Kardiologen, Physiotherapeuten, Ernährungsberater, Kostenträger, Krankenhäuser und ambulante Pflegedienste. Das Angebot entwickelt sich hin zum modularen Modell, das die Kombination von Laufbändern, Ergometern, Blutdruckmessgeräten und Telemonitoring-Lösungen ermöglicht. Die Bedeutung der Produktzertifizierung, der Kalibrierung, des lokalen Kundendienstes und der Softwareintegration nimmt im Vergleich zum reinen Gerätepreis zu, insbesondere für Anbieter, die Hochrisikopatienten betreuen.
Der Markt für kardiologische Rehabilitation ist durch eine fragmentierte Wettbewerbslandschaft gekennzeichnet, die medizinische Überwachung, therapeutische Trainingsgeräte, digitale Versorgungslösungen und kardiologische Diagnostik umfasst. Halma plc bietet eine spezialisierte Lösung im Bereich Blutdrucktechnologien an, während die OMRON Corporation im Bereich Heimüberwachung und vernetzte Apps tätig ist. Koninklijke Philips NV und GE HealthCare Technologies Inc. konzentrieren sich auf integrierte Arbeitsabläufe für Herzdaten und -überwachung. Ergoline GmbH und Avecinna Company JSC bieten telemetrische Rehabilitations- und medizinische Trainingslösungen an.
Die strategische Differenzierung zielt auf klinische Interoperabilität und geografische Reichweite ab. Lupin Limited konkurriert mit seiner LYFE-Plattform im Bereich digitaler Therapien, während Core Health & Fitness, LLC und Peloton Interactive, Inc. Trainingsgeräte und interaktive Funktionen anbieten. Resideo Technologies, Inc. verfügt über Kompetenzen im Bereich vernetzter Sensorik, ist jedoch nicht ausreichend auf Rehabilitation spezialisiert. Die Investitionen fließen in algorithmengestützte Personalisierung, Krankenhausintegration, Abonnements und die Generierung von Evidenz.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für kardiologische Rehabilitation: Strategische Einblicke
Regionale Einblicke
Markt für kardiologische Rehabilitation in Nordamerika
Nordamerika trug 2025 42–45 % zum weltweiten Umsatz bei und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % wachsen. Der Markt für kardiologische Rehabilitation zeichnet sich durch dichte Krankenhausnetze, die Einbindung von Medicare, eine hohe Anzahl an Eingriffen und die Verfügbarkeit von Überwachungsgeräten aus. In den USA erkrankten zwischen 2017 und 2020 127,9 Millionen Erwachsene an Herz-Kreislauf-Erkrankungen, was die anhaltenden Möglichkeiten der Sekundärprävention unterstreicht.
Das Marktwachstum verlagert sich von klassischen Fitnessstudios in Krankenhäusern hin zu ambulanten Kliniken, gemeindenahen Programmen und virtuellen Modellen. Das Programm „Million Hearts“ nutzt Abrechnungsdaten, um Anmeldung, Beginn, Abschluss, Einhaltung und virtuelle Besuche zu überwachen. Kanada deckt den regionalen Bedarf durch landesweite Behandlungspfade und Fernüberwachungsdienste. Zunehmend werden interoperable Lösungen wie Blutdruckmessgeräte, EKG-Geräte und Trainingsprogramme beschafft.
US-Markt für kardiologische Rehabilitation
Die USA trugen 2025 82–86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,6 % wachsen. Krankenhäuser und Kliniken sind nach wie vor die Hauptabnehmer, während die häusliche Pflege zunehmend von Menschen bevorzugt wird, die aufgrund von Entfernung, eingeschränkter Mobilität, Arbeit oder fehlender Betreuung Schwierigkeiten haben. Laut Medicare-Überwachung ist die Inanspruchnahme von Rehabilitationsleistungen durch die Teilnahme an mindestens einer Sitzung innerhalb von 365 Tagen nach einem qualifizierenden Ereignis gekennzeichnet.
Zu den Unternehmen, die derzeit über die notwendigen Kapazitäten am Markt verfügen, gehören OMROM Corporation, GE HealthCare Technologies Inc., Koninklijke Philips NV, Halma plc, Core Health & Fitness, LLC und Peloton Interactive, Inc. Angioplastie und koronare Herzkrankheit decken den regulären Bedarf an Rehabilitationsleistungen ab, während Cholesterinmanagement und Diabetesbehandlung das Programmangebot erweitern. Automatisch ausgelöste Überweisungen, automatische Anmeldung, Messungen mittels Wearables und individuelle Berichte von Krankenhäusern dürften die Nutzung steigern.
Europäischer Markt für kardiologische Rehabilitation
Europa erzielte 2025 einen Anteil von 26–29 % am weltweiten Umsatz und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,2 % wachsen. Deutschland zeichnet sich durch eine hervorragende Rehabilitationsinfrastruktur, medizintechnische Kompetenz und gut entwickelte Behandlungspfade für Bewegungstherapie aus. Die Firma ergoline GmbH verbessert die regionale Versorgung mit Ergometern, Telemetriesendern und Rehabilitationssoftware, die gemäß zertifizierten Standards für Medizinprodukte hergestellt werden.
In Großbritannien werden stationäre Therapieprogramme mit ambulanten und Online-Angeboten kombiniert, um auch Menschen, die nicht an Gruppensitzungen teilnehmen können, einen besseren Zugang zu ermöglichen. Auswertungen von 454.492 Überweisungen zeigen, dass 55 % der Betroffenen eine Rehabilitation begannen und 78 % diese auch erfolgreich abschlossen. Dies deutet darauf hin, dass sowohl Kapazitäten als auch Potenzial für weitere Anmeldungen vorhanden sind.
In Frankreich wurde ein standardisiertes Überweisungsverfahren für Patienten mit Herzinfarkt, die sich einer Herzoperation unterziehen, entwickelt. In Italien ist Bewegung in Programme zum Management chronischer Erkrankungen integriert, und Spanien baut präventive kardiologische Leistungen regional aus. Die europäischen Länder weisen unterschiedliche Umsetzungsgrade auf und fördern Investitionen in Qualitätskennzahlen, digitalen Zugang, Interoperabilität von Patientendaten und eine breitere Verfügbarkeit von Rehabilitationsangeboten für Patienten mit Herzinsuffizienz und Kardiomyopathie.
APAC-Markt für kardiale Rehabilitation
Der asiatisch-pazifische Raum repräsentierte 2025 20–23 % des weltweiten Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen. China ist führend aufgrund der Größe der Krankenhäuser und der Anzahl kardiovaskulärer Eingriffe, während Japan und Südkorea die Einführung durch die alternde Bevölkerung und die Möglichkeiten der vernetzten Versorgung unterstützen.
Indien entwickelt sich durch Krankenhauspartnerschaften und digitale Verschreibungsprogramme, darunter die LYFE-Plattform von Lupin Limited, zu einem wichtigen Akteur. Australien trägt mit ausgereiften klinischen Dienstleistungen bei. Der politische Fokus auf die Bekämpfung nichtübertragbarer Krankheiten, den Ausbau von Fachkliniken, die lokale Geräteproduktion und mobile Versorgungsmodelle stärkt die regionale Vermarktung.
Markt für kardiologische Rehabilitation im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,4–6,0 % prognostiziert. Saudi-Arabien ist führend dank Investitionen in Krankenhäuser und einer spezialisierten kardiologischen Infrastruktur, gefolgt von den Vereinigten Arabischen Emiraten, wo digital vernetzte private Gesundheitsnetzwerke eine hybride Versorgung ermöglichen.
Südafrika ist der wichtigste Nachfragetreiber in Subsahara-Afrika, während der Rest des Nahen Ostens und Afrikas weiterhin unter Fachkräftemangel und unzureichenden Kostenerstattungen leidet. Wirtschaftliche Diversifizierung, der Bau von Krankenhäusern in Städten, die Verbesserung der Telekommunikationsinfrastruktur und Partnerschaften mit lokalen Vertriebspartnern schaffen Chancen für modulare Rehabilitationssysteme, die wenig Platz benötigen und eine zentrale klinische Betreuung erfordern.
Segmentierungsanalyse
Produkt
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum des Produkts von 5,2–5,8 % prognostiziert. Der Markt für kardiologische Rehabilitationsgeräte umfasst physiologische Überwachung und strukturierte, auf das Patientenrisiko abgestimmte Trainingsplattformen. Käufer legen zunehmend Wert auf klinische Genauigkeit, anpassbare Belastungsstufen, Konnektivität und Kompatibilität mit elektronischen Patientenakten. Blutdruckmessgeräte bleiben die größte Produktkategorie, während vernetzte Herzfrequenzmesser und medizinische Trainingssysteme eine hybride Versorgung unterstützen.
- Herzfrequenzmonitor: Tragbare und brustbasierte Monitore unterstützen die Kontrolle der Trainingszone, die Früherkennung von Anomalien und die Überprüfung der langfristigen Einhaltung, wodurch sie strategisch wichtig für überwachte Sitzungen und ferngesteuerte Rehabilitationspläne sind.
- Stabilisierungsbälle: Stabilisierungsbälle dienen der Verbesserung von Gleichgewicht, Flexibilität und Krafttraining mit niedriger Intensität im Rahmen multidisziplinärer Programme. Die Nachfrage konzentriert sich auf Kliniken, die nach erschwinglichen Geräten für die individuelle funktionelle Rehabilitation suchen.
- Laufband: Laufbänder erfreuen sich in Krankenhäusern und Rehabilitationszentren weiterhin großer Beliebtheit, da die Ärzte Geschwindigkeit und Steigung steuern und gleichzeitig EKG, Blutdruck und das subjektive Belastungsempfinden während des progressiven Trainings überwachen können.
- Ellipsentrainer: Ellipsentrainer bieten ein gelenkschonendes Herz-Kreislauf-Training für Patienten, die eine geringere Gelenkbelastung benötigen. Sie unterstützen Rehabilitations- und Erhaltungsprogramme in späteren Phasen, bei denen Bewegungsvielfalt die kontinuierliche Teilnahme fördert.
- Blutdruckmessgeräte: Blutdruckmessgeräte nehmen eine führende Position ein, da die Behandlung von Bluthochdruck ein zentraler Bestandteil der Sekundärprävention ist, während die automatisierte Messung und digitale Übertragung eine konsistente Überwachung sowohl in Einrichtungen als auch zu Hause ermöglichen.
- Heimtrainer: Heimtrainer bieten messbare Belastungen, Sitzstabilität und eine kompakte Aufstellung und unterstützen so die Frührehabilitation, Belastungstests und Gruppenprogramme für ältere oder in ihrer Mobilität eingeschränkte Patienten.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,3–5,9 % erwartet. Die Nachfrage ist am größten, wenn die Rehabilitation einem festgelegten Verfahren oder einer kardiovaskulären Diagnose folgt. Die Programme erweitern sich jedoch hin zur Reduktion kardiometabolischer Risiken. Anwendungsspezifische Ansätze bestimmen Trainingsintensität, Überwachungshäufigkeit, Ernährungsprotokolle und -dauer. Angioplastie und koronare Herzkrankheit bleiben zentrale Themen, während Diabetes- und Cholesterinmanagement eine längerfristige Prävention unterstützen.
- Angioplastie: Die Rehabilitation nach einer Angioplastie unterstützt die sichere Wiederaufnahme von Aktivitäten, die Einhaltung der Medikamenteneinnahme und die Vorbeugung von erneuten Ereignissen und schafft so einen verlässlichen Überweisungspool, der direkt mit den Arbeitsabläufen der Krankenhausentlassung und der interventionellen Kardiologie verbunden ist.
- Koronare Herzkrankheit: Die koronare Herzkrankheit erzeugt einen anhaltenden Bedarf an Programmen, da die Patienten ein Bewegungstraining, die Überwachung der Symptome, eine Ernährungsumstellung, ein Stressmanagement und eine koordinierte Kontrolle mehrerer kardiovaskulärer Risikofaktoren benötigen.
- Kardiomyopathie: Kardiomyopathie-Programme erfordern individualisierte Arbeitsbelastungen und eine engmaschigere physiologische Überwachung, was den strategischen Wert einer genauen Telemetrie, einer vom Arzt konfigurierbaren Ausrüstung und einer schrittweisen Progression auf der Grundlage der funktionellen Belastbarkeit erhöht.
- Cholesterinmanagement: Das Cholesterinmanagement erweitert die Rehabilitation über das Training hinaus, indem es Ernährungsberatung, Medikamenteneinhaltung, Gewichtskontrolle und wiederholte Risikobewertung in umfassende Sekundärpräventionspfade einbindet.
- Diabetes: Diabetes birgt ein überlappendes kardiovaskuläres Risiko und erfordert Programme zur Koordinierung von Glukoseüberwachung, Trainingsdosis, Ernährung, Medikamenteneinnahme und Patientenschulung, wodurch der Bedarf an multidisziplinären Dienstleistungen gestärkt wird.
- Lungentransplantation: Die Rehabilitation nach einer Lungentransplantation legt den Schwerpunkt auf kardiopulmonale Ausdauer, Wiederherstellung der Mobilität und engmaschig überwachtes Training, was einen Bedarf an spezieller Ausrüstung in Transplantationskliniken und fortgeschrittenen Rehabilitationszentren erzeugt.
Endbenutzer
Für den Endnutzerbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,1 % prognostiziert. Krankenhäuser bleiben unverzichtbar, da Überweisungen in der Nähe von Diagnose oder Intervention erfolgen. Die Versorgung verlagert sich jedoch zunehmend in spezialisierte Zentren und die häusliche Pflege. Leistungserbringer wählen ihre Versorgungsmodelle anhand des Patientenrisikos, der Personalverfügbarkeit, der Kostenerstattung und möglicher Reisebarrieren. Die häusliche Pflege ist das am schnellsten wachsende Teilsegment, da vernetzte Überwachung klinisch gesteuerte Bewegung außerhalb von Einrichtungen unterstützt.
- Krankenhäuser und Kliniken: Krankenhäuser und Kliniken führen bei der Erstanmeldung, da sie Rehabilitationsverordnungen mit Entlassungsplanung, kardiologischer Beurteilung, Notfallversorgung, Diagnosedaten und etablierter Kostenerstattungsverwaltung verknüpfen.
- Spezialkliniken: Spezialkliniken betreuen komplexe Herz- und Transplantationspatienten und decken den Bedarf an fortschrittlicher Telemetrie, medizinischen Ergometern, multidisziplinären Teams und anwendungsspezifischen Protokollen unter intensiver klinischer Betreuung.
- Häusliche Krankenpflege: Die häusliche Krankenpflege expandiert rasant, da vernetzte Geräte, Videokonsultationen, digitales Coaching und asynchrone Überprüfung die Reisebarrieren verringern und gleichzeitig die Serviceabdeckung über die großen Städte hinaus erweitern.
- Kardiologische Rehabilitationszentren: Spezialisierte Zentren bieten konzentrierte Expertise, Gruppenkapazität, strukturierte Trainingsgeräte, Schulungen und Ergebnisverfolgung und positionieren sich damit als wichtige Partner für Krankenhäuser, die nach skalierbaren Überweisungszentren suchen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhäuser und Kliniken |
Hoch |
Automatische Weiterleitung |
Reifen |
|
Fachkliniken |
Medium |
Komplexe Rückgewinnung |
Skalierung |
|
Häusliche Pflege |
Medium |
Fernüberwachung |
Skalierung |
|
Herzrehabilitationszentren |
Hoch |
Hybridprogramme |
Reifen |
Markt für kardiologische Rehabilitation: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch Herz-Kreislauf-Erkrankungen und Überlebende
Herz-Kreislauf-Erkrankungen sind weiterhin die weltweit häufigste Todesursache. Eine verbesserte Versorgung von Patienten mit akuten Koronarsyndromen, Angioplastie und Operationen führt zu einer höheren Überlebensrate. Diese Kombination erhöht den Anteil der Patienten, die eine strukturierte Sekundärprävention anstelle einer bedarfsorientierten Nachsorge benötigen. Trainingsgeräte, Blutdruckmessgeräte, Ernährungsberatung und Risikomanagement für Patienten werden für Rehabilitationseinrichtungen zu einem wertvollen Angebot, wenn Krankenhäuser die Entlassungsprogramme mit diesen Diensten verknüpfen. Der größte Bedarf besteht bei Patienten mit einer Kombination aus Bluthochdruck, Diabetes, Adipositas und Bewegungsmangel. Laut Weltgesundheitsorganisation (WHO) starben im Jahr 2022 weltweit 19,8 Millionen Menschen an Herz-Kreislauf-Erkrankungen, mehr als drei Viertel davon in Ländern mit niedrigem und mittlerem Einkommen.
Geringe Beteiligung schafft messbare Kapazitäten für die Ausweitung der Einschreibungen
Klinische Eignung bedeutet nicht zwangsläufig auch Marktnutzung, da Überweisungen, Entfernung, mangelndes Bewusstsein, Terminplanung und Zuzahlungen den Zugang erschweren. In den USA nimmt weniger als ein Drittel der für Rehabilitationsleistungen infrage kommenden Patienten diese in Anspruch. Dies bedeutet, dass selbst bei einer geringeren Anzahl an berechtigten Fällen ein erhebliches Potenzial zur Steigerung der Inanspruchnahme besteht. Krankenhäuser können diese Lücke durch automatische Überweisungen, Patientenaufnahme direkt am Krankenbett, Programmbegleiter, flexible Terminplanung und Tele-Rehabilitationsdienste schließen. Gerätehersteller und Softwareentwickler haben daher die Möglichkeit, bei der Überweisungsanalyse, der Patienteneinbindung, der Fernüberwachung und der Nachverfolgung des Programmabschlusses zu unterstützen. Million Hearts strebt eine Teilnahmequote von mindestens 70 % an und hat bereits über 700 Mitglieder aus 370 Organisationen gewonnen.
Integration von vernetztem Monitoring in klinische Arbeitsabläufe
Durch die Fernvernetzung von Blutdruckmessgeräten, EKG-Geräten, Aktivitätstrackern und cloudbasierten Dashboards kann die Rehabilitation zu einem kontinuierlichen Prozess anstatt einer Reihe fragmentierter Interventionen werden. Gesundheitsdienstleister können den Arbeitsfortschritt, die Therapietreue, Symptome und Abweichungen der Vitalparameter überwachen und persönliche Besuche auf Risikopatienten beschränken. Dies ermöglicht eine erweiterte geografische Abdeckung und ein effizientes Patientenmanagement durch sichere Datenverarbeitung und klar definierte Eskalationsprozesse. Die OMRON Corporation bietet nun Blutdruckmessgeräte mit Vorhofflimmererkennung mittels künstlicher Intelligenz an. Auch Lupin Limited setzt Fernüberwachung und klinische Anwendungen für die kontinuierliche Herzversorgung ein.
Zukunftstrends im Markt für kardiologische Rehabilitation
Risikoadaptive hybride Rehabilitationswege
Die Trends im Markt für kardiologische Rehabilitation werden sich hin zu hybriden Behandlungsmodellen entwickeln, die die Intensität der Leistungen anhand des klinischen Risikos, der digitalen Kompetenz, der Mobilität und des Genesungsstadiums anpassen. Patienten mit höherem Risiko erhalten telemetrische Überwachung und Betreuung in einem Zentrum, während Patienten mit einem relativ stabilen Zustand in vernetzte, häusliche Programme mit regelmäßigen klinischen Kontrollen wechseln. Algorithmische Tools helfen, die Arbeitsbelastung auszugleichen und Ausnahmefälle zu priorisieren, die Therapieentscheidungen werden jedoch weiterhin von den behandelnden Ärzten getroffen. Abschlussraten, funktionelle Kapazität, Blutdruck, Medikamenteneinnahme und Wiedereinweisungen werden während des gesamten Prozesses erfasst. Dieser Ansatz ermöglicht es, den Patientenfluss im Programm zu erhöhen, ohne die physische Infrastruktur auszubauen.
Ergebnisorientierte Beschaffung und evidenzbasierte Differenzierung
The Cardiac Rehabilitation Market forecasts show that purchasing decisions will increasingly assess demonstrated patient outcomes rather than technical specifications alone. Hospital providers, insurance carriers, and rehabilitation networks will look for proof that the platforms enhance speed of onset, session completion, functional capability, and risk factor management. The vendors will counteract with clinical collaboration, registries, reporting standardization, and real world evidence initiatives. Subscription agreements can tie payment amounts to milestones based on enrolment or engagement. This will make it a mandate for the suppliers to ensure that they offer equipment along with on-boarding, training, analysis, and patient care. Vendors having connected product portfolios will have the upper hand if they have proof of performance in both clinical and at-home environments.
Cardiac Rehabilitation Market Opportunities
Build Hospital-to-Home Rehabilitation Networks in Emerging Cities
Investors can develop hub-and-spoke services in which specialty hospitals provide assessment and clinical governance while neighborhood facilities and home-care teams deliver continuing exercise and monitoring. The model is suited to India, Southeast Asia, the Middle East, and selected African cities where advanced cardiac procedures are concentrated but rehabilitation capacity remains limited. Operators should combine compact stationary bicycles, blood pressure devices, heart rate monitoring, multilingual coaching, and escalation protocols. Partnerships with cardiologists and insurers can reduce patient-acquisition costs and improve continuity after discharge. Successful platforms will localize diet guidance, payment options, and technical support rather than transplanting high-cost Western facility models into markets with different workforce and affordability conditions.
Commercialize Interoperable Monitoring and Program Analytics
A significant opportunity exists for vendors that connect equipment data, patient-reported symptoms, medication adherence, and clinical records without locking providers into a single hardware brand. Hospitals need dashboards that identify nonattendance, abnormal measurements, stalled workload progression, and patients requiring intervention. Vendors should invest in application programming interfaces, cybersecurity certification, role-based access, and integration services. Cardiac Rehabilitation Market Report buyers evaluating technology partners should prioritize clinically interpretable analytics over consumer engagement metrics alone. Revenue can be generated through implementation fees, recurring licenses, device bundles, and service contracts. Partnerships with electronic health record providers and regional distributors can accelerate adoption while reducing integration and maintenance burdens.
Recent Developments
- August 2025: Koninklijke Philips NV präsentierte auf dem ESC-Kongress 2025 KI-gestützte Herztechnologien, darunter integrierte Lösungen für Diagnose, Intervention und Langzeitüberwachung. Das Portfolio unterstützt Rehabilitationsökosysteme durch verbesserte Datenkontinuität und ermöglicht es Ärzten, Erkenntnisse aus der Kardiologie in die Nachsorge und die chronische Versorgung zu integrieren.
- April 2025: Lupin Limited berichtete, dass die auf Herzerkrankungen spezialisierte Plattform von Lupin Digital Health rund 10.000 Patienten erreicht habe und durch Partnerschaften mit Krankenhäusern und Versicherern expandiere. Das Unternehmen positionierte LYFE im Bereich der Rehabilitation nach Eingriffen und der Prävention und kombinierte vernetztes Monitoring, Anwendungen, Zugang für Ärzte und personalisierte Interventionen.
- März 2025: GE HealthCare Technologies Inc. kündigte die Markteinführung von Flyrcado in den USA für die Myokardperfusionsbildgebung an und präsentierte auf dem ACC 2025 KI-gestützte Workflow-Technologien für die Kardiologie. Obwohl der Schwerpunkt auf der Diagnostik liegt, stärkt die Markteinführung die Möglichkeiten zur frühzeitigen Erkennung und Beurteilung von Erkrankungen, die als Grundlage für Trainingsprogramme und Nachsorgepläne für Patienten mit koronarer Herzkrankheit dienen können.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -