
Mercado de rehabilitación cardíaca: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de rehabilitación cardíaca (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (monitor de frecuencia cardíaca, balones de estabilización, cinta de correr, máquina elíptica, monitores de presión arterial, bicicleta estática y otros), aplicación (angioplastia, enfermedad coronaria, miocardiopatía, control del colesterol, diabetes y trasplante de pulmón), usuario final (hospitales y clínicas, hospitales especializados, atención médica domiciliaria, centros de rehabilitación cardíaca y otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPHE100000851
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


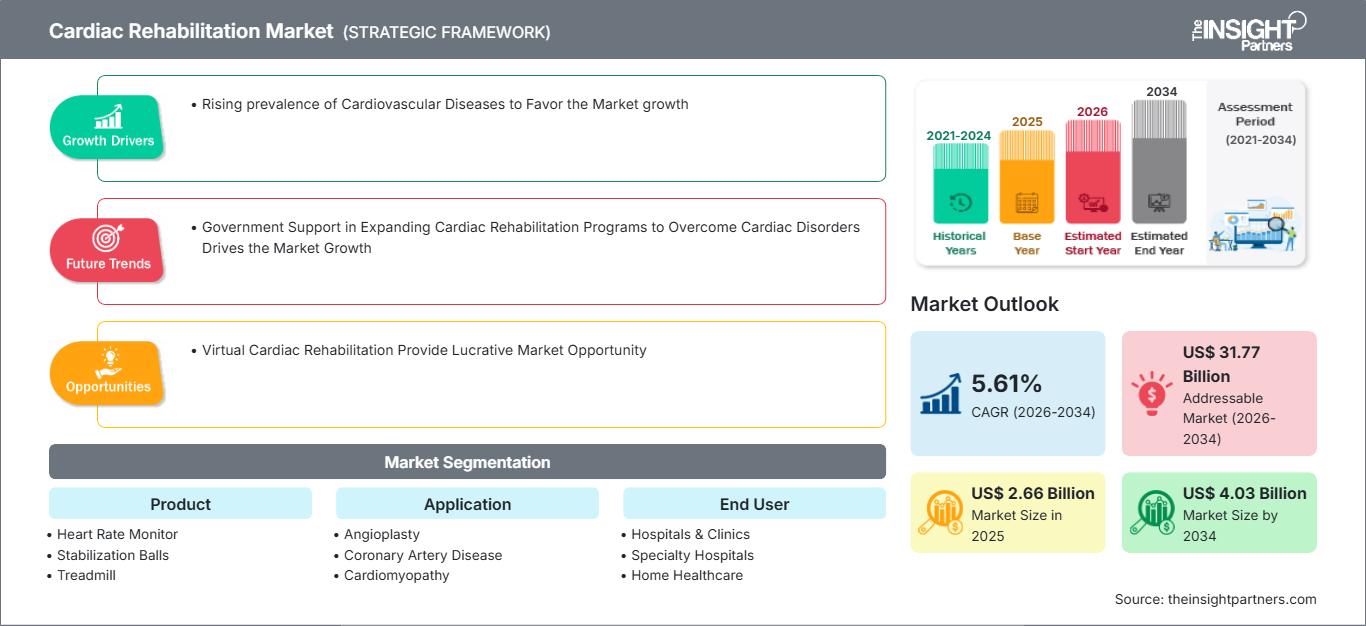
Tamaño del mercado en 2025
2.660 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.030 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,61 %
Índice de crecimiento
Mercado potencial
31.770 millones de dólares estadounidenses
(2026-2034)
El mercado de rehabilitación cardíaca alcanzó un valor de 2660 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4030 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,61 % durante el período 2026-2034. La demanda refleja la creciente necesidad de ejercicio estructurado, monitorización fisiológica, control de factores de riesgo y apoyo continuo para la recuperación de pacientes sometidos a procedimientos cardíacos o que padecen enfermedades cardiovasculares y metabólicas crónicas.
América del Norte sigue siendo fundamental para las perspectivas del mercado de rehabilitación cardíaca, con una expansión proyectada del 5,0 % al 5,5 % entre 2026 y 2034. La alta prevalencia de enfermedades cardiovasculares, los sistemas de reembolso establecidos, las iniciativas de derivación hospitalaria automática y la mayor implementación del apoyo virtual a la rehabilitación impulsan la demanda. Actualmente, menos de uno de cada tres pacientes elegibles en EE. UU. participa en estos programas, lo que deja un considerable margen de mejora para que hospitales, centros de rehabilitación y proveedores de atención domiciliaria aumenten la inscripción.
Evaluación y perspectivas del mercado de rehabilitación cardíaca
- América del Norte: Representando una cuota de mercado del 42-45% en 2025 y creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,5% durante el período 2026-2034, la región se beneficia de la cobertura de reembolso, los programas coordinados de prevención secundaria, la adopción de sistemas de monitorización conectados y una infraestructura madura de atención cardiovascular.
- EE. UU.: Representando entre el 82 % y el 86 % de Norteamérica en 2025, se prevé que el país registre una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % durante el período 2026-2034, a medida que los hospitales aumenten las derivaciones automatizadas y la capacidad de rehabilitación híbrida.
- Europa: Con una cuota de mercado del 26-29% en 2025 y una expansión a un ritmo anual compuesto del 4,7-5,2% durante el periodo 2026-2034, Europa está liderada por Alemania, el Reino Unido y Francia, con el apoyo de servicios estructurados de fase II y redes de cardiología preventiva.
- Asia Pacífico: Con una cuota de mercado del 20-23% en 2025 y un crecimiento anual compuesto del 6,5-7,2% durante el periodo 2026-2034, Asia Pacífico está liderada por China y Japón, mientras que India se beneficia de la rehabilitación digital y las colaboraciones hospitalarias.
- Segmento más importante: Los tensiómetros representaron una cuota de mercado del 30-34% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,5% durante el período 2026-2034, impulsados por el control de la hipertensión y la monitorización domiciliaria.
- Segmento de alto crecimiento: La atención médica domiciliaria representó una cuota de mercado del 12-15% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,0% durante el período 2026-2034 mediante la supervisión remota y la adopción de dispositivos conectados.
- Empresas clave analizadas en detalle: Halma plc, OMRON Corporation, Avecinna Company JSC, Koninklijke Philips NV, GE HealthCare Technologies Inc., Core Health & Fitness, LLC, Peloton Interactive, Inc., Resideo Technologies, Inc., ergoline GmbH, Lupin Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La estrategia empresarial ha evolucionado desde programas centrados en ejercicios realizados en las instalaciones hasta programas de rehabilitación que incluyen ergómetros clínicamente aprobados, tensiómetros, telemetría ECG, aplicaciones y consultas con múltiples especialistas. Los equipos se han transformado en dispositivos que facilitan la entrada y salida de datos, con materiales resistentes a infecciones, diseños ergonómicos y de fácil mantenimiento. Por su parte, los sistemas de software se encargan de gestionar la carga de trabajo, registrar las sesiones y alertar sobre resultados anómalos. Programas como ers.2 de Ergoline monitorizan el proceso de entrenamiento de 24 pacientes.
Los gastos hasta 2034 se canalizarán progresivamente hacia redes de servicios ambulatorios, atención domiciliaria y poblaciones urbanas y rurales desatendidas. La región de Asia-Pacífico presenta perspectivas positivas de implementación, dado el interés de los hospitales cardíacos en una atención continua más económica tras el alta, mientras que la región de Oriente Medio desarrollará sus instalaciones cardiovasculares. El reconocimiento regulatorio del monitoreo asistido por software, los algoritmos de derivación basados en evidencia y el pago por el componente virtual de la atención ampliarán la disponibilidad, a pesar de la necesidad de gobernanza clínica e intercambio seguro de datos.
Alcance del informe de mercado sobre rehabilitación cardíaca
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.660 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.030 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,61% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de rehabilitación cardíaca
El aumento de la supervivencia tras angioplastias, cirugías cardíacas y eventos coronarios agudos incrementa la población susceptible de prevención secundaria. El crecimiento del mercado de rehabilitación cardíaca también refleja la persistente carga de hipertensión, diabetes, sedentarismo y dislipidemia. Se estima que las enfermedades cardiovasculares causaron 19,8 millones de muertes en 2022, lo que representa aproximadamente el 32 % de las muertes a nivel mundial, lo que demuestra la magnitud de la necesidad clínica subyacente.
El ecosistema abarca fabricantes de dispositivos, proveedores de software, distribuidores, cardiólogos, fisioterapeutas, nutricionistas, aseguradoras, hospitales y organizaciones de atención domiciliaria. La oferta se orienta hacia un modelo modular, que permite combinar cintas de correr, bicicletas estáticas, tensiómetros y soluciones de telemonitorización. La importancia de la certificación del producto, su calibración, el servicio técnico local y la integración del software aumenta, en comparación con el precio del equipo en sí, especialmente para los proveedores que atienden a pacientes de alto riesgo.
El mercado de rehabilitación cardíaca se caracteriza por la fragmentación del panorama competitivo, que incluye monitorización médica, dispositivos de ejercicio terapéutico, soluciones de atención digital y diagnóstico cardíaco. Halma plc ofrece una solución especializada en tecnologías de presión arterial, mientras que OMRON Corporation se dedica a la monitorización domiciliaria y las aplicaciones conectadas. Koninklijke Philips NV y GE HealthCare Technologies Inc. se centran en flujos de trabajo integrados de datos y monitorización cardíaca. Ergoline GmbH y Avecinna Company JSC ofrecen soluciones de telemetría para rehabilitación y ejercicios médicos.
La diferenciación estratégica se centra en la interoperabilidad clínica y el alcance geográfico. Lupin Limited compite mediante terapias digitales a través de su plataforma LYFE, mientras que Core Health & Fitness, LLC y Peloton Interactive, Inc. ofrecen hardware para el ejercicio y funcionalidades de interacción. Resideo Technologies, Inc. aporta su experiencia en sensores conectados, aunque no está suficientemente especializada en rehabilitación. Las inversiones se dirigen a la personalización basada en algoritmos, la integración hospitalaria, las suscripciones y la generación de evidencia.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de rehabilitación cardíaca: Perspectivas estratégicas
Perspectivas regionales
Mercado de rehabilitación cardíaca en Norteamérica
América del Norte representó entre el 42 % y el 45 % de los ingresos globales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,5 % durante el período 2026-2034. La cuota de mercado de la rehabilitación cardíaca se caracteriza por una densa red de hospitales, la participación de Medicare, un elevado número de procedimientos y la disponibilidad de equipos de monitorización. En Estados Unidos, se registraron 127,9 millones de casos de enfermedades cardiovasculares en adultos entre 2017 y 2020, lo que pone de manifiesto la existencia de capacidades de prevención secundaria.
El crecimiento del mercado se está desplazando del entorno clásico de los gimnasios dentro de los hospitales hacia las clínicas ambulatorias, los programas comunitarios y los modelos virtuales. El programa Million Hearts utiliza datos de reclamaciones para monitorear la inscripción, el inicio, la finalización, la adherencia y las visitas virtuales. Canadá complementa la demanda regional con protocolos de atención provinciales y servicios de monitoreo remoto. El aumento de las adquisiciones incluye soluciones interoperables como dispositivos para medir la presión arterial, electrocardiogramas y programas de ejercicio.
Mercado de rehabilitación cardíaca en EE. UU.
Estados Unidos representó entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,6 % durante el período 2026-2034. Los hospitales y las clínicas siguen siendo los principales compradores, mientras que la atención médica domiciliaria es cada vez más popular entre quienes tienen dificultades relacionadas con la distancia, la movilidad, el trabajo y la falta de cuidadores. Según la vigilancia de Medicare, la participación en servicios de rehabilitación se caracteriza por asistir a al menos una sesión en los 365 días posteriores a un evento que da derecho a la cobertura.
Entre las empresas que actualmente cuentan con las capacidades necesarias en el mercado se encuentran OMROM Corporation, GE HealthCare Technologies Inc., Koninklijke Philips NV, Halma plc, Core Health & Fitness, LLC y Peloton Interactive, Inc. La angioplastia y la cardiopatía coronaria generan necesidades regulares de servicios de rehabilitación, pero el control del colesterol y el tratamiento de la diabetes amplían el contenido del programa. Las derivaciones automáticas, la inscripción automática, la medición mediante dispositivos portátiles y los informes personalizados de los hospitales deberían aumentar la utilización.
Mercado europeo de rehabilitación cardíaca
Europa representó entre el 26 % y el 29 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,2 % durante el período 2026-2034. Alemania destaca por su infraestructura de rehabilitación, sus capacidades en ingeniería médica y sus programas de terapia de ejercicio bien desarrollados. La empresa ergoline GmbH mejora el suministro regional con ergómetros, transmisores de telemetría y software de rehabilitación, fabricados conforme a las normas certificadas para dispositivos médicos.
En el Reino Unido, los programas presenciales se combinan con programas a domicilio y en línea, lo que facilita el acceso a quienes no pueden asistir a sesiones grupales. Los datos de auditoría recopilados a partir de 454.492 derivaciones muestran que el 55 % inició la rehabilitación y el 78 % de quienes la iniciaron lograron completarla, lo que sugiere que existe capacidad y potencial en cuanto a la inscripción.
En Francia se ha desarrollado un proceso de derivación estandarizado para quienes sufren infarto de miocardio y se someten a cirugía cardíaca. En Italia, el ejercicio se integra en los programas de manejo de enfermedades crónicas, y España está desarrollando servicios de cardiología preventiva a nivel regional. Los países europeos presentan diferentes niveles de adopción, lo que fomenta las inversiones en indicadores de calidad, acceso digital, interoperabilidad de datos de pacientes y una mayor disponibilidad de rehabilitación para pacientes con insuficiencia cardíaca y miocardiopatía.
Mercado de rehabilitación cardíaca en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 20 % y el 23 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,2 % durante el período 2026-2034. China lidera el sector gracias a la magnitud de sus hospitales y al volumen de procedimientos cardiovasculares, mientras que Japón y Corea del Sur impulsan la adopción de estas tecnologías debido al envejecimiento de su población y a la capacidad de atención médica conectada.
India está emergiendo gracias a las alianzas con hospitales y los programas digitales de prescripción médica, incluida la plataforma LYFE de Lupin Limited. Australia aporta servicios clínicos consolidados. El énfasis político en el control de las enfermedades no transmisibles, la expansión de los hospitales especializados, la producción local de equipos y los modelos de atención médica centrados en dispositivos móviles fortalecen la comercialización regional.
Mercado de rehabilitación cardíaca en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 6,0 % durante el período 2026-2034. Arabia Saudita lidera el mercado gracias a la inversión en hospitales e infraestructura cardíaca especializada, seguida de los Emiratos Árabes Unidos, donde las redes privadas de atención médica digitalizadas respaldan la prestación de servicios híbridos.
Sudáfrica es el principal proveedor de la demanda subsahariana, mientras que el resto de Oriente Medio y África sigue viéndose limitado por la escasez de mano de obra y las deficiencias en los sistemas de reembolso. La diversificación económica, la construcción de hospitales urbanos, la cobertura de telecomunicaciones y las alianzas con distribuidores locales crean oportunidades para sistemas de rehabilitación modulares que requieren poco espacio y supervisión clínica centralizada.
Análisis de segmentación
Producto
Se prevé que el mercado de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el periodo 2026-2034. El mercado de rehabilitación cardíaca abarca equipos como la monitorización fisiológica y plataformas de ejercicio estructurado adaptadas al riesgo del paciente. Los compradores priorizan cada vez más la precisión clínica, la capacidad de ajuste de la carga de trabajo, la conectividad y la compatibilidad con los registros electrónicos. Los tensiómetros siguen siendo la categoría de productos más importante, mientras que los monitores de frecuencia cardíaca conectados y los sistemas de ejercicio de grado médico facilitan la atención híbrida.
- Monitor de frecuencia cardíaca: Los monitores portátiles y los que se colocan en el pecho facilitan el control de la zona de ejercicio, la detección temprana de anomalías y las revisiones longitudinales de la adherencia, lo que los convierte en elementos estratégicamente importantes para las sesiones supervisadas y los planes de rehabilitación gestionados a distancia.
- Balones de estabilización: Los balones de estabilización mejoran el equilibrio, la flexibilidad y el entrenamiento de fuerza de baja intensidad dentro de programas multidisciplinarios, con una demanda concentrada en clínicas que buscan equipos asequibles para la recuperación funcional individualizada.
- Cinta de correr: Las cintas de correr siguen teniendo una gran demanda en hospitales y centros de rehabilitación porque los médicos pueden controlar la velocidad y la inclinación al tiempo que integran el ECG, la presión arterial y la monitorización del esfuerzo percibido durante el ejercicio progresivo.
- Elíptica: Las elípticas proporcionan un acondicionamiento cardiovascular de bajo impacto para pacientes que requieren una menor carga en las articulaciones, lo que facilita la recuperación en etapas avanzadas y los programas de mantenimiento, donde la variedad de movimientos puede mejorar la participación continua.
- Monitores de presión arterial: Los monitores de presión arterial ocupan una posición destacada porque el control de la hipertensión es fundamental para la prevención secundaria, mientras que la medición automatizada y la transmisión digital permiten una supervisión constante tanto en centros de salud como en el hogar.
- Bicicleta estática: Las bicicletas estáticas proporcionan cargas de trabajo medibles, estabilidad al sentarse y una ubicación compacta, lo que facilita la rehabilitación temprana, las pruebas de ejercicio y los programas grupales para pacientes mayores o con movilidad reducida.
Solicitud
Se prevé que la demanda crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,3 % al 5,9 % durante el periodo 2026-2034. La demanda es mayor en los casos en que la rehabilitación se basa en un procedimiento definido o un diagnóstico cardiovascular, pero los programas se están ampliando hacia la reducción del riesgo cardiometabólico. Las pautas específicas de cada aplicación determinan la intensidad del ejercicio, la frecuencia del seguimiento, los protocolos nutricionales y la duración. La angioplastia y la enfermedad coronaria siguen siendo fundamentales, mientras que el control de la diabetes y el colesterol favorecen la prevención a largo plazo.
- Angioplastia: La rehabilitación posterior a la angioplastia favorece la reanudación segura de la actividad física, la adherencia a la medicación y la prevención de eventos recurrentes, creando una red de derivación fiable vinculada directamente al alta hospitalaria y a los flujos de trabajo de cardiología intervencionista.
- Enfermedad de las arterias coronarias: La enfermedad de las arterias coronarias genera una demanda constante de programas porque los pacientes requieren acondicionamiento físico, monitorización de los síntomas, modificación de la dieta, manejo del estrés y control coordinado de múltiples factores de riesgo cardiovascular.
- Cardiomiopatía: Los programas para la cardiomiopatía requieren cargas de trabajo individualizadas y una supervisión fisiológica más estrecha, lo que aumenta el valor estratégico de la telemetría precisa, el equipo configurable por el médico y la progresión gradual basada en la tolerancia funcional.
- Control del colesterol: El control del colesterol amplía la rehabilitación más allá del ejercicio, al conectar el asesoramiento nutricional, la adherencia a la medicación, el control del peso y la evaluación repetida del riesgo dentro de vías integrales de prevención secundaria.
- Diabetes: La diabetes genera riesgos cardiovasculares superpuestos y requiere programas que coordinen el control de la glucosa, la dosis de ejercicio, la nutrición, el momento de la medicación y la educación del paciente, lo que aumenta la demanda de servicios multidisciplinarios.
- Trasplante de pulmón: La rehabilitación tras un trasplante de pulmón hace hincapié en la resistencia cardiopulmonar, la recuperación de la movilidad y el ejercicio supervisado de cerca, lo que genera una demanda de equipos especializados en los hospitales de trasplantes y en los centros de rehabilitación avanzada.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,5 % al 6,1 % durante el período 2026-2034. Los hospitales siguen siendo esenciales, ya que las derivaciones se originan cerca del diagnóstico o la intervención, pero la atención se está desplazando hacia centros especializados y domicilios particulares. Los proveedores seleccionan modelos de prestación de servicios en función del riesgo del paciente, la disponibilidad de personal, el reembolso y las barreras de desplazamiento. La atención médica domiciliaria es el subsegmento de mayor crecimiento, ya que la monitorización conectada facilita el ejercicio supervisado clínicamente fuera de los centros sanitarios.
- Hospitales y clínicas: Los hospitales y las clínicas lideran la inscripción inicial porque conectan las prescripciones de rehabilitación con la planificación del alta, la evaluación cardiológica, la asistencia de emergencia, los datos de diagnóstico y la administración de reembolsos establecida.
- Hospitales especializados: Los hospitales especializados atienden a pacientes con afecciones cardíacas complejas y a quienes padecen trasplantes, y satisfacen la demanda de telemetría avanzada, ergómetros médicos, equipos multidisciplinarios y protocolos específicos para cada aplicación, con una supervisión clínica intensiva.
- Atención médica domiciliaria: La atención médica domiciliaria está creciendo rápidamente a medida que los dispositivos conectados, las videoconsultas, el asesoramiento digital y las revisiones asíncronas reducen las barreras de desplazamiento y amplían la cobertura de los servicios más allá de las principales ciudades.
- Centros de rehabilitación cardíaca: Estos centros especializados ofrecen experiencia concentrada, capacidad para grupos, equipos de ejercicio estructurados, formación y seguimiento de resultados, lo que los convierte en socios importantes para los hospitales que buscan centros de derivación escalables.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Hospitales y clínicas |
Alto |
Referencia automática |
Maduro |
|
Hospitales especializados |
Medio |
Recuperación compleja |
Escalada |
|
Atención médica domiciliaria |
Medio |
Monitoreo remoto |
Escalada |
|
Centros de rehabilitación cardíaca |
Alto |
Programas híbridos |
Maduro |
Factores que impulsan el crecimiento del mercado de rehabilitación cardíaca y análisis de su impacto
Aumento de la carga de morbilidad y mortalidad por enfermedades cardiovasculares
Las enfermedades cardiovasculares siguen siendo la principal causa de muerte a nivel mundial, mientras que una mejor atención a los pacientes con síndromes coronarios agudos, angioplastia y cirugía conduce a una mayor tasa de supervivencia. Esta combinación aumenta la proporción de pacientes que requieren prevención secundaria estructurada en lugar de un seguimiento episódico. Los equipos de ejercicio, los dispositivos de medición de la presión arterial, los servicios de asesoramiento nutricional y la gestión de riesgos para los pacientes se convierten en un recurso valioso para los proveedores de rehabilitación cuando los hospitales establecen vínculos entre los programas de alta y estos servicios. La mayor necesidad se encuentra entre los pacientes con una combinación de hipertensión, diabetes, obesidad e inactividad. Según la Organización Mundial de la Salud, en 2022 se registraron 19,8 millones de muertes por enfermedades cardiovasculares en todo el mundo, mientras que más de tres cuartas partes ocurrieron en países de ingresos bajos y medios.
La baja participación genera una capacidad cuantificable para la expansión de la matrícula.
La elegibilidad clínica no implica necesariamente la utilización del mercado, ya que existen barreras como la derivación, la distancia, la falta de información, la programación de citas y los copagos que impiden el acceso. En Estados Unidos, menos de un tercio de los pacientes elegibles para servicios de rehabilitación los aprovechan, lo que significa que existe una excelente oportunidad de conversión incluso sin necesidad de que aumente la cantidad de eventos elegibles. Los hospitales pueden utilizar derivaciones automáticas, registro a pie de cama, coordinadores de programas, flexibilidad de programación y servicios de telerehabilitación para cubrir esta necesidad. Por lo tanto, los fabricantes de equipos y los desarrolladores de software tienen la oportunidad de colaborar en el análisis de derivaciones, la participación del paciente, el monitoreo remoto y el seguimiento de la finalización del programa. Million Hearts tiene como objetivo alcanzar al menos un 70 % de participación y ha reclutado a más de 700 miembros de 370 organizaciones.
Integración de la monitorización conectada con los flujos de trabajo clínicos
Mediante la conectividad remota en monitores de presión arterial, dispositivos de ECG, sistemas de seguimiento de actividad y paneles de control en la nube, la rehabilitación puede convertirse en un proceso continuo en lugar de una serie de intervenciones fragmentadas. Los profesionales sanitarios pueden monitorizar la progresión de la carga de trabajo, la adherencia al tratamiento, los síntomas y las anomalías en las constantes vitales, reservando las visitas presenciales para aquellos pacientes de mayor riesgo. Esto permitirá una mayor cobertura geográfica y una gestión eficiente de la carga de pacientes mediante el procesamiento seguro de datos y procesos de derivación claramente definidos. A través de OMRON Corporation, ahora se encuentran disponibles monitores de presión arterial con detección de fibrilación auricular gracias a la tecnología de inteligencia artificial. Asimismo, a través de Lupin Limited, se utilizan aplicaciones clínicas y de monitorización remota para la atención cardíaca continua.
Tendencias futuras del mercado de rehabilitación cardíaca
Vías de rehabilitación híbridas adaptadas al riesgo
Las tendencias del mercado de rehabilitación cardíaca se orientarán hacia enfoques híbridos que asignarán la intensidad del servicio según el riesgo clínico, la alfabetización digital, la movilidad y la etapa de recuperación. A los pacientes de mayor riesgo se les ofrecerá telemetría y supervisión en el centro, mientras que aquellos relativamente estables pasarán a programas domiciliarios conectados con revisiones clínicas periódicas. Las herramientas algorítmicas ayudarán a equilibrar la carga de trabajo y priorizar las excepciones, pero las decisiones sobre la terapia seguirán siendo tomadas por los profesionales clínicos. Las tasas de finalización, la capacidad funcional, la presión arterial, el cumplimiento de la medicación y los reingresos se evaluarán durante todo el proceso. Este enfoque permitiría ampliar el flujo de pacientes a través del programa sin aumentar la infraestructura física.
Adquisiciones vinculadas a resultados y diferenciación basada en la evidencia
Las previsiones del mercado de rehabilitación cardíaca indican que las decisiones de compra se basarán cada vez más en los resultados demostrados en pacientes, en lugar de en las especificaciones técnicas. Los hospitales, las aseguradoras y las redes de rehabilitación buscarán pruebas de que las plataformas mejoran la rapidez de inicio, la finalización de las sesiones, la capacidad funcional y la gestión de los factores de riesgo. Los proveedores responderán con colaboración clínica, registros, estandarización de informes e iniciativas basadas en evidencia del mundo real. Los acuerdos de suscripción pueden vincular los importes de pago a hitos basados en la inscripción o la participación. Esto obligará a los proveedores a garantizar que ofrecen equipos junto con la incorporación, la formación, el análisis y la atención al paciente. Los proveedores con carteras de productos conectadas tendrán ventaja si pueden demostrar su rendimiento tanto en entornos clínicos como domiciliarios.
Oportunidades de mercado en rehabilitación cardíaca
Construir redes de rehabilitación hospitalaria y domiciliaria en ciudades emergentes.
Los inversores pueden desarrollar servicios de tipo centro-periferia en los que los hospitales especializados proporcionen evaluación y gestión clínica, mientras que los centros de barrio y los equipos de atención domiciliaria ofrezcan ejercicio y seguimiento continuos. Este modelo es adecuado para la India, el sudeste asiático, Oriente Medio y algunas ciudades africanas donde se concentran los procedimientos cardíacos avanzados, pero la capacidad de rehabilitación sigue siendo limitada. Los operadores deben combinar bicicletas estáticas compactas, tensiómetros, monitorización de la frecuencia cardíaca, asesoramiento multilingüe y protocolos de derivación. Las alianzas con cardiólogos y aseguradoras pueden reducir los costes de captación de pacientes y mejorar la continuidad tras el alta. Las plataformas exitosas adaptarán la orientación nutricional, las opciones de pago y el soporte técnico a las necesidades locales, en lugar de trasplantar modelos de centros occidentales de alto coste a mercados con diferentes condiciones de mano de obra y asequibilidad.
Comercializar sistemas interoperables de monitoreo y análisis de programas.
Existe una importante oportunidad para los proveedores que conectan datos de equipos, síntomas reportados por los pacientes, adherencia a la medicación y registros clínicos sin obligar a los proveedores a usar una sola marca de hardware. Los hospitales necesitan paneles de control que identifiquen ausencias, mediciones anormales, retrasos en la progresión de la carga de trabajo y pacientes que requieren intervención. Los proveedores deben invertir en interfaces de programación de aplicaciones, certificación en ciberseguridad, acceso basado en roles y servicios de integración. Los compradores del Informe de Mercado de Rehabilitación Cardíaca que evalúan socios tecnológicos deben priorizar los análisis clínicamente interpretables sobre las métricas de interacción con el consumidor. Los ingresos pueden generarse a través de tarifas de implementación, licencias recurrentes, paquetes de dispositivos y contratos de servicio. Las alianzas con proveedores de registros médicos electrónicos y distribuidores regionales pueden acelerar la adopción y reducir las cargas de integración y mantenimiento.
Novedades recientes
- Agosto de 2025: Koninklijke Philips NV presentó tecnologías cardíacas con inteligencia artificial en el Congreso ESC 2025, incluyendo soluciones integradas para diagnóstico, intervención y monitorización a largo plazo. La estrategia de su cartera de productos respalda los ecosistemas de rehabilitación al mejorar la continuidad de los datos y permitir a los médicos aplicar los conocimientos cardíacos en los procesos posteriores a los procedimientos y en la atención de pacientes con enfermedades crónicas.
- Abril de 2025: Lupin Limited informó que la plataforma de Lupin Digital Health, centrada en cardiología, había llegado a aproximadamente 10 000 pacientes y se estaba expandiendo mediante alianzas con hospitales y aseguradoras. La compañía posicionó LYFE en la rehabilitación posterior a procedimientos y la atención preventiva, combinando monitorización conectada, aplicaciones, acceso a profesionales clínicos e intervenciones personalizadas.
- Marzo de 2025: GE HealthCare Technologies Inc. anunció el lanzamiento en EE. UU. de Flyrcado para imágenes de perfusión miocárdica y presentó tecnologías de flujo de trabajo cardiológico basadas en IA en el ACC 2025. Si bien se centra en el diagnóstico, el lanzamiento refuerza las capacidades de identificación y evaluación iniciales que pueden servir de base para la prescripción de ejercicios y el seguimiento de pacientes con enfermedad de las arterias coronarias.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -