
Marché du cardiaque réadaptation : taille, part de marché et prévisions 2034
Taille et prévisions du marché de la réadaptation cardiaque (2021-2031), parts mondiales et régionales, tendances et opportunités de croissance. Rapport d'analyse : par produit (moniteur de fréquence cardiaque, ballons de stabilisation, tapis de course, vélo elliptique, tensiomètres, vélos stationnaires, etc.), application (angioplastie, coronaropathie, cardiomyopathie, gestion du cholestérol, diabète et transplantation pulmonaire), utilisateur final (hôpitaux et cliniques, hôpitaux spécialisés, soins à domicile, centres de réadaptation cardiaque, etc.) et géographie.
- Statut : Données publiées
- Code du rapport : TIPHE100000851
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


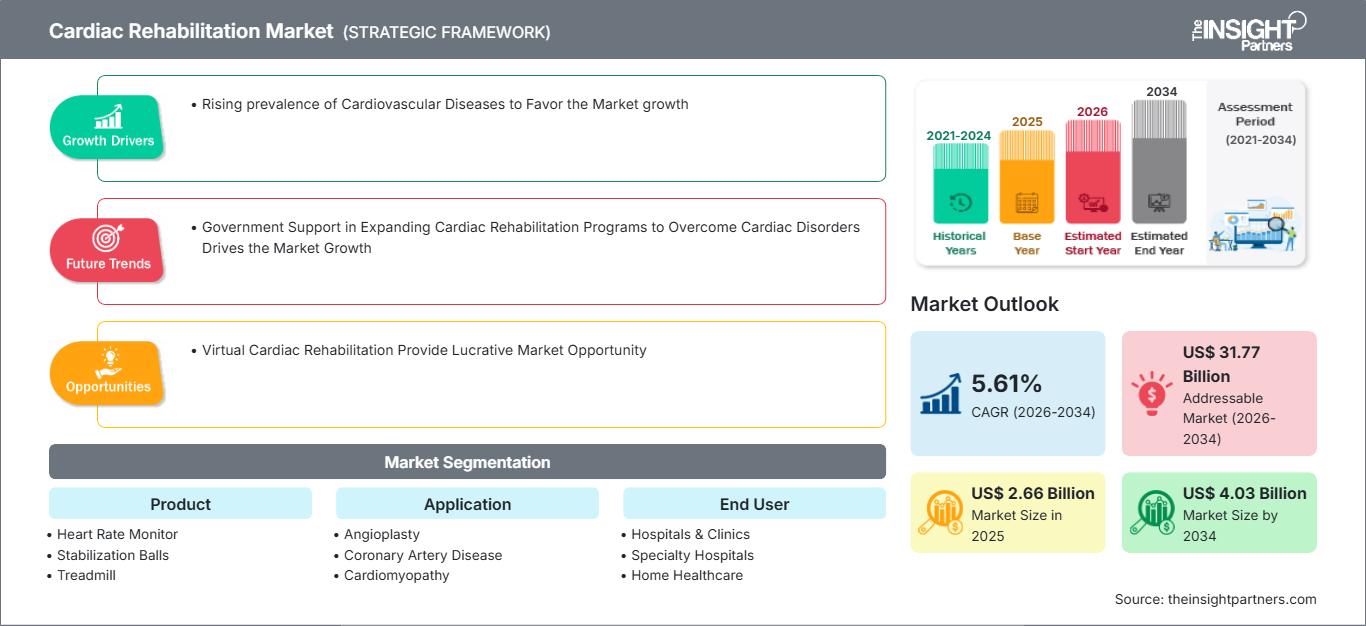
Taille du marché en 2025
2,66 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,03 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,61 %
taux de croissance
Marché adressable
31,77 milliards de dollars américains
(2026-2034)
Le marché de la réadaptation cardiaque était évalué à 2,66 milliards de dollars américains en 2025 et devrait atteindre 4,03 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,61 % entre 2026 et 2034. Cette demande reflète le besoin croissant d'exercices structurés, de surveillance physiologique, de gestion des facteurs de risque et de soutien continu à la convalescence pour les patients ayant subi une intervention cardiaque ou souffrant de maladies cardiovasculaires et métaboliques chroniques.
L'Amérique du Nord demeure un acteur clé du marché de la réadaptation cardiaque, avec une croissance prévue de 5,0 à 5,5 % entre 2026 et 2034. Cette croissance s'explique par la forte prévalence des maladies cardiovasculaires, l'existence de mécanismes de remboursement établis, les initiatives d'orientation automatique vers les hôpitaux et le déploiement accru des services de réadaptation virtuelle. Actuellement, moins d'un tiers des patients américains éligibles participent à ces programmes, ce qui laisse un potentiel considérable aux hôpitaux, aux centres de réadaptation et aux prestataires de soins à domicile pour améliorer le taux d'inscription.
Analyse et perspectives du marché de la réadaptation cardiaque
- Amérique du Nord : Représentant une part de 42 à 45 % en 2025 et connaissant une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034, la région bénéficie d’une couverture de remboursement, de programmes de prévention secondaire coordonnés, de l’adoption de la surveillance connectée et d’une infrastructure de soins cardiovasculaires mature.
- États-Unis : Représentant 82 à 86 % de l'Amérique du Nord en 2025, le pays devrait enregistrer un TCAC de 5,1 à 5,6 % entre 2026 et 2034, à mesure que les hôpitaux augmentent les orientations automatisées et la capacité de réadaptation hybride.
- Europe : Détenant une part de marché de 26 à 29 % en 2025 et affichant une croissance annuelle composée de 4,7 à 5,2 % entre 2026 et 2034, l’Europe est menée par l’Allemagne, le Royaume-Uni et la France, soutenus par des services de phase II structurés et des réseaux de cardiologie préventive.
- Asie-Pacifique : Avec une part de marché de 20 à 23 % en 2025 et une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034, la région Asie-Pacifique est menée par la Chine et le Japon, tandis que l’Inde bénéficie de la réadaptation numérique et des partenariats hospitaliers.
- Segment le plus important : Les tensiomètres détenaient une part de marché de 30 à 34 % en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034, grâce à la gestion de l’hypertension et à l’autosurveillance.
- Segment à forte croissance : Les soins de santé à domicile représentaient une part de marché de 12 à 15 % en 2025 et devraient connaître une croissance annuelle composée de 7,2 à 8,0 % entre 2026 et 2034 grâce à la supervision à distance et à l'adoption d'appareils connectés.
- Principales entreprises analysées en détail : Halma plc, OMRON Corporation, Avecinna Company JSC, Koninklijke Philips NV, GE HealthCare Technologies Inc., Core Health & Fitness, LLC, Peloton Interactive, Inc., Resideo Technologies, Inc., ergoline GmbH, Lupin Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La stratégie commerciale a évolué, passant de programmes axés sur des exercices réalisés en établissement à des programmes de rééducation intégrant des ergomètres homologués cliniquement, des tensiomètres, la télémétrie ECG, des applications et des consultations avec de nombreux spécialistes. Les appareils ont évolué pour devenir des dispositifs facilitant la saisie et l'extraction de données, fabriqués avec des matériaux résistants aux infections et dotés d'une conception ergonomique et facile à entretenir. Parallèlement, des logiciels assurent la gestion de la charge de travail, l'enregistrement des séances et la détection des anomalies. Des programmes tels que ers.2 d'Ergoline permettent de suivre le processus d'entraînement de 24 patients.
Les dépenses prévues jusqu'en 2034 seront progressivement réorientées vers les réseaux de services ambulatoires, les services de soins à domicile et les populations urbaines et rurales mal desservies. La région Asie-Pacifique présente des perspectives de déploiement favorables, notamment grâce à l'intérêt des hôpitaux de cardiologie pour une continuité des soins moins coûteuse après la sortie de l'hôpital, tandis que la région Moyen-Orient développera ses infrastructures cardiovasculaires. La reconnaissance réglementaire de la surveillance assistée par logiciel, des algorithmes d'orientation fondés sur des données probantes et du remboursement des soins virtuels permettra d'élargir l'accès à ces services, malgré la nécessité d'une gouvernance clinique et d'un échange de données sécurisé.
Portée du rapport sur le marché de la réadaptation cardiaque
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,66 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,03 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,61% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la réadaptation cardiaque
L'augmentation du taux de survie après une angioplastie, une chirurgie cardiaque et un événement coronarien aigu accroît la population cible pour la prévention secondaire. La croissance du marché de la réadaptation cardiaque reflète également le fardeau persistant de l'hypertension, du diabète, de la sédentarité et de la dyslipidémie. Les maladies cardiovasculaires ont causé environ 19,8 millions de décès en 2022, soit près de 32 % de la mortalité mondiale, ce qui témoigne de l'ampleur des besoins cliniques sous-jacents.
L'écosystème englobe les fabricants d'appareils, les fournisseurs de logiciels, les distributeurs, les cardiologues, les kinésithérapeutes, les nutritionnistes, les organismes payeurs, les hôpitaux et les services de soins à domicile. L'offre évolue vers un modèle modulaire, permettant de combiner tapis roulants, vélos stationnaires, tensiomètres et solutions de télésurveillance. L'importance de la certification du produit, de son étalonnage, de la maintenance locale et de l'intégration logicielle s'accroît, par rapport au prix de l'équipement lui-même, notamment pour les professionnels de santé prenant en charge des patients à haut risque.
Le marché de la réadaptation cardiaque se caractérise par la fragmentation de son paysage concurrentiel, qui englobe la surveillance médicale, les dispositifs d'exercice thérapeutique, les solutions de soins numériques et le diagnostic cardiaque. Halma plc propose une solution spécialisée dans les technologies de pression artérielle, tandis qu'OMRON Corporation est présente dans le domaine de la surveillance à domicile et des applications connectées. Koninklijke Philips NV et GE HealthCare Technologies Inc. se concentrent sur l'intégration des données cardiaques et les flux de travail de surveillance. Ergoline GmbH et Avecinna Company JSC proposent des solutions de télémétrie et d'exercice médical pour la réadaptation.
La différenciation stratégique s'oriente vers l'interopérabilité clinique et l'extension géographique. Lupin Limited se positionne sur le marché des thérapies numériques via sa plateforme LYFE, tandis que Core Health & Fitness, LLC et Peloton Interactive, Inc. proposent des équipements de fitness et des fonctionnalités d'engagement. Resideo Technologies, Inc. possède l'expertise en matière de capteurs connectés, bien que son spécialisation en réadaptation soit insuffisante. Les investissements portent sur la personnalisation algorithmique, l'intégration hospitalière, les abonnements et la production de données probantes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la réadaptation cardiaque : perspectives stratégiques
Perspectives régionales
Marché de la réadaptation cardiaque en Amérique du Nord
L'Amérique du Nord représentait 42 à 45 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034. Le marché de la réadaptation cardiaque repose sur d'importants réseaux hospitaliers, le programme Medicare, un grand nombre d'interventions et la disponibilité d'équipements de surveillance. Aux États-Unis, 127,9 millions d'adultes ont été touchés par les maladies cardiovasculaires entre 2017 et 2020, ce qui souligne l'importance des efforts continus en matière de prévention secondaire.
La croissance du marché se déplace des salles de sport classiques au sein des hôpitaux vers les cliniques externes, les programmes communautaires et les modèles virtuels. Le programme Million Hearts utilise les données de remboursement pour suivre les inscriptions, le début du traitement, son achèvement, l'observance et les consultations virtuelles. Le Canada complète la demande régionale par des parcours de soins provinciaux et des services de télésurveillance. L'acquisition croissante inclut des solutions interopérables comme les tensiomètres, les électrocardiographes et les programmes d'exercices.
Marché américain de la réadaptation cardiaque
Les États-Unis représentaient 82 à 86 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 5,1 à 5,6 % entre 2026 et 2034. Les hôpitaux et les cliniques demeurent les principaux acheteurs, tandis que les soins à domicile sont de plus en plus plébiscités par les personnes confrontées à des difficultés liées à l'éloignement, aux déplacements, au travail et à la présence d'aidants. Selon les données de surveillance de Medicare, le recours aux services de réadaptation est défini par la participation à au moins une séance dans les 365 jours suivant un événement admissible.
Parmi les entreprises disposant actuellement des capacités nécessaires sur le marché figurent OMROM Corporation, GE HealthCare Technologies Inc., Koninklijke Philips NV, Halma plc, Core Health & Fitness, LLC et Peloton Interactive, Inc. L'angioplastie et les maladies coronariennes répondent aux besoins habituels en matière de services de réadaptation, tandis que la gestion du cholestérol et le traitement du diabète élargissent le contenu des programmes. L'orientation automatique des patients, l'inscription automatique, le suivi par objets connectés et les rapports personnalisés des hôpitaux devraient accroître l'utilisation de ces services.
Marché européen de la réadaptation cardiaque
L'Europe représentait 26 à 29 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,2 % entre 2026 et 2034. L'Allemagne excelle en matière d'infrastructures de réadaptation, de compétences en ingénierie médicale et de parcours de soins optimisés pour la thérapie par l'exercice. La société ergoline GmbH contribue à l'amélioration de l'offre régionale grâce à la production d'ergomètres, d'émetteurs de télémétrie et de logiciels de réadaptation, conformément aux normes certifiées pour les dispositifs médicaux.
Au Royaume-Uni, les parcours de soins en centre sont associés à des programmes à domicile et en ligne, offrant ainsi un meilleur accès aux personnes ne pouvant participer à des séances de groupe. Les données d'audit recueillies auprès de 454 492 personnes orientées vers ces programmes montrent que 55 % d'entre elles ont entamé une réadaptation et que 78 % de celles qui l'ont commencée l'ont menée à terme, ce qui indique une capacité d'accueil suffisante et un potentiel important.
En France, un processus d'orientation standardisé a été mis en place pour les patients ayant subi un infarctus du myocarde et devant être opérés du cœur. En Italie, l'activité physique est intégrée aux programmes de prise en charge des maladies chroniques, et l'Espagne développe des services de cardiologie préventive au niveau régional. Les pays européens présentent différents niveaux d'adoption, ce qui encourage les investissements dans les indicateurs de qualité, l'accès numérique, l'interopérabilité des données des patients et un accès élargi à la réadaptation pour les patients souffrant d'insuffisance cardiaque et de cardiomyopathie.
Marché de la réadaptation cardiaque en Asie-Pacifique
La région Asie-Pacifique représentait 20 à 23 % des revenus mondiaux en 2025 et devrait connaître une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034. La Chine est en tête grâce à la taille de ses hôpitaux et au volume des interventions cardiovasculaires, tandis que le Japon et la Corée du Sud soutiennent l'adoption grâce au vieillissement de leur population et à leurs capacités en matière de soins connectés.
L'Inde se développe grâce à des partenariats hospitaliers et des programmes numériques de prescription, notamment la plateforme LYFE de Lupin Limited. L'Australie apporte des services cliniques éprouvés. L'accent mis sur la lutte contre les maladies non transmissibles, le développement des hôpitaux spécialisés, la production locale d'équipements et les modèles de soins privilégiant les appareils mobiles renforce la commercialisation régionale.
Marché de la réadaptation cardiaque au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,4 à 6,0 % entre 2026 et 2034. L’Arabie saoudite est en tête grâce à ses investissements hospitaliers et à ses infrastructures cardiaques spécialisées, suivie par les Émirats arabes unis, où les réseaux de soins de santé privés numérisés soutiennent une offre de soins hybride.
L’Afrique du Sud concentre la demande subsaharienne, tandis que le reste du Moyen-Orient et de l’Afrique demeure confronté à des pénuries de main-d’œuvre et à des problèmes de remboursement. La diversification économique, la construction d’hôpitaux urbains, la couverture des télécommunications et les partenariats avec des distributeurs locaux offrent des opportunités pour les systèmes de réadaptation modulaires, qui nécessitent un espace réduit et une supervision clinique centralisée.
Analyse de segmentation
Produit
Le marché des produits devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,8 % entre 2026 et 2034. Ce marché, qui englobe tous les équipements de réadaptation cardiaque, comprend la surveillance physiologique et les plateformes d'exercices structurés adaptées au risque du patient. Les acheteurs privilégient de plus en plus la précision clinique, la possibilité d'ajuster la charge de travail, la connectivité et la compatibilité avec les dossiers médicaux électroniques. Les tensiomètres restent la principale catégorie de produits, tandis que les moniteurs de fréquence cardiaque connectés et les systèmes d'exercices médicaux favorisent une prise en charge hybride.
- Moniteur de fréquence cardiaque : Les moniteurs portables et thoraciques permettent le contrôle des zones d’exercice, la détection précoce des anomalies et le suivi de l’observance du traitement, ce qui les rend stratégiquement importants pour les séances supervisées et les plans de réadaptation gérés à distance.
- Ballons de stabilisation : Les ballons de stabilisation permettent de travailler l’équilibre, la flexibilité et la force musculaire à faible intensité dans le cadre de programmes multidisciplinaires, la demande se concentrant sur les cliniques à la recherche d’équipements abordables pour une récupération fonctionnelle individualisée.
- Tapis roulant : Les tapis roulants restent très demandés dans les hôpitaux et les centres de réadaptation car les cliniciens peuvent contrôler la vitesse et l'inclinaison tout en intégrant la surveillance de l'ECG, de la pression artérielle et de l'effort perçu pendant un exercice progressif.
- Vélo elliptique : Les vélos elliptiques offrent un conditionnement cardiovasculaire à faible impact pour les patients nécessitant une réduction de la charge articulaire, soutenant les programmes de récupération et d’entretien en phase avancée où la variété des mouvements peut améliorer la participation continue.
- Tensiomètres : Les tensiomètres occupent une place prépondérante car la prise en charge de l’hypertension est essentielle à la prévention secondaire, tandis que la mesure automatisée et la transmission numérique permettent un suivi constant en établissement de santé et à domicile.
- Vélo stationnaire : Les vélos stationnaires permettent de mesurer la charge de travail, offrent une stabilité en position assise et un encombrement réduit, favorisant ainsi la réadaptation précoce, les tests d’effort et les programmes de groupe destinés aux patients âgés ou à mobilité réduite.
Application
On prévoit une croissance annuelle composée (TCAC) de 5,3 % à 5,9 % pour les applications de réadaptation entre 2026 et 2034. La demande est la plus forte lorsque la réadaptation fait suite à une procédure définie ou à un diagnostic cardiovasculaire, mais les programmes s'étendent de plus en plus à la réduction des risques cardiométaboliques. Les parcours de soins spécifiques à chaque application déterminent l'intensité des exercices, la fréquence du suivi, les protocoles nutritionnels et la durée du programme. L'angioplastie et les maladies coronariennes demeurent des priorités, tandis que la prise en charge du diabète et du cholestérol favorise un engagement préventif à long terme.
- Angioplastie : La réadaptation post-angioplastie favorise une reprise d’activité en toute sécurité, le respect du traitement médicamenteux et la prévention des récidives, créant ainsi un bassin de référence fiable directement lié à la sortie de l’hôpital et aux flux de travail de la cardiologie interventionnelle.
- Maladie coronarienne : La maladie coronarienne génère une demande soutenue de programmes car les patients nécessitent un entraînement physique, une surveillance des symptômes, une modification du régime alimentaire, une gestion du stress et un contrôle coordonné de multiples facteurs de risque cardiovasculaires.
- Cardiomyopathie : Les programmes de prise en charge de la cardiomyopathie nécessitent une charge de travail individualisée et une surveillance physiologique plus étroite, ce qui accroît la valeur stratégique d’une télémétrie précise, d’un équipement configurable par le clinicien et d’une progression graduelle basée sur la tolérance fonctionnelle.
- Gestion du cholestérol : La gestion du cholestérol élargit la réadaptation au-delà de l’exercice en intégrant des conseils nutritionnels, le respect des prescriptions médicamenteuses, le contrôle du poids et l’évaluation répétée des risques dans des parcours de prévention secondaire complets.
- Diabète : Le diabète engendre des risques cardiovasculaires concomitants et nécessite des programmes de coordination de la surveillance de la glycémie, de la dose d’exercice, de la nutrition, du moment de la prise des médicaments et de l’éducation des patients, ce qui renforce la demande de services multidisciplinaires.
- Transplantation pulmonaire : La réadaptation après une transplantation pulmonaire met l’accent sur l’endurance cardiopulmonaire, le rétablissement de la mobilité et un exercice étroitement surveillé, ce qui génère une demande en équipements spécialisés au sein des hôpitaux de transplantation et des centres de réadaptation avancés.
Utilisateur final
Le marché des utilisateurs finaux devrait croître à un TCAC de 5,5 % à 6,1 % entre 2026 et 2034. Les hôpitaux demeurent essentiels, car les orientations se font généralement à proximité du diagnostic ou de l'intervention, mais les soins se déplacent vers des centres spécialisés et le domicile. Les prestataires choisissent leurs modèles de prestation en fonction du risque pour le patient, de la disponibilité du personnel, du remboursement et des contraintes liées aux déplacements. Les soins à domicile constituent le sous-segment qui connaît la croissance la plus rapide, grâce à la surveillance connectée qui permet la pratique d'activités physiques encadrées cliniquement en dehors des établissements de santé.
- Hôpitaux et cliniques : Les hôpitaux et les cliniques sont à l’origine des inscriptions initiales car ils font le lien entre les prescriptions de réadaptation, la planification de la sortie, l’évaluation cardiologique, le soutien d’urgence, les données diagnostiques et l’administration des remboursements établie.
- Hôpitaux spécialisés : Les hôpitaux spécialisés prennent en charge des populations complexes de patients cardiaques et transplantés, répondant à la demande en matière de télémétrie avancée, d’ergomètres médicaux, d’équipes multidisciplinaires et de protocoles spécifiques à l’application, avec une supervision clinique intensive.
- Soins de santé à domicile : Les soins de santé à domicile se développent rapidement grâce aux appareils connectés, à la téléconsultation vidéo, au coaching numérique et à l’évaluation asynchrone, qui réduisent les obstacles liés aux déplacements tout en étendant la couverture des services au-delà des grandes villes.
- Centres de réadaptation cardiaque : Ces centres spécialisés offrent une expertise pointue, une capacité d’accueil de groupe, des équipements d’exercice structurés, de la formation et un suivi des résultats, ce qui en fait des partenaires importants pour les hôpitaux à la recherche de destinations de référence évolutives.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux et cliniques |
Haut |
Référencement automatique |
Mature |
|
Hôpitaux spécialisés |
Moyen |
Récupération complexe |
Mise à l'échelle |
|
Soins de santé à domicile |
Moyen |
Surveillance à distance |
Mise à l'échelle |
|
Centres de réadaptation cardiaque |
Haut |
Programmes hybrides |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la réadaptation cardiaque
Augmentation du fardeau des maladies cardiovasculaires et de la survie
Les maladies cardiovasculaires demeurent la première cause de mortalité dans le monde. L'amélioration de la prise en charge des patients atteints de syndromes coronariens aigus, des angioplasties et des interventions chirurgicales contribue à l'augmentation du taux de survie. Cette situation accroît la proportion de patients nécessitant une prévention secondaire structurée plutôt qu'un suivi ponctuel. Le matériel d'exercice physique, les tensiomètres, les consultations diététiques et la gestion des risques représentent un atout précieux pour les services de réadaptation lorsque les hôpitaux intègrent ces services à leurs programmes de sortie. Les besoins les plus importants concernent les patients souffrant d'hypertension, de diabète, d'obésité et de sédentarité. Selon l'Organisation mondiale de la Santé, en 2022, 19,8 millions de décès étaient imputables aux maladies cardiovasculaires dans le monde, dont plus des trois quarts survenus dans les pays à revenu faible ou intermédiaire.
La faible participation crée une capacité mesurable d'expansion des inscriptions
L'éligibilité clinique ne garantit pas l'utilisation des services, car des obstacles tels que l'orientation, la distance, le manque d'information, les contraintes de planification et la participation financière des patients peuvent entraver l'accès aux soins. Aux États-Unis, moins d'un tiers des patients éligibles aux services de réadaptation y ont recours, ce qui représente une excellente opportunité de conversion, même sans augmentation du nombre de patients éligibles. Les hôpitaux peuvent combler ce manque grâce à l'orientation automatique, l'inscription au chevet du patient, le recours à des coordinateurs de programme, la flexibilité des horaires et les services de téléréadaptation. Les fabricants d'équipements et les développeurs de logiciels ont ainsi l'opportunité d'apporter leur expertise en matière d'analyse des orientations, d'engagement des patients, de télésurveillance et de suivi de l'achèvement des programmes. L'initiative Million Hearts vise un taux de participation d'au moins 70 % et a déjà recruté plus de 700 membres issus de 370 organisations.
Intégration de la surveillance connectée aux flux de travail cliniques
Grâce à la connectivité à distance des tensiomètres, des électrocardiographes, des systèmes de suivi d'activité et des tableaux de bord en nuage, la réadaptation peut devenir un processus continu plutôt qu'une série d'interventions fragmentées. Les professionnels de santé peuvent suivre la progression de la charge de travail, l'observance du traitement, les symptômes et les anomalies des signes vitaux, tout en réservant les consultations en présentiel aux patients à haut risque. Ceci permettra une couverture géographique étendue et une gestion efficace du nombre de patients grâce à un traitement sécurisé des données et des procédures d'escalade clairement définies. La société OMRON propose désormais des tensiomètres avec détection de la fibrillation auriculaire grâce à l'intelligence artificielle. Par ailleurs, Lupin Limited utilise la télésurveillance et des applications cliniques pour une prise en charge cardiaque continue.
Tendances futures du marché de la réadaptation cardiaque
Parcours de réadaptation hybrides adaptés aux risques
Les tendances du marché de la réadaptation cardiaque évolueront vers des parcours hybrides, adaptant l'intensité des services au risque clinique, au niveau de compétences numériques, à la mobilité et au stade de rétablissement. Les patients à haut risque se verront proposer une télémétrie et une surveillance en centre spécialisé, tandis que ceux dont l'état est relativement stable seront orientés vers des programmes à domicile connectés, avec un suivi clinique régulier. Des outils algorithmiques contribueront à équilibrer la charge de travail et à prioriser les cas particuliers, mais les décisions relatives à la thérapie resteront du ressort des cliniciens. Les taux d'achèvement, la capacité fonctionnelle, la tension artérielle, l'observance du traitement et les réadmissions seront évalués tout au long du processus. Cette approche permettrait d'accroître le nombre de patients pris en charge sans nécessiter d'extension des infrastructures physiques.
Achats liés aux résultats et différenciation fondée sur des données probantes
Les prévisions du marché de la réadaptation cardiaque indiquent que les décisions d'achat s'appuieront de plus en plus sur les résultats cliniques démontrés plutôt que sur les seules spécifications techniques. Les établissements hospitaliers, les assureurs et les réseaux de réadaptation rechercheront des preuves que les plateformes améliorent la rapidité d'installation, la durée des séances, les capacités fonctionnelles et la gestion des facteurs de risque. Les fournisseurs devront répondre à cette demande par la collaboration clinique, les registres, la standardisation des rapports et les initiatives basées sur les données probantes en situation réelle. Les contrats d'abonnement pourront lier les paiements à des étapes clés, en fonction de l'inscription ou de l'engagement des patients. Les fournisseurs auront ainsi l'obligation de proposer l'équipement ainsi que l'accompagnement, la formation, l'analyse des données et la prise en charge des patients. Les fournisseurs disposant d'une gamme complète de produits connectés auront un avantage concurrentiel s'ils peuvent démontrer leur performance aussi bien en milieu clinique qu'à domicile.
Opportunités du marché de la réadaptation cardiaque
Créer des réseaux de réadaptation entre l'hôpital et le domicile dans les villes émergentes
Les investisseurs peuvent développer des services en étoile où les hôpitaux spécialisés assurent l'évaluation et la gouvernance clinique, tandis que les structures de proximité et les équipes de soins à domicile proposent un suivi et des activités physiques régulières. Ce modèle est adapté à l'Inde, à l'Asie du Sud-Est, au Moyen-Orient et à certaines villes africaines où les interventions cardiaques de pointe sont concentrées, mais où les capacités de réadaptation restent limitées. Les opérateurs devraient combiner vélos stationnaires compacts, tensiomètres, moniteurs de fréquence cardiaque, coaching multilingue et protocoles d'escalade thérapeutique. Des partenariats avec des cardiologues et des assureurs peuvent réduire les coûts d'acquisition de patients et améliorer la continuité des soins après la sortie de l'hôpital. Les plateformes performantes adapteront les conseils diététiques, les options de paiement et le support technique aux contextes locaux, plutôt que d'importer des modèles occidentaux onéreux sur des marchés présentant des conditions de main-d'œuvre et de pouvoir d'achat différentes.
Commercialiser la surveillance interopérable et l'analyse des programmes
Une opportunité importante s'offre aux fournisseurs qui connectent les données d'équipement, les symptômes rapportés par les patients, l'observance thérapeutique et les dossiers cliniques sans contraindre les établissements de santé à utiliser une seule marque de matériel. Les hôpitaux ont besoin de tableaux de bord permettant d'identifier les absences, les mesures anormales, les stagnations de la charge de travail et les patients nécessitant une intervention. Les fournisseurs devraient investir dans les interfaces de programmation d'applications (API), la certification en cybersécurité, le contrôle d'accès basé sur les rôles et les services d'intégration. Les acheteurs du rapport sur le marché de la réadaptation cardiaque qui évaluent les partenaires technologiques devraient privilégier les analyses cliniquement interprétables plutôt que les seuls indicateurs d'engagement des patients. Les revenus peuvent être générés par les frais de mise en œuvre, les licences récurrentes, les offres groupées d'appareils et les contrats de service. Les partenariats avec les fournisseurs de dossiers médicaux électroniques et les distributeurs régionaux peuvent accélérer l'adoption tout en réduisant les contraintes d'intégration et de maintenance.
Développements récents
- Août 2025 : Koninklijke Philips NV a présenté des technologies cardiaques basées sur l’IA lors du congrès ESC 2025, notamment des solutions intégrées couvrant le diagnostic, l’intervention et le suivi à long terme. Cette stratégie vise à soutenir les écosystèmes de réadaptation en améliorant la continuité des données et en permettant aux cliniciens d’appliquer les connaissances cardiaques tout au long des parcours de soins post-opératoires et de soins chroniques.
- Avril 2025 : Lupin Limited a annoncé que sa plateforme Lupin Digital Health, dédiée aux soins cardiaques, avait atteint environ 10 000 patients et poursuivait son expansion grâce à des partenariats avec des hôpitaux et des assureurs. L’entreprise a positionné LYFE sur l’ensemble du parcours de soins, de la réadaptation post-opératoire aux soins préventifs, en combinant surveillance connectée, applications, accès aux cliniciens et interventions personnalisées.
- Mars 2025 : GE HealthCare Technologies Inc. a annoncé le lancement aux États-Unis de Flyrcado pour l’imagerie de perfusion myocardique et a présenté des technologies de flux de travail en cardiologie alimentées par l’IA lors de l’ACC 2025. Bien que centré sur le diagnostic, ce lancement renforce les capacités d’identification et d’évaluation en amont qui peuvent éclairer les prescriptions d’exercice et les parcours de suivi des patients atteints de maladie coronarienne.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -