
Mercato della rehabilitazione cardiaca: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della riabilitazione cardiaca (2021-2034), quota globale e regionale, trend e opportunità di crescita. Copertura del rapporto di analisi: per prodotto (cardiofrequenzimetro, palle stabilizzatrici, tapis roulant, ellittica, misuratori della pressione sanguigna, cyclette e altri), applicazione (angioplastica, malattia coronarica, cardiomiopatia, gestione del colesterolo, diabete e trapianto polmonare), utente finale (ospedali e cliniche, ospedali specialistici, assistenza domiciliare, centri di riabilitazione cardiaca e altri) e geografia.
- Stato : Dati rilasciati
- Codice del report : TIPHE100000851
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


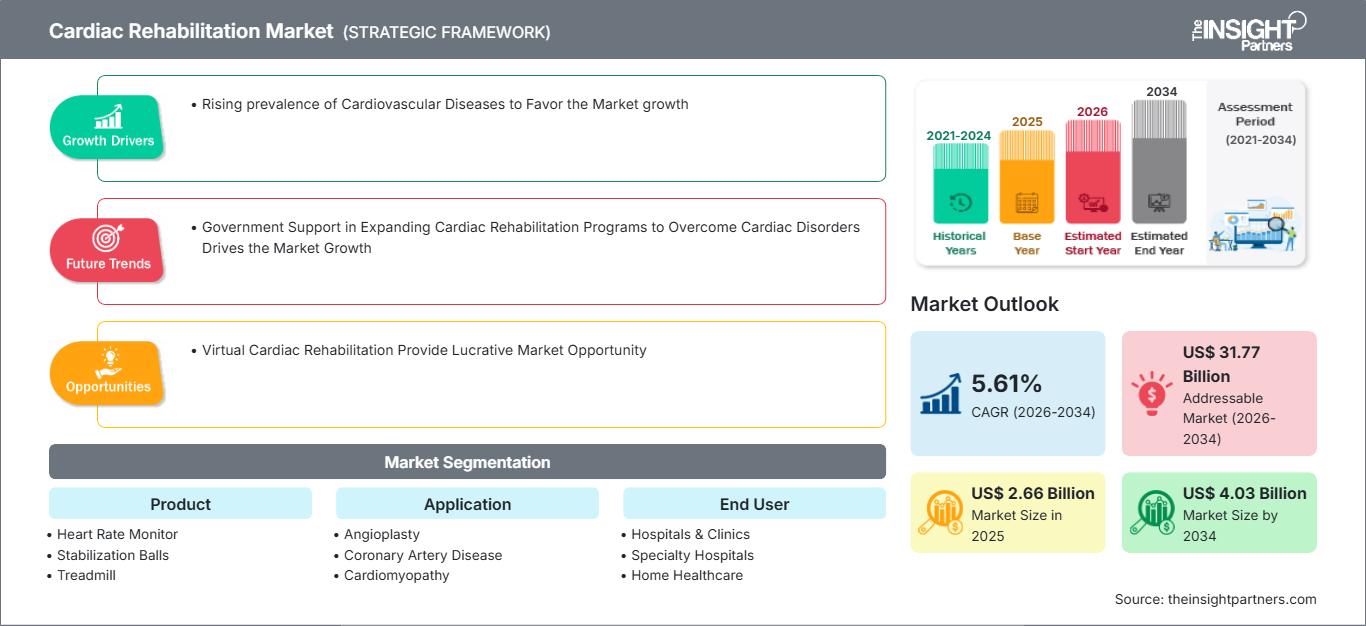
Dimensioni del mercato nel 2025
2,66 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,03 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,61 %
Tasso di crescita
Mercato di riferimento
31,77 miliardi di dollari USA
(2026-2034)
Il mercato della riabilitazione cardiaca valeva 2,66 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,03 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,61% nel periodo 2026-2034. La domanda riflette la crescente necessità di esercizio fisico strutturato, monitoraggio fisiologico, gestione dei fattori di rischio e supporto continuo al recupero per i pazienti sottoposti a interventi cardiaci o affetti da patologie cardiovascolari e metaboliche croniche.
Il Nord America rimane centrale nelle prospettive di crescita del mercato della riabilitazione cardiaca, con un'espansione prevista del 5,0-5,5% nel periodo 2026-2034. L'elevata prevalenza di malattie cardiovascolari, i percorsi di rimborso consolidati, le iniziative di invio automatico degli ospedali e la maggiore diffusione del supporto alla riabilitazione virtuale ne aumentano la domanda. Attualmente, meno di un paziente statunitense idoneo su tre partecipa ai programmi di riabilitazione, lasciando un notevole margine di miglioramento per ospedali, centri di riabilitazione e fornitori di assistenza domiciliare.
Analisi e approfondimenti sul mercato della riabilitazione cardiaca
- Nord America: Con una quota di mercato del 42-45% nel 2025 e una crescita annua composta (CAGR) del 5,0-5,5% nel periodo 2026-2034, la regione beneficia della copertura dei rimborsi, di programmi coordinati di prevenzione secondaria, dell'adozione del monitoraggio connesso e di un'infrastruttura consolidata per la cura delle malattie cardiovascolari.
- USA: Rappresentando l'82-86% del Nord America nel 2025, si prevede che il Paese registrerà un tasso di crescita annuo composto (CAGR) del 5,1-5,6% nel periodo 2026-2034, grazie all'aumento dei sistemi di invio automatizzato e della capacità di riabilitazione ibrida negli ospedali.
- Europa: con una quota di mercato del 26-29% nel 2025 e una crescita annua composta (CAGR) del 4,7-5,2% nel periodo 2026-2034, l'Europa è guidata da Germania, Regno Unito e Francia, supportate da servizi strutturati di fase II e reti di cardiologia preventiva.
- Asia-Pacifico: Con una quota di mercato del 20-23% entro il 2025 e una crescita annua composta (CAGR) del 6,5-7,2% nel periodo 2026-2034, la regione Asia-Pacifico è guidata da Cina e Giappone, mentre l'India beneficia della riabilitazione digitale e delle partnership con gli ospedali.
- Segmento più ampio: i misuratori di pressione sanguigna detenevano una quota di mercato del 30-34% nel 2025 e si prevede che cresceranno a un CAGR del 5,0-5,5% nel periodo 2026-2034, sostenuti dalla gestione dell'ipertensione e dal monitoraggio domiciliare.
- Segmento ad alta crescita: l'assistenza sanitaria domiciliare rappresentava una quota di mercato del 12-15% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034 grazie alla supervisione a distanza e all'adozione di dispositivi connessi.
- Aziende chiave analizzate nel dettaglio: Halma plc, OMRON Corporation, Avecinna Company JSC, Koninklijke Philips NV, GE HealthCare Technologies Inc., Core Health & Fitness, LLC, Peloton Interactive, Inc., Resideo Technologies, Inc., ergoline GmbH, Lupin Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La strategia aziendale si è evoluta da programmi incentrati su esercizi svolti presso la struttura a programmi di riabilitazione che prevedono l'utilizzo di ergometri clinicamente approvati, misuratori di pressione sanguigna, telemetria ECG, applicazioni e consulenze di diversi specialisti. Le apparecchiature si sono evolute in dispositivi che facilitano l'inserimento e l'elaborazione dei dati, sono realizzate con materiali resistenti alle infezioni, hanno un design ergonomico e sono di facile manutenzione. Nel frattempo, i sistemi software si occupano della gestione del carico di lavoro, della registrazione delle sessioni e della segnalazione di risultati anomali. Programmi come ers.2 di ergoline tengono traccia del processo di allenamento di 24 pazienti.
Fino al 2034, le spese saranno progressivamente destinate a reti di servizi ambulatoriali, assistenza domiciliare e servizi per le fasce di popolazione urbane e rurali meno servite. La regione Asia-Pacifico (AP) presenta prospettive di implementazione positive, grazie all'interesse degli ospedali cardiologici per una continuità assistenziale post-dimissione meno costosa, mentre la regione del Medio Oriente (ME) svilupperà le proprie strutture cardiovascolari. Il riconoscimento normativo del monitoraggio assistito da software, degli algoritmi di riferimento basati sull'evidenza e del pagamento per la componente virtuale dell'assistenza amplierà la disponibilità di tali servizi, nonostante la necessità di una governance clinica e di uno scambio sicuro dei dati.
Ambito del rapporto sul mercato della riabilitazione cardiaca
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,66 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,03 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,61% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della riabilitazione cardiaca
L'aumento della sopravvivenza dopo angioplastica, chirurgia cardiaca ed eventi coronarici acuti sta ampliando la popolazione potenziale per la prevenzione secondaria. La crescita del mercato della riabilitazione cardiaca riflette anche il persistente problema dell'ipertensione, del diabete, della sedentarietà e della dislipidemia. Le malattie cardiovascolari hanno causato circa 19,8 milioni di decessi nel 2022, ovvero circa il 32% dei decessi a livello globale, a dimostrazione dell'entità del bisogno clinico sottostante.
L'ecosistema comprende produttori di dispositivi, fornitori di software, distributori, cardiologi, fisioterapisti, nutrizionisti, enti pagatori, ospedali e organizzazioni di assistenza domiciliare. L'offerta si sta orientando verso un modello modulare, che consente di combinare tapis roulant, cyclette, misuratori di pressione sanguigna e soluzioni di telemonitoraggio. L'importanza della certificazione del prodotto, della sua calibrazione, dell'assistenza locale e dell'integrazione del software aumenta, rispetto al prezzo dell'apparecchiatura stessa, soprattutto per i fornitori che gestiscono pazienti ad alto rischio.
Il mercato della riabilitazione cardiaca è caratterizzato dalla frammentazione del panorama competitivo, che comprende monitoraggio medico, dispositivi per esercizi terapeutici, soluzioni di assistenza digitale e diagnostica cardiaca. Halma plc offre una soluzione specializzata nelle tecnologie per la misurazione della pressione sanguigna, mentre OMRON Corporation si occupa di monitoraggio domiciliare e app connesse. Koninklijke Philips NV e GE HealthCare Technologies Inc. si concentrano su flussi di lavoro integrati per la gestione dei dati cardiaci e il monitoraggio. Ergoline GmbH e Avecinna Company JSC offrono soluzioni di telemetria per la riabilitazione e per l'esercizio terapeutico.
La distinzione strategica si sposta verso l'interoperabilità clinica e la portata geografica. Lupin Limited compete attraverso le terapie digitali con la sua piattaforma LYFE, mentre Core Health & Fitness, LLC e Peloton Interactive, Inc. offrono hardware per l'esercizio fisico e funzionalità di coinvolgimento. Resideo Technologies, Inc. fornisce competenze nel campo dei sensori connessi, sebbene non sia sufficientemente specializzata nella riabilitazione. Gli investimenti sono diretti verso la personalizzazione basata su algoritmi, l'integrazione ospedaliera, gli abbonamenti e la generazione di evidenze scientifiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della riabilitazione cardiaca: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della riabilitazione cardiaca
Nel 2025, il Nord America ha rappresentato il 42-45% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,0-5,5% tra il 2026 e il 2034. Il mercato della riabilitazione cardiaca è caratterizzato da una fitta rete di ospedali, dal sistema sanitario Medicare, da un elevato numero di procedure e dalla disponibilità di apparecchiature di monitoraggio. Negli Stati Uniti, tra il 2017 e il 2020, si sono registrati 127,9 milioni di casi di malattie cardiovascolari negli adulti, il che evidenzia le continue potenzialità della prevenzione secondaria.
La crescita del mercato si sta spostando dal classico contesto delle palestre all'interno degli ospedali verso cliniche ambulatoriali, programmi comunitari e modelli virtuali. Il programma Million Hearts utilizza i dati relativi alle richieste di rimborso per monitorare l'iscrizione, l'inizio, il completamento, l'aderenza e le visite virtuali. Il Canada integra la domanda regionale con percorsi di cura provinciali e servizi di monitoraggio a distanza. L'aumento degli acquisti include soluzioni interoperabili come dispositivi per la misurazione della pressione sanguigna, ECG e programmi di esercizio fisico.
Mercato statunitense della riabilitazione cardiaca
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 5,1-5,6% nel periodo 2026-2034. Ospedali e cliniche continuano a rappresentare i principali acquirenti, mentre l'assistenza domiciliare è sempre più apprezzata da coloro che incontrano difficoltà legate alla distanza, alla mobilità, al lavoro e all'assistenza personale. Secondo i dati di sorveglianza di Medicare, la partecipazione ai servizi di riabilitazione è definita dalla presenza ad almeno una sessione nei 365 giorni successivi a un evento qualificante.
Tra le aziende che attualmente possiedono le capacità necessarie sul mercato figurano OMROM Corporation, GE HealthCare Technologies Inc., Koninklijke Philips NV, Halma plc, Core Health & Fitness, LLC e Peloton Interactive, Inc. L'angioplastica e la cardiopatia coronarica forniscono servizi di riabilitazione standard, ma la gestione del colesterolo e il trattamento del diabete ampliano il contenuto del programma. L'attivazione automatica delle segnalazioni, l'iscrizione automatica, la misurazione tramite dispositivi indossabili e la reportistica personalizzata da parte degli ospedali dovrebbero aumentare l'utilizzo.
Mercato europeo della riabilitazione cardiaca
Nel 2025 l'Europa deteneva il 26-29% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,2% nel periodo 2026-2034. La Germania eccelle in termini di infrastrutture per la riabilitazione, competenze di ingegneria biomedica e percorsi ben consolidati per la terapia con l'esercizio fisico. L'azienda ergoline GmbH migliora l'offerta regionale con ergometri, trasmettitori di telemetria e software per la riabilitazione, prodotti in conformità con gli standard certificati per i dispositivi medici.
Nel Regno Unito, i percorsi riabilitativi in centri specializzati sono integrati con programmi domiciliari e online, offrendo un migliore accesso a coloro che non possono partecipare alle sessioni di gruppo. I dati raccolti da 454.492 segnalazioni hanno dimostrato che il 55% ha iniziato un percorso riabilitativo e il 78% di coloro che lo hanno iniziato è riuscito a completarlo, il che suggerisce che la capacità e il potenziale in termini di iscrizioni esistono.
In Francia si sta sviluppando un processo di invio standardizzato per i pazienti con infarto miocardico che devono sottoporsi a intervento cardiochirurgico. In Italia, l'esercizio fisico è integrato nei programmi di gestione delle malattie croniche, mentre la Spagna sta sviluppando servizi di cardiologia preventiva a livello regionale. I paesi europei presentano diversi livelli di adozione, il che incoraggia gli investimenti in indicatori di qualità, accesso digitale, interoperabilità dei dati dei pazienti e maggiore disponibilità di programmi di riabilitazione per i pazienti con insufficienza cardiaca e cardiomiopatia.
Mercato della riabilitazione cardiaca nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 20-23% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034. La Cina è leader grazie alle dimensioni degli ospedali e al volume delle procedure cardiovascolari, mentre Giappone e Corea del Sud favoriscono l'adozione di queste tecnologie grazie all'invecchiamento della popolazione e alle capacità di assistenza sanitaria connessa.
L'India sta emergendo grazie a partnership con gli ospedali e programmi digitali per la prescrizione di farmaci, tra cui la piattaforma LYFE di Lupin Limited. L'Australia contribuisce con servizi clinici consolidati. L'enfasi politica sul controllo delle malattie non trasmissibili, l'espansione degli ospedali specializzati, la produzione locale di apparecchiature e i modelli di assistenza incentrati sui dispositivi mobili rafforzano la commercializzazione a livello regionale.
Mercato della riabilitazione cardiaca in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 5,4-6,0% nel periodo 2026-2034. L'Arabia Saudita è in testa grazie agli investimenti ospedalieri e alle infrastrutture cardiologiche specializzate, seguita dagli Emirati Arabi Uniti, dove le reti sanitarie private digitalizzate supportano l'erogazione di servizi ibridi.
Il Sudafrica rappresenta il punto di riferimento per la domanda sub-sahariana, mentre il resto del Medio Oriente e dell'Africa rimane limitato dalla carenza di personale qualificato e da problemi di rimborso. La diversificazione economica, la costruzione di ospedali nelle aree urbane, la copertura delle telecomunicazioni e le partnership con i distributori locali creano opportunità per i sistemi di riabilitazione modulari che richiedono uno spazio limitato e una supervisione clinica centralizzata.
Analisi di segmentazione
Prodotto
Si prevede che il mercato dei prodotti crescerà a un tasso annuo composto (CAGR) del 5,2-5,8% nel periodo 2026-2034. Il mercato della riabilitazione cardiaca, per quanto riguarda le apparecchiature, comprende il monitoraggio fisiologico e le piattaforme di esercizio strutturato adattate al rischio del paziente. Gli acquirenti attribuiscono sempre maggiore importanza all'accuratezza clinica, ai carichi di lavoro regolabili, alla connettività e alla compatibilità con le cartelle cliniche elettroniche. I misuratori di pressione sanguigna rimangono la categoria di prodotto più ampia, mentre i cardiofrequenzimetri connessi e i sistemi di esercizio di livello medicale supportano l'assistenza ibrida.
- Cardiofrequenzimetro: i dispositivi indossabili e i cardiofrequenzimetri da petto supportano il controllo della zona di esercizio, l'individuazione precoce di anomalie e le revisioni longitudinali dell'aderenza, risultando strategicamente importanti per le sessioni supervisionate e i piani di riabilitazione gestiti a distanza.
- Palloni di stabilizzazione: i palloni di stabilizzazione sono utili per migliorare l'equilibrio, la flessibilità e l'allenamento di forza a bassa intensità all'interno di programmi multidisciplinari, con una domanda concentrata nelle cliniche che cercano attrezzature economiche per il recupero funzionale personalizzato.
- Tapis roulant: I tapis roulant continuano a essere molto richiesti negli ospedali e nei centri di riabilitazione perché consentono ai medici di controllare velocità e inclinazione, integrando al contempo il monitoraggio di ECG, pressione sanguigna e percezione dello sforzo durante l'esercizio progressivo.
- Ellittica: Le ellittiche offrono un allenamento cardiovascolare a basso impatto per i pazienti che necessitano di un carico articolare ridotto, supportando i programmi di recupero e mantenimento nelle fasi avanzate, dove la varietà dei movimenti può migliorare la partecipazione continuativa.
- Misuratori di pressione sanguigna: i misuratori di pressione sanguigna occupano una posizione di rilievo perché la gestione dell'ipertensione è fondamentale per la prevenzione secondaria, mentre la misurazione automatizzata e la trasmissione digitale consentono un monitoraggio costante sia in ambito ospedaliero che domiciliare.
- Cyclette stazionarie: Le cyclette stazionarie offrono carichi di lavoro misurabili, stabilità da seduti e ingombro ridotto, supportando la riabilitazione precoce, i test di esercizio e i programmi di gruppo rivolti a pazienti anziani o con mobilità ridotta.
Applicazione
Si prevede che l'applicazione crescerà a un tasso annuo composto (CAGR) del 5,3-5,9% nel periodo 2026-2034. La domanda è più forte laddove la riabilitazione segue una procedura specifica o una diagnosi cardiovascolare, ma i programmi si stanno ampliando verso la riduzione del rischio cardiometabolico. I percorsi specifici per ciascuna applicazione determinano l'intensità dell'esercizio, la frequenza del monitoraggio, i protocolli nutrizionali e la durata. L'angioplastica e la malattia coronarica rimangono centrali, mentre il diabete e la gestione del colesterolo supportano un impegno preventivo a lungo termine.
- Angioplastica: la riabilitazione post-angioplastica favorisce la ripresa sicura delle attività, l'aderenza alla terapia farmacologica e la prevenzione di recidive, creando un bacino di pazienti affidabile direttamente collegato alla dimissione ospedaliera e ai flussi di lavoro della cardiologia interventistica.
- Malattia coronarica: la malattia coronarica genera una domanda costante di programmi di assistenza perché i pazienti necessitano di allenamento fisico, monitoraggio dei sintomi, modifiche dietetiche, gestione dello stress e controllo coordinato di molteplici fattori di rischio cardiovascolare.
- Cardiomiopatia: i programmi per la cardiomiopatia richiedono carichi di lavoro individualizzati e una supervisione fisiologica più attenta, aumentando il valore strategico di una telemetria accurata, di apparecchiature configurabili dal medico e di una progressione graduale basata sulla tolleranza funzionale.
- Gestione del colesterolo: la gestione del colesterolo estende la riabilitazione oltre l'esercizio fisico, integrando la consulenza nutrizionale, l'aderenza alla terapia farmacologica, il controllo del peso e la valutazione periodica del rischio all'interno di percorsi completi di prevenzione secondaria.
- Diabete: Il diabete crea un rischio cardiovascolare sovrapposto e richiede programmi che coordinino il monitoraggio della glicemia, la dose di esercizio fisico, l'alimentazione, la tempistica dei farmaci e l'educazione del paziente, rafforzando la domanda di servizi multidisciplinari.
- Trapianto di polmone: la riabilitazione post-trapianto polmonare si concentra sulla resistenza cardiorespiratoria, sul ripristino della mobilità e su un esercizio fisico attentamente monitorato, generando una domanda di attrezzature specializzate all'interno degli ospedali specializzati in trapianti e dei centri di riabilitazione avanzata.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,5-6,1% nel periodo 2026-2034. Gli ospedali rimangono essenziali perché i pazienti vengono indirizzati verso strutture vicine alla diagnosi o all'intervento, ma l'assistenza si sta spostando verso centri specializzati e il domicilio. I fornitori di servizi sanitari scelgono i modelli di erogazione in base al rischio del paziente, alla disponibilità di personale, ai rimborsi e agli ostacoli legati agli spostamenti. L'assistenza sanitaria domiciliare è il sottosegmento in più rapida crescita, poiché il monitoraggio connesso supporta l'esercizio fisico clinicamente controllato al di fuori delle strutture sanitarie.
- Ospedali e cliniche: gli ospedali e le cliniche sono in prima linea nell'iscrizione iniziale perché collegano le prescrizioni riabilitative con la pianificazione delle dimissioni, la valutazione cardiologica, il supporto di emergenza, i dati diagnostici e la consolidata gestione dei rimborsi.
- Ospedali specializzati: Gli ospedali specializzati gestiscono pazienti cardiaci e sottoposti a trapianto complessi, rispondendo alla crescente domanda di telemetria avanzata, ergometri medicali, team multidisciplinari e protocolli specifici per le diverse applicazioni, con un'intensa supervisione clinica.
- Assistenza sanitaria domiciliare: l'assistenza sanitaria domiciliare si sta diffondendo rapidamente grazie a dispositivi connessi, videoconsulti, coaching digitale e revisioni asincrone che riducono gli ostacoli legati agli spostamenti, estendendo al contempo la copertura del servizio oltre le principali città.
- Centri di riabilitazione cardiaca: i centri specializzati offrono competenze specifiche, capacità di gruppo, attrezzature per esercizi strutturati, formazione e monitoraggio dei risultati, posizionandosi come partner importanti per gli ospedali alla ricerca di centri di riferimento scalabili.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedali e cliniche |
Alto |
Auto Segnalazione |
Maturo |
|
Ospedali specializzati |
Mezzo |
Recupero complesso |
Scalatura |
|
Assistenza sanitaria domiciliare |
Mezzo |
Monitoraggio remoto |
Scalatura |
|
Centri di riabilitazione cardiaca |
Alto |
Programmi ibridi |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato della riabilitazione cardiaca.
L'aumento del carico di malattie cardiovascolari e di sopravvivenza
Le malattie cardiovascolari continuano a essere la principale causa di morte a livello globale, mentre una migliore assistenza ai pazienti con sindromi coronariche acute, angioplastica e chirurgia porta a un aumento del tasso di sopravvivenza. Tale combinazione aumenta la percentuale di pazienti che necessitano di una prevenzione secondaria strutturata piuttosto che di un follow-up episodico. Attrezzature per l'esercizio fisico, dispositivi per la misurazione della pressione sanguigna, servizi di consulenza dietetica e gestione del rischio per i pazienti diventano un prodotto prezioso per i fornitori di servizi di riabilitazione quando gli ospedali creano collegamenti tra i programmi di dimissione e questi servizi. Il bisogno maggiore si riscontra tra i pazienti che presentano una combinazione di ipertensione, diabete, obesità e sedentarietà. Secondo l'Organizzazione Mondiale della Sanità, nel 2022 si sono registrati 19,8 milioni di decessi a livello mondiale a causa di malattie cardiovascolari, di cui oltre tre quarti nei paesi a basso e medio reddito.
La bassa partecipazione crea una capacità misurabile di espansione delle iscrizioni
L'idoneità clinica non si traduce necessariamente in un effettivo utilizzo dei servizi, poiché esistono barriere legate a segnalazioni, distanza, consapevolezza, programmazione e compartecipazione alle spese che ne impediscono l'accesso. Negli Stati Uniti, meno di un terzo dei pazienti idonei ai servizi di riabilitazione ne usufruisce, il che significa che esiste un'ottima opportunità di conversione anche senza la necessità di un aumento proporzionale del numero di pazienti idonei. Sistemi di segnalazione automatica, registrazione al letto del paziente, navigatori di programma, flessibilità nella programmazione e servizi di teleriabilitazione possono essere utilizzati dagli ospedali per colmare questa lacuna. I produttori di apparecchiature e gli sviluppatori di software hanno quindi l'opportunità di fornire supporto nell'analisi delle segnalazioni, nel coinvolgimento dei pazienti, nel monitoraggio remoto e nel tracciamento del completamento del programma. Million Hearts punta a raggiungere almeno il 70% di partecipazione e ha reclutato oltre 700 membri provenienti da 370 organizzazioni.
Integrazione del monitoraggio connesso con i flussi di lavoro clinici
Grazie alla connettività remota di misuratori di pressione sanguigna, dispositivi ECG, sistemi di monitoraggio dell'attività e dashboard basate su cloud, la riabilitazione può diventare un processo continuo anziché una serie di interventi frammentati. Gli operatori sanitari possono monitorare l'andamento del carico di lavoro, l'aderenza al trattamento, i sintomi e le anomalie dei parametri vitali, riservando le visite in presenza ai pazienti a maggior rischio. Ciò consentirà una maggiore copertura geografica e una gestione efficiente del carico di pazienti grazie all'elaborazione sicura dei dati e a processi di escalation chiaramente definiti. Grazie a OMRON Corporation, sono ora disponibili misuratori di pressione sanguigna con rilevamento della fibrillazione atriale basato sull'intelligenza artificiale. Inoltre, Lupin Limited offre applicazioni cliniche e di monitoraggio remoto per la cura cardiaca continua.
Tendenze future del mercato della riabilitazione cardiaca
Percorsi di riabilitazione ibridi adattivi al rischio
Le tendenze del mercato della riabilitazione cardiaca si orienteranno verso percorsi ibridi che assegneranno l'intensità del servizio in base al rischio clinico, all'alfabetizzazione digitale, alla mobilità e alla fase di recupero. Ai pazienti a rischio più elevato verranno offerti monitoraggio e supervisione in centri specializzati, mentre i pazienti relativamente stabili saranno trasferiti a programmi domiciliari connessi, con revisioni cliniche periodiche. Strumenti algoritmici contribuiranno a bilanciare i carichi di lavoro e a dare priorità alle eccezioni, ma le decisioni sulla terapia continueranno a essere prese dai medici. Tassi di completamento, capacità funzionale, pressione sanguigna, aderenza alla terapia farmacologica e riammissioni saranno tutti valutati durante l'intero percorso. Un tale approccio consentirebbe di ampliare il flusso di pazienti all'interno del programma senza incrementare l'infrastruttura fisica.
Approvvigionamento legato ai risultati e differenziazione basata sull'evidenza
Le previsioni del mercato della riabilitazione cardiaca indicano che le decisioni di acquisto si baseranno sempre più sui risultati concreti ottenuti sui pazienti, piuttosto che sulle sole specifiche tecniche. Gli ospedali, le compagnie assicurative e le reti di riabilitazione cercheranno prove che le piattaforme migliorino la velocità di inizio del trattamento, il completamento delle sessioni, la capacità funzionale e la gestione dei fattori di rischio. I fornitori risponderanno con la collaborazione clinica, i registri, la standardizzazione dei report e le iniziative basate su dati reali. Gli accordi di abbonamento possono vincolare gli importi dei pagamenti al raggiungimento di determinati obiettivi, come l'iscrizione o il coinvolgimento nel programma. Ciò renderà obbligatorio per i fornitori garantire l'offerta di apparecchiature, unitamente a servizi di onboarding, formazione, analisi e assistenza al paziente. I fornitori con portafogli di prodotti integrati avranno un vantaggio competitivo se dimostreranno le prestazioni sia in ambito clinico che domiciliare.
Opportunità di mercato nella riabilitazione cardiaca
Creare reti di riabilitazione ospedaliera-domiciliare nelle città emergenti
Gli investitori possono sviluppare servizi "hub-and-spoke" in cui ospedali specializzati forniscono valutazione e gestione clinica, mentre strutture di quartiere e team di assistenza domiciliare offrono esercizio fisico e monitoraggio continui. Il modello è adatto a India, Sud-est asiatico, Medio Oriente e alcune città africane, dove le procedure cardiache avanzate sono concentrate ma la capacità di riabilitazione rimane limitata. Gli operatori dovrebbero integrare cyclette compatte, misuratori di pressione sanguigna, monitoraggio della frequenza cardiaca, coaching multilingue e protocolli di escalation. Le partnership con cardiologi e compagnie assicurative possono ridurre i costi di acquisizione dei pazienti e migliorare la continuità assistenziale dopo la dimissione. Le piattaforme di successo adatteranno a livello locale le linee guida dietetiche, le opzioni di pagamento e il supporto tecnico, anziché trapiantare modelli di strutture occidentali ad alto costo in mercati con condizioni diverse in termini di forza lavoro e accessibilità economica.
Commercializzare il monitoraggio interoperabile e l'analisi dei programmi.
Esiste un'importante opportunità per i fornitori in grado di connettere i dati delle apparecchiature, i sintomi riferiti dai pazienti, l'aderenza alla terapia farmacologica e le cartelle cliniche, senza vincolare i fornitori a un singolo marchio di hardware. Gli ospedali necessitano di dashboard che identifichino le assenze, le misurazioni anomale, i blocchi nell'avanzamento del carico di lavoro e i pazienti che richiedono un intervento. I fornitori dovrebbero investire in interfacce di programmazione delle applicazioni (API), certificazioni di sicurezza informatica, accesso basato sui ruoli e servizi di integrazione. Gli acquirenti del Cardiac Rehabilitation Market Report che valutano i partner tecnologici dovrebbero dare priorità alle analisi clinicamente interpretabili rispetto alle sole metriche di coinvolgimento dei consumatori. I ricavi possono essere generati tramite commissioni di implementazione, licenze ricorrenti, pacchetti di dispositivi e contratti di servizio. Le partnership con i fornitori di cartelle cliniche elettroniche e i distributori regionali possono accelerare l'adozione, riducendo al contempo gli oneri di integrazione e manutenzione.
Sviluppi recenti
- Agosto 2025: Koninklijke Philips NV ha presentato tecnologie cardiache basate sull'intelligenza artificiale all'ESC Congress 2025, incluse soluzioni integrate che spaziano dalla diagnosi all'intervento e al monitoraggio a lungo termine. L'orientamento strategico del portfolio supporta gli ecosistemi di riabilitazione migliorando la continuità dei dati e consentendo ai medici di applicare le conoscenze cardiache acquisite nei percorsi di cura post-procedura e di gestione delle patologie croniche.
- Aprile 2025: Lupin Limited ha annunciato che la piattaforma cardiologica di Lupin Digital Health aveva raggiunto circa 10.000 pazienti e si stava espandendo grazie a partnership con ospedali e compagnie assicurative. L'azienda ha posizionato LYFE nell'ambito della riabilitazione post-operatoria e della medicina preventiva, combinando monitoraggio connesso, applicazioni, accesso ai medici e interventi personalizzati.
- Marzo 2025: GE HealthCare Technologies Inc. ha annunciato il lancio negli Stati Uniti di Flyrcado per l'imaging della perfusione miocardica e ha presentato tecnologie per il flusso di lavoro cardiologico basate sull'intelligenza artificiale all'ACC 2025. Sebbene focalizzato sulla diagnostica, il lancio rafforza le capacità di identificazione e valutazione a monte che possono fornire informazioni utili per la prescrizione di esercizi e i percorsi di follow-up per i pazienti affetti da coronaropatia.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -