
Markt für Kardial Chirurgische Geräte: Größe, Marktanteil & Prognose 2034
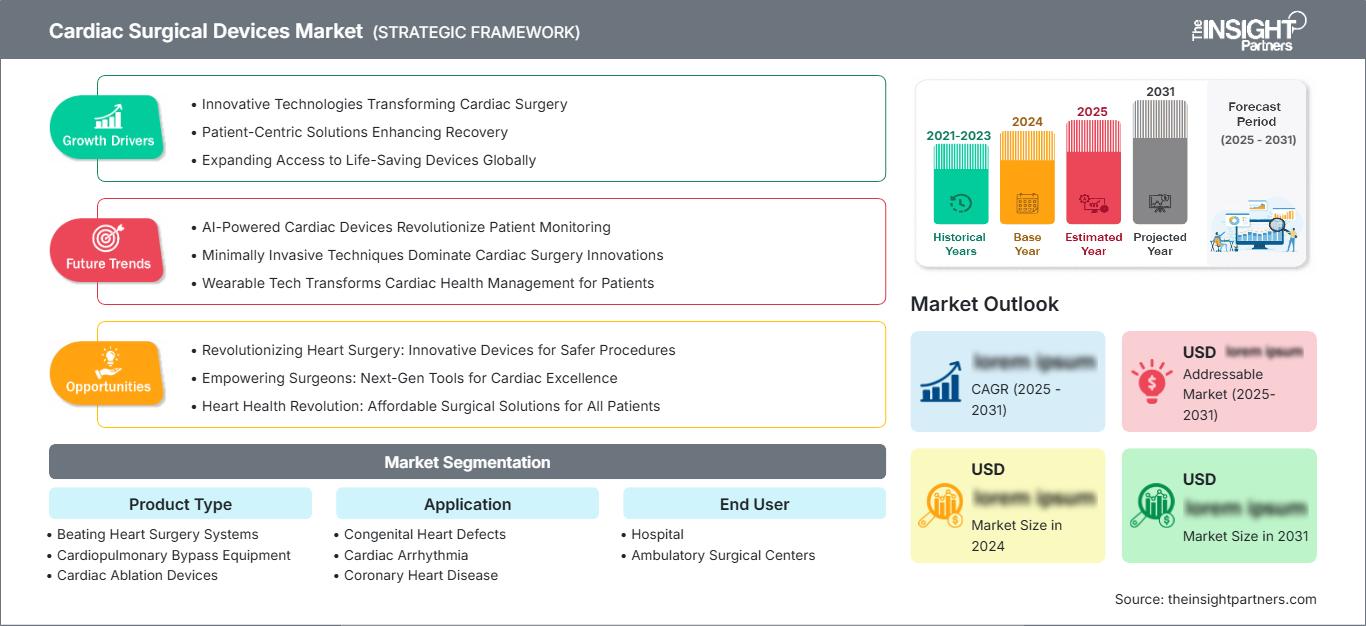
Marktgröße und Prognosen für herzchirurgische Geräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Systeme für die Herzchirurgie am schlagenden Herzen, Geräte für die Herz-Lungen-Maschine, Geräte für die Herzablation, Perfusions-Einwegartikel); Anwendung (angeborene Herzfehler, Herzrhythmusstörungen, koronare Herzkrankheit, Herzinsuffizienz, Sonstige); Endnutzer (Krankenhäuser, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004728
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
5,74 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,02 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,39 %
Wachstumsrate
Adressierbarer Markt
71,32 Mrd. US-Dollar
(2026–2034)
Der Markt für herzchirurgische Geräte wurde im Jahr 2025 auf 5,74 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,02 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,08 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt die anhaltende Nachfrage nach Herz-Lungen-Maschinen, Perfusionsmaterialien, Herzablationstechnologien und Plattformen für Operationen am schlagenden Herzen bei koronaren Herzfehlern, angeborenen Herzfehlern, Herzrhythmusstörungen und Herzinsuffizienz wider.
Für Nordamerika wird bis 2034 ein jährliches Wachstum von 6,6–7,2 % erwartet. Gründe hierfür sind die hohe Anzahl an Herzoperationen, etablierte Erstattungsmodelle und die rasche Verbreitung integrierter elektrophysiologischer Technologien. Der Markt für herzchirurgische Geräte in der Region profitiert zudem von Investitionen der Krankenhäuser in digitales Perfusionsmanagement, minimalinvasive Operationssäle und fortschrittliche Ablationsplattformen, die die Reproduzierbarkeit von Eingriffen verbessern.
Marktanalyse und Einblicke für herzchirurgische Geräte
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Anteil von 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,6–7,2 % verzeichnen, unterstützt durch spezialisierte Herzzentren und etablierte Erstattungssysteme.
- USA: Das Land repräsentierte im Jahr 2025 84–87 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % wachsen.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 27–30 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,3–6,9 % verzeichnen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der asiatisch-pazifische Raum machte im Jahr 2025 etwa 22–25 % des Umsatzes aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % wachsen, wobei China, Japan, Indien, Südkorea und Australien die treibende Kraft für die Akzeptanz sind.
- Größtes Segment: Geräte für die Herz-Lungen-Maschine hatten im Jahr 2025 einen geschätzten Marktanteil von 34–37 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,4–7,0 % verzeichnen.
- Wachstumsstarkes Segment: Geräte zur Herzablation erreichten im Jahr 2025 einen geschätzten Marktanteil von 24–27 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,6 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Edwards Lifesciences Corporation, Medtronic plc, Getinge AB, Atrion Corporation, Abbott Laboratories, MedWaves, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, ABIOMED, Inc. und AngioDynamics, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologien in der Herzchirurgie haben sich von Einzelpumpen und manuell aufgezeichneten Kreisläufen zu integrierten Lösungen entwickelt, die Sensoren, Automatisierung, Temperatur- und Sauerstoffüberwachung sowie klinische Entscheidungsunterstützung umfassen. Hersteller haben durch kleinere Kreisläufe, reduziertes Füllvolumen, Biomaterialien und Prozessstandardisierung innovative Technologien entwickelt. Die Produktionsdynamik wird heute von Spezialpolymeren, Präzisionskathetern, elektrischen Steuereinheiten und sterilen Fertigungstechniken bestimmt. Daher sind die Lieferantenqualifizierung und die Produktionsredundanz wichtige Elemente der Kontinuitätsplanung im Markt für herzchirurgische Geräte.
Die zukünftige Nachfrage wird steigen, da Krankenhäuser im asiatisch-pazifischen Raum und im Nahen Osten Herzzentren einrichten und ihre Abteilungen für Elektrophysiologie ausbauen. Investitionen in den Ausbau von Kliniken der Maximalversorgung und Herzzentren sowie in Fortbildungsprogramme für medizinisches Fachpersonal haben die Herz-Kreislauf-Behandlung nicht nur großen Krankenhäusern in Ballungsräumen zugänglich gemacht. Regulierungen, die sich auf klinische Wirksamkeitsnachweise, Marktüberwachung, Sicherheit und Rückverfolgbarkeit konzentrieren, verschaffen Herstellern mit skalierbaren Qualitätsmanagementsystemen und einem umfassenden Sortiment an Einwegprodukten einen Wettbewerbsvorteil gegenüber Billiganbietern.
Berichtsumfang zum Markt für herzchirurgische Geräte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,74 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,02 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,39 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für herzchirurgische Geräte
Zu den Treibern des Marktes für herzchirurgische Geräte zählen die klinischen Bedürfnisse, die sich aus der Häufigkeit von koronarer Herzkrankheit, Herzrhythmusstörungen, angeborenen Herzfehlern und Herzinsuffizienz ergeben. Laut Weltgesundheitsorganisation (WHO) gab es im Jahr 2022 19,8 Millionen Todesfälle im Zusammenhang mit Herz-Kreislauf-Erkrankungen, was etwa 32 % aller Todesfälle entspricht. Daher benötigen Krankenhäuser zuverlässige Systeme für Perfusion, Ablation, Kreislaufunterstützung, Überwachung und postoperative Versorgung.
In der Wertschöpfungskette fertigen Komponentenlieferanten medizinische Polymere, Sensoren, Beschichtungen, Pumpen, Elektroden und Steuerelektronik für Erstausrüster. Distributoren, Sterilisationsbetriebe, Kliniker, Medizintechniker in Krankenhäusern und Perfusionisten tragen zur Markteinführung der Produkte bei. Die Versorgungssicherheit bleibt eine Herausforderung, da Einwegartikel die Validierung der Materialien und strenge Fertigungsprozesse erfordern, während fest installierte Geräte Kalibrierung, Wartung und schnellen technischen Support benötigen.
Laut dem Marktbericht für kardiale chirurgische Geräte hat sich der Wettbewerb von einem produktbasierten zu einem verfahrensbasierten Ökosystemwettbewerb verlagert. Medtronic plc und Boston Scientific Corporation konkurrieren durch die Entwicklung ihrer Ablations-, Mapping- und Katheterprodukte, während Getinge AB seine führende Position im Bereich der extrakorporalen Zirkulation und Perfusionssysteme behauptet. Edwards Lifesciences Corporation konzentriert sich auf chirurgische und strukturelle Herzgeräte, während Abbott Laboratories im Bereich Rhythmusmanagement und kardiovaskuläre Interventionen tätig ist.
Der Fokus liegt zunehmend auf strategischen Investitionen in die Pulsfeldablationstechnologie, tragbare Kreislaufunterstützungssysteme, interoperable Perfusionssysteme und Einweggeräte mit einfacherer Anwendung. ABIOMED, Inc. entwickelt seine Technologie zur temporären mechanischen Unterstützung, während AngioDynamics, Inc., Becton, Dickinson and Company, Atrion Corporation und MedWaves, Inc. spezialisierte Lösungen für Zugang, Flüssigkeitsmanagement, Katheter und Energiezufuhr anbieten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für herzchirurgische Geräte: Strategische Einblicke
Regionale Einblicke
Markt für herzchirurgische Geräte in Nordamerika
Nordamerika hielt 2025 schätzungsweise 38–41 % des Marktanteils an herzchirurgischen Geräten und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen. Der Markt zeichnet sich durch ein hohes Eingriffsvolumen sowie die breite Verfügbarkeit von Herzchirurgen, Perfusionisten, Elektrophysiologen, Hybrid-OPs und Bildgebungsgeräten aus. Interoperabilität, Verfügbarkeit von Einwegmaterialien, Schulungsbedarf und die Gesamtkosten des Eingriffs gewinnen bei Kaufentscheidungen zunehmend an Bedeutung.
Die Nachfrage wird durch eine alternde Bevölkerung und die hohe Belastung durch koronare Herzkrankheit angetrieben. Die Prävalenz der koronaren Herzkrankheit bei Erwachsenen in den USA lag 2024 bei 5,0 %, und Herzkrankheiten waren weiterhin die häufigste Todesursache. Kanadas Beitrag umfasst provinzielle Programme für Kardiologie sowie zentralisierte Krankenhausbeschaffung. Das am schnellsten wachsende Segment stellen Ablationssysteme, Perfusionssysteme, Analytik und minimalinvasive Zugangsprodukte dar.
US-Markt für herzchirurgische Geräte
Die USA trugen 2025 schätzungsweise 84–87 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 ein jährliches Wachstum von 6,7–7,3 % verzeichnen. In den USA ereignen sich jährlich etwa 805.000 Herzinfarkte, wodurch der Bedarf an koronaren Eingriffen und Überweisungen zu Operationen weiterhin besteht. Forschungszentren nutzen daher neue Technologien zur Herzmapping, die Pulsfeldablation, Perfusionstechnologien und die mechanische Kreislaufunterstützung.
Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories, Boston Scientific Corporation und ABIOMED, Inc. sind in den USA mit umfangreichen kommerziellen, klinischen oder Produktionsaktivitäten vertreten. Krankenhäuser sind die Hauptabnehmer, da sie Intensivpflegeeinrichtungen und spezialisiertes Personal für Operationen am offenen Herzen benötigen. Ambulante Operationszentren haben ein begrenztes Leistungsspektrum, das sich auf bestimmte Rhythmusmanagement- und minimalinvasive Herzoperationen beschränkt.
Markt für herzchirurgische Geräte in Europa
Europa hatte 2025 einen geschätzten Marktanteil von 27–30 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen. Deutschland treibt die regionale Nachfrage durch seine umfassende Krankenhausinfrastruktur, seine Kompetenz in der Herzchirurgie und den Einsatz fortschrittlicher Perfusions- und Elektrophysiologietechnologien an. Großbritannien profitiert von zentralisierten Einkaufssystemen und spezialisierten Herzzentren des Nationalen Gesundheitsdienstes (NHS).
Frankreich bietet eine Kombination aus öffentlicher Kostenerstattung und einem gut entwickelten Ökosystem für Herzimplantate, während in Italien und Spanien die Nachfrage durch Krankenhausmodernisierungen und steigende Arrhythmiefälle wächst. Rund ein Fünftel der EU-Bevölkerung ist 65 Jahre und älter; daher steigt der Patientenpool mit Herz-Kreislauf-Erkrankungen. Die Akzeptanz hängt jedoch von Investitionsbudgets, der Bewertung von Gesundheitstechnologien und Personalfragen ab.
Hersteller müssen die Anforderungen der Medizinprodukteverordnung hinsichtlich Nachweisen, Marktüberwachung und lokaler Ausschreibungsverfahren berücksichtigen. Die Nachfrage nach Medizinprodukten wird durch Austauschzyklen bestimmt, während verfahrensbezogene Verbrauchsmaterialien laufende Einnahmen generieren. Die größten Wachstumschancen bieten sich für Technologien mit niedrigerem Primärkreislauf, effiziente Datenerfassung, optimierte Ablationsabläufe und Systeme, die für minimalinvasive Eingriffe geeignet sind.
Markt für herzchirurgische Geräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen geschätzten Marktanteil von 22–25 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,4–9,1 % verzeichnen. China führt die regionalen Umsätze an, gefolgt von Japan, während Indien, Südkorea und Australien die steigende Nachfrage durch Krankenhausbau, Versicherungsschutz und Facharztausbildung unterstützen.
In China lag die gemeldete Prävalenz koronarer Herzkrankheit bei Erwachsenen bei 758 pro 100.000, was den Bedarf an langfristigen Behandlungsverfahren unterstreicht. Japan bevorzugt hochwertige, evidenzbasierte Systeme, während Indien Möglichkeiten für kostengünstige Geräte und Verbrauchsmaterialien bietet. Lokale Fertigung, regulatorische Harmonisierung und öffentliche Herz-Kreislauf-Programme werden den Zugang zu Anbietern und die Preisgestaltung beeinflussen.
Markt für herzchirurgische Geräte im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,7 % erwartet. Saudi-Arabien treibt die Nachfrage durch Investitionen in Universitätskliniken, die Anwerbung von Fachärzten und die Transformation des Gesundheitssystems an. Die Vereinigten Arabischen Emirate fördern fortschrittliche Privatkliniken und Medizintourismus, während Südafrika die am weitesten entwickelte gemischte öffentlich-private Herzinfrastruktur der Region aufweist.
Andernorts behindern begrenztes Perfusionspersonal und konzentrierte chirurgische Kapazitäten die Einführung. In den Golfstaaten unterstützen energiefinanzierte Infrastrukturprojekte hochspezialisierte Herzzentren, während im übrigen Nahen Osten und Afrika langlebige Geräte, eine zuverlässige Versorgung mit Verbrauchsmaterialien, klinische Schulungen und an die dezentralen Einrichtungen und begrenzten Budgets angepasste Versorgungsmodelle benötigt werden.
Segmentierungsanalyse
Produkttyp
Für den Produkttyp wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,9–7,5 % prognostiziert. Der Markt für herzchirurgische Geräte in diesem Segment umfasst Kapitalsysteme, Energieversorgungsplattformen, Schaltkreise, Sauerstoffkomponenten und verfahrensspezifische Verbrauchsmaterialien. Die Markteinführung hängt von der Kompatibilität der installierten Geräte, klinischen Studienergebnissen, dem Patientendurchsatz, dem Wartungssupport und der Wirtschaftlichkeit der Verbrauchsmaterialien ab. Vernetzte Plattformen und standardisierte Systeme gewinnen an Bedeutung, da Krankenhäuser eine höhere Konsistenz und Rückverfolgbarkeit anstreben.
- Systeme für Operationen am schlagenden Herzen: Die Nachfrage konzentriert sich auf koronare Revaskularisierungsverfahren, bei denen die Ärzte versuchen, den Einsatz der Herz-Lungen-Maschine zu vermeiden, den physiologischen Stress zu reduzieren und das Operationsfeld während technisch anspruchsvoller Anastomosen zu stabilisieren.
- Kardiopulmonale Bypass-Ausrüstung: Diese Kategorie bleibt von strategischer Bedeutung für die offene Herzchirurgie, was durch Austauschzyklen, Verbesserungen der Überwachung, die Integration von Oxygenatoren und die Notwendigkeit einer zuverlässigen Zirkulation während komplexer Eingriffe unterstützt wird.
- Geräte zur kardialen Ablation: Ihre Anwendung nimmt rasant zu, da elektrophysiologische Programme ihre Behandlungskapazitäten erweitern, fortschrittliche Mapping-Verfahren einbeziehen und nicht-thermische Energieansätze evaluieren, die darauf abzielen, die Effizienz des Arbeitsablaufs und die Gewebeselektivität zu verbessern.
- Perfusions-Einwegartikel: Der wiederkehrende Bedarf an Oxygenatoren, Schlauchsets, Reservoirs, Filtern, Kanülen und verwandten Komponenten erzeugt eine vorhersehbare Nachfrage, die direkt mit dem Eingriffsvolumen und der Auslastung des installierten Perfusionssystems zusammenhängt.
Anwendung
Für die Anwendung wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,6 % erwartet. Die Nachfrage variiert je nach Krankheitsprävalenz, Interventionszeitpunkt, Patientenkomplexität und Behandlungsumfeld. Koronare Herzkrankheit sichert ein etabliertes Operationsvolumen, während Herzrhythmusstörungen durch innovative Ablationsverfahren an strategischer Bedeutung gewinnen. Eingriffe bei angeborenen Herzfehlern erfordern spezielle Dimensionierungen und Konfigurationen, während Herzinsuffizienz den Bedarf an komplexen Operationen, temporärer Unterstützung und multidisziplinären Behandlungspfaden erhöht.
- Angeborene Herzfehler: Spezialisierte Zentren für angeborene Herzfehler bei Kindern und Erwachsenen benötigen anpassungsfähige Perfusionskreisläufe, Kanülierungsprodukte, Überwachungstechnologien und Geräte, die für kleinere anatomische Gegebenheiten und technisch anspruchsvolle Korrektureingriffe geeignet sind.
- Herzrhythmusstörungen: Zunehmende Überweisungen zur Elektrophysiologie unterstreichen die Nachfrage nach Mapping-fähigen Ablationssystemen, Kathetern, Energiegeneratoren und integrierten Verfahrensinstrumenten zur Behandlung persistierender oder therapieresistenter Rhythmusstörungen.
- Koronare Herzkrankheit: Die hohe klinische Prävalenz sorgt für anhaltende Nachfrage nach Bypass-Geräten, Systemen zur Stabilisierung des schlagenden Herzens, Perfusionsverbrauchsmaterialien, Gefäßzugangstechnologien und perioperativer Überwachung in etablierten chirurgischen Zentren.
- Kongestive Herzinsuffizienz: Im fortgeschrittenen Stadium der Erkrankung sind chirurgische Korrekturen, Kreislaufunterstützung, hämodynamische Überwachung, Ablation und Überbrückungstechnologien bis zur Genesung oder bis zur Transplantation im Rahmen spezialisierter Programme erforderlich.
Endbenutzer
Die Endnachfrage wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % steigen. Krankenhäuser bleiben der Hauptort für operative Eingriffe am Herzen, da offene Herzoperationen Intensivpflege, Blutmanagement, Perfusionspersonal, Bildgebung und Notfallversorgung erfordern. Ambulante Operationszentren eignen sich für ausgewählte, risikoärmere Eingriffe, ihre Expansion hängt jedoch von der Kostenerstattung, den Patientenauswahlkriterien, der Anästhesiekapazität und der Möglichkeit einer sofortigen Verlegung in ein Krankenhaus ab.
- Krankenhaus: Krankenhäuser dominieren die Beschaffung von Investitionsgütern und Verbrauchsmaterialien, da sie komplexe Herzoperationen, Notfälle, stationäre Genesung, intensivmedizinische Überwachung und multidisziplinäre Herz-Kreislauf-Programme durchführen.
- Ambulante Operationszentren: Diese Einrichtungen bieten eine Skalierungsmöglichkeit für ausgewählte Rhythmusmanagement- und minimalinvasive Eingriffe, bei denen kürzere Erholungszeiten, standardisierte Arbeitsabläufe und geeignete Patientenrisikoprofile eine ambulante Durchführung ermöglichen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhaus |
Hoch |
Hybrid-Suiten |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Ablation |
Skalierung |
Markt für herzchirurgische Geräte: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch chirurgisch relevante Herz-Kreislauf-Erkrankungen
Herz-Kreislauf-Erkrankungen sind weiterhin die häufigste Todesursache weltweit, wobei sich das Risikospektrum hin zu älteren und metabolisch anfälligeren Bevölkerungsgruppen verschiebt. Herz-Kreislauf-Erkrankungen, Herzrhythmusstörungen, strukturelle Anomalien und Herzinsuffizienz erzeugen unterschiedliche, aber sich ergänzende Bedarfsgruppen für perkutane, chirurgische und Ablationsverfahren sowie für kardiovaskuläre Unterstützungsprodukte. Epidemiologische Trends weltweit lassen sich nicht direkt mit dem chirurgischen Bedarf gleichsetzen, da die Entscheidung für eine Diagnose, Überweisung, Spezialisierung und die Finanzierung eines Eingriffs individuell unterschiedlich ausfällt. Da jedoch Screening-Programme häufiger durchgeführt werden und die Überlebensrate nach einem Herzereignis steigt, wächst die Zahl der Patienten, die aufwändigere Nachbehandlungen benötigen. Dies bietet Vorteile für Hersteller kardiovaskulärer Geräte. Die größten Vorteile ergeben sich dort, wo eine hohe Dichte an Diagnostik, chirurgischen Kapazitäten, elektrophysiologischen Laboren, Intensivbetten und qualifiziertem Personal vorhanden ist.
Hinwendung zu integrierten und reproduzierbaren chirurgischen Arbeitsabläufen
In Krankenhäusern geht der Trend weg von Einzelgeräten hin zu vernetzten, prozeduralen Systemen, die Datenerfassung, Kreislaufkonfiguration, Mapping und Entscheidungsfindung automatisieren. Die Perfusionstechnik ermöglicht Interoperabilität, wodurch der Bedarf an manueller Dokumentation reduziert und die Rückverfolgbarkeit von Bypässen verbessert wird. Ablationsverfahren, die sowohl Mapping als auch Energiezufuhr umfassen, reduzieren den Gerätewechsel und können die Laboreffizienz steigern. Diese Merkmale beeinflussen den Beschaffungsprozess, da Kliniken neben den Kosten auch die Eingriffsdauer, die Personalbelastung, die Kompatibilität mit Verbrauchsmaterialien, den Schulungsbedarf und die Datensystemkompatibilität berücksichtigen. Anbieter von Geräten, Verbrauchsmaterialien, Software, Schulungen und technischem Service haben die Möglichkeit, engere Kundenbeziehungen aufzubauen und kontinuierliche Einnahmen zu generieren.
Ausbau der kardiologischen Infrastruktur in aufstrebenden Gesundheitssystemen
Investitionen in Universitätskliniken in China, Indien, Südostasien, Saudi-Arabien und den Vereinigten Arabischen Emiraten erweitern den potenziellen Markt für moderne Herzgeräte. Für die Entwicklung neuer Herzzentren werden vollständige Betriebsumgebungen benötigt, die Herz-Lungen-Maschinen, Oxygenatoren, Überwachungsgeräte, Ablationssysteme, Kanülen und Schulungen umfassen. In etablierten Märkten ergeben sich dadurch mehr Chancen durch Projekte als durch Ersatzbedarf. Die Anschaffung wird jedoch häufig von Kosteneffizienz und Nachhaltigkeit bestimmt. Unternehmen, die die Modularität ihrer Geräte mit lokaler Produktion von Verbrauchsmaterialien, Finanzierung, vorbeugender Wartung und Schulungen kombinieren, können Einführungshürden leichter überwinden. Neben dem reinen Verkauf von Geräten besteht ein deutlich größeres Marktpotenzial, da auch Bedarf an Verbrauchsmaterialien und Serviceleistungen für die eingesetzten Systeme besteht.
Markt für herzchirurgische Geräte: Zukunftstrends
Nichtthermische Ablation wird die Portfolios der Elektrophysiologie verändern.
Der Markt für kardiale chirurgische Geräte entwickelt sich zunehmend in Richtung Pulsfeldablation, da nicht-thermische Energie selektiv auf Myokardgewebe einwirken und gleichzeitig das Risiko von Komplikationen im Zusammenhang mit wärmebasierter Ablation reduzieren kann. Zukünftige Generationen werden über hochauflösendes Mapping, verschiedene Energiearten, automatisierte Läsionsbewertung und Katheter zur Behandlung von Vorhof- und Kammerarrhythmien verfügen. Der Wettbewerb wird künftig nicht mehr von der Generatoreffizienz, sondern von der Workflow-Kompatibilität, einer breiteren Evidenzbasis und der Laboreffizienz bestimmt. Die Erweiterung der Indikationen, der Aufbau von Datenbanken mit realen Patientendaten und die Weiterbildung von Ärzten werden zu wichtigen Investitionsbereichen. Mit zunehmender Anwendung werden die Einkaufsabteilungen neben der reinen Energiezufuhr auch die Katheternutzung, die Eingriffsdauer, die Mapping-Kompatibilität, die Sicherheitsergebnisse und die Gesamtkosten der Behandlung pro Patient bewerten.
Die digitale Perfusion wird sich in Richtung prädiktiver Entscheidungsunterstützung weiterentwickeln
Die Marktprognose für herzchirurgische Geräte deutet darauf hin, dass zukünftige Perfusionssysteme automatisierte Datenerfassung, protokollgemäße Benachrichtigungen bei Eingriffen, Trendüberwachung, Fernwartung und standardisierte Datenübertragung aus den Krankenhausinformationssystemen umfassen werden. In der nächsten Phase werden die erfassten Eingriffsdaten zur Früherkennung von Abweichungen bei Druck, Sauerstoffsättigung, Temperatur, Durchflussrate und hämatologischen Daten genutzt, bevor sich problematische Muster entwickeln. Die Einführung dieser Systeme wird aufgrund der notwendigen Validierung der Vorhersagefähigkeiten, der Transparenz der verwendeten Logik, der Cybersicherheitsmaßnahmen und des Verantwortungsbereichs der Kliniker mit Vorsicht erfolgen. Krankenhäuser werden Systeme bevorzugen, die eine umfassendere Dokumentation des Prozesses und die Einhaltung des Protokolls ermöglichen, ohne die Anzahl von Fehlalarmen zu erhöhen.
Marktchancen für herzchirurgische Geräte
Lokalisierte Fertigungs- und Servicenetzwerke im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet Herstellern, die internationale Qualitätsstandards mit regional angemessenen Preisen in Einklang bringen können, eine vielversprechende Chance. Die lokale Produktion von Schlauchsets, Reservoirs, Kathetern und ausgewählten Komponenten kann Lieferzeiten verkürzen, die Importabhängigkeit reduzieren und die Wettbewerbsfähigkeit bei Ausschreibungen verbessern. Investitionen sollten sich über die Montage hinaus auf die Lieferantenqualifizierung, Sterilisationskapazitäten, regulatorische Expertise und klinische Schulungen erstrecken. Partnerschaften mit führenden Herzzentren können die Generierung von Evidenz und den Aufbau von Referenzzentren unterstützen. Unternehmen sollten zudem gestaffelte Produktkonfigurationen für nationale Zentren, Provinzkrankenhäuser und private Anbieter entwickeln. Ein lokalisiertes Modell kann die Wirtschaftlichkeit von Verbrauchsmaterialien verbessern und gleichzeitig eine höhere Marktdurchdringung von installierten Geräten fördern, insbesondere in China, Indien und den schnell wachsenden Gesundheitssystemen Südostasiens.
Verfahrensspezifische Plattformen für die ambulante Herzversorgung
Ausgewählte Arrhythmie- und minimalinvasive Herzoperationen werden zunehmend in ambulante und stationäre Behandlungspfade verlagert. Anbieter können diesen Wandel unterstützen, indem sie kompakte Plattformen, vereinfachte Vorbereitungsabläufe, standardisierte Einwegsets und Fernwartungsfunktionen entwickeln, die für ambulante Operationszentren geeignet sind. Investitionsentscheidungen sollten sich an Erstattungsrichtlinien, Anästhesieanforderungen, Patientenauswahlkriterien, Standards für Notfalltransporte und der Wirtschaftlichkeit des Eingriffs orientieren. Es geht nicht darum, die offene Herzchirurgie in ambulante Einrichtungen zu verlagern, sondern darum, definierte Interventionen zu unterstützen, die mit der entsprechenden Infrastruktur sicher durchgeführt werden können. Erfolgreiche Plattformen reduzieren die OP-Saalbelegung, minimieren den Schulungsaufwand und integrieren die Dokumentation. Die frühzeitige Einbindung von Kostenträgern, Ärzten und Klinikbetreibern ermöglicht die Etablierung skalierbarer Versorgungsmodelle.
Aktuelle Entwicklungen
- August 2026: Medtronic plc erhielt die erweiterte CE-Kennzeichnung für das Affera Mapping- und Ablationssystem mit Sphere-9-Katheter zur Behandlung von ventrikulärer Tachykardie und ventrikulären Extrasystolen. Der Dual-Energy-Katheter kombiniert Pulsfeld- und Radiofrequenzablation mit hochauflösendem Mapping und erweitert so die Plattform über die Behandlung von Vorhofflimmern hinaus. Dies unterstützt die laufende klinische Entwicklung der ventrikulären Ablation.
- Juni 2026: Die Edwards Lifesciences Corporation erhielt die FDA-510(k)-Zulassung für das ECLIPTIS-System zum Ausschluss des linken Vorhofohrs und stieg damit in den Bereich der chirurgischen Behandlung des linken Vorhofohrs ein. Die Zulassung ermöglicht Edwards die Vermarktung eines ergänzenden Produkts, das dank der etablierten Geschäftsbeziehungen im Bereich der Herzklappenchirurgie und der vorhandenen Infrastruktur für die Herzchirurgie vermarktet werden kann.
- Juli 2025: Die Boston Scientific Corporation erhielt von der US-amerikanischen Arzneimittelbehörde FDA die erweiterte Zulassung für das FARAPULSE-Pulsfeldablationssystem zur Ablation der Pulmonalvenen und der Hinterwand bei Patienten mit medikamentenrefraktärem, symptomatischem persistierendem Vorhofflimmern. Die Zulassung umfasste die Katheter FARAWAVE und FARAWAVE NAV und wurde durch die klinische Studie ADVANTAGE AF unterstützt.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -