
Mercado de dispositivos de cirugía cardíaca: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de dispositivos quirúrgicos cardíacos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (sistemas de cirugía a corazón latiendo, equipos de derivación cardiopulmonar, dispositivos de ablación cardíaca, consumibles de perfusión); aplicación (defectos cardíacos congénitos, arritmia cardíaca, enfermedad coronaria, insuficiencia cardíaca congestiva, otros); usuario final (hospital, centros quirúrgicos ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004728
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
5.740 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.020 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,39 %
Índice de crecimiento
Mercado potencial
71.320 millones de dólares estadounidenses
(2026-2034)
El mercado de dispositivos para cirugía cardíaca alcanzó un valor de 5740 millones de dólares estadounidenses en 2025 y se prevé que alcance los 10 020 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,08 % durante el período 2026-2034. Este crecimiento refleja la demanda sostenida de sistemas de derivación cardiopulmonar, consumibles de perfusión, tecnologías de ablación cardíaca y plataformas de cirugía a corazón latiendo para procedimientos coronarios, congénitos, de arritmias e insuficiencia cardíaca.
Se prevé que Norteamérica experimente un crecimiento anual compuesto (CAGR) del 6,6 % al 7,2 % hasta 2034, impulsado por el elevado volumen de procedimientos cardíacos, la consolidación de los sistemas de reembolso y la rápida adopción de tecnologías de electrofisiología integradas. El mercado de dispositivos para cirugía cardíaca en la región también se beneficia de las inversiones hospitalarias en gestión digital de la perfusión, quirófanos mínimamente invasivos y plataformas de ablación avanzadas que mejoran la reproducibilidad de los procedimientos.
Análisis y perspectivas del mercado de dispositivos quirúrgicos cardíacos
- América del Norte: Se estima que la región representó entre el 38 % y el 41 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 % durante el período 2026-2034, gracias al apoyo de centros cardíacos especializados y sistemas de reembolso establecidos.
- EE. UU.: El país representó entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,3 % durante el período 2026-2034.
- Europa: Se estima que Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,9 % hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 22 % y el 25 % de los ingresos de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,1 %, con China, Japón, India, Corea del Sur y Australia impulsando su adopción.
- Segmento más importante: Los equipos de derivación cardiopulmonar representaron una cuota de mercado estimada del 34-37% en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 6,4-7,0% durante el período 2026-2034.
- Segmento de alto crecimiento: Los dispositivos de ablación cardíaca representaron una cuota de mercado estimada del 24-27% en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8,8-9,6% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Edwards Lifesciences Corporation, Medtronic plc, Getinge AB, Atrion Corporation, Abbott Laboratories, MedWaves, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, ABIOMED, Inc. y AngioDynamics, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tecnologías en cirugía cardíaca han evolucionado desde bombas independientes y circuitos registrados manualmente hasta soluciones integradas que incorporan sensores, automatización, monitorización de temperatura y oxigenación, y sistemas de apoyo a la toma de decisiones clínicas. Los fabricantes han innovado mediante circuitos más pequeños, menor volumen de cebado, biomateriales y estandarización de procesos. La dinámica de producción se basa ahora en polímeros especializados, catéteres de precisión, unidades de control eléctrico y técnicas de fabricación esterilizadas; por lo tanto, la cualificación de proveedores y la redundancia en la fabricación se convierten en un elemento crucial para la planificación de la continuidad en el mercado de dispositivos quirúrgicos cardíacos.
La demanda futura aumentará a medida que los hospitales de las regiones de Asia Pacífico y Oriente Medio establezcan centros cardíacos y desarrollen sus departamentos de electrofisiología. Las inversiones en el desarrollo de hospitales de atención terciaria y centros cardiovasculares, así como los programas de capacitación para profesionales de la salud, han hecho que el tratamiento cardiovascular sea accesible no solo para los grandes hospitales metropolitanos. La regulación centrada en la evidencia clínica, la vigilancia posterior a la comercialización, la seguridad y la trazabilidad dará ventaja a los fabricantes con sistemas de gestión de calidad escalables y una cartera de consumibles respaldada frente a los proveedores de bajo costo.
Alcance del informe de mercado de dispositivos quirúrgicos cardíacos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.740 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.020 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,39% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de dispositivos quirúrgicos cardíacos
Los factores que impulsan el mercado de dispositivos para cirugía cardíaca incluyen las necesidades clínicas derivadas de la incidencia de la enfermedad coronaria, las arritmias, las cardiopatías congénitas y la insuficiencia cardíaca. Según la Organización Mundial de la Salud, en 2022 se registraron 19,8 millones de muertes asociadas a enfermedades cardiovasculares, lo que representa aproximadamente el 32 % del total de fallecimientos. Por lo tanto, los hospitales necesitan sistemas fiables que abarquen la perfusión, la ablación, la asistencia circulatoria, la monitorización y la atención postoperatoria.
En la cadena de valor, los proveedores de componentes fabrican polímeros de grado médico, sensores, recubrimientos, bombas, electrodos y electrónica de control para los fabricantes de equipos originales. Distribuidores, esterilizadores, médicos, ingenieros biomédicos hospitalarios y perfusionistas contribuyen a la comercialización de los productos. La resiliencia en el suministro sigue siendo un problema, ya que los productos desechables requieren la validación de los materiales y procesos de fabricación rigurosos, mientras que los equipos instalados requieren calibración, mantenimiento y asistencia técnica rápida.
Según el análisis del mercado de dispositivos quirúrgicos cardíacos, el panorama competitivo ha pasado de una rivalidad basada en productos a una rivalidad basada en el ecosistema de procedimientos. Medtronic plc y Boston Scientific Corporation compiten desarrollando sus gamas de ablación, mapeo y catéteres, mientras que Getinge AB mantiene su dominio en sistemas de circulación y perfusión extracorpórea. Edwards Lifesciences Corporation se centra en dispositivos quirúrgicos y estructurales para el corazón, mientras que Abbott Laboratories opera en el control del ritmo cardíaco y las intervenciones cardiovasculares.
Se ha observado un creciente interés en las inversiones estratégicas en tecnología de ablación por campo pulsado, sistemas portátiles de soporte circulatorio, sistemas de perfusión interoperables y dispositivos desechables de fácil instalación. ABIOMED, Inc. desarrolla su tecnología de soporte mecánico temporal, mientras que AngioDynamics, Inc., Becton, Dickinson and Company, Atrion Corporation y MedWaves, Inc. se especializan en acceso vascular, manejo de fluidos, catéteres y suministro de energía.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de dispositivos quirúrgicos cardíacos: Perspectivas estratégicas
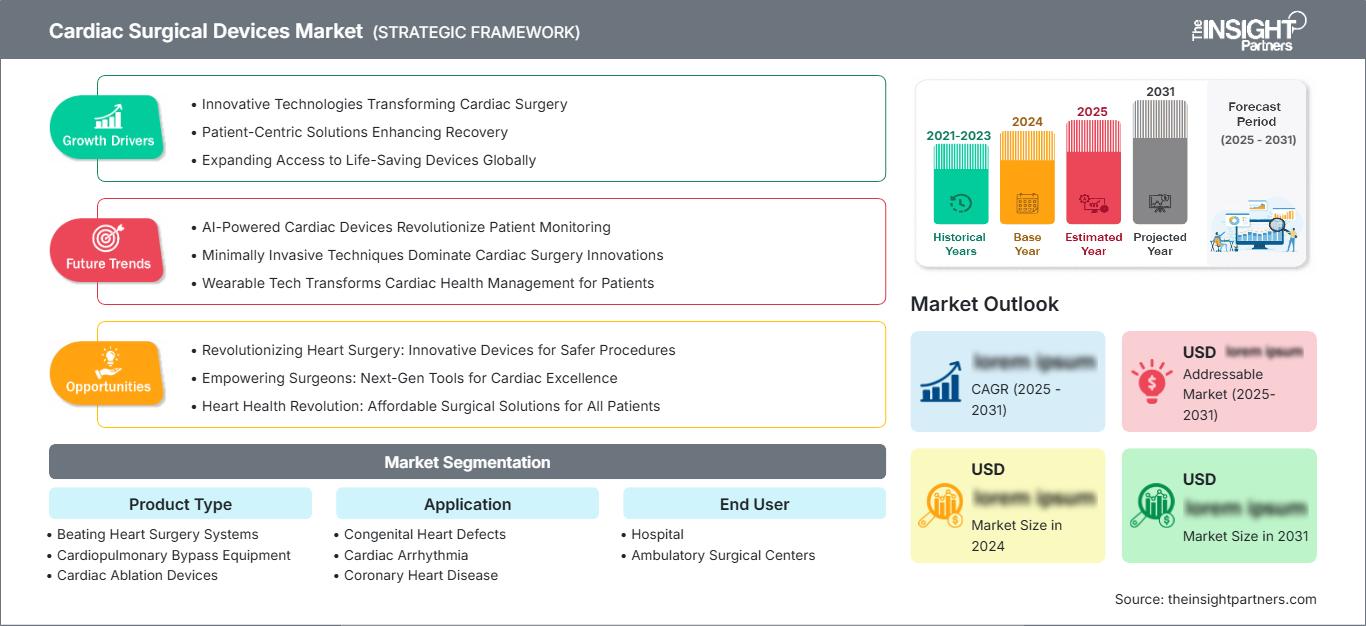
Perspectivas regionales
Mercado norteamericano de dispositivos quirúrgicos cardíacos
América del Norte mantuvo una cuota de mercado estimada del 38-41% en el mercado de dispositivos para cirugía cardíaca en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6-7,2% durante el periodo 2026-2034. El mercado se caracteriza por un alto volumen de procedimientos, así como por una amplia disponibilidad de cirujanos cardíacos, perfusionistas, electrofisiólogos, quirófanos híbridos y equipos de imagen. La interoperabilidad, la disponibilidad de consumibles, la necesidad de capacitación y el costo total del procedimiento se convierten en factores cada vez más importantes en las decisiones de compra.
La demanda se debe al envejecimiento de la población y a la alta incidencia de la enfermedad coronaria. La prevalencia del diagnóstico de enfermedad coronaria en la población adulta de EE. UU. fue del 5,0 % en 2024, y la cardiopatía siguió siendo la principal causa de mortalidad. La contribución de Canadá incluye programas provinciales de cardiología, junto con la compra centralizada de equipos hospitalarios. El segmento de mayor crecimiento está representado por los sistemas de ablación, los sistemas de análisis de perfusión y los productos de acceso mínimamente invasivos.
Mercado estadounidense de dispositivos quirúrgicos cardíacos
Se estima que Estados Unidos representó entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % hasta 2034. En el país se producen aproximadamente 805 000 infartos al año, lo que garantiza la continua necesidad de procedimientos coronarios y derivaciones quirúrgicas. Los centros de investigación utilizan nuevas tecnologías de mapeo cardíaco, ablación cardíaca por campo pulsado, tecnología de perfusión y soporte circulatorio mecánico.
Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories, Boston Scientific Corporation y ABIOMED, Inc. cuentan con una importante presencia comercial, clínica o manufacturera en el mercado estadounidense. Los hospitales son los principales compradores debido a la necesidad de instalaciones de cuidados intensivos y personal especializado en cirugías a corazón abierto. Los centros de cirugía ambulatoria tienen un alcance limitado que incluye únicamente el control de arritmias y procedimientos cardíacos mínimamente invasivos.
Mercado europeo de dispositivos quirúrgicos cardíacos
Europa representó entre el 27 % y el 30 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % hasta 2034. Alemania impulsa la demanda regional gracias a su extensa infraestructura hospitalaria, sus capacidades en cirugía cardíaca y la adopción de tecnologías avanzadas de perfusión y electrofisiología. El Reino Unido se beneficia de la compra centralizada y de los centros cardíacos especializados del Servicio Nacional de Salud.
Francia ofrece una combinación de reembolso público y un ecosistema desarrollado de dispositivos cardíacos, mientras que Italia y España generan demanda debido a las mejoras hospitalarias y al aumento de casos de arritmias. Aproximadamente una quinta parte de la población de la UE tiene 65 años o más; por lo tanto, aumenta el número de pacientes con afecciones cardiovasculares. No obstante, la adopción depende de los presupuestos de capital, la evaluación de tecnologías sanitarias y las consideraciones de personal.
Los fabricantes deben tener en cuenta las necesidades de evidencia del Reglamento de Dispositivos Médicos, la vigilancia posterior a la comercialización y los procesos de licitación locales. Los ciclos de reemplazo de equipos impulsan la demanda, mientras que los consumibles relacionados con los procedimientos generan ingresos continuos. Las mayores oportunidades de crecimiento se encuentran en la tecnología de circuitos de baja presión, la recopilación eficiente de datos, la optimización del flujo de trabajo de ablación y los sistemas adaptados a la cirugía mínimamente invasiva.
Mercado de dispositivos quirúrgicos cardíacos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representó entre el 22 % y el 25 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,1 % hasta 2034. China lidera los ingresos regionales, seguida de Japón, mientras que India, Corea del Sur y Australia respaldan la creciente demanda mediante la construcción de hospitales, la cobertura de seguros y la formación de especialistas.
La prevalencia de cardiopatía coronaria en adultos en China fue de 758 por cada 100 000 habitantes, lo que refuerza la necesidad de procedimientos a largo plazo. Japón prefiere sistemas de alta gama respaldados por evidencia científica, mientras que India ofrece oportunidades para equipos y consumibles adaptados a los costos. La fabricación local, la armonización regulatoria y los programas públicos de salud cardiovascular influirán en el acceso a los proveedores y en sus precios.
Mercado de dispositivos quirúrgicos cardíacos en Oriente Medio y África
Se prevé que la región de Oriente Medio y África experimente un crecimiento anual compuesto del 6,0 % al 6,7 % durante el periodo 2026-2034. Arabia Saudita lidera la demanda gracias a la inversión en hospitales terciarios, la captación de especialistas y la transformación de su sistema sanitario. Los Emiratos Árabes Unidos impulsan los hospitales privados de vanguardia y el turismo médico, mientras que Sudáfrica cuenta con la infraestructura cardíaca mixta público-privada más desarrollada de la región.
En otros lugares, la escasez de personal de perfusión y la concentración de la capacidad quirúrgica limitan su adopción. El gasto en infraestructura financiado por el sector energético en los países del Golfo Pérsico respalda los centros cardíacos de alta complejidad, mientras que el resto de Oriente Medio y África requiere equipos duraderos, un suministro fiable de consumibles, formación clínica y modelos de servicio adaptados a instalaciones dispersas y presupuestos limitados.
Análisis de segmentación
Tipo de producto
Se prevé que el tipo de producto registre una tasa de crecimiento anual compuesta (CAGR) general del 6,9 % al 7,5 % durante el período 2026-2034. El mercado de dispositivos para cirugía cardíaca abarca sistemas de capital, plataformas de suministro de energía, circuitos, componentes de oxigenación y consumibles específicos para cada procedimiento. La adopción depende de la compatibilidad del equipo instalado, la evidencia clínica, el rendimiento del procedimiento, el soporte de mantenimiento y la rentabilidad de los productos desechables. Las plataformas conectadas y las configuraciones estandarizadas están ganando prioridad a medida que los hospitales buscan mayor coherencia y trazabilidad.
- Sistemas de cirugía cardíaca de alta eficiencia: La demanda se concentra en los procedimientos de revascularización coronaria, donde los médicos buscan evitar la derivación cardiopulmonar, reducir el estrés fisiológico y estabilizar el campo operatorio durante anastomosis técnicamente complejas.
- Equipos de derivación cardiopulmonar: Esta categoría sigue siendo estratégicamente fundamental para la cirugía cardíaca abierta, gracias a los ciclos de reemplazo, las actualizaciones de monitorización, la integración de oxigenadores y la necesidad de una circulación fiable durante procedimientos complejos.
- Dispositivos de ablación cardíaca: Su adopción se está acelerando a medida que los programas de electrofisiología amplían la capacidad de tratamiento, incorporan mapeo avanzado y evalúan enfoques de energía no térmica diseñados para mejorar la eficiencia del flujo de trabajo y la selectividad tisular.
- Materiales desechables para perfusión: Los requerimientos recurrentes de oxigenadores, juegos de tubos, reservorios, filtros, cánulas y componentes relacionados generan una demanda predecible vinculada directamente al volumen de procedimientos y a la utilización del sistema de perfusión instalado.
Solicitud
Se prevé que la aplicación registre una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 % durante el período 2026-2034. La demanda varía según la prevalencia de la enfermedad, el momento de la intervención, la complejidad del paciente y el entorno del tratamiento. La cardiopatía coronaria mantiene los volúmenes quirúrgicos establecidos, mientras que la arritmia cardíaca está adquiriendo importancia estratégica gracias a la innovación en la ablación. Los procedimientos para cardiopatías congénitas requieren dimensionamiento y configuraciones especializadas, mientras que la insuficiencia cardíaca congestiva genera demanda de cirugía compleja, soporte temporal y vías de tratamiento multidisciplinarias.
- Defectos cardíacos congénitos: Los centros especializados en cardiopatías congénitas pediátricas y de adultos requieren circuitos de perfusión adaptables, productos de canulación, tecnologías de monitorización y dispositivos adecuados para anatomías más pequeñas y procedimientos correctivos técnicamente complejos.
- Arritmia cardíaca: El aumento de las derivaciones a electrofisiología respalda la demanda de sistemas de ablación con mapeo, catéteres, generadores de energía y herramientas de procedimiento integradas para abordar los trastornos del ritmo persistentes o resistentes al tratamiento.
- Enfermedad coronaria: Su alta prevalencia clínica mantiene la demanda de equipos de derivación, sistemas de estabilización del corazón latiendo, consumibles de perfusión, tecnologías de acceso vascular y monitorización perioperatoria en los centros quirúrgicos establecidos.
- Insuficiencia cardíaca congestiva: La enfermedad avanzada exige corrección quirúrgica, soporte circulatorio, monitorización hemodinámica, ablación y tecnologías de transición a la recuperación o al trasplante dentro de programas especializados.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el periodo 2026-2034. Los hospitales siguen siendo el principal entorno, ya que la cirugía cardíaca abierta requiere cuidados intensivos, manejo de la sangre, personal de perfusión, diagnóstico por imagen y asistencia de emergencia. Los centros quirúrgicos ambulatorios están bien posicionados para procedimientos selectos de menor riesgo, pero su expansión depende del reembolso, los protocolos de selección de pacientes, la capacidad de anestesia y el acceso a la derivación inmediata al hospital.
- Hospitales: Los hospitales dominan la adquisición de equipos de capital y consumibles porque gestionan operaciones cardíacas complejas, casos de emergencia, recuperación de pacientes hospitalizados, monitorización en cuidados intensivos y programas cardiovasculares multidisciplinarios.
- Centros quirúrgicos ambulatorios: Estas instalaciones ofrecen una oportunidad de expansión para determinados procedimientos de control del ritmo cardíaco y procedimientos mínimamente invasivos, donde una recuperación más corta, flujos de trabajo estandarizados y perfiles de riesgo adecuados para los pacientes permiten la atención ambulatoria.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Hospital |
Alto |
Suites híbridas |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Ablación ambulatoria |
Escalada |
Factores que impulsan el crecimiento del mercado de dispositivos quirúrgicos cardíacos y análisis de su impacto
Aumento de la carga de enfermedades cardiovasculares que requieren cirugía
Las enfermedades cardiovasculares siguen siendo la principal causa de muerte en todo el mundo, y el grupo de riesgo se desplaza hacia cohortes de mayor edad y con mayor predisposición metabólica. Las enfermedades cardiovasculares, los trastornos del ritmo cardíaco, las anomalías estructurales y la insuficiencia cardíaca generan grupos de demanda distintos, pero complementarios, para procedimientos percutáneos, quirúrgicos y de ablación, así como para productos de soporte cardiovascular. Las tendencias epidemiológicas globales no pueden equipararse con la necesidad quirúrgica, ya que la decisión de diagnosticar, derivar, especializar y costear un procedimiento varía. Sin embargo, a medida que la detección precoz es más común y aumenta la supervivencia tras un evento cardíaco, la población que requiere tratamientos de seguimiento más complejos se amplía. Esta situación ofrece ventajas para los fabricantes de dispositivos cardiovasculares. Los mayores beneficios se obtendrán donde confluyan más diagnósticos, capacidad quirúrgica, laboratorios de electrofisiología, camas de cuidados intensivos y personal cualificado.
Transición hacia flujos de trabajo quirúrgicos integrados y reproducibles
En los hospitales, se observa una tendencia a abandonar los dispositivos independientes y adoptar ecosistemas de procedimientos en red que automatizan la captura de datos, la configuración de circuitos, el mapeo y la toma de decisiones. La perfusión ofrece la posibilidad de interoperabilidad para reducir la necesidad de documentación manual y aumentar la trazabilidad entre derivaciones. El uso de procedimientos de ablación que incluyen tanto el mapeo como la administración de energía reduce el cambio de equipos y puede mejorar la eficiencia del laboratorio. Estas características influyen en el proceso de compra, ya que los departamentos clínicos comienzan a medir no solo el costo, sino también la duración del procedimiento, la carga de trabajo del personal, la compatibilidad con los consumibles, las necesidades de capacitación y la compatibilidad con los sistemas de datos. Los proveedores de equipos, consumibles, software, capacitación y servicio técnico tendrán la oportunidad de desarrollar relaciones más sólidas y flujos de ingresos continuos.
Expansión de la infraestructura cardíaca en los sistemas de salud emergentes.
La inversión en hospitales terciarios de China, India, el sudeste asiático, Arabia Saudita y los Emiratos Árabes Unidos está ampliando la base de clientes potenciales para dispositivos cardíacos avanzados. Para el desarrollo de nuevos centros cardíacos, se requerirán entornos operativos completos que incluyan máquinas de circulación extracorpórea, oxigenadores, dispositivos de monitorización, sistemas de ablación, cánulas y capacitación. En mercados maduros, esto representa una mayor oportunidad a través de proyectos que de la necesidad de reemplazo. Sin embargo, las compras suelen estar impulsadas por la eficiencia de costos y la sostenibilidad. Las empresas que incorporan la modularidad de sus equipos junto con la producción local de consumibles, financiamiento, mantenimiento preventivo y capacitación superan con mayor facilidad los obstáculos para la adopción. Existe un potencial de mercado mucho mayor más allá de la simple venta de capital, ya que se requieren consumibles y servicios para las plataformas implementadas.
Tendencias futuras del mercado de dispositivos quirúrgicos cardíacos
La ablación no térmica transformará las carteras de productos de electrofisiología.
Las tendencias del mercado de dispositivos quirúrgicos cardíacos favorecen cada vez más la ablación por campo pulsado, ya que la energía no térmica puede afectar selectivamente el tejido miocárdico, reduciendo así la exposición a las complicaciones asociadas con la ablación térmica. Las futuras generaciones contarán con mapeo de alta densidad, múltiples tipos de energía, evaluación automatizada de lesiones y catéteres diseñados para tratar arritmias tanto auriculares como ventriculares. La competencia futura no se centrará en la eficiencia del generador, sino en la compatibilidad del flujo de trabajo, la evidencia en poblaciones más amplias y la eficiencia del laboratorio. La ampliación de las indicaciones, la creación de bases de datos del mundo real y la formación de médicos se convertirán en áreas clave de inversión. Con el creciente uso, los departamentos de compras evaluarán el uso del catéter, el tiempo del procedimiento, la compatibilidad del mapeo, los resultados de seguridad y el coste total del tratamiento por paciente, en lugar de solo la administración de energía.
La perfusión digital avanzará hacia el apoyo predictivo a la toma de decisiones.
El pronóstico del mercado de dispositivos para cirugía cardíaca sugiere que los futuros sistemas de perfusión incluirán el registro automatizado de datos, alertas de procedimiento según protocolo, monitorización de tendencias, resolución remota de problemas y transferencia estandarizada de datos desde el sistema de información de los hospitales. La siguiente fase implicará el uso de los datos del procedimiento adquiridos para la detección temprana de discrepancias en la presión, la oxigenación, la temperatura, el flujo y los datos hematológicos antes de que se desarrollen patrones adversos. La adopción será cautelosa debido a la necesidad de una validación adecuada de las capacidades de predicción, la transparencia de la lógica utilizada, las medidas de protección de ciberseguridad y el alcance de las responsabilidades de los médicos. Los hospitales favorecerán aquellos sistemas que aumenten la exhaustividad de la documentación del proceso y el cumplimiento del protocolo sin incrementar el número de falsas alarmas.
Oportunidades de mercado en el sector de dispositivos quirúrgicos cardíacos
Redes de fabricación y servicios localizadas en Asia Pacífico
La región de Asia-Pacífico ofrece una oportunidad concreta para los fabricantes capaces de equilibrar los estándares de calidad internacionales con precios adecuados a la región. La producción local de tubos, reservorios, catéteres y componentes seleccionados puede acortar los plazos de entrega, reducir la dependencia de las importaciones y mejorar la competitividad en las licitaciones. La inversión debe ir más allá del ensamblaje e incluir la cualificación de proveedores, la capacidad de esterilización, la experiencia en normativa y la formación clínica. Las alianzas con los principales hospitales cardíacos pueden contribuir a la generación de evidencia y al desarrollo de centros de referencia. Las empresas también deberían crear configuraciones de productos diferenciadas para centros nacionales, hospitales provinciales y proveedores privados. Un modelo localizado puede fortalecer la economía de los productos desechables recurrentes, al tiempo que favorece una mayor penetración de equipos instalados, especialmente en China, India y los sistemas sanitarios del sudeste asiático, que se encuentran en rápida expansión.
Plataformas específicas para procedimientos en la atención cardíaca ambulatoria
Los procedimientos cardíacos mínimamente invasivos y para el tratamiento de arritmias están evolucionando gradualmente hacia modalidades ambulatorias y de menor duración. Los proveedores pueden facilitar esta transición diseñando plataformas compactas, secuencias de configuración simplificadas, kits desechables predecibles y capacidades de servicio remoto adecuadas para centros quirúrgicos ambulatorios. Las decisiones de inversión deben basarse en el reembolso, los requisitos de anestesia, los criterios de selección de pacientes, los estándares de traslado de emergencia y la rentabilidad del procedimiento. La oportunidad no reside en trasladar la cirugía a corazón abierto a centros ambulatorios, sino en respaldar intervenciones específicas que puedan realizarse de forma segura con la infraestructura adecuada. Las plataformas exitosas reducirán el tiempo de rotación de quirófanos, minimizarán la complejidad de la capacitación e integrarán la documentación. La colaboración temprana con las aseguradoras, los médicos y los operadores de los centros puede establecer modelos de atención escalables.
Novedades recientes
- Agosto de 2026: Medtronic plc recibió una indicación ampliada de la marca CE para el sistema de mapeo y ablación Affera con catéter Sphere-9 para el tratamiento de la taquicardia ventricular y los complejos ventriculares prematuros. El catéter de doble energía combina la ablación por radiofrecuencia y por campos pulsados con el mapeo de alta definición, lo que amplía la plataforma más allá del tratamiento de las arritmias auriculares y respalda el desarrollo clínico en curso de la ablación ventricular.
- Junio de 2026: Edwards Lifesciences Corporation recibió la autorización 510(k) de la FDA de EE. UU. para el sistema de exclusión de la orejuela izquierda ECLIPTIS, lo que marca la entrada de la compañía en el tratamiento quirúrgico de la orejuela izquierda. Esta autorización le brinda a Edwards una oferta complementaria que puede comercializarse a través de sus relaciones consolidadas en el sector de válvulas quirúrgicas y su infraestructura para cirugía cardíaca.
- Julio de 2025: Boston Scientific Corporation recibió la aprobación de la FDA de EE. UU. para la ampliación del etiquetado del sistema de ablación por campo pulsado FARAPULSE para la ablación de venas pulmonares y pared posterior en pacientes con fibrilación auricular persistente sintomática refractaria a fármacos. La aprobación abarcó los catéteres FARAWAVE y FARAWAVE NAV y contó con el respaldo del ensayo clínico ADVANTAGE AF.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -