
Marché des dispositifs de chirurgie cardiaque : taille, part de marché et prévisions 2034
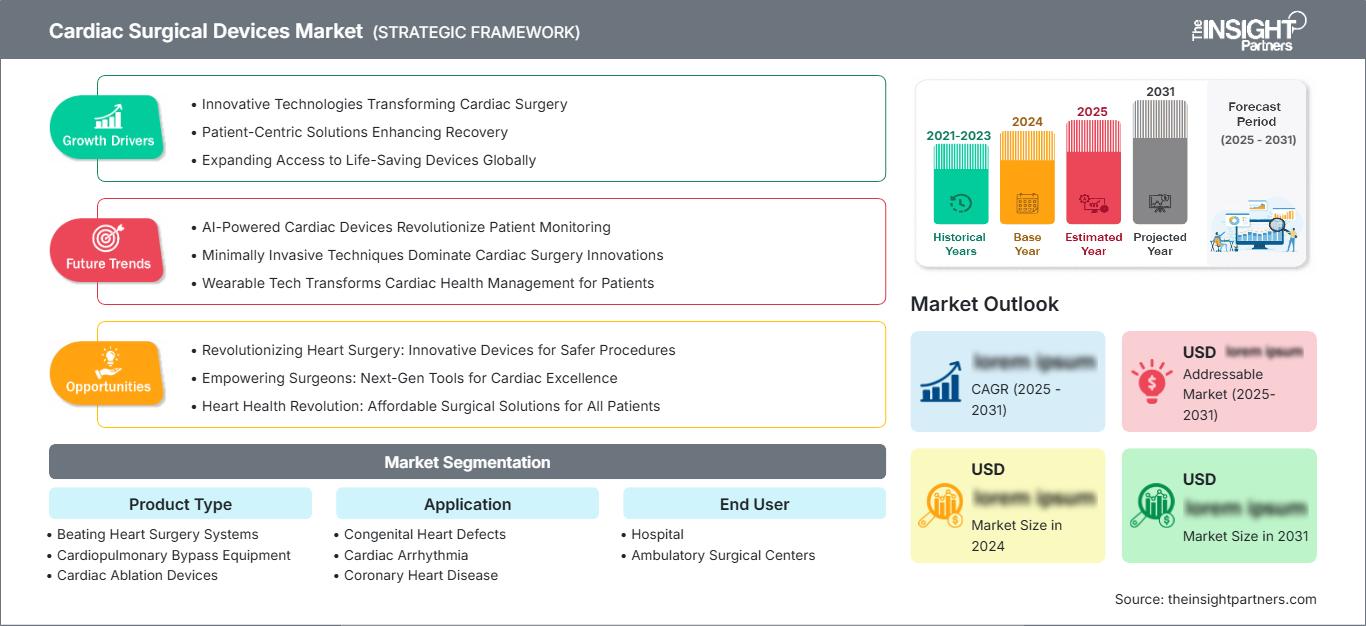
Taille et prévisions du marché des dispositifs de chirurgie cardiaque (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (systèmes de chirurgie à cœur battant, équipements de circulation extracorporelle, dispositifs d’ablation cardiaque, consommables de perfusion) ; par application (malformations cardiaques congénitales, arythmie cardiaque, maladie coronarienne, insuffisance cardiaque congestive, autres) ; par utilisateur final (hôpitaux, centres de chirurgie ambulatoire, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004728
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
5,74 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,02 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,39 %
taux de croissance
Marché adressable
71,32 milliards de dollars américains
(2026-2034)
Le marché des dispositifs de chirurgie cardiaque était évalué à 5,74 milliards de dollars américains en 2025 et devrait atteindre 10,02 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,08 % entre 2026 et 2034. Cette croissance reflète une demande soutenue pour les systèmes de circulation extracorporelle, les dispositifs de perfusion à usage unique, les technologies d'ablation cardiaque et les plateformes de chirurgie à cœur battant dans le cadre des interventions coronaires, congénitales, pour les arythmies et l'insuffisance cardiaque.
Le marché nord-américain des dispositifs de chirurgie cardiaque devrait connaître une croissance annuelle composée (TCAC) estimée entre 6,6 % et 7,2 % d'ici 2034, portée par un volume important d'interventions cardiaques, des systèmes de remboursement bien établis et une adoption rapide des technologies d'électrophysiologie intégrées. La croissance de ce marché dans la région est également favorisée par les investissements hospitaliers dans la gestion numérique de la perfusion, les salles d'opération mini-invasives et les plateformes d'ablation avancées qui améliorent la reproductibilité des procédures.
Analyse et perspectives du marché des dispositifs de chirurgie cardiaque
- Amérique du Nord : La région représentait une part estimée de 38 à 41 % en 2025 et devrait enregistrer un TCAC de 6,6 à 7,2 % entre 2026 et 2034, grâce à des centres cardiaques spécialisés et à des systèmes de remboursement établis.
- États-Unis : Le pays représentait 84 à 87 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 6,7 à 7,3 % entre 2026 et 2034.
- Europe : L'Europe détenait une part estimée entre 27 et 30 % en 2025 et devrait enregistrer un TCAC de 6,3 à 6,9 % jusqu'en 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 22 à 25 % des revenus de 2025 et devrait croître à un TCAC de 8,4 à 9,1 %, la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie étant les principaux moteurs de l'adoption.
- Segment le plus important : Les équipements de pontage cardiopulmonaire détenaient une part de marché estimée entre 34 et 37 % en 2025 et devraient enregistrer un TCAC de 6,4 à 7,0 % entre 2026 et 2034.
- Segment à forte croissance : Les dispositifs d'ablation cardiaque représentaient une part de marché estimée entre 24 et 27 % en 2025 et devraient connaître une croissance annuelle composée de 8,8 à 9,6 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Edwards Lifesciences Corporation, Medtronic plc, Getinge AB, Atrion Corporation, Abbott Laboratories, MedWaves, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, ABIOMED, Inc. et AngioDynamics, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies en chirurgie cardiaque ont évolué, passant de pompes autonomes et de circuits enregistrés manuellement à des solutions intégrées qui intègrent des capteurs, l'automatisation, la surveillance de la température et de l'oxygénation, ainsi que des systèmes d'aide à la décision clinique. Les fabricants innovent constamment grâce à des circuits plus petits, un volume d'amorçage réduit, l'utilisation de biomatériaux et la standardisation des processus. La dynamique de production est désormais pilotée par des polymères spécialisés, des cathéters de précision, des unités de contrôle électrique et des techniques de fabrication stérilisées. De ce fait, la qualification des fournisseurs et la redondance de la production sont devenues des éléments essentiels de la planification de la continuité d'activité sur le marché des dispositifs de chirurgie cardiaque.
La demande future augmentera à mesure que les hôpitaux des régions Asie-Pacifique et Moyen-Orient mettront en place des centres de cardiologie et développeront leurs services d'électrophysiologie. Les investissements dans le développement des hôpitaux de soins tertiaires et des centres cardiovasculaires, ainsi que dans les programmes de formation des professionnels de santé, ont rendu les traitements cardiovasculaires accessibles à un public plus large que les seuls grands hôpitaux métropolitains. Une réglementation axée sur les preuves cliniques, la surveillance après commercialisation, la sécurité et la traçabilité donnera un avantage concurrentiel aux fabricants disposant de systèmes de gestion de la qualité évolutifs et d'une gamme de dispositifs médicaux à usage unique, par rapport aux fournisseurs à bas prix.
Portée du rapport sur le marché des dispositifs de chirurgie cardiaque
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,74 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,02 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,39% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dispositifs de chirurgie cardiaque
Le marché des dispositifs de chirurgie cardiaque est stimulé par les besoins cliniques liés à l'incidence croissante des maladies coronariennes, des arythmies, des malformations congénitales et de l'insuffisance cardiaque. Selon l'Organisation mondiale de la Santé, 19,8 millions de décès étaient associés aux maladies cardiovasculaires en 2022, soit environ 32 % de la mortalité totale. Par conséquent, les hôpitaux ont besoin de systèmes fiables pour la perfusion, l'ablation, l'assistance circulatoire, la surveillance et les soins postopératoires.
Dans la chaîne de valeur, les fournisseurs de composants fabriquent des polymères, des capteurs, des revêtements, des pompes, des électrodes et des systèmes électroniques de contrôle de qualité médicale pour les fabricants d'équipement d'origine (OEM). Les distributeurs, les entreprises de stérilisation, les cliniciens, les ingénieurs biomédicaux hospitaliers et les perfusionnistes contribuent à la commercialisation des produits. La fiabilité de l'approvisionnement demeure un enjeu majeur, car les dispositifs médicaux à usage unique nécessitent la validation des matériaux et des procédés de fabrication rigoureux, tandis que les équipements installés requièrent un étalonnage, une maintenance et une assistance technique rapide.
D'après l'étude de marché sur les dispositifs de chirurgie cardiaque, le paysage concurrentiel a évolué : la rivalité s'est déplacée des produits vers les écosystèmes procéduraux. Medtronic plc et Boston Scientific Corporation se disputent la vedette en développant leurs gammes d'ablation, de cartographie et de cathéters, tandis que Getinge AB conserve sa position dominante dans le domaine des systèmes de circulation et de perfusion extracorporelles. Edwards Lifesciences Corporation se concentre sur les dispositifs chirurgicaux et structurels cardiaques, tandis qu'Abbott Laboratories opère dans le domaine de la gestion du rythme cardiaque et des interventions cardiovasculaires.
On observe une attention croissante portée aux investissements stratégiques dans la technologie d'ablation par champ pulsé, les systèmes d'assistance circulatoire portables, les systèmes de perfusion interopérables et les dispositifs jetables plus faciles à installer. ABIOMED, Inc. développe sa technologie d'assistance mécanique temporaire, tandis qu'AngioDynamics, Inc., Becton, Dickinson and Company, Atrion Corporation et MedWaves, Inc. proposent des solutions spécialisées pour l'accès vasculaire, la gestion des fluides, les cathéters et l'administration d'énergie.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dispositifs de chirurgie cardiaque : Perspectives stratégiques
Perspectives régionales
Marché des dispositifs chirurgicaux cardiaques en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 38 et 41 % pour les dispositifs de chirurgie cardiaque en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,6 à 7,2 % entre 2026 et 2034. Ce marché se caractérise par un volume d'interventions élevé et une large disponibilité de chirurgiens cardiaques, de perfusionnistes, d'électrophysiologistes, de blocs opératoires hybrides et de systèmes d'imagerie. L'interopérabilité, la disponibilité des consommables, les besoins en formation et le coût total de l'intervention sont des facteurs de plus en plus importants dans les décisions d'achat.
La demande est alimentée par le vieillissement de la population et la forte prévalence des maladies coronariennes. Aux États-Unis, la prévalence des diagnostics de maladie coronarienne chez les adultes était de 5 % en 2024, et les maladies cardiaques demeuraient la principale cause de mortalité. Au Canada, la contribution se traduit par des programmes provinciaux de cardiologie et un système d'achats centralisé pour les hôpitaux. Le segment qui connaît la croissance la plus rapide est celui des systèmes d'ablation, des systèmes d'analyse de perfusion et des produits d'accès mini-invasifs.
Marché américain des dispositifs de chirurgie cardiaque
Les États-Unis représentaient environ 84 à 87 % des revenus nord-américains en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 6,7 à 7,3 % jusqu'en 2034. Environ 805 000 infarctus surviennent chaque année dans le pays, ce qui garantit un besoin constant d'interventions coronaires et de chirurgies. Les centres de recherche utilisent de nouvelles technologies de cartographie cardiaque, l'ablation cardiaque par champ pulsé, les techniques de perfusion et l'assistance circulatoire mécanique.
Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories, Boston Scientific Corporation et ABIOMED, Inc. sont fortement implantées sur le marché américain, que ce soit au niveau commercial, clinique ou industriel. Les hôpitaux sont les principaux acheteurs, compte tenu de leurs besoins en soins intensifs et en personnel spécialisé pour les interventions à cœur ouvert. Les centres de chirurgie ambulatoire ont une activité plus limitée, se restreignant à la prise en charge de certains troubles du rythme cardiaque et aux interventions cardiaques mini-invasives.
Marché européen des dispositifs de chirurgie cardiaque
L'Europe représentait une part estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 6,3 à 6,9 % jusqu'en 2034. L'Allemagne stimule la demande régionale grâce à son important réseau hospitalier, ses capacités en chirurgie cardiaque et l'adoption de technologies de pointe en perfusion et en électrophysiologie. Le Royaume-Uni bénéficie d'un système d'achats centralisé et de centres cardiaques dédiés au sein du Service national de santé (NHS).
La France propose un système de remboursement public et un écosystème développé de dispositifs cardiaques, tandis qu'en Italie et en Espagne, la demande est stimulée par la modernisation des infrastructures hospitalières et l'augmentation des cas d'arythmie. Environ un cinquième de la population de l'UE a 65 ans et plus ; par conséquent, le nombre de patients atteints de maladies cardiovasculaires est en hausse. Toutefois, l'adoption de ces dispositifs dépend des budgets d'investissement, de l'évaluation des technologies de santé et des ressources humaines disponibles.
Les fabricants de dispositifs médicaux doivent tenir compte des exigences réglementaires en matière de preuves, de la surveillance post-commercialisation et des procédures d'appel d'offres locales. La demande d'équipements est stimulée par les cycles de remplacement, tandis que les consommables liés aux interventions génèrent des revenus réguliers. Les plus fortes opportunités de croissance concernent les technologies de circuits primaires à basse consommation, la collecte de données efficace, l'optimisation du flux de travail d'ablation et les systèmes adaptés à la chirurgie mini-invasive.
Marché des dispositifs chirurgicaux cardiaques en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 22 et 25 % en 2025 et devrait enregistrer un TCAC de 8,4 à 9,1 % jusqu'en 2034. La Chine est en tête des revenus régionaux, suivie du Japon, tandis que l'Inde, la Corée du Sud et l'Australie soutiennent la demande croissante grâce à la construction d'hôpitaux, la couverture d'assurance et la formation de spécialistes.
En Chine, la prévalence des maladies coronariennes chez les adultes était de 758 cas pour 100 000, ce qui souligne la nécessité de procédures à long terme. Le Japon privilégie les systèmes haut de gamme validés par des données probantes, tandis que l’Inde offre des opportunités pour des équipements et des consommables adaptés aux coûts. La production locale, l’harmonisation réglementaire et les programmes publics de santé cardiovasculaire influenceront l’accès des fournisseurs et les prix pratiqués.
Marché des dispositifs chirurgicaux cardiaques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,0 à 6,7 % entre 2026 et 2034. L’Arabie saoudite stimule la demande grâce à ses investissements dans les hôpitaux de pointe, le recrutement de spécialistes et la transformation de son système de santé. Les Émirats arabes unis soutiennent les hôpitaux privés de pointe et le tourisme médical, tandis que l’Afrique du Sud dispose de l’infrastructure cardiologique mixte public-privé la plus développée de la région.
Ailleurs, le manque de personnel en perfusion et la concentration des capacités chirurgicales freinent l'adoption de cette technique. Dans les pays du Golfe, les investissements dans les infrastructures énergétiques soutiennent les centres de cardiologie de pointe, tandis que le reste du Moyen-Orient et de l'Afrique a besoin d'équipements durables, d'un approvisionnement fiable en consommables, de formations cliniques et de modèles de services adaptés à la dispersion des installations et aux budgets limités.
Analyse de segmentation
Type de produit
Le segment des dispositifs de chirurgie cardiaque devrait enregistrer un TCAC global de 6,9 % à 7,5 % entre 2026 et 2034. Ce segment englobe les systèmes d'équipement, les plateformes de distribution d'énergie, les circuits, les composants d'oxygénation et les consommables spécifiques aux interventions. L'adoption de ces dispositifs dépend de la compatibilité des équipements installés, des données cliniques, du débit opératoire, du support à la maintenance et du rapport coût-efficacité des consommables. Les plateformes connectées et les configurations standardisées gagnent en importance, les hôpitaux recherchant une plus grande cohérence et une meilleure traçabilité.
- Systèmes de chirurgie à cœur battant : La demande se concentre sur les procédures de revascularisation coronaire où les cliniciens cherchent à éviter la circulation extracorporelle, à réduire le stress physiologique et à stabiliser le champ opératoire lors d’anastomoses techniquement exigeantes.
- Équipement de pontage cardiopulmonaire : cette catégorie demeure stratégiquement centrale en chirurgie cardiaque ouverte, soutenue par des cycles de remplacement, des mises à niveau de la surveillance, l’intégration d’oxygénateurs et la nécessité d’une circulation fiable lors d’interventions complexes.
- Dispositifs d'ablation cardiaque : leur adoption s'accélère à mesure que les programmes d'électrophysiologie augmentent leur capacité de traitement, intègrent des techniques de cartographie avancées et évaluent des approches énergétiques non thermiques conçues pour améliorer l'efficacité du flux de travail et la sélectivité tissulaire.
- Consommables de perfusion : Les besoins récurrents en oxygénateurs, tubulures, réservoirs, filtres, canules et composants connexes créent une demande prévisible directement liée au volume des interventions et à l'utilisation des systèmes de perfusion installés.
Application
On prévoit une croissance annuelle composée (TCAC) de 7,0 à 7,6 % pour l'utilisation de ces dispositifs entre 2026 et 2034. La demande varie selon la prévalence de la maladie, le moment de l'intervention, la complexité du cas et le contexte de traitement. Les cardiopathies coronariennes maintiennent un volume d'interventions chirurgicales stable, tandis que les arythmies cardiaques acquièrent une importance stratégique grâce aux innovations en matière d'ablation. Les interventions pour cardiopathies congénitales nécessitent des dimensions et des configurations spécifiques, tandis que l'insuffisance cardiaque congestive engendre une demande pour des chirurgies complexes, une assistance circulatoire temporaire et des parcours de soins multidisciplinaires.
- Malformations cardiaques congénitales : Les centres spécialisés en cardiologie congénitale pédiatrique et adulte ont besoin de circuits de perfusion adaptables, de produits de canulation, de technologies de surveillance et de dispositifs adaptés aux anatomies plus petites et aux procédures correctives techniquement complexes.
- Arythmie cardiaque : l’augmentation des demandes de consultation en électrophysiologie soutient la demande de systèmes d’ablation avec cartographie, de cathéters, de générateurs d’énergie et d’outils procéduraux intégrés pour traiter les troubles du rythme persistants ou résistants au traitement.
- Maladie coronarienne : La forte prévalence clinique alimente la demande en équipements de pontage, systèmes de stabilisation du cœur battant, consommables de perfusion, technologies d’accès vasculaire et surveillance périopératoire dans les centres chirurgicaux établis.
- Insuffisance cardiaque congestive : les stades avancés de la maladie nécessitent une correction chirurgicale, une assistance circulatoire, une surveillance hémodynamique, une ablation et des technologies de pont vers la guérison ou la transplantation dans le cadre de programmes spécialisés.
Utilisateur final
La demande des utilisateurs finaux devrait progresser à un TCAC de 6,8 % à 7,4 % entre 2026 et 2034. Les hôpitaux demeurent le principal lieu d'intervention, car la chirurgie cardiaque à cœur ouvert nécessite des soins intensifs, la gestion du sang, du personnel spécialisé en perfusion, l'imagerie et une assistance d'urgence. Les centres de chirurgie ambulatoire sont bien positionnés pour certaines interventions à faible risque, mais leur expansion dépend du remboursement des soins, des protocoles de sélection des patients, des capacités d'anesthésie et de l'accès à un transfert hospitalier immédiat.
- Hôpital : Les hôpitaux dominent l’acquisition d’équipements et de consommables car ils gèrent les opérations cardiaques complexes, les cas d’urgence, la convalescence des patients hospitalisés, la surveillance des soins intensifs et les programmes cardiovasculaires multidisciplinaires.
- Centres de chirurgie ambulatoire : Ces établissements offrent une opportunité de développement pour certaines interventions de gestion du rythme cardiaque et procédures mini-invasives, où une convalescence plus courte, des flux de travail standardisés et des profils de risque appropriés permettent une prise en charge en ambulatoire.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|
Hôpital |
Haut |
Suites hybrides |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Ablation ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des dispositifs de chirurgie cardiaque
Charge croissante des maladies cardiovasculaires nécessitant une intervention chirurgicale
Les maladies cardiovasculaires demeurent la première cause de mortalité dans le monde, les facteurs de risque se déplaçant vers des populations plus âgées et présentant des facteurs métaboliques plus fragiles. Les maladies cardiovasculaires, les troubles du rythme cardiaque, les anomalies structurelles et l'insuffisance cardiaque génèrent des demandes distinctes, mais complémentaires, pour les interventions percutanées, chirurgicales et d'ablation, ainsi que pour les dispositifs d'assistance cardiovasculaire. Les tendances épidémiologiques mondiales ne peuvent être assimilées aux besoins chirurgicaux, car la décision de diagnostiquer, d'orienter le patient vers un spécialiste, de se spécialiser et de financer une intervention varie. Cependant, avec la généralisation du dépistage et l'amélioration de la survie après un événement cardiaque, la population nécessitant des traitements de suivi plus complexes s'accroît. Cette situation présente des avantages pour les fabricants de dispositifs cardiovasculaires. Les bénéfices les plus importants seront obtenus là où convergent un plus grand nombre de capacités diagnostiques, chirurgicales, de laboratoires d'électrophysiologie, de lits de soins intensifs et de personnel qualifié.
Évolution vers des flux de travail chirurgicaux intégrés et reproductibles
On observe une évolution des dispositifs autonomes vers des écosystèmes procéduraux en réseau dans les hôpitaux, qui automatisent la saisie des données, la configuration des circuits, la cartographie et la prise de décision. La perfusion offre la possibilité d'une interopérabilité permettant de réduire le besoin de documentation manuelle et d'améliorer la traçabilité des pontages. L'utilisation de procédures d'ablation combinant cartographie et délivrance d'énergie réduit les changements d'équipement et peut améliorer l'efficacité du laboratoire. Ces caractéristiques influencent le processus d'achat, car les services cliniques commencent à évaluer non seulement le coût, mais aussi la durée de la procédure, la charge de travail du personnel, la compatibilité avec les consommables, les besoins en formation et la compatibilité avec le système d'information. Les fournisseurs d'équipements, de consommables, de logiciels, de formations et de services techniques auront l'opportunité de développer des relations plus étroites et des sources de revenus pérennes.
Développement des infrastructures cardiaques dans les systèmes de santé émergents
Les investissements dans les hôpitaux de référence en Chine, en Inde, en Asie du Sud-Est, en Arabie saoudite et aux Émirats arabes unis élargissent le marché potentiel des dispositifs cardiaques de pointe. Le développement de nouveaux centres de cardiologie nécessitera des environnements opératoires complets comprenant la machine cœur-poumons, les oxygénateurs, les dispositifs de surveillance, les systèmes d'ablation, les canules et la formation. Sur les marchés matures, les projets représentent davantage d'opportunités que les besoins de remplacement. Cependant, les achats sont souvent motivés par la rentabilité et la durabilité. Les entreprises qui intègrent la modularité de leurs équipements, la production locale de consommables, le financement, la maintenance préventive et la formation, surmontent plus facilement les obstacles à l'adoption. Le potentiel du marché dépasse largement la simple vente d'équipements, car les plateformes déployées ont besoin de consommables et de services de maintenance.
Tendances futures du marché des dispositifs de chirurgie cardiaque
L'ablation non thermique va remodeler les portefeuilles d'électrophysiologie
Le marché des dispositifs de chirurgie cardiaque privilégie de plus en plus l'ablation par champ pulsé, car l'énergie non thermique permet de cibler sélectivement le tissu myocardique tout en réduisant les complications liées à l'ablation thermique. Les générations futures disposeront d'une cartographie haute densité, de plusieurs types d'énergie, d'une évaluation automatisée des lésions et de cathéters conçus pour traiter les arythmies auriculaires et ventriculaires. La concurrence future ne portera plus sur l'efficacité des générateurs, mais plutôt sur la compatibilité avec les protocoles de traitement, l'étendue des données probantes et l'efficacité des laboratoires. L'extension des indications, la création de bases de données en vie réelle et la formation des médecins deviendront des axes d'investissement clés. Avec l'essor de cette technique, les services acheteurs évalueront l'utilisation des cathéters, la durée des interventions, la compatibilité des cartographies, la sécurité des résultats et le coût global du traitement par patient, et non plus seulement l'énergie délivrée.
La perfusion numérique évoluera vers une aide à la décision prédictive
Les prévisions du marché des dispositifs de chirurgie cardiaque indiquent que les futurs systèmes de perfusion intégreront l'archivage automatisé des données, l'alerte procédurale selon le protocole, le suivi des tendances, le dépannage à distance et le transfert standardisé des données depuis le système d'information hospitalier. La phase suivante consistera à exploiter les données procédurales acquises pour détecter précocement les anomalies de pression, d'oxygénation, de température, de débit et de données hématologiques avant l'apparition de tout problème. L'adoption de ces systèmes se fera avec prudence, compte tenu de la nécessité de valider rigoureusement les capacités de prédiction, de garantir la transparence du raisonnement sous-jacent, de mettre en place des mesures de cybersécurité efficaces et de définir clairement les responsabilités des cliniciens. Les hôpitaux privilégieront les systèmes qui permettront d'améliorer la documentation des procédures et le respect des protocoles, sans pour autant augmenter le nombre de fausses alarmes.
Opportunités du marché des dispositifs de chirurgie cardiaque
Réseaux de production et de services localisés en Asie-Pacifique
La région Asie-Pacifique offre une opportunité concrète aux fabricants capables de concilier normes de qualité internationales et prix adaptés au contexte régional. La production locale de tubulures, de réservoirs, de cathéters et de certains composants permet de réduire les délais de livraison, de limiter la dépendance aux importations et d'améliorer la compétitivité des appels d'offres. Les investissements doivent s'étendre au-delà de l'assemblage et inclure la qualification des fournisseurs, les capacités de stérilisation, l'expertise réglementaire et la formation clinique. Les partenariats avec les grands centres de cardiologie peuvent favoriser la production de données probantes et le développement de sites de référence. Les entreprises devraient également proposer des gammes de produits adaptées aux centres nationaux, aux hôpitaux provinciaux et aux prestataires privés. Un modèle localisé peut optimiser la rentabilité des équipements à usage unique et favoriser une plus grande pénétration du marché des équipements installés, notamment en Chine, en Inde et dans les systèmes de santé en pleine expansion d'Asie du Sud-Est.
Plateformes spécifiques aux procédures pour les soins cardiaques ambulatoires
Certaines interventions pour arythmie et chirurgie cardiaque mini-invasive s'orientent progressivement vers des hospitalisations plus courtes et des soins ambulatoires. Les fournisseurs peuvent accompagner cette transition en concevant des plateformes compactes, des procédures d'installation simplifiées, des kits à usage unique prévisibles et des services à distance adaptés aux centres de chirurgie ambulatoire. Les décisions d'investissement doivent être guidées par le remboursement, les exigences en matière d'anesthésie, les critères de sélection des patients, les normes de transfert d'urgence et la rentabilité des interventions. L'enjeu n'est pas de transférer la chirurgie à cœur ouvert dans les structures ambulatoires, mais de soutenir des interventions spécifiques pouvant être réalisées en toute sécurité grâce à une infrastructure appropriée. Les plateformes performantes réduiront le temps de rotation des salles, simplifieront la formation et intégreront la documentation. Un dialogue précoce avec les organismes payeurs, les médecins et les gestionnaires d'établissements permettra d'établir des modèles de soins évolutifs.
Développements récents
- Août 2026 : Medtronic plc a obtenu une extension du marquage CE pour le système de cartographie et d’ablation Affera avec cathéter Sphere-9, destiné au traitement de la tachycardie ventriculaire et des extrasystoles ventriculaires. Ce cathéter à double énergie associe l’ablation par champ pulsé et par radiofréquence à une cartographie haute définition, étendant ainsi le champ d’application de la plateforme au-delà du traitement des arythmies auriculaires et soutenant le développement clinique en cours pour l’ablation ventriculaire.
- Juin 2026 : Edwards Lifesciences Corporation obtient l’autorisation 510(k) de la FDA américaine pour le système ECLIPTIS d’exclusion de l’auricule gauche, marquant ainsi son entrée sur le marché de la prise en charge chirurgicale de l’auricule gauche. Cette autorisation permet à Edwards de proposer une offre complémentaire commercialisable grâce à ses partenariats établis dans le domaine des valves chirurgicales et à son infrastructure de chirurgie cardiaque.
- Juillet 2025 : Boston Scientific Corporation a obtenu l’approbation de la FDA américaine pour l’extension d’indication du système d’ablation par champ pulsé FARAPULSE pour l’ablation des veines pulmonaires et de la paroi postérieure chez les patients atteints de fibrillation auriculaire persistante symptomatique et réfractaire aux médicaments. Cette approbation concernait les cathéters FARAWAVE et FARAWAVE NAV et s’appuyait sur l’essai clinique ADVANTAGE AF.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -