
Mercato dei dispositivi di chirurgia cardiaca: dimensioni, crescita e previsioni 2034
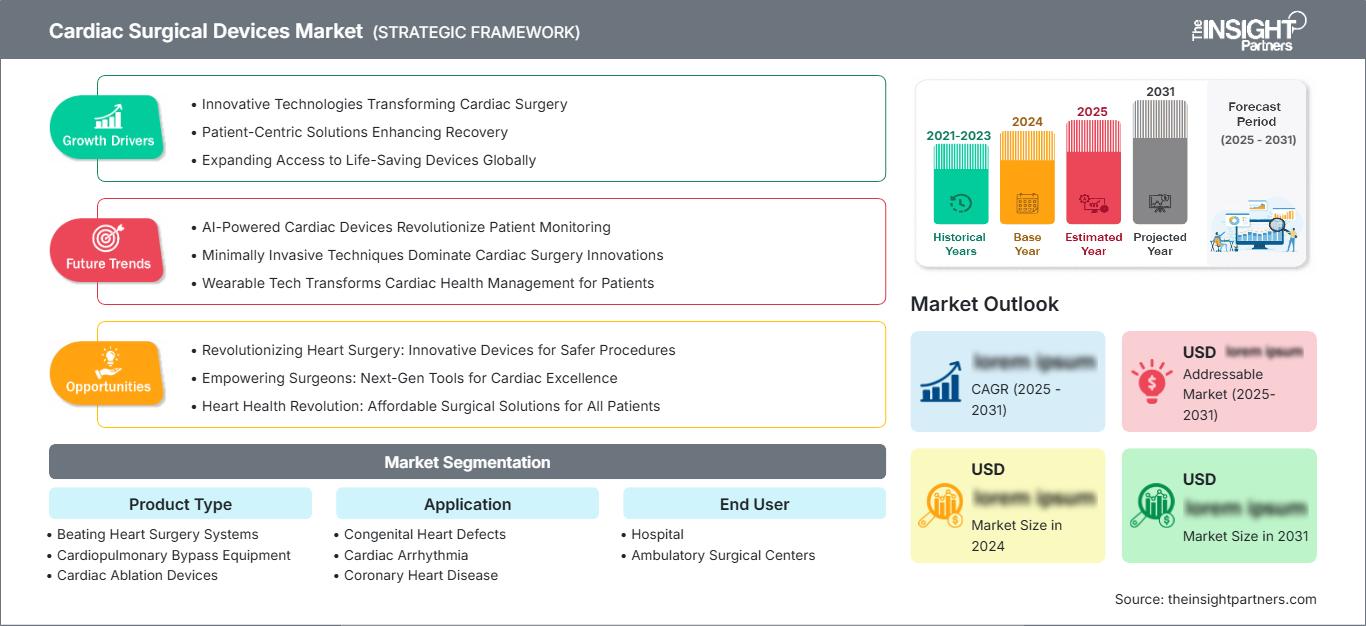
Dimensioni e previsioni del mercato dei dispositivi per la chirurgia cardiaca (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (sistemi di chirurgia a cuore battente, apparecchiature per bypass cardiopolmonare, dispositivi di ablazione cardiaca, dispositivi monouso per perfusione); applicazione (difetti cardiaci congeniti, aritmie cardiache, cardiopatia coronarica, insufficienza cardiaca congestizia, altro); utente finale (ospedali, centri chirurgici ambulatoriali, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004728
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
5,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,02 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,39 %
Tasso di crescita
Mercato di riferimento
71,32 miliardi di dollari USA
(2026-2034)
Il mercato dei dispositivi per la chirurgia cardiaca aveva un valore di 5,74 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,02 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,08% nel periodo 2026-2034. La crescita riflette la domanda sostenuta di sistemi di bypass cardiopolmonare, dispositivi monouso per la perfusione, tecnologie di ablazione cardiaca e piattaforme per la chirurgia a cuore battente in procedure coronariche, congenite, per aritmie e per insufficienza cardiaca.
Si prevede che il mercato nordamericano crescerà a un tasso annuo composto (CAGR) stimato tra il 6,6% e il 7,2% fino al 2034, grazie agli elevati volumi di procedure cardiache, ai sistemi di rimborso consolidati e alla rapida adozione di tecnologie di elettrofisiologia integrate. Le dimensioni del mercato dei dispositivi per la chirurgia cardiaca nella regione beneficiano anche degli investimenti ospedalieri nella gestione digitale della perfusione, nelle sale operatorie mini-invasive e nelle piattaforme di ablazione avanzate che migliorano la riproducibilità delle procedure.
Analisi e approfondimenti sul mercato dei dispositivi per la chirurgia cardiaca
- Nord America: Si stima che la regione abbia rappresentato una quota del 38-41% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034, grazie al supporto di centri cardiologici specializzati e sistemi di rimborso consolidati.
- USA: Nel 2025 il Paese ha rappresentato l'84-87% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,3% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 27% e il 30% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,3-6,9% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia Pacifico: la regione Asia-Pacifico ha rappresentato circa il 22-25% del fatturato del 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,4-9,1%, con Cina, Giappone, India, Corea del Sud e Australia a trainare l'adozione.
- Segmento più ampio: le apparecchiature per la circolazione extracorporea detenevano una quota di mercato stimata tra il 34% e il 37% nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034.
- Segmento ad alta crescita: i dispositivi per ablazione cardiaca rappresentavano una quota di mercato stimata tra il 24% e il 27% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,8-9,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Edwards Lifesciences Corporation, Medtronic plc, Getinge AB, Atrion Corporation, Abbott Laboratories, MedWaves, Inc., Becton, Dickinson and Company, Boston Scientific Corporation, ABIOMED, Inc. e AngioDynamics, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tecnologie in cardiochirurgia si sono evolute da pompe indipendenti e circuiti registrati manualmente a soluzioni integrate che incorporano sensori, automazione, monitoraggio della temperatura, monitoraggio dell'ossigenazione e supporto alle decisioni cliniche. I produttori hanno innovato le tecnologie attraverso circuiti più piccoli, riduzione del volume di riempimento, biomateriali e standardizzazione dei processi. Le dinamiche di produzione sono ora guidate da polimeri specializzati, cateteri di precisione, unità di controllo elettriche e tecniche di produzione sterilizzate; pertanto, la qualificazione dei fornitori e la ridondanza produttiva diventano elementi importanti nella pianificazione della continuità operativa nel mercato dei dispositivi per la cardiochirurgia.
La domanda futura aumenterà con la creazione di centri cardiologici e lo sviluppo di reparti di elettrofisiologia negli ospedali delle regioni Asia-Pacifico e Medio Oriente. Gli investimenti nello sviluppo di ospedali di terzo livello e centri cardiovascolari, così come i programmi di formazione per gli operatori sanitari, hanno reso le cure cardiovascolari accessibili non solo ai grandi ospedali metropolitani. Una regolamentazione incentrata sulla validazione clinica, la sorveglianza post-commercializzazione, la sicurezza e la tracciabilità darà un vantaggio ai produttori con sistemi di gestione della qualità scalabili e un portafoglio di dispositivi monouso supportato rispetto ai fornitori a basso costo.
Ambito del rapporto sul mercato dei dispositivi chirurgici cardiaci
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,74 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 10,02 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,39% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei dispositivi per la chirurgia cardiaca
I fattori trainanti del mercato dei dispositivi per la chirurgia cardiaca includono le esigenze cliniche derivanti dall'incidenza di coronaropatia, aritmie, patologie congenite e insufficienza cardiaca. Secondo l'Organizzazione Mondiale della Sanità, nel 2022 si sono registrati 19,8 milioni di decessi associati a malattie cardiovascolari, pari a circa il 32% del totale dei decessi. Pertanto, gli ospedali necessitano di sistemi affidabili che coprano perfusione, ablazione, assistenza circolatoria, monitoraggio e cure post-operatorie.
Nella catena del valore, i fornitori di componenti producono polimeri di grado medicale, sensori, rivestimenti, pompe, elettrodi ed elettronica di controllo per i produttori di apparecchiature originali. Distributori, addetti alla sterilizzazione, medici, ingegneri biomedici ospedalieri e perfusionisti contribuiscono a immettere i prodotti sul mercato. La resilienza dell'approvvigionamento continua a rappresentare un problema, poiché i dispositivi monouso richiedono la validazione dei materiali e rigorosi processi produttivi, mentre le apparecchiature installate necessitano di calibrazione, manutenzione e un rapido supporto tecnico.
Secondo l'analisi del mercato dei dispositivi per la chirurgia cardiaca, il panorama competitivo si è spostato da una rivalità basata sui prodotti a una rivalità basata sugli ecosistemi delle procedure. Medtronic plc e Boston Scientific Corporation competono sviluppando le proprie gamme di dispositivi per ablazione, mappatura e cateteri, mentre Getinge AB mantiene la sua posizione dominante nei sistemi di circolazione extracorporea e perfusione. Edwards Lifesciences Corporation si concentra sui dispositivi cardiaci chirurgici e strutturali, mentre Abbott Laboratories opera nel settore della gestione del ritmo cardiaco e degli interventi cardiovascolari.
Si è assistito a una crescente attenzione verso investimenti strategici nella tecnologia di ablazione a campo pulsato, nei sistemi portatili di supporto circolatorio, nei sistemi di perfusione interoperabili e nei dispositivi monouso di più facile installazione. ABIOMED, Inc. sviluppa la propria tecnologia di supporto meccanico temporaneo, mentre AngioDynamics, Inc., Becton, Dickinson and Company, Atrion Corporation e MedWaves, Inc. si occupano di accesso specializzato, gestione dei fluidi, cateteri e erogazione di energia.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei dispositivi per la chirurgia cardiaca: approfondimenti strategici
Approfondimenti regionali
Mercato dei dispositivi chirurgici cardiaci in Nord America
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 38% e il 41% nel settore dei dispositivi per la chirurgia cardiaca, con una crescita prevista a un tasso annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034. Il mercato è caratterizzato da un elevato volume di interventi, nonché da un'ampia disponibilità di cardiochirurghi, perfusionisti, elettrofisiologi, sale operatorie ibride e sistemi di imaging. L'interoperabilità, la disponibilità di materiali monouso, la necessità di formazione e il costo totale della procedura diventano fattori sempre più importanti nelle decisioni di acquisto.
La domanda è trainata dall'invecchiamento della popolazione e dall'elevata incidenza delle malattie coronariche. Negli Stati Uniti, la prevalenza di diagnosi di cardiopatia coronarica nella popolazione adulta era del 5,0% nel 2024 e le malattie cardiache hanno continuato a rappresentare la principale causa di mortalità. Il contributo del Canada comprende programmi provinciali di cardiologia e acquisti ospedalieri centralizzati. Il segmento in più rapida crescita è rappresentato dai sistemi di ablazione, dai sistemi di analisi per la perfusione e dai prodotti per l'accesso minimamente invasivo.
Mercato statunitense dei dispositivi chirurgici cardiaci
Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra l'84% e l'87% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,7-7,3% fino al 2034. Nel Paese si verificano circa 805.000 infarti all'anno, garantendo una continua necessità di procedure coronariche e interventi chirurgici. I centri di ricerca continuano a utilizzare nuove tecnologie di mappatura cardiaca, ablazione cardiaca a campo pulsato, tecnologie di perfusione e supporto circolatorio meccanico.
Edwards Lifesciences Corporation, Medtronic plc, Abbott Laboratories, Boston Scientific Corporation e ABIOMED, Inc. vantano una presenza commerciale, clinica o produttiva su larga scala nel mercato statunitense. Gli ospedali sono i principali acquirenti, data la necessità di reparti di terapia intensiva e di personale specializzato per gli interventi di cardiochirurgia a cuore aperto. I centri di chirurgia ambulatoriale hanno un ambito di attività limitato, che comprende solo alcune procedure di gestione del ritmo cardiaco e interventi cardiaci minimamente invasivi.
Mercato europeo dei dispositivi chirurgici cardiaci
Nel 2025, l'Europa rappresentava una quota stimata tra il 27% e il 30% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,3-6,9% fino al 2034. La Germania traina la domanda regionale grazie alla sua estesa infrastruttura ospedaliera, alle capacità di chirurgia cardiaca e all'adozione di tecnologie avanzate di perfusione ed elettrofisiologia. Il Regno Unito beneficia di un sistema di acquisto centralizzato e di centri cardiologici dedicati all'interno del Servizio Sanitario Nazionale (NHS).
La Francia offre una combinazione di rimborso pubblico e un ecosistema sviluppato per i dispositivi cardiaci, mentre Italia e Spagna creano domanda grazie all'ammodernamento degli ospedali e all'aumento dei casi di aritmie. Circa un quinto della popolazione dell'UE ha 65 anni o più; di conseguenza, aumenta il numero di pazienti con patologie cardiovascolari. Tuttavia, l'adozione dipende dai budget di investimento, dalla valutazione delle tecnologie sanitarie e dalle esigenze di personale.
I produttori devono tenere in considerazione le esigenze di documentazione previste dalla normativa sui dispositivi medici, la sorveglianza post-commercializzazione e le procedure di gara locali. I cicli di sostituzione delle apparecchiature determinano la domanda di dispositivi, mentre i materiali di consumo correlati alle procedure generano un reddito continuo. Le maggiori opportunità di crescita si riscontrano nelle tecnologie a circuito primario più efficiente, nella raccolta dati efficiente, nell'ottimizzazione del flusso di lavoro di ablazione e nei sistemi adatti alla chirurgia mininvasiva.
Mercato dei dispositivi chirurgici cardiaci nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato stimata tra il 22% e il 25%, con una previsione di crescita annua composta (CAGR) dell'8,4-9,1% fino al 2034. La Cina è leader in termini di fatturato regionale, seguita dal Giappone, mentre India, Corea del Sud e Australia contribuiscono all'espansione della domanda attraverso la costruzione di ospedali, la copertura assicurativa e la formazione specialistica.
In Cina, la prevalenza di cardiopatia coronarica negli adulti è stata segnalata pari a 758 casi ogni 100.000, il che rafforza la necessità di procedure a lungo termine. Il Giappone privilegia sistemi di alta qualità basati su evidenze scientifiche, mentre l'India offre opportunità per apparecchiature e materiali di consumo a costi contenuti. La produzione locale, l'armonizzazione normativa e i programmi cardiovascolari pubblici influenzeranno l'accesso ai fornitori e i prezzi.
Mercato dei dispositivi chirurgici cardiaci in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,0-6,7% nel periodo 2026-2034. L'Arabia Saudita è leader nella domanda grazie agli investimenti in ospedali di terzo livello, al reclutamento di specialisti e alla trasformazione del sistema sanitario. Gli Emirati Arabi Uniti supportano ospedali privati all'avanguardia e il turismo medico, mentre il Sudafrica vanta l'infrastruttura cardiologica mista pubblico-privata più sviluppata della regione.
Altrove, la carenza di personale specializzato in perfusione e la concentrazione delle capacità chirurgiche ostacolano l'adozione di tali tecnologie. Nei Paesi del Golfo, la spesa per le infrastrutture finanziata dal settore energetico supporta centri cardiologici ad alta specializzazione, mentre nel resto del Medio Oriente e Africa sono necessarie apparecchiature durevoli, una fornitura affidabile di materiali di consumo, formazione clinica e modelli di servizio adattati a strutture dislocate sul territorio e a budget limitati.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto registrerà un CAGR complessivo del 6,9-7,5% nel periodo 2026-2034. L'ambito del mercato dei dispositivi per la chirurgia cardiaca in questo segmento comprende sistemi capitali, piattaforme di erogazione di energia, circuiti, componenti di ossigenazione e materiali di consumo specifici per le procedure. L'adozione dipende dalla compatibilità delle apparecchiature installate, dalle evidenze cliniche, dalla produttività delle procedure, dal supporto di manutenzione e dai costi ricorrenti dei materiali di consumo. Le piattaforme connesse e le configurazioni standardizzate stanno acquisendo priorità poiché gli ospedali cercano maggiore uniformità e tracciabilità.
- Sistemi per la chirurgia a cuore battente: la domanda si concentra nelle procedure di rivascolarizzazione coronarica, dove i medici cercano di evitare la circolazione extracorporea, ridurre lo stress fisiologico e stabilizzare il campo operatorio durante anastomosi tecnicamente complesse.
- Apparecchiature per bypass cardiopolmonare: questa categoria rimane strategicamente centrale nella cardiochirurgia a cuore aperto, supportata da cicli di sostituzione, aggiornamenti del monitoraggio, integrazione dell'ossigenatore e dalla necessità di una circolazione affidabile durante procedure complesse.
- Dispositivi per ablazione cardiaca: la loro adozione sta accelerando grazie all'ampliamento delle capacità di trattamento nei programmi di elettrofisiologia, all'integrazione di mappature avanzate e alla valutazione di approcci energetici non termici progettati per migliorare l'efficienza del flusso di lavoro e la selettività tissutale.
- Materiali monouso per la perfusione: le esigenze ricorrenti di ossigenatori, set di tubi, serbatoi, filtri, cannule e componenti correlati creano una domanda prevedibile, direttamente collegata al volume delle procedure e all'utilizzo del sistema di perfusione installato.
Applicazione
Si prevede che l'applicazione registrerà un CAGR del 7,0-7,6% nel periodo 2026-2034. La domanda varia in base alla prevalenza della malattia, alla tempistica dell'intervento, alla complessità del paziente e al contesto di trattamento. La cardiopatia coronarica mantiene i volumi chirurgici consolidati, mentre le aritmie cardiache stanno acquisendo importanza strategica grazie all'innovazione nell'ablazione. Le procedure per le cardiopatie congenite richiedono dimensionamenti e configurazioni specializzate, mentre l'insufficienza cardiaca congestizia crea domanda di interventi chirurgici complessi, supporto temporaneo e percorsi di trattamento multidisciplinari.
- Malformazioni cardiache congenite: i centri specializzati per le cardiopatie congenite, sia pediatriche che per adulti, necessitano di circuiti di perfusione adattabili, prodotti per la cannulazione, tecnologie di monitoraggio e dispositivi idonei a corpi di dimensioni ridotte e a procedure correttive tecnicamente complesse.
- Aritmie cardiache: il crescente numero di richieste di esami elettrofisiologici supporta la domanda di sistemi di ablazione con mappatura, cateteri, generatori di energia e strumenti procedurali integrati per il trattamento di disturbi del ritmo cardiaco persistenti o resistenti alla terapia.
- Malattia coronarica: l'elevata prevalenza clinica mantiene alta la domanda di apparecchiature per bypass, sistemi di stabilizzazione a cuore battente, materiali di consumo per la perfusione, tecnologie di accesso vascolare e monitoraggio perioperatorio nei centri chirurgici più consolidati.
- Insufficienza cardiaca congestizia: la malattia in stadio avanzato richiede correzione chirurgica, supporto circolatorio, monitoraggio emodinamico, ablazione e tecnologie ponte al recupero o al trapianto nell'ambito di programmi specializzati.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. Gli ospedali rimangono la sede principale, poiché la cardiochirurgia a cielo aperto richiede terapia intensiva, gestione del sangue, personale specializzato in perfusione, diagnostica per immagini e supporto di emergenza. I centri di chirurgia ambulatoriale sono adatti per procedure selezionate a basso rischio, ma la loro espansione dipende dai rimborsi, dai protocolli di selezione dei pazienti, dalla disponibilità di anestesisti e dalla possibilità di trasferimento immediato in ospedale.
- Ospedale: Gli ospedali dominano l'approvvigionamento di beni strumentali e materiali di consumo perché gestiscono interventi cardiochirurgici complessi, casi di emergenza, degenza post-operatoria, monitoraggio in terapia intensiva e programmi cardiovascolari multidisciplinari.
- Centri di chirurgia ambulatoriale: queste strutture offrono un'opportunità di espansione per procedure selezionate di gestione del ritmo cardiaco e minimamente invasive, dove tempi di recupero più brevi, flussi di lavoro standardizzati e profili di rischio del paziente appropriati consentono l'erogazione in regime ambulatoriale.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Ospedale |
Alto |
Suite ibride |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Ablazione ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei dispositivi chirurgici cardiaci.
L'aumento del carico di malattie cardiovascolari chirurgicamente rilevanti.
Le malattie cardiovascolari continuano a essere la principale causa di morte nel mondo, con un bacino di rischio che si sposta verso fasce di popolazione più anziane e metabolicamente predisposte. Le malattie cardiovascolari, le aritmie, le anomalie strutturali e l'insufficienza cardiaca generano bacini di domanda distinti, ma complementari, per procedure percutanee, chirurgiche e di ablazione, nonché per dispositivi di supporto cardiovascolare. Le tendenze epidemiologiche a livello globale non possono essere equiparate al fabbisogno chirurgico, poiché la decisione di diagnosticare, indirizzare, specializzare e rendere accessibile una procedura varia. Tuttavia, con la maggiore diffusione dello screening e l'aumento della sopravvivenza post-evento cardiaco, la popolazione che necessita di trattamenti di follow-up più complessi diventa più ampia. Questa situazione offre vantaggi ai produttori di dispositivi cardiovascolari. I maggiori benefici si otterranno laddove vi sia una convergenza di maggiore capacità diagnostica, capacità chirurgica, laboratori di elettrofisiologia, posti letto in terapia intensiva e personale qualificato.
Passaggio a flussi di lavoro chirurgici integrati e riproducibili
Negli ospedali si sta assistendo a una transizione dai dispositivi autonomi verso ecosistemi procedurali in rete che automatizzano l'acquisizione dei dati, la configurazione dei circuiti, la mappatura e il processo decisionale. La perfusione offre la possibilità di interoperabilità per ridurre la necessità di documentazione manuale e aumentare la tracciabilità tra i bypass. L'utilizzo di procedure di ablazione che prevedono sia la mappatura che l'erogazione di energia riduce il cambio di apparecchiature e può migliorare l'efficienza del laboratorio. Queste caratteristiche influenzano il processo di acquisto, poiché i reparti clinici iniziano a valutare non solo il costo, ma anche la durata della procedura, il carico di lavoro del personale, la compatibilità con i materiali di consumo, le esigenze di formazione e la compatibilità con i sistemi di dati. I fornitori di apparecchiature, materiali di consumo, software, formazione e assistenza tecnica avranno l'opportunità di sviluppare relazioni più solide e flussi di reddito continuativi.
Espansione delle infrastrutture cardiache nei sistemi sanitari emergenti
Gli investimenti in ospedali di terzo livello in Cina, India, Sud-est asiatico, Arabia Saudita ed Emirati Arabi Uniti stanno ampliando il bacino di potenziali acquirenti di dispositivi cardiaci avanzati. Per lo sviluppo di nuovi centri cardiologici, sarà necessario disporre di ambienti operativi completi che includano la macchina cuore-polmone, gli ossigenatori, i dispositivi di monitoraggio, i sistemi di ablazione, le cannule e la formazione del personale. Nei mercati maturi, ciò rappresenta maggiori opportunità in termini di progetti rispetto alle esigenze di sostituzione. Tuttavia, gli acquisti sono spesso guidati dall'efficienza dei costi e dalla sostenibilità. Le aziende che integrano la modularità delle proprie apparecchiature con la produzione locale di materiali di consumo, il finanziamento, la manutenzione preventiva e la formazione, hanno maggiore facilità a superare gli ostacoli all'adozione. Il potenziale di mercato va ben oltre la semplice vendita di capitale, poiché vi è la necessità di materiali di consumo e di assistenza per le piattaforme installate.
Tendenze future del mercato dei dispositivi per la chirurgia cardiaca
L'ablazione non termica rimodellerà i portfolio di elettrofisiologia
Le tendenze del mercato dei dispositivi per la chirurgia cardiaca privilegiano sempre più l'ablazione a campo pulsato, poiché l'energia non termica può agire selettivamente sul tessuto miocardico, riducendo al contempo il rischio di complicanze associate all'ablazione termica. Le generazioni future saranno caratterizzate da mappatura ad alta densità, molteplici tipi di energia, valutazione automatizzata delle lesioni e cateteri progettati per il trattamento delle aritmie atriali e ventricolari. La competizione futura non si baserà sull'efficienza del generatore, bensì sulla compatibilità con i flussi di lavoro, su dati di popolazione più ampi e sull'efficienza di laboratorio. L'estensione delle indicazioni, la creazione di database di dati reali e la formazione dei medici diventeranno aree chiave di investimento. Con l'aumento dell'utilizzo, i reparti acquisti valuteranno l'impiego dei cateteri, i tempi di procedura, la compatibilità con le mappature, i risultati in termini di sicurezza e il costo complessivo del trattamento per paziente, piuttosto che la sola erogazione di energia.
La perfusione digitale si evolverà verso un supporto decisionale predittivo.
Le previsioni del mercato dei dispositivi per la chirurgia cardiaca suggeriscono che i futuri sistemi di perfusione includeranno la registrazione automatizzata dei dati, gli avvisi procedurali in base al protocollo, il monitoraggio delle tendenze, la risoluzione dei problemi da remoto e il trasferimento standardizzato dei dati dal sistema informativo ospedaliero. La fase successiva prevederà l'utilizzo dei dati procedurali acquisiti per l'individuazione precoce di discrepanze nella pressione, nell'ossigenazione, nella temperatura, nella velocità di flusso e nei dati ematologici prima che si sviluppino eventuali anomalie. L'adozione sarà cauta a causa della necessità di una corretta validazione delle capacità predittive, della trasparenza della logica utilizzata, delle misure di protezione della sicurezza informatica e dell'ambito di responsabilità dei medici. Gli ospedali privilegeranno quei sistemi che aumenteranno l'accuratezza della documentazione del processo e il rispetto del protocollo senza aumentare il numero di falsi allarmi.
Opportunità di mercato per i dispositivi chirurgici cardiaci
Reti di produzione e servizi localizzate nella regione Asia-Pacifico
La regione Asia-Pacifico offre un'opportunità concreta per i produttori in grado di conciliare gli standard di qualità internazionali con prezzi adeguati al contesto regionale. La produzione locale di set di tubi, serbatoi, cateteri e componenti selezionati può ridurre i tempi di consegna, limitare l'esposizione alle importazioni e migliorare la competitività nelle gare d'appalto. Gli investimenti dovrebbero estendersi oltre l'assemblaggio, includendo la qualificazione dei fornitori, la capacità di sterilizzazione, la competenza normativa e la formazione clinica. Le partnership con i principali ospedali cardiologici possono supportare la raccolta di dati e lo sviluppo di centri di riferimento. Le aziende dovrebbero inoltre creare configurazioni di prodotto differenziate per centri nazionali, ospedali provinciali e fornitori privati. Un modello localizzato può rafforzare l'economia del riutilizzo e dei materiali monouso, favorendo al contempo una maggiore diffusione delle apparecchiature installate, in particolare in Cina, India e nei sistemi sanitari del Sud-est asiatico in rapida espansione.
Piattaforme specifiche per procedure di assistenza cardiaca ambulatoriale
Le procedure cardiache mini-invasive e quelle per le aritmie si stanno gradualmente spostando verso percorsi di degenza più brevi e ambulatoriali. I fornitori possono agevolare questa transizione progettando piattaforme compatte, sequenze di configurazione semplificate, kit monouso prevedibili e funzionalità di assistenza remota adatte ai centri di chirurgia ambulatoriale. Le decisioni di investimento dovrebbero essere guidate da criteri quali rimborso, requisiti di anestesia, criteri di selezione dei pazienti, standard di trasferimento d'urgenza ed economicità delle procedure. L'opportunità non consiste nel trasferire la cardiochirurgia a cuore aperto in strutture ambulatoriali, ma nel supportare interventi specifici che possono essere eseguiti in sicurezza con un'infrastruttura adeguata. Le piattaforme di successo ridurranno i tempi di rotazione delle sale operatorie, minimizzeranno la complessità della formazione e integreranno la documentazione. Un coinvolgimento tempestivo con gli enti pagatori, i medici e i gestori delle strutture può consentire di stabilire modelli di assistenza scalabili.
Sviluppi recenti
- Agosto 2026: Medtronic plc ha ottenuto l'estensione della marcatura CE per il sistema di mappatura e ablazione Affera con catetere Sphere-9 per il trattamento della tachicardia ventricolare e dei complessi ventricolari prematuri. Il catetere a doppia energia combina l'ablazione a campo pulsato e a radiofrequenza con la mappatura ad alta definizione, ampliando la piattaforma oltre il trattamento delle aritmie atriali e supportando lo sviluppo clinico in corso dell'ablazione ventricolare.
- Giugno 2026: Edwards Lifesciences Corporation ha ottenuto l'autorizzazione 510(k) della FDA statunitense per il sistema di esclusione dell'appendice atriale sinistra ECLIPTIS, segnando l'ingresso dell'azienda nella gestione chirurgica dell'appendice atriale sinistra. L'autorizzazione offre a Edwards un prodotto complementare che può essere commercializzato attraverso le sue consolidate relazioni con i fornitori di valvole chirurgiche e la sua infrastruttura per la cardiochirurgia.
- Luglio 2025: Boston Scientific Corporation ha ricevuto l'approvazione della FDA statunitense per l'estensione dell'indicazione del sistema di ablazione a campo pulsato FARAPULSE per l'ablazione delle vene polmonari e della parete posteriore in pazienti con fibrillazione atriale persistente sintomatica refrattaria ai farmaci. L'approvazione ha riguardato i cateteri FARAWAVE e FARAWAVE NAV ed è stata supportata dallo studio clinico ADVANTAGE AF.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -