
心臓外科用デバイス市場:規模・成長・予測 2034
心臓外科機器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(拍動心臓手術システム、心肺バイパス装置、心臓アブレーション装置、灌流用使い捨て製品)、用途別(先天性心疾患、不整脈、冠動脈疾患、うっ血性心不全、その他)、エンドユーザー別(病院、外来手術センター、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004728
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
57億4000 万米ドル
基準年値
2034年の予測
100億2000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.39 %
成長率
対象市場
713億 2000万米ドル
(2026年~2034年)
心臓外科用機器市場は、2025年に57億4,000万米ドルと評価され、2034年までに100億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.08%で拡大すると見込まれています。この成長は、冠動脈疾患、先天性心疾患、不整脈、心不全などの手術において、心肺バイパスシステム、灌流用消耗品、心臓アブレーション技術、拍動心手術プラットフォームに対する持続的な需要を反映しています。
北米市場は、心臓手術件数の多さ、成熟した医療費償還制度、統合型電気生理学技術の急速な普及に支えられ、2034年まで年平均成長率(CAGR)6.6~7.2%で拡大すると予測されています。また、同地域の心臓外科機器市場規模は、デジタル灌流管理、低侵襲手術室、手術の再現性を向上させる高度なアブレーションプラットフォームへの病院の投資からも恩恵を受けています。
心臓外科用医療機器市場の評価と洞察
- 北米:この地域は2025年には推定38~41%のシェアを占め、専門的な心臓センターと確立された償還制度に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.2%を記録すると予想されている。
- 米国: 2025年には北米の収益の84~87%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.3%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定27~30%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2034年まで年平均成長率(CAGR)6.3~6.9%を記録すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年の収益の約22~25%を占め、中国、日本、インド、韓国、オーストラリアが普及を牽引し、年平均成長率(CAGR)は8.4~9.1%で成長すると予測されている。
- 最大のセグメント:心肺バイパス装置は、2025年には推定34~37%の市場シェアを占め、2026~2034年には6.4~7.0%のCAGRを記録すると予測されています。
- 高成長分野:心臓アブレーション機器は、2025年には市場シェアの24~27%を占めると推定され、2026~2034年には年平均成長率(CAGR)8.8~9.6%で拡大すると予想されています。
- 詳細に分析された主要企業: Edwards Lifesciences Corporation、Medtronic plc、Getinge AB、Atrion Corporation、Abbott Laboratories、MedWaves, Inc.、Becton, Dickinson and Company、Boston Scientific Corporation、ABIOMED, Inc.、およびAngioDynamics, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
心臓外科における技術は、スタンドアロン型のポンプと手動で記録する回路から、センサー、自動化、温度モニタリング、酸素飽和度モニタリング、臨床意思決定支援機能を統合したソリューションへと進化してきました。メーカー各社は、回路の小型化、プライミング量の削減、生体材料の使用、プロセスの標準化などを通じて、革新的な新技術を開発しています。現在、生産のダイナミクスは、特殊ポリマー、精密カテーテル、電気制御ユニット、滅菌製造技術によって推進されており、そのため、サプライヤーの資格認定と製造の冗長性は、心臓外科機器市場における事業継続計画において重要な要素となっています。
アジア太平洋地域および中東地域の病院が心臓センターを設立し、電気生理学部門を整備するにつれて、将来の需要は増加するでしょう。三次医療機関や心血管センターの開発、医療従事者向けの研修プログラムへの投資により、心血管治療は大都市の病院だけでなく、より多くの人々にとって身近なものとなっています。臨床的証明、市販後監視、セキュリティ、トレーサビリティに重点を置いた規制は、拡張可能な品質管理システムと充実した使い捨て製品ポートフォリオを持つメーカーに、低価格サプライヤーに対する優位性をもたらすでしょう。
心臓外科用機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 57億4000万米ドル |
| 2034年までの市場規模 | 100億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.39% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓外科用医療機器市場分析
心臓外科機器市場の成長要因としては、冠動脈疾患、不整脈、先天性疾患、心不全の発生に伴う臨床ニーズが挙げられます。世界保健機関(WHO)によると、2022年には心血管疾患に関連する死亡者数が1,980万人に達し、これは全死亡者数の約32%に相当します。そのため、病院では、灌流、アブレーション、循環補助、モニタリング、術後ケアを網羅する信頼性の高いシステムが必要とされています。
バリューチェーンにおいて、部品サプライヤーは医療グレードのポリマー、センサー、コーティング剤、ポンプ、電極、制御電子機器などを製造し、機器メーカーに供給します。販売代理店、滅菌業者、臨床医、病院の生体医工学技師、灌流技師などが、製品の市場投入を支援します。使い捨て製品は材料の検証と厳格な製造工程が求められる一方、設置済みの機器は校正、メンテナンス、迅速な技術サポートが必要となるため、供給の安定性は依然として課題となっています。
心臓外科機器市場レビューによると、競争環境は製品ベースの競争から、処置ベースのエコシステム競争へと変化している。メドトロニック社とボストン・サイエンティフィック社は、アブレーション、マッピング、カテーテル製品群の開発で競合する一方、ゲティンゲ社は体外循環・灌流システム分野で優位性を維持している。エドワーズライフサイエンス社は外科用および構造的心臓デバイスに注力し、アボット・ラボラトリーズ社はリズムマネジメントおよび心血管インターベンション分野で事業を展開している。
パルスフィールドアブレーション技術、携帯型循環補助システム、相互運用可能な灌流システム、および設置が容易な使い捨てデバイスへの戦略的投資への注目が高まっている。ABIOMED社は一時的な機械的補助技術を開発しており、AngioDynamics社、Becton, Dickinson and Company社、Atrion Corporation社、およびMedWaves社は、特殊なアクセス、体液管理、カテーテル、およびエネルギー供給に対応している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓外科用医療機器市場:戦略的洞察
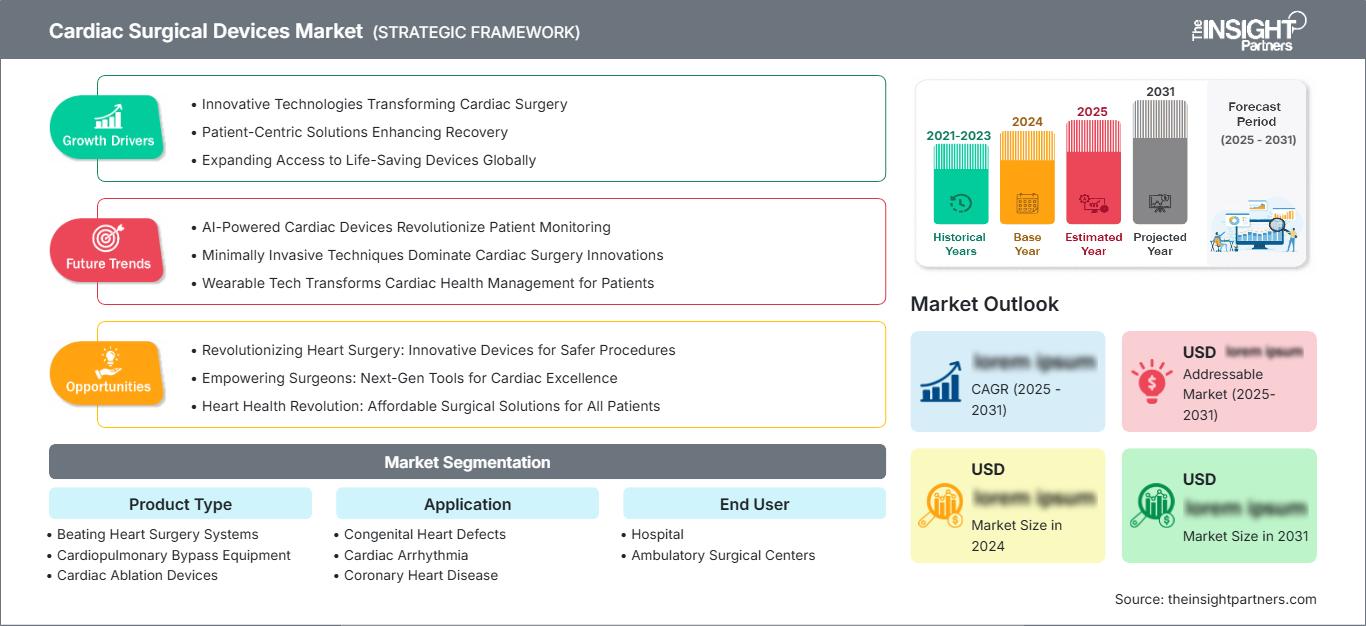
地域別分析
北米心臓外科医療機器市場
北米は2025年時点で心臓外科医療機器市場の38~41%のシェアを維持すると推定されており、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.2%で成長すると予測されています。この市場は、手術件数の多さに加え、心臓外科医、体外循環技師、電気生理学者、ハイブリッド手術室、画像診断装置などが広く普及していることが特徴です。相互運用性、使い捨て医療機器の入手可能性、トレーニングの必要性、手術の総費用などが、購入決定においてより重要な要素となっています。
需要は高齢化と冠動脈疾患の高い罹患率によって牽引されています。2024年の米国成人人口における冠動脈疾患の診断率は5.0%で、心臓病は依然として主要な死亡原因となっています。カナダの貢献には、心臓病に関する州のプログラムと病院の集中購買が含まれます。最も急速に成長しているセグメントは、アブレーションシステム、灌流システム分析、低侵襲アクセス製品です。
米国心臓外科用医療機器市場
米国は2025年には北米の収益の推定84~87%を占め、2034年まで年平均成長率6.7~7.3%を記録すると予想されています。米国では年間約80万5000件の心臓発作が発生しており、冠動脈処置や手術紹介の継続的なニーズが確保されています。研究センターは、新しい心臓マッピング技術、パルスフィールド心臓アブレーション、灌流技術、機械的循環サポートを活用し続けています。
エドワーズライフサイエンス社、メドトロニック社、アボット・ラボラトリーズ社、ボストン・サイエンティフィック社、およびアビオメッド社は、米国市場において大規模な商業、臨床、または製造拠点を有しています。病院は、開心手術における集中治療施設と専門人材の必要性から、主要な購入者となっています。外来手術センターは、特定のリズム管理と低侵襲心臓手術のみを行うという限定的な範囲に留まっています。
欧州心臓外科医療機器市場
欧州は2025年には推定27~30%のシェアを占め、2034年まで年平均成長率(CAGR)6.3~6.9%で拡大すると予測されている。ドイツは、充実した病院インフラ、心臓外科手術能力、高度な体外循環および電気生理学技術の導入により、地域需要を牽引している。英国は、集中購買と国民保健サービス(NHS)の専門心臓センターの恩恵を受けている。
フランスは公的医療保険制度と発達した心臓デバイス関連エコシステムを兼ね備えている一方、イタリアとスペインでは病院の設備改善と不整脈患者の増加により需要が高まっている。EU人口の約5分の1が65歳以上であるため、心血管疾患を抱える患者数は増加傾向にある。しかしながら、導入は設備投資予算、医療技術評価、人員配置といった要素に左右される。
医療機器規制における証拠要件、市販後監視、および現地の入札プロセスは、製造業者が考慮する必要がある事項です。機器の交換サイクルは機器需要を牽引し、処置関連の消耗品は継続的な収益を生み出します。最も大きな成長機会は、低圧回路技術、効率的なデータ収集、アブレーションワークフローの効率化、および低侵襲手術に適したシステムに存在します。
アジア太平洋地域における心臓外科用機器市場
アジア太平洋地域は2025年には推定22~25%の市場シェアを占め、2034年まで年平均成長率(CAGR)8.4~9.1%を記録すると予測されている。地域別収益では中国が首位で、次いで日本が続く。インド、韓国、オーストラリアは、病院建設、保険適用範囲の拡大、専門医の育成などを通じて需要拡大を支えている。
中国における成人冠動脈疾患の有病率は10万人あたり758人と報告されており、長期的な治療手順の必要性が改めて浮き彫りになっている。日本はエビデンスに基づいた高性能システムを好む傾向にある一方、インドはコスト効率の良い機器や消耗品の導入機会を提供している。現地生産、規制の調和、公的心血管疾患対策プログラムは、サプライヤーへのアクセスと価格設定に影響を与えるだろう。
中東・アフリカの心臓外科用機器市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)6.0~6.7%で拡大すると予測されている。サウジアラビアは、三次医療機関への投資、専門医の採用、医療制度改革を通じて需要を牽引している。アラブ首長国連邦は先進的な私立病院と医療ツーリズムを支援しており、南アフリカは地域で最も発達した官民混合型の心臓病治療インフラを維持している。
他の地域では、灌流専門スタッフの不足と外科手術能力の集中が、導入の妨げとなっている。湾岸諸国ではエネルギー関連資金によるインフラ投資が高度心臓センターを支えている一方、中東・アフリカのその他の地域では、耐久性のある機器、信頼できる消耗品の供給、臨床研修、そして分散した施設と限られた予算に適したサービスモデルが求められている。
セグメンテーション分析
製品タイプ
製品タイプ別市場は、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%を記録すると予測されています。このセグメントにおける心臓外科機器市場の範囲には、設備システム、エネルギー供給プラットフォーム、回路、酸素供給コンポーネント、および手術固有の消耗品が含まれます。導入は、設置済み機器の互換性、臨床的エビデンス、手術処理能力、保守サポート、および繰り返し使い捨ての経済性によって左右されます。病院がより高い一貫性とトレーサビリティを求めるにつれ、接続されたプラットフォームと標準化されたセットアップが優先されるようになっています。
- 拍動心臓手術システム:需要は冠動脈血行再建術に集中しており、臨床医は心肺バイパスを回避し、生理的ストレスを軽減し、技術的に高度な吻合中に手術野を安定させることを求めている。
- 心肺バイパス装置:このカテゴリーは、交換サイクル、モニタリングのアップグレード、酸素供給装置の統合、複雑な手術中の確実な循環の必要性などにより、開胸心臓手術において戦略的に中心的な役割を担い続けています。
- 心臓アブレーション装置:電気生理学プログラムが治療能力を拡大し、高度なマッピングを取り入れ、ワークフローの効率と組織選択性を向上させるために設計された非熱エネルギーアプローチを評価するにつれて、その導入が加速しています。
- 体外循環用消耗品:酸素供給装置、チューブセット、リザーバー、フィルター、カニューレ、および関連部品に対する定期的な需要は、手術件数と設置済みの体外循環システムの利用状況に直接関連する予測可能な需要を生み出します。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)7.0~7.6%で成長すると予測されています。需要は、疾患の罹患率、介入のタイミング、患者の複雑さ、治療環境によって異なります。冠動脈疾患は確立された手術件数を維持していますが、不整脈はアブレーション技術の革新により戦略的に重要性を増しています。先天性疾患の手術には特殊なサイズと構成が必要であり、うっ血性心不全は複雑な手術、一時的な補助、および多職種連携による治療経路に対する需要を生み出しています。
- 先天性心疾患:小児および成人の先天性心疾患専門センターでは、適応性の高い灌流回路、カニューレ挿入製品、モニタリング技術、およびより小さな解剖学的構造や技術的に複雑な矯正手術に適した機器が必要となる。
- 心臓不整脈:電気生理学検査への紹介件数の増加は、持続性または治療抵抗性の不整脈に対処するためのマッピング機能付きアブレーションシステム、カテーテル、エネルギー発生装置、および統合型処置ツールの需要を裏付けています。
- 冠動脈疾患:臨床的な罹患率が高いため、既存の外科センター全体で、バイパス装置、拍動心安定化システム、灌流消耗品、血管アクセス技術、および周術期モニタリングに対する需要が持続している。
- うっ血性心不全:進行した疾患では、専門プログラム内で、外科的治療、循環補助、血行動態モニタリング、アブレーション、および回復への橋渡し技術または移植への橋渡し技術が必要となります。
エンドユーザー
エンドユーザーの需要は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で増加すると予測されています。開胸心臓手術は集中治療、血液管理、体外循環スタッフ、画像診断、緊急対応を必要とするため、病院が主要な実施場所であり続けます。外来手術センターは、リスクの低い一部の手術に対応できる体制を整えていますが、その拡大は、診療報酬、患者選択プロトコル、麻酔能力、および迅速な病院搬送へのアクセスに左右されます。
- 病院:病院は、複雑な心臓手術、緊急症例、入院患者の回復、集中治療室でのモニタリング、および多職種連携による心血管プログラムを管理しているため、設備機器や消耗品の調達において圧倒的なシェアを占めている。
- 外来手術センター:これらの施設は、回復期間が短く、ワークフローが標準化され、適切な患者リスクプロファイルにより外来での実施が可能な、特定のリズム管理および低侵襲手術において、規模拡大の機会を提供する。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
病院 |
高い |
ハイブリッドスイート |
成熟した |
|
外来手術センター |
中くらい |
外来アブレーション |
スケーリング |
心臓外科用医療機器市場の成長要因と影響分析
外科的処置を必要とする心血管疾患の負担拡大
心血管疾患は世界中で依然として最大の死因であり、リスク層は高齢者や代謝異常を抱える人へとシフトしています。心血管疾患、不整脈、構造異常、心不全は、経皮的治療、外科的治療、アブレーション治療、および心血管サポート製品に対する、それぞれ異なるものの相互補完的な需要を生み出しています。世界的な疫学的傾向は、診断、紹介、専門医への受診、治療費の負担といった判断基準が異なるため、外科的治療の必要性と必ずしも一致しません。しかし、スクリーニングがより一般的になり、心臓イベント後の生存率が向上するにつれて、より困難なフォローアップ治療を必要とする人口は増加しています。このような状況は、心血管デバイスメーカーにとって有利に働きます。最大のメリットは、診断能力、外科手術能力、電気生理学的検査室、集中治療室のベッド数、そして熟練した医療従事者が揃う場所で実現されるでしょう。
統合的で再現性の高い外科手術ワークフローへの移行
病院では、データ収集、回路設定、マッピング、意思決定を自動化するネットワーク化された手順エコシステムへと、スタンドアロンデバイスから移行する動きが見られます。灌流は相互運用性の可能性を提供し、手動による文書化の必要性を減らし、バイパス手術全体にわたるトレーサビリティを向上させます。マッピングとエネルギー供給の両方を含むアブレーション手順の使用は、機器の切り替えを減らし、検査室の効率を向上させる可能性があります。これらの機能は、臨床部門がコストだけでなく、手順の所要時間、スタッフの負担、消耗品との互換性、トレーニングの必要性、データシステムの互換性も測定し始めているため、購入プロセスに影響を与えます。機器、消耗品、ソフトウェア、教育、技術サービスを提供する企業は、より深い関係を構築し、継続的な収益源を得る機会を得ることができます。
新興医療システムにおける心臓関連インフラの拡充
中国、インド、東南アジア、サウジアラビア、アラブ首長国連邦における三次医療機関への投資は、先進的な心臓デバイスの対象となる基盤を拡大しています。新たに心臓センターを開発するには、人工心肺装置、酸素供給装置、モニタリング装置、アブレーションシステム、カニューレ、トレーニングを含む完全な運用環境が必要となります。成熟市場では、これは交換ニーズよりもプロジェクトを通じてより多くの機会を意味します。しかし、購入は多くの場合、コスト効率と持続可能性によって左右されます。機器のモジュール化と消耗品の現地生産、資金調達、予防保守、トレーニングを組み込んだ企業は、導入の障壁を克服しやすくなります。導入されたプラットフォームからの消耗品やサービスに対するニーズがあるため、資本販売以外にも、はるかに大きな市場ポテンシャルがあります。
心臓外科用医療機器市場の将来動向
非熱アブレーションは電気生理学の分野を大きく変えるだろう
心臓外科用デバイス市場のトレンドは、非熱エネルギーが心筋組織を選択的に刺激し、熱ベースのアブレーションに伴う合併症のリスクを低減できるため、パルスフィールドアブレーションをますます支持する傾向にあります。将来の世代では、高密度マッピング、複数のエネルギータイプ、病変の自動評価、心房と心室の両方の不整脈治療用に設計されたカテーテルが使用されるでしょう。将来の競争は、ジェネレーターの効率ではなく、ワークフローの互換性、より広範な患者集団におけるエビデンス、および検査室の効率が重要になります。適応症の拡大、実世界データベースの作成、および医師のトレーニングが重要な投資分野となるでしょう。使用が増加するにつれて、購買部門は、エネルギー供給だけでなく、カテーテルの使用、処置時間、マッピングの互換性、安全性の結果、および患者一人当たりの治療費全体を評価するようになるでしょう。
デジタル灌流は予測的意思決定支援へと進化する
心臓外科機器市場の予測によると、将来の灌流システムには、自動記録管理、プロトコルに従った手順アラート、傾向監視、遠隔トラブルシューティング、病院の情報システムからの標準化されたデータ転送が含まれるようになるでしょう。次の段階では、取得した手順データを使用して、有害なパターンが発生する前に、圧力、酸素化、温度、流量、血液学的データの不一致を早期に検出します。予測機能の適切な検証、使用されるロジックの透明性、サイバーセキュリティ保護対策、臨床医の責任範囲の必要性から、導入は慎重に行われるでしょう。病院は、誤報の数を増やすことなく、プロセスの文書化とプロトコルの遵守の徹底性を高めるシステムを好むでしょう。
心臓外科用医療機器市場の機会
アジア太平洋地域における地域密着型の製造・サービスネットワーク
アジア太平洋地域は、国際的な品質基準と地域に適した価格設定を両立できるメーカーにとって、大きなビジネスチャンスを提供します。チューブセット、リザーバー、カテーテル、および一部のコンポーネントを現地生産することで、リードタイムを短縮し、輸入リスクを軽減し、入札競争力を高めることができます。投資は、組み立てだけでなく、サプライヤーの資格認定、滅菌能力、規制に関する専門知識、臨床研修にも及ぶべきです。主要な心臓専門病院との提携は、エビデンスの生成とリファレンスサイトの開発を支援します。企業はまた、国立センター、地方病院、民間医療機関向けに、段階的な製品構成を作成する必要があります。地域に特化したモデルは、使い捨て製品の経済性を強化すると同時に、特に中国、インド、そして急速に拡大している東南アジアの医療システムにおいて、設置機器の普及率向上を支援できます。
外来心臓ケアのための処置別プラットフォーム
特定の不整脈治療や低侵襲心臓手術は、入院期間の短縮や外来診療へと徐々に移行しつつあります。サプライヤーは、外来手術センターに適したコンパクトなプラットフォーム、簡素化されたセットアップ手順、予測可能な使い捨てキット、および遠隔サービス機能を設計することで、この移行に対応できます。投資判断は、診療報酬、麻酔要件、患者選択基準、緊急搬送基準、および手術の経済性に基づいて行うべきです。重要なのは、開胸手術を外来施設に移すことではなく、適切なインフラがあれば安全に実施できる特定の介入を支援することです。成功するプラットフォームは、手術室の回転時間を短縮し、トレーニングの複雑さを最小限に抑え、文書化を統合します。支払者、医師、および施設運営者との早期の連携により、拡張可能なケアモデルを確立できます。
最近の動向
- 2026年8月:メドトロニック社は、アフェラ・マッピング・アブレーション・システム(Sphere-9カテーテル搭載)について、心室頻拍および心室性期外収縮の治療を目的としたCEマークの適応拡大を取得しました。このデュアルエネルギーカテーテルは、パルスフィールドアブレーションと高周波アブレーションを高精細マッピングと組み合わせることで、心房性不整脈治療の枠を超えてプラットフォームを拡張し、進行中の心室アブレーションの臨床開発を支援します。
- 2026年6月:エドワーズライフサイエンス社は、 ECLIPTIS左心耳閉鎖システムについて米国FDAの510(k)承認を取得し、外科的左心耳管理分野への参入を果たしました。この承認により、エドワーズ社は、既存の外科弁関連企業との関係や心臓外科インフラを活用して、関連製品を商業化することが可能になりました。
- 2025年7月:ボストン・サイエンティフィック社は、薬剤抵抗性の症候性持続性心房細動患者における肺静脈および後壁アブレーションを目的としたFARAPULSEパルスフィールドアブレーションシステムの適応拡大について、米国FDAの承認を取得しました。この承認はFARAWAVEおよびFARAWAVE NAVカテーテルを対象としており、ADVANTAGE AF臨床試験の結果に基づいています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -