
Markt für Cardiomyopathy Medikamente: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Medikamente gegen Kardiomyopathie (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Typ (dilatative Kardiomyopathie, restriktive Kardiomyopathie, nicht klassifizierte Kardiomyopathie); Behandlung (Antikoagulanzien, Antiarrhythmika, Antihypertensiva, Herzglykoside, Diuretika); Endnutzer (häusliche Pflege, Krankenhäuser und Kliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008234
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
9,60 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,41 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,62 %
Wachstumsrate
Adressierbarer Markt
109,03 Mrd. US-Dollar
(2026–2034)
Der Markt für Medikamente gegen Kardiomyopathien wurde im Jahr 2025 auf 9,60 Milliarden US-Dollar geschätzt und soll bis 2034 auf 14,41 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 4,62 % im Zeitraum 2026–2034 entspricht. Das kommerzielle Wachstum wird durch eine breitere Diagnostik von Kardiomyopathien, eine langfristige medikamentöse Therapie, verbesserte genetische Screening-Verfahren und den zunehmenden Einsatz krankheitsspezifischer Therapien neben Antikoagulanzien, Antiarrhythmika, Antihypertensiva, Herzglykosiden und Diuretika begünstigt.
Nordamerika bleibt für die Marktentwicklung von Kardiomyopathie-Medikamenten von zentraler Bedeutung, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,8 % im Zeitraum 2026–2034. Diese Position spiegelt etablierte kardiologische Netzwerke, den Zugang zu Echokardiographie und Gentests, die Verschreibungspraxis von Fachärzten sowie die vergleichsweise schnelle Verbreitung zielgerichteter Therapien wider. Die American Heart Association berichtete, dass im Zeitraum 2017–2020 127,9 Millionen Erwachsene in den USA an einer Form von Herz-Kreislauf-Erkrankung litten, was das beträchtliche Behandlungspotenzial der Region unterstreicht.
Marktanalyse und Einblicke zu Medikamenten gegen Kardiomyopathie
- Nordamerika: Die Region hatte im Jahr 2025 einen modellierten Anteil von 38–42 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,3–4,8 % verzeichnen, unterstützt durch den Zugang zu Spezialisten, molekulare Tests und die Kostenerstattung für die Behandlung chronischer Herz-Kreislauf-Erkrankungen.
- USA: Das Land repräsentierte im Jahr 2025 84–88 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen.
- Europa: Europa hielt im Jahr 2025 einen modellierten Marktanteil von 27–31 % und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,0–4,5 % verzeichnen. Deutschland führt die regionale Nachfrage an, gefolgt von Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag im Modell für 2025 bei 21–25 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Die dilatative Kardiomyopathie hatte im Jahr 2025 einen modellierten Marktanteil von 52–56 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen.
- Segment mit hohem Wachstumspotenzial: Krankenhäuser und Kliniken hatten im Jahr 2025 einen modellierten Marktanteil von 68–72 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,8–5,3 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: Array BioPharma Inc., AstraZeneca PLC, Capricor Therapeutics, Inc., F. Hoffmann-La Roche Ltd, Ionis Pharmaceuticals, Inc., Janssen Products, LP, Merck & Co., Inc., Pfizer Inc., Sanofi-Aventis US LLC und Cytokinetics, Incorporated.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Fortschritte in der Therapieentwicklung haben sich von der allgemeinen Linderung von Symptomen hin zu mechanismenbasierten Therapien, Kombinationsbehandlungen, RNA-basierten Medikamenten, der Modulation des Herzmyosins und neuartiger Gen- oder Zelltherapieforschung entwickelt. Die Herstellungsanforderungen verlagern sich daher von der großtechnischen Produktion oraler Feststoffdosen hin zu spezifischen Biologika, Oligonukleotiden, viralen Vektoren und anspruchsvollen Kühlketten. Generische Diuretika, Antihypertensiva, Antikoagulanzien und Antiarrhythmika tragen weiterhin wesentlich zum Umsatz bei, da Patienten häufig über viele Jahre hinweg mehrere Medikamente zur Behandlung der Erkrankung benötigen.
Weiteres Wachstum wird im asiatisch-pazifischen Raum und in ausgewählten Regionen des Nahen Ostens erwartet, wo die kardiale Bildgebung, die Krankenversicherung und die Überweisungspraxis immer fortschrittlicher werden. Es gibt Fördermittel für genetisch stratifizierte Patientengruppen, die digitale Rekrutierung für klinische Studien, dezentrales Monitoring und Biomarker, die Entwicklungsrisiken senken können. Die klinische Entwicklung von Therapien für seltene erbliche Kardiomyopathien kann trotz der hohen Standards, die für evidenzbasierte Medizin und funktionelle Verbesserungen, reproduzierbare Herstellung und die kontinuierliche Überwachung der Herzgesundheit nach der Therapie erforderlich sind, eine Zulassung erhalten.
Berichtsumfang zum Markt für Medikamente gegen Kardiomyopathie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,60 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,41 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,62 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Medikamente gegen Kardiomyopathie
Die zunehmende Diagnose und verlängerte Behandlungsdauer treiben das Wachstum des Marktes für Kardiomyopathie-Medikamente an. Die Nachfrage beginnt mit der Diagnose von Symptomen wie Atemnot, Herzrhythmusstörungen, Ödemen oder erblicher Veranlagung durch Allgemeinmediziner und umfasst medizinische Bildgebung, genetische Beratung, fachärztliche Verschreibungen, die Medikamentenabgabe und die Nachsorge. Die Lieferkette beinhaltet pharmazeutische Hersteller, biotechnologische Entwickler, Auftragsforschungsinstitute, Krankenhausapotheken, Vertriebsunternehmen, Labore, Kostenträger und Anbieter von Patientendienstleistungen.
Die Versorgung mit bewährten Generika ist zuverlässig, neue, fortschrittliche Technologien weisen jedoch gewisse Einschränkungen auf. Synthetische RNA-basierte Medikamente erfordern spezielle Produktionsprozesse, während Gentherapien und zellbasierte Ansätze kontrollierte Produktionsprozesse, Wirksamkeitstests und entsprechend ausgestattete Behandlungszentren benötigen. Diese Anforderungen erhöhen zwar die Entwicklungskosten, ermöglichen aber auch eine Differenzierung auf Basis klinischer Daten, Verabreichungssysteme und zuverlässiger Fertigung.
Laut dem Bericht zum Markt für Kardiomyopathie-Medikamente ist der Wettbewerb durch diversifizierte Pharmakonzerne und kardiovaskuläre Biotechnologieunternehmen strukturiert. AstraZeneca PLC und Ionis Pharmaceuticals, Inc. haben eine Partnerschaft für Eplontersen zur Behandlung der Transthyretin-vermittelten Amyloidkardiomyopathie geschlossen, während Pfizer Inc. seine bewährte Expertise im Bereich der Herz-Kreislauf-Medizin einbringt und die Pipeline von Array BioPharma übernommen hat. Cytokinetics, Incorporated hat das Segment der mechanismenspezifischen Medikamente mit einem Wirkstoff, der das Herzmyosin hemmt, bereichert.
Die Wettbewerbspositionierung basiert zunehmend auf der Genotypisierung, dem nachgewiesenen funktionellen Nutzen und der Kompatibilität mit aktuellen Behandlungsstandards. Capricor Therapeutics, Inc. arbeitet an einem zellbasierten Ansatz für die Kardiomyopathie bei Duchenne-Muskeldystrophie, während große Konzerne weiterhin Vorteile bei internationalen Zulassungsverfahren, der klinischen Entwicklung, dem Marketing und der ärztlichen Weiterbildung genießen. Bei der Portfolioauswahl werden Medikamente bevorzugt, die die Behandlungsergebnisse im Vergleich zu einer Mehrfachtherapie verbessern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
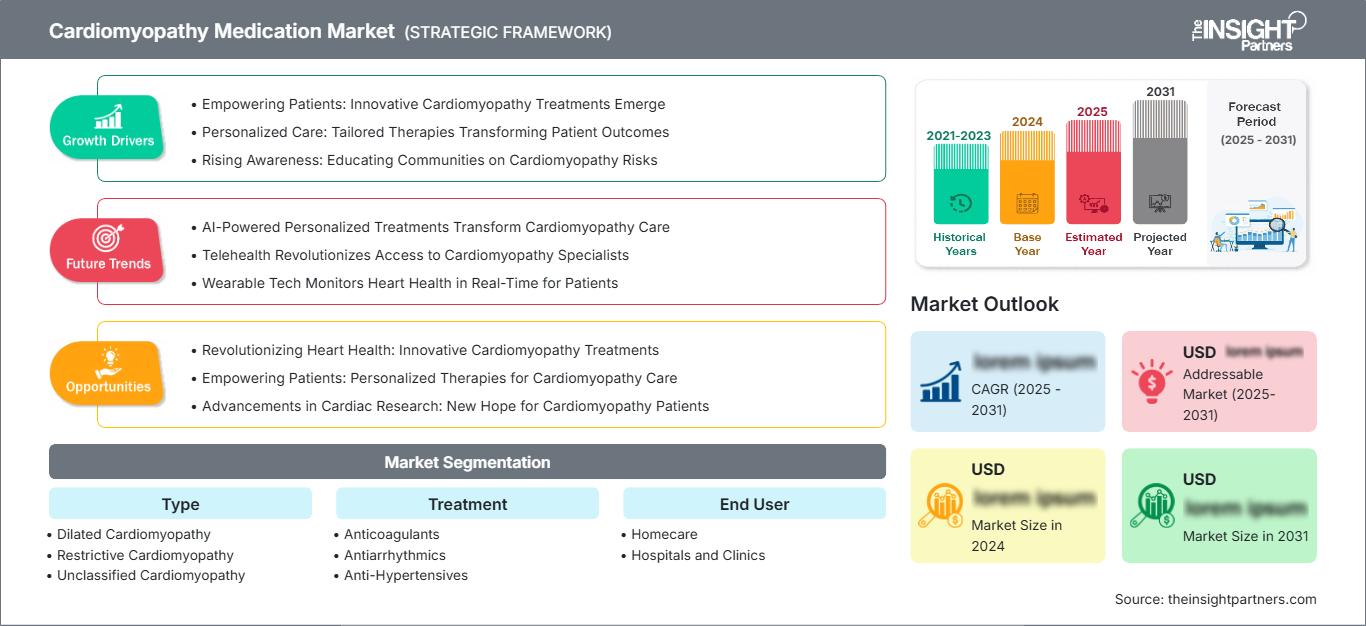
Markt für Kardiomyopathie-Medikamente: Strategische Einblicke
Regionale Einblicke
Markt für Kardiomyopathie-Medikamente in Nordamerika
Nordamerika repräsentierte 2025 schätzungsweise 38–42 % des weltweiten Umsatzes und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,8 % wachsen. Der Marktanteil von Medikamenten gegen Kardiomyopathie basiert auf der flächendeckenden Verfügbarkeit von Echokardiographie, etablierten Behandlungspfaden für Herzinsuffizienz, dem Angebot genetischer Beratungsprogramme, einer hohen Anzahl klinischer Studien und der Kostenübernahme für Medikamente gegen chronische Herz-Kreislauf-Erkrankungen durch die Krankenversicherung. Zusätzlich wird diese Region durch spezialisierte Zentren unterstützt, die fortschrittliche Behandlungen und kardiologische Überwachung anbieten.
Die Nachfrage segmentiert sich zunehmend nach Phänotyp, Genotyp, Ventrikelfunktion und Arrhythmierisiko. Die USA bilden den größten kommerziellen Markt, während Kanada durch seine allgemeine Gesundheitsversorgung und akademische Herz-Kreislauf-Programme einen zusätzlichen Anteil beisteuert. Mexiko stellt einen kleineren, aber wachsenden Markt dar, bedingt durch die zunehmenden diagnostischen Kapazitäten privater Krankenhäuser. Die Akzeptanz neuer Medikamente wird durch das Arzneimittelmanagement, die Vorabgenehmigung, die Sicherheitsüberwachung und den Vergleich ihrer Wirksamkeit mit der Standardtherapie beeinflusst.
US-Markt für Kardiomyopathie-Medikamente
Die USA trugen 2025 schätzungsweise 84–88 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen. Hohe Ausgaben für Herz-Kreislauf-Erkrankungen, spezialisierte Netzwerke, Gentests und Forschung belegen die Nachfrage. Die American Heart Association verzeichnete 2022 941.652 Todesfälle durch Herzkrankheiten und Ausgaben für Herz-Kreislauf-Erkrankungen in Höhe von insgesamt 417,9 Milliarden US-Dollar im Zeitraum 2020–2021. Dies verdeutlicht den umfassenden Kontext des Problems der Kardiomyopathie.
Die Unternehmenslandschaft umfasst sowohl traditionelle Produktionsunternehmen als auch spezialisierte Biotechnologiefirmen. Cytokinetics, Incorporated erhielt im Dezember 2025 die FDA-Zulassung für Aficammen zur Behandlung der symptomatischen obstruktiven hypertrophen Kardiomyopathie, während Capricor Therapeutics, Inc. den Einsatz von Deramiocel zur Behandlung der Kardiomyopathie bei Duchenne-Muskeldystrophie erforscht. Die Anwendungsstrategie kombiniert zunehmend die stationäre Einleitung der Therapie mit der ambulanten Dosierung und Titration unter Verwendung von Echokardiographie und spezialisierten Apotheken.
Europäischer Markt für Kardiomyopathie-Medikamente
Europa hielt 2025 laut Prognosen einen Marktanteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 4,0–4,5 % verzeichnen. Deutschlands führende Position beruht auf der großen Anzahl behandelter Patienten, der etablierten kardiologischen Versorgung und der hohen Einkaufskraft des Landes. Großbritannien bietet exzellente Genomforschung und spezialisierte Überweisungszentren, auch wenn die Bewertung von Gesundheitstechnologien und die Budgetplanung die Akzeptanz einschränken.
Frankreich profitiert von seinem Netzwerk für seltene Erkrankungen, Italien von seiner Expertise im Bereich erblicher Kardiomyopathien und Spanien von seiner Erfahrung in der Studienteilnahme. Diese Länder fördern phänotypspezifische Therapien durch Bildgebung, Gentests und multidisziplinäre Versorgung. Ihr Beschaffungswesen orientiert sich am klinischen Nutzen und nicht allein an einer schnellen Implementierung.
Deutschland wird voraussichtlich seine führende Position in der Region behaupten, während Großbritannien, Frankreich, Italien und Spanien ergänzende Geschäftsmöglichkeiten bieten. Das harmonisierte Prüfverfahren erleichtert multinationale Produkteinführungen, die Kostenerstattung variiert jedoch von Land zu Land. Unternehmen müssen ihre Evidenzpakete anhand von Endpunkten wie Überleben, Krankenhausaufenthalt, Funktionsstatus, Lebensqualität und Ressourcennutzung zusammenstellen.
Markt für Kardiomyopathie-Medikamente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen prognostizierten Marktanteil von 21–25 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 5,3–5,9 % verzeichnen. China ist führend dank seiner großen Krankenhausinfrastruktur und der verbesserten Diagnosekapazitäten, während Japan mit spezialisierter Versorgung, guter Medikamentenverfügbarkeit und einer alternden Bevölkerung zum Wachstum beiträgt. Indien erweitert sein Angebot an Herzzentren und die Verfügbarkeit von Generika.
Südkorea fördert die Forschung im Bereich der Präzisionsmedizin, und Australien bietet fortschrittliche Überweisungsnetzwerke und eine entsprechende Infrastruktur für klinische Studien. Öffentliche Investitionen in die Herz-Kreislauf-Medizin, eine breitere Krankenversicherung, der Bau städtischer Krankenhäuser und die zunehmende Nutzung genetischer Tests unterstützen die regionale Expansion, obwohl die Bezahlbarkeit und die ungleiche Verteilung von Fachärzten weiterhin wichtige Zugangshürden darstellen.
Markt für Kardiomyopathie-Medikamente im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,7–4,2 % prognostiziert. Saudi-Arabien ist führend durch Investitionen in Krankenhäuser, die Anwerbung von Fachkräften und nationale Initiativen zur Transformation des Gesundheitswesens. Die Vereinigten Arabischen Emirate fördern die gehobene private Gesundheitsversorgung und den Medizintourismus, während Südafrika die größte Auswahl an Fachkräften in Subsahara-Afrika bietet.
Die Nachfrage in anderen Regionen bleibt durch begrenzte Bildgebungsmöglichkeiten, fragmentierte Überweisungswege und hohe Zuzahlungen eingeschränkt. Investitionen in die Infrastruktur, der Ausbau von Herzzentren, Reformen der Arzneimittelbeschaffung und eine verbesserte Versorgungssicherheit können die Kontinuität von Diagnose und Behandlung verbessern. Der Rest der MEA-Region bietet langfristige Chancen, die sich auf essenzielle Herz-Kreislauf-Medikamente anstatt auf kostenintensive Präzisionstherapien konzentrieren.
Segmentierungsanalyse
Typ
Für den Zeitraum 2026–2034 wird ein modelliertes jährliches Wachstum (CAGR) von 4,4–4,9 % prognostiziert. Der Markt für Kardiomyopathie-Medikamente, aufgeschlüsselt nach Krankheitstyp , weist erhebliche Unterschiede hinsichtlich ventrikulärem Remodeling, hämodynamischer Beeinträchtigung, Arrhythmierisiko und zugrunde liegender Genetik auf. Die dilatative Kardiomyopathie generiert den größten pharmakologischen Bedarf, während restriktive und nicht klassifizierte Fälle individualisierte Kombinationen, fachärztliche Interpretation und wiederholte Neubewertungen im Zuge der Weiterentwicklung der diagnostischen Klassifikation erfordern.
- Dilatative Kardiomyopathie: Diese Kategorie nimmt die führende Position ein, da die ventrikuläre Dilatation und die systolische Beeinträchtigung häufig eine dauerhafte Multimedikamententherapie, Rhythmusmanagement, Antikoagulationsbeurteilung, Vermeidung von Krankenhausaufenthalten und familienbasierte genetische Untersuchung erfordern.
- Restriktive Kardiomyopathie: Der Bedarf ist geringer, aber klinisch komplex. Die Behandlung konzentriert sich auf Stauung, Rhythmusstörungen, thromboembolisches Risiko und zugrunde liegende Ursachen, wobei eine übermäßige Vorlastsenkung bei gefährdeten Patienten vermieden wird.
- Nicht klassifizierte Kardiomyopathie: Diese Kategorie umfasst diagnostisch unsichere oder sich überschneidende Phänotypen, die einen Bedarf an anpassungsfähiger Symptomkontrolle, wiederholter Bildgebung, genetischer Untersuchung und Medikamentenüberprüfung schaffen, sobald klinische Erkenntnisse die Krankheitsmechanismen aufklären.
Behandlung
Es wird erwartet, dass die Behandlung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,8 % zunehmen wird. Die Verordnung erfolgt in der Regel kombinatorisch und wird an die ventrikuläre Funktion, den Herzrhythmus, den Blutdruck, eine mögliche Flüssigkeitsüberladung, das Thromboembolierisiko und die Verträglichkeit angepasst. Etablierte Wirkstoffklassen bleiben wirtschaftlich bedeutsam, auch wenn wirkmechanismusspezifische Produkte für ausgewählte Indikationen eingeführt werden, da die unterstützende Pharmakotherapie in den meisten Krankheitsstadien fortgesetzt wird.
- Antikoagulanzien: Ihre Anwendung konzentriert sich auf Patienten mit Vorhofflimmern, intrakardialem Thrombus, vorangegangenen embolischen Ereignissen oder erhöhtem thromboembolischem Risiko, weshalb die Überwachung der Sicherheit und die individuelle Risikobewertung von strategischer Bedeutung sind.
- Antiarrhythmika: Diese Medikamente behandeln Vorhof- und Kammerrhythmusstörungen, die die Symptome verschlimmern oder das Risiko plötzlicher Ereignisse erhöhen können. Sie unterstützen die fachärztliche Verschreibung in Verbindung mit Geräten, Ablation und kontinuierlicher Rhythmusüberwachung.
- Antihypertensiva: Der Bedarf an diesen Medikamenten ergibt sich aus der häufigen kardiovaskulären Komorbidität und der Notwendigkeit, Nachlast, neurohormonelle Aktivierung und Blutdruck zu regulieren und gleichzeitig die Verträglichkeit bei Patienten mit eingeschränktem Herzzeitvolumen zu erhalten.
- Herzglykoside: Aufgrund der geringen therapeutischen Breite bleibt ihre Anwendung selektiv, aber diese Wirkstoffe behalten ihre Relevanz für die Frequenzkontrolle oder die symptomatische Unterstützung, wenn Kliniker eine sorgfältig überwachte zusätzliche pharmakologische Behandlung benötigen.
- Diuretika: Diuretika werden aufgrund ihrer Wirksamkeit bei Lungen- und peripherer Stauung häufig verschrieben. Ihre breite Verfügbarkeit und schnelle symptomatische Wirkung machen sie unverzichtbar, obwohl die Dosierung eine Überwachung der Nierenfunktion und des Elektrolythaushalts erfordert.
Endbenutzer
Für Endnutzer wird im Zeitraum 2026–2034 ein modelliertes durchschnittliches jährliches Wachstum von 4,6–5,1 % prognostiziert. Krankenhäuser und Kliniken spielen eine zentrale Rolle bei der Einleitung der Behandlung, der Bestätigung der Diagnose, der Akutstabilisierung und der Überwachung fortgeschrittener Therapien. Die häusliche Pflege gewinnt strategisch an Bedeutung, da digitale Nachsorge, Medikamentenlieferung, Blutdruckmessung, Symptomerfassung und Adhärenzdienste wichtige Elemente der Langzeitbehandlung aus dem stationären Bereich verlagern.
- Häusliche Pflege: Die häusliche Versorgung wird durch die Lieferung von verschreibungspflichtigen Medikamenten, die Fernüberwachung der Vitalfunktionen, virtuelle Beratungen und die Unterstützung der Therapietreue durch Pflegepersonen immer weiter ausgebaut, insbesondere bei stabilen Patienten, die eine langfristige Einnahme mehrerer Medikamente und eine häufige Dosisanpassung benötigen.
- Krankenhäuser und Kliniken: Diese Einrichtungen generieren den größten Umsatzbeitrag, da sie Bildgebung, Gentests, Akutversorgung, spezialisierte Verschreibung, Infusionsmöglichkeiten, klinische Studien und die Überwachung komplexer oder fortgeschrittener Therapien konzentrieren.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Häusliche Pflege |
Medium |
Fernüberwachung |
Skalierung |
|
Krankenhäuser und Kliniken |
Hoch |
Präzisionspflege |
Reifen |
Markttreiber und Wirkungsanalyse für Medikamente gegen Kardiomyopathie
Frühere Diagnose durch Bildgebung und Gentests
Der verbesserte Zugang zu Echokardiografie, kardialer Magnetresonanztomografie, Biomarker-Tests und Multigen-Panels erweitert den Kreis der identifizierbaren Patienten, bevor es zu einer irreversiblen Verschlechterung der Ventrikelfunktion kommt. Auch das Familienscreening ermöglicht es Ärzten, asymptomatische Mutationsträger zu beobachten und bei Auftreten struktureller oder funktioneller Veränderungen Maßnahmen zu ergreifen. Aus wirtschaftlicher Sicht verlängert die Früherkennung die Behandlungsdauer, erhöht die Überweisungen an Spezialisten und ermöglicht die Stratifizierung in Programme, die auf den jeweiligen Wirkmechanismus abgestimmt sind. Schätzungsweise zwei Millionen Menschen in den USA sind von Kardiomyopathie betroffen, und bei vielen von ihnen könnte eine genetische Ursache vorliegen. Dies führt zu einem erhöhten Bedarf an bereits bestehenden unterstützenden Medikamenten.
Anhaltender Bedarf an multimodaler kardiovaskulärer Therapie
Kardiomyopathie führt häufig zu sich überschneidenden Anforderungen an die Behandlung von Stauungszuständen, Blutdruck, Herzrhythmusstörungen, Antikoagulation und Herzinsuffizienz. Die meisten Patienten erhalten daher mehrere Wirkstoffklassen anstelle eines einzelnen Präparats. Die kontinuierliche Behandlungsintensität sichert wiederholte Verordnungen und verringert das Risiko, dass bestehende Generika durch neue Therapeutika verdrängt werden. Eine pfadspezifische Therapie beeinflusst einen bestimmten Signalweg innerhalb einer Erkrankung, während Begleitmedikamente zur Behandlung anderer Symptome oder Komorbiditäten beibehalten werden. Hersteller können durch die Erstellung von Kombinationsdaten, die Verbesserung der Titrationsfähigkeit, das Management von Arzneimittelwechselwirkungen und die Integration von Spezialmedikamenten in den Apothekenvertrieb Mehrwert generieren. Moderne klinische Studien haben gezeigt, dass die Ergebnisse mit besseren Standardtherapien verglichen werden sollten.
Spezialisierte Herz-Kreislauf-Entwicklungspipelines zur Behandlung von Krankheitsmechanismen
Der Fokus von Investitionen verlagert sich von der allgemeinen Symptombehandlung hin zu Therapien, die auf die Hyperkontraktilität der Sarkomere, Proteinfehlfaltung, Genvarianten, Entzündungsreaktionen und Kardiomyozytenfunktionsstörungen abzielen. Dieser Trend erweitert das Investitionspotenzial über traditionelle orale Therapien hinaus und ermöglicht höherpreisige Therapien für genetisch oder phänotypisch stratifizierte Patientengruppen. Es gibt mehrere vielversprechende Therapien in der klinischen Entwicklung, wie z. B. Inhibitoren des kardialen Myosins, Antisense-Therapien, AAV-Gentherapie und experimentelle zelluläre Herztherapien. Der Erfolg dieser Therapien hängt jedoch von einem nachhaltigen Funktionsnachweis, einer adäquaten Sicherheitsüberwachung, einer skalierbaren Produktion und der Unterstützung durch die Kostenträger ab. Positive Ergebnisse werden neue Therapieklassen schaffen, während Misserfolge oder Teilerfolge zur Optimierung zukünftiger Strategien beitragen werden.
Markt für Kardiomyopathie-Medikamente: Zukunftstrends
Genotyp-gerichtete Behandlungswege
Die Trends im Markt für Medikamente gegen Kardiomyopathie werden zunehmend genotypbasierte Therapieansätze anstelle einer rein phänotypbasierten Verordnung widerspiegeln. Die Bewertung von Therapien, die auf Mutationen wie BAG3, MYBPC3, PKP2, PLN und viele andere zugeschnitten sind, ist durch die Entwicklung von Behandlungen für die jeweiligen Erkrankungen einfacher geworden. Dies ermöglicht kleinere, aber fokussiertere Patientengruppen. Spezialisierte Zentren müssen genetische Beratung, Nachuntersuchungen, Mutationsinterpretationen und Register koordinieren, um die Eignung für eine Therapie festzustellen. Die wirtschaftliche Tragfähigkeit solcher Behandlungen erfordert die Abstimmung ihrer Diagnoseprogramme mit den Überweisungszentren bereits vor der Markteinführung. Genotypbasierte Therapien können unter anderem Auswirkungen auf Therapie, Monitoring, Screening und Erstattungspolitik haben.
Evidenzgenerierung durch telemedizinische Herzüberwachung
Prognosen zum Markt für Kardiomyopathie-Medikamente deuten darauf hin, dass tragbare Rhythmussensoren, vernetzte Blutdruckmessgeräte, digitale Symptomverfolgung und häusliche Gewichtskontrolle künftig enger mit der Kardiomyopathie-Therapie verknüpft werden. Diese Instrumente können Dekompensationen, Arrhythmien, Hypotonie oder Probleme mit der Therapietreue zwischen den Arztbesuchen erkennen und über die regelmäßige Bildgebung hinausgehende Langzeitdaten liefern. Pharmaunternehmen werden dezentrale Messungen voraussichtlich in Studien, Patientenbetreuungsprogramme und Studien nach der Zulassung integrieren. Der strategische Nutzen liegt darin, die Wirksamkeit im Alltag nachzuweisen, vermeidbare Krankenhauseinweisungen zu reduzieren und eine sicherere Dosisoptimierung zu unterstützen. Die Einführung dieser Technologien erfordert validierte Endpunkte, interoperable Datensysteme, die Integration in die Arbeitsabläufe von Ärzten, Cybersicherheitsvorkehrungen und Vergütungsmodelle, die Leistungserbringer für die Auswertung kontinuierlicher Informationen anstatt einzelner Behandlungsfälle entschädigen.
Marktchancen für Medikamente gegen Kardiomyopathie
Integrierte Programme für den Zugang zu Diagnose und Behandlung
Hersteller können in Programme investieren, die Familienanamnese, Gentests, kardiale Bildgebung, Facharztüberweisung und Therapieplanung miteinander verknüpfen. Eine solche Infrastruktur beseitigt eine zentrale kommerzielle Hürde: Betroffene Patienten bleiben möglicherweise undiagnostiziert oder werden im Rahmen allgemeiner Behandlungspfade für Herzinsuffizienz ohne ätiologische Klassifizierung behandelt. Partnerschaften mit Krankenhäusern, Laboren, Patientenorganisationen und spezialisierten Apotheken können die Zeitspanne zwischen Symptomen, Diagnose und adäquater Therapie verkürzen. Programme sollten transparente Teilnahmekriterien, Beratung, Datenschutz und einen gleichberechtigten geografischen Zugang priorisieren. Der so entstehende Diagnoseprozess kann die Rekrutierung von Studienteilnehmern, die Markteinführung und die Gewinnung von Daten nach der Markteinführung unterstützen und gleichzeitig die Fähigkeit von Ärzten verbessern, zwischen erblichen, infiltrativen, entzündlichen und idiopathischen Herzerkrankungen zu differenzieren.
Lokalisierte Zugangsmodelle für wachstumsstarke Gesundheitssysteme
Der asiatisch-pazifische Raum und ausgewählte Märkte im Nahen Osten bieten Chancen für gestaffelte Preisgestaltung, lokale Datenerhebung, regionale Produktionspartnerschaften und spezialisierte Weiterbildung. Investoren sollten sich zunächst auf kardiologische Zentren in Ballungsräumen konzentrieren und den Zugang anschließend durch Überweisungsnetzwerke und telemedizinische Nachsorge erweitern. Produktportfolios können etablierte, kostengünstige Medikamente mit Präzisionstherapien für gut charakterisierte Patienten kombinieren. Der Markteintritt sollte heterogene Erstattungsmodelle, die Verfügbarkeit von Tests, die Kapazitäten zur Pharmakovigilanz und die Kühlketteninfrastruktur berücksichtigen. Unternehmen, die die klinische Entwicklung an die lokale genetische Vielfalt und die Strukturen der Gesundheitsversorgung anpassen, können sich nachhaltige Marktpositionen sichern. Zu den vielversprechenden Investitionsbereichen zählen Diagnostiklabore, spezialisierter Vertrieb, digitale Unterstützung der Therapietreue und von Prüfärzten geleitete Register, die Behandlungsergebnisse in regionalen Bevölkerungsgruppen dokumentieren.
Aktuelle Entwicklungen
- Juli 2026: Ionis Pharmaceuticals, Inc. und AstraZeneca PLC gaben bekannt, dass die Phase-III-Studie CARDIO-TTRansform mit Eplontersen bei Transthyretin-vermittelter Amyloidkardiomyopathie ihren primären kombinierten Endpunkt nicht erreicht hat. Die Unternehmen beobachteten ein nominell signifikantes Ergebnis in der präspezifizierten Monotherapie-Subgruppe und berichteten über keinen Behandlungseffekt bei Teilnehmern, die zu Studienbeginn eine Stabilisatortherapie erhielten.
- März 2026: Capricor Therapeutics, Inc. reichte Deramiocel im Rahmen einer erneuten Zulassung (Klasse 2) mit Unterstützung von Phase-III-Daten der HOPE-3-Studie erneut bei der FDA ein. Die Behörde setzte den 22. August 2026 als Entscheidungstermin für die Zelltherapie fest, die zur Behandlung von Kardiomyopathie im Zusammenhang mit Duchenne-Muskeldystrophie entwickelt wird.
- Dezember 2025: Cytokinetics, Incorporated erhielt die FDA-Zulassung für MYQORZO (Aficamten) zur Behandlung von Erwachsenen mit symptomatischer obstruktiver hypertropher Kardiomyopathie. Ziel ist die Verbesserung der funktionellen Kapazität und die Linderung der Symptome. Der allosterische, reversible Herzmyosininhibitor reduziert die Hyperkontraktilität und die Obstruktion des linksventrikulären Ausflusstraktes. Aufgrund des Risikos einer Herzinsuffizienz ist eine echokardiografische Überwachung erforderlich.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -