
カルディーオウマイアパシー服薬市場:規模・成長・予測 2034
心筋症治療薬市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(拡張型心筋症、拘束型心筋症、分類不能心筋症)、治療法別(抗凝固薬、抗不整脈薬、降圧薬、強心配糖体、利尿薬)、エンドユーザー別(在宅医療、病院・クリニック、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008234
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
96 億米ドル
基準年値
2034年の予測
144億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.62 %
成長率
対象市場
1,090億3,000 万米ドル
(2026年~2034年)
心筋症治療薬市場は、2025年には96億米ドルと評価され、2034年には144億1000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.62%で拡大すると見込まれています。市場の拡大は、心筋症の診断の普及、長期的な薬物療法管理、遺伝子スクリーニングの改善、抗凝固薬、抗不整脈薬、降圧薬、強心配糖体、利尿薬に加え、疾患特異的治療薬の使用増加によって支えられています。
北米は、心筋症治療薬市場の規模予測において依然として中心的な役割を担っており、2026年から2034年にかけて年平均成長率(CAGR)は4.3~4.8%と予測されています。これは、確立された心臓病ネットワーク、心エコー検査や遺伝子検査へのアクセス、専門医による処方、そして標的療法の比較的急速な普及といった要因が反映されています。米国心臓協会は、2017年から2020年の間に1億2790万人の米国成人が何らかの心血管疾患を患っていたと報告しており、この地域における治療対象者の多さを裏付けています。
心筋症治療薬市場の評価と洞察
- 北米:この地域は2025年には38~42%のシェアを占めると予測されており、専門医へのアクセス、分子検査、慢性心血管疾患治療に対する償還制度に支えられ、2026~2034年には年平均成長率(CAGR)4.3~4.8%を記録すると予想されている。
- 米国: 2025年には北米の収益の84~88%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.9%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に27~31%の市場シェアを占めると予測されており、2034年まで年平均成長率(CAGR)4.0~4.5%を記録すると見込まれています。地域別需要ではドイツが首位で、次いで英国、フランス、イタリア、スペインとなっています。
- アジア太平洋地域:アジア太平洋地域は、2025年には21~25%のシェアを占めると予測されており、中国、日本、インド、韓国、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)5.3~5.9%で成長すると予測されている。
- 最大のセグメント:拡張型心筋症は、2025年には市場シェアの52~56%を占めると予測されており、2026~2034年には年平均成長率(CAGR)4.5~5.0%で拡大すると予想されています。
- 高成長分野:病院および診療所は、2025年には市場シェアの68~72%を占めると予測されており、2026~2034年には年平均成長率(CAGR)4.8~5.3%を記録すると予測されています。
- 詳細に分析された主要企業: Array BioPharma Inc.、AstraZeneca PLC、Capricor Therapeutics, Inc.、F. Hoffmann-La Roche Ltd、Ionis Pharmaceuticals, Inc.、Janssen Products, LP、Merck & Co., Inc.、Pfizer Inc.、Sanofi-Aventis US LLC、およびCytokinetics, Incorporated。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
治療薬開発の進歩は、一般的な症状緩和から、作用機序に基づいた治療法、併用療法、RNAベースの薬剤、心筋ミオシン調節、そして新規遺伝子治療や細胞治療の研究へと発展してきました。そのため、製造面でも、大規模な経口固形製剤の製造から、特定の生物製剤、オリゴヌクレオチド、ウイルスベクターの製造、そして高度なコールドチェーン要件へと移行しつつあります。利尿薬、降圧薬、抗凝固薬、抗不整脈薬といったジェネリック医薬品は、患者が長期間にわたって複数の薬剤を服用する必要があるため、依然として大きな売上を上げています。
さらなる成長は、心臓画像診断、保険適用範囲、紹介制度がより高度化しているアジア太平洋地域および一部の中東地域から生まれるでしょう。遺伝子層別化された患者グループ、デジタル臨床試験の被験者募集、分散型モニタリング、開発リスクを低減できるバイオマーカーへの資金提供が行われています。希少な遺伝性心筋症の治療法の臨床開発は、エビデンスに基づいた医療と機能改善、製造の再現性、治療後の継続的な心臓健康モニタリングに必要な高い基準にもかかわらず、規制上の指定を受ける可能性があります。
心筋症治療薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 96億米ドル |
| 2034年までの市場規模 | 144億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.62% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心筋症治療薬市場分析
心筋症治療薬市場の成長は、診断件数の増加と治療期間の長期化によって促進されています。需要は、一般開業医による息切れ、不整脈、むくみ、遺伝的素因などの症状の特定から始まり、画像診断、遺伝カウンセリング、専門医による処方、調剤、フォローアップへと続きます。サプライチェーンには、製薬会社、バイオテクノロジー開発企業、医薬品開発受託機関、病院薬局、流通業者、検査機関、支払機関、患者支援サービス提供者などが含まれます。
実績のあるジェネリック医薬品に関しては供給は安定しているものの、新たな先端技術には一定の制約がある。合成RNAをベースとした医薬品は特別な製造工程を必要とし、遺伝子治療や細胞療法は管理された製造工程、効力試験、そして準備された治療センターを必要とする。こうした要求は開発コストを押し上げる一方で、臨床データ、投与システム、そして信頼性の高い製造に基づいた差別化を可能にする。
心筋症治療薬市場レポートによると、競争は多角的な製薬企業と心血管バイオテクノロジー企業によって構成されている。アストラゼネカ社とアイオニス・ファーマシューティカルズ社は、トランスサイレチン介在性アミロイド心筋症治療薬エプロンテルセンの開発で提携を結んでいる一方、ファイザー社は実績のある心血管分野の専門知識を活かし、アレイ・バイオファーマ社のパイプラインを買収した。サイトキネティクス社は、心筋ミオシン阻害薬で作用機序特異的セグメントを強化している。
競争優位性を確立するには、遺伝子型の特定、実証済みの機能的効果、そして現代の標準治療との適合性がますます重要になってきている。カプリコール・セラピューティクス社は、デュシェンヌ型筋ジストロフィー心筋症に対する細胞療法に取り組んでいる一方、大企業は依然として国際的な規制プロセス、臨床開発、マーケティング、医師教育において優位性を保っている。ポートフォリオの選択においては、多剤併用療法よりも治療成績を向上させる薬剤が優先されるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心筋症治療薬市場:戦略的洞察
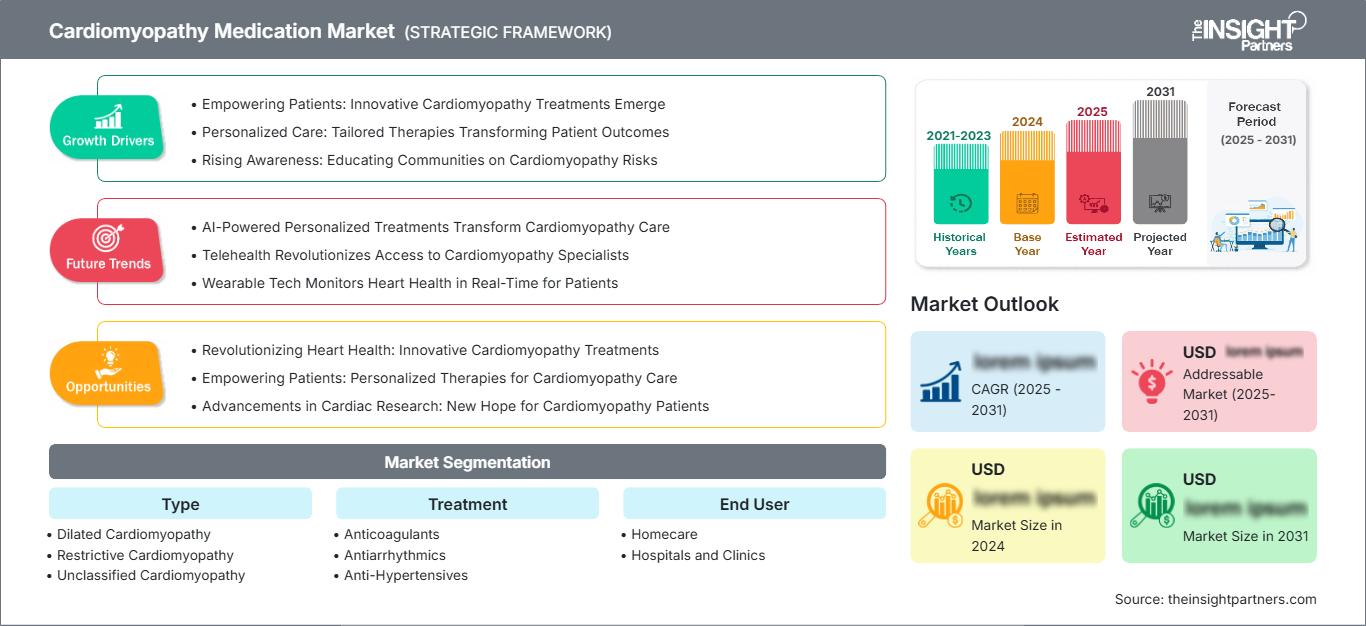
地域別分析
北米心筋症治療薬市場
北米は2025年には世界の収益の38~42%を占めると予測されており、2026~2034年には年平均成長率(CAGR)4.3~4.8%で拡大すると予測されています。心筋症治療薬市場のシェアには、広く普及している心エコー検査、確立された心不全治療経路、遺伝カウンセリングプログラムの利用可能性、臨床試験の実施率の高さ、慢性心血管疾患治療薬の保険適用などが含まれます。この地域は、高度な治療と心臓モニタリングを提供できる専門センターによってさらに支えられています。
表現型、遺伝子型、心室機能、不整脈リスクに基づいた需要の細分化が進んでいる。米国は最大の商業市場を形成しており、カナダは国民皆保険制度と学術的な心血管プログラムを通じて市場を拡大している。メキシコは規模は小さいものの、民間病院の診断能力の向上により成長している市場である。新薬の普及は、処方集管理、事前承認、安全性監視、および標準治療との比較有効性によって影響を受ける。
米国における心筋症治療薬市場
米国は2025年には北米の収益の84~88%を占めると予測されており、2026~2034年には年平均成長率(CAGR)4.4~4.9%で成長すると見込まれています。心血管疾患の高額な医療費、専門ネットワーク、遺伝子検査、研究などが需要の証拠となっています。米国心臓協会は2022年に心臓病による死亡者数を941,652人と記録し、2020~2021年の心血管疾患関連医療費は総額4,179億米ドルに達しており、心筋症問題のより広範な状況を示しています。
組織環境には、従来型の製造会社と専門的なバイオテクノロジー企業の両方が含まれます。Cytokinetics, Incorporated は、2025 年 12 月に症候性閉塞性肥大型心筋症の治療薬アフィカムテンの FDA 承認を取得しました。一方、Capricor Therapeutics, Inc. は、デュシェンヌ型筋ジストロフィー心筋症の治療薬としてデラミオセルの使用を検討しています。ますます多くのアプリケーション戦略が、病院での開始と、心エコー検査と専門薬局を使用した外来での投与と用量調整の組み合わせを取り入れています。
欧州心筋症治療薬市場
欧州は2025年には27~31%の市場シェアを占めると予測されており、2026~2034年には年平均成長率(CAGR)4.0~4.5%を記録すると見込まれている。ドイツが優位に立っているのは、治療を受けている患者数が多いこと、確立された心臓病診療体制、そして購買力の高さによるものだ。英国は優れたゲノム研究と専門紹介センターを提供しているが、医療技術評価プロセスと予算編成が普及の妨げとなっている。
フランスは希少疾患ネットワークを、イタリアは遺伝性心筋症の専門知識を、スペインは臨床試験への参加促進をそれぞれ強みとしている。これらの国々は、画像診断、遺伝子検査、多職種連携医療を通じて、表現型特異的な治療を推進している。また、医薬品購入環境においては、迅速な普及だけでなく、臨床的価値が重視される。
ドイツは地域における主導的地位を維持すると予測されており、英国、フランス、イタリア、スペインは補完的なビジネスチャンスを提供している。統一された審査プロセスは多国籍企業の製品上市を容易にするが、償還額は国によって異なる。企業は、生存率、入院率、機能状態、生活の質、および医療資源利用といったエンドポイントに基づいて、エビデンスパッケージを作成する必要がある。
アジア太平洋地域における心筋症治療薬市場
アジア太平洋地域は、2025年には市場シェアの21~25%を占めると予測されており、2026~2034年には年平均成長率(CAGR)5.3~5.9%を記録すると見込まれています。中国は病院規模と診断能力の向上で市場を牽引し、日本は専門医療、医薬品へのアクセス、高齢化社会といった要素で貢献しています。インドは心臓センターの拡大とジェネリック医薬品の普及によって市場規模を拡大しています。
韓国は精密医療研究を支援しており、オーストラリアは高度な紹介ネットワークと臨床試験インフラを提供している。心血管疾患治療への公的投資、保険加入者の拡大、都市部の病院建設、遺伝子検査の利用増加などが地域的な拡大を後押ししているが、費用負担の負担と専門医の偏在は依然として重要なアクセス上の制約となっている。
中東・アフリカの心筋症治療薬市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)3.7~4.2%で拡大すると予測されている。サウジアラビアは、病院への投資、専門医の採用、国家的な医療改革イニシアチブを通じて、この分野を牽引している。アラブ首長国連邦は、質の高い民間医療と医療ツーリズムを支援しており、南アフリカはサハラ以南アフリカで最も強力な専門医基盤を提供している。
その他の地域では、限られた画像診断設備、断片化された紹介経路、自己負担額などが需要を抑制している。インフラ投資、心臓センターの整備、医薬品調達改革、供給体制の強化によって、診断と治療の継続性を高めることができる。中東・アフリカのその他の地域は、高額な精密医療ではなく、必須の心血管系医薬品を中心とした、より長期的な機会を秘めている。
セグメンテーション分析
タイプ
心筋症治療薬市場は、2026年から2034年にかけて、モデル化されたCAGRが4.4~4.9%になると予測されています。心筋症治療薬市場は、タイプ別に見ると、心室リモデリング、血行動態障害、不整脈リスク、および基礎となる遺伝的要因に大きな違いがあります。拡張型心筋症は最も幅広い薬理学的需要を生み出しますが、制限型および分類不能型では、診断分類の進展に伴い、個別化された併用療法、専門家による解釈、および繰り返しの再評価が必要となります。
- 拡張型心筋症:このカテゴリーは、心室拡張と収縮機能障害により、持続的な多剤併用療法、リズム管理、抗凝固療法評価、入院予防、および家族ベースの遺伝子評価が頻繁に必要となるため、最も上位の地位を占めています。
- 拘束型心筋症:需要は少ないものの、臨床的に複雑であり、治療はうっ血、不整脈、血栓塞栓症リスク、および基礎疾患に焦点を当て、脆弱な患者における過度な前負荷軽減を避ける。
- 分類不能心筋症:このカテゴリーは、診断が不確実な表現型や重複する表現型を包含しており、臨床的証拠によって疾患メカニズムが明らかになるにつれて、適応的な症状管理、繰り返しの画像検査、遺伝子検査、および投薬の見直しが求められる。
処理
治療は2026年から2034年にかけて、年平均成長率(CAGR)4.3~4.8%で拡大すると予測されている。処方は通常、併用療法であり、心室機能、心拍リズム、血圧、体液過剰、血栓塞栓症リスク、および忍容性に応じて調整される。作用機序特異的な製品が特定の適応症に導入されても、支持療法はほとんどの疾患段階で継続されるため、既存の薬剤クラスは商業的に依然として重要である。
- 抗凝固薬:心房細動、心内血栓、過去の塞栓症、または血栓塞栓症リスクが高い患者での使用が集中しているため、安全性のモニタリングと個別化されたリスク評価が戦略的に重要となる。
- 抗不整脈薬:これらの薬剤は、症状を悪化させたり、突然の発作のリスクを高めたりする可能性のある心房および心室のリズム障害に対処し、デバイス、アブレーション、および継続的なリズム監視と併せて、専門医主導の処方をサポートします。
- 降圧薬:需要は、心血管系の合併症が頻繁に見られること、および心拍出量が低下した患者において忍容性を維持しながら、後負荷、神経ホルモン活性化、血圧を管理する必要性から恩恵を受けている。
- 強心配糖体:治療域が狭いため、使用は選択的であるが、臨床医が注意深くモニタリングしながら補助的な薬物療法を必要とする場合、これらの薬剤は心拍数コントロールや症状緩和において依然として重要である。
- 利尿薬:利尿薬は、肺うっ血や末梢うっ血を緩和することで、処方量が多い。入手しやすく、症状の緩和に速やかな効果を発揮するため、不可欠な薬剤であるが、投与量には腎機能と電解質のモニタリングが必要となる。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて、年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。病院や診療所は、治療開始、診断確定、急性期安定化、高度治療モニタリングを主導しています。在宅医療は、デジタルによるフォローアップ、薬剤配送、血圧モニタリング、症状報告、服薬遵守支援サービスなどにより、長期管理の適切な要素が入院環境から在宅医療へと移行するにつれて、戦略的に重要性を増しています。
- 在宅医療:在宅での管理は、処方薬の配送、遠隔でのバイタルサインのモニタリング、オンライン診療、介護者による服薬遵守支援などを通じて規模を拡大しており、特に長期にわたる多剤併用療法と頻繁な用量調整を必要とする安定した患者に有効である。
- 病院および診療所:これらの施設は、画像診断、遺伝子検査、救急医療、専門医による処方、点滴治療、臨床試験、複雑または高度な治療のモニタリングなどを集約しているため、最大の収益貢献を生み出します。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
在宅介護 |
中くらい |
遠隔監視 |
スケーリング |
|
病院と診療所 |
高い |
精密医療 |
成熟した |
心筋症治療薬市場の成長要因と影響分析
画像診断と遺伝子検査による早期診断
心エコー検査、心臓磁気共鳴画像法、バイオマーカー検査、マルチジーンパネルへのアクセスが改善されたことで、不可逆的な心室機能低下が起こる前に特定できる患者プールが拡大しています。また、家族スクリーニングにより、医師は無症状の変異保因者を追跡し、構造的または機能的な変化が現れた場合に対処できるようになります。商業的な観点からは、早期診断により治療期間が延長され、専門医への紹介が増加するとともに、作用機序に応じたプログラムへの層別化が可能になります。米国では約200万人が心筋症に罹患していると推定されており、その多くは遺伝的原因によるものと考えられます。これは、既存の補助薬に対する需要の増加を意味します。
多剤併用による心血管疾患管理の必要性は依然として高い
心筋症では、うっ血コントロール、血圧管理、リズム安定化、抗凝固評価、心不全治療など、重複する治療ニーズが生じることが多い。そのため、ほとんどの患者は単一の薬剤ではなく、複数の薬剤クラスに曝露され続ける。治療の継続的な強度により、処方の繰り返しが保証され、新しい治療薬の登場時に既存のジェネリック医薬品が置き換えられるリスクが軽減される。経路特異的治療は疾患の特定の経路に影響を与えるが、他の症状や併存疾患のために基礎薬は維持される。メーカーは、併用データの作成、用量調節機能の向上、薬物相互作用問題の管理、特殊医薬品と薬局チャネルの統合を通じて価値を高める機会がある。最新の臨床試験では、結果をより優れた標準治療と比較する必要があることが示されている。
疾患メカニズムを標的とした、循環器系疾患に特化したパイプライン
投資の焦点は、一般的な症状管理から、サルコメア過収縮、タンパク質ミスフォールディング、遺伝子変異、炎症反応、心筋細胞機能障害を標的とする治療法へと移行しつつあります。この傾向は、従来の経口療法を超えた投資機会の領域を拡大し、遺伝的または表現型的に層別化された患者グループに対する高価格帯の治療法を可能にするでしょう。心筋ミオシン阻害剤、アンチセンス療法、AAV遺伝子置換療法、実験的な心臓細胞療法など、有望な臨床段階の治療法がいくつかあります。しかし、これらの治療法の成功は、持続的な機能改善、適切な安全性モニタリング、拡張可能な製造、および支払者側の支援の証明にかかっています。良好な結果が得られれば新たな治療クラスが生まれ、失敗や部分的な成功は将来の戦略を微調整するのに役立ちます。
心筋症治療薬市場の将来動向
遺伝子型に基づいた治療経路
心筋症治療薬市場の動向は、表現型のみに基づく処方ではなく、遺伝子型に基づいた治療経路をますます反映するようになるでしょう。BAG3、MYBPC3、PKP2、PLNなど、多くの遺伝子変異に対応した治療法の評価は、それぞれの疾患に関連する変異に対応した治療法の登場により容易になり、より小規模ながらもより的を絞った臨床グループでの診療が可能になりました。専門センターは、適格性を確認するために、遺伝カウンセリング、フォローアップ検査、変異の解釈、登録などを調整する必要があります。このような治療法の商業的な実現可能性には、製品発売前から紹介センターと診断プログラムを連携させることが不可欠です。遺伝子型に基づく治療法は、治療、モニタリング、スクリーニング、償還ポリシーなどに影響を与える可能性があります。
遠隔心臓モニタリングによるエビデンス生成
心筋症治療薬市場予測によると、ウェアラブルリズムセンサー、接続型血圧計、デジタル症状追跡、および家庭での体重モニタリングが、心筋症治療にますます密接に統合されるようになるでしょう。これらのツールは、外来受診の合間に、代償不全、不整脈、低血圧、または服薬遵守の問題を特定し、定期的な画像診断を超えた長期的なエビデンスを提供します。製薬会社は、分散型測定を治験、患者支援プログラム、および承認後調査に組み込む可能性が高いでしょう。戦略的な価値は、実世界での持続性を実証し、回避可能な入院を減らし、より安全な投与量最適化を支援することにあります。導入には、検証済みのエンドポイント、相互運用可能なデータシステム、臨床医のワークフロー統合、サイバーセキュリティ対策、および断続的な診察ではなく継続的な情報のレビューに対して医療提供者に報酬を支払う償還モデルが必要となります。
心筋症治療薬市場の機会
統合診断・治療アクセスプログラム
製薬会社は、家族歴の評価、遺伝子検査、心臓画像診断、専門医への紹介、治療のナビゲーションを連携させるプログラムに投資することができます。このようなインフラは、商業上の大きな障壁、すなわち、適格な患者が診断を受けずに放置されたり、病因分類のない広範な心不全治療経路で治療を受けたりするという問題に対処するものです。病院、検査機関、患者支援団体、専門薬局との連携により、症状の発現から診断、適切な治療までの期間を短縮できます。プログラムでは、透明性のある適格基準、カウンセリング、プライバシー保護、公平な地域アクセスを優先すべきです。こうして構築された診断プロセスは、治験への参加、発売準備、市販後のエビデンスを支援するとともに、医師が遺伝性疾患、浸潤性疾患、炎症性疾患、特発性疾患を鑑別する能力を向上させることができます。
高成長医療システムのための地域密着型アクセスモデル
アジア太平洋地域および一部の中東市場では、段階的な価格設定、地域におけるエビデンス創出、地域製造パートナーシップ、専門家教育の機会が提供されています。投資家はまず大都市圏の心臓センターに注力し、その後、紹介ネットワークや遠隔フォローアップを通じてアクセスを拡大していくべきです。製品ポートフォリオは、手頃な価格の既存医薬品と、特性が明確に把握された患者向けの精密医療を組み合わせることができます。市場参入にあたっては、償還制度の多様性、検査の利用可能性、医薬品安全性監視能力、コールドチェーンインフラを考慮する必要があります。臨床開発を地域の遺伝的多様性や医療提供パターンに合わせる企業は、確固たる地位を築くことができます。投資対象として有望な分野には、診断検査機関、専門流通、デジタルによる服薬遵守支援、地域住民における治療結果を記録する研究者主導のレジストリなどがあります。
最近の動向
- 2026年7月:アイオニス・ファーマシューティカルズ社とアストラゼネカ社は、トランスサイレチン介在性アミロイド心筋症を対象としたエプロンテルセンの第III相CARDIO-TTRansform試験が、主要複合エンドポイントを達成しなかったと発表した。両社は、事前に規定された単剤療法サブグループにおいて名目上有意な結果を観察し、ベースラインで安定化療法を受けていた参加者においては治療効果が認められなかったと報告した。
- 2026年3月:カプリコア・セラピューティクス社は、第III相HOPE-3試験のエビデンスを裏付けとしたクラス2の再提出により、デラミオセルをFDAの審査に再提出した。FDAは、デュシェンヌ型筋ジストロフィーに伴う心筋症の治療薬として開発中のこの治験細胞療法に対し、2026年8月22日を審査完了日とした。
- 2025年12月:サイトキネティクス社は、症候性閉塞性肥大型心筋症の成人患者における機能能力および症状の改善を目的としたMYQORZO(アフィカムテン)について、FDAの承認を取得しました。このアロステリック可逆性心筋ミオシン阻害剤は、心筋過収縮および左室流出路閉塞を軽減しますが、心不全のリスクがあるため、心エコー検査によるモニタリングが必要です。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -