
Marché des médicaments contre la cardiomyopathie : taille et croissance 2034
Marché des médicaments contre la cardiomyopathie : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (cardiomyopathie dilatée, cardiomyopathie restrictive, cardiomyopathie non classée) ; traitement (anticoagulants, antiarythmiques, antihypertenseurs, glycosides cardiaques, diurétiques) ; utilisateur final (soins à domicile, hôpitaux et cliniques, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008234
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
9,60 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
14,41 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,62 %
taux de croissance
Marché adressable
109,03 milliards de dollars américains
(2026-2034)
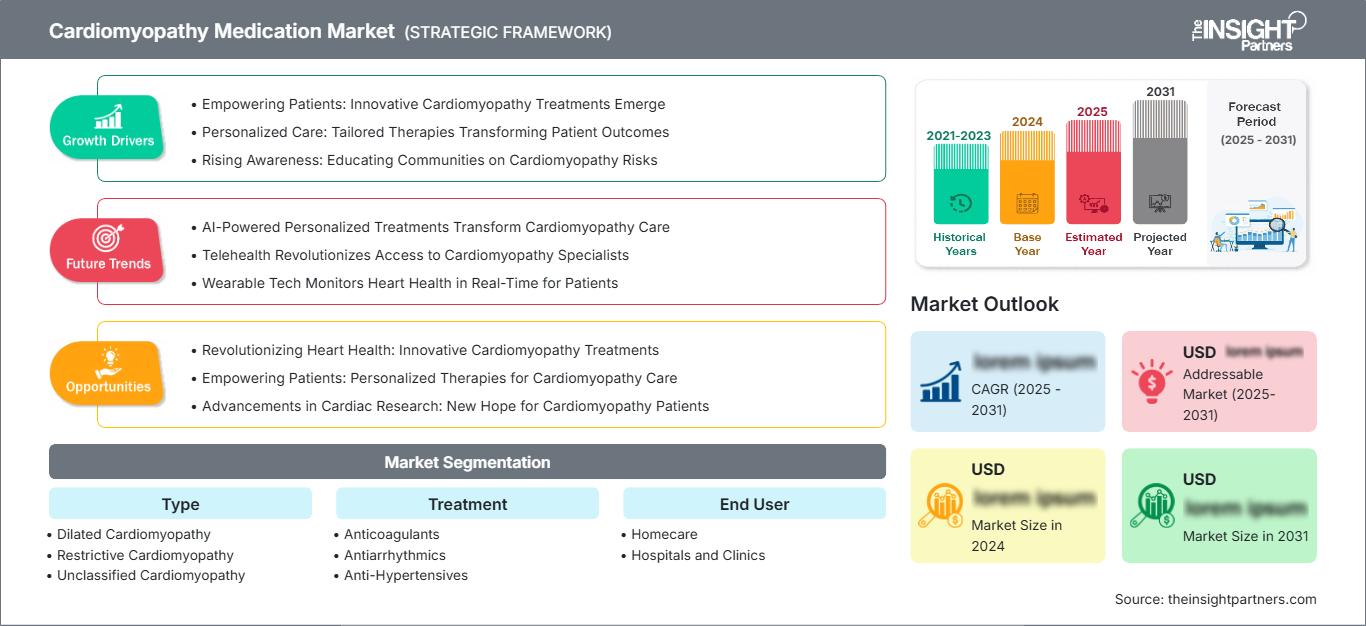
Le marché des médicaments contre la cardiomyopathie était évalué à 9,60 milliards de dollars américains en 2025 et devrait atteindre 14,41 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,62 % entre 2026 et 2034. Cette expansion commerciale est soutenue par un diagnostic plus large de la cardiomyopathie, une prise en charge pharmacologique à long terme, un dépistage génétique amélioré et une utilisation croissante de thérapies spécifiques à la maladie, en association avec des anticoagulants, des antiarythmiques, des antihypertenseurs, des glycosides cardiaques et des diurétiques.
L'Amérique du Nord demeure un acteur central du marché des médicaments contre la cardiomyopathie, avec un TCAC estimé entre 4,3 % et 4,8 % pour la période 2026-2034. Cette position s'explique par la présence de réseaux de cardiologie bien établis, l'accès à l'échocardiographie et aux tests génétiques, la prescription par des spécialistes et l'adoption relativement rapide des thérapies ciblées. L'American Heart Association a indiqué que 127,9 millions d'adultes américains souffraient d'une forme ou une autre de maladie cardiovasculaire entre 2017 et 2020, ce qui confirme l'importance du marché des traitements dans cette région.
Analyse et perspectives du marché des médicaments contre la cardiomyopathie
- Amérique du Nord : La région représentait une part modélisée de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 4,3 à 4,8 % entre 2026 et 2034, grâce à l’accès aux spécialistes, aux tests moléculaires et au remboursement des soins cardiovasculaires chroniques.
- États-Unis : Le pays représentait 84 à 88 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de marché estimée entre 27 et 31 % en 2025 et devrait enregistrer un TCAC de 4,0 à 4,5 % jusqu'en 2034. L'Allemagne est en tête de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : La région Asie-Pacifique représentait une part modélisée de 21 à 25 % en 2025 et devrait croître à un TCAC de 5,3 à 5,9 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie.
- Segment le plus important : La cardiomyopathie dilatée détenait une part de marché estimée entre 52 et 56 % en 2025 et devrait connaître une croissance annuelle composée de 4,5 à 5,0 % entre 2026 et 2034.
- Segment à forte croissance : Les hôpitaux et les cliniques représentaient une part de marché modélisée de 68 à 72 % en 2025 et devraient enregistrer un TCAC de 4,8 à 5,3 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Array BioPharma Inc., AstraZeneca PLC, Capricor Therapeutics, Inc., F. Hoffmann-La Roche Ltd, Ionis Pharmaceuticals, Inc., Janssen Products, LP, Merck & Co., Inc., Pfizer Inc., Sanofi-Aventis US LLC et Cytokinetics, Incorporated.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès en matière de développement thérapeutique ont permis d'aller du simple soulagement des symptômes aux thérapies ciblées, aux associations médicamenteuses, aux médicaments à base d'ARN, à la modulation de la myosine cardiaque et à la recherche sur les thérapies géniques ou cellulaires innovantes. Les impératifs de fabrication évoluent donc, passant de la production à grande échelle de formes orales solides à la fabrication de produits biologiques spécifiques, d'oligonucléotides, de vecteurs viraux et au respect rigoureux de la chaîne du froid. Les diurétiques, antihypertenseurs, anticoagulants et antiarythmiques génériques représentent toujours une part importante du chiffre d'affaires, compte tenu de la nécessité de prescrire plusieurs médicaments pour traiter cette pathologie sur plusieurs années.
La croissance devrait se poursuivre dans la région Asie-Pacifique et certaines régions du Moyen-Orient, où l'imagerie cardiaque, la couverture d'assurance et l'orientation des patients progressent. Des financements sont alloués à la stratification génétique des groupes de patients, au recrutement numérique pour les essais cliniques, à la surveillance décentralisée et aux biomarqueurs susceptibles de réduire les risques de développement. Le développement clinique de traitements pour les cardiomyopathies héréditaires rares pourrait obtenir des autorisations réglementaires, malgré les exigences élevées en matière de médecine factuelle, d'amélioration fonctionnelle, de reproductibilité de la production et de suivi continu de la santé cardiaque après le traitement.
Rapport sur le marché des médicaments contre la cardiomyopathie : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 9,60 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,41 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,62% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des médicaments contre la cardiomyopathie
L'augmentation des diagnostics et la prolongation des traitements stimulent la croissance du marché des médicaments contre la cardiomyopathie. La demande débute par l'identification, par les médecins généralistes, de symptômes tels que l'essoufflement, les arythmies cardiaques, les œdèmes ou une prédisposition héréditaire, et se poursuit par l'imagerie médicale, le conseil génétique, la prescription par un spécialiste, la dispensation des médicaments et le suivi. La chaîne d'approvisionnement comprend les fabricants de produits pharmaceutiques, les entreprises de biotechnologie, les organismes de recherche sous contrat, les pharmacies hospitalières, les distributeurs, les laboratoires, les organismes payeurs et les prestataires de services d'aide aux patients.
L'approvisionnement est fiable pour les médicaments génériques éprouvés ; cependant, les nouvelles technologies de pointe présentent certaines limites. Les médicaments à base d'ARN synthétique nécessitent des procédés de production spécifiques, tandis que la thérapie génique et les approches cellulaires requièrent des processus de production contrôlés, des tests d'efficacité et des centres de traitement adaptés. Ces exigences augmentent les coûts de développement, mais permettent également une différenciation fondée sur les données cliniques, les systèmes d'administration et une production fiable.
D'après le rapport sur le marché des médicaments contre la cardiomyopathie, la concurrence s'articule autour de sociétés pharmaceutiques diversifiées et d'entreprises de biotechnologie cardiovasculaire. AstraZeneca PLC et Ionis Pharmaceuticals, Inc. ont noué un partenariat pour l'éplontersen dans le traitement de la cardiomyopathie amyloïde à transthyrétine, tandis que Pfizer Inc., forte de son expertise reconnue en cardiologie, a repris le portefeuille de produits en développement d'Array BioPharma. Cytokinetics, Incorporated a enrichi le segment des traitements à mécanisme d'action spécifique avec un médicament inhibant la myosine cardiaque.
De plus en plus, le positionnement concurrentiel repose sur l'identification du génotype, la démonstration d'un bénéfice fonctionnel et la compatibilité avec les normes de soins actuelles. Capricor Therapeutics, Inc. travaille sur une approche cellulaire pour la cardiomyopathie associée à la dystrophie musculaire de Duchenne, tandis que les grandes entreprises conservent un avantage certain dans les processus réglementaires internationaux, le développement clinique, le marketing et la formation des médecins. Les choix de portefeuille privilégieront les médicaments qui améliorent les résultats par rapport aux polythérapies.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des médicaments contre la cardiomyopathie : perspectives stratégiques
Perspectives régionales
Marché des médicaments contre la cardiomyopathie en Amérique du Nord
L'Amérique du Nord représentait, selon les projections, entre 38 et 42 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,3 à 4,8 % entre 2026 et 2034. La part de marché des médicaments contre la cardiomyopathie s'explique notamment par la large diffusion de l'échocardiographie, la mise en place de protocoles de prise en charge de l'insuffisance cardiaque bien établis, l'accès à des programmes de conseil génétique, le nombre important d'essais cliniques et la prise en charge des médicaments cardiovasculaires chroniques par l'assurance maladie. Cette région bénéficie également de centres spécialisés proposant des traitements de pointe et une surveillance cardiaque.
On observe une segmentation croissante de la demande en fonction du phénotype, du génotype, de la fonction ventriculaire et du risque d'arythmie. Les États-Unis constituent le principal marché commercial, tandis que le Canada y contribue grâce à sa couverture santé universelle et à ses programmes universitaires en cardiologie. Le Mexique représente un marché plus restreint mais en expansion, du fait des capacités croissantes des hôpitaux privés en matière de diagnostic. L'adoption de ces traitements est influencée par la gestion des listes de médicaments remboursables, l'autorisation préalable, la surveillance de la sécurité et l'efficacité comparative des nouveaux médicaments par rapport aux traitements standards.
Marché américain des médicaments contre la cardiomyopathie
Les États-Unis représentaient, selon les projections, entre 84 et 88 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034. Le niveau élevé des dépenses cardiovasculaires, les réseaux spécialisés, les tests génétiques et la recherche témoignent de cette demande. L’American Heart Association a recensé 941 652 décès dus à des maladies cardiaques en 2022 et des dépenses cardiovasculaires totalisant 417,9 milliards de dollars américains en 2020-2021, illustrant ainsi l’ampleur du problème des cardiomyopathies.
Le paysage organisationnel comprend à la fois des entreprises manufacturières traditionnelles et des sociétés de biotechnologie spécialisées. Cytokinetics, Incorporated a obtenu l'approbation de la FDA pour l'aficamten dans le traitement de la cardiomyopathie hypertrophique obstructive symptomatique en décembre 2025, tandis que Capricor Therapeutics, Inc. a exploré l'utilisation du deramiocel dans le traitement de la cardiomyopathie associée à la dystrophie musculaire de Duchenne. De plus en plus, la stratégie d'application combine une prise en charge hospitalière initiale et un suivi ambulatoire de la posologie et de la titration, sous contrôle échocardiographique et en collaboration avec une pharmacie spécialisée.
Marché européen des médicaments contre la cardiomyopathie
L'Europe détenait une part de marché estimée entre 27 et 31 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,0 à 4,5 % entre 2026 et 2034. L'avance de l'Allemagne s'explique par son important nombre de patients traités, son système de cardiologie bien établi et son pouvoir d'achat. Le Royaume-Uni propose d'excellents centres de recherche en génomique et des centres spécialisés pour les patients orientés vers d'autres spécialistes, même si le processus d'évaluation des technologies de la santé et les contraintes budgétaires peuvent freiner l'adoption de ces technologies.
La France s'appuie sur son réseau de spécialistes des maladies rares, l'Italie sur son expertise en cardiomyopathies héréditaires et l'Espagne sur sa participation aux essais cliniques. Ces pays favorisent les thérapies ciblées grâce à l'imagerie, aux tests génétiques et à une prise en charge multidisciplinaire. Leurs processus d'achat privilégient la valeur clinique plutôt que la simple rapidité d'adoption.
L’Allemagne devrait conserver sa position de leader dans la région, tandis que le Royaume-Uni, la France, l’Italie et l’Espagne offrent des opportunités commerciales complémentaires. La procédure d’examen harmonisée facilite le lancement de produits multinationaux, mais le remboursement varie selon les pays. Les entreprises doivent constituer leur dossier de preuves en fonction des critères d’évaluation suivants : survie, hospitalisation, état fonctionnel, qualité de vie et utilisation des ressources.
Marché des médicaments contre la cardiomyopathie en Asie-Pacifique
La région Asie-Pacifique représentait une part de marché estimée entre 21 et 25 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 5,3 à 5,9 % entre 2026 et 2034. La Chine domine le marché grâce à la taille de son système hospitalier et à l'amélioration de ses capacités de diagnostic, tandis que le Japon contribue par ses soins spécialisés, un accès facilité aux médicaments et une population vieillissante. L'Inde contribue également au volume du marché grâce à l'expansion de ses centres de cardiologie et à la disponibilité des médicaments génériques.
La Corée du Sud soutient la recherche en médecine de précision, et l'Australie fournit des réseaux de référence performants et une infrastructure d'essais cliniques. L'investissement public dans les services cardiovasculaires, l'élargissement de la couverture d'assurance, la construction d'hôpitaux urbains et le recours croissant aux tests génétiques favorisent l'expansion régionale, même si l'accessibilité financière et la répartition inégale des spécialistes demeurent des obstacles importants à l'accès aux soins.
Marché des médicaments contre la cardiomyopathie au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 3,7 % à 4,2 % entre 2026 et 2034. L’Arabie saoudite se distingue par ses investissements hospitaliers, le recrutement de spécialistes et ses initiatives nationales de transformation du système de santé. Les Émirats arabes unis soutiennent les soins privés haut de gamme et le tourisme médical, tandis que l’Afrique du Sud offre le plus important bassin de spécialistes d’Afrique subsaharienne.
Ailleurs, la demande demeure freinée par un accès limité à l'imagerie médicale, des parcours de soins fragmentés et des dépenses à la charge du patient. Investir dans les infrastructures, développer des centres de cardiologie, réformer l'approvisionnement en médicaments et renforcer la résilience des chaînes d'approvisionnement peuvent améliorer la continuité des diagnostics et des traitements. Le reste du Moyen-Orient et de l'Afrique représente une opportunité à plus long terme axée sur les médicaments cardiovasculaires essentiels plutôt que sur les thérapies de précision onéreuses.
Analyse de segmentation
Taper
Le marché des médicaments contre la cardiomyopathie devrait enregistrer un TCAC modélisé de 4,4 à 4,9 % entre 2026 et 2034. Sa segmentation reflète des différences substantielles en matière de remodelage ventriculaire, d'altération hémodynamique, de risque d'arythmie et de facteurs génétiques sous-jacents. La forme dilatée génère la demande pharmacologique la plus importante, tandis que les cas restrictifs et non classés nécessitent des associations personnalisées, une interprétation par un spécialiste et des réévaluations régulières à mesure que la classification diagnostique évolue.
- Cardiomyopathie dilatée : cette catégorie occupe la première place car la dilatation ventriculaire et l’insuffisance systolique nécessitent fréquemment un traitement médicamenteux multiple soutenu, une gestion du rythme cardiaque, une évaluation de l’anticoagulation, la prévention des hospitalisations et une évaluation génétique familiale.
- Cardiomyopathie restrictive : la demande est plus faible mais cliniquement complexe, le traitement étant axé sur la congestion, les troubles du rythme, le risque thromboembolique et les causes sous-jacentes, tout en évitant une réduction excessive de la précharge chez les patients vulnérables.
- Cardiomyopathie non classée : cette catégorie englobe les phénotypes diagnostiquement incertains ou se chevauchant, ce qui nécessite un contrôle adaptable des symptômes, des examens d’imagerie répétés, des investigations génétiques et une révision des médicaments à mesure que les preuves cliniques clarifient les mécanismes de la maladie.
Traitement
Le traitement devrait connaître une croissance annuelle composée (TCAC) de 4,3 à 4,8 % entre 2026 et 2034. La prescription est généralement combinée et adaptée en fonction de la fonction ventriculaire, du rythme cardiaque, de la pression artérielle, de la surcharge hydrique, du risque thromboembolique et de la tolérance. Les classes de médicaments établies conservent une importance commerciale majeure, même avec l'arrivée de produits à mécanisme d'action spécifique dans certaines indications, car les traitements pharmacologiques de soutien sont maintenus à la plupart des stades de la maladie.
- Anticoagulants : leur utilisation est concentrée chez les patients atteints de fibrillation auriculaire, de thrombus intracardiaque, d’antécédents d’événements emboliques ou présentant un risque thromboembolique élevé, ce qui rend la surveillance de la sécurité et l’évaluation individualisée des risques stratégiquement importantes.
- Antiarythmiques : Ces médicaments traitent les troubles du rythme auriculaire et ventriculaire qui peuvent aggraver les symptômes ou augmenter le risque d’événements soudains, soutenant la prescription par un spécialiste en complément des dispositifs, de l’ablation et de la surveillance continue du rythme.
- Antihypertenseurs : La demande est justifiée par la fréquence des comorbidités cardiovasculaires et la nécessité de gérer la postcharge, l’activation neurohormonale et la pression artérielle tout en préservant la tolérance chez les patients présentant un débit cardiaque altéré.
- Glycosides cardiaques : leur utilisation reste sélective en raison de leurs marges thérapeutiques étroites, mais ces agents conservent leur pertinence pour le contrôle de la fréquence cardiaque ou le soutien symptomatique lorsque les cliniciens ont besoin d’une prise en charge pharmacologique adjuvante soigneusement surveillée.
- Diurétiques : Les diurétiques sont fréquemment prescrits car ils soulagent la congestion pulmonaire et périphérique. Leur large disponibilité et leur action symptomatique rapide en font des médicaments essentiels, même si leur dosage nécessite une surveillance de la fonction rénale et des électrolytes.
Utilisateur final
Le marché des soins à domicile devrait enregistrer un taux de croissance annuel composé (TCAC) modélisé de 4,6 % à 5,1 % entre 2026 et 2034. Les hôpitaux et les cliniques jouent un rôle prépondérant dans l’initiation du traitement, la confirmation du diagnostic, la stabilisation en phase aiguë et le suivi des thérapies avancées. Les soins à domicile acquièrent une importance stratégique croissante, car le suivi numérique, la livraison de médicaments, la surveillance de la pression artérielle, le signalement des symptômes et les services d’aide à l’observance thérapeutique permettent de transférer certains aspects de la prise en charge à long terme hors des établissements hospitaliers.
- Soins à domicile : La prise en charge à domicile se développe grâce à la livraison de médicaments sur ordonnance, la surveillance à distance des signes vitaux, la consultation virtuelle et le soutien à l’observance thérapeutique par les aidants, notamment pour les patients stables nécessitant des traitements médicamenteux multiples de longue durée et des ajustements fréquents des doses.
- Hôpitaux et cliniques : Ces établissements génèrent la plus grande contribution aux revenus car ils concentrent l’imagerie, les tests génétiques, les soins aigus, la prescription de spécialistes, la capacité de perfusion, les essais cliniques et la surveillance des thérapies complexes ou avancées.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Soins à domicile |
Moyen |
Surveillance à distance |
Mise à l'échelle |
|
Hôpitaux et cliniques |
Haut |
Soins de précision |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des médicaments contre la cardiomyopathie
Diagnostic plus précoce grâce à l'imagerie et aux tests génétiques
L'amélioration de l'accès à l'échocardiographie, à l'imagerie par résonance magnétique cardiaque, aux tests de biomarqueurs et aux panels multigéniques permet d'identifier un plus grand nombre de patients avant l'apparition d'une détérioration ventriculaire irréversible. De plus, le dépistage familial permet aux médecins d'assurer le suivi des porteurs asymptomatiques de la mutation et d'intervenir en cas d'apparition de modifications structurelles ou fonctionnelles. Sur le plan commercial, un diagnostic précoce prolongera la durée du traitement et augmentera le nombre d'orientations vers des spécialistes, tout en permettant une stratification des patients dans des programmes adaptés à leur mécanisme d'action. On estime qu'environ deux millions de personnes aux États-Unis sont atteintes de cardiomyopathie, et nombre d'entre elles pourraient présenter une cause génétique à leur maladie. Cela implique un besoin accru de médicaments de soutien existants.
Besoin persistant d'une prise en charge cardiovasculaire multithérapeutique
La cardiomyopathie entraîne fréquemment des besoins concomitants en matière de contrôle de la congestion, de gestion de la pression artérielle, de stabilisation du rythme cardiaque, d'évaluation de l'anticoagulation et de traitement de l'insuffisance cardiaque. De ce fait, la plupart des patients sont exposés à plusieurs classes de médicaments plutôt qu'à un seul produit. La poursuite du traitement intensif garantit le renouvellement des prescriptions et réduit le risque de substitution des génériques existants lors de l'arrivée de nouvelles thérapies. Un traitement ciblé agit sur une voie métabolique particulière, mais les médicaments de fond sont conservés pour les autres symptômes ou comorbidités. Les fabricants ont la possibilité de créer de la valeur en générant des données sur les combinaisons thérapeutiques, en améliorant la capacité de titration, en gérant les interactions médicamenteuses et en intégrant les médicaments de spécialité au circuit de distribution pharmaceutique. Les essais cliniques modernes ont démontré que les résultats doivent être comparés aux traitements standards de meilleure qualité.
Projets de recherche cardiovasculaire spécialisés ciblant les mécanismes des maladies
Les investissements se détournent de la simple gestion des symptômes pour se concentrer sur les thérapies ciblant l'hypercontractilité des sarcomères, le mauvais repliement des protéines, les variants génétiques, les réponses inflammatoires et le dysfonctionnement des cardiomyocytes. Cette tendance élargira les opportunités d'investissement au-delà des traitements oraux traditionnels et permettra de proposer des thérapies plus onéreuses à des groupes de patients stratifiés génétiquement ou phénotypiquement. Plusieurs thérapies prometteuses sont actuellement en phase clinique, telles que les inhibiteurs de la myosine cardiaque, les thérapies antisens, la thérapie génique par AAV et les thérapies cellulaires cardiaques expérimentales. Cependant, leur succès repose sur la démonstration d'une amélioration fonctionnelle durable, un suivi rigoureux de la sécurité, une production à grande échelle et le soutien des organismes payeurs. Les résultats positifs donneront naissance à de nouvelles classes thérapeutiques, tandis que les échecs ou les succès partiels permettront d'affiner les stratégies futures.
Tendances futures du marché des médicaments contre la cardiomyopathie
Voies de traitement guidées par le génotype
Les tendances du marché des médicaments contre la cardiomyopathie refléteront de plus en plus les parcours de soins guidés par le génotype plutôt que la seule prescription basée sur le phénotype. L'évaluation des traitements adaptés aux mutations des gènes BAG3, MYBPC3, PKP2, PLN et bien d'autres est facilitée par l'arrivée de traitements développés pour ces mutations, permettant ainsi la mise en place d'équipes cliniques plus restreintes et plus ciblées. Les centres spécialisés devront coordonner le conseil génétique, les examens de suivi, l'interprétation des mutations et les registres afin de déterminer l'éligibilité des patients. La viabilité commerciale de ces traitements nécessitera la coordination de leurs programmes de diagnostic avec les centres de référence, et ce, avant même le lancement des produits. Les traitements basés sur le génotype pourraient avoir des répercussions sur la thérapie, le suivi, le dépistage et les politiques de remboursement, entre autres.
Production de données probantes grâce à la surveillance cardiaque à distance
Les prévisions du marché des médicaments contre la cardiomyopathie indiquent que les capteurs de rythme cardiaque portables, les tensiomètres connectés, le suivi numérique des symptômes et l'autosurveillance du poids à domicile seront de plus en plus intégrés aux traitements. Ces outils permettent d'identifier les décompensations, les arythmies, les hypotensions ou les problèmes d'observance entre les consultations et fournissent des données longitudinales complémentaires à l'imagerie périodique. Les entreprises pharmaceutiques devraient intégrer ces mesures décentralisées aux essais cliniques, aux programmes de soutien aux patients et aux études post-autorisation. L'intérêt stratégique réside dans la démonstration de la persistance du traitement en situation réelle, la réduction des hospitalisations évitables et l'optimisation des doses pour une meilleure sécurité. Leur adoption nécessitera des critères d'évaluation validés, des systèmes de données interopérables, l'intégration dans le flux de travail des cliniciens, des mesures de cybersécurité et des modèles de remboursement qui rémunèrent les professionnels de santé pour l'analyse continue des données plutôt que pour des consultations ponctuelles.
Opportunités du marché des médicaments contre la cardiomyopathie
Programmes intégrés d'accès au diagnostic et au traitement
Les fabricants peuvent investir dans des programmes qui intègrent l'évaluation des antécédents familiaux, les tests génétiques, l'imagerie cardiaque, l'orientation vers un spécialiste et l'accompagnement thérapeutique. Une telle infrastructure permet de lever un obstacle commercial majeur : des patients éligibles peuvent rester non diagnostiqués ou être traités dans le cadre de protocoles généraux d'insuffisance cardiaque, sans classification étiologique. Des partenariats avec les hôpitaux, les laboratoires, les associations de patients et les pharmacies spécialisées peuvent raccourcir le délai entre l'apparition des symptômes, le diagnostic et le traitement approprié. Les programmes devraient privilégier des critères d'éligibilité transparents, le conseil, la protection de la vie privée et un accès équitable sur le plan géographique. Le processus diagnostique ainsi mis en place peut faciliter le recrutement pour les essais cliniques, la préparation au lancement et les données post-commercialisation, tout en améliorant la capacité des médecins à différencier les maladies héréditaires, infiltratives, inflammatoires et idiopathiques.
Modèles d'accès localisés pour les systèmes de santé à forte croissance
La région Asie-Pacifique et certains marchés du Moyen-Orient offrent des opportunités en matière de tarification différenciée, de production locale de données probantes, de partenariats de fabrication régionaux et de formation spécialisée. Les investisseurs devraient privilégier les centres de cardiologie métropolitains, puis étendre l'accès aux soins via les réseaux d'orientation et le suivi à distance. Les portefeuilles de produits peuvent combiner des médicaments éprouvés et abordables avec des thérapies de précision pour des patients bien caractérisés. L'entrée sur le marché doit tenir compte de l'hétérogénéité des remboursements, de la disponibilité des tests, des capacités de pharmacovigilance et des infrastructures de chaîne du froid. Les entreprises qui adaptent leur développement clinique à la diversité génétique locale et aux modèles de soins de santé peuvent s'implanter durablement. Les domaines d'investissement pertinents incluent les laboratoires de diagnostic, la distribution spécialisée, le soutien numérique à l'observance thérapeutique et les registres pilotés par les investigateurs qui documentent les résultats des traitements au sein des populations régionales.
Développements récents
- Juillet 2026 : Ionis Pharmaceuticals, Inc. et AstraZeneca PLC ont annoncé que l’étude de phase III CARDIO-TTRansform évaluant l’éplontersen dans la cardiomyopathie amyloïde à transthyrétine n’a pas atteint son critère d’évaluation principal composite. Les sociétés ont observé un résultat nominalement significatif dans le sous-groupe de monothérapie prédéfini et n’ont rapporté aucun effet du traitement chez les participants recevant un traitement stabilisateur à l’inclusion.
- Mars 2026 : Capricor Therapeutics, Inc. a soumis à nouveau le deramiocel à l’examen de la FDA par le biais d’une demande de classe 2, étayée par les données de l’étude de phase III HOPE-3. L’agence a fixé au 22 août 2026 la date limite de décision pour cette thérapie cellulaire expérimentale, développée pour le traitement de la cardiomyopathie associée à la dystrophie musculaire de Duchenne.
- Décembre 2025 : Cytokinetics, Incorporated a obtenu l’autorisation de mise sur le marché de MYQORZO (aficamten) chez l’adulte atteint de cardiomyopathie hypertrophique obstructive symptomatique, afin d’améliorer sa capacité fonctionnelle et ses symptômes. Cet inhibiteur allostérique et réversible de la myosine cardiaque réduit l’hypercontractilité et l’obstruction de la voie d’éjection du ventricule gauche. Une surveillance échocardiographique est nécessaire en raison du risque d’insuffisance cardiaque.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -