
Mercato dei farmaci per cardiomiopatia: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei farmaci per la cardiomiopatia (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (cardiomiopatia dilatativa, cardiomiopatia restrittiva, cardiomiopatia non classificata); trattamento (anticoagulanti, antiaritmici, antipertensivi, glicosidi cardiaci, diuretici); utente finale (assistenza domiciliare, ospedali e cliniche, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008234
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
9,60 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,41 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,62 %
Tasso di crescita
Mercato di riferimento
109,03 miliardi di dollari USA
(2026-2034)
Il mercato dei farmaci per la cardiomiopatia valeva 9,60 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,41 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,62% nel periodo 2026-2034. L'espansione commerciale è supportata da una diagnosi più ampia di cardiomiopatia, dalla gestione farmacologica a lungo termine, dal miglioramento dello screening genetico e dal crescente utilizzo di terapie specifiche per la malattia, oltre ad anticoagulanti, antiaritmici, antipertensivi, glicosidi cardiaci e diuretici.
Il Nord America rimane centrale nelle prospettive di crescita del mercato dei farmaci per la cardiomiopatia, con un tasso di crescita annuo composto (CAGR) previsto tra il 4,3% e il 4,8% nel periodo 2026-2034. Questa posizione è determinata dalla presenza di consolidate reti cardiologiche, dall'accesso all'ecocardiografia e ai test genetici, dalla prescrizione specialistica e dalla diffusione relativamente rapida delle terapie mirate. L'American Heart Association ha riportato che 127,9 milioni di adulti statunitensi soffrivano di qualche forma di malattia cardiovascolare tra il 2017 e il 2020, a conferma dell'importante bacino di potenziali pazienti da trattare nella regione.
Analisi e approfondimenti sul mercato dei farmaci per la cardiomiopatia
- Nord America: Si prevede che la regione rappresenterà una quota compresa tra il 38% e il 42% nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 4,3-4,8% nel periodo 2026-2034, grazie all'accesso a specialisti, ai test molecolari e al rimborso per la cura delle malattie cardiovascolari croniche.
- USA: Nel 2025 il Paese ha rappresentato l'84-88% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,4-4,9% nel periodo 2026-2034.
- Europa: Secondo le stime, nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,5% fino al 2034. La Germania è leader nella domanda regionale, seguita da Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota stimata tra il 21% e il 25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,9% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: la cardiomiopatia dilatativa deteneva una quota di mercato stimata tra il 52% e il 56% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034.
- Segmento ad alta crescita: ospedali e cliniche rappresentavano una quota di mercato stimata tra il 68% e il 72% nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,8-5,3% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Array BioPharma Inc., AstraZeneca PLC, Capricor Therapeutics, Inc., F. Hoffmann-La Roche Ltd, Ionis Pharmaceuticals, Inc., Janssen Products, LP, Merck & Co., Inc., Pfizer Inc., Sanofi-Aventis US LLC e Cytokinetics, Incorporated.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi nello sviluppo di terapie si sono evoluti dal semplice sollievo dai sintomi a terapie basate sui meccanismi d'azione, combinazioni di farmaci, farmaci a base di RNA, modulazione della miosina cardiaca e nuove ricerche sulla terapia genica o cellulare. Di conseguenza, le considerazioni relative alla produzione si stanno spostando dalla produzione su larga scala di dosi orali solide verso farmaci biologici specifici, oligonucleotidi, produzione di vettori virali e sofisticati requisiti di catena del freddo. I diuretici, gli antipertensivi, gli anticoagulanti e gli antiaritmici generici contribuiscono ancora in modo significativo alle vendite, data la necessità di assumere più farmaci per trattare la patologia per molti anni nei pazienti.
Un'ulteriore crescita si registrerà nella regione Asia-Pacifico e in alcune aree del Medio Oriente, dove la diagnostica per immagini cardiaca, la copertura assicurativa e i sistemi di riferimento stanno diventando più avanzati. Sono previsti finanziamenti per gruppi di pazienti geneticamente stratificati, reclutamento digitale per studi clinici, monitoraggio decentralizzato e biomarcatori in grado di ridurre i rischi di sviluppo. Lo sviluppo clinico di trattamenti per cardiomiopatie ereditarie rare potrebbe ottenere l'approvazione normativa, nonostante gli elevati standard necessari per la medicina basata sull'evidenza e i miglioramenti funzionali, la riproducibilità della produzione e il monitoraggio continuo della salute cardiaca dopo la terapia.
Ambito del rapporto sul mercato dei farmaci per la cardiomiopatia
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,60 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 14,41 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,62% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei farmaci per la cardiomiopatia
L'aumento delle diagnosi e il prolungamento dei trattamenti guidano la crescita del mercato dei farmaci per la cardiomiopatia. La domanda inizia con l'identificazione da parte dei medici di base di sintomi quali dispnea, aritmie cardiache, infiammazione o predisposizione ereditaria e prosegue con la diagnostica per immagini, la consulenza genetica, le prescrizioni specialistiche, la dispensazione e il follow-up. La catena di fornitura comprende produttori farmaceutici, sviluppatori biotecnologici, organizzazioni di ricerca a contratto, farmacie ospedaliere, distributori, laboratori, enti pagatori e fornitori di servizi di supporto ai pazienti.
La fornitura è affidabile per quanto riguarda i farmaci generici di comprovata efficacia, tuttavia, le nuove tecnologie avanzate presentano alcune limitazioni. I farmaci a base di RNA sintetico richiedono processi di produzione specifici, mentre la terapia genica e gli approcci basati sulle cellule necessitano di processi di produzione controllati, test di potenza e centri di trattamento attrezzati. Tali esigenze aumentano i costi di sviluppo, ma consentono anche la differenziazione sulla base di dati clinici, sistemi di somministrazione e una produzione affidabile.
Secondo il rapporto sul mercato dei farmaci per la cardiomiopatia, la concorrenza è strutturata tra diverse aziende farmaceutiche e società di biotecnologie cardiovascolari. AstraZeneca PLC e Ionis Pharmaceuticals, Inc. hanno sviluppato una partnership per l'eplontersen, un farmaco per la cardiomiopatia amiloide mediata dalla transtiretina, mentre Pfizer Inc., forte della sua comprovata esperienza in campo cardiovascolare, ha acquisito la pipeline di Array BioPharma. Cytokinetics, Incorporated ha arricchito il segmento dei farmaci specifici per meccanismo d'azione con un inibitore della miosina cardiaca.
Il posizionamento competitivo si basa sempre più sull'identificazione del genotipo, sul comprovato beneficio funzionale e sulla compatibilità con gli standard di cura contemporanei. Capricor Therapeutics, Inc. sta lavorando a un approccio basato sulle cellule per la cardiomiopatia da distrofia muscolare di Duchenne, mentre le grandi aziende mantengono ancora un vantaggio nei processi normativi internazionali, nello sviluppo clinico, nel marketing e nella formazione dei medici. La selezione dei farmaci da inserire nel portafoglio sarà orientata verso quelli che migliorano gli esiti rispetto alla terapia multidrug.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei farmaci per la cardiomiopatia: approfondimenti strategici
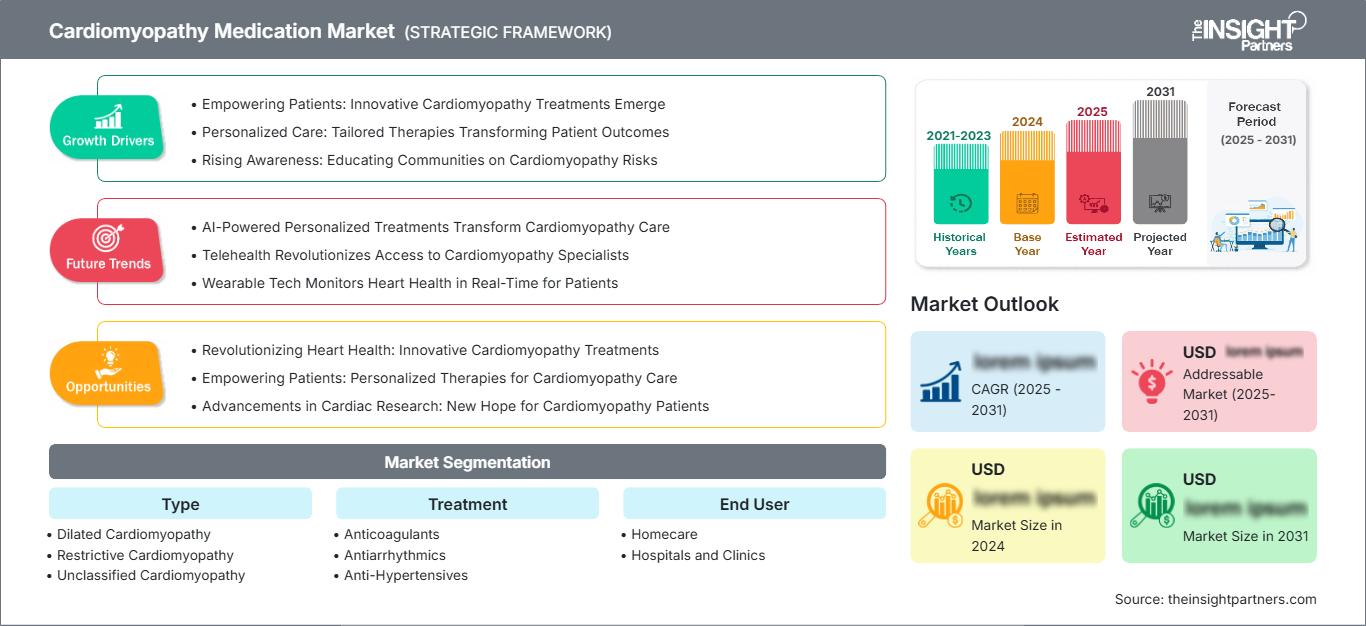
Approfondimenti regionali
Mercato nordamericano dei farmaci per la cardiomiopatia
Nel 2025, il Nord America rappresentava una quota stimata tra il 38% e il 42% del fatturato mondiale, con una previsione di crescita annua composta (CAGR) del 4,3-4,8% nel periodo 2026-2034. La quota di mercato dei farmaci per la cardiomiopatia è favorita dalla diffusione dell'ecocardiografia, da percorsi consolidati per l'insufficienza cardiaca, dalla disponibilità di programmi di consulenza genetica, da un elevato numero di studi clinici e dalla copertura assicurativa per i farmaci cardiovascolari cronici. Questa regione beneficia inoltre della presenza di centri specializzati in grado di offrire trattamenti avanzati e monitoraggio cardiaco.
Si osserva una crescente segmentazione della domanda in base a fenotipo, genotipo, funzione ventricolare e rischio di aritmie. Gli Stati Uniti costituiscono il mercato commerciale più grande, mentre il Canada contribuisce grazie alla sua copertura sanitaria universale e ai programmi accademici in ambito cardiovascolare. Il Messico rappresenta un mercato più piccolo ma in crescita, grazie alle crescenti capacità diagnostiche degli ospedali privati. L'adozione è influenzata dalla gestione del prontuario farmaceutico, dalla pre-autorizzazione, dalla sorveglianza della sicurezza e dall'efficacia comparativa dei nuovi farmaci rispetto alla terapia standard.
Mercato statunitense dei farmaci per la cardiomiopatia
Si stima che gli Stati Uniti abbiano rappresentato l'84-88% del fatturato nordamericano nel 2025 e che cresceranno a un tasso annuo composto (CAGR) del 4,4-4,9% nel periodo 2026-2034. Gli elevati livelli di spesa per le malattie cardiovascolari, le reti specializzate, i test genetici e la ricerca testimoniano la forte domanda. L'American Heart Association ha registrato 941.652 decessi per malattie cardiache nel 2022 e spese cardiovascolari per un totale di 417,9 miliardi di dollari nel biennio 2020-2021, a dimostrazione del contesto più ampio del problema delle cardiomiopatie.
Il panorama organizzativo comprende sia aziende manifatturiere tradizionali che imprese biotecnologiche specializzate. Cytokinetics, Incorporated ha ottenuto l'approvazione della FDA per aficamten per il trattamento della cardiomiopatia ipertrofica ostruttiva sintomatica nel dicembre 2025, mentre Capricor Therapeutics, Inc. ha esplorato l'uso di deramiocel per il trattamento della cardiomiopatia da distrofia muscolare di Duchenne. La strategia di applicazione prevede sempre più una combinazione di inizio del trattamento in ambito ospedaliero e somministrazione e titolazione ambulatoriale con ecocardiografia e farmacie specializzate.
Mercato europeo dei farmaci per la cardiomiopatia
Nel 2025, l'Europa deteneva una quota stimata tra il 27% e il 31%, con una crescita annua composta (CAGR) prevista tra il 4,0% e il 4,5% nel periodo 2026-2034. Il primato della Germania deriva dall'ampio numero di pazienti trattati, dalla consolidata pratica cardiologica e dalla sua capacità di acquisto. Il Regno Unito offre eccellenti centri di ricerca genomica e specialistici per l'invio di pazienti, sebbene il processo di valutazione delle tecnologie sanitarie e le questioni di bilancio rappresentino un limite all'accettazione.
La Francia sfrutta la sua rete per le malattie rare, l'Italia la sua esperienza nelle cardiomiopatie ereditarie e la Spagna l'inclusione negli studi clinici. Questi Paesi promuovono terapie specifiche per il fenotipo attraverso la diagnostica per immagini, i test genetici e un'assistenza multidisciplinare. I loro sistemi di acquisto di farmaci riconoscono il valore clinico, piuttosto che la sola rapidità di adozione.
Si prevede che la Germania manterrà la sua posizione di leadership nella regione, mentre Regno Unito, Francia, Italia e Spagna offrono opportunità commerciali complementari. Il processo di revisione armonizzato facilita il lancio di prodotti multinazionali, ma il rimborso varia da paese a paese. Le aziende devono sviluppare la propria documentazione a supporto in base a parametri quali sopravvivenza, ospedalizzazione, stato funzionale, qualità della vita e utilizzo delle risorse.
Mercato dei farmaci per la cardiomiopatia nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà una quota di mercato compresa tra il 21% e il 25% nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 5,3-5,9% nel periodo 2026-2034. La Cina è leader grazie alle dimensioni delle sue strutture ospedaliere e al miglioramento delle capacità diagnostiche, mentre il Giappone contribuisce con l'assistenza specialistica, l'elevato accesso ai farmaci e l'invecchiamento della popolazione. L'India incrementa il volume delle vendite grazie all'espansione dei centri cardiologici e alla disponibilità di farmaci generici.
La Corea del Sud sostiene la ricerca sulla medicina di precisione, mentre l'Australia offre reti di riferimento avanzate e infrastrutture per la sperimentazione clinica. Gli investimenti pubblici nei servizi cardiovascolari, l'ampliamento della copertura assicurativa, la costruzione di ospedali nelle aree urbane e il crescente utilizzo dei test genetici favoriscono l'espansione regionale, sebbene l'accessibilità economica e la distribuzione disomogenea degli specialisti rimangano importanti ostacoli all'accesso alle cure.
Mercato dei farmaci per la cardiomiopatia in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 3,7-4,2% nel periodo 2026-2034. L'Arabia Saudita è leader grazie agli investimenti ospedalieri, al reclutamento di specialisti e alle iniziative nazionali di trasformazione del sistema sanitario. Gli Emirati Arabi Uniti supportano l'assistenza sanitaria privata di alta qualità e il turismo medico, mentre il Sudafrica offre la base di specialisti più solida dell'Africa subsahariana.
In altre aree, la domanda rimane limitata dalla scarsità di diagnostica per immagini, dalla frammentazione dei percorsi di riferimento e dalle spese a carico del paziente. Investimenti infrastrutturali, sviluppo di centri cardiologici, riforma dell'approvvigionamento dei farmaci e miglioramento della resilienza dell'offerta possono aumentare la continuità diagnostica e terapeutica. Il resto del Medio Oriente e dell'Africa rappresenta un'opportunità a lungo termine incentrata sui farmaci cardiovascolari essenziali piuttosto che sulle terapie di precisione ad alto costo.
Analisi di segmentazione
Tipo
Si prevede che il mercato dei farmaci per la cardiomiopatia registrerà un CAGR (tasso di crescita annuale composto) del 4,4-4,9% nel periodo 2026-2034. L'ambito del mercato dei farmaci per la cardiomiopatia, suddiviso per tipologia , riflette differenze sostanziali nel rimodellamento ventricolare, nel deterioramento emodinamico, nel rischio aritmico e nella genetica sottostante. La cardiomiopatia dilatativa genera la maggiore domanda farmacologica, mentre i casi restrittivi e non classificati richiedono combinazioni personalizzate, interpretazione specialistica e rivalutazioni ripetute man mano che la classificazione diagnostica si evolve.
- Cardiomiopatia dilatativa: questa categoria occupa la posizione di rilievo poiché la dilatazione ventricolare e la compromissione sistolica spesso richiedono una terapia farmacologica multipla prolungata, la gestione del ritmo, la valutazione dell'anticoagulazione, la prevenzione dei ricoveri ospedalieri e la valutazione genetica familiare.
- Cardiomiopatia restrittiva: la richiesta è minore ma clinicamente complessa, con un trattamento focalizzato sulla congestione, le aritmie, il rischio tromboembolico e le cause sottostanti, evitando un'eccessiva riduzione del precarico nei pazienti vulnerabili.
- Cardiomiopatia non classificata: questa categoria comprende fenotipi diagnosticamente incerti o sovrapposti, creando la necessità di un controllo adattabile dei sintomi, di esami di imaging ripetuti, di indagini genetiche e di una revisione della terapia farmacologica man mano che le evidenze cliniche chiariscono i meccanismi della malattia.
Trattamento
Si prevede che il trattamento si espanderà a un tasso di crescita annuo composto (CAGR) stimato tra il 4,3% e il 4,8% nel periodo 2026-2034. La prescrizione è in genere combinata e viene adattata in base alla funzione ventricolare, al ritmo cardiaco, alla pressione sanguigna, al sovraccarico di liquidi, al rischio tromboembolico e alla tollerabilità. Le classi di farmaci consolidate rimangono commercialmente importanti anche con l'introduzione di farmaci specifici per meccanismo d'azione in determinate indicazioni, poiché la farmacoterapia di supporto continua nella maggior parte degli stadi della malattia.
- Anticoagulanti: il loro utilizzo è concentrato nei pazienti con fibrillazione atriale, trombo intracardiaco, precedenti eventi embolici o elevato rischio tromboembolico, il che rende il monitoraggio della sicurezza e la valutazione individualizzata del rischio strategicamente importanti.
- Antiaritmici: questi farmaci agiscono sui disturbi del ritmo atriale e ventricolare che possono peggiorare i sintomi o aumentare il rischio di eventi improvvisi, supportando la prescrizione da parte di specialisti in aggiunta a dispositivi, ablazione e monitoraggio continuo del ritmo.
- Antipertensivi: La domanda è elevata a causa della frequente comorbilità cardiovascolare e della necessità di gestire il postcarico, l'attivazione neuroormonale e la pressione sanguigna, preservando al contempo la tollerabilità nei pazienti con gittata cardiaca ridotta.
- Glicosidi cardiaci: il loro utilizzo rimane selettivo a causa degli stretti margini terapeutici, ma questi farmaci conservano la loro rilevanza per il controllo della frequenza cardiaca o il supporto sintomatico quando i medici richiedono una gestione farmacologica aggiuntiva attentamente monitorata.
- Diuretici: I diuretici mantengono un elevato volume di prescrizioni alleviando la congestione polmonare e periferica. La loro ampia disponibilità e la rapida utilità sintomatica li rendono essenziali, sebbene il dosaggio richieda il monitoraggio della funzionalità renale e degli elettroliti.
Utente finale
Si prevede che il segmento degli utenti finali registrerà un tasso di crescita annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034. Ospedali e cliniche sono in prima linea nell'avvio del trattamento, nella conferma diagnostica, nella stabilizzazione acuta e nel monitoraggio delle terapie avanzate. L'assistenza domiciliare sta acquisendo importanza strategica, poiché il follow-up digitale, la consegna dei farmaci, il monitoraggio della pressione sanguigna, la segnalazione dei sintomi e i servizi di aderenza spostano elementi rilevanti della gestione a lungo termine al di fuori degli ambienti ospedalieri.
- Assistenza domiciliare: la gestione a domicilio si sta diffondendo grazie alla consegna a domicilio dei farmaci, al monitoraggio remoto dei parametri vitali, alle consulenze virtuali e al supporto all'aderenza terapeutica da parte dei caregiver, in particolare per i pazienti stabili che necessitano di terapie farmacologiche multiple di lunga durata e di frequenti aggiustamenti del dosaggio.
- Ospedali e cliniche: queste strutture generano il maggior contributo in termini di fatturato perché concentrano servizi di diagnostica per immagini, test genetici, cure intensive, prescrizioni specialistiche, capacità di infusione, sperimentazioni cliniche e monitoraggio per terapie complesse o avanzate.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Assistenza domiciliare |
Mezzo |
Monitoraggio remoto |
Scalatura |
|
Ospedali e cliniche |
Alto |
Precision Care |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei farmaci per la cardiomiopatia
Diagnosi precoce tramite diagnostica per immagini e test genetici
Il miglior accesso all'ecocardiografia, alla risonanza magnetica cardiaca, ai test dei biomarcatori e ai pannelli multigenici sta ampliando il bacino di pazienti identificabili prima del deterioramento ventricolare irreversibile. Inoltre, lo screening familiare consente ai medici di monitorare i portatori asintomatici di mutazioni e di intervenire qualora si manifestino alterazioni strutturali o funzionali. Dal punto di vista commerciale, la diagnosi precoce prolungherà la durata del trattamento e aumenterà gli invii a specialisti, consentendo al contempo la stratificazione in programmi specifici in base al meccanismo d'azione. Si stima che circa due milioni di persone negli Stati Uniti siano affette da cardiomiopatia e molte di esse potrebbero avere una causa genetica alla base della malattia. Ciò comporta una maggiore necessità di farmaci di supporto già esistenti.
Necessità persistente di una gestione cardiovascolare multifarmaco
La cardiomiopatia spesso comporta esigenze sovrapposte per il controllo della congestione, la gestione della pressione sanguigna, la stabilizzazione del ritmo, la valutazione dell'anticoagulazione e la terapia dell'insufficienza cardiaca. Di conseguenza, la maggior parte dei pazienti rimane esposta a diverse classi di farmaci anziché a un singolo prodotto. L'intensità continua del trattamento garantisce la prescrizione ripetuta e riduce il rischio di sostituzione dei farmaci generici esistenti con l'introduzione di nuove terapie. Un trattamento specifico per una via metabolica agirà su una particolare via metabolica all'interno di una patologia, mentre i farmaci di base vengono mantenuti per altri sintomi o comorbilità. Vi è l'opportunità per le aziende farmaceutiche di ottenere valore attraverso la creazione di dati di combinazione, il miglioramento della capacità di titolazione, la gestione dei problemi di interazione farmacologica e l'integrazione dei farmaci specialistici con il canale farmaceutico. I moderni studi clinici hanno dimostrato che i risultati dovrebbero essere confrontati con i migliori trattamenti standard.
Pipeline cardiovascolari specializzate mirate ai meccanismi della malattia
L'attenzione degli investimenti si sta spostando dalla gestione generale dei sintomi verso terapie mirate all'ipercontrattilità del sarcomero, al misfolding proteico, alle varianti genetiche, alle risposte infiammatorie e alla disfunzione dei cardiomiociti. Questa tendenza amplierà le opportunità di investimento al di là delle tradizionali terapie orali e consentirà lo sviluppo di terapie più costose per gruppi di pazienti stratificati geneticamente o fenotipicamente. Esistono diverse terapie promettenti in fase clinica, come gli inibitori della miosina cardiaca, le terapie antisenso, la terapia genica sostitutiva con AAV e le terapie cellulari cardiache sperimentali. Tuttavia, il successo di tali terapie dipende dalla dimostrazione di un miglioramento funzionale duraturo, da un adeguato monitoraggio della sicurezza, da una produzione scalabile e dal supporto degli enti pagatori. I risultati positivi daranno vita a nuove classi terapeutiche, mentre i fallimenti o i successi parziali contribuiranno a perfezionare le strategie future.
Mercato dei farmaci per la cardiomiopatia: tendenze future
Percorsi terapeutici mirati in base al genotipo
Le tendenze del mercato dei farmaci per la cardiomiopatia rifletteranno sempre più percorsi terapeutici guidati dal genotipo piuttosto che dalla sola prescrizione fenotipica. La valutazione di trattamenti specifici per BAG3, MYBPC3, PKP2, PLN e molti altri è diventata più semplice grazie all'avvento di terapie sviluppate per le mutazioni associate alle rispettive patologie, consentendo così la creazione di gruppi clinici più piccoli ma più mirati. I centri specializzati dovranno coordinare la consulenza genetica, i test di follow-up, l'interpretazione delle mutazioni e i registri per accertare l'idoneità dei pazienti. La redditività commerciale di tali trattamenti richiederà il coordinamento dei programmi diagnostici con i centri di riferimento ancor prima del lancio dei prodotti. I trattamenti basati sul genotipo potrebbero influenzare, tra gli altri aspetti, le politiche terapeutiche, di monitoraggio, di screening e di rimborso.
Generazione di evidenze attraverso il monitoraggio cardiaco remoto
Le previsioni di mercato sui farmaci per la cardiomiopatia suggeriscono che i sensori indossabili per il ritmo cardiaco, i dispositivi connessi per la misurazione della pressione sanguigna, il monitoraggio digitale dei sintomi e il monitoraggio del peso a domicilio saranno sempre più integrati nel trattamento della cardiomiopatia. Questi strumenti possono identificare scompenso, aritmie, ipotensione o problemi di aderenza tra una visita clinica e l'altra e fornire dati longitudinali che vanno oltre le immagini periodiche. È probabile che le aziende farmaceutiche incorporino misurazioni decentralizzate negli studi clinici, nei programmi di supporto ai pazienti e negli studi post-autorizzazione. Il valore strategico risiede nella dimostrazione della persistenza del trattamento nel mondo reale, nella riduzione dei ricoveri evitabili e nel supporto a un'ottimizzazione del dosaggio più sicura. L'adozione richiederà endpoint validati, sistemi di dati interoperabili, integrazione del flusso di lavoro clinico, misure di sicurezza informatica e modelli di rimborso che compensino i medici per la revisione continua delle informazioni anziché per singoli episodi.
Opportunità di mercato per i farmaci contro la cardiomiopatia
Programmi integrati di accesso alla diagnosi e al trattamento
Le aziende produttrici possono investire in programmi che colleghino la valutazione dell'anamnesi familiare, i test genetici, la diagnostica per immagini cardiaca, l'invio a specialisti e la gestione del trattamento. Tale infrastruttura affronta un ostacolo commerciale fondamentale: i pazienti idonei potrebbero rimanere senza diagnosi o essere trattati secondo percorsi generici per l'insufficienza cardiaca senza una classificazione eziologica. Le partnership con ospedali, laboratori, associazioni di pazienti e farmacie specializzate possono ridurre l'intervallo tra la comparsa dei sintomi, la diagnosi e la terapia appropriata. I programmi dovrebbero dare priorità a criteri di ammissibilità trasparenti, consulenza, tutela della privacy e accesso geografico equo. Il percorso diagnostico risultante può supportare l'arruolamento negli studi clinici, la preparazione al lancio e la raccolta di dati post-marketing, migliorando al contempo la capacità dei medici di distinguere tra malattie ereditarie, infiltrative, infiammatorie e idiopatiche.
Modelli di accesso localizzati per sistemi sanitari in rapida crescita
La regione Asia-Pacifico e alcuni mercati del Medio Oriente offrono opportunità per la differenziazione dei prezzi, la generazione di evidenze locali, le partnership produttive regionali e la formazione specialistica. Gli investitori dovrebbero concentrarsi inizialmente sui centri cardiologici metropolitani, per poi estendere l'accesso attraverso reti di riferimento e follow-up a distanza. I portafogli di prodotti possono combinare farmaci consolidati a prezzi accessibili con terapie di precisione per pazienti ben caratterizzati. L'ingresso nel mercato dovrebbe tenere conto dell'eterogeneità dei rimborsi, della disponibilità dei test, della capacità di farmacovigilanza e dell'infrastruttura della catena del freddo. Le aziende che allineano lo sviluppo clinico alla diversità genetica locale e ai modelli di erogazione dell'assistenza sanitaria possono consolidare posizioni di mercato durature. Le aree di investimento concrete includono laboratori diagnostici, distribuzione specializzata, supporto digitale all'aderenza terapeutica e registri gestiti da ricercatori che documentano gli esiti dei trattamenti all'interno delle popolazioni regionali.
Sviluppi recenti
- Luglio 2026: Ionis Pharmaceuticals, Inc. e AstraZeneca PLC hanno comunicato che lo studio di fase III CARDIO-TTRansform sull'eplontersen nella cardiomiopatia amiloide mediata dalla transtiretina non ha raggiunto l'endpoint primario composito. Le aziende hanno osservato un risultato nominalmente significativo nel sottogruppo di monoterapia predefinito e non hanno riscontrato alcun effetto del trattamento nei partecipanti che ricevevano una terapia stabilizzante al basale.
- Marzo 2026: Capricor Therapeutics, Inc. ha ripresentato la domanda di autorizzazione per deramiocel alla FDA, richiedendo l'approvazione per una terapia cellulare di Classe 2, supportata dai dati dello studio di Fase III HOPE-3. L'agenzia ha fissato la data di decisione per la terapia cellulare sperimentale, in fase di sviluppo per la cardiomiopatia associata alla distrofia muscolare di Duchenne, al 22 agosto 2026.
- Dicembre 2025: Cytokinetics, Incorporated ha ricevuto l'approvazione della FDA per MYQORZO, o aficamten, per il trattamento di adulti con cardiomiopatia ipertrofica ostruttiva sintomatica, al fine di migliorare la capacità funzionale e i sintomi. Questo inibitore allosterico e reversibile della miosina cardiaca riduce l'ipercontrattilità e l'ostruzione del tratto di efflusso ventricolare sinistro, e richiede un monitoraggio ecocardiografico a causa del rischio di insufficienza cardiaca.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -